
Marktgröße und Marktanteil für Multifunktionsdisplays
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.11 Milliarden US-Dollar |
| Marktgröße (2031) | 35.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Multifunktionsdisplays von Mordor Intelligence
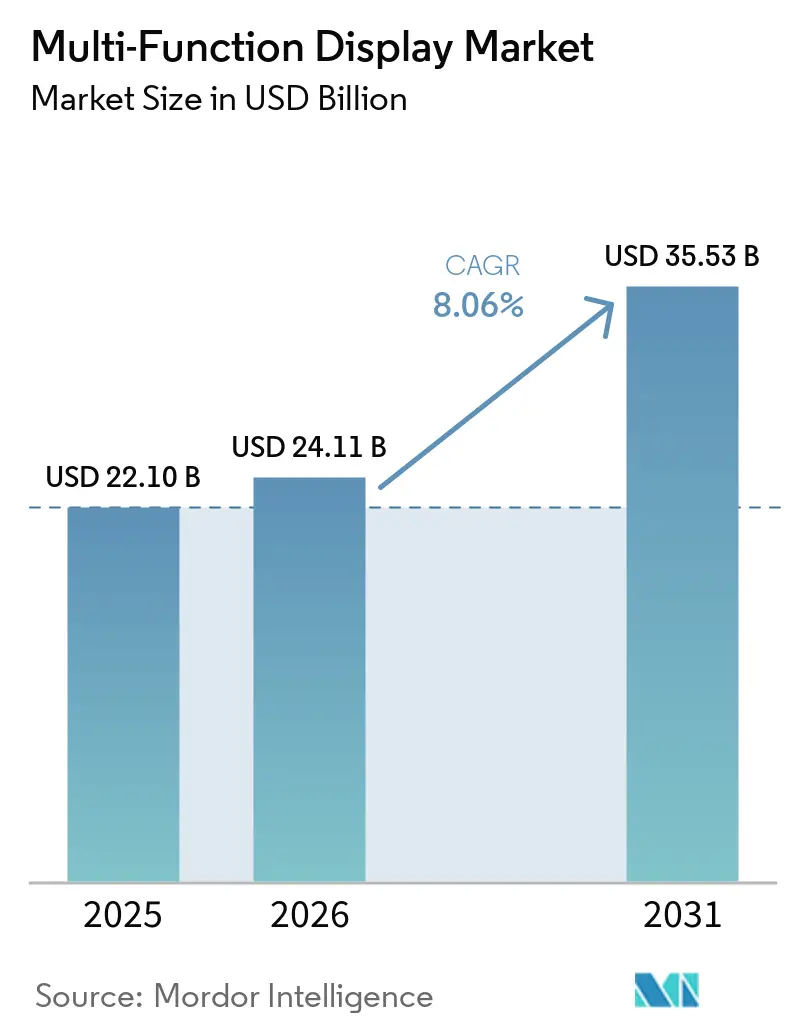
Die Marktgröße für Multifunktionsdisplays wird voraussichtlich von 22,10 Milliarden USD im Jahr 2025 und 24,11 Milliarden USD im Jahr 2026 auf 35,53 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,06 % zwischen 2026 und 2031 entspricht. Steigende Ersatzzyklen in zivilen und militärischen Cockpits, die rasche Digitalisierung von Automobil-Armaturenbrettern und obligatorische elektronische Navigationsaufrüstungen in der kommerziellen Schifffahrt sorgen für eine gleichbleibende Nachfrage in den Endverbrauchssektoren. Größere Großraumjets und marine Kommandozentralen fordern panoramische, berührungsempfindliche Displays, die mehrere Datenströme konsolidieren, was den durchschnittlichen Verkaufspreis trotz zunehmender Kommoditisierung mittelgroßer Panels anhebt. Offene Architektur-Beschaffungsregeln ermöglichen es Integratoren nun, Hardware- und Softwarelieferanten frei zu kombinieren – ein Ansatz, der die historische Anbieterbindung untergräbt und gleichzeitig den adressierbaren Markt für Zweitanbieter erweitert. Die anhaltende Anfälligkeit der Lieferkette gegenüber Display-Treiber-ICs und Spezialglas aus Ostasien beeinflusst weiterhin die Lieferzeiten und das Umlaufkapital.
Wichtigste Erkenntnisse des Berichts
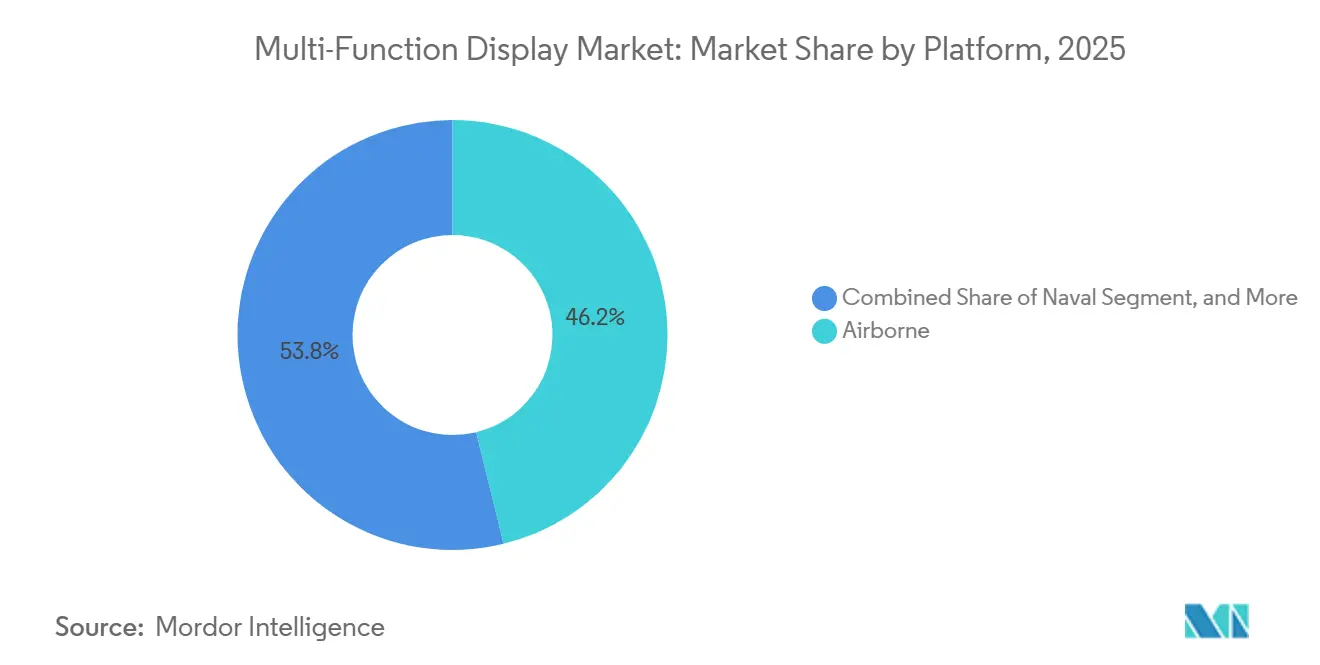
- Nach Plattform führten Luftfahrtplattformen den Marktanteil für Multifunktionsdisplays im Jahr 2025 mit 46,18 %, während Weltraum- und UAV-Anwendungen bis 2031 den schnellsten Anstieg mit einer CAGR von 8,68 % verzeichnen sollen.
- Nach Technologie hielten LCD- und AMLCD-Technologien im Jahr 2025 den höchsten Marktanteil für Multifunktionsdisplays von 51,37 %, während OLED- und QD-OLED-Panels im Zeitraum 2026–2031 mit einer CAGR von 8,91 % am schnellsten wachsen werden.
- Nach Endverbrauchsbranche entfiel auf Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 ein Anteil von 54,42 % an der Marktgröße für Multifunktionsdisplays, und maritime Installationen sind auf dem besten Weg, mit einer CAGR von 8,88 % bis 2031 das stärkste Wachstum zu erzielen.
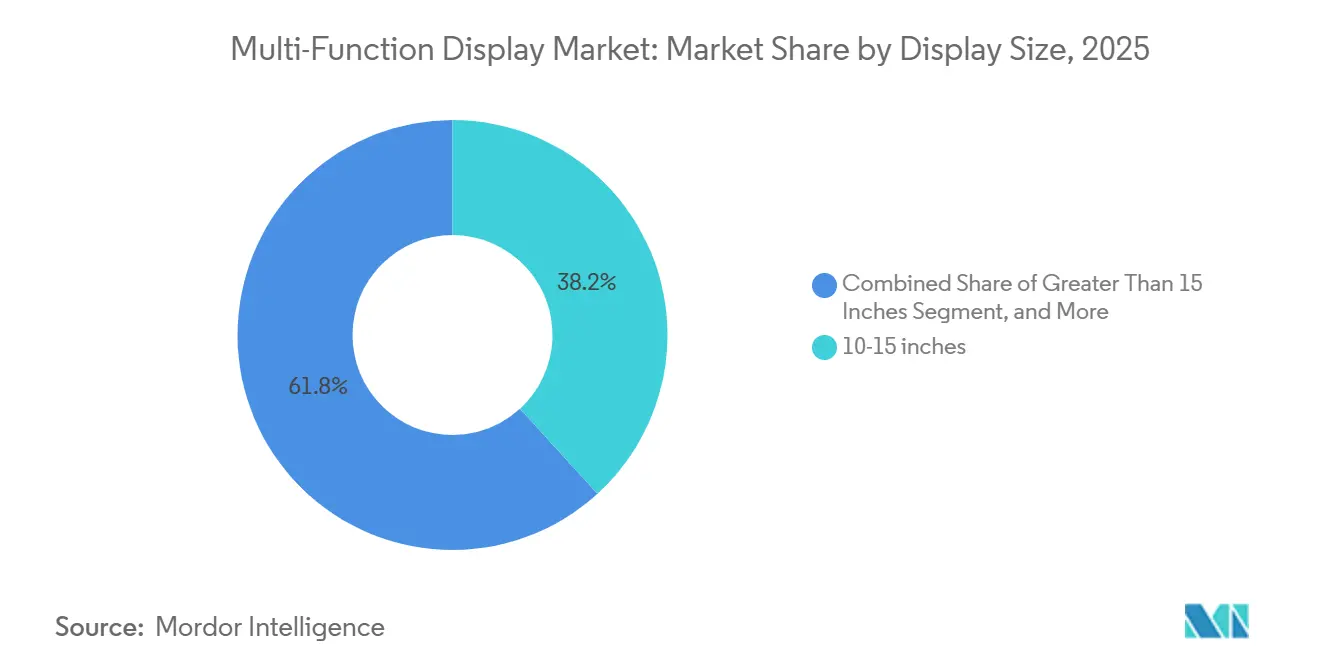
- Nach Displaygröße erfassten Panels mit einer Größe von 10–15 Zoll im Jahr 2025 einen Marktanteil von 38,21 % für Multifunktionsdisplays, aber Bildschirme mit mehr als 15 Zoll sollen im Prognosezeitraum mit einer CAGR von 8,82 % wachsen.
- Nach Systemtyp entfielen auf elektronische Flugdisplays im Jahr 2025 41,76 % des Marktes für Multifunktionsdisplays; Helmvisier-Displays stechen mit einer prognostizierten CAGR von 9,01 % bis 2031 hervor.
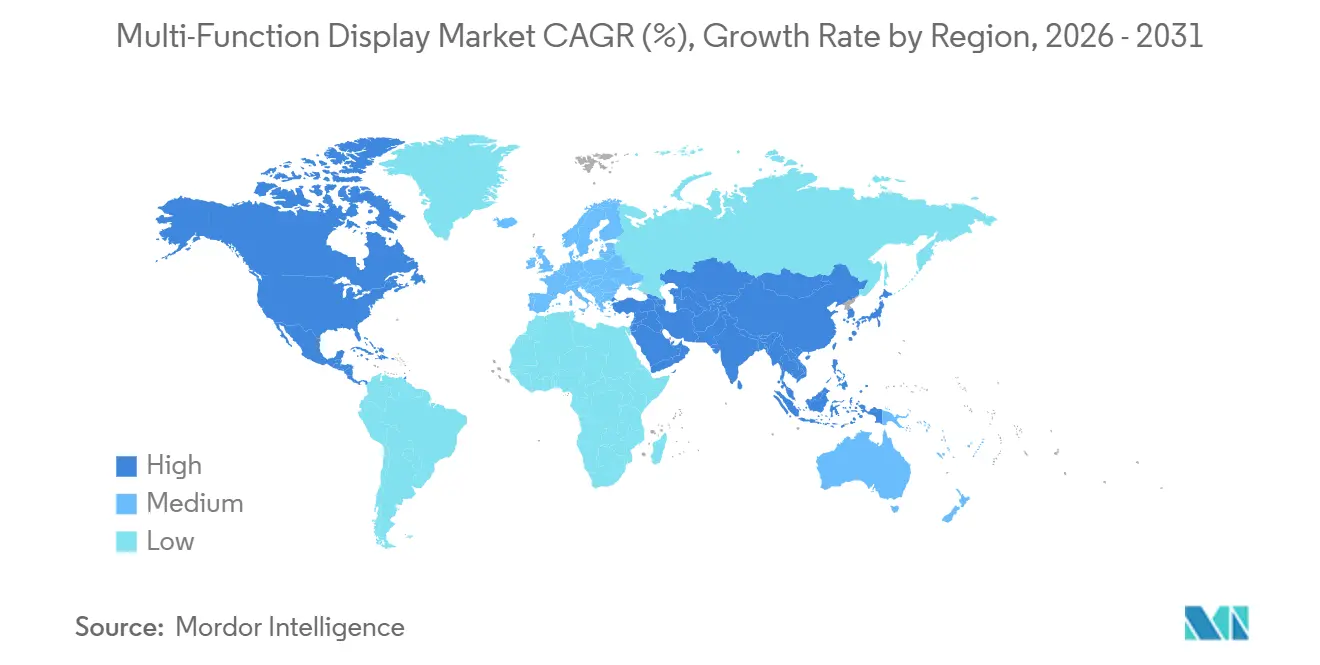
- Nach Geografie dominierte Nordamerika den Marktanteil für Multifunktionsdisplays mit 34,98 % im Jahr 2025, doch der asiatisch-pazifische Raum ist für die schnellste CAGR von 8,61 % bis 2031 positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Laufende Auslieferungen von zivilen und militärischen Flugzeugen | +1.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Rasche Digitalisierung von Automobil-Cockpits | +1.5% | Europa, China und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verteidigungsmodernisierungsprogramme in Asien und dem Nahen Osten | +1.3% | Schwerpunkt asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Regulatorische Vorschriften, ADS-B, NextGen, SESAR | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Chinas Kapazitätserweiterung bei kostengünstigen AMLCDs | +0.9% | Globale Lieferkette und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| AR-fähige marine Navigations-Displays | +0.7% | Europa und Küstenstaaten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laufende Auslieferungen von zivilen und militärischen Flugzeugen
Rekordauftragsbestände bei Airbus und Boeing halten die Produktionsslots bis zum Ende des Jahrzehnts gefüllt und sichern die Nachfrage nach 10–15-Zoll-Primärflug- und Multifunktionspanels, die in Schmalrumpf-Cockpits passen. Langfristige Kampfjet-Aufrüstungen wie das Glasscockpit-Retrofit der U.S. Air Force für die C-17 und Indiens Tejas-Mk2-Linie steigern den Display-Wert pro Flugzeugzelle, da jedes Retrofit veraltete Kathodenstrahlröhren durch modulare LCD-Suiten ersetzt, die für Software-Erweiterbarkeit ausgelegt sind.[1]Airbus-Redaktion, „Bestellungen und Auslieferungen von Verkehrsflugzeugen 2025”, Airbus, airbus.com Unabhängige Lieferanten profitieren davon, dass offene Systemstandards es Flugzeugherstellern ermöglichen, die Hardware-Beschaffung von der Missionsoftwareentwicklung zu entkoppeln, was die Beschaffung auf eine breitere Lieferantenbasis verteilt und den Markt für Multifunktionsdisplays über Neubauzyklen hinaus aufrechterhält.
Rasche Digitalisierung von Automobil-Cockpits
Luxusmarken und Elektrofahrzeug-Startups positionieren nun weitläufige, gebogene Cluster als zentrale Markenidentifikatoren und verdichten analoge Instrumente, Infotainment und Fahrerassistenzgrafiken in einer einzigen rahmenlosen OLED- oder TFT-Oberfläche. Diese Konsolidierung reduziert die Verkabelungskomplexität, verbessert das Potenzial für Over-the-Air-Upgrades und verkürzt die Modellauffrischungszyklen. Gebogene Panels mit mehr als 15 Zoll werden in Instrumententafeln europäischer Premium- und chinesischer Elektrofahrzeuge eingesetzt, was Panelhersteller dazu veranlasst, automotive OLED-Kapazitäten im Automobilbereich zu skalieren und den Markt für Multifunktionsdisplays zu stärken. Funktionssicherheits- und Cybersicherheitsvalidierungen, die durch ISO 26262 und UNECE R155 geleitet werden, erhöhen den Entwicklungsaufwand, binden aber letztendlich Lieferanten, die in der Lage sind, die neue Dokumentationslast zu bewältigen.
Verteidigungsmodernisierungsprogramme in Asien und dem Nahen Osten
Indische, japanische, südkoreanische, saudi-arabische und emiratische Beschaffungsbehörden reservieren Budgets für einheimische Kampfjets, marine Patrouillenfahrzeuge und gepanzerte Fahrzeuge, von denen jedes sonnenlichtlesbare AMLCD- oder hochkontrast-OLED-Schnittstellen vorschreibt, die nach MIL-STD-810 und DO-160 gehärtet sind. Lokale Inhaltsregeln drängen globale OEMs dazu, Display-Module regional zu lizenzieren oder zu montieren, was den Wettbewerb verschärft und den Marktfußabdruck für Multifunktionsdisplays erweitert. Verlängerte Vergabezyklen sichern die Nachfrage über wirtschaftliche Schwankungen hinweg, aber sich verändernde Exportkontrollen verpflichten Anbieter, mehrstufige Lieferketten aufrechtzuerhalten, die unter sich entwickelnden geopolitischen Bedingungen konform bleiben.
Regulatorische Vorschriften, ADS-B, NextGen, SESAR
Der NextGen-Fahrplan der FAA und die SESAR-Initiative von EUROCONTROL erfordern beide die Ausrüstung mit automatischer abhängiger Überwachung per Rundfunk (ADS-B), wodurch Nachrüstprogramme in Regional- und Allgemeinluftfahrtflotten beschleunigt werden. Betreiber ersetzen veraltete elektromechanische Anzeigen durch Multifunktionsdisplays, die GPS, ADS-B-Verkehr und Wetter auf einem einzigen Panel zusammenführen, was das Nachmarktvolumen ankurbelt und den Markt für Multifunktionsdisplays stärkt. Obligatorische Software- und Hardware-Zertifizierungen nach DO-178C und DO-254 verlängern den Weg zum Markt – eine Eintrittsbarriere, die Platzhirsche schützt, aber Zweitanbieter dazu ermutigt, sich auf Lösungen mit geringerer Kritikalität im Rahmen von Ergänzenden Typenzertifikaten zu spezialisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stücklistenkosten für OLED/MicroLED-Panels | -1.4% | Weltweit, besonders ausgeprägt in preissensiblen Automobilprogrammen | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Zertifizierung von Display-Einbrennen und Zuverlässigkeit | -0.8% | Global, kritisch für die zivile und militärische Luftfahrt | Langfristig (≥ 4 Jahre) |
| Risiken in der Lieferkette für Halbleiter und Spezialglas | -1.1% | Weltweit, konzentrierte Produktion in Ostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Cybersicherheitsanforderungen für Cockpit-Mensch-Maschine-Schnittstellen | -0.6% | Weltweit, am strengsten bei Verteidigungsplattformen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stücklistenkosten für OLED- und MicroLED-Panels
Organisch-emissive und mikro-emissive Technologien versprechen unübertroffenen Kontrast und Energieeffizienz, verursachen jedoch aufgrund geringer Abscheidungsausbeuten, komplexer Verkapselung und enger Fehlertoleranzgrenzen immer noch 40–60 % höhere Herstellungskosten als AMLCDs. Automobilhersteller mit hohem Volumen zögern, OLED außerhalb von Premium-Ausstattungen zu spezifizieren, während Industriekäufer LCD beibehalten, um die Investitionsausgaben zu begrenzen. Ausbeuteverbesserungen in jüngsten chinesischen Fabriken der 8,6. Generation verringern den Abstand, aber die Preisparität ist vor 2028 unwahrscheinlich, was die kurzfristige Neigung des Marktes für Multifunktionsdisplays zu emissiven Substraten dämpft.[2]BOE Technology Group, „OLED-Ausbeuteverbesserung bei 8,6-Gen-Linien”, BOE, boe.com
Herausforderungen bei der Zertifizierung von Display-Einbrennen und Zuverlässigkeit
Statische Symbologie in Cockpits beschleunigt die Pixelalterung in OLED-Panels und erschwert die nach DO-160 erforderlichen Benchmarks für die mittlere Betriebsdauer zwischen Ausfällen von 10.000 Stunden. Flugzeug- und Militärprogramme erhöhen die Komplexität zusätzlich, indem sie elektromagnetische Störfestigkeit und eine Nutzungsdauer von 20 Jahren fordern. Firmware-basierte Pixelverschiebung mindert die Retention, erhöht jedoch die Softwarekomplexität und muss selbst eine formale Verifikation bestehen. MicroLED kann organischen Abbau umgehen, doch Lötverbindungsermüdung und Defektivität auf Wafer-Ebene erfordern separate Qualifizierungsregimes, die die Markteinführungszeit verlängern und den Beitrag zum Markt für Multifunktionsdisplays mäßigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Vorherrschaft der Luftfahrt und UAV-DynamikLuftfahrtprogramme sicherten sich im Jahr 2025 46,18 % des Marktanteils für Multifunktionsdisplays, da kommerzielle Jet-Auftragsbestände und die Modernisierung von Kampfjets die Beschaffung dominieren. Flottenerhaltungsinitiativen, wie die Avionik-Auffrischung der C-17, ergänzen die Marktgröße für Multifunktionsdisplays bei bestehenden Flugzeugen, selbst wenn die Neubauraten nachlassen. Paralleles Wachstum ergibt sich aus UAV-Bodenkontrollstationen und Weltraumkommandokonsolen, die robuste, energiesparende AMLCD- oder OLED-Module bevorzugen, die Telemetrie in Echtzeit übertragen. Die Plattformvielfalt zersplittert die Qualifizierungsregimes, da Luftfahrtmodule DO-160 folgen, marine Installationen MIL-STD-461 erfüllen und Automobilcluster ISO 26262 einhalten.
Raumfahrzeuge, Satelliten und Drohnen werden voraussichtlich eine CAGR von 8,68 % verzeichnen – die schnellste unter allen Plattformen –, da strahlungsgehärtete Panels von Nischenforschung zu Mainstream-Konstellationen in der niedrigen Erdumlaufbahn migrieren. Bildschirmdesigns betonen Energieeffizienz und thermische Stabilität gegenüber Farbtiefe, aber das schiere Volumen der für den Start geplanten Satellitenbussen erweitert den Markt für Multifunktionsdisplays. Unterdessen folgen Landfahrzeuganwendungen einem Flickenteppich aus Verteidigungs- und Zivilstandards, was plattformübergreifende Skaleneffekte verlangsamt, aber durch obligatorische Obsoleszenzmanagementverträge stabile Nachmarktumsätze sicherstellt.


Nach Technologie:
LCD-Beständigkeit, OLED-FortschrittLCD und AMLCD hielten im Jahr 2025 einen Marktanteil von 51,37 % für Multifunktionsdisplays, gestützt durch ausgereifte Werkzeuge, eine stabile Hintergrundbeleuchtungsversorgung und einen Straßenpreis von 50 USD für 10-Zoll-Panels in Luftfahrtqualität. Quantenpunkt- und MiniLED-Hintergrundbeleuchtungen fügen inkrementelle Helligkeit und Dimmzonen hinzu und ebnen den Übergang zu vollständig emissiven Substraten. OLED, QD-OLED und aufkommende MicroLED-Varianten werden mit einer CAGR von 8,91 % steigen, da Automobilhersteller und Kampfjetprogramme rahmenlose, hochkontrast-Schnittstellen fordern. Der dem Markt für Multifunktionsdisplays zugewiesene Marktanteil für emissive Panels wird voraussichtlich weiter wachsen, da Mittelklassefahrzeuge gebogene OLED-Cluster übernehmen, die Kosten und Differenzierung ausbalancieren.
Chinas 8,6-Generationslinien verbesserten die Ausbeuten im Jahr 2025 auf über 85 % und verringerten die Kostenlücke zwischen AMLCD und OLED. Verteidigungskäufer nutzen den unendlichen Kontrast von OLED, um die Nachtsichtkompatibilität zu verbessern, und übernehmen flexible Formfaktoren, die sich um Cockpit-Umfänge wickeln. MiniLED dient als Übergangslösung, die die LCD-Prozessvertrautheit bewahrt und gleichzeitig lokales Dimmen ermöglicht. Der Wettbewerb zwischen den Technologien veranlasst Panelhersteller, sich durch Pixelausfallkompensationsalgorithmen und energiesparende Ansteuerungsschemas zu differenzieren, was den Wert proprietärer Treiber-ICs im Markt für Multifunktionsdisplays stärkt.
Nach Endverbrauchsbranche:
Stärke der Luft- und Raumfahrt, Aufschwung in der SeeschifffahrtLuft- und Raumfahrt sowie Verteidigung machten 2025 54,42 % des Marktes für Multifunktionsdisplays aus, angetrieben durch mehrere Jahrzehnte umfassende Produktlebenszyklen, strenge Zertifizierungsanforderungen und hohe Aftermarket-Preise für Ersatzteile. Die Nachfrage nach Multifunktionsdisplaysystemen für Luft- und Raumfahrt sowie Verteidigung wird zudem durch obligatorische ADS-B-Out-Aufrüstungen und den Aufstieg der synthetischen Sicht gestützt, die Cockpit-Display-Erneuerungen in der Geschäftsluftfahrt und bei Hubschrauberflotten verlängern. Während Automobilanwendungen höhere Liefermengen aufweisen, bleibt der Stückerlös geringer, was innerhalb des Marktes für Multifunktionsdisplays eine Dichotomie zwischen Volumen und Wert erzeugt.
Maritime Nachrüstungen, die durch die ECDIS-Vorschriften der Internationalen Seeschifffahrtsorganisation untermauert werden, bilden den schnellsten Wachstumspfad mit einem CAGR von 8,88 %.[3]Internationale Seeschifffahrtsorganisation, "Überarbeitung der ECDIS-Leistungsstandards," IMO, imo.org Handelsschiffe und Marineüberwasserkampfschiffe überlagern Radar- und AIS-Spuren mit Augmented-Reality-Overlays und treiben die Nachfrage nach brückeninstallierten Panels von mehr als 20 Zoll an. Offshore-Windparks, LNG-Tanker und Explorationsplattformen schreiben ebenfalls entspiegelte, salznebelbeständige Touchscreens vor. Diese Installationen diversifizieren die Endnutzererlöse und helfen den Anbietern, die zyklische Volatilität der Luftfahrtbranche abzufedern.
Nach Displaygröße:
Mittelbereich als Kern, Großformat-ExpansionBildschirme zwischen 10 und 15 Zoll lieferten im Jahr 2025 38,21 % des Marktanteils für Multifunktionsdisplays, da sie ideal für Schmalrumpf-Flugdecks, Bodenfahrzeuge und marine Steuerstandstationen dimensioniert sind. Diese Displays sind in solchen Anwendungen zu einem Standard geworden, da sie mit älteren Montagestandards und der Avionikschacht-Geometrie kompatibel sind, was umfassende Neugestaltungen erschwert. Ihre weit verbreitete Akzeptanz wird weiter durch ihre Fähigkeit unterstützt, Funktionalität und Raumeffizienz auszubalancieren, was sie zu einer bevorzugten Wahl in verschiedenen Branchen macht.
Displays mit mehr als 15 Zoll sollen mit einer CAGR von 8,82 % wachsen, angetrieben durch ihre zunehmende Verwendung in Großraumflugzeugen, Luxusfahrzeug-Armaturenbrettern und Kampfsystemkonsolen, wo Panoramaansichten sehr geschätzt werden. Diese größeren Displays verbessern die Vereinheitlichung der Benutzeroberfläche und bieten ein nahtloses, integriertes Erlebnis. Sie stehen jedoch auch vor Zertifizierungsherausforderungen, insbesondere hinsichtlich der Crashworthiness-Standards. Um diesen Anforderungen gerecht zu werden, integrieren Hersteller fortschrittliche Technologien wie optische Laminierung, Kantenbindung und Anti-Fingerabdruck-Beschichtungen. Obwohl diese Merkmale die Gesamtkosten erhöhen, ermöglichen sie die rahmenlose Ästhetik, die heute sowohl in zivilen als auch in militärischen Cockpits sehr gefragt ist. Dieser Trend wird voraussichtlich die Premium-Segmente des Marktes für Multifunktionsdisplays stärken, da diese größeren Displays den sich entwickelnden Anforderungen von High-End-Anwendungen gerecht werden.
Nach Systemtyp:
Führung im Flugdeck-Bereich, Wachstum bei HelmvisierenElektronische Flugdisplays machten im Jahr 2025 41,76 % der Marktgröße für Multifunktionsdisplays aus und umfassen Primärflugdisplays, Navigationsdisplays und Triebwerksanzeigesysteme. Diese Displays sind so konzipiert, dass sie den Vorschriften für automatische abhängige Überwachung per Rundfunk (ADS-B) und das nächste Generation Lufttransportsystem (NextGen) entsprechen und die Kompatibilität mit sich entwickelnden Luftfahrtstandards gewährleisten. Hersteller übernehmen zunehmend modulare Softwarearchitekturen, die es Fluggesellschaften ermöglichen, Drittanbieteranwendungen nahtlos zu integrieren, ohne Hardware-Austausch zu erfordern. Dieser Ansatz verbessert nicht nur die betriebliche Flexibilität, sondern verlängert auch den Lebenszyklus dieser Displays und macht sie zu einer kosteneffizienten Lösung für die Luftfahrtbranche.
Helmvisier-Displays, die mit einer CAGR von 9,01 % voranschreiten, integrieren Mikro-OLED-Module und integrierte Nachtsicht und bieten Piloten Off-Axis-Zielerfassung und Augmented-Reality-Hinweise. Die Technologie migriert von Kampfjets der fünften Generation in Vertikalstart- und Schulungsflugzeuge und erweitert die Anwendungsbasis. Tragbare Multifunktionstablets für Linienwartung und Missionsproben runden die Nachfrage ab, nutzen Verbraucherlieferketten, werden jedoch für die Erfüllung der DO-160-Vibrations- und Temperaturbereiche gehärtet. Diese Nischen erweitern gemeinsam den Markt für Multifunktionsdisplays und diversifizieren die Umsatzströme über Cockpit-Nachrüstungen hinaus.
Geografische Analyse
Nordamerika Multi-Funktions-Display-Markt
Nordamerika hielt im Jahr 2025 mit 34,98 % den höchsten Marktanteil am Multi-Funktions-Display-Markt, gestützt durch die laufenden Plattform-Instandhaltungsprogramme des US-amerikanischen Verteidigungsministeriums und die Nachrüstungs-Compliance-Zyklen der FAA. Sowohl die Cockpit-Modernisierung der C-17 als auch das Mid-Life-Upgrade der U.S. Navy Super Hornet schreiben offene Architekturdisplays vor, die Software von Hardware entkoppeln und damit den Wettbewerb fördern, während sie gleichzeitig den Wert für etablierte Anbieter mit bewährten, cybersicheren Lösungen erhalten. Kanadas Prioritäten bei der arktischen Überwachung erzeugen zusätzliche Nachfrage nach kältetauglichen Panels für CP-140-Patrouillenflugzeuge, während Mexikos Automobilexporte digitale Instrumentencluster integrieren, um die Infotainment-Erwartungen in den Vereinigten Staaten und Europa zu erfüllen.
APAC Multi-Funktions-Display-Markt
Asien-Pazifik wird bis 2031 mit dem höchsten CAGR von 8,61 % wachsen, da sich Chinas Zivilluftflotte verdoppelt und einheimische Kampfflugzeuglinien reifen. Die COMAC-Jets C919 und ARJ21 integrieren lokal beschaffte AMLCD-Suiten, um die Importabhängigkeit zu reduzieren und damit die Reife der inländischen Lieferkette zu steigern. Indiens Tejas Mk2 und das Advanced Medium Combat Aircraft mit Head-up- und Helmsystemen verstärken die regionale Produktion von OLED-Visieren mit hohem Kontrast. Japans maritime Modernisierungen und die Entwicklung des südkoreanischen KF-21 sorgen für eine stetige marine und luftfahrtbezogene Nachfrage, während Australiens Hunter-Klasse-Fregatten die Integration von Verteidigungs- und Marinetechnik lebendig halten. In ganz Südostasien erschließen ADS-B- und ICAO-Compliance-Nachrüstungen eine inkrementelle Cockpit-Display-Nachfrage in alternden Schmalrumpfflotten und vergrößern den Marktfußabdruck des Multi-Funktions-Display-Markts.[4]Generaldirektion für Zivilluftfahrt Indien, "ADS-B-Implementierungs-Fahrplan," DGCA Indien, dgca.gov.in
EMEA und Südamerika Multi-Funktions-Display-Markt
Europa setzt auf Flottenmodernisierungen im Rahmen der SESAR-Mandate, die Datenlinkavionik mit fortschrittlicher Überwachung verknüpfen. Airbus-Endmontagewerke in Toulouse, Hamburg und Sevilla sichern die Grundlastproduktion von AMLCD-Einheiten, während die britischen Tempest- und die französischen trägergestützten Kampfflugzeugprogramme panoramische OLED- oder großflächige Displays vorschreiben. Die Ausgaben im Nahen Osten, hauptsächlich aus Saudi-Arabien und den Vereinigten Arabischen Emiraten, zielen auf Kampfflugzeug- und Marinebeschaffungen ab, die lokale Montage-Offset-Klauseln enthalten und globale Lieferanten herausfordern, regionale Fertigung einzubinden. Südamerika und Afrika liegen in absoluten Zahlen zurück, doch Offshore-Energieanlagen und Schienenverkehrs-Leitzentralen übernehmen robuste Panels, die langfristige Chancen im Multi-Funktions-Display-Markt erschließen.

Wettbewerbslandschaft
Erstklassige Avionikintegratoren – Collins Aerospace, Honeywell, L3Harris, Thales und Elbit Systems – hielten im Jahr 2025 gemeinsam rund 60 % des Umsatzes in der Luft- und Raumfahrt sowie Verteidigung und nutzten langfristige Plattformexklusivitäten und proprietäre Missionsoftware-Ökosysteme. Diese Platzhirsche stärken ihre Margen durch Erhaltungsverträge, die Teile und technische Publikationen für 20-jährige Flugzeugzellen-Lebenszyklen garantieren, obwohl offene Architekturregeln es Fluggesellschaften und Streitkräften nun ermöglichen, Display-Hardware separat von Software-Upgrades auszuschreiben. Infolgedessen nutzen Zweitanbieter handelsübliche Panels und flexible Software-Toolkits, um Nischen-Nachrüstprogramme in der Allgemeinen Luftfahrt zu erschließen und dadurch Preisdruck in den Markt für Multifunktionsdisplays einzubringen.
Die Automobil- und Marinesektoren bleiben stärker fragmentiert, wobei regionale Panel-Assembler, Unterhaltungselektronikmarken und spezialisierte robuste Display-Unternehmen hauptsächlich über konfigurierbare Formfaktoren und Lieferzeitagilität konkurrieren. Das regulatorische Gewicht ist geringer, obwohl das wachsende Bestehen auf ISO-21434-Cybersicherheitsstandards die Eintrittsanforderungen stärkt, die letztendlich denen in der Luft- und Raumfahrt ähneln werden. Chinas BOE und TCL CSOT nutzen inländische Kapazitäten, um Exportverträge zu akquirieren, während koreanische, japanische und taiwanesische Hersteller in MicroLED-Pilotlinien diversifizieren und sich für die eventuelle Verbreitung emissiver Displays positionieren.
Rennen um geistiges Eigentum drehen sich nun um cybersichere Firmware, manipulationssichere Hardware und Echtzeit-Datenfusionsalgorithmen statt allein um Pixeldichte. Collins Aerospaces Patentanmeldungen aus dem Jahr 2024 zu Einbruchserkennungsschemata und Thales' sicherer Boot-Mikrocontroller-Stack entsprechen den jüngsten RTCA-DO-326A- und DO-356A-Anforderungen und stärken Plattformgebote, die Cyber-Resilienz priorisieren. Umgekehrt setzen aufstrebende Neueinsteiger Open-Source-Betriebssysteme in Kombination mit kostenoptimierten Panels ein, um Platzhirsche zu unterbieten, insbesondere in Segmenten mit geringerer Kritikalität in der Industrie- und Freizeitluftfahrt, und erweitern dadurch das Wettbewerbsfeld des Marktes für Multifunktionsdisplays.
Marktführer für Multifunktionsdisplays
-
Barco NV
-
Collins Aerospace (RTX Corporation)
-
Honeywell International Inc.
-
Garmin Ltd.
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Multi-Funktions-Display-Markt
- Aspen Avionics Inc.
- Avidyne Corporation
- Barco NV
- Collins Aerospace (RTX Corporation)
- Curtiss-Wright Corporation
- Dynon Avionics Inc.
- Elbit Systems Ltd.
- Esterline Technologies LLC (TransDigm Group)
- Garmin Ltd.
- Honeywell International Inc.
- L3Harris Technologies Inc.
- Mercury Systems Inc.
- Mid-Continent Instruments and Avionics Inc.
- Northrop Grumman Corporation
- Samtel Avionics Ltd.
- SAAB AB
- Thales Group
- Transas (Wärtsilä Voyage Ltd.)
- Universal Avionics Systems Corporation
- BAE Systems plc

Recent Industry Developments in Multi-Funktions-Display-Markt
- März 2026: Collins Aerospace sicherte sich einen Vertrag über 180 Millionen USD zur Lieferung von Cockpit-Touchscreen-Displays der nächsten Generation für das Halbzeit-Upgrade des U.S. Navy F/A-18E/F Super Hornet, mit Lieferungen ab 2027.
- Februar 2026: Garmin stellte das integrierte Flugdeck G3000 Prime für supermittelgroße und großkabinige Geschäftsflugzeuge vor, das 14-Zoll-Displays mit synthetischer Sicht und automatischer Notabstiegsfunktion bietet.
- Januar 2026: Elbit Systems gewann einen Auftrag über 120 Millionen USD von einem nicht genannten Ministerium im asiatisch-pazifischen Raum für Kampfjet-Helmvisier-Displaysysteme, mit Lieferungen für 2027–2029.
- Dezember 2025: Honeywell schloss eine Partnerschaft mit Mitsubishi Heavy Industries zur gemeinsamen Entwicklung von Cockpit-Displays mit offener Architektur für Japans F-X-Kampfjet, mit ersten Prototypen, die für 2028 erwartet werden.


Berichtsumfang des globalen Marktes für Multifunktionsdisplays
Der Markt für Multifunktionsdisplays (MFD) ist die globale Industrie, die fortschrittliche Displaysysteme entwirft, entwickelt, produziert und integriert, die mehrere Informationsströme auf einem einzigen Bildschirm konsolidieren und darstellen, um das Situationsbewusstsein, die Überwachung und die Steuerung zu verbessern. Diese Displays werden auf Plattformen wie Luftfahrt, Landbasiert, Marine, Weltraum und unbemannten Luftfahrzeugen (UAVs) weit verbreitet eingesetzt und ermöglichen es Bedienern, in Echtzeit auf kritische Daten zuzugreifen, einschließlich Navigation, Kommunikation, Diagnose und missionsspezifische Parameter.
Der Marktbericht für Multifunktionsdisplays ist segmentiert nach Plattform (Luftfahrt, Landbasiert, Marine und Weltraum und UAV), Technologie (LCD/AMLCD, LED/TFT, OLED/QD-OLED sowie MiniLED und MicroLED), Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Automobil, Seeschifffahrt, Industrie und Energie sowie sonstige Endverbrauchsbranchen), Displaygröße (weniger als 5 Zoll, 5–10 Zoll, 10–15 Zoll und mehr als 15 Zoll), Systemtyp (elektronische Flugdisplays, Head-up-Displays, Helmvisier-Displays und tragbare/handgehaltene Multifunktionsdisplays) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika). Die Marktprognosen werden in Werten (USD) angegeben.
| Luftfahrt |
| Landbasiert (Boden und Automobil) |
| Marine |
| Weltraum und UAV |
| LCD / AMLCD |
| LED / TFT |
| OLED / QD-OLED |
| MiniLED und MicroLED |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil |
| Seeschifffahrt |
| Industrie und Energie |
| Sonstige Endverbrauchsbranchen |
| Weniger als 5 Zoll |
| 5–10 Zoll |
| 10–15 Zoll |
| Mehr als 15 Zoll |
| Elektronische Flugdisplays |
| Head-up-Displays |
| Helmvisier-Displays |
| Tragbare / handgehaltene Multifunktionsdisplays |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Plattform | Luftfahrt | |
| Landbasiert (Boden und Automobil) | ||
| Marine | ||
| Weltraum und UAV | ||
| Nach Technologie | LCD / AMLCD | |
| LED / TFT | ||
| OLED / QD-OLED | ||
| MiniLED und MicroLED | ||
| Nach Endverbrauchsbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil | ||
| Seeschifffahrt | ||
| Industrie und Energie | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Displaygröße | Weniger als 5 Zoll | |
| 5–10 Zoll | ||
| 10–15 Zoll | ||
| Mehr als 15 Zoll | ||
| Nach Systemtyp | Elektronische Flugdisplays | |
| Head-up-Displays | ||
| Helmvisier-Displays | ||
| Tragbare / handgehaltene Multifunktionsdisplays | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Multifunktionsdisplays?
Die Marktgröße für Multifunktionsdisplays beträgt im Jahr 2026 24,11 Milliarden USD und soll bis 2031 35,53 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach Weltraum- und UAV-Displays?
Weltraum- und UAV-Anwendungen sollen mit der schnellsten CAGR von 8,68 % wachsen, was Satellitenkonstellation-Starts und die Übernahme autonomer Drohnen widerspiegelt.
Welches Technologiesegment wächst am schnellsten innerhalb der Cockpit-Displays?
OLED- und QD-OLED-Panels führen das Wachstum mit einer CAGR von 8,91 % an, angetrieben durch Hochkontrast-Anforderungen in Premium-Automobil-Armaturenbrettern und Militär-Cockpits der nächsten Generation.
Warum werden marine Displays immer wichtiger?
Mandate der Internationalen Seeschifffahrtsorganisation für elektronische Seekarten und Augmented-Reality-Navigationsüberlagerungen treiben eine CAGR von 8,88 % bei marinen Display-Installationen bis 2031 an.
Wer hält den größten Anteil an Flugdeck-Display-Verträgen?
Elektronische Flugdisplays bleiben der größte Systemtyp und machen 41,76 % des Umsatzes von 2025 aus, hauptsächlich geliefert von Collins Aerospace, Honeywell und L3Harris.
Welche Region wird bis 2031 das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 8,61 % wachsen, dank Chinas wachsender Zivilflotte, Indiens einheimischer Kampfjetprogramme und Japans Plänen zur maritimen Modernisierung.
Seite zuletzt aktualisiert am:



