
Marktgröße und Marktanteil für mobile Anwendungen zur Melanomerkennung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.68 Milliarden US-Dollar |
| Marktgröße (2032) | 1.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.32 % |
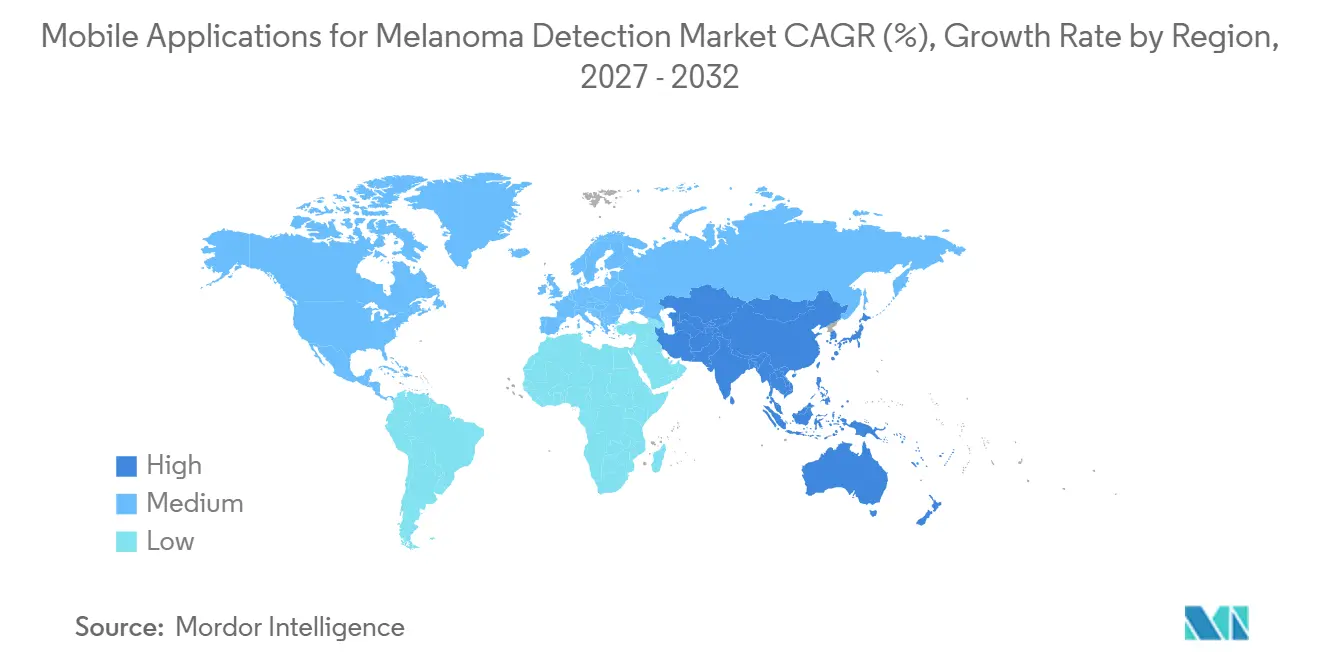
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
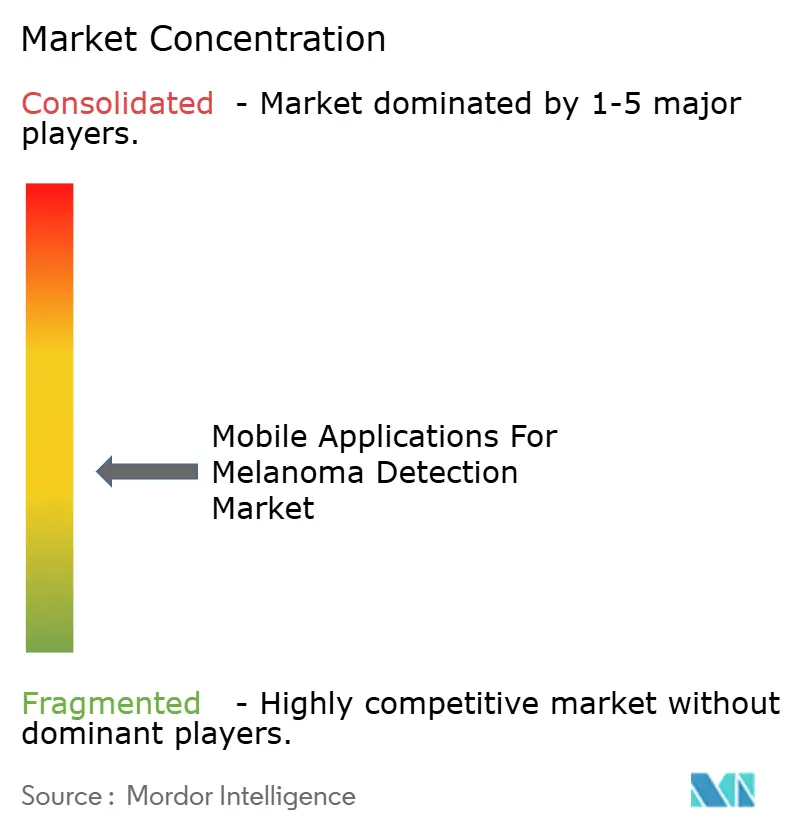
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Anwendungen zur Melanomerkennung von Mordor Intelligence
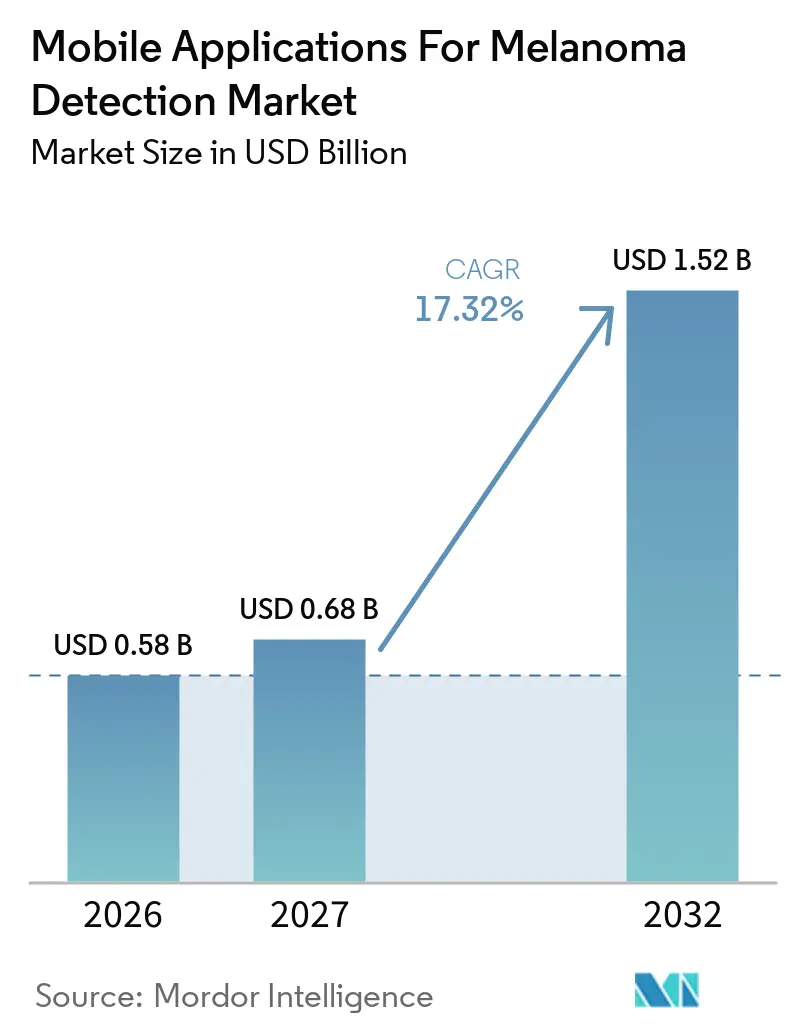
Die Marktgröße für mobile Anwendungen zur Melanomerkennung wurde im Jahr 2026 auf 0,58 Milliarden USD geschätzt und wird voraussichtlich von 0,68 Milliarden USD im Jahr 2027 auf 1,52 Milliarden USD bis 2032 wachsen, bei einer CAGR von 17,32 % während des Prognosezeitraums (2027–2032).
Wachsendes klinisches Vertrauen in künstliche Intelligenz, kontinuierliche Verbesserungen der Smartphone-Kameraoptik und dauerhafte Erstattungscodes für Telemedizin verbinden sich, um die Akzeptanz in klinische Standardabläufe voranzutreiben. Diagnostische Apps machen nach wie vor fast die Hälfte des Umsatzes aus, doch forschungsbasierte Endpunkte ziehen die schnellsten Kapitalzuflüsse an, da pharmazeutische Auftraggeber die Läsionsbildgebung in dezentralisierte onkologische Studien integrieren. Arbeitgeber-Wellnessplattformen und Krankenversicherungen betrachten die Hautuntersuchung per Smartphone als kostengünstigen, hochfrequenten Berührungspunkt, der die Behandlungskosten im Spätstadium senken kann. Gleichzeitig kombinieren Hardware-Innovatoren Optiken in Dermatoskopie-Qualität mit erklärbarer künstlicher Intelligenz, um Genauigkeitslücken bei verschiedenen Hauttönen zu schließen – ein Signal für einen Wandel von reiner Software hin zu hybriden Lösungen, die strengeren regulatorischen Anforderungen gerecht werden.
Wichtigste Erkenntnisse des Berichts
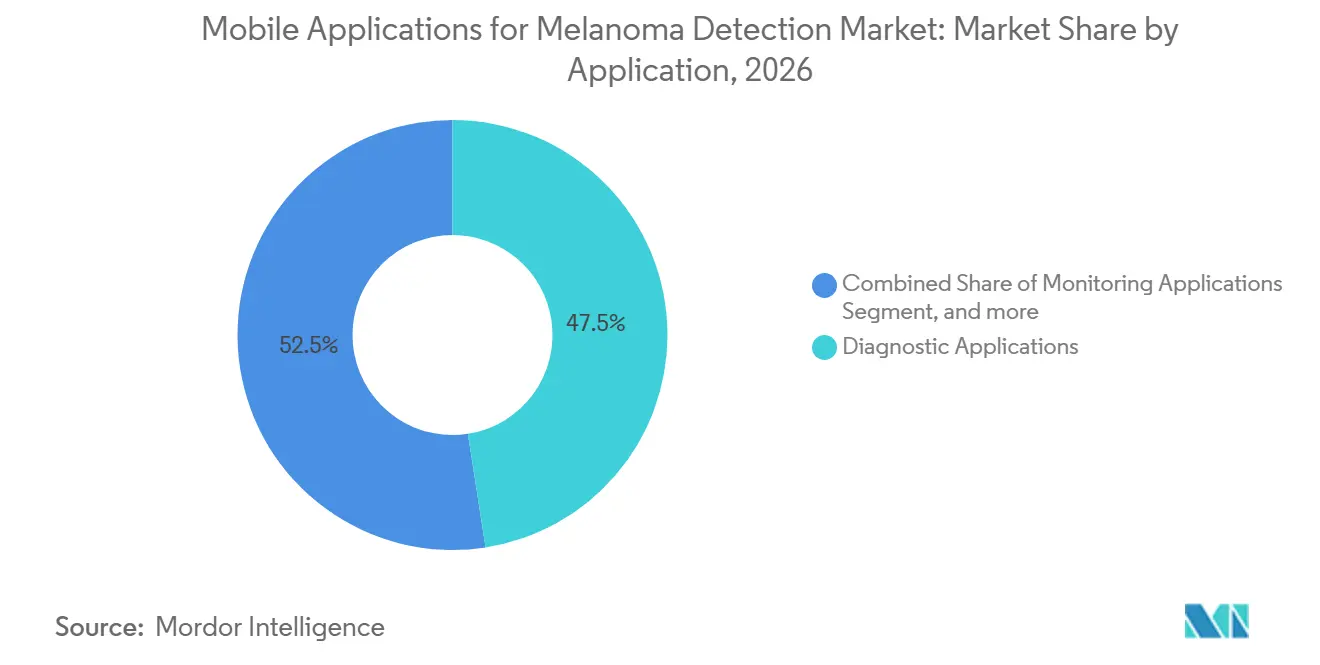
- Nach Anwendung entfiel auf verbraucherorientierte Diagnosesoftware im Jahr 2026 ein Marktanteil von 47,54 % am Markt für Melanomerkennung; für Forschungsendpunkte wird bis 2032 eine CAGR von 19,54 % prognostiziert.
- Nach Endnutzer entfielen auf Patienten und Verbraucher im Jahr 2026 52,45 % des Marktes für mobile Anwendungen zur Melanomerkennung, während pharmazeutische Unternehmen und Auftragsforschungsorganisationen voraussichtlich die höchste CAGR von 20,45 % bis 2032 aufweisen werden.
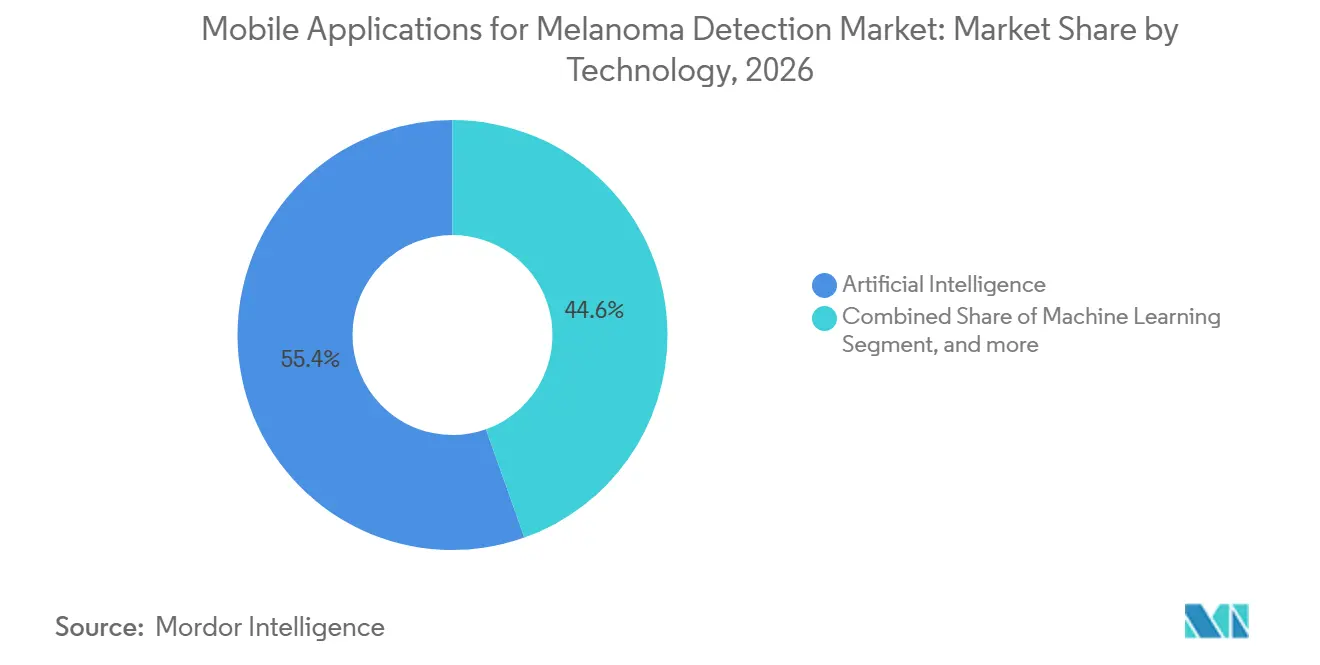
- Nach Technologie entfielen auf Plattformen mit künstlicher Intelligenz im Jahr 2026 55,43 % des Umsatzes, wobei die wearable-gestützte Bildgebung voraussichtlich mit einer CAGR von 19,77 % über 2027–2032 wachsen wird.
- Nach Geschäftsmodell führten Freemium-Angebote im Jahr 2026 mit einem Umsatzanteil von 47,65 %; Abonnementpläne sind auf dem Weg zu einer CAGR von 19,21 % bis 2032.
- Nach Geografie trug Nordamerika 42,65 % des Umsatzes im Jahr 2026 bei, während der asiatisch-pazifische Raum die schnellste CAGR von 18,54 % bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Akzeptanz mobiler Gesundheitstechnologien | +3.2% | Global, mit Schwerpunkt Asien-Pazifik und Ausstrahlungseffekten auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende weltweite Belastung durch Hautkrebs | +2.8% | Global, konzentriert in Australien, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei KI-gestützter dermatologischer Diagnostik | +2.5% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Allgegenwärtige Verfügbarkeit hochauflösender Smartphone-Kameras | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von Melanom-Anwendungen in nationale Telemedizin-Erstattungsrahmen | +1.8% | Nordamerika, EU (ausgewählte Märkte) | Mittelfristig (2–4 Jahre) |
| Ausweitung arbeitgebergeförderter digitaler Hautuntersuchungsprogramme | +1.5% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Akzeptanz mobiler Gesundheitstechnologien
Mobile Gesundheitsökosysteme verdrängen klinikzentrierte Hautuntersuchungen, indem sie eine Smartphone-basierte Triage ermöglichen, die sowohl ländlichen als auch städtischen Lebensstilen gerecht wird. Die Smartphone-Durchdringung in Asien-Pazifik überstieg 2024 73 %, und die regionale mobile Wirtschaft soll bis 2030 1 Billion USD erreichen, was Melanom-Anwendungen eine fertige Hardware-Basis verschafft. In den Vereinigten Staaten veröffentlichte Leitlinien aus dem Jahr 2024 erkannten digital erfasste Endpunkte aus der Ferne an – eine Änderung, die die Rolle validierter Bildgebungssoftware in Onkologiestudien der späten Phase festigte. Hardware-Software-Kombinationen wie FotoFinders skeen-Dermatoskop, das 2025 die MDR-Zulassung erhielt, veranschaulichen, wie Industriedesignpreise und regulatorische Genehmigungen zusammenwirken können, um eine schnelle Akzeptanz bei Anbietern zu fördern. Anbieter von betrieblichem Gesundheitsmanagement bündeln nun jährliche Hautuntersuchungen zusammen mit Angeboten zur psychischen Gesundheit oder Stoffwechseluntersuchungen, wodurch dauerhafte Nutzungsschleifen und reichhaltigere Längsschnittdatensätze entstehen.
Zunehmende weltweite Belastung durch Hautkrebs
Die Melanom-Inzidenz steigt in alternden Bevölkerungen mit hoher UV-Exposition weiter an. Die Internationale Agentur für Krebsforschung berichtete 2024, dass die altersstandarisierten Raten in Australien, Europa und Nordamerika nach wie vor am schnellsten steigen[1]. Im Jahr 2024 veröffentlichte Prognosen zur US-amerikanischen Belegschaft heben langfristige Dermatologen-Engpässe in ländlichen Landkreisen hervor und drängen Primärversorgungsnetzwerke dazu, KI-gestützte Triage einzusetzen, um Überweisungsengpässe zu vermeiden. Australien unterstützte 2025 sein eigenes Exzellenzzentrum für Melanom-Bildgebung und bestätigte damit ein staatliches Engagement für digitale Überwachung. Pharmaunternehmen beziehen sich auf diesen epidemiologischen Druck, wenn sie Budgets für mobile Biomarker bereitstellen, die Überlebensdaten ohne zusätzliche Standortbesuche anreichern können. Zusammen verstärken die Krankheitsprävalenz und die Lücken in der klinischen Kapazität die Nachfrage nach validierten smartphone-basierten Untersuchungen.
Technologische Fortschritte bei KI-gestützter dermatologischer Diagnostik
Peer-reviewed-Studien haben eine Sensitivität auf Dermatologen-Niveau nachgewiesen, wenn künstliche Intelligenz in routinemäßige Dermatoskopie-Abläufe eingebettet ist. Eine multizentrische Studie aus dem Jahr 2024 zeigte, dass algorithmische Unterstützung die Diagnosegenauigkeit verbessert und die Lesezeit verkürzt. Im Jahr 2025 erhöhten erklärbare visuelle Überlagerungen das Vertrauen der Kliniker weiter, wie zusätzliche in Nature Communications veröffentlichte Forschungsergebnisse belegen. Eine standardisierte Bewertung wurde mit dem MIDAS-Datensatz eingeführt, der 2025 von NEJM AI vorgestellt wurde und die plattformübergreifende Benchmarking-Vergleichbarkeit vereinfacht. Die US-amerikanischen Regulierungsbehörden erteilten DermaSensor im Januar 2024 die Zulassung für seine handgehaltene optisch-KI-Sonde und setzten damit einen Meilenstein, der Investoren und Anbieter beruhigt. Studien zu Haut der Fitzpatrick-Typen IV–VI unterstreichen jedoch verbleibende Lücken und veranlassen Leitlinien, die nun die Offenlegung der demografischen Zusammensetzung des Trainingsdatensatzes in jeder Einreichung vorschreiben.
Integration von Melanom-Anwendungen in nationale Telemedizin-Erstattungsrahmen
Die Zentren für Medicare und Medicaid-Dienste haben dauerhafte Codes für die asynchrone dermatologische Überprüfung und die Fernüberwachung von Patienten in den Ärztlichen Gebührenordnungen für das Kalenderjahr 2025 und das Kalenderjahr 2026 festgeschrieben[2]. Anbieter können nun bildgestützte Konsultationen abrechnen und damit einen bisher nur für Verbraucher zugänglichen Ablauf in eine erstattungsfähige Leistung umwandeln. Im November 2025 klärte die Behörde Modifikatoren und Dokumentationsregeln und beseitigte damit erhebliche administrative Unsicherheiten. Das DigiTrials-Programm des Nationalen Gesundheitsdienstes des Vereinigten Königreichs unterstützte 2024 die MyMelanoma-Studie und demonstrierte damit das Interesse öffentlicher Kostenträger an mobilen Endpunkten. Private Versicherer und selbstversicherte Arbeitgeber sind gefolgt, indem sie Läsionsuntersuchungen in Wellness-Zuschüsse integriert und laufende Pro-Mitglied-Gebühren zahlen, die den Abonnement-Schwung unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Herausforderungen bei der klinischen Validierung und Genauigkeit | -1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Datenschutz- und Cybersicherheitsvorschriften | -1.6% | Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Komplexe und divergierende globale Zulassungsverfahren | -1.4% | Global, am ausgeprägtesten bei Markteinführungen in mehreren Märkten | Langfristig (≥ 4 Jahre) |
| Variabilität der algorithmischen Leistung bei verschiedenen Hautfototypen | -1.2% | Global, ausgeprägt in Asien-Pazifik, Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Herausforderungen bei der klinischen Validierung und Genauigkeit
Eine 2024 in Nature Medicine veröffentlichte Analyse kam zu dem Schluss, dass eine behördliche Zulassung allein selten eine robuste, prospektive Validierung in realen Kohorten gewährleistet. Das Nationale Institut für Gesundheit und klinische Exzellenz schloss sich dieser Haltung in seiner frühen Nutzenbewertung von 2025 an, die eine Berichterstattung über die Wirksamkeit in Untergruppen fordert, um versteckte Verzerrungen aufzudecken[3]. Software-Rückrufe, darunter ein Fehler im Jahr 2025 in einer Anwendung zur kontinuierlichen Glukoseüberwachung, verdeutlichen die Pflichten zur Marktüberwachung nach der Zulassung. Im Jahr 2025 veröffentlichte US-amerikanische Leitlinien schreiben nun Änderungskontrollpläne vor, die dokumentieren, wie sich Algorithmen nach der Markteinführung weiterentwickeln werden. Das Fehlen branchenweiter Benchmarks für die Bildgebungsqualität erschwert weiterhin den direkten Vergleich bei der Beschaffung durch Gesundheitssysteme.
Strenge Datenschutz- und Cybersicherheitsvorschriften
Die überarbeitete Regel der Bundeshandelskommission zur Meldung von Datenschutzverletzungen im Gesundheitsbereich trat im April 2024 in Kraft und erweiterte die Meldepflichten bei Datenschutzverletzungen auf Gesundheitsanwendungen, die identifizierbare Bilder oder biometrische Daten speichern. Die Datenschutz-Grundverordnung in Europa und der Health Insurance Portability and Accountability Act in den Vereinigten Staaten schreiben Verschlüsselung, Einwilligung und Datensparsamkeit vor, was die Einhaltung der Vorschriften für kleine Entwickler aufwändiger macht. Anwendungen betten häufig Analyse-SDKs von Drittanbietern ein, die unsichtbare Datenweitergabepfade schaffen und das Durchsetzungsrisiko erhöhen. Grenzüberschreitende Datentransferbeschränkungen in Indien, China und Brasilien erfordern regional gesperrte Server und erhöhen die Komplexität der Entwicklungs- und Betriebsabläufe. Die Absicherung von Cloud-Inferenz, Edge-Speicherung und Kliniker-Dashboards gegen Ransomware erhöht die Gesamtbetriebskosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Forschungsendpunkte übertreffen VerbraucherdiagnostikForschungs-Apps repräsentierten im Jahr 2026 eine kleinere Basis, werden jedoch voraussichtlich mit einer CAGR von 19,54 % bis 2032 wachsen, angetrieben durch dezentralisierte Immuntherapiestudien, die fernerfasste Läsionsbilder als digitale Biomarker bevorzugen. Diagnosesoftware hielt im Jahr 2026 einen Marktanteil von 47,54 % am Markt für Melanomerkennung und wird der Umsatzanker bleiben, obwohl ihr Wachstum aufgrund strengerer Validierungsanforderungen langsamer ist. Überwachungstools für Hochrisikopatienten besetzen eine bescheidene Umsatznische, die sich ausweitet, da Dermatologiepraxen die anfängliche persönliche Kartierung mit Fernkontrollen kombinieren, um Kapazitäten zu schonen. Bildungs-Downloads erzeugen Reichweite, aber minimale direkte Einnahmen; stattdessen leiten sie Nutzer zu kostenpflichtigen Modulen weiter.
Die strengeren KI-Medizinprodukte-Leitlinien vom Oktober 2025 erhöhen die Evidenzschwellen, senken Barrieren für reine Verbraucher-Apps und begünstigen Plattformen, die in regulierte klinische Studien eingebettet sind. Auftraggeber finanzieren mehrarmige Bildgebungs-Teilstudien, wodurch Entwicklerkosten ausgeglichen und regulatorische Einreichungen beschleunigt werden. Die Veröffentlichung des MIDAS-Datensatzes bietet Forschungsteams einen gemeinsamen Maßstab und verkürzt dadurch Prüfzyklen. Patienten, die kostenpflichtige diagnostische Sicherheit suchen, tendieren zu Apps mit sichtbaren FDA- oder CE-Kennzeichnungen, was den kommerziellen Erfolg mit klinischer Strenge in Einklang bringt.

Nach Endnutzer:
Pharma und Auftragsforschungsorganisationen definieren die App-Validierung neuPatienten und Verbraucher machten 52,45 % des Umsatzes im Jahr 2026 aus, angetrieben durch den Komfort von Freemium-Angeboten, doch die höchste erwartete CAGR von 20,45 % entfällt auf pharmazeutische Unternehmen und Auftragsforschungsorganisationen, die nun telefonbasierte Läsionserfassung in das Protokolldesign einplanen. Gesundheitsdienstleister – darunter Dermatologen und Hausärzte – verzeichnen eine stabile Akzeptanz, müssen jedoch die Integration in elektronische Patientenakten und den Haftpflichtversicherungsschutz klären, bevor eine Masseneinführung erfolgen kann. Akademische Forscher nutzen institutionelle Lizenzen zur Erhebung von Referenzdaten, was jedoch eine kleinere Umsatzposition bleibt.
Die Medicare-Abrechnungsrichtlinien vom November 2025 erweitern die Erstattung für Anbieter und fördern die klinische Akzeptanz, doch pharmazeutische Auftraggeber schreiten schneller voran, da Bildgebungsendpunkte Standortbesuche reduzieren und die Studienreichweite in unterversorgte Postleitzahlgebiete ausweiten können. Arbeitgeber-Wellnessportale schaffen eine hybride Kategorie, die verbrauchergesteuerte Registrierung mit institutioneller Aufsicht verbindet. Akademisch-pharmazeutische Konsortien liefern externe Validierung, die Regulierungsbehörden fordern, und schließen damit einen positiven Kreislauf zwischen Evidenzgenerierung und Marktwachstum.
Nach Technologie:
Mit Wearables verknüpfte Bildgebung fordert die Dominanz der künstlichen Intelligenz herausPlattformen mit künstlicher Intelligenz hielten 55,43 % des Umsatzes im Jahr 2026, gestützt durch maschinelles Lernen zur Bilderkennung, das Läsionen in Sekunden triagiert. Dennoch wird für die wearable-gestützte Bildgebung die höchste CAGR von 19,77 % prognostiziert, da Kliniker Optiken benötigen, die Dermatoskopie-Qualität replizieren. Geräte wie FotoFinders Handyscope kombinieren magnetische Ausrichtung, polarisiertes Licht und Echtzeit-KI-Analyse in einem einzigen Arbeitsablauf und verbessern die diagnostische Genauigkeit unter variablen Lichtverhältnissen. Telemedizindienste reifen langsamer, da Erstattungs- und Arbeitsablaufstandards asynchrone Store-and-Forward-Überprüfungen bevorzugen, die mit KI-Bewertung integriert sind.
Regulatorische Leitlinien behandeln hybride Hardware-Software-Kits ähnlich wie rein digitale Produkte, doch die historische Vertrautheit mit Medizinprodukten erleichtert die Akzeptanz durch Prüfer. KI-Engines fügen Erklärbarkeitsmerkmale, Wärmekarten-Overlays und Pläne für kontinuierliches Lernen hinzu, um neue Anforderungen an die Marktüberwachung nach der Zulassung zu erfüllen. Synthetische Trainingsdaten und föderiertes Lernen zielen darauf ab, Leistungslücken bei verschiedenen Hauttönen zu verringern, was die Hardware-Software-Synergie als wahrscheinliche Erfolgsformel unterstreicht.
Nach Geschäftsmodell:
Abonnement-Bindung erodiert den Freemium-AnteilDie Freemium-Akzeptanz machte im Jahr 2026 durch virale Downloads fast die Hälfte des Umsatzes aus, doch Abonnementpläne sind auf dem Weg zu einer CAGR von 19,21 % dank wiederkehrender Zahlungen von Arbeitgebern und Versicherern. Pay-per-Scan-Preisgestaltung eignet sich für Notaufnahmen oder Apothekenkioske, skaliert jedoch moderat. Lizenzvereinbarungen mit großen Gesundheitssystemen garantieren Mindestsitzplätze und bieten vorhersehbare Einnahmen, erfordern jedoch umfangreiche Compliance-Unterstützung.
Da Wellness-Anbieter Leistungen in Single-Sign-on-Lösungen konsolidieren, fördert die Bündelpreisgestaltung für Module zu psychischer Gesundheit, Stoffwechsel und Dermatologie die Bindung an Abonnements. Freemium-Apps müssen klinische Nachweise und Kundensupport verbessern, um mehr Nutzer in kostenpflichtige Stufen zu konvertieren, doch steigende Validierungskosten komprimieren die Margen. Regulatorische Leitlinien, die die Marktüberwachung nach der Zulassung verschärfen, erhöhen den laufenden Aufwand und verstärken die Attraktivität vorhersehbarer Abonnement-Cashflows.
Geografische Analyse
Nordamerika Markt für mobile Anwendungen zur Melanomerkennung
Nordamerika trug 42,65 % des Umsatzes im Jahr 2026 bei, gestützt durch FDA-510(k)-Zulassungen und dauerhafte Medicare-Telemedizin-Codes, die es ermöglichen, per Smartphone aufgenommene Bilder als abrechenbare Leistungen abzurechnen. Die Akzeptanz in Arbeitgeber-Wellnessprogrammen ist weit fortgeschritten, und Risikokapital ist weiterhin leicht verfügbar, doch die Prüfung algorithmischer Verzerrungen verlangsamt die flächendeckende Einführung in Gemeinschaften mit höheren Anteilen der Fitzpatrick-Hauttypen IV–VI. Der von der HRSA dokumentierte Mangel an Dermatologen verstärkt das Interesse an skalierbarer Triage, insbesondere in ländlichen Landkreisen.
APAC Markt für mobile Anwendungen zur Melanomerkennung
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,54 % für 2027–2032, angetrieben durch mobile-first-Versorgungsmodelle und ein wachsendes Bewusstsein für Hautkrebs. Australiens staatlich gefördertes Bildgebungszentrum stärkt die nationale Führungsposition, während indische Start-ups von Schnittstellen in Landessprachen und lokalen Trainingsdaten profitieren, um westliche Verzerrungen zu umgehen. Unterschiedliche regulatorische Zeitpläne und eine begrenzte Zahlerinfrastruktur außerhalb Australiens und Japans dämpfen die Expansion, heben jedoch das schiere Volumen der Marktchancen nicht auf.
EMEA und Südamerika Markt für mobile Anwendungen zur Melanomerkennung
Europa verzeichnet eine stetige Akzeptanz unter den strengeren Vorschriften der Medizinprodukteverordnung. In Deutschland entwickelte Geräte, die Optik und KI vereinen, erhalten MDR-Zertifizierungen und positionieren sich als Premium-Wahl für datenschutzbewusste Kunden. Die Empfehlung von MyMelanoma durch NHS DigiTrials signalisiert die Bereitschaft öffentlicher Kostenträger; dennoch fügt die DSGVO-Konformität Kostenschichten hinzu, die den Markteintritt bei Verbrauchern verlangsamen. Aufstrebende Regionen im Nahen Osten, Afrika und Südamerika weisen eine geringe Ausgangsumsatzbasis, aber attraktive Wachstumsraten auf, da die Smartphone-Verbreitung zunimmt und Behörden des öffentlichen Gesundheitswesens UV-Expositionskampagnen starten.
Wettbewerbslandschaft
Mehr als 20 anerkannte Anbieter konkurrieren im Markt für mobile Anwendungen zur Melanomerkennung, von klinisch ausgerichteten Unternehmen wie DermaSensor und MetaOptima bis hin zu Massenmarkt-Anwendungen wie SkinVision und Miiskin. Vertikale Integration ist erkennbar, da FotoFinder Dermatoskope mit seiner proprietären künstlichen Intelligenz bündelt und damit sowohl Gerätemargen als auch Software-Annuitäten sichert. Indische Herausforderer wie CureSkin und Coralai differenzieren sich durch Training auf dunkleren Hauttönen und durch Unterstützung in Regionalsprachen und gewinnen in Asien-Pazifik an Bedeutung.
Strategische Maßnahmen konzentrieren sich auf erklärbare künstliche Intelligenz, föderiertes Lernen für den Datenschutz und Konnektoren für elektronische Patientenakten, die manuelle Upload-Schritte für Kliniker reduzieren. Pharma-Auftragsforschungsorganisations-Allianzen verlagern Cashflows hin zu B2B-Verträgen, die Validierungsstudien finanzieren und das Start-up-Risiko für Entwickler senken. Die im Oktober 2025 von der FDA finalisierten Leitlinien erhöhen den Dokumentationsaufwand, begünstigen etablierte Unternehmen mit Compliance-Teams und veranlassen kleinere Anwendungen, Fusionen oder Lizenzierungsausgänge zu suchen. Benchmark-Datensätze wie MIDAS fördern Transparenz, schärfen Leistungsvergleiche und beschleunigen die natürliche Konsolidierung.
Marktführer im Bereich mobile Anwendungen zur Melanomerkennung
-
SkinVision
-
Skin Analytics
-
MetaOptima (MoleScope)
-
FotoFinder
-
Miiskin
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Anwendungen zur Melanomerkennung Unternehmen in diesem Bericht
- 3Derm Systems
- Coralai
- CureSkin
- DermaCompare
- Dermalyser
- DermaSensor
- DermTech
- FotoFinder � Moleanalyzer Pro
- Map My Mole
- MelApp
- Miiskin
- Mole Detective
- MoleScope (MetaOptima)
- Nomela (Moletest)
- Skin Analytics (DERM)
- SkinIO
- SkinScan (TeleSkin)
- SkinVision
- SpotMole Plus
- UMSkinCheck
Neueste Industrielle Entwicklungen in Markt für mobile Anwendungen zur Melanomerkennung
- Dezember 2025: Medical Care Technologies Inc. brachte eine KI-gestützte Plattform zur Wund- und Hautüberwachung auf den Markt. Das Unternehmen hat sich strategisch mit Derm Foundation, einem von Google unterstützten vortrainierten dermatologischen Bildgebungsmodell, ausgerichtet, was es der Anwendung ermöglicht, sich schnell zu einem der zugänglichsten Frühwarntools für Melanome, Infektionsrisiken und chronische Wundverschlechterung direkt vom Smartphone aus zu entwickeln.
- Januar 2024: DermaSensor erhielt die FDA-510(k)-Zulassung für seine handgehaltene optisch-KI-Sonde zur Untersuchung auf Melanome, Basalzellkarzinome und Plattenepithelkarzinome und erschloss damit US-amerikanische klinische Kanäle.
Berichtsumfang des globalen Marktes für mobile Anwendungen zur Melanomerkennung
Gemäß dem Berichtsumfang sind mobile Anwendungen zur Melanomerkennung Softwaretools, die entwickelt wurden, um Hautläsionen mithilfe von Smartphone-Kameras zu analysieren. Sie unterstützen Nutzer bei der Identifizierung potenzieller Melanomzeichen durch Bildanalyse und Algorithmen. Diese Anwendungen zielen darauf ab, die Früherkennung zu verbessern und eine rechtzeitige medizinische Konsultation zu fördern.
Der Marktbericht über mobile Anwendungen zur Melanomerkennung ist segmentiert nach Anwendung (Diagnostik, Überwachung, Bildung, Forschung und sonstige Anwendungen), Endnutzer (Gesundheitsdienstleister, Patienten/Verbraucher, Forscher/Akademiker, pharmazeutische Unternehmen/Auftragsforschungsorganisationen und sonstige Endnutzer), Technologie (KI, maschinelles Lernen, Bilderkennung, mit Wearables verknüpfte Bildgebung und Telemedizin), Geschäftsmodell (Freemium, Abonnement und Pay-per-Scan/Lizenz) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Diagnostische Anwendungen |
| Überwachungsanwendungen |
| Bildungsanwendungen |
| Forschungsanwendungen |
| Sonstige Anwendungen |
| Gesundheitsdienstleister |
| Patienten / Verbraucher |
| Forscher und Akademiker |
| Pharmazeutische Unternehmen und Auftragsforschungsorganisationen |
| Sonstige Endnutzer |
| Künstliche Intelligenz |
| Maschinelles Lernen |
| Bilderkennung |
| Mit Wearables verknüpfte Bildgebung |
| Telemedizinlösungen |
| Freemium |
| Abonnement |
| Pay-per-Scan / Lizenz |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Diagnostische Anwendungen | |
| Überwachungsanwendungen | ||
| Bildungsanwendungen | ||
| Forschungsanwendungen | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Gesundheitsdienstleister | |
| Patienten / Verbraucher | ||
| Forscher und Akademiker | ||
| Pharmazeutische Unternehmen und Auftragsforschungsorganisationen | ||
| Sonstige Endnutzer | ||
| Nach Technologie | Künstliche Intelligenz | |
| Maschinelles Lernen | ||
| Bilderkennung | ||
| Mit Wearables verknüpfte Bildgebung | ||
| Telemedizinlösungen | ||
| Nach Geschäftsmodell | Freemium | |
| Abonnement | ||
| Pay-per-Scan / Lizenz | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobile Anwendungen zur Melanomerkennung im Jahr 2026?
Die Marktgröße für mobile Anwendungen zur Melanomerkennung beläuft sich im Jahr 2026 auf 0,58 Milliarden USD.
Welche CAGR wird für mobile Melanom-Apps bis 2032 erwartet?
Der Markt wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 17,32 % wachsen.
Welches Anwendungssegment wächst am schnellsten?
Forschungsendpunkte, die in dezentralisierten klinischen Studien eingesetzt werden, werden bis 2032 voraussichtlich eine CAGR von 19,54 % aufweisen.
Warum gilt Asien-Pazifik als die attraktivste Wachstumsregion?
Hohe Smartphone-Verbreitung und mobile-first-Gesundheitsinfrastruktur werden voraussichtlich eine CAGR von 18,54 % für die Region von 2027 bis 2032 antreiben.
Wie überholen Abonnements Freemium-Modelle?
Arbeitgeber und Versicherer kaufen wiederkehrenden Zugang und treiben den Abonnementumsatz auf eine CAGR von 19,21 %, während Freemium-Margen unter strengeren Validierungsregeln enger werden.
Welche regulatorische Änderung betrifft neue Marktteilnehmer am stärksten?
Die im Oktober 2025 von der FDA finalisierten Leitlinien zu KI-gestützter Software als Medizinprodukt erhöhen die Anforderungen an Validierung und Marktüberwachung nach der Zulassung und steigern damit die Markteintrittskosten.