
Größe und Marktanteil des Mammographiemarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 89.43 Millionen US-Dollar |
| Marktgröße (2027) | 96.07 Millionen US-Dollar |
| Marktgröße (2032) | 137.41 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.42 % |
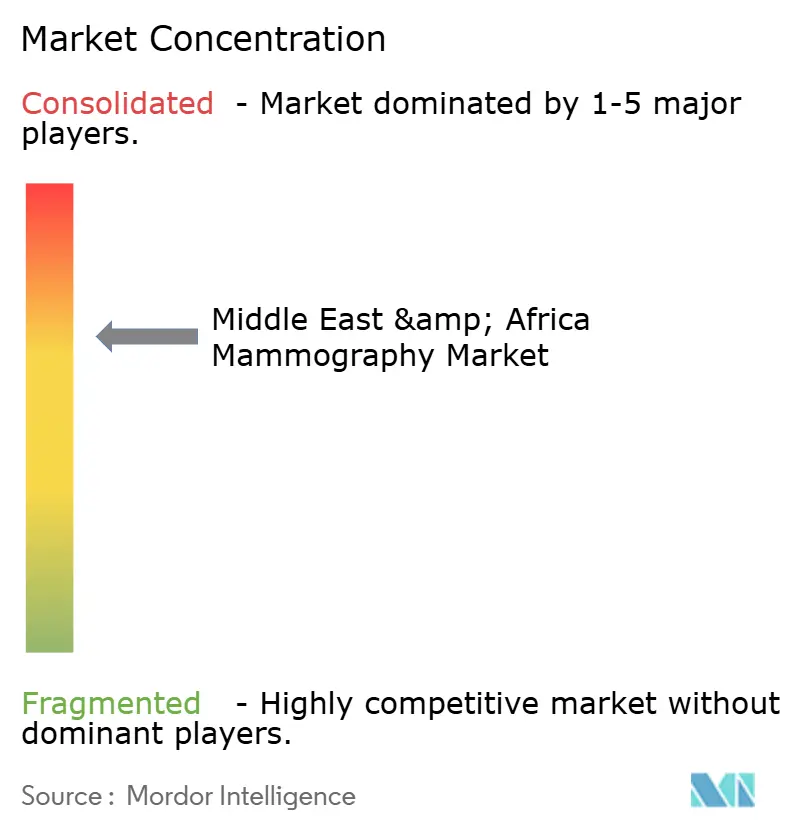
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Mammographiemarkts im Nahen Osten und Afrika von Mordor Intelligence
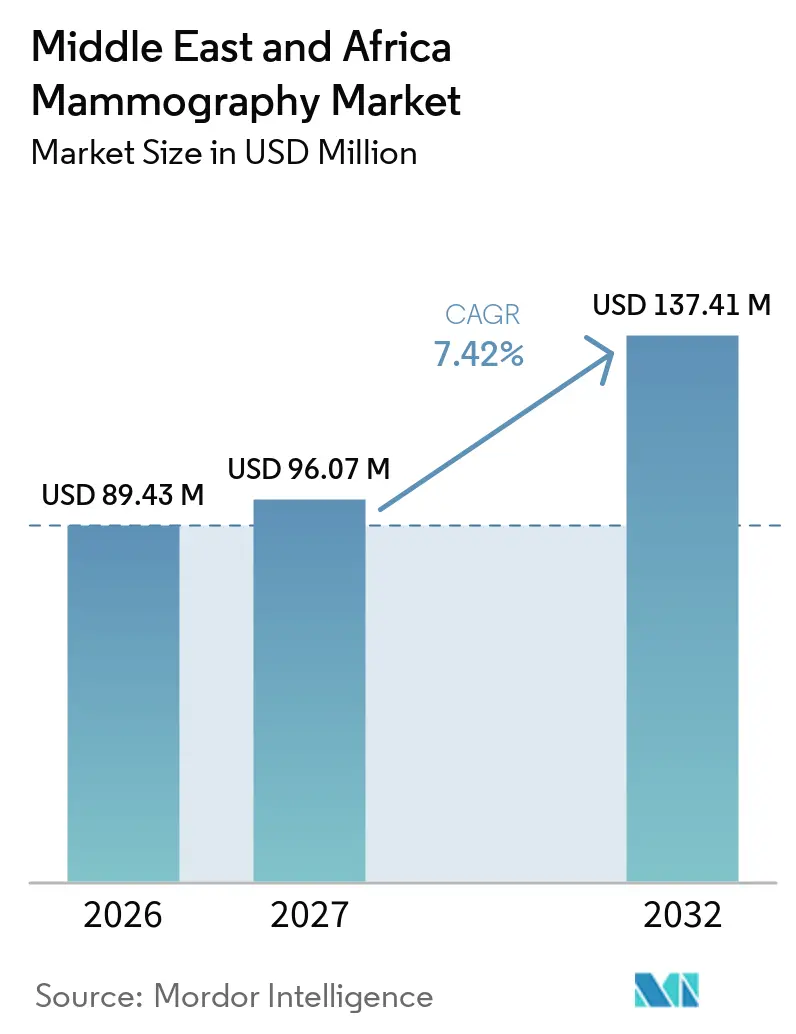
Die Größe des Mammographiemarkts im Nahen Osten und Afrika wurde 2026 auf 89,43 Millionen USD geschätzt und soll von 96,07 Millionen USD im Jahr 2027 auf 137,41 Millionen USD bis 2032 wachsen, bei einem CAGR von 7,42 % während des Prognosezeitraums (2027–2032).
Erhöhte staatliche Ausgaben für präventive Onkologie, eine rasche Umstellung von analoger auf digitale Bildgebung sowie die wachsende Brustkrebslast in der Region bilden gemeinsam die Grundlage dieses Wachstums. Digitalsysteme dominieren bereits bei Neuinstallationen, doch Brusttomosynthese-3-D-Geräte verbreiten sich schnell, da Anbieter eine höhere Krebserkennungsempfindlichkeit für Patientinnen mit dichtem Brustgewebe anstreben. Krankenhausnetzwerke bleiben die wichtigsten Käufer, doch spezialisierte Diagnosezentren expandieren am schnellsten, da politische Entscheidungsträger einen dezentralisierten Screening-Zugang fördern. Die Wettbewerbspositionierung hängt von KI-gestützten Arbeitsabläufen und herstellerfinanzierten Leasingmodellen ab, die die anfänglichen Kapitalanforderungen senken.
Wichtigste Erkenntnisse des Berichts
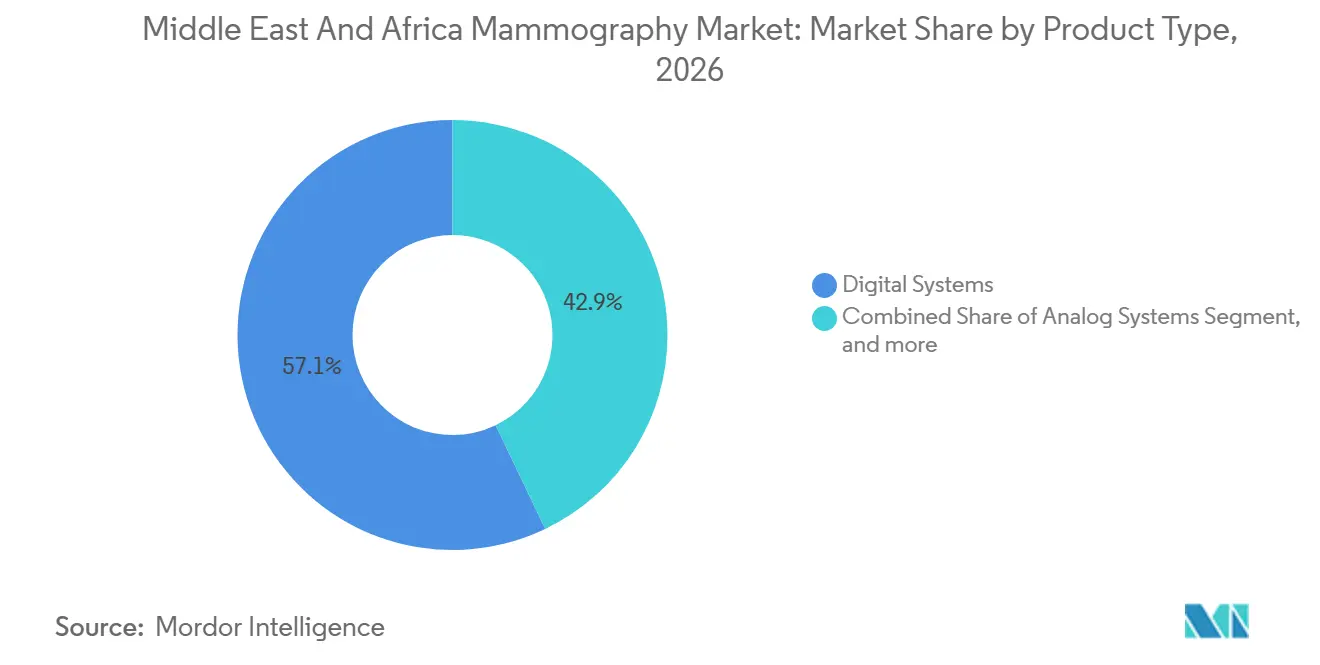
- Nach Produkttyp hielten Digitalsysteme im Jahr 2026 einen Marktanteil von 57,14 % am Mammographiemarkt im Nahen Osten und Afrika, während Brusttomosynthese-3-D-Systeme bis 2032 den schnellsten CAGR von 8,15 % verzeichnen werden.
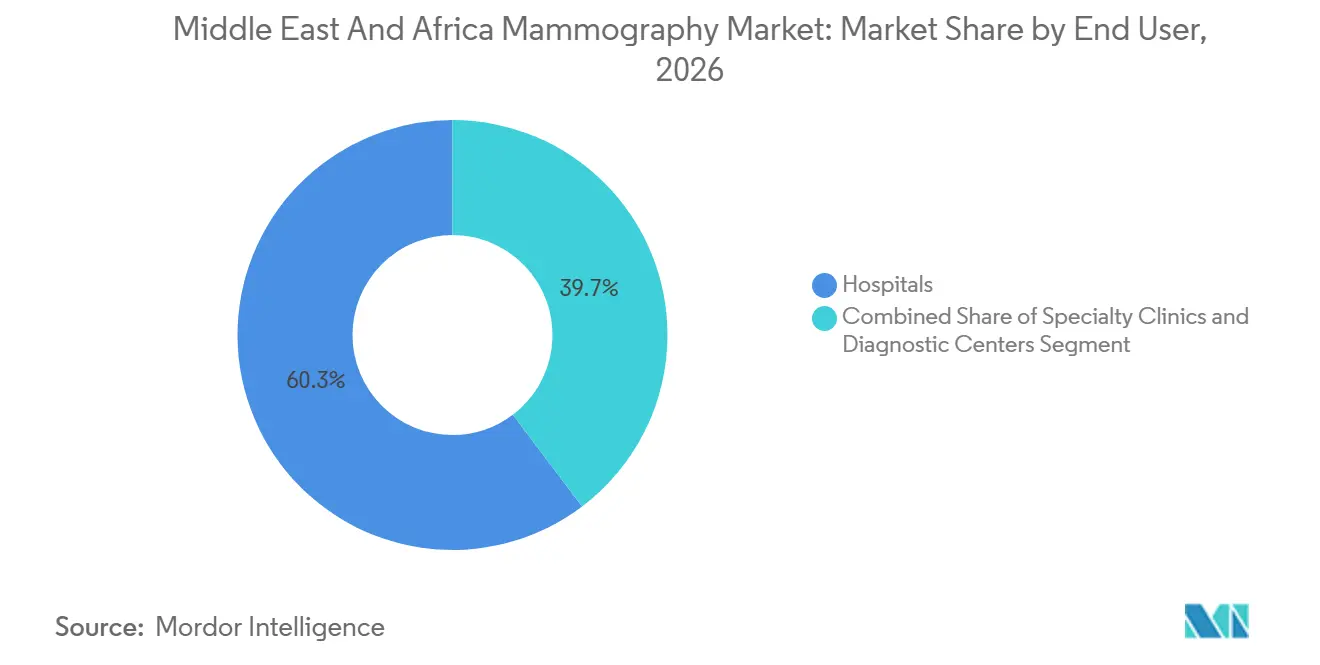
- Nach Endnutzer entfielen 2026 60,35 % der Marktgröße des Mammographiemarkts im Nahen Osten und Afrika auf Krankenhäuser, während Diagnosezentren zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 8,21 % wachsen werden.
- Nach Geografie führten die Länder des Golf-Kooperationsrats (GCC) 2026 mit einem Umsatzanteil von 52,35 %; Südafrika soll bis 2032 mit einem CAGR von 8,52 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Brustkrebsinzidenz bei Frauen im Nahen Osten | 2.10% | GCC-Länder, Nordafrika | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel von Analogsystemen zu 3-D-Tomosynthesesystemen | 1.80% | GCC, städtische Zentren Südafrikas | Kurzfristig (≤ 2 Jahre) |
| Staatlich und durch NGOs finanzierte Screening-Kampagnen | 1.50% | Marokko, Saudi-Arabien, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| GCC-weite KI-Teleradiologie-Erstattungspilotprojekte | 1.20% | GCC-Länder | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Niedrigdosis-CESM in Kliniken der Ölindustrie | 0.80% | Einrichtungen des GCC-Ölsektors | Mittelfristig (2–4 Jahre) |
| Herstellerfinanziertes Leasing senkt Investitionskosten für private Standorte | 0.60% | Subsahara-Afrika, kleinere Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Brustkrebsinzidenz bei Frauen im Nahen Osten
Die altersstandardisierte Brustkrebsinzidenz im MENA-Block stieg zwischen 1990 und 2019 um 90,9 % auf 37,5 pro 100.000 Frauen, und die Erkrankung tritt etwa ein Jahrzehnt früher auf als in westlichen Ländern. Die Prävalenz von Diabetes, städtische Lebensstiländerungen und spätere Geburten erhöhen das Risiko und zwingen die Behörden, das Screening über die traditionelle Altersgruppe der 50- bis 69-Jährigen hinaus auszuweiten. GCC-Register zeigen, dass katarische Staatsangehörige und Expatriates eine höhere Inzidenz aufweisen als saudi-arabische Staatsangehörige, was verdeutlicht, wie rasche sozioökonomische Übergänge mit der Krankheitsepidemologie zusammenwirken. Die zunehmende Belastung zwingt die Ministerien, zusätzliche Mammographiekapazitäten zu sichern, was stabile Beschaffungspipelines sowohl im stationären als auch im ambulanten Bereich katalysiert.
Rascher Wechsel von Analogsystemen zu 3-D-Tomosynthesesystemen
Die digitale Brusttomosynthese (DBT) verbessert die Erkennung invasiver Karzinome um 20–65 % im Vergleich zu 2-D-Film und reduziert gleichzeitig die Rückrufquoten während mehrjähriger Screening-Zyklen. Diese klinischen Vorteile kommen bei Patientinnen mit dichtem Brustgewebe, die bei Frauen im Nahen Osten häufig vorkommen, besonders zum Tragen und beschleunigen die Kapitalbudgets für 3-D-Aufrüstungen. Anbieter integrieren nun KI-Triagetools; GE HealthCares Pristina Via integriert gleichzeitige Lesealgorithmen, die verdächtige Läsionen innerhalb bestehender PACS-Workflows markieren[1]. Einrichtungen, die DBT als Standard der Versorgung vermarkten, berichten von einer höheren Patientenbindung, was signalisiert, dass Bildqualitätsunterschiede zunehmend die Preisunterschiede gegenüber älteren 2-D-Geräten überwiegen.
Staatlich und durch NGOs finanzierte Screening-Kampagnen
Marokkos nationales Brustkrebsscreening-Programm steigerte die jährliche Abdeckung von 10,4 % im Jahr 2014 auf 28,8 % im Jahr 2023, trotz Mangels an Fachkräften und Ausrüstung. Das seit 2002 laufende Programm Saudi-Arabiens erweitert weiterhin seine Flotte mobiler Einheiten, um geografische Barrieren zu überwinden, doch kulturelle Zurückhaltung schränkt die Beteiligung in ländlichen Provinzen ein. Die Vereinigten Arabischen Emirate veranschaulichen verbleibende Lücken: 68 % der anspruchsberechtigten Frauen unterziehen sich selten einer Mammographie, obwohl das Bewusstsein hoch ist, was den Bedarf an gleichzeitigen Aufklärungs- und Zugangsinitiativen unterstreicht. Mehrstakeholder-Kampagnen verankern vorhersehbare Ersatzzyklen für Digitalsysteme und setzen gleichzeitig Qualitätsstandards, die private Anbieter nachahmen.
GCC-weite KI-Teleradiologie-Erstattungspilotprojekte
Saudi-arabische und emiratische Versicherer erstatten nun KI-gestützte Befundungen im Rahmen von Pilottarifen, was die Krebserkennungsempfindlichkeit im Vergleich zur ungestützten radiologischen Beurteilung um bis zu 21 % steigert. Die Pilotprojekte mildern den Radiologenengpass und unterstützen die nächtliche Abdeckung durch grenzüberschreitende Teleradiologie, sodass kleinere Golfmärkte auf in Dubai oder Riad zentralisiertes Fachwissen zurückgreifen können. Qualitätskennzahlen aus diesen Programmen beeinflussen die Beschaffung und begünstigen DBT-Systeme, die mit FDA-zugelassener KI-Software gebündelt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten von DBT-Geräten | –1.3% | Subsahara-Afrika, kleinere GCC-Märkte | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Strahlendosis und begrenzte Erstattung von Folgeuntersuchungen | –0.9% | Konservative Regionen, kostensensible Märkte | Langfristig (≥ 4 Jahre) |
| Mangel an weiblichen Mammographietechnikerinnen | –0.8% | Saudi-Arabien, konservative Regionen | Langfristig (≥ 4 Jahre) |
| Schlechte PACS/EHR-Interoperabilität für CAD-KI-Ausgaben | –0.7% | Gesundheitssysteme mit veralteter IT | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten von DBT-Geräten
DBT-Hardwarepreise übersteigen 300.000 USD und belasten die Budgets von Kreiskrankenhäusern, die zudem mit Währungsvolatilität und Einfuhrzöllen konfrontiert sind. Herstellerfinanzierte Leasingverträge erleichtern zwar die Hürden, beinhalten jedoch jährliche Serviceverträge, die die Lebenszykluskosten erhöhen. Begrenzte technische Expertise im Land verlängert Ausfallzeiten, was einige Betreiber dazu veranlasst, analoge Reservesysteme für Redundanzzwecke beizubehalten – eine Praxis, die die vollständige digitale Umstellung verlangsamt.
Mangel an weiblichen Mammographietechnikerinnen
Kulturelle Normen in Saudi-Arabien, Kuwait und Teilen Nordafrikas schreiben weibliche Technikerinnen für die Brustbildgebung vor, doch die regionale Ausbildungspipeline bildet weit weniger Frauen aus, als die Nachfrage erfordert[2]. Personalengpässe treiben die Löhne in die Höhe und schränken die Betriebszeiten ein, was den Durchsatz selbst dort begrenzt, wo Geräte verfügbar sind. Einrichtungen erkunden Teilzeitpläne und bereichsübergreifende Schulungsprogramme, doch strenge Qualitätssicherungsprotokolle im Rahmen des Mammography Quality Standards Act verlangen zertifiziertes Personal und schränken die Flexibilität ein[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Digitale Dominanz treibt den Übergang zur Tomosynthese voranDigitalsysteme sicherten sich 2026 einen Marktanteil von 57,14 % am Mammographiemarkt im Nahen Osten und Afrika, was unterstreicht, wie Konnektivität, Dosiseffizienz und PACS-Integration analoge Alternativen verdrängt haben. Das Segment profitiert von mehrjährigen Ersatzmandaten, die mit Qualitätssicherungsprotokollen übereinstimmen und einen stabilen Upgrade-Zyklus der installierten Basis verankern. Gleichzeitig verzeichnen Brusttomosynthese-3-D-Geräte einen CAGR von 8,15 %, da Kliniker der volumetrischen Bildgebung Vorrang einräumen, um kleine invasive Läsionen zu erkennen, die in dichtem Gewebe verborgen sind. Krankenhäuser, die die digitale Brusttomosynthese einsetzen, verzeichnen niedrigere Rückrufquoten beim Community-Screening und reduzieren damit ungeplante Diagnosekosten, die bei 2-D-Arbeitsabläufen häufig auftraten.
Der technologische Wandel katalysiert auch den Einsatz von KI-Zusatzmodulen, die es Einrichtungen ermöglichen, Fälle zu priorisieren und die Arbeitsbelastung von Radiologen zu optimieren. Fujifilms Amulet Sophinity, das auf der Arab Health 2025 vorgestellt wurde, integriert Dual-Energie-CESM und automatisierte Positionierungssoftware, um die Scanzeit zu verkürzen und den Patientenkomfort zu verbessern. Im Prognosezeitraum wird die Marktgröße des Mammographiemarkts im Nahen Osten und Afrika für 3-D-Systeme voraussichtlich um 19,1 Millionen USD zunehmen, was den Wettlauf von Krankenhäusern und Diagnosezentren widerspiegelt, um mit der aufkommenden Erstattung für fortschrittliche Screening-Pakete Schritt zu halten. Analogsysteme befinden sich weiterhin im Abschwung, obwohl ausgewählte ländliche Programme Filmgeräte dort einsetzen, wo die Stromversorgung unsicher ist, und Bilder in regionalen Zentren per Kurier ausgewertet werden.

Nach Endnutzer:
Krankenhäuser führen, während Diagnosezentren beschleunigenKrankenhäuser trugen 2026 60,35 % zur Marktgröße des Mammographiemarkts im Nahen Osten und Afrika bei und nutzten dabei eingebettete onkologische Behandlungspfade und integrierte Überweisungskanäle. Multidisziplinäre Teams ermöglichen sofortige Biopsie- und Operationsplanung und stärken die Präferenz der Kliniker für Krankenhäuser bei komplexen Nachsorgeanforderungen. Dennoch verzeichnen Diagnosezentren bis 2032 einen CAGR von 8,21 %, angetrieben durch günstige städtische Standorte, kürzere Wartezeiten und ein maßgeschneidertes Kundenerlebnis, das spa-ähnliche Einrichtungen und verlängerte Abendöffnungszeiten umfasst.
Der Aufstieg von Einzellösungsketten spiegelt breitere Trends zur Privatisierung der Primärversorgung in den GCC-Ländern, Ägypten und Kenia wider. Unabhängige Zentren nutzen digitale Portale, die Berichte direkt auf die Mobiltelefone der Patienten übermitteln – ein Service, der von digital versierten Bevölkerungsgruppen zunehmend nachgefragt wird. Mobile Mammographiefahrzeuge, die häufig von öffentlich-privaten Konsortien betrieben werden, erweitern die Versorgung in abgelegenen Bezirken und Industriestandorten; die Flottenauslastungsraten stiegen nach den durch COVID-19 verursachten Screening-Rückständen, die geografische Ungleichheiten aufzeigten. Im Ausblick werden Krankenhäuser die Führung bei der Komplexversorgung behalten, aber das Wachstum der Einschreibungen im Rahmen des saudischen Nationalen Krankenversicherungsgesetzes könnte routinemäßige Screenings zu kosteneffizienten eigenständigen Einheiten umlenken.
Geografische Analyse
Mammographie-Markt im GCC und Südafrika
Der GCC-Block hielt 2026 einen Umsatzanteil von 52,35 %, da einheitliche Agenden für die digitale Gesundheitsversorgung und gebündelte Beschaffungsmaßnahmen die Einführung hochwertiger Systeme beschleunigten. Herstellerallianzen mit betriebsinternen Kliniken der Ölindustrie bieten Testumgebungen für Erstanwender von CESM und KI-gestützter Triage – Innovationen, die sich anschließend auf öffentliche Krankenhäuser ausbreiten. In Südafrika stellt das Gesetz zur nationalen Krankenversicherung die präventive Diagnostik in den Mittelpunkt der Systemreform; die Investitionsausgaben für Mammographie im öffentlichen Sektor werden bis 2032 voraussichtlich jährlich um 8,52 % wachsen, da öffentliche Ausschreibungen die Gerätebeschaffung konsolidieren.
Mammographie-Markt in Afrika
Die Märkte der übrigen Region wachsen ungleichmäßig. Marokko und Tunesien führen nationale Screening-Initiativen durch, sehen sich jedoch weiterhin mit Beteiligungslücken konfrontiert, die dazu führen, dass die Raten für Spätpräsentationen hartnäckig hoch bleiben. Äthiopien und Tansania kämpfen mit infrastrukturellen Defiziten; Teleimaging-Pilotprojekte im frankophonen Westafrika verdeutlichen das Potenzial, doch Bandbreite und Schulung bleiben Engpassfaktoren. Aufkommende öffentlich-private Allianzen zielen darauf ab, Probleme der letzten Meile durch gebündelte mobile Einheiten und Cloud-PACS-Abonnements zu lösen, die in lokaler Währung zahlbar sind – ein Modell, das besonders attraktiv ist, wo Währungsschwankungen dollardenominierte Budgets aufzehren.
Wettbewerbslandschaft
Das Wettbewerbsumfeld ist mäßig fragmentiert und wird von Hologic, Siemens Healthineers und GE HealthCare angeführt, die jeweils KI-Suiten, ergonomische Gantry-Designs und mehrjährige Serviceverträge integrieren, um Kunden zu binden. Hologics Nachhaltigkeitsbericht 2023 enthält Ziele für eine CO₂-neutrale Fertigung, die mit den GCC-Beschaffungsrichtlinien resonieren, die Offenlegungen zur grünen Lieferkette erfordern. Siemens Healthineers nutzt seine syngo Carbon Enterprise-Imaging-Plattform, um Mammographie mit Kardiologie- und Onkologie-PACS-Modulen zu bündeln und so die Kundenbindung in Krankenhausgruppen zu stärken.
Die Zusammenarbeit von GE HealthCare mit RadNet konzentriert sich auf SmartTechnology-Toolsets, die KI-Inferenz an den Rand verlagern und so Cloud-Latenz und Datensouveränitätsbedenken reduzieren, die in Saudi-Arabien weit verbreitet sind. AGFA HealthCare verfügt zwei Jahre in Folge über den führenden PACS-Marktanteil – eine Position, die eine nahtlose Integration von CAD-Modulen von Drittanbietern für Kunden ermöglicht, die auf die digitale Brusttomosynthese umsteigen. Regionale Anbieter wie Trivitron und Allengers konkurrieren aggressiv über den Preis und bieten häufig hybride Analog-Digital-Pakete für Einrichtungen an, die nicht vollständig migrieren können, aber schrittweise Bildqualitätsverbesserungen anstreben.
Herstellerfinanziertes Leasing gewinnt an Bedeutung, wo CapEx-Obergrenzen eng sind; Zahlungspläne, die auf die Cashflows von Screening-Programmen abgestimmt sind, senken Adoptionsbarrieren und sichern gleichzeitig wiederkehrende Serviceeinnahmen. Spezialisten für mobile Mammographie kooperieren mit Ölunternehmen und NGOs, um abgelegene Standorte zu erreichen, und richten Thin-Client-PACS-Knoten ein, die mit stadtbasierten Auswertzentren verbunden sind. Im gesamten Prognosezeitraum wird sich die Wettbewerbsdifferenzierung zunehmend um KI-Validierungsdatensätze konzentrieren, die auf lokalen Bevölkerungsgruppen generiert wurden – eine Anforderung, die Regulierungsbehörden beginnen, in Ausschreibungsunterlagen zu kodifizieren.
Marktführer im Bereich Mammographie im Nahen Osten und Afrika
-
Metaltronica SpA
-
Siemens Healthineers
-
Koninklijke Philips NV
-
Hologic Inc.
-
Fujifilm Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mammographie-Markt im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Hologic
- Siemens Healthineers
- GE Healthcare
- Fujifilm Holdings Corp.
- Canon
- Koninklijke Philips
- Agfa-Gevaert
- Metaltronica
- Konica Minolta
- Planmed
- iCAD Inc.
- RadNet Inc.
- Allengers Medical Systems
- Mindray Bio-Medical Electronics
- Trivitron Healthcare
- Carestream Health
- Shimadzu
- Dilon Technologies
- Esaote
- United Imaging Healthcare
Neueste Industrielle Entwicklungen in Mammographie-Markt im Nahen Osten und Afrika
- Januar 2025: Lunit unterzeichnete einen Fünfjahresvertrag mit der Abu Dhabi Health Services Company (SEHA) zur Einführung von Lunit INSIGHT MMG in 14 Krankenhäusern und 70 Kliniken mit mehr als 3.000 Betten.
- April 2024: Die Radiologische Gesellschaft Nordamerikas (RSNA) erweiterte ihr Global Learning Center-Programm auf Südafrika und Tansania und bietet dreijährige gemischte Lehrpläne an, die praktisches Mammographie-Training umfassen.
Berichtsumfang des Mammographiemarkts im Nahen Osten und Afrika
Gemäß dem Umfang des Berichts bezieht sich Mammographie auf eine standardmäßige Diagnose- und Screening-Technik, die zur Untersuchung von Brustgewebe auf das Vorhandensein eines bösartigen Tumors eingesetzt wird. Das Verfahren umfasst den Einsatz von Niedrigenergie-Röntgenstrahlen zur Früherkennung von Brustkrebs.
Der Mammographiemarkt im Nahen Osten und Afrika ist segmentiert nach Produkttyp (Digitalsysteme, Analogsysteme, Brusttomosynthese, Filmscreensysteme und andere Produkttypen), Endnutzer (Krankenhäuser, Fachkliniken und Diagnosezentren) sowie Geografie (GCC, Südafrika und übriger Naher Osten und Afrika). Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Digitalsysteme |
| Analogsysteme |
| Brusttomosynthese (3-D) |
| Sonstige Produkttypen |
| Krankenhäuser |
| Fachkliniken |
| Diagnosezentren |
| Golf-Kooperationsrat (GCC) |
| Südafrika |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Digitalsysteme |
| Analogsysteme | |
| Brusttomosynthese (3-D) | |
| Sonstige Produkttypen | |
| Nach Endnutzer | Krankenhäuser |
| Fachkliniken | |
| Diagnosezentren | |
| Geografie | Golf-Kooperationsrat (GCC) |
| Südafrika | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Mammographiemarkt im Nahen Osten und Afrika?
Die Größe des Mammographiemarkts im Nahen Osten und Afrika soll 2027 96,07 Millionen USD erreichen und mit einem CAGR von 7,42 % wachsen, um bis 2032 137,41 Millionen USD zu erreichen.
Wie schnell wachsen Brusttomosynthese-3-D-Systeme in der Region?
Das Segment expandiert mit einem erwarteten CAGR von 8,15 % bis 2032, da Einrichtungen eine höhere Erkennungsempfindlichkeit für invasiven Krebs anstreben.
Wer sind die wichtigsten Akteure im Mammographiemarkt im Nahen Osten und Afrika?
Metaltronica SpA, Siemens Healthineers, Koninklijke Philips NV, Hologic Inc. und Fujifilm Holdings Corporation sind die wichtigsten Unternehmen, die im Mammographiemarkt im Nahen Osten und Afrika tätig sind.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Südafrika führt mit einer prognostizierten CAGR von 8,52 %, unterstützt durch Reformen der nationalen Krankenversicherung, die der Früherkennung Priorität einräumen.