
Marktgröße und Marktanteil für Mikroalgen in Düngemitteln
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 14.84 Milliarden US-Dollar |
| Marktgröße (2031) | 23.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikroalgen in Düngemitteln von Mordor Intelligence
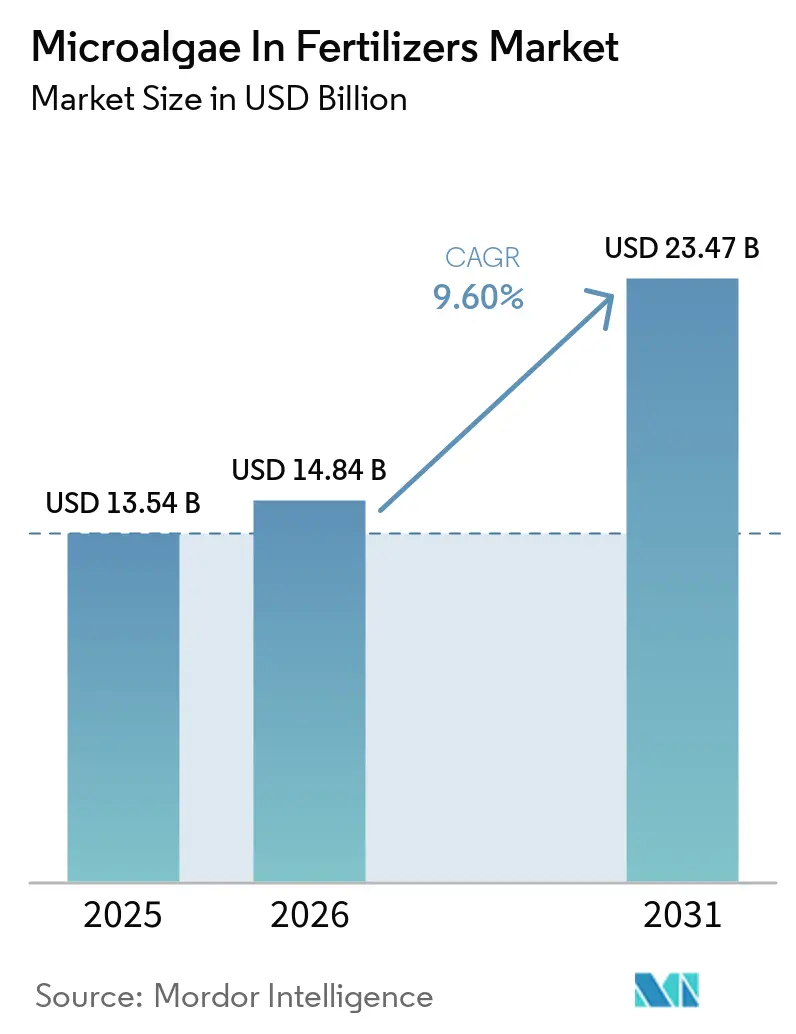
Die Marktgröße für Mikroalgen in Düngemitteln wurde im Jahr 2025 auf 13,54 Milliarden USD geschätzt und soll von 14,84 Milliarden USD im Jahr 2026 auf 23,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,60 % von 2026 bis 2031. Regulatorische Maßnahmen, die biologische Inputs begünstigen, stetige Fortschritte bei Hochdurchsatz-Photobioreaktoren sowie das wachsende Investoreninteresse an zirkulären Geschäftsmodellen halten die Nachfrage auf einem Aufwärtskurs. Die beschleunigte Zulassung von zwanzig Algenarten für den landwirtschaftlichen Einsatz in Europa beseitigte eine Compliance-Last von 10,8 Millionen USD und signalisierte einen klaren politischen Rückenwind für rückstandsfreie Lösungen. Die rasche Einführung der kontrollierten Umgebungslandwirtschaft in der Region Asien-Pazifik sowie starke Subventionsinitiativen in China und Indien haben eine dynamische Wachstumsdynamik in der Region erzeugt. Die Produktdifferenzierung beruht zunehmend auf der Artenauswahl, dem Nährstofffreisetzungsprofil und der Kompatibilität mit Präzisionsausbringungswerkzeugen – Faktoren, die gemeinsam die Wettbewerbsfähigkeit der Anbieter prägen.
Wichtigste Erkenntnisse des Berichts
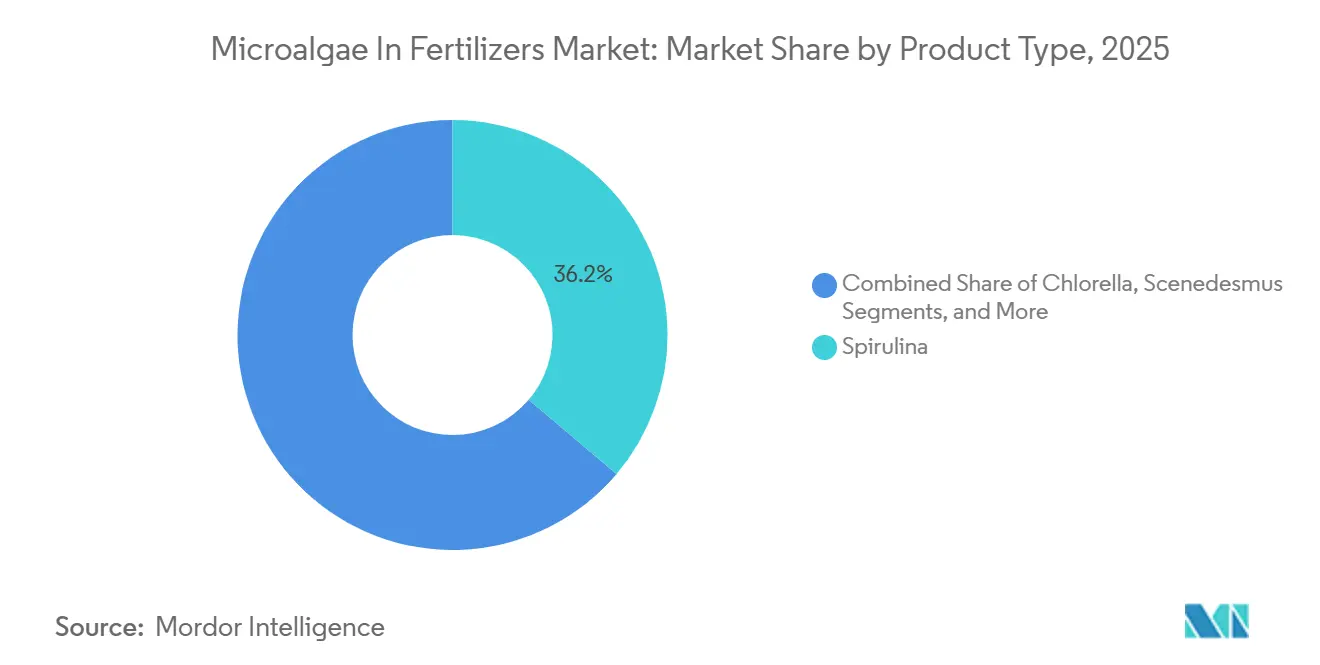
- Nach Produkttyp entfiel im Jahr 2025 der größte Marktanteil bei Mikroalgen in Düngemitteln auf Spirulina mit 36,2 %, während Nannochloropsis als das am schnellsten wachsende Segment prognostiziert wird, mit einer CAGR von 12,8 % von 2026 bis 2031.
- Nach Form entfiel im Jahr 2025 die größte Marktgröße bei Mikroalgen in Düngemitteln auf flüssige Formulierungen mit 40,5 %, während das Segment voraussichtlich mit einer CAGR von 11,6 % von 2026 bis 2031 wachsen wird.
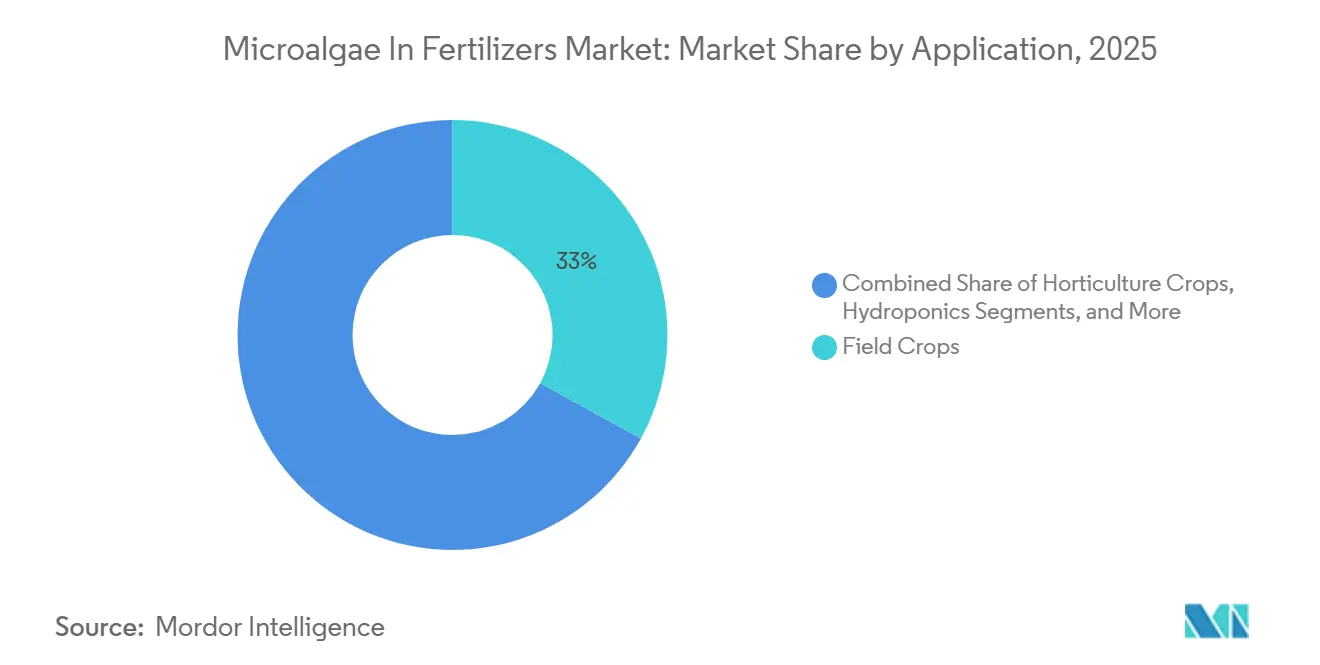
- Nach Anwendung entfielen im Jahr 2025 33,0 % des Marktes auf Feldkulturen, während Hydroponik voraussichtlich mit einer CAGR von 10,4 % von 2026 bis 2031 wachsen wird.
- Nach Anwendungsart entfiel im Jahr 2025 ein Anteil von 55,0 % des Marktes für Mikroalgen in Düngemitteln auf die Bodenbehandlung, während Blattspritzverfahren voraussichtlich mit einer CAGR von 12,6 % von 2026 bis 2031 wachsen werden.
- Nach Geografie entfiel im Jahr 2025 der größte Anteil am Markt für Mikroalgen in Düngemitteln auf Europa mit 35,0 %, während Asien-Pazifik voraussichtlich mit der höchsten CAGR von 10,4 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel hin zur ökologischen Landwirtschaft und strengere Rückstandsvorschriften | +1.8% | Global, mit Europäischer Union und Nordamerika als Vorreiter | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen und Kohlenstoffgutschriften als Anreize für Algen-Biodünger | +1.5% | Europa, Nordamerika, ausgewählte Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum hochwertiger Gartenbaukulturen mit Bedarf an rückstandsfreien Betriebsmitteln | +1.2% | Global, konzentriert in Regionen mit Premiumkulturen | Mittelfristig (2–4 Jahre) |
| Dezentrale betriebliche Photobioreaktoren, betrieben durch Agri-Voltaik | +0.9% | Schwerpunkt Asien-Pazifik, Ausbreitung auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Abwasser-Mitkultivierung zur Erschließung dualer Einnahmequellen | +0.8% | Global, mit früher Akzeptanz in wasserarmen Regionen | Mittelfristig (2–4 Jahre) |
| Genomeditierte Mikroalgen mit verbesserten Nährstofffreisetzungsprofilen | +0.7% | Nordamerika und Europäische Union, vorbehaltlich regulatorischer Genehmigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel hin zur ökologischen Landwirtschaft und strengere Rückstandsvorschriften
Der politische Druck zur Begrenzung chemischer Rückstände hat die Nachfrage nach biologischen Betriebsmitteln verstärkt. Die FDA beschleunigte im Jahr 2025 die Zulassungen für Algen-Zusatzstoffe, und die EPA lockerte die Registrierungsvorschriften für mehrere Mikroalgen-Stämme.[1] Zertifiziertes ökologisches Ackerland in Europa wuchs zwischen 2023 und 2024 um 8,1 % pro Jahr und schuf einen Premiumkäuferpool, der bereit ist, höhere Betriebsmittelkosten für die Einhaltung von Vorschriften zu tragen. Flüssige Mikroalgen-Mischungen lassen sich reibungslos in bestehende ökologische Protokolle integrieren und erfüllen daher die strengsten Exportstandards. Da Einzelhändler QR-Codes auf Produkten anbringen, um Rückverfolgbarkeitsdaten anzuzeigen, entwickeln sich rückstandsfreie Düngemittel in wichtigen Exportmärkten von einer optionalen Premiumoption zur Basisanforderung.
Staatliche Subventionen und Kohlenstoffgutschriften als Anreize für Algen-Biodünger
Kohlenstoffgutschriftprogramme vergeben nun 15–25 USD pro Tonne CO₂, das durch Mikroalgen-Kultivierung gebunden wird, und senken so effektiv die Biodüngerkosten für Anwender. Der Europäische Grüne Deal der Europäischen Union stellt jährlich 1 Milliarde EUR (1,08 Milliarden USD) für nachhaltige Landwirtschaftsübergänge bereit, mit einem Anteil für biologische Betriebsmittel.[2] Indien erstattet bis zu 50 % der Biodüngerausgaben der Landwirte und verringert so die Kostenlücke gegenüber synthetischen Produkten. Diese Anreize sichern eine Basisnachfrage, verbessern die Finanzierbarkeit neuer Anlagen und beschleunigen die Amortisation von Kultivierungsinfrastrukturen. Mit der Reifung der Kreditmärkte gewinnen Unternehmen, die Düngemittelverkäufe mit verifizierten Sequestrierungseinheiten bündeln, Einnahmendiversifizierung und stärkere Bilanzen.
Wachstum hochwertiger Gartenbaukulturen mit Bedarf an rückstandsfreien Betriebsmitteln
Ökologisches Gemüse, Beeren und Spezialgewürzkräuter erzielen Preisaufschläge von 40–200 % gegenüber konventionellen Erzeugnissen. Mikroalgen-Düngemittel liefern Mikronährstoffe und natürliche Wachstumshormone, die den Zuckergehalt, die Antioxidantienbelastung und die Haltbarkeit steigern – Eigenschaften, die in margenstarken Einzelhandelssegmenten Anklang finden. Betriebe mit kontrollierter Umgebung schreiben rückstandsfreie Betriebsmittel in Verträgen mit Lebensmittelketten vor und streben nach differenzierten Produktlinien. Rückverfolgbarkeits-Apps ermöglichen es Verbrauchern nun, die gesamte Betriebsmittelliste für Premiumgemüse einzusehen, was den Geschäftsfall für Algen-basierte Lösungen stärkt. Mit zunehmender Anbaufläche für hochwertige Gartenbaukulturen steigt auch die Nachfrage nach fortschrittlichen Biodüngern.
Genomeditierte Mikroalgen mit verbesserten Nährstofffreisetzungsprofilen
Die CRISPR/Cas9-Editierung hat die interne Produktion von pflanzlichen Wachstumsverbindungen wie Astaxanthin um bis zu 60 % gesteigert.[3] Maßgeschneiderte Nährstofffreisetzungskurven stimmen nun besser mit der Pflanzenaufnahme überein und reduzieren Auswaschungsverluste und Betriebsmittelverschwendung. Regulatorische Unsicherheit bleibt bestehen: Die Europäische Union klassifiziert die meisten genomeditierten Organismen als gentechnisch verändert, während die Vereinigten Staaten einen merkmalsbasierten Ansatz verfolgen, was zu zwei parallelen Compliance-Pfaden führt. Rahmenbedingungen für geistiges Eigentum entwickeln sich noch, doch frühe Patente deuten auf Wettbewerbsvorteile für Unternehmen hin, die stammspezifische Verbesserungen beherrschen. Erfolgreiche Zulassungen könnten einen neuen Leistungsmaßstab für Produkte im Markt für Mikroalgen in Düngemitteln setzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu konventionellen Düngemitteln | -2.1% | Global, mit stärkster Wirkung in preissensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Feldleistung und fehlende Standards | -1.3% | Global, insbesondere in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Risiko der Schwermetallaufnahme aus industriellen Abwässern | -0.8% | Industrieregionen weltweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Haltbarkeit von Lebendzellenflüssigformulierungen | -0.6% | Global, mit logistischen Herausforderungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu konventionellen Düngemitteln
Kommerzielle Mikroalgen-Düngemittel kosten 315–500 USD pro Kilogramm und übersteigen damit bei weitem die Kosten von 0,50–1,20 USD pro Kilogramm für Stickstoffprodukte in großen Mengen. Kapitalintensive Photobioreaktoren und energieintensive Ernteschritte halten die Stückkosten hartnäckig über der Parität. Die Vorteile von Skaleneffekten sind begrenzt, da die tatsächlichen Erträge nur 10–15 % der im Labor erzielten Werte erreichen. Bei Rohstoffkulturen eliminiert der Preisaufschlag die Margengewinne aus der ökologischen Zertifizierung. Während finanzielle Unterstützung und Kohlenstoffgutschriften vorübergehende Entlastung bieten, erfordert die langfristige Nachhaltigkeit Innovationen bei der Kulturproduktivität und energieeffizienten Entwässerungsverfahren.
Begrenzte Haltbarkeit von Lebendzellenflüssigformulierungen
Lebendzellenaufschwemmungen verlieren nach 30–90 Tagen ihre Vitalität, sofern sie nicht unter 8 Grad Celsius gelagert werden, was Händler in die Kühlkettenlogistik zwingt. Kleine Einzelhändler in Schwellenmärkten verfügen häufig nicht über zuverlässige Kühlung, was die Verkaufszeiträume verkürzt und die Rücklaufquoten erhöht. Konservierungsmaßnahmen wie Ansäuerung und Vakuumverpackung verlängern die Haltbarkeit, können jedoch die biologische Aktivität verringern. Saisonale Erntepläne verschärfen das Problem: Im Nebensaisonbetrieb produzierte Bestände können vor der Spitzennachfrage ablaufen. Ohne Formulierungsfortschritte könnten Flüssigprodukte trotz ihrer geringeren Bioverfügbarkeit Marktanteile an getrocknete Pulveralternativen verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Spirulina führt, während Nannochloropsis an Fahrt gewinntSpirulina hielt im Jahr 2025 einen Marktanteil von 36,2 % am Markt für Mikroalgen in Düngemitteln und profitierte von ausgereiftem Kultivierungs-Know-how sowie breiter regulatorischer Zulassung. Seine robuste Proteinmatrix sorgt für eine gleichmäßige Stickstofffreisetzung bei verschiedenen Kulturpflanzentypen und sichert die Umsatzströme der Anbieter. Nannochloropsis wächst mit einer CAGR von 12,8 % aufgrund seines Lipidgehalts von 37 %, der die Nährstoffaufnahme in Präzisionssystemen verbessert. Produzenten investieren in Nannochloropsis-Photobioreaktoren, um der steigenden Nachfrage von Gartenbauakteuren gerecht zu werden, die höhere Erntequalitatskennzahlen anstreben. Chlorella und Scenedesmus spielen Nischenrollen bei der organischen Bodenregeneration und in Projekten zur Abwasserverwertung.
Im gesamten Prognosezeitraum hält die etablierte Lieferkette von Spirulina dessen zentrale Rolle in gemischten Formulierungen aufrecht, doch könnte Nannochloropsis die Dominanz in Hightech-Betrieben schrittweise untergraben. Spezialstämme wie Porphyridium gewinnen an Bedeutung, wo Anbauer auf zusätzliche pflanzenwachstumsfördernde Verbindungen abzielen, selbst zu Premiumpreisen. Gentechnisch veränderte Varianten könnten die Kostenkurven verschieben, sofern regulatorische Hürden überwunden werden, was eine weitere Wettbewerbsebene einführt. Insgesamt wird der Markt für Mikroalgen in Düngemitteln voraussichtlich ein Mehrarten-Portfolio unterstützen, das Kosten, Nährstoffprofil und Verarbeitungsfreundlichkeit ausbalanciert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Form:
Bioverfügbarkeit von Flüssigprodukten übertrifft PulverstabilitätFlüssigprodukte erfassten im Jahr 2025 40,5 % der Marktgröße für Mikroalgen in Düngemitteln und bleiben das am schnellsten wachsende Format mit einer Expansion von 11,6 % CAGR. Hohe Löslichkeit verbessert die Nährstoffaufnahme in Tropfleitungen und Blattspritzanlagen und steht im Einklang mit Präzisionsanbaumethoden. Dennoch halten Haltbarkeitsprobleme und Kühlkettenkosten Pulver- und Granulatformate relevant. Pulver verzeichnen eine stabile Nachfrage, wo Anbauer eine verlängerte Lagerung und ein geringeres Frachtgewicht bevorzugen, während Granulate den Bedarf an Langzeitfreisetzung bei regengespeisten Feldkulturen decken.
Innovationen verwischen klassische Formgrenzen. Verkapselte Flüssigkeiten versprechen die Bioverfügbarkeit von Suspensionen bei der Stabilität von Pulvern. Sprühgetrocknete Mikroalgen, gemischt mit Biokohle, erschließen zusätzliche Einnahmequellen durch Bodenverbesserung. Während flüssige Lösungen derzeit beim Wachstum führen, wird der Mikroalgenmarkt für Düngemittel weiterhin eine vielfältige Mischung anbieten, die auf spezifische Kulturen, Klimabedingungen und logistische Anforderungen zugeschnitten ist.
Nach Anwendung:
Volumen kommt von Feldkulturen, Wachstum von HydroponikFeldkulturen stellten 33 % der Nachfrage im Jahr 2025 und festigten das Fundament des Marktes für Mikroalgen in Düngemitteln in der Grundnahrungsmittellandwirtschaft. Die Akzeptanz stützt sich auf Prämien für Bio-Zertifizierungen und Bodengesundheitsgewinne wie eine verbesserte Wasserhaltekapazität. Gleichzeitig verzeichnet Hydroponik eine CAGR von 10,4 %, da vertikale und Dachfarmen in der Nähe von Megastädten zunehmen. In Nährstofffilmsystemen ersetzen Mikroalgen synthetische Chelate und entsprechen rückstandsfreien Markenversprechen.
Gartenbaukulturen verzeichnen ein mittleres einstelliges Wachstum, da Premium-Einzelhandelspreise höhere Inputkosten abfedern. Rasen und Zierpflanzen dienen als stabiler, nicht saisonaler Absatzkanal, insbesondere für Wartungsverträge bei Sportstätten. Im Prognosezeitraum hängt der Erfolg davon ab, Formulierungen auf das Nährstofftiming und die Ausbringungsmethode jeder Anwendung abzustimmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsart:
Bodenbehandlung noch dominant, aber Blattsprühung gewinnt an TempoBodenbehandlungen kontrollierten 55 % des Umsatzes im Jahr 2025, unterstützt durch vorhandene landwirtschaftliche Maschinen und breite Kompatibilität mit Fruchtfolgen. Der Bodenkontakt ermöglicht es Mikroalgen zudem, die mikrobielle Vielfalt zu verbessern – ein Verkaufsargument für regenerative Landwirtschaftsprogramme. Blattspritzung zeigt eine CAGR von 12,6 % auf der Grundlage drohnengestützter Präzisionsausbringung, die Verschwendung reduziert und saisonale Nährstofflücken schließt. Die Saatgutbehandlung bleibt noch in den Anfängen, ist jedoch für Bio-Anbauer interessant, die keine synthetischen Beschichtungen verwenden können.
Langfristiges Wachstum hängt von digitalen Agronomie-Plattformen ab, die Anwendungsart und Dosierung je Feldzone empfehlen und damit sowohl die Wirksamkeit als auch das Vertrauen der Landwirte steigern. Mit der Reifung sensorgesteuerter Rückkopplungsschleifen werden diese voraussichtlich die Nutzung von Mikroalgen stärker in Blatt- und Saatgutkanäle verlagern und das traditionelle Bodensegment ausbalancieren.
Geografische Analyse
Europäischer Markt für Mikroalgen in Düngemitteln
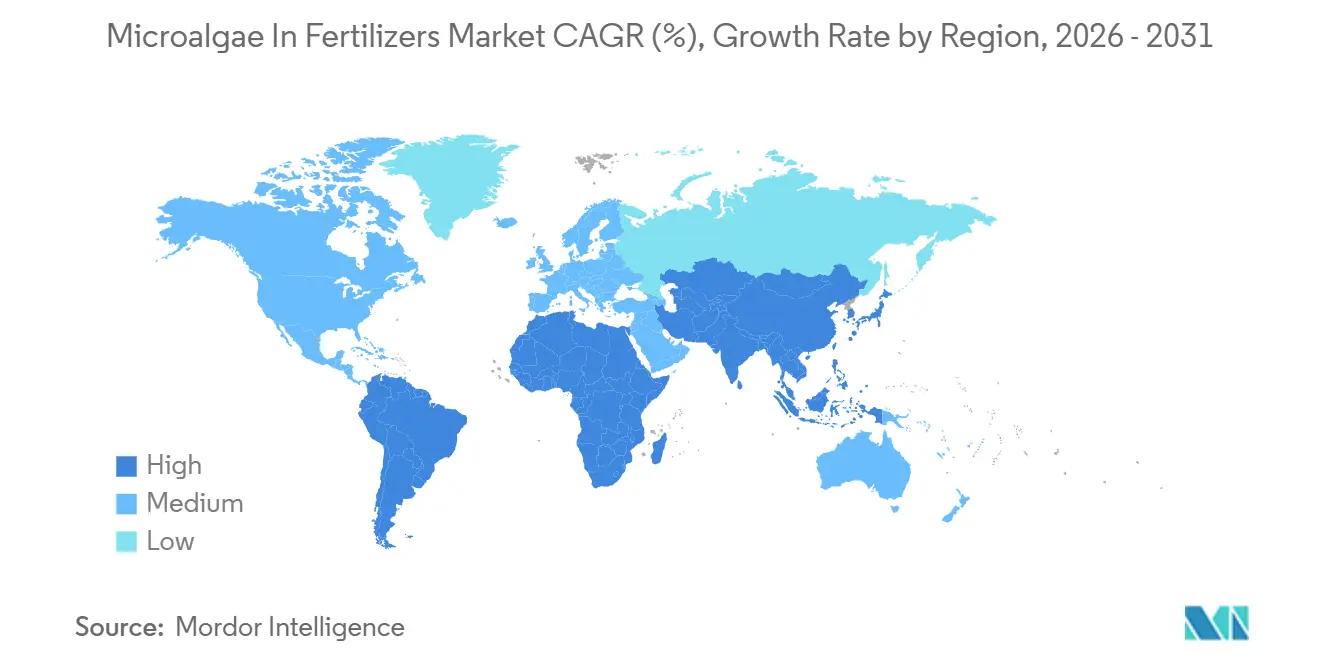
Europas Anteil von 35 % im Jahr 2025 spiegelt strenge Rückstandsgrenzen wider, die synthetische Düngemittel benachteiligen und biologische Substitute begünstigen. Die Aufnahme von zwanzig Algenarten in den Novel-Food-Status-Katalog der EU im Jahr 2024 beseitigte bürokratischen Aufwand im Wert von 10 Millionen EUR (10,8 Millionen USD) und eröffnete einen prognostizierten Nachfragekorridor von 9 Milliarden EUR (9,7 Milliarden USD) bis 2030. Deutschland und Frankreich gewähren Kohlenstoffeinkommen von 15–25 USD je Tonne CO₂ für nachgewiesene Algenbindung, was die Projekterträge verbessert. Gut entwickelte Bio-Lieferketten ermöglichen es Herstellern, bessere Margen zu erzielen als in rohstoffgetriebenen Regionen.
Markt für Mikroalgen in Düngemitteln im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf Kurs für eine CAGR von 10,4 %, beflügelt durch staatliche Kostenteilungsprogramme, die 30–50 % der Biodüngerausgaben abdecken. Chinas Mandate für eine grüne Landwirtschaft und Indiens Bestreben nach rückstandsfreien Exporten schaffen strukturelle Nachfrageimpulse. Urbanisierte Märkte wie Singapur setzen auf hochdichte Vertical Farms, die Mikroalgen-Inputs für Premium-Salatlinien vorschreiben. Programme zur Bekämpfung von Wasserknappheit in Australien und Südostasien fördern Algen-Bodenverbesserungsmittel, die die Feuchtigkeitsretention erhöhen, und unterstützen damit die Marktdurchdringung zusätzlich.
Markt für Mikroalgen in Düngemitteln in Nord- und Südamerika sowie dem Nahen Osten und Afrika
Nordamerika wächst stetig, unterstützt durch klare EPA-Leitlinien für biologische Mittel und eine starke Verbrauchernachfrage nach Bio-Produkten. Präzisionslandwirtschaftliche Instrumente machen die bedarfsvariable Ausbringung von Mikroalgen auf großen Anbauflächen praktikabel. Südamerikanische Regionen erproben abwassergestützte Algenprojekte, die gleichzeitig verschärfte Einleitungsnormen erfüllen. Länder im Nahen Osten und in Afrika erkunden solar betriebene dezentrale Anlagen mit dem Ziel, Düngemittelimporte zu reduzieren und der Wüstenbildung entgegenzuwirken.
Wettbewerbslandschaft
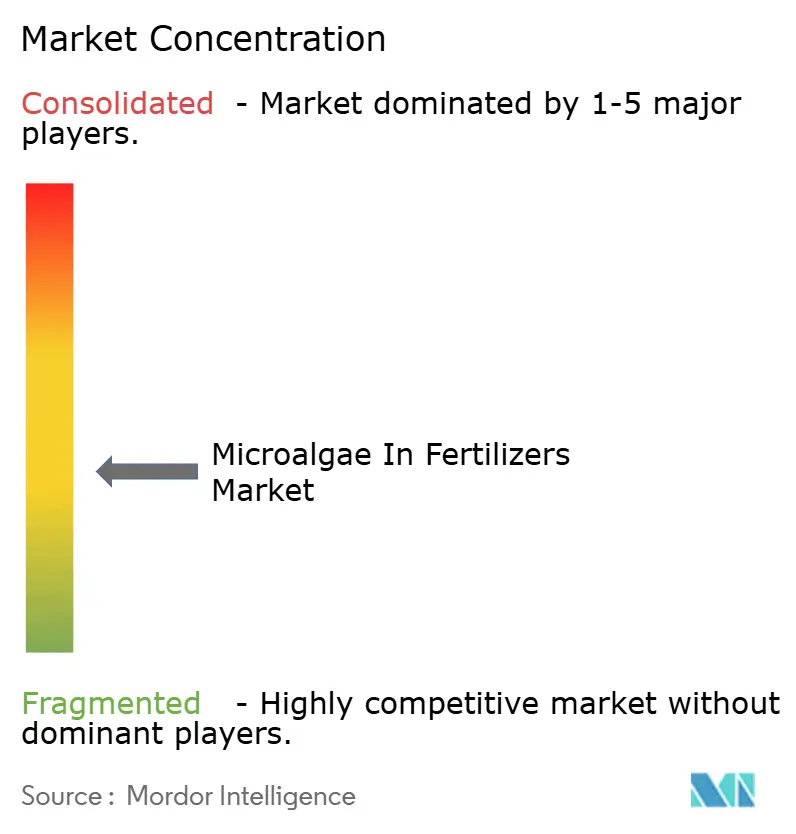
Der Markt für Mikroalgen in Düngemitteln weist eine moderate Konzentration auf, wobei die fünf größten Anbieter rund 47,6 % des globalen Umsatzes auf sich vereinen. Skalenvorteile entstehen durch die Kontrolle der gesamten Kette aus Stammentwicklung, Photobioreaktor-Anlagen, nachgelagerter Verarbeitung und Letztstreckenverteilung. Etablierte Unternehmen konzentrieren sich auf proprietäre Kultivierungshardware und Formulierungs-Know-how, das die Wechselkosten für Käufer erhöht. Gleichzeitig betreiben viele regionale Spezialisten Einzelarten-Farmen oder abwassergebundene Einheiten, was den Preiswettbewerb lebhaft hält und verhindert, dass ein einzelnes Unternehmen dominiert.
Kapitalzuflüsse signalisieren, dass Investoren den Sektor als bereit für beschleunigten Ausbau betrachten. Im April 2025 sammelte Brevel 5 Millionen USD ein, um geschlossene Kultivierungslinien auszubauen und lipidreiche Nannochloropsis-Mischungen für Innenfarmen zu verfeinern. Algiecel folgte im Oktober 2024 mit 6,5 Millionen EUR (7,0 Millionen USD), um containerisierte Photobioreaktor-Systeme zu bauen, die direkt an industrielle Abgasströme angeschlossen werden und Kohlenstoffabscheidung plus Düngemittelproduktion bieten. Auch große Düngemittelunternehmen bewegen sich. ICL trat in den Bereich ein, indem es im Oktober 2024 Nitro 1000 erwarb und damit sofort ein Mikroalgen-Portfolio und Vertrieb in Nordamerika gewann. Diese Transaktionen veranschaulichen einen dualen Pfad, bei dem Start-ups Wachstumskapital sichern, während multinationale Konzerne Fähigkeiten kaufen, um Lernkurven zu verkürzen.
Technologiepartnerschaften bestimmen zunehmend den Wettbewerbsvorteil. Führende Unternehmen entwickeln gemeinsam mit Universitätslabors genomeditierte Stämme, um das Nährstofffreisetzungstiming zu schärfen und Risiken der Schwermetallaufnahme zu reduzieren, und schaffen so Schutzwälle aus geistigem Eigentum rund um leistungsstarke Stämme. Mehrere Anbieter haben sich mit Drohnen- und Sensorunternehmen zusammengeschlossen, damit ihre Flüssigformulierungen reibungslos in Programme zur variablen Ausbringung integriert werden können, was die Verbindung zwischen Produkt und Präzisionslandwirtschaftssoftware festigt. Mit der Reifung von Kohlenstoffgutschrift-Protokollen helfen Allianzen mit Verifizierungsagenturen dabei, Sequestrierungsdienstleistungen zu monetarisieren und die Käuferökonomie zu verbessern. Zusammen deuten diese Schritte auf einen Markt hin, bei dem nachhaltige Führung von der Ökosystemintegration abhängen wird und nicht allein vom Rohstoffpreis.
Marktführer der Branche für Mikroalgen in Düngemitteln
-
Kemin Industries, Inc.
-
ALGAENERGY (DE SANGOSSE GROUP)
-
Algatech Ltd. (Solabia Group)
-
DIC Corporation
-
PhycoTerra (Heliae Development, LLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mikroalgen in Düngemitteln Markt Unternehmen in diesem Bericht
- ALGAENERGY (DE SANGOSSE GROUP)
- Algatech Ltd. (Solabia Group)
- SoilHealing Inc
- NeoEarth
- Algaementum
- DIC Corporation
- Kuehnle AgroSystems Inc.
- Seagrass Tech Private Limited
- Trophic LLC (Atrium Innovations)
- Valagro (Syngenta Group)
- Kemin Industries, Inc.
- PhycoTerra (Heliae Development, LLC)
- Sargon Bioscience
Neueste Industrielle Entwicklungen in Mikroalgen in Düngemitteln Markt
- Mai 2025: ALGAENERGY wurde als erstes Unternehmen, das ein Konformitätszertifikat für eine spezifische Mikroalgenbiomasse frei von Cyanobakterien als Komponentenmaterialkategorie (CMC2) gemäß der Düngeprodukteverordnung der Europäischen Union und der CE-Kennzeichnung erhielt. Die Zertifizierung ermöglicht die Verwendung der Biomasse bei der Formulierung von CE-gekennzeichneten landwirtschaftlichen Produkten, einschließlich Biostimulanzien, Bodenverbesserungsmitteln und Biodüngern, und unterstützt die regulatorische Akzeptanz mikroalgenbasierter landwirtschaftlicher Inputs in Europa.
- März 2025: HyveGeo transformiert Wüstenlandschaften durch die Kombination von Biokohle, aus Mikroalgen gewonnenen Biostimulanzien und nützlichen Mikroben, um fruchtbaren Boden zu schaffen und das Pflanzenwachstum unter Hochtemperaturbedingungen zu verbessern. Der innovative Ansatz des Unternehmens stärkt den Markt für Mikroalgendünger, indem er erfolgreiche Anwendungen unter extremen Umweltbedingungen demonstriert.
- März 2024: Probelte führte Spirunol ein, ein Biostimulans und Düngemittel, das aus enzymatisch hydrolysierter Spirulina (Stamm AGNOVA-001) gewonnen wird. Das Produkt enthält Polyphenole, Aminosäuren, Antioxidantien und präbiotische Proteine. Spirunol ist für den ökologischen Landbau gemäß der Verordnung der Europäischen Union 2018/848 zertifiziert und verbessert die Blütenbildung, die Wurzelentwicklung und das Gleichgewicht der Bodenmikrobiota, wodurch das Unternehmen seine Präsenz im Markt für Mikroalgendünger etabliert.
- Juli 2023: DE SANGOSSE GROUP übernahm die landwirtschaftlichen Aktivitäten von ALGAENERGY und gründete AE AGRIBIOLOGICALS, S.L., eine vollständig im Besitz befindliche Einheit, die dem Agrarsektor gewidmet ist. Die Einheit konzentriert sich auf die weltweite Ausweitung der mikroalgenbasierten landwirtschaftlichen Biolösungen von ALGAENERGY. Die Übernahme kombiniert die Mikroalgentechnologien, Forschungs- und Entwicklungskapazitäten, Produktionsanlagen und das internationale Netzwerk von ALGAENERGY mit der Expertise von DE SANGOSSE im Bereich landwirtschaftlicher Biolösungen. Das übernommene Unternehmen verfügte über ein Kundenportfolio, das mehr als 4 Millionen Landwirte weltweit bedient, während DE SANGOSSE in mehr als 60 Ländern tätig ist.
Berichtsumfang des globalen Marktes für Mikroalgen in Düngemitteln
Segmentierungsübersicht
| Spirulina |
| Chlorella |
| Scenedesmus |
| Nannochloropsis |
| Porphyridium |
| Sonstige |
| Flüssig |
| Pulver |
| Granulat |
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Hydroponik |
| Bodenverbesserung |
| Blattsprühung |
| Saatgutbehandlung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Spirulina | |
| Chlorella | ||
| Scenedesmus | ||
| Nannochloropsis | ||
| Porphyridium | ||
| Sonstige | ||
| Nach Form | Flüssig | |
| Pulver | ||
| Granulat | ||
| Nach Anwendung | Feldkulturen | |
| Gartenbaukulturen | ||
| Rasen und Zierpflanzen | ||
| Hydroponik | ||
| Nach Anwendungsart | Bodenverbesserung | |
| Blattsprühung | ||
| Saatgutbehandlung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Mikroalgen in Düngemitteln und die prognostizierte Marktgröße?
Der Markt für Mikroalgen in Düngemitteln wurde im Jahr 2025 auf 13,54 Milliarden USD geschätzt und soll von 14,84 Milliarden USD im Jahr 2026 auf 23,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,60 % von 2026 bis 2031.
Welcher Produkttyp hat den größten Marktanteil?
Spirulina entfiel im Jahr 2025 der größte Marktanteil mit 36,2 %.
Welche Region wächst im Prognosezeitraum am schnellsten?
Asien-Pazifik wird voraussichtlich mit der höchsten CAGR von 10,4 % von 2026 bis 2031 wachsen.
Warum expandieren Flüssigformulierungen so schnell?
Flüssige Formulierungen bieten eine überlegene Bioverfügbarkeit für Präzisionsbewässerungssysteme und sollen trotz der mit temperatursensiblen Lager- und Transportbedingungen verbundenen Herausforderungen mit einer CAGR von 11,6 % von 2026 bis 2031 wachsen.
Wie wirken sich Kohlenstoffgutschriften auf die Akzeptanz aus?
Zahlungen von 15–25 USD pro Tonne gebundenem CO₂ senken die effektiven Düngemittelkosten und verbessern die Projektamortisation.
Was ist das größte Kostenhemmnis?
Produktionskosten von 315–500 USD pro Kilogramm machen Mikroalgen-Düngemittel weitaus teurer als konventionelle Stickstoffbetriebsmittel.