
Micro-Hospitals Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 397.71 Milliarden US-Dollar |
| Marktgröße (2032) | 596.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
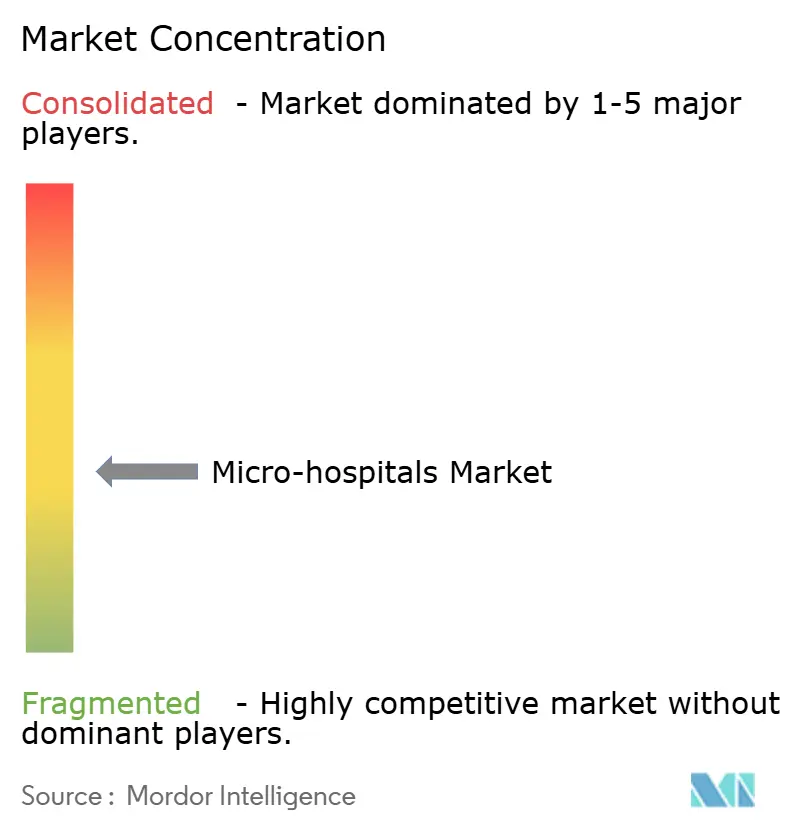
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Micro-Hospitals Marktanalyse von Mordor Intelligence
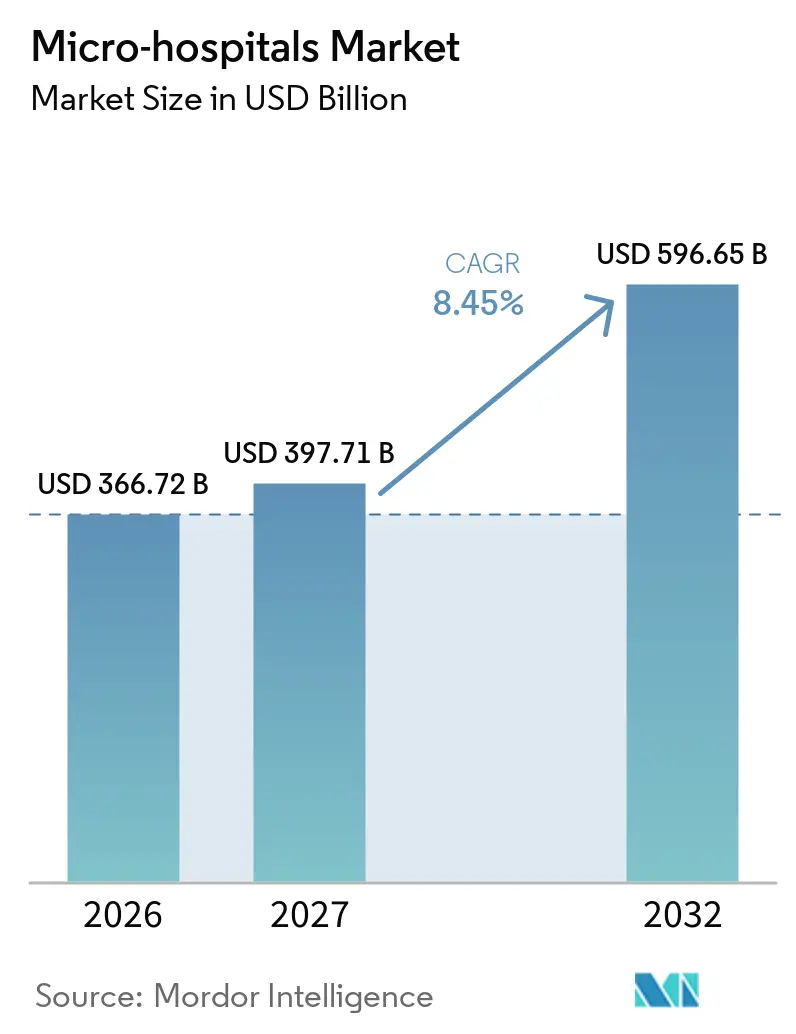
Die Größe des Micro-Hospitals-Marktes wird voraussichtlich von 366,72 Milliarden USD im Jahr 2026 auf 397,71 Milliarden USD im Jahr 2027 wachsen und bis 2032 596,65 Milliarden USD erreichen, bei einer CAGR von 8,45 % über den Zeitraum 2027–2032.
Der Micro-Hospitals-Markt entwickelt sich in Richtung einer dezentralisierten Akutversorgung, wobei Gesundheitssysteme kleinere Standorte nutzen, um die Notfall- und Beobachtungskapazität über die großen Hauptstandorte hinaus zu erweitern. Dieser Ansatz mindert den Druck auf Tertiärkrankenhäuser und ermöglicht Patienten gleichzeitig einen wohnortnahen Zugang zur Versorgung. Große integrierte Anbieter betrachten kompakte Einrichtungen zunehmend als Einstieg in vorstädtische, städtische und unterversorgte Einzugsgebiete und nicht mehr als isolierte Pilotprojekte. Das Modell profitiert außerdem von virtueller Arztabdeckung, Präsenzpflege, Ferndiagnostik und einer wachsenden Präferenz für ambulante und Kurzzeitversorgung. Der Wettbewerb weitet sich aus, da etablierte Gesundheitssysteme, spezialisierte Betreiber und von Ärzten geführte Entwickler ähnliche Standorte und Kostenträgerbeziehungen anstreben.
Wichtigste Erkenntnisse des Berichts
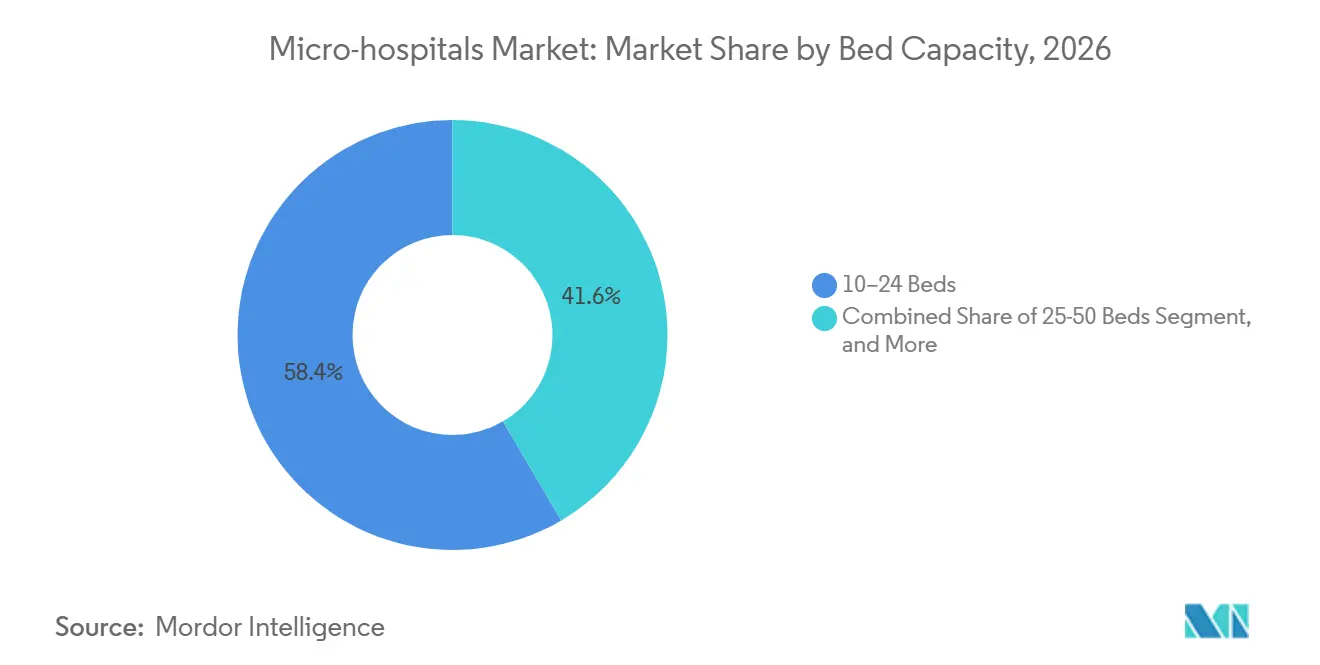
- Nach Bettenkapazität hielten 10–24 Betten im Jahr 2026 einen Umsatzanteil von 58,43 %, während Einrichtungen mit weniger als 10 Betten im Micro-Hospitals-Markt bis 2032 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
- Nach Leistungsart hielt die Notfallversorgung im Jahr 2026 einen Umsatzanteil von 31,27 %, während die Primär- und Dringlichkeitsversorgung bis 2032 voraussichtlich mit einer CAGR von 9,25 % wachsen wird.
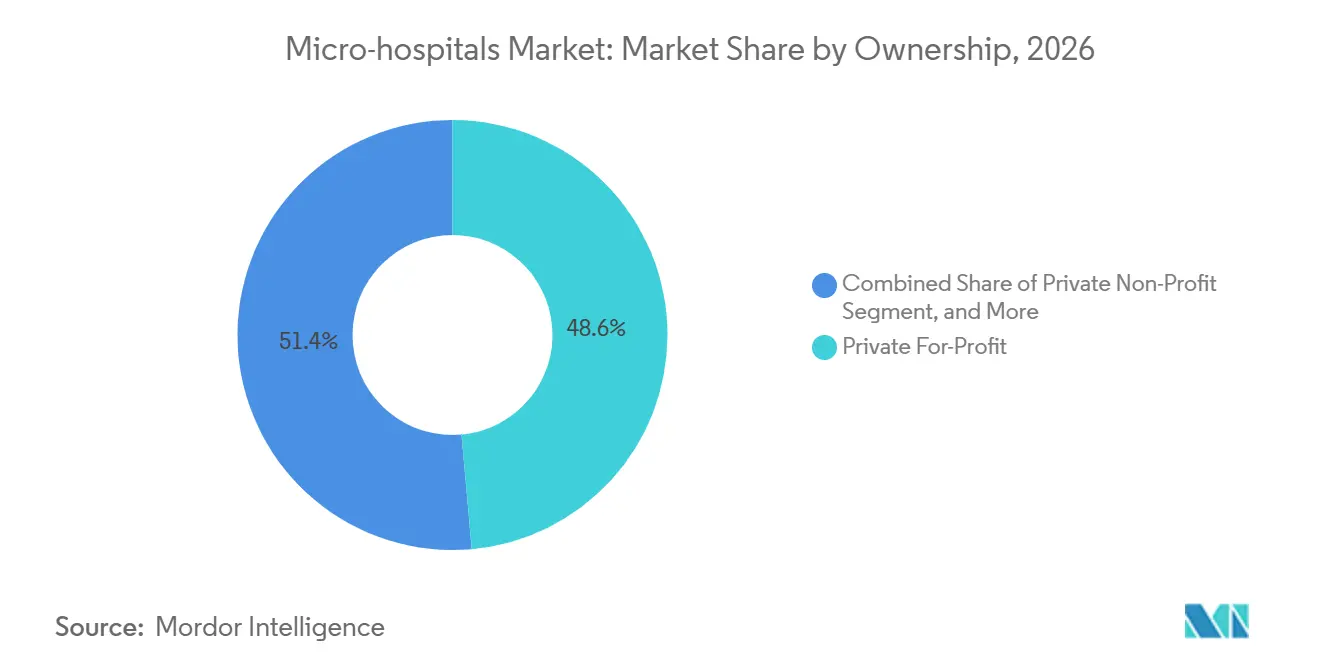
- Nach Eigentümerschaft hielten privat gewinnorientierte Einrichtungen im Jahr 2026 einen Umsatzanteil von 48,57 %, während privat gemeinnützige Einrichtungen im Micro-Hospitals-Markt bis 2032 voraussichtlich mit einer CAGR von 9,83 % wachsen werden.
- Nach Einrichtungsmodell hielten gesundheitssystemangebundene Einrichtungen im Jahr 2026 einen Umsatzanteil von 62,19 %, während eigenständige Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 10,44 % wachsen werden.
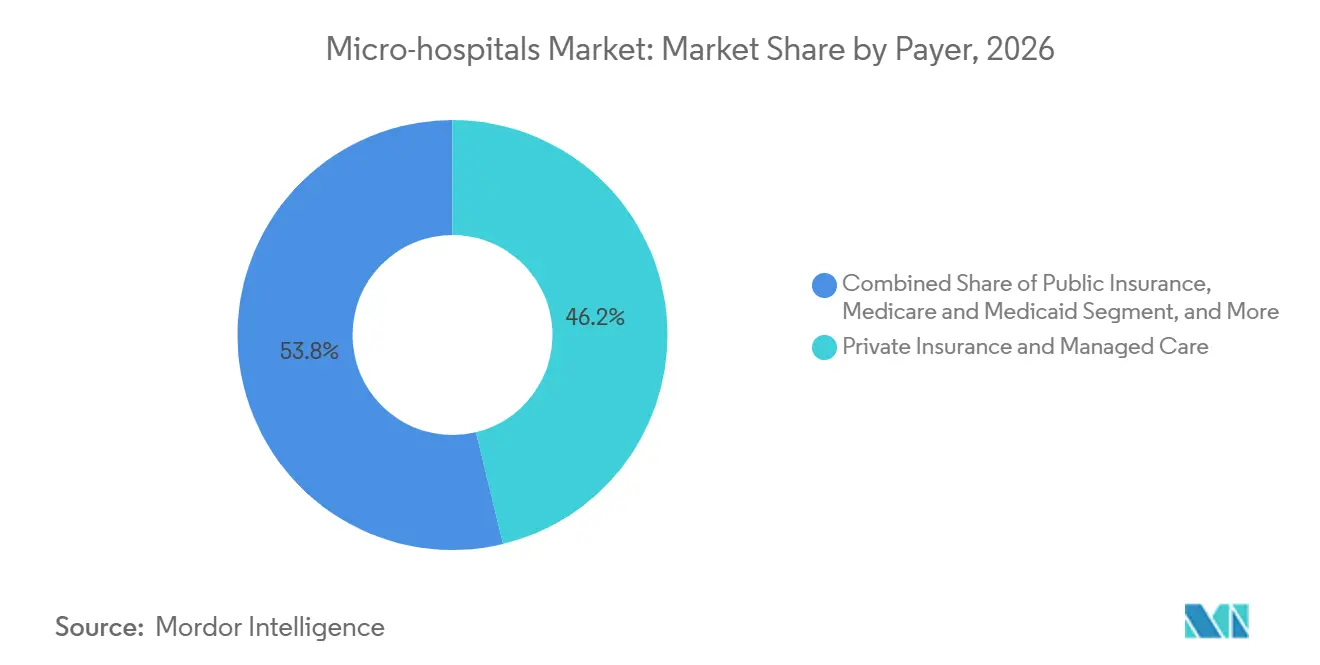
- Nach Kostenträger hielten private Krankenversicherung und Managed Care im Jahr 2026 einen Umsatzanteil von 46,25 %, während öffentliche Krankenversicherung, Medicare und Medicaid im Micro-Hospitals-Markt bis 2032 voraussichtlich mit einer CAGR von 10,76 % wachsen werden.
- Nach Standort hielten vorstädtische Einrichtungen im Jahr 2026 einen Umsatzanteil von 43,61 %, während städtische Einrichtungen bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
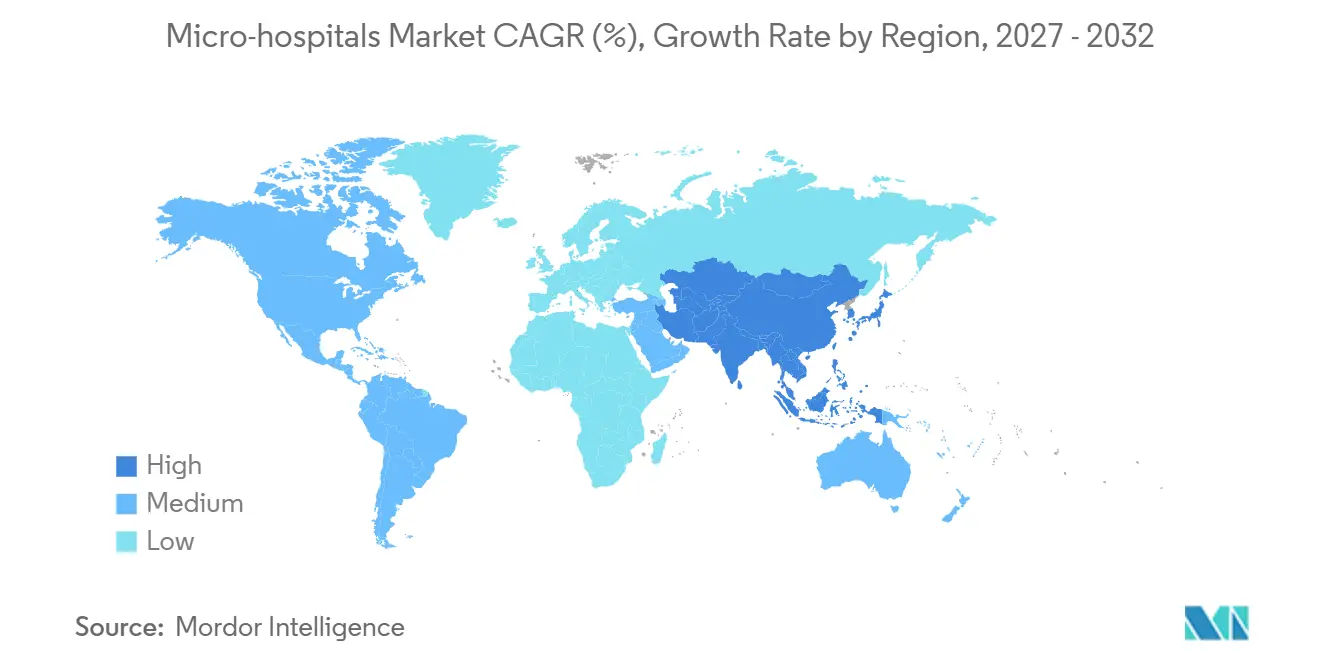
- Nach Geografie dominierte Nordamerika den Micro-Hospitals-Markt im Jahr 2026 mit einem Anteil von 36,42 %; für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 12,48 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach akuter Versorgung auf Gemeindeebene | +2.3% | Global, mit Kerngewinnen in Nordamerika und städtischen Randgebieten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Geringere Kapitalintensität und schnellere Bereitstellung | +1.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion in unterversorgte Einzugsgebiete | +1.4% | Nordamerika, asiatisch-pazifischer Raum und Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Migration zur ambulanten und Kurzzeitversorgung | +1.2% | Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Telemedizin und Ferndiagnostik | +0.9% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Gesundheitssystem- Partnerschaften und gemischt genutzte Hubs | +0.7% | Nordamerika, das Vereinigte Königreich und GCC-Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach wohnortnaher akuter Versorgung auf Gemeindeebene
Der Micro-Hospitals-Markt wird durch Gemeinschaften gestützt, die einen schnelleren Zugang zu Notfall- und Kurzzeitversorgung benötigen. Kleinere Einrichtungen können Notfallkapazitäten näher an Bewohnern platzieren, die weit von Vollversorgungskrankenhäusern entfernt sind. Die Patientenpräferenz für wohnortnahe Notfall- und Akutversorgung ist ein wesentlicher Treiber für den Micro-Hospitals-Markt. Gemeinschaften mit langen Wartezeiten in Notaufnahmen können eine Gemeinschaftseinrichtung als erste Anlaufstelle für hochakute Ereignisse nutzen, die kein großes Krankenhaus erfordern. Ein Patient, der zunächst den Notfalldienst eines Micro-Hospitals nutzt, kann später dessen ambulante Dienste in Anspruch nehmen. Dieses Muster unterstützt eine breitere Rolle der Einrichtung im lokalen Versorgungsnetzwerk. Friendswood, Texas, erhielt im September 2025 sein erstes Krankenhaus durch ein Micro-Hospital im Wert von 25 Millionen USD. Das Projekt veranschaulicht das verbleibende Potenzial in Gemeinschaften ohne Krankenhauseinrichtung.[1]
Die räumliche Nähe zur Gemeinschaft ist auch für Gesundheitssysteme wichtig, die Patientenbeziehungen in einem lokalen Versorgungsnetzwerk stärken möchten. Der Notfallzugang gibt einem kompakten Krankenhaus eine klare Rolle, während Bildgebung, Beobachtung und ambulante Dienste den Standort über einen akuten Behandlungsfall hinaus nützlich machen. Das Format kann die Reisezeit für Patienten verkürzen, die andernfalls die Versorgung verzögern oder entfernte Notaufnahmen aufsuchen würden. Es kann Systemen auch eine sichtbare Präsenz in Stadtteilen verschaffen, in denen ein traditioneller Campus nicht realisierbar ist. Der Micro-Hospitals-Markt profitiert, wenn die Einrichtung als Teil eines koordinierten klinischen Netzwerks und nicht als eigenständiges Gebäude konzipiert wird. Diese Verbindung ist besonders wichtig, wenn ein Patient eine schnelle Verlegung, eine Facharztkonsultation oder eine Nachsorge benötigt.
Geringere Kapitalintensität und schnellere Einrichtungsbereitstellung
Der Micro-Hospitals-Markt profitiert vom geringeren Kapitalbedarf einer kompakten Einrichtung. Eine Einrichtung mit einer Fläche von 1.672 bis 2.787 Quadratmetern kann innerhalb von 18 bis 24 Monaten eröffnet werden. Der angegebene Kapitalbedarf beträgt 20 Millionen USD bis 70 Millionen USD. Ein Vollversorgungskrankenhaus kann eine mehrjährige Planung und Baukosten von 500 Millionen USD oder mehr erfordern. Diese Lücke ermöglicht es Betreibern, die lokale Nachfrage zu testen, während größere Anbieter weiterhin an Campusplänen festhalten. Im August 2026 unterstützte ein Darlehen in Höhe von 21,9 Millionen USD eine Nutex Health-Einrichtung in einem Einkaufszentrum in Clermont, Florida, was zeigt, wie Einzelhandelsstandorte die Grundstückskosten senken können.[2]
Einfachere, einstöckige Grundrisse können die Baukomplexität reduzieren und die Menge des vor der Eröffnung gebundenen Kapitals begrenzen. Diese Wirtschaftlichkeit ermöglicht es Anbietern, die Expansion auf der Grundlage einer verifizierten Nachfrage zu sequenzieren. Eine schnellere Entwicklung verändert auch die Art und Weise, wie Betreiber Immobilienrisiken bewerten. Ein kleinerer Standort kann auf Grundstücken errichtet werden, die keinen konventionellen Campus unterstützen würden, einschließlich vorstädtischer Randparzellen und Sanierungsstandorte. Diese Flexibilität gibt Gesundheitssystemen die Möglichkeit, den Versorgungszugang zu etablieren, bevor sie sich zu einer größeren Einrichtung verpflichten.
Expansion in vorstädtische, ländliche und unterversorgte Einzugsgebiete
Der Micro-Hospitals-Markt verfügt über verbleibendes Potenzial in vorstädtischen und ländlichen Einzugsgebieten. Die Chance ist außerhalb der Vereinigten Staaten weniger entwickelt und innerhalb der USA noch nicht vollständig ausgeschöpft. Kootenai Health und MultiCare kündigten im März 2025 einen 30 Hektar großen Prairie Medical Campus in Post Falls, Idaho, an. Seine erste Phase umfasst ein Micro-Hospital mit einer 12-Zimmer-Notaufnahme, fortschrittlicher Bildgebung und Übernachtungskapazität. Der Campus reagiert auf eine Kreisbevölkerung, die sich voraussichtlich innerhalb von 20 Jahren verdoppeln wird.[3] Pacific OneHealth kündigte eine Investition von INR 300 Crore, entsprechend 35,5 Millionen USD zu Kursen von 2025, für ein gemeinschaftliches Micro-Hospital-Netzwerk an, beginnend mit 5 Einrichtungen in Delhi NCR.
Der ländliche Bedarf ist ebenfalls relevant, da Krankenhausschließungen den lokalen Zugang in einigen Gemeinschaften reduziert haben. Das Modell kann Notfall-, Bildgebungs- und Übernachtungskapazitäten bereitstellen, ohne zu versuchen, jeden Fachdienst eines Tertiärkrankenhauses zu duplizieren. Seine Rolle hängt von zuverlässigen Überweisungsvereinbarungen für Patienten ab, die eine intensive oder komplexe Behandlung benötigen. Kootenai Health und MultiCare kündigten im März 2025 einen 30 Hektar großen Prairie Medical Campus in Post Falls, Idaho, an. Der Micro-Hospitals-Markt kann von dieser Rolle profitieren, da die Einrichtung den Patientenzugang unterstützt und gleichzeitig eine Grundlage für verwandte ambulante Dienste schafft. Das Modell ist am dauerhaftesten, wenn Betreiber den Versorgungsumfang an die lokale Bevölkerungsdichte, die Verfügbarkeit von Fachkräften und die Überweisungskapazität anpassen.
Migration zur ambulanten, Kurzzeit- und wertorientierten Versorgung
Der Micro-Hospitals-Markt wird auch durch die Verlagerung der Versorgung von stationären Einrichtungen hin zu ambulanten und Kurzzeiteinrichtungen gestützt. CMS hat 2026 285 muskuloskelettale Eingriffe von den Beschränkungen für ausschließlich stationäre Behandlungen ausgenommen. Diese Änderung senkt eine Hürde, die zuvor viele chirurgische Fälle in stationäre Einrichtungen gelenkt hat. Sie schafft eine Chance für kompakte Einrichtungen, die für die chirurgische Kurzzeitversorgung konzipiert sind. Auch kommerzielle Kostenträger verlagern die Versorgung schneller in ambulante Einrichtungen, als frühere CMS-Modellierungen erwartet hatten. Einrichtungen, die nur für Notfall- und Beobachtungsversorgung gebaut wurden, müssen möglicherweise ihre Grundrisse und klinischen Teams anpassen, wenn das chirurgische Volumen steigt.[4]
Die Verlagerung von der stationären Behandlung hin zur ambulanten und Kurzzeitversorgung begünstigt Einrichtungen, die für eine schnelle Beurteilung und Beobachtung konzipiert sind. Kompakte Krankenhäuser können Patienten versorgen, die eine klinische Überwachung benötigen, aber keine längere Aufnahme erfordern. Die Micro-Hospitals-Branche ist auf wertorientierte Vereinbarungen ausgerichtet, da diese Vereinbarungen auf vermeidbare Aufnahmen und koordinierte Versorgung ausgerichtet sind. Die American Hospital Association berichtete 2025, dass ländliche Anbieter Partnerschaften eingehen, um Datenfähigkeiten und Kostenträgerverhandlungen zu verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an klinischem Fachpersonal und Lohninflation | -0.7% | Global, insbesondere in nicht-metropolitanen Gebieten der USA und aufstrebenden Märkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei Erstattung, Bedarfsplanung und Lizenzierung | -0.5% | Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Wirtschaftlichkeit bei geringem Volumen und Kannibalisierung von Leistungsbereichen | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fachärztliche Abdeckung und Abhängigkeit von Verlegungen | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an klinischem Fachpersonal und Lohninflation
Die Verfügbarkeit von Fachkräften bleibt eine anhaltende Einschränkung für den Micro-Hospitals-Markt. Das Modell ist auf schlanke Personalbesetzung und kontinuierliche Arztabdeckung angewiesen. Eine kleine Einrichtung kann die Schichtkosten nicht auf die Patientenzahl eines großen Krankenhauses verteilen. Die HRSA prognostizierte bis 2038 einen Fehlbedarf von 141.160 Vollzeitärzteäquivalenten. Ihre Prognosen zeigten ein Ärztedefizit von 58 % in nicht-metropolitanen Gebieten, verglichen mit 5 % in metropolitanen Gebieten. Die AACN berichtete außerdem von einem prognostizierten Mangel von 267.330 examinierten Pflegefachkräften bis 2028, was den Einsatz von Leiharbeitskräften und die Lohnkosten in ländlichen und äußeren vorstädtischen Standorten erhöht.
Virtuelle Arztmodelle können einen Teil des Abdeckungsdrucks mildern. Sie schaffen jedoch auch eine Abhängigkeit von zuverlässiger Technologie, klinischen Protokollen und effektiven Übergaben zwischen Remote- und Vor-Ort-Teams. Der Micro-Hospitals-Markt muss diese betrieblichen Details lösen, bevor die Fernabdeckung einen konsistenten Personalvorteil bieten kann.
Unsicherheit bei Erstattung, Bedarfsplanung und Lizenzierung
Erstattungs- und Lizenzierungsanforderungen schaffen separate, aber verwandte Einschränkungen für den Micro-Hospitals-Markt. Die endgültige CMS-Regel für das ambulante Patientenversorgungssystem (OPPS) für das Kalenderjahr 2026 reduzierte den Umrechnungsfaktor ab dem 1. Januar 2026 um 0,5 %. Die Regel signalisierte auch Reduzierungen von bis zu 2 % für 2027 und spätere Jahre. Die Arzneimittelverabreichung in bestandsgeschützten außercampuslichen ambulanten Abteilungen erhält nun 40 % des OPPS-Satzes. Die angekündigte Politikänderung sollte die jährlichen OPPS-Ausgaben um 290 Millionen USD reduzieren. Mindestens 12 Bundesstaaten haben 2024 die Gesetze zur Bedarfsplanung angepasst, sodass Anbieter unterschiedliche Anforderungen in verschiedenen Bundesstaaten verwalten müssen.
Das No Surprises Act und sein unabhängiges Streitbeilegungsverfahren beeinflussen, wie Einrichtungen für Notfalldienste bezahlt werden. Nutex Health berichtete, dass das Unternehmen in mehr als 85 % der Entscheidungen obsiegte, während die Schiedskosten 35 % der schiedsbezogenen Einnahmen ausmachten. Dieses Profil kann einen gewinnorientierten Betreiber einer Zahlungsvariabilität und rechtlichen Änderungen aussetzen. Akkreditierungsstandards verursachen ebenfalls Kosten, die eine Einrichtung trotz einer begrenzten Bettenbasis tragen muss. Diese Anforderungen machen eine Compliance-Planung unerlässlich, bevor ein Projekt von einem Immobilienkonzept zu einem operativen Krankenhaus wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bettenkapazität:
Mittlere Konfigurationen führen beim Umsatz, während kompakte Formate am schnellsten wachsenDie Kategorie 10–24 Betten hielt 2026 einen Marktanteil von 58,43 % im Micro-Hospitals-Markt. Diese Konfiguration unterstützt eine Rund-um-die-Uhr-Notfallabdeckung, begrenzte stationäre Beobachtung und Zusatzleistungen. Sie gibt Betreibern einen überschaubaren Personalbedarf, ohne die Kernkapazität für die Akutversorgung einzuschränken. Nutex Health eröffnete im August 2026 das West Little Rock Emergency Hospital. Die Einrichtung hatte 8 Notfallbetten und 5 stationäre Suiten auf einer Fläche von 1.762 Quadratmetern. Es war Nutex Healths 28. Micro-Hospital landesweit und das 3. in Arkansas.
Einrichtungen mit weniger als 10 Betten werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,92 % wachsen. Das Format kann die Nachfrage decken, wo eine Bezeichnung als eigenständige Notaufnahme ausreicht. Es kann auch stationäre Lizenzschwellen vermeiden, die den Kapitalbedarf erhöhen. Betreiber in Texas, Colorado und Arizona haben diese Unterscheidung genutzt. Telemedizinische Konsultationen helfen der Einrichtung, Fachärzte zu erreichen, ohne ihren Fußabdruck zu vergrößern. Nutex Healths Eigenentwicklungsplan zielt ab 2026 auf 3 bis 5 Einrichtungen pro Jahr ab, unterstützt durch Standortkontrolle über seine Immobilienabteilung.

Nach Leistungsart:
Notfallversorgung führt, während Primär- und Dringlichkeitsversorgung am schnellsten expandiertDie Notfallversorgung hielt 2026 einen Marktanteil von 31,27 % im Micro-Hospitals-Markt. Die Leistung bleibt zentral, da viele Einrichtungen als eigenständige Notaufnahmen begannen. Notfalldienste bilden die Grundlage für den kontinuierlichen Betrieb. Diagnostische Bildgebung, Kurzzeitbeobachtung und ambulante Versorgung können den Umsatz pro Besuch steigern. Diese zusätzlichen Dienste unterstützen auch die Fixkosten der kontinuierlichen klinischen Abdeckung. Die Abschaffung der ausschließlich stationären Liste im Jahr 2026 ermöglicht es, mehr chirurgische Eingriffe als ambulante Begegnungen abzurechnen.
Die Primär- und Dringlichkeitsversorgung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,25 % wachsen. Gesundheitssysteme fügen diese Dienste hinzu, um langfristige Patientenbeziehungen aufzubauen. Dies erweitert die Rolle einer Einrichtung über die Notfallbehandlung hinaus. Pacific OneHealth plant ein Versorgungsmodell, bei dem 70 % der Eingriffe voraussichtlich tagesklinische Eingriffe sein werden. Sein Ansatz unterscheidet sich vom in den Vereinigten Staaten üblichen Notfall-zuerst-Design. Das vorgeschlagene Netzwerk kombiniert tagesklinische Fachgebiete mit digitalen Systemen und koordinierten Versorgungspfaden.
Nach Eigentümerschaft:
Privat gewinnorientierte Einrichtungen führen, während privat gemeinnützige Einrichtungen an Dynamik gewinnenPrivat gewinnorientierte Einrichtungen hielten 2026 einen Anteil von 48,57 % an der Größe des Micro-Hospitals-Marktes nach Eigentümerschaft. Ihre Position spiegelt den im Vergleich zu traditionellen Krankenhausprojekten geringeren Kapitaleinsatz wider. Dieser Teil der Micro-Hospitals-Branche umfasst dedizierte Betreiber und Tochtergesellschaften von Gesundheitssystemen. Dedizierte Betreiber bauen Netzwerkgröße durch wiederholte Einrichtungsentwicklung auf. Tochtergesellschaften von Gesundheitssystemen streben eine größere Dichte in ausgewählten Versorgungsgebieten an. Öffentliche und staatlich eigene Einrichtungen bleiben die kleinste Eigentümergruppe und sind stärker auf öffentliche Kapitalbudgets angewiesen.
Privat gemeinnützige Einrichtungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,83 % wachsen. Gemeinnützige Systeme nutzen kompakte Einrichtungen, um den Zugang in Gebieten zu verbessern, die von ländlichen Krankenhausschließungen betroffen sind. Dieser Ansatz stimmt Kapitalinvestitionen mit lokalen Zugangszielen ab. Ascension Saint Thomas erhielt im Mai 2026 die Genehmigung für eine eigenständige Notaufnahme im Wert von 20,6 Millionen USD in Fairview, Tennessee. Die Organisation verfolgte auch eine Einrichtung im Wert von 23 Millionen USD in Mt. Juliet. Diese Projekte zeigen, wie gemeinnützige Systeme auf die gewinnorientierte Entwicklung in ihren Versorgungsgebieten reagieren.
Nach Einrichtungsmodell:
Angebundene Einrichtungen führen, während eigenständige Formate beschleunigenGesundheitssystemangebundene Einrichtungen hielten 2026 einen Anteil von 62,19 % an der Größe des Micro-Hospitals-Marktes nach Einrichtungsmodell. Die Anbindung gibt einer kompakten Einrichtung Zugang zu Überweisungspfaden und Lieferverträgen. Sie kann auch die Patientenakquisitionskosten durch eine etablierte Marke senken. Diese Vorteile sind in neu entwickelten lokalen Märkten wichtig. Auf eigenständigen Notaufnahmen basierende Einrichtungen sind ein expandierender Teil der angebundenen Kategorie. Ihr Wachstum ist in Bundesstaaten mit klaren Lizenzierungswegen für eigenständige Notaufnahmen am stärksten.
Eigenständige Einrichtungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,44 % wachsen. Von Ärzten geführte Betreiber und unabhängige Investoren verfolgen neu deregulierte Gebiete. Das Modell hat einen geringeren Verwaltungsaufwand und mehr Flexibilität bei der Standortwahl. Es stützt sich auch auf Telemedizin und Drittanbieter-Facharztvermittlungen ohne ein internes Überweisungsnetzwerk. Nutex Health genehmigte 2026 eine Strategie zur Verwaltung von Standortauswahl, Grundstückskosten und Bauzeitplanung über seine Immobilienabteilung. Das Unternehmen behielt ein Ziel von 3 bis 5 Einrichtungsentwicklungen pro Jahr bei.
Nach Kostenträger:
Private Krankenversicherung führt, während öffentliche Abdeckung am schnellsten wächstPrivate Krankenversicherung und Managed Care machten 2026 46,25 % des Umsatzes in der Micro-Hospitals-Branche aus. Die kommerzielle Abdeckung bleibt die wichtigste Einnahmebasis für viele vorstädtische Einrichtungen. Betreiber konfigurieren frühe Einrichtungen oft so, dass sie kommerziell versicherte Besuche erfassen. Das Wachstum öffentlicher Kostenträger hat ein anderes Erstattungsprofil. Selbstzahler und Eigenleistungen bleiben die kleinste Kostenträgergruppe an Standorten mit hoher Versicherungsabdeckung. Sie sind bedeutsamer in Standorten mit geringerer Abdeckung im Sun Belt, im asiatisch-pazifischen Raum und in Lateinamerika.
Öffentliche Krankenversicherung, Medicare und Medicaid werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,76 % wachsen. Die Medicare-Berechtigung weitet sich aus, da die US-Bevölkerung altert. Die Medicaid-Erweiterung erweitert auch die Abdeckung in einkommensschwachen Gemeinschaften mit begrenztem Zugang zur Akutversorgung. Die standortneutralen Zahlungsänderungen können die Erstattung pro Begegnung für außercampusliche ambulante Abteilungen reduzieren. Anbieter können durch genauere Kodierung oder einen stärkeren Fokus auf chirurgische und Notfalldienste reagieren. Das Florida Senate Bill 1606, das 2025 verabschiedet wurde, verpflichtete AHCA-lizenzierte Einrichtungen, Patientenakten innerhalb von 14 Werktagen bereitzustellen.
Nach Standort:
Vorstädtische Einrichtungen führen, während die städtische Nachfrage am schnellsten wächstVorstädtische Einrichtungen hielten 2026 einen Anteil von 43,61 % am Standortsegment. Die Bevölkerungsbewegung im Sun Belt hat diese Konzentration unterstützt. Bundesstaaten ohne Bedarfsplanungsanforderungen haben ebenfalls mehr vorstädtische Entwicklung angezogen. Florida, Texas und der Mountain West haben erhebliche Einrichtungsaktivitäten verzeichnet. Ländliche Gebiete bleiben für gemeinnützige und staatliche Anbieter wichtig, die sich auf den lokalen Zugang konzentrieren. Die Verfügbarkeit von Fachkräften schränkt weiterhin ihre Expansionsrate ein.
Städtische Einrichtungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,27 % wachsen. Gesundheitssysteme wandeln unterdurchschnittlich performende städtische Akutversorgungsstandorte um oder reduzieren sie. Kapital wird in Richtung kleinerer Versorgungseinrichtungen mit fokussierteren Leistungsbereichen umgeleitet. Prime Healthcare wandelte das Suburban Community Hospital in East Norriton, Pennsylvania, von einem 126-Betten-Krankenhaus in ein Micro-Hospital um. Die Einrichtung wechselte später zur spezialisierten psychiatrischen Versorgung. Dieser Fall zeigt sowohl die Umnutzungsmöglichkeit als auch das Leistungsbereichsrisiko bei städtischen Umwandlungen.
Geografische Analyse
Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 36,42 % im Micro-Hospitals-Markt. Die Region kombiniert eine fragmentierte Akutversorgung, eine breite private Anbieterbasis und staatliche Variation bei den Standortgenehmigungsregeln. Die Vereinigten Staaten hatten bis Ende 2025 100 Micro-Hospitals oder Nachbarschaftskrankenhäuser in Betrieb oder in aktiver Entwicklung. Texas, Pennsylvania und der pazifische Nordwesten sind zu sichtbaren Gebieten für neue Einrichtungen geworden. Baylor Scott & White baut 4 kleinformatige Krankenhäuser in Nordtexas, darunter Willow Park und Alliance. CMS-Zahlungsregeln und die staatliche Bedarfsplanungspolitik bleiben einflussreich, da sie die Leistungserstattung und den Zeitplan für neue Standorte beeinflussen. Kanada erkundet ebenfalls eine stärker dezentralisierte ambulante Versorgung, während der private Krankenhaussektor Mexikos kompakte Formate für städtische Gebiete mit begrenzter Notfallkapazität prüft.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,48 % wachsen. Urbanisierung und begrenzte Krankenhauskapazität in Städten der Klasse II und III unterstützen das Interesse an kleineren Einrichtungen mit schnelleren Entwicklungszeitplänen. Pacific OneHealth kündigte ein INR 300 Crore-Programm, entsprechend 36 Millionen USD, für 5 Micro-Hospitals in Delhi an. Die Einrichtungen sollen als chirurgische und diagnostische Hubs fungieren, die den Druck auf Tertiäranbieter mindern. Apollo Hospitals verpflichtete sich zu mehr als INR 7.600 Crore, entsprechend 912 Millionen USD, für zusätzliche Kapazitäten in Indien ab dem Geschäftsjahr 2026. Indiens Nationales Gesundheitsprogramm und Japans regionale Medizinversorgungspläne beeinflussen die Finanzierung und die Planung von Versorgungsnetzwerken. Der Micro-Hospitals-Markt kann sich dort ausweiten, wo Anbieter kompakte Einrichtungen an lokale Überweisungssysteme und Gesundheitsfinanzierungsvereinbarungen anpassen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bietet einen öffentlich-systemischen Weg zur Dezentralisierung der Versorgung, ohne große neue Krankenhausstandorte zu schaffen. Im Nahen Osten und Afrika unterstützen private Krankenversicherungen und eine begrenzte Krankenhausbettendichte den Fall für kompakte private Einrichtungen. Dubai Healthcare City begann im Dezember 2025 mit einer Erstphasenentwicklung im Wert von 350 Millionen USD, mit einer erwarteten Fertigstellung im November 2027. Das Projekt umfasst ambulante, chirurgische, diagnostische und kompakte stationäre Kapazitäten. Brasilien zieht ebenfalls Investitionen in gemeinschaftsbasierte Versorgung an, da ISA Saúde im Oktober 2025 30 Millionen USD in einer Series-B-Runde unter der Führung der Internationalen Finanz-Corporation eingesammelt hat. Diese Geografien haben unterschiedliche Zahlungssysteme und regulatorische Rahmenbedingungen, bieten aber jeweils Raum für Versorgungsmodelle, die Dienste näher an die Patienten bringen. Anbieter müssen den Einrichtungsumfang mit der lokalen Politik, der Beteiligung von Versicherern und dem Zugang zu Facharzttransfernetzen abstimmen.
Wettbewerbslandschaft
Der Micro-Hospitals-Markt ist weltweit mäßig fragmentiert. Die Wettbewerbsbedingungen unterscheiden sich je nach Standort, Einrichtungsmodell und Regulierung. Von Ärzten geführte Betreiber und gemeinnützige Gesundheitssystemtochtergesellschaften in den Vereinigten Staaten verfolgen viele der gleichen vorstädtischen Korridore. HCA Healthcare und Ascension haben Entwicklungsprogramme in Tennessee. Diese Überschneidung macht die Standortauswahl zu einer bewussteren Investitionsentscheidung. Fernüberwachung und KI-gestützte Diagnostik können die Fachunterstützung von zentralen klinischen Hubs aus erweitern. Diese Werkzeuge können die Kosten für eine kontinuierliche Fachverfügbarkeit in einer kompakten Einrichtung reduzieren.
Der Micro-Hospitals-Markt hat mehr weißen Raum in ländlichen Gebieten und internationalen Standorten. Änderungen der Bedarfsplanung haben in einigen Bundesstaaten den Markteintritt geöffnet. West Virginia und Tennessee haben 2025 und 2026 Ausnahmen für Micro-Hospitals und Akutversorgung vorangetrieben. Die Akkreditierung durch die Joint Commission und die ACHC-Zertifizierung können beeinflussen, wie Kostenträger und Überweisungspartner kleinere Einrichtungen bewerten. Diese Zertifikate fungieren als Qualitätssignale, wo einzelne Einrichtungen begrenzte eigenständige Ergebnisdaten haben. Der Micro-Hospitals-Markt begünstigt daher Anbieter, die Lizenzierung, Akkreditierung, Überweisungsbeziehungen und klinische Abdeckung gemeinsam verwalten können.
Nutex Health bietet ein konkretes Beispiel für vertikale Integration im Micro-Hospitals-Markt. Sein Vorstand genehmigte 2026 ein Eigenentwicklungsmodell. Die Immobilienabteilung des Unternehmens verwaltet Standortakquisition und Bauplanung. Die Strategie unterstützt ein jährliches Tempo von 3 bis 5 Einrichtungsentwicklungen. Nutex Health eröffnete im August 2026 das West Little Rock Emergency Hospital, sein 28. Micro-Hospital landesweit. Ascension Saint Thomas erhielt ebenfalls im Mai 2026 die Genehmigung für eine Einrichtung im Wert von 20,6 Millionen USD in Fairview, Tennessee.
Marktführer in der Micro-Hospitals-Branche
-
AdventHealth
-
Apollo Hospitals Enterprise Limited
-
Baylor Scott and White Health
-
Fortis Healthcare Limited
-
Max Healthcare Institute Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Micro-Hospitals Markt Unternehmen in diesem Bericht
- AdventHealth
- Apollo Hospitals Enterprise Limited
- Ardent Health Services
- Ascension
- Baylor Scott and White Health
- ChristianaCare
- CHRISTUS Health
- CommonSpirit Health
- Community Health Systems, Inc.
- Dignity Health
- Emerus Holdings, Inc.
- Fortis Healthcare
- HCA Healthcare, Inc.
- Intermountain Health
- LifePoint Health
- Max Healthcare Institute Limited
- Mercy
- Nutex Health, Inc.
- Prime Healthcare Services
- Ramsay Health Care Limited
- Saint Luke’s Health System
- Spire Healthcare Group plc
- Steward Health Care
- Tenet Healthcare
- Texas Health Resources
- Trinity Health
- Universal Health Services
- WellSpan Health
Neueste Industrielle Entwicklungen in Micro-Hospitals Markt
- August 2026: Nutex Health eröffnete das West Little Rock Emergency Hospital in Arkansas, sein 28. Micro-Hospital landesweit und das 3. im Bundesstaat, mit einer Fläche von 1.762 Quadratmetern, 8 Notaufnahmebetten, 5 stationären Suiten sowie vollständiger MRT-, CT-, Röntgen- und Ultraschallbildgebung, was die Netzwerkdichte des Unternehmens im Südwesten der USA erweitert und sein Wachstumsziel von 3–5 Einrichtungen pro Jahr bekräftigt.
- August 2026: Fourth Time Partners LLC sicherte sich ein Baudarlehen in Höhe von 21,9 Millionen USD von der Ameris Bank für ein Nutex Health Micro-Hospital in Clermont, Florida, das in einem Einkaufszentrum angesiedelt ist, was den privaten Kapitalappetit für Micro-Hospital-Immobilieninvestitionen im Südosten demonstriert.
- Juli 2026: Pacific OneHealth kündigte INR 300 Crore, entsprechend 35,5 Millionen USD zu Kursen von 2025, an, um Nordindiens größte integrierte gemeinschaftliche Micro-Hospital-Kette aufzubauen, beginnend mit 5 Einrichtungen in Delhi NCR über 2 Jahre und mit einem nationalen Ziel von 20 Einrichtungen, jeweils mit 30–80 Betten, tagesklinischen chirurgischen Fachgebieten und integrierter digitaler Infrastruktur.
Globaler Berichtsumfang des Micro-Hospitals-Marktes
Gemäß dem Berichtsumfang sind Micro-Hospitals kleine stationäre Gesundheitseinrichtungen, die Notfallversorgung, diagnostische Bildgebung, Labordienstleistungen, ambulante Eingriffe und begrenzte stationäre Betten anbieten. Sie sind darauf ausgelegt, krankenhausnahe Versorgung näher an Gemeinschaften zu erbringen, während sie mit geringerem Infrastruktur- und Personalbedarf als traditionelle Krankenhäuser betrieben werden. Micro-Hospitals bedienen in der Regel nicht-komplexe Akutversorgungsbedarfe und erleichtern Überweisungen an größere medizinische Zentren für spezialisierte Behandlungen.
Der Micro-Hospitals-Markt ist nach Bettenkapazität, Leistungsart, Eigentümerschaft, Einrichtungsmodell, Kostenträger, Standort und Geografie segmentiert. Nach Bettenkapazität ist der Markt in weniger als 10 Betten, 10–24 Betten und 25–50 Betten segmentiert. Nach Leistungsart ist der Markt in Notfallversorgung, Primär- und Dringlichkeitsversorgung, diagnostische und bildgebende Dienste, ambulante Versorgung, Kurzzeit- und Beobachtungsversorgung, begrenzte stationäre Versorgung und sonstige segmentiert. Nach Eigentümerschaft ist der Markt in privat gewinnorientiert, privat gemeinnützig sowie öffentlich und staatlich segmentiert. Nach Einrichtungsmodell ist der Markt in eigenständige Micro-Hospitals, gesundheitssystemangebundene Micro-Hospitals, auf eigenständigen Notaufnahmen basierende Micro-Hospitals und sonstige segmentiert. Nach Kostenträger ist der Markt in private Krankenversicherung und Managed Care, öffentliche Krankenversicherung, Medicare und Medicaid sowie Selbstzahler und Eigenleistungen segmentiert. Der Markt ist in städtisch, vorstädtisch und ländlich segmentiert. Das Geografiesegment ist weiter in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika unterteilt. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Weniger als 10 Betten |
| 10–24 Betten |
| 25–50 Betten |
| Notfallversorgung |
| Primär- und Dringlichkeitsversorgung |
| Diagnostische und bildgebende Dienste |
| Ambulante Versorgung |
| Kurzzeit- und Beobachtungsversorgung |
| Begrenzte stationäre Versorgung |
| Sonstige |
| Privat gewinnorientiert |
| Privat gemeinnützig |
| Öffentlich und staatlich |
| Eigenständige Micro-Hospitals |
| Gesundheitssystemangebundene Micro-Hospitals |
| Auf eigenständigen Notaufnahmen basierende Micro-Hospitals |
| Sonstige |
| Private Krankenversicherung und Managed Care |
| Öffentliche Krankenversicherung, Medicare und Medicaid |
| Selbstzahler und Eigenleistungen |
| Städtisch |
| Vorstädtisch |
| Ländlich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Bettenkapazität | Weniger als 10 Betten | |
| 10–24 Betten | ||
| 25–50 Betten | ||
| Nach Leistungsart | Notfallversorgung | |
| Primär- und Dringlichkeitsversorgung | ||
| Diagnostische und bildgebende Dienste | ||
| Ambulante Versorgung | ||
| Kurzzeit- und Beobachtungsversorgung | ||
| Begrenzte stationäre Versorgung | ||
| Sonstige | ||
| Nach Eigentümerschaft | Privat gewinnorientiert | |
| Privat gemeinnützig | ||
| Öffentlich und staatlich | ||
| Nach Einrichtungsmodell | Eigenständige Micro-Hospitals | |
| Gesundheitssystemangebundene Micro-Hospitals | ||
| Auf eigenständigen Notaufnahmen basierende Micro-Hospitals | ||
| Sonstige | ||
| Nach Kostenträger | Private Krankenversicherung und Managed Care | |
| Öffentliche Krankenversicherung, Medicare und Medicaid | ||
| Selbstzahler und Eigenleistungen | ||
| Nach Standort | Städtisch | |
| Vorstädtisch | ||
| Ländlich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Micro-Hospitals-Markt an?
Wohnortnahe Akutversorgungsnachfrage, geringere Einrichtungskapitalanforderungen und die Verlagerung hin zur ambulanten und Kurzzeitversorgung unterstützen das Wachstum.
Wie groß wird dieser Sektor bis 2032 sein?
Der Micro-Hospitals-Markt wird voraussichtlich bis 2032 550,16 Milliarden USD erreichen und von 2027 an mit einer CAGR von 8,45 % wachsen.
Welches Einrichtungsmodell hat den größten Anteil?
Gesundheitssystemangebundene Einrichtungen hielten 2026 einen Umsatzanteil von 62,19 %, unterstützt durch Überweisungsnetzwerke, Lieferverträge und etablierte Marken.
Welche Leistungsart wächst am schnellsten?
Die Primär- und Dringlichkeitsversorgung wird voraussichtlich bis 2032 mit einer CAGR von 9,25 % wachsen, da Systeme langfristige Patientenbeziehungen anstreben.
Welche Geografie wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, wobei Indien tagesklinisch ausgerichtete gemeinschaftliche Micro-Hospital-Netzwerke entwickelt.
Was begrenzt die Einrichtungsexpansion?
Personalengpässe, Erstattungsänderungen, Lizenzierungsanforderungen und die Abhängigkeit von fachärztlicher Abdeckung können die Expansion begrenzen.