
Tamaño y Participación del Mercado de Micro-hospitales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 397.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 596.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Micro-hospitales por Mordor Intelligence
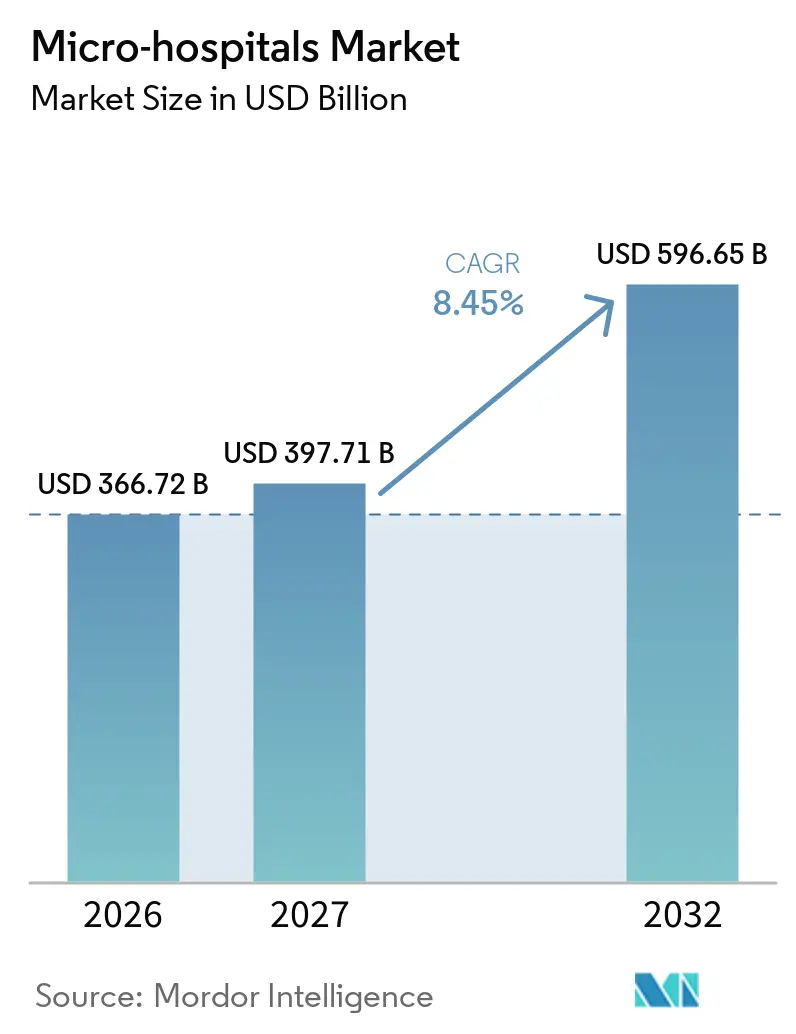
Se espera que el tamaño del Mercado de Micro-hospitales crezca de 366,72 mil millones de USD en 2026 a 397,71 mil millones de USD en 2027 y se prevé que alcance los 596,65 mil millones de USD para 2032 a una CAGR del 8,45% durante el período 2027-2032.
El mercado de micro-hospitales avanza hacia la atención aguda distribuida, con sistemas de salud que utilizan instalaciones más pequeñas para ampliar la capacidad de emergencia y observación más allá de los grandes campus. Este enfoque aborda la presión sobre los hospitales terciarios al tiempo que brinda a los pacientes acceso a atención más cercana a su hogar. Los grandes proveedores integrados tratan cada vez más las instalaciones compactas como una vía de entrada a zonas de captación suburbanas, urbanas y desatendidas, en lugar de considerarlas proyectos piloto aislados. El modelo también se beneficia de la cobertura médica virtual, la enfermería presencial, el diagnóstico remoto y una creciente preferencia por la atención ambulatoria y de corta estancia. La competencia se amplía a medida que sistemas de salud establecidos, operadores especializados y promotores liderados por médicos persiguen ubicaciones y relaciones con pagadores similares.
Conclusiones Clave del Informe
- Por capacidad de camas, el segmento de 10-24 camas representó el 58,43% de los ingresos en 2026, mientras que se prevé que las instalaciones con menos de 10 camas crezcan a una CAGR del 8,92% hasta 2032 en el mercado de micro-hospitales.
- Por tipo de servicio, la Atención de Emergencia representó el 31,27% de los ingresos en 2026, mientras que se prevé que la Atención Primaria y Urgente crezca a una CAGR del 9,25% hasta 2032.
- Por propiedad, las instalaciones Privadas con Fines de Lucro representaron el 48,57% de los ingresos en 2026, mientras que se prevé que las instalaciones Privadas sin Fines de Lucro crezcan a una CAGR del 9,83% hasta 2032 en el mercado de micro-hospitales.
- Por modelo de instalación, las instalaciones Afiliadas a Sistemas de Salud representaron el 62,19% de los ingresos en 2026, mientras que se prevé que las instalaciones independientes crezcan a una CAGR del 10,44% hasta 2032.
- Por pagador, el Seguro Privado y la Atención Administrada representaron el 46,25% de los ingresos en 2026, mientras que se prevé que el Seguro Público, Medicare y Medicaid crezcan a una CAGR del 10,76% hasta 2032 en el mercado de micro-hospitales.
- Por ubicación, las instalaciones suburbanas representaron el 43,61% de los ingresos en 2026, mientras que se prevé que las instalaciones urbanas crezcan a una CAGR del 11,27% hasta 2032.
- Por geografía, América del Norte representó el 36,42% del mercado de micro-hospitales en 2026; se prevé que Asia-Pacífico registre una CAGR del 12,48% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Atención Aguda a Nivel Comunitario | +2.3% | Global, con ganancias principales en las periferias urbanas de América del Norte y APAC | Corto plazo (≤ 2 años) |
| Menor Intensidad de Capital y Despliegue Más Rápido | +1.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión hacia Zonas de Captación Desatendidas | +1.4% | América del Norte, APAC y MEA | Mediano plazo (2-4 años) |
| Migración hacia la Atención Ambulatoria y de Corta Estancia | +1.2% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Telesalud y Diagnóstico Remoto | +0.9% | Global, con ganancias tempranas en América del Norte y APAC | Largo plazo (≥ 4 años) |
| Alianzas con Sistemas de Salud y Centros de Uso Mixto | +0.7% | América del Norte, el Reino Unido y los países del GCC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Atención Aguda Conveniente a Nivel Comunitario
El mercado de micro-hospitales está respaldado por comunidades que necesitan un acceso más rápido a la atención de emergencia y de corta estancia. Las instalaciones más pequeñas pueden situar la capacidad de emergencia más cerca de los residentes que se encuentran lejos de los hospitales de servicio completo. La preferencia de los pacientes por la atención de emergencia y aguda cercana es un impulsor principal del mercado de micro-hospitales. Las comunidades con largas esperas en los servicios de urgencias pueden utilizar una instalación comunitaria como punto inicial de atención para eventos de alta agudeza que no requieren un hospital de gran envergadura. Un paciente que utiliza por primera vez el servicio de emergencia de un micro-hospital puede posteriormente utilizar sus servicios ambulatorios. Este patrón respalda un papel más amplio de la instalación en la red de atención local. Friendswood, Texas, recibió su primer hospital en septiembre de 2025 a través de un micro-hospital de 25 millones de USD. El proyecto ilustra la oportunidad restante en comunidades sin instalación hospitalaria.[1]
La proximidad comunitaria también importa para los sistemas de salud que buscan fortalecer las relaciones con los pacientes en una red de atención local. El acceso a emergencias otorga a un hospital compacto un papel claro, mientras que los servicios de diagnóstico por imagen, observación y atención ambulatoria hacen que la instalación sea útil más allá de un episodio agudo. El formato puede reducir el tiempo de desplazamiento de los pacientes que de otro modo retrasarían la atención o utilizarían servicios de urgencias distantes. También puede dar a los sistemas una presencia visible en vecindarios donde un campus tradicional no es viable. El mercado de micro-hospitales se beneficia cuando la instalación está diseñada como parte de una red clínica coordinada en lugar de un edificio independiente. Esa conexión es especialmente importante cuando un paciente necesita un traslado rápido, una consulta con un especialista o un servicio de seguimiento.
Menor Intensidad de Capital y Despliegue Más Rápido de Instalaciones
El mercado de micro-hospitales se beneficia del menor requerimiento de capital de una instalación compacta. Una instalación de entre 1.672 y 2.787 metros cuadrados puede abrir en un plazo de 18 a 24 meses. El requerimiento de capital reportado es de 20 millones a 70 millones de USD. Un hospital de servicio completo puede requerir una planificación de varios años y 500 millones de USD o más en gastos de construcción. Esta brecha permite a los operadores probar la demanda local mientras los proveedores más grandes permanecen comprometidos con los planes de campus. En agosto de 2026, un préstamo de 21,9 millones de USD respaldó una instalación de Nutex Health dentro de un centro comercial en Clermont, Florida, mostrando cómo los sitios minoristas pueden reducir los costos del terreno.[2]
Los diseños más simples de una sola planta pueden reducir la complejidad de la construcción y limitar la cantidad de capital inmovilizado antes de la apertura. Estos factores económicos permiten a los proveedores secuenciar la expansión en función de la demanda verificada. Un desarrollo más rápido también cambia la forma en que los operadores evalúan el riesgo inmobiliario. Una instalación más pequeña puede ubicarse en terrenos que no admitirían un campus convencional, incluidas parcelas en los bordes suburbanos y sitios de reurbanización. Esa flexibilidad ofrece a los sistemas de salud la opción de establecer acceso a servicios antes de comprometerse con una instalación más grande.
Expansión hacia Zonas de Captación Suburbanas, Rurales y Desatendidas
El mercado de micro-hospitales tiene capacidad restante en zonas de captación suburbanas y rurales. La oportunidad está menos desarrollada fuera de los Estados Unidos y sigue siendo incompleta dentro de él. Kootenai Health y MultiCare anunciaron un Campus Médico Prairie de 30 acres en Post Falls, Idaho, en marzo de 2025. Su primera fase incluye un micro-hospital con un servicio de urgencias de 12 salas, diagnóstico por imagen avanzado y capacidad de pernocta. El campus responde a una población del condado que se proyecta que se duplicará en 20 años.[3] Pacific OneHealth anunció una inversión de INR 300 crore, equivalente a 35,5 millones de USD a tasas de 2025, para una red comunitaria de micro-hospitales que comenzará con 5 instalaciones en Delhi NCR.
La necesidad rural también es relevante porque los cierres de hospitales han reducido el acceso local en algunas comunidades. El modelo puede proporcionar capacidad de emergencia, diagnóstico por imagen y pernocta sin intentar duplicar todos los servicios especializados de un hospital terciario. Su función depende de acuerdos de derivación confiables para los pacientes que requieren tratamiento intensivo o complejo. Kootenai Health y MultiCare anunciaron un Campus Médico Prairie de 30 acres en Post Falls, Idaho, en marzo de 2025. El mercado de micro-hospitales puede beneficiarse de ese papel porque la instalación apoya el acceso de los pacientes al tiempo que crea una base para los servicios ambulatorios relacionados. El modelo es más duradero cuando los operadores adaptan el alcance de la atención a la densidad de población local, la disponibilidad de personal y la capacidad de derivación.
Migración hacia la Atención Ambulatoria, de Corta Estancia y Basada en Valor
El mercado de micro-hospitales también está respaldado por el traslado de la atención desde entornos de hospitalización a entornos ambulatorios y de corta estancia. El CMS eliminó 285 procedimientos musculoesqueléticos de las restricciones de hospitalización exclusiva en 2026. Este cambio reduce una barrera que anteriormente dirigía muchos casos quirúrgicos a instalaciones de hospitalización. Crea una oportunidad para instalaciones compactas diseñadas para la atención quirúrgica de corta estancia. Los pagadores comerciales también están trasladando la atención a entornos ambulatorios más rápido de lo que anticipaban los modelos anteriores del CMS. Las instalaciones construidas únicamente para atención de emergencia y observación pueden necesitar cambios en sus planos y equipos clínicos a medida que aumenta el volumen quirúrgico.[4]
El movimiento desde el tratamiento hospitalario hacia la atención ambulatoria y de corta estancia favorece a las instalaciones construidas para la evaluación rápida y la observación. Los hospitales compactos pueden atender a pacientes que necesitan monitoreo clínico pero no requieren una hospitalización prolongada. La industria de micro-hospitales está alineada con los acuerdos basados en valor porque estos acuerdos ponen atención en las hospitalizaciones evitables y la atención coordinada. La Asociación Americana de Hospitales informó en 2025 que los proveedores rurales están formando alianzas para mejorar las capacidades de datos y las negociaciones con los pagadores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Personal Clínico e Inflación Salarial | -0.7% | Global, especialmente en áreas no metropolitanas de EE. UU. y mercados APAC en desarrollo | Corto plazo (≤ 2 años) |
| Incertidumbre en Reembolsos, Certificado de Necesidad y Licencias | -0.5% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Economía de Bajo Volumen y Canibalización de Líneas de Servicio | -0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cobertura de Especialistas y Dependencia de Traslados | -0.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Personal Clínico e Inflación Salarial
La disponibilidad de personal sigue siendo una restricción persistente para el mercado de micro-hospitales. El modelo depende de una dotación de personal reducida y cobertura médica continua. Una instalación pequeña no puede distribuir los costos de turno entre el censo de pacientes de un hospital grande. La HRSA proyectó un déficit de 141.160 equivalentes de médicos a tiempo completo para 2038. Sus proyecciones mostraron un déficit de médicos del 58% en áreas no metropolitanas, en comparación con el 5% en áreas metropolitanas. La AACN también informó una escasez proyectada de 267.330 enfermeras registradas para 2028, lo que eleva el uso de mano de obra contratada y los costos salariales en ubicaciones rurales y suburbanas periféricas.
Los modelos de médicos virtuales pueden aliviar parte de la presión de cobertura. También crean dependencia de tecnología confiable, protocolos clínicos y transferencias efectivas entre equipos remotos y presenciales. El mercado de micro-hospitales debe resolver esos detalles operativos antes de que la cobertura remota pueda proporcionar una ventaja de personal consistente.
Incertidumbre en Reembolsos, Certificado de Necesidad y Licencias
Los requisitos de reembolso y licencias crean restricciones separadas pero relacionadas para el mercado de micro-hospitales. La regla final del OPPS del CMS para el año calendario 2026 redujo el factor de conversión en un 0,5% a partir del 1 de enero de 2026. La regla también señaló reducciones de hasta el 2% para 2027 y años posteriores. La administración de medicamentos en departamentos de pacientes ambulatorios fuera del campus con derechos adquiridos ahora recibe el 40% de la tarifa del OPPS. Se esperaba que el cambio de política declarado redujera el gasto anual del OPPS en 290 millones de USD. Al menos 12 estados ajustaron las leyes de Certificado de Necesidad en 2024, dejando a los proveedores gestionar diferentes requisitos entre estados.
La Ley de No Sorpresas y su proceso de resolución independiente de disputas afectan la forma en que se paga a las instalaciones por los servicios de emergencia. Nutex Health informó que prevaleció en más del 85% de las determinaciones, mientras que los costos de arbitraje representaron el 35% de los ingresos relacionados con el arbitraje. Ese perfil puede exponer a un operador con fines de lucro a la variabilidad de pagos y cambios legales. Los estándares de acreditación también imponen costos que una instalación debe asumir a pesar de una base de camas limitada. Estos requisitos hacen que la planificación del cumplimiento sea esencial antes de que un proyecto pase de un concepto inmobiliario a un hospital en funcionamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Camas:
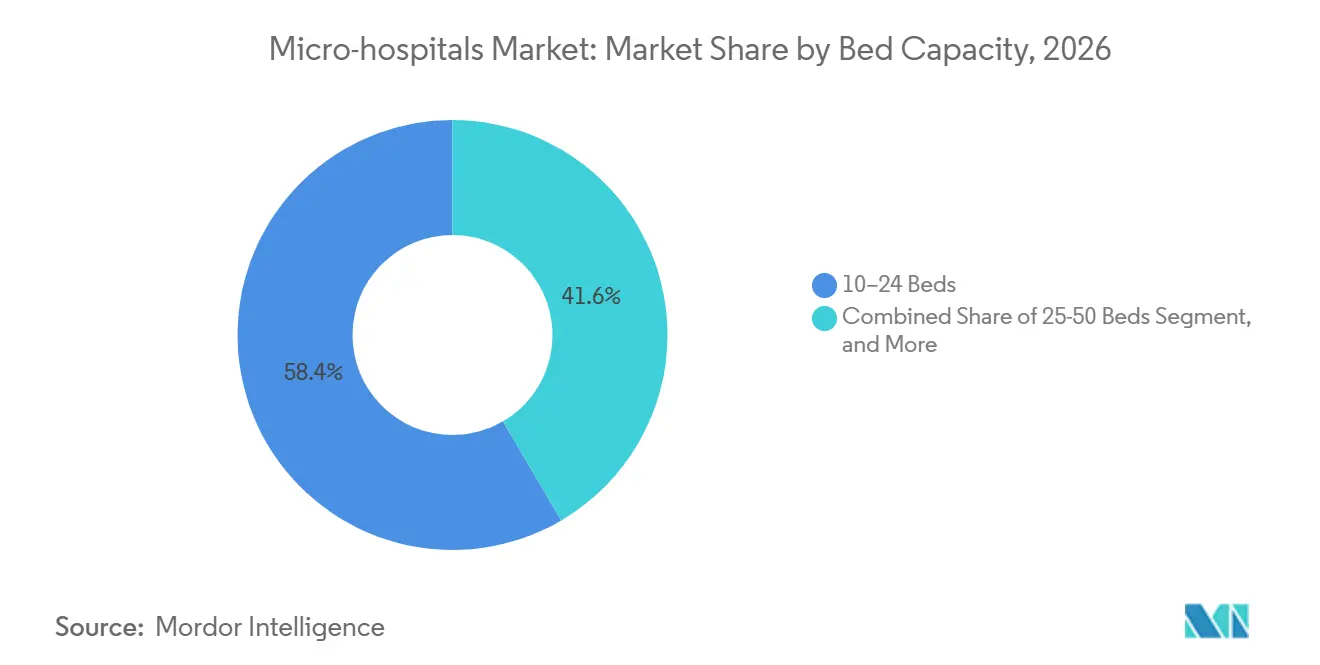
Las Configuraciones de Rango Medio Lideran los Ingresos Mientras los Formatos Compactos Crecen Más RápidoLa categoría de 10-24 camas representó el 58,43% de la participación del mercado de micro-hospitales en 2026. Esta configuración admite cobertura de emergencia las 24 horas, observación de hospitalización limitada y servicios auxiliares. Ofrece a los operadores un requisito de personal manejable sin limitar la capacidad de atención aguda básica. Nutex Health abrió el West Little Rock Emergency Hospital en agosto de 2026. La instalación tenía 8 camas de emergencia y 5 suites de hospitalización dentro de 1.762 metros cuadrados. Era el 28.º micro-hospital de Nutex Health a nivel nacional y el 3.º en Arkansas.
Se prevé que las instalaciones con menos de 10 camas crezcan a una CAGR del 8,92% de 2027 a 2032. El formato puede satisfacer la demanda donde una designación de servicio de urgencias independiente es suficiente. También puede evitar los umbrales de licencias de hospitalización que aumentan las necesidades de capital. Los operadores de Texas, Colorado y Arizona han utilizado esta distinción. Las consultas de telemedicina ayudan a la instalación a llegar a especialistas sin ampliar su superficie. El plan de autodesarrollo de Nutex Health apunta a 3 a 5 instalaciones cada año a partir de 2026, respaldado por el control de sitios a través de su división inmobiliaria.

Por Tipo de Servicio:
La Atención de Emergencia Lidera Mientras la Atención Primaria y Urgente se Expande Más RápidoLa Atención de Emergencia representó el 31,27% de la participación del mercado de micro-hospitales en 2026. El servicio sigue siendo central porque muchas instalaciones comenzaron como servicios de urgencias independientes. Los servicios de emergencia proporcionan la base para las operaciones continuas. El diagnóstico por imagen, la observación de corta estancia y la atención ambulatoria pueden aumentar los ingresos por visita. Estos servicios adicionales también respaldan el costo fijo de la cobertura clínica continua. La eliminación de la lista de hospitalización exclusiva de 2026 permite que más procedimientos quirúrgicos se facturen como encuentros ambulatorios.
Se prevé que la Atención Primaria y Urgente crezca a una CAGR del 9,25% de 2027 a 2032. Los sistemas de salud están añadiendo estos servicios para establecer relaciones a largo plazo con los pacientes. Esto amplía el papel de una instalación más allá del tratamiento de emergencia. Pacific OneHealth planea un modelo de atención en el que se espera que el 70% de los procedimientos sean procedimientos de atención diurna. Su enfoque difiere del diseño de emergencia primero común en los Estados Unidos. La red propuesta combina especialidades de atencin diurna con sistemas digitales y vías de atención coordinada.
Por Propiedad:
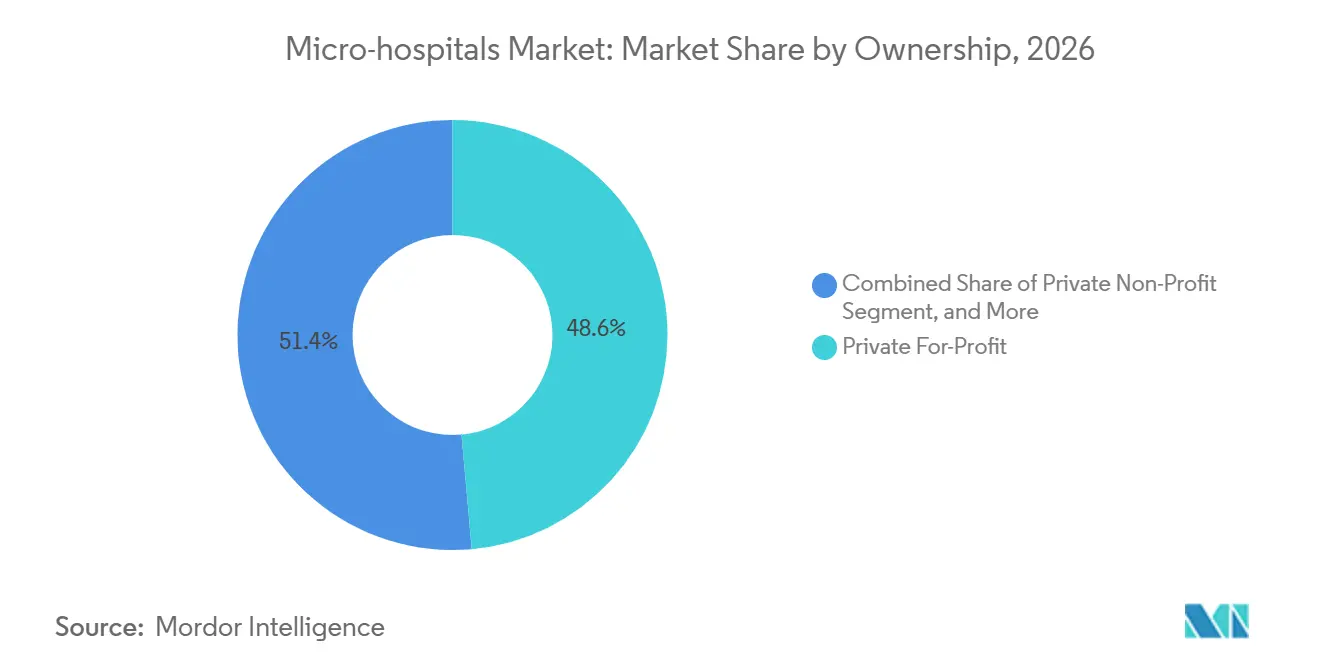
Las Instalaciones Privadas con Fines de Lucro Lideran Mientras las Instalaciones Privadas sin Fines de Lucro Ganan ImpulsoLas entidades Privadas con Fines de Lucro representaron el 48,57% del tamaño del mercado de micro-hospitales por propiedad en 2026. Su posición refleja el menor despliegue de capital requerido en comparación con los proyectos hospitalarios tradicionales. Esta parte de la industria de micro-hospitales incluye operadores dedicados y subsidiarias de sistemas de salud. Los operadores dedicados construyen escala de red desarrollando instalaciones de forma repetida. Las subsidiarias de sistemas de salud buscan mayor densidad en áreas de servicio seleccionadas. Las instalaciones públicas y de propiedad gubernamental siguen siendo el grupo de propiedad más pequeño y dependen más estrechamente de los presupuestos de capital público.
Se prevé que las instalaciones Privadas sin Fines de Lucro crezcan a una CAGR del 9,83% de 2027 a 2032. Los sistemas sin fines de lucro están utilizando instalaciones compactas para mejorar el acceso en áreas afectadas por el cierre de hospitales rurales. Este enfoque alinea la inversión de capital con los objetivos de acceso local. Ascension Saint Thomas obtuvo la aprobación para un servicio de urgencias independiente de 20,6 millones de USD en Fairview, Tennessee, en mayo de 2026. La organización también persiguió una instalación de 23 millones de USD en Mt. Juliet. Estos proyectos muestran a los sistemas sin fines de lucro respondiendo al desarrollo con fines de lucro en sus áreas de servicio.
Por Modelo de Instalación:
Las Instalaciones Afiliadas Lideran Mientras los Formatos Independientes se AceleranLas instalaciones Afiliadas a Sistemas de Salud representaron el 62,19% del tamaño del mercado de micro-hospitales por modelo de instalación en 2026. La afiliación otorga a una instalación compacta acceso a vías de derivación y contratos de suministro. También puede reducir los costos de adquisición de pacientes a través de una marca establecida. Estos beneficios son importantes en mercados locales de reciente desarrollo. Las instalaciones basadas en servicios de urgencias independientes son una parte en expansión de la categoría afiliada. Su crecimiento es más fuerte en estados con vías de licencia claras para servicios de urgencias independientes.
Se prevé que las instalaciones independientes crezcan a una CAGR del 10,44% de 2027 a 2032. Los operadores liderados por médicos e inversores independientes están persiguiendo áreas recientemente desreguladas. El modelo tiene menores gastos administrativos generales y más flexibilidad en la elección de ubicaciones. También depende de la telesalud y acuerdos con especialistas de terceros sin una red de derivación interna. Nutex Health aprobó una estrategia para 2026 para gestionar la selección de sitios, los costos del terreno y el calendario de construcción a través de su división inmobiliaria. La empresa mantuvo un objetivo de desarrollar 3 a 5 instalaciones cada año.
Por Pagador:
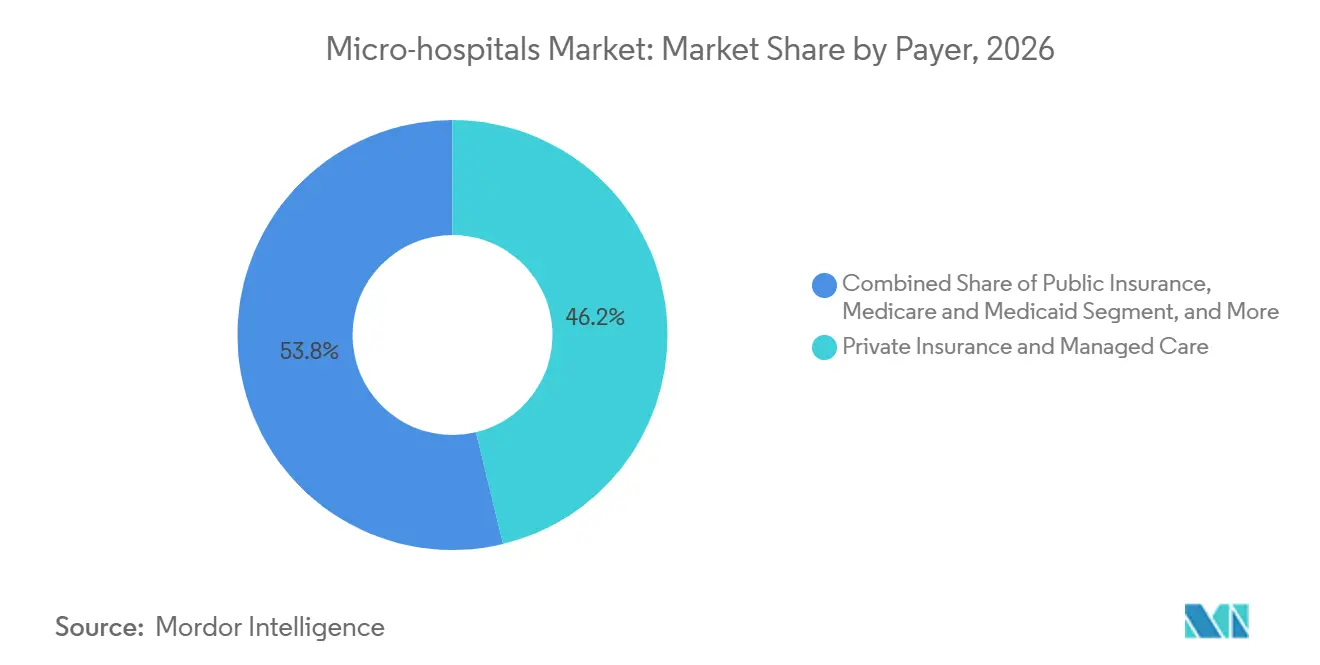
El Seguro Privado Lidera Mientras la Cobertura Pública Crece Más RápidoEl Seguro Privado y la Atención Administrada representaron el 46,25% de los ingresos en la industria de micro-hospitales en 2026. La cobertura comercial sigue siendo la principal base de ingresos para muchas instalaciones suburbanas. Los operadores a menudo configuran las instalaciones iniciales para capturar visitas de pacientes con seguro comercial. El crecimiento del pagador público tiene un perfil de reembolso diferente. El pago por cuenta propia y de bolsillo sigue siendo el grupo de pagadores más pequeño en ubicaciones de alta cobertura. Es más relevante en ubicaciones del Cinturón Solar, APAC y América Latina con menor cobertura.
Se prevé que el Seguro Público, Medicare y Medicaid crezcan a una CAGR del 10,76% de 2027 a 2032. La elegibilidad para Medicare se está expandiendo a medida que envejece la población de los EE. UU. La expansión de Medicaid también amplía la cobertura en comunidades de bajos ingresos con acceso limitado a atención aguda. Los cambios en el pago neutral por sitio pueden reducir el reembolso por encuentro para los departamentos de pacientes ambulatorios fuera del campus. Los proveedores pueden responder mediante una codificación más precisa o un mayor enfoque en los servicios quirúrgicos y de emergencia. El Proyecto de Ley 1606 del Senado de Florida, promulgado en 2025, requirió que las instalaciones con licencia de la AHCA proporcionaran registros de pacientes dentro de los 14 días hábiles.
Por Ubicación:
Las Instalaciones Suburbanas Lideran Mientras la Demanda Urbana Crece Más RápidoLas instalaciones suburbanas representaron el 43,61% del segmento de ubicación en 2026. El movimiento de población en el Cinturón Solar ha respaldado esta concentración. Los estados sin requisitos de Certificado de Necesidad también han atraído más desarrollo suburbano. Florida, Texas y el Oeste Montañoso han visto una actividad sustancial de instalaciones. Las áreas rurales siguen siendo importantes para los proveedores sin fines de lucro y gubernamentales enfocados en el acceso local. La disponibilidad de personal sigue limitando su tasa de expansión.
Se prevé que las instalaciones urbanas crezcan a una CAGR del 11,27% de 2027 a 2032. Los sistemas de salud están convirtiendo o reduciendo sitios de atención aguda urbana con bajo rendimiento. El capital se está redirigiendo hacia entornos de atención más pequeños con líneas de servicio más enfocadas. Prime Healthcare convirtió el Suburban Community Hospital en East Norriton, Pensilvania, de un hospital de 126 camas en un micro-hospital. La instalación posteriormente pasó a la atención especializada en salud conductual. Este caso muestra tanto la oportunidad de reutilización como el riesgo de línea de servicio en las conversiones urbanas.
Análisis Geográfico
América del Norte
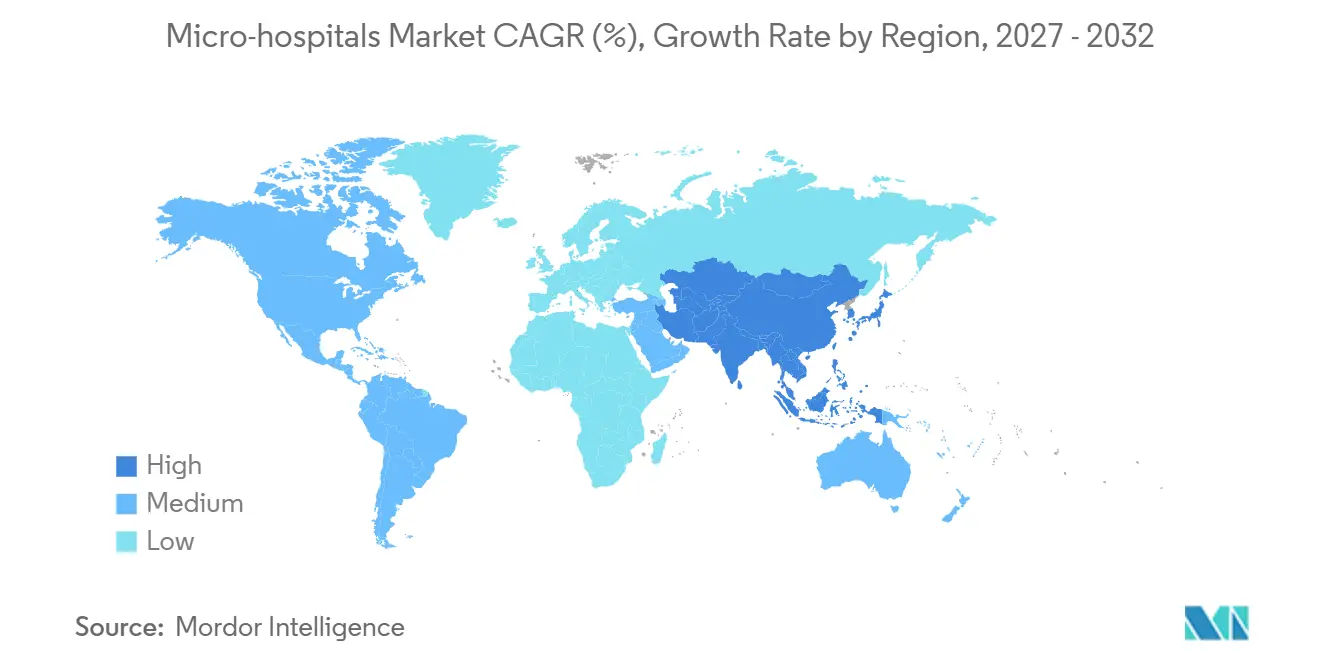
América del Norte representó el 36,42% de la participación del mercado de micro-hospitales en 2026. La región combina una prestación de atención aguda fragmentada, una amplia base de proveedores privados y variación a nivel estatal en las reglas de aprobación de sitios. Los Estados Unidos tenían 100 micro-hospitales u hospitales de barrio en funcionamiento o en desarrollo activo a finales de 2025. Texas, Pensilvania y el Noroeste del Pacífico se han convertido en áreas visibles para nuevas instalaciones. Baylor Scott & White está construyendo 4 hospitales de pequeño formato en el norte de Texas, incluidos Willow Park y Alliance. Las reglas de pago del CMS y la política estatal de certificado de necesidad siguen siendo influyentes porque afectan el reembolso de servicios y el calendario de nuevos sitios. Canadá también está explorando una atención ambulatoria más descentralizada, mientras que el sector hospitalario privado de México está evaluando formatos compactos para áreas urbanas con capacidad de emergencia limitada.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 12,48% hasta 2032. La urbanización y la capacidad hospitalaria limitada en las ciudades de nivel II y III respaldan el interés en instalaciones más pequeñas con plazos de desarrollo más rápidos. Pacific OneHealth anunció un programa de INR 300 crore, equivalente a 36 millones de USD, para 5 micro-hospitales en Delhi. Las instalaciones están destinadas a operar como centros quirúrgicos y de diagnóstico que alivian la presión sobre los proveedores terciarios. Apollo Hospitals comprometió más de INR 7.600 crore, equivalente a 912 millones de USD, para capacidad adicional en India a partir del ejercicio fiscal 26. La Misión Nacional de Salud de India y los planes de atención médica regional de Japón influyen en la financiación y la planificación de redes de atención. El mercado de micro-hospitales puede expandirse donde los proveedores adapten instalaciones compactas a los sistemas de derivación local y los acuerdos de financiamiento de salud.
Europa, Oriente Medio y África, y América del Sur
Europa ofrece una vía a través del sistema público para descentralizar la atención sin crear grandes nuevos campus hospitalarios. En Oriente Medio y África, el seguro privado y la limitada densidad de camas hospitalarias respaldan el caso de las instalaciones privadas compactas. Dubai Healthcare City inició un desarrollo de primera fase de 350 millones de USD en diciembre de 2025, con finalización prevista para noviembre de 2027. El proyecto incluye capacidad ambulatoria, quirúrgica, de diagnóstico y de hospitalización compacta. Brasil también está atrayendo inversiones en atención basada en la comunidad, ya que ISA Saúde recaudó 30 millones de USD en una ronda Serie B liderada por la Corporación Financiera Internacional en octubre de 2025. Estas geografías tienen diferentes sistemas de pago y marcos regulatorios, pero cada una ofrece espacio para modelos de atención que acercan los servicios a los pacientes. Los proveedores deben alinear el alcance de la instalación con la política local, la participación de los aseguradores y el acceso a redes de traslado de especialistas.
Panorama Competitivo
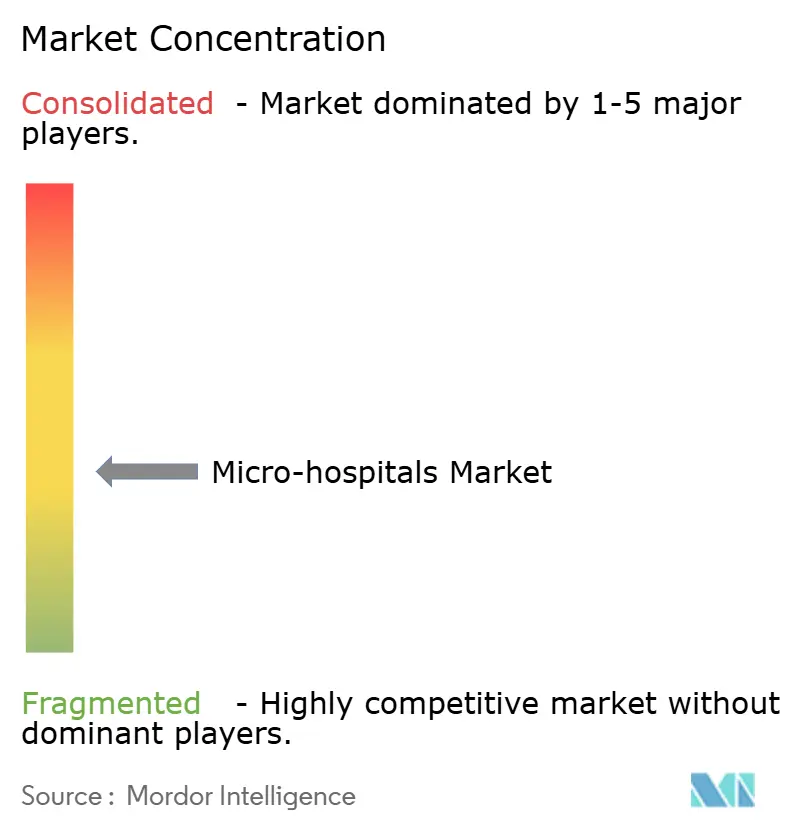
El mercado de micro-hospitales está moderadamente fragmentado a nivel mundial. Las condiciones competitivas difieren según la ubicación, el modelo de instalación y la regulación. Los operadores liderados por médicos y los afiliados a sistemas de salud sin fines de lucro de los Estados Unidos están persiguiendo muchos de los mismos corredores suburbanos. HCA Healthcare y Ascension tienen programas de desarrollo en Tennessee. Esta superposición hace que la selección de ubicación sea una decisión de inversión más deliberada. El monitoreo remoto y el diagnóstico asistido por inteligencia artificial pueden ampliar el apoyo de especialistas desde centros clínicos centrales. Estas herramientas pueden reducir el costo de la disponibilidad continua de especialistas en una instalación compacta.
El mercado de micro-hospitales tiene más espacio en blanco en áreas rurales y ubicaciones internacionales. Los cambios en el Certificado de Necesidad han abierto la entrada en algunos estados. Virginia Occidental y Tennessee avanzaron en exenciones para micro-hospitales y atención aguda durante 2025 y 2026. La acreditación de la Comisión Conjunta y la certificación de la ACHC pueden influir en cómo los pagadores y los socios de derivación evalúan las instalaciones más pequeñas. Estas credenciales actúan como señales de calidad donde las instalaciones individuales tienen datos de resultados independientes limitados. El mercado de micro-hospitales, por lo tanto, favorece a los proveedores que pueden gestionar conjuntamente las licencias, la acreditación, las relaciones de derivación y la cobertura clínica.
Nutex Health proporciona un ejemplo específico de integración vertical en el mercado de micro-hospitales. Su junta aprobó un modelo de autodesarrollo en 2026. La división inmobiliaria de la empresa gestiona la adquisición de sitios y la planificación de la construcción. La estrategia respalda un ritmo anual de 3 a 5 desarrollos de instalaciones. Nutex Health abrió el West Little Rock Emergency Hospital en agosto de 2026, su 28.º micro-hospital a nivel nacional. Ascension Saint Thomas también recibió aprobación en mayo de 2026 para una instalación de 20,6 millones de USD en Fairview, Tennessee.
Líderes de la Industria de Micro-hospitales
-
AdventHealth
-
Apollo Hospitals Enterprise Limited
-
Baylor Scott and White Health
-
Fortis Healthcare Limited
-
Max Healthcare Institute Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Micro-hospitales Empresas cubiertas en este informe
- AdventHealth
- Apollo Hospitals Enterprise Limited
- Ardent Health Services
- Ascension
- Baylor Scott and White Health
- ChristianaCare
- CHRISTUS Health
- CommonSpirit Health
- Community Health Systems, Inc.
- Dignity Health
- Emerus Holdings, Inc.
- Fortis Healthcare
- HCA Healthcare, Inc.
- Intermountain Health
- LifePoint Health
- Max Healthcare Institute Limited
- Mercy
- Nutex Health, Inc.
- Prime Healthcare Services
- Ramsay Health Care Limited
- Saint Luke’s Health System
- Spire Healthcare Group plc
- Steward Health Care
- Tenet Healthcare
- Texas Health Resources
- Trinity Health
- Universal Health Services
- WellSpan Health
Desarrollos recientes de la industria en Mercado de Micro-hospitales
- Agosto de 2026: Nutex Health abrió el West Little Rock Emergency Hospital en Arkansas, su 28.º micro-hospital a nivel nacional y el 3.º en el estado, con 1.762 metros cuadrados, 8 camas de urgencias, 5 suites de hospitalización e imagen completa de resonancia magnética, tomografía computarizada, rayos X y ecografía, ampliando la densidad de la red del suroeste de los EE. UU. de la empresa y reforzando su objetivo de crecimiento de 3 a 5 instalaciones anuales.
- Agosto de 2026: Fourth Time Partners LLC obtuvo un préstamo de construcción de 21,9 millones de USD de Ameris Bank para un micro-hospital de Nutex Health en Clermont, Florida, ubicado dentro de un centro comercial, demostrando el apetito del capital privado por la inversión inmobiliaria en micro-hospitales en el sureste.
- Julio de 2026: Pacific OneHealth anunció INR 300 crore, equivalente a 35,5 millones de USD a tasas de 2025, para construir la cadena de micro-hospitales comunitarios integrados más grande del norte de India, comenzando con 5 instalaciones en Delhi NCR en 2 años y con un objetivo de 20 a nivel nacional, cada una con 30-80 camas, especialidades quirúrgicas de atención diurna e infraestructura digital integrada.
Alcance del Informe Global del Mercado de Micro-hospitales
Según el alcance del informe, los micro-hospitales son instalaciones de atención médica de hospitalización a pequeña escala que brindan atención de emergencia, diagnóstico por imagen, servicios de laboratorio, procedimientos ambulatorios y camas de hospitalización limitadas. Están diseñados para brindar atención a nivel hospitalario más cerca de las comunidades, operando con menores requisitos de infraestructura y personal que los hospitales tradicionales. Los micro-hospitales típicamente atienden necesidades de atención aguda no compleja y facilitan derivaciones a centros médicos más grandes para tratamientos especializados.
El mercado de micro-hospitales está segmentado por capacidad de camas, tipo de servicio, propiedad, modelo de instalación, pagador, ubicación y geografía. Por capacidad de camas, el mercado está segmentado en menos de 10 camas, 10–24 camas y 25-50 camas. Por tipo de servicio, el mercado está segmentado en atención de emergencia, atención primaria y urgente, servicios de diagnóstico e imagen, atención ambulatoria, atención de corta estancia y observación, atención de hospitalización limitada y otros. Por propiedad, el mercado está segmentado en privado con fines de lucro, privado sin fines de lucro, y público y gubernamental. Por modelo de instalación, el mercado está segmentado en micro-hospitales independientes, micro-hospitales afiliados a sistemas de salud, micro-hospitales basados en servicios de urgencias independientes y otros. Por pagador, el mercado está segmentado en seguro privado y atención administrada, seguro público, Medicare y Medicaid, y pago por cuenta propia y de bolsillo. El mercado está segmentado en urbano, suburbano y rural. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Menos de 10 Camas |
| 10–24 Camas |
| 25-50 Camas |
| Atención de Emergencia |
| Atención Primaria y Urgente |
| Servicios de Diagnóstico e Imagen |
| Atención Ambulatoria |
| Atención de Corta Estancia y Observación |
| Atención de Hospitalización Limitada |
| Otros |
| Privado con Fines de Lucro |
| Privado sin Fines de Lucro |
| Público y Gubernamental |
| Micro-hospitales Independientes |
| Micro-hospitales Afiliados a Sistemas de Salud |
| Micro-hospitales Basados en Servicios de Urgencias Independientes |
| Otros |
| Seguro Privado y Atención Administrada |
| Seguro Público, Medicare y Medicaid |
| Pago por Cuenta Propia y de Bolsillo |
| Urbano |
| Suburbano |
| Rural |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Capacidad de Camas | Menos de 10 Camas | |
| 10–24 Camas | ||
| 25-50 Camas | ||
| Por Tipo de Servicio | Atención de Emergencia | |
| Atención Primaria y Urgente | ||
| Servicios de Diagnóstico e Imagen | ||
| Atención Ambulatoria | ||
| Atención de Corta Estancia y Observación | ||
| Atención de Hospitalización Limitada | ||
| Otros | ||
| Por Propiedad | Privado con Fines de Lucro | |
| Privado sin Fines de Lucro | ||
| Público y Gubernamental | ||
| Por Modelo de Instalación | Micro-hospitales Independientes | |
| Micro-hospitales Afiliados a Sistemas de Salud | ||
| Micro-hospitales Basados en Servicios de Urgencias Independientes | ||
| Otros | ||
| Por Pagador | Seguro Privado y Atención Administrada | |
| Seguro Público, Medicare y Medicaid | ||
| Pago por Cuenta Propia y de Bolsillo | ||
| Por Ubicación | Urbano | |
| Suburbano | ||
| Rural | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los micro-hospitales?
La demanda de atención aguda cercana, los menores requisitos de capital para instalaciones y el cambio hacia la atención ambulatoria y de corta estancia están respaldando el crecimiento.
¿Qué tamaño alcanzará este sector para 2032?
Se prevé que el mercado de micro-hospitales alcance los 550,16 mil millones de USD para 2032, creciendo a una CAGR del 8,45% desde 2027.
¿Qué modelo de instalación tiene la mayor participación?
Las instalaciones Afiliadas a Sistemas de Salud representaron el 62,19% de los ingresos en 2026, respaldadas por redes de derivación, contratos de suministro y marcas establecidas.
¿Qué tipo de servicio crece más rápido?
Se prevé que la Atención Primaria y Urgente crezca a una CAGR del 9,25% hasta 2032 a medida que los sistemas buscan relaciones continuas con los pacientes.
¿Qué geografía crece más rápido?
Asia-Pacífico es la región de más rápido crecimiento, con India desarrollando redes de micro-hospitales comunitarios enfocados en la atención diurna.
¿Qué limita la expansión de instalaciones?
La escasez de personal, los cambios en los reembolsos, los requisitos de licencias y la dependencia de la cobertura de especialistas pueden limitar la expansión.