
Taille et part du marché des micro-hôpitaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 397.71 Milliards de dollars |
| Taille du Marché (2032) | 596.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des micro-hôpitaux par Mordor Intelligence
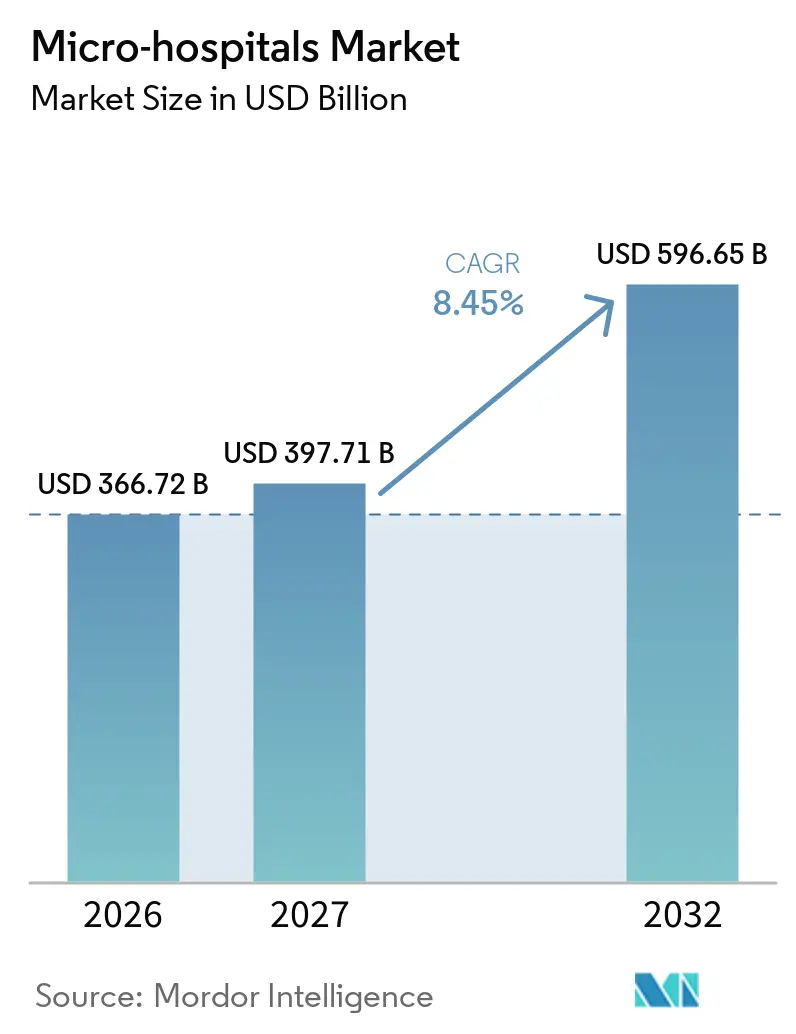
La taille du marché des micro-hôpitaux devrait passer de 366,72 milliards USD en 2026 à 397,71 milliards USD en 2027 et atteindre 596,65 milliards USD d'ici 2032, à un CAGR de 8,45 % sur la période 2027-2032.
Le marché des micro-hôpitaux évolue vers des soins aigus distribués, les systèmes de santé utilisant des sites de plus petite taille pour étendre les capacités d'urgence et d'observation au-delà des grands campus. Cette approche répond à la pression exercée sur les hôpitaux tertiaires tout en offrant aux patients un accès aux soins plus proche de leur domicile. Les grands prestataires intégrés considèrent de plus en plus les établissements compacts comme un moyen de pénétrer les bassins de population suburbains, urbains et mal desservis, plutôt que comme des projets pilotes isolés. Le modèle bénéficie également de la couverture médicale virtuelle, des soins infirmiers en présentiel, du diagnostic à distance et d'une préférence croissante pour les soins ambulatoires et les séjours courts. La concurrence s'élargit à mesure que les systèmes de santé établis, les opérateurs spécialisés et les promoteurs dirigés par des médecins recherchent des sites et des relations avec les payeurs similaires.
Principaux enseignements du rapport
- Par capacité en lits, le segment 10-24 lits a représenté 58,43 % du chiffre d'affaires en 2026, tandis que les établissements de moins de 10 lits devraient croître à un CAGR de 8,92 % jusqu'en 2032 sur le marché des micro-hôpitaux.
- Par type de service, les soins d'urgence ont représenté 31,27 % du chiffre d'affaires en 2026, tandis que les soins primaires et les soins urgents devraient croître à un CAGR de 9,25 % jusqu'en 2032.
- Par mode de propriété, les établissements privés à but lucratif ont représenté 48,57 % du chiffre d'affaires en 2026, tandis que les établissements privés à but non lucratif devraient croître à un CAGR de 9,83 % jusqu'en 2032 sur le marché des micro-hôpitaux.
- Par modèle d'établissement, les établissements affiliés à un système de santé ont représenté 62,19 % du chiffre d'affaires en 2026, tandis que les établissements autonomes devraient croître à un CAGR de 10,44 % jusqu'en 2032.
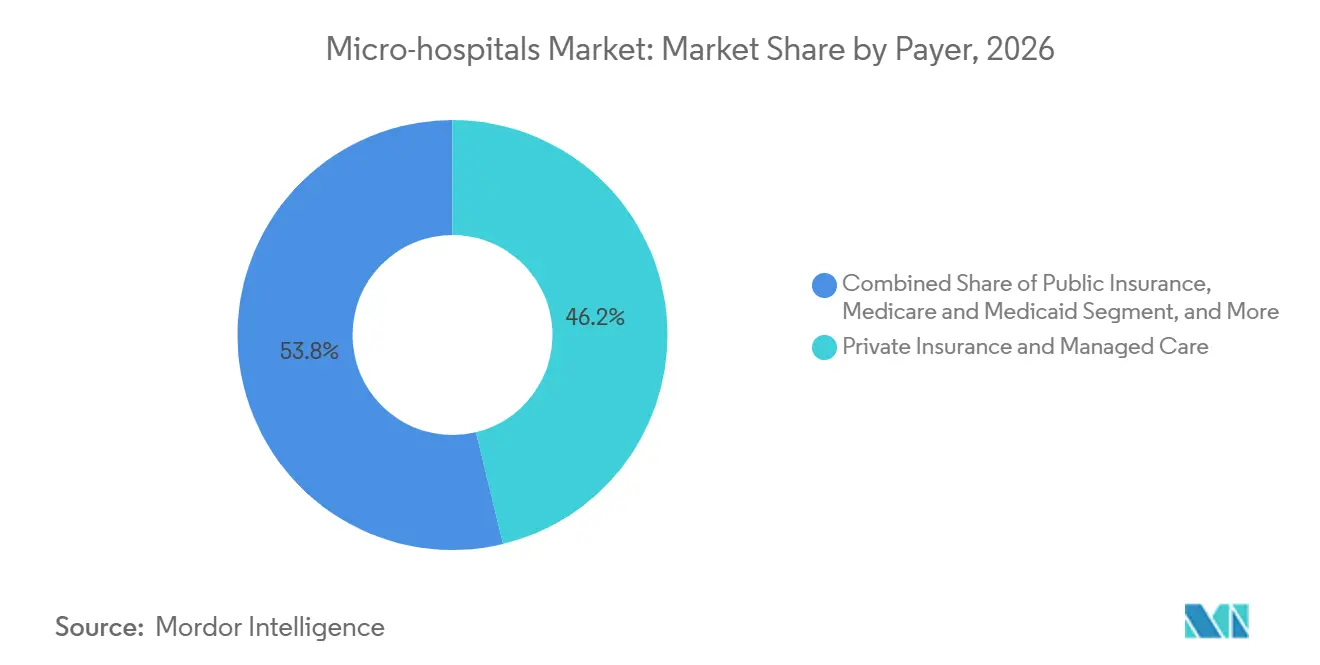
- Par payeur, l'assurance privée et les soins gérés ont représenté 46,25 % du chiffre d'affaires en 2026, tandis que l'assurance publique, Medicare et Medicaid devraient croître à un CAGR de 10,76 % jusqu'en 2032 sur le marché des micro-hôpitaux.
- Par localisation, les établissements suburbains ont représenté 43,61 % du chiffre d'affaires en 2026, tandis que les établissements urbains devraient croître à un CAGR de 11,27 % jusqu'en 2032.
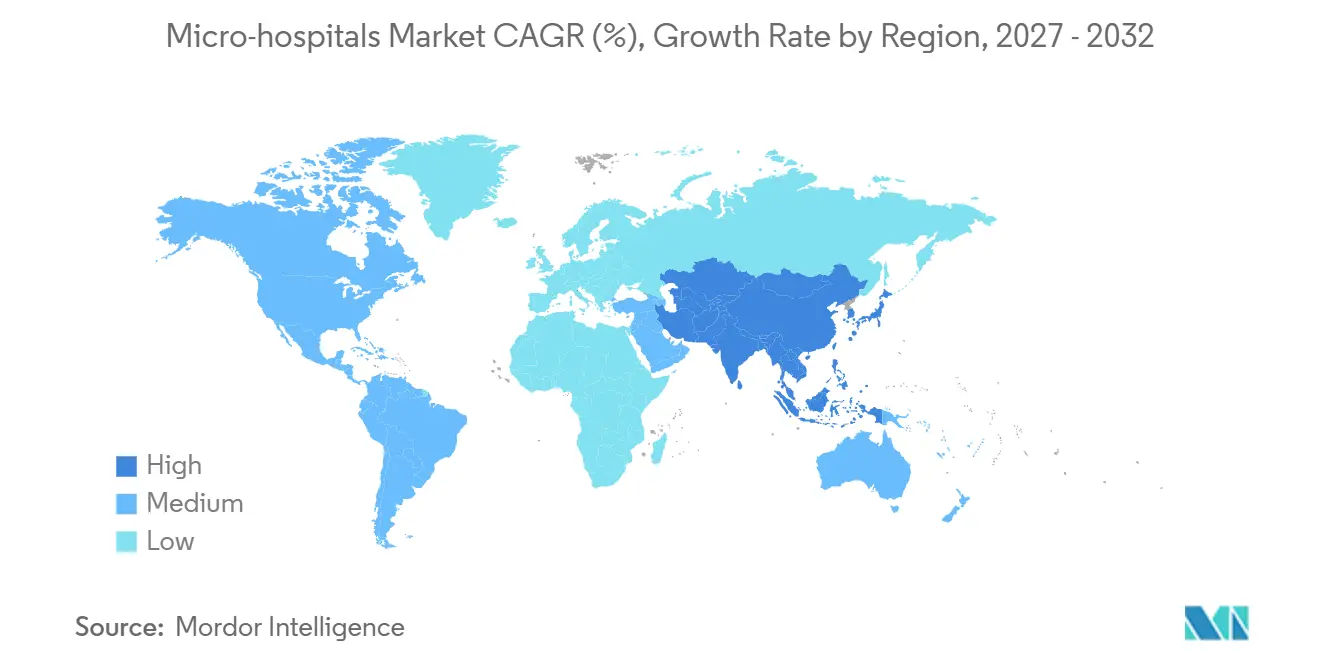
- Par géographie, l'Amérique du Nord a représenté 36,42 % du marché des micro-hôpitaux en 2026 ; la région Asie-Pacifique devrait enregistrer un CAGR de 12,48 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de soins aigus de proximité au niveau communautaire | +2.3% | Mondial, avec des gains principaux en Amérique du Nord et dans les périphéries urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intensité capitalistique plus faible et déploiement plus rapide | +1.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Expansion vers les bassins mal desservis | +1.4% | Amérique du Nord, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Migration vers les soins ambulatoires et les séjours courts | +1.2% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Télésanté et diagnostic à distance | +0.9% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Partenariats avec les systèmes de santé et pôles à usage mixte | +0.7% | Amérique du Nord, Royaume-Uni et pays du GCC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de soins aigus pratiques au niveau communautaire
Le marché des micro-hôpitaux est soutenu par des communautés qui ont besoin d'un accès plus rapide aux soins d'urgence et aux séjours courts. Les établissements de plus petite taille peuvent placer des capacités d'urgence plus près des résidents éloignés des hôpitaux à service complet. La préférence des patients pour des soins d'urgence et aigus de proximité constitue un moteur principal du marché des micro-hôpitaux. Les communautés confrontées à de longues attentes aux urgences peuvent utiliser un établissement communautaire comme premier point de contact pour les événements à haute acuité ne nécessitant pas un grand hôpital. Un patient qui utilise d'abord un service d'urgence d'un micro-hôpital peut ensuite recourir à ses services ambulatoires. Ce schéma soutient un rôle plus large pour l'établissement au sein du réseau de soins local. Friendswood, au Texas, a reçu son premier hôpital en septembre 2025 grâce à un micro-hôpital d'une valeur de 25 millions USD. Ce projet illustre l'opportunité restante dans les communautés dépourvues d'établissement hospitalier.[1]
La proximité communautaire est également importante pour les systèmes de santé qui cherchent à renforcer les relations avec les patients au sein d'un réseau de soins local. L'accès aux urgences confère à un hôpital compact un rôle clair, tandis que l'imagerie, l'observation et les services ambulatoires rendent le site utile au-delà d'un épisode aigu. Ce format peut réduire le temps de trajet des patients qui, autrement, retarderaient leurs soins ou utiliseraient des services d'urgence éloignés. Il peut également donner aux systèmes une présence visible dans des quartiers où un campus traditionnel n'est pas envisageable. Le marché des micro-hôpitaux bénéficie lorsque l'établissement est conçu comme faisant partie d'un réseau clinique coordonné plutôt que comme un bâtiment autonome. Ce lien est particulièrement important lorsqu'un patient a besoin d'un transfert rapide, d'une consultation spécialisée ou d'un service de suivi.
Intensité capitalistique plus faible et déploiement plus rapide des établissements
Le marché des micro-hôpitaux bénéficie de la moindre exigence en capital d'un établissement compact. Un établissement d'une superficie de 1 670 à 2 790 mètres carrés peut ouvrir en 18 à 24 mois. L'exigence en capital rapportée est de 20 millions USD à 70 millions USD. Un hôpital à service complet peut nécessiter une planification pluriannuelle et 500 millions USD ou plus en dépenses de construction. Cet écart permet aux opérateurs de tester la demande locale tandis que les grands prestataires restent engagés dans leurs plans de campus. En août 2026, un prêt de 21,9 millions USD a soutenu un établissement Nutex Health au sein d'un centre commercial à Clermont, en Floride, montrant comment les sites commerciaux peuvent réduire les coûts fonciers.[2]
Des agencements plus simples à un seul niveau peuvent réduire la complexité de la construction et limiter le montant du capital immobilisé avant l'ouverture. Ces aspects économiques permettent aux prestataires de séquencer leur expansion en fonction d'une demande vérifiée. Un développement plus rapide modifie également la façon dont les opérateurs évaluent le risque immobilier. Un site plus petit peut s'implanter sur un terrain qui ne pourrait pas accueillir un campus conventionnel, notamment des parcelles en périphérie suburbaine et des sites de réaménagement. Cette flexibilité offre aux systèmes de santé la possibilité d'établir un accès aux services avant de s'engager dans un établissement plus grand.
Expansion vers les bassins suburbains, ruraux et mal desservis
Le marché des micro-hôpitaux dispose encore d'une capacité inexploitée dans les bassins suburbains et ruraux. L'opportunité est moins développée en dehors des États-Unis et reste incomplète à l'intérieur de ceux-ci. Kootenai Health et MultiCare ont annoncé un campus médical Prairie de 30 acres à Post Falls, dans l'Idaho, en mars 2025. Sa première phase comprend un micro-hôpital avec un service d'urgence de 12 salles, une imagerie avancée et une capacité d'hébergement de nuit. Le campus répond à une population de comté dont la projection prévoit un doublement sur 20 ans.[3] Pacific OneHealth a annoncé un investissement de 300 crores INR, équivalent à 35,5 millions USD aux taux de 2025, pour un réseau de micro-hôpitaux communautaires débutant avec 5 établissements dans la région de Delhi NCR.
Le besoin rural est également pertinent car les fermetures d'hôpitaux ont réduit l'accès local dans certaines communautés. Le modèle peut fournir des capacités d'urgence, d'imagerie et d'hébergement de nuit sans tenter de reproduire tous les services spécialisés d'un hôpital tertiaire. Son rôle dépend de dispositifs de référencement fiables pour les patients nécessitant un traitement intensif ou complexe. Kootenai Health et MultiCare ont annoncé un campus médical Prairie de 30 acres à Post Falls, dans l'Idaho, en mars 2025. Le marché des micro-hôpitaux peut bénéficier de ce rôle car l'établissement soutient l'accès des patients tout en créant une base pour les services ambulatoires connexes. Le modèle est le plus durable lorsque les opérateurs adaptent le périmètre des soins à la densité de population locale, à la disponibilité du personnel et à la capacité de référencement.
Migration vers les soins ambulatoires, les séjours courts et les soins fondés sur la valeur
Le marché des micro-hôpitaux est également soutenu par le transfert des soins des environnements hospitaliers vers les environnements ambulatoires et les séjours courts. Le CMS a retiré 285 procédures musculo-squelettiques des restrictions réservées aux hospitalisations en 2026. Ce changement abaisse une barrière qui orientait auparavant de nombreux cas chirurgicaux vers des établissements d'hospitalisation. Il crée une opportunité pour les établissements compacts conçus pour les soins chirurgicaux de courte durée. Les payeurs commerciaux transfèrent également les soins vers des environnements ambulatoires plus rapidement que les modélisations antérieures du CMS ne l'anticipaient. Les établissements construits uniquement pour les soins d'urgence et d'observation pourraient nécessiter des modifications de leurs plans d'étage et de leurs équipes cliniques à mesure que le volume chirurgical augmente.[4]
Le mouvement du traitement hospitalier vers les soins ambulatoires et les séjours courts favorise les établissements conçus pour une évaluation et une observation rapides. Les hôpitaux compacts peuvent prendre en charge des patients nécessitant une surveillance clinique mais ne nécessitant pas une hospitalisation prolongée. Le secteur des micro-hôpitaux est aligné avec les dispositifs fondés sur la valeur car ces dispositifs mettent l'accent sur les hospitalisations évitables et les soins coordonnés. L'American Hospital Association a rapporté en 2025 que les prestataires ruraux forment des partenariats pour améliorer leurs capacités en matière de données et leurs négociations avec les payeurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénuries de personnel clinique et inflation salariale | -0.7% | Mondial, notamment dans les zones non métropolitaines américaines et les marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Incertitude liée au remboursement, aux certificats de besoin et aux licences | -0.5% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Économies de faible volume et cannibalisation des lignes de services | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Couverture spécialisée et dépendance aux transferts | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de personnel clinique et inflation salariale
La disponibilité de la main-d'œuvre reste une contrainte persistante pour le marché des micro-hôpitaux. Le modèle repose sur un effectif réduit et une couverture médicale continue. Un petit établissement ne peut pas répartir les coûts de garde sur le recensement des patients d'un grand hôpital. La Health Resources and Services Administration a projeté un déficit de 141 160 équivalents temps plein de médecins d'ici 2038. Ses projections indiquaient un déficit de médecins de 58 % dans les zones non métropolitaines, contre 5 % dans les zones métropolitaines. L'Association américaine des collèges de soins infirmiers a également signalé une pénurie projetée de 267 330 infirmiers diplômés d'ici 2028, ce qui augmente le recours à la main-d'œuvre contractuelle et les coûts salariaux dans les zones rurales et périurbaines.
Les modèles de médecins virtuels peuvent atténuer certaines pressions de couverture. Ils créent également une dépendance à une technologie fiable, à des protocoles cliniques et à des transferts efficaces entre les équipes à distance et sur site. Le marché des micro-hôpitaux doit résoudre ces détails opérationnels avant que la couverture à distance puisse offrir un avantage constant en matière de dotation en personnel.
Incertitude liée au remboursement, aux certificats de besoin et aux licences
Les exigences en matière de remboursement et de licences créent des contraintes distinctes mais liées pour le marché des micro-hôpitaux. La règle finale OPPS de l'exercice civil 2026 du CMS a réduit le facteur de conversion de 0,5 % à compter du 1er janvier 2026. La règle a également signalé des réductions allant jusqu'à 2 % pour 2027 et les années suivantes. L'administration de médicaments dans les services ambulatoires hors campus bénéficiant d'une clause de droits acquis reçoit désormais 40 % du taux OPPS. Le changement de politique annoncé devait réduire les dépenses annuelles OPPS de 290 millions USD. Au moins 12 États ont modifié leurs lois sur les certificats de besoin en 2024, obligeant les prestataires à gérer des exigences différentes selon les États.
La loi No Surprises Act et son processus de résolution indépendante des litiges affectent la façon dont les établissements sont rémunérés pour les services d'urgence. Nutex Health a indiqué avoir obtenu gain de cause dans plus de 85 % des décisions, tandis que les coûts d'arbitrage représentaient 35 % des revenus liés à l'arbitrage. Ce profil peut exposer un opérateur à but lucratif à une variabilité des paiements et à des changements juridiques. Les normes d'accréditation imposent également des coûts qu'un établissement doit supporter malgré une base de lits limitée. Ces exigences rendent la planification de la conformité essentielle avant qu'un projet ne passe du concept immobilier à un hôpital en activité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité en lits :
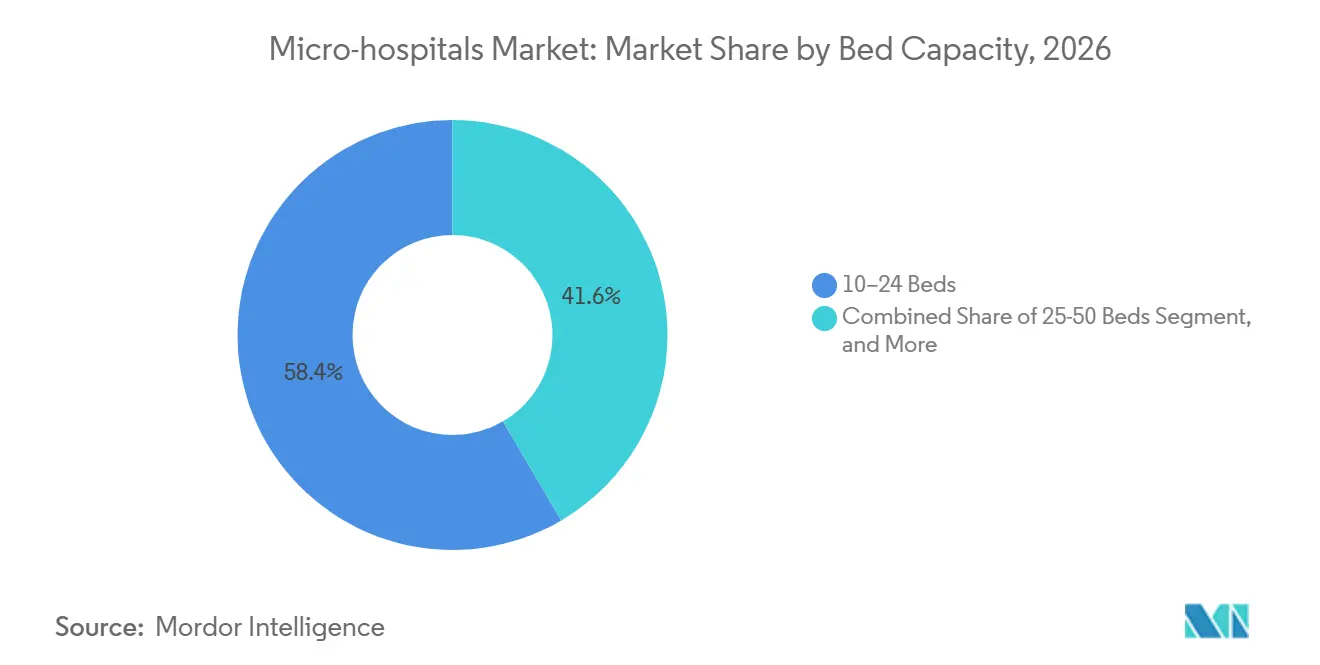
les configurations de taille intermédiaire dominent le chiffre d'affaires tandis que les formats compacts connaissent la croissance la plus rapideLa catégorie 10-24 lits a représenté 58,43 % de la part de marché des micro-hôpitaux en 2026. Cette configuration prend en charge une couverture d'urgence 24h/24, une observation hospitalière limitée et des services auxiliaires. Elle offre aux opérateurs une exigence de dotation en personnel gérable sans limiter la capacité de soins aigus de base. Nutex Health a ouvert West Little Rock Emergency Hospital en août 2026. L'établissement disposait de 8 lits d'urgence et de 5 suites d'hospitalisation dans une superficie de 1 762 mètres carrés. Il s'agissait du 28e micro-hôpital de Nutex Health à l'échelle nationale et du 3e en Arkansas.
Les établissements de moins de 10 lits devraient croître à un CAGR de 8,92 % de 2027 à 2032. Ce format peut répondre à la demande là où une désignation de service d'urgence autonome est suffisante. Il peut également éviter les seuils de licence d'hospitalisation qui augmentent les besoins en capital. Les opérateurs du Texas, du Colorado et de l'Arizona ont utilisé cette distinction. Les consultations par télémédecine aident l'établissement à accéder aux spécialistes sans étendre son empreinte. Le plan de développement autonome de Nutex Health cible 3 à 5 établissements par an à partir de 2026, soutenu par le contrôle des sites via sa division immobilière.

Par type de service :
les soins d'urgence dominent tandis que les soins primaires et urgents connaissent la croissance la plus rapideLes soins d'urgence ont représenté 31,27 % de la part de marché des micro-hôpitaux en 2026. Ce service reste central car de nombreux établissements ont débuté comme services d'urgence autonomes. Les services d'urgence constituent la base des opérations continues. L'imagerie diagnostique, l'observation de courte durée et les soins ambulatoires peuvent augmenter le chiffre d'affaires par visite. Ces services supplémentaires soutiennent également le coût fixe de la couverture clinique continue. La suppression de la liste des actes réservés aux hospitalisations en 2026 permet de facturer davantage de procédures chirurgicales comme des consultations ambulatoires.
Les soins primaires et urgents devraient croître à un CAGR de 9,25 % de 2027 à 2032. Les systèmes de santé ajoutent ces services pour établir des relations durables avec les patients. Cela élargit le rôle d'un établissement au-delà du traitement d'urgence. Pacific OneHealth prévoit un modèle de soins dans lequel 70 % des procédures devraient être des procédures de soins de jour. Son approche diffère de la conception axée sur les urgences courante aux États-Unis. Le réseau proposé combine des spécialités de soins de jour avec des systèmes numériques et des parcours de soins coordonnés.
Par mode de propriété :
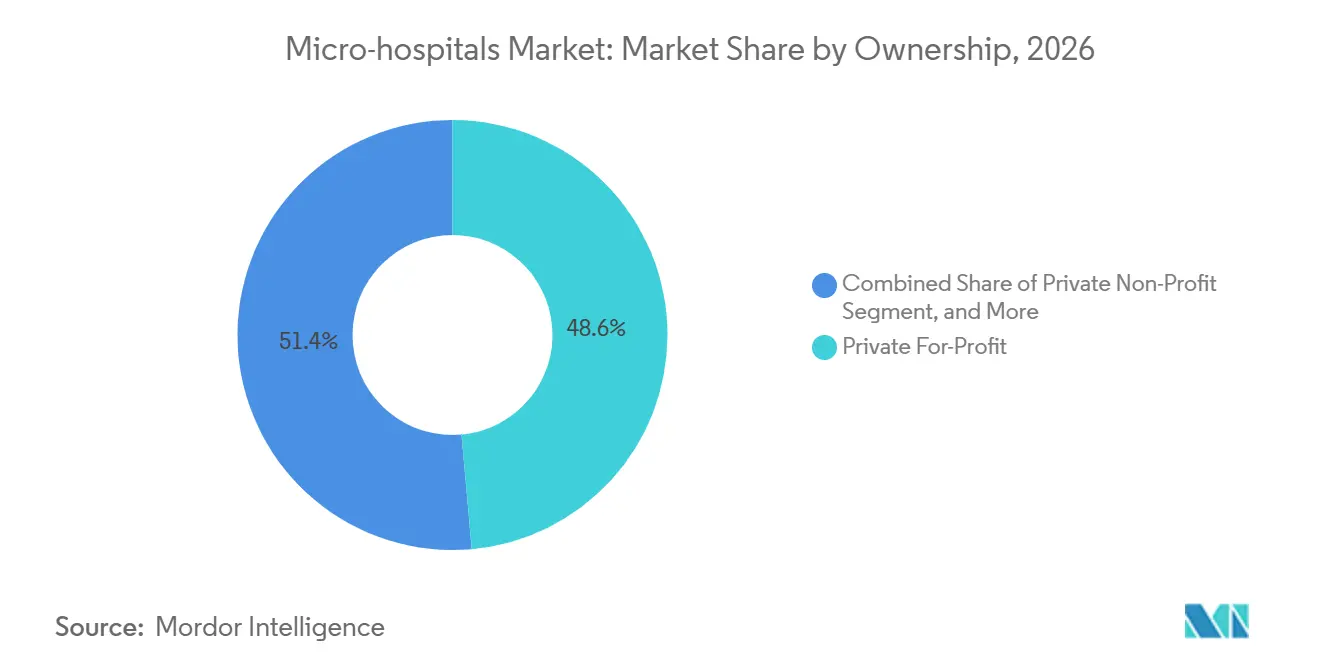
les établissements privés à but lucratif dominent tandis que les établissements privés à but non lucratif gagnent en dynamismeLes entités privées à but lucratif ont représenté 48,57 % de la taille du marché des micro-hôpitaux par mode de propriété en 2026. Leur position reflète le déploiement de capital plus faible requis par rapport aux projets hospitaliers traditionnels. Cette partie du secteur des micro-hôpitaux comprend des opérateurs dédiés et des filiales de systèmes de santé. Les opérateurs dédiés développent leur réseau en développant des établissements de manière répétée. Les filiales de systèmes de santé recherchent une plus grande densité dans des zones de service sélectionnées. Les établissements publics et gouvernementaux restent le groupe de propriété le plus petit et dépendent davantage des budgets de capital public.
Les établissements privés à but non lucratif devraient croître à un CAGR de 9,83 % de 2027 à 2032. Les systèmes à but non lucratif utilisent des établissements compacts pour améliorer l'accès dans les zones touchées par les fermetures d'hôpitaux ruraux. Cette approche aligne l'investissement en capital sur les objectifs d'accès local. Ascension Saint Thomas a obtenu l'approbation pour un service d'urgence autonome d'une valeur de 20,6 millions USD à Fairview, dans le Tennessee, en mai 2026. L'organisation a également poursuivi un établissement de 23 millions USD à Mt. Juliet. Ces projets montrent des systèmes à but non lucratif répondant au développement à but lucratif dans leurs zones de service.
Par modèle d'établissement :
les établissements affiliés dominent tandis que les formats autonomes s'accélèrentLes établissements affiliés à un système de santé ont représenté 62,19 % de la taille du marché des micro-hôpitaux par modèle d'établissement en 2026. L'affiliation donne à un établissement compact accès aux voies de référencement et aux contrats d'approvisionnement. Elle peut également réduire les coûts d'acquisition de patients grâce à une marque établie. Ces avantages sont importants dans les marchés locaux nouvellement développés. Les établissements basés sur des services d'urgence autonomes constituent une partie en expansion de la catégorie affiliée. Leur croissance est la plus forte dans les États disposant de voies claires de licence pour les services d'urgence autonomes.
Les établissements autonomes devraient croître à un CAGR de 10,44 % de 2027 à 2032. Les opérateurs dirigés par des médecins et les investisseurs indépendants se positionnent dans les zones nouvellement déréglementées. Le modèle présente des frais administratifs plus faibles et plus de flexibilité dans le choix des sites. Il repose également sur la télésanté et des arrangements avec des spécialistes tiers sans réseau de référencement interne. Nutex Health a approuvé en 2026 une stratégie visant à gérer la sélection des sites, les coûts fonciers et le calendrier de construction via sa division immobilière. La société a maintenu un objectif de développement de 3 à 5 établissements par an.
Par payeur :
l'assurance privée domine tandis que la couverture publique connaît la croissance la plus rapideL'assurance privée et les soins gérés ont représenté 46,25 % du chiffre d'affaires du secteur des micro-hôpitaux en 2026. La couverture commerciale reste la principale base de revenus pour de nombreux établissements suburbains. Les opérateurs configurent souvent les premiers établissements pour capter les visites des assurés commerciaux. La croissance des payeurs publics présente un profil de remboursement différent. Les soins à la charge du patient et les paiements directs restent le groupe de payeurs le plus petit dans les zones à forte couverture. Ils sont plus significatifs dans les zones de la Sun Belt, d'Asie-Pacifique et d'Amérique latine à faible couverture.
L'assurance publique, Medicare et Medicaid devraient croître à un CAGR de 10,76 % de 2027 à 2032. L'éligibilité à Medicare s'élargit à mesure que la population américaine vieillit. L'expansion de Medicaid étend également la couverture dans les communautés à faibles revenus avec un accès limité aux soins aigus. Les changements de paiement neutres par rapport au site peuvent réduire le remboursement par consultation pour les services ambulatoires hors campus. Les prestataires peuvent répondre par un codage plus précis ou une plus grande concentration sur les services chirurgicaux et d'urgence. Le projet de loi 1606 du Sénat de Floride, promulgué en 2025, exigeait que les établissements agréés par l'AHCA fournissent les dossiers des patients dans un délai de 14 jours ouvrables.
Par localisation :
les établissements suburbains dominent tandis que la demande urbaine connaît la croissance la plus rapideLes établissements suburbains ont représenté 43,61 % du segment de localisation en 2026. Les mouvements de population dans la Sun Belt ont soutenu cette concentration. Les États sans exigences de certificat de besoin ont également attiré davantage de développements suburbains. La Floride, le Texas et le Mountain West ont connu une activité substantielle en matière d'établissements. Les zones rurales restent importantes pour les prestataires à but non lucratif et gouvernementaux axés sur l'accès local. La disponibilité de la main-d'œuvre continue de limiter leur rythme d'expansion.
Les établissements urbains devraient croître à un CAGR de 11,27 % de 2027 à 2032. Les systèmes de santé convertissent ou réduisent les sites de soins aigus urbains sous-performants. Le capital est réorienté vers des environnements de soins plus petits avec des lignes de services plus ciblées. Prime Healthcare a converti Suburban Community Hospital à East Norriton, en Pennsylvanie, d'un hôpital de 126 lits en un micro-hôpital. L'établissement est ensuite passé aux soins de santé comportementaux spécialisés. Ce cas illustre à la fois l'opportunité de reconversion et le risque lié aux lignes de services dans les conversions urbaines.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 36,42 % de la part de marché des micro-hôpitaux en 2026. La région combine une prestation de soins aigus fragmentée, une large base de prestataires privés et une variation au niveau des États dans les règles d'approbation des sites. Les États-Unis comptaient 100 micro-hôpitaux ou hôpitaux de quartier en activité ou en développement actif à la fin de 2025. Le Texas, la Pennsylvanie et le Nord-Ouest du Pacifique sont devenus des zones visibles pour les nouveaux établissements. Baylor Scott & White construit 4 hôpitaux de petit format dans le nord du Texas, notamment à Willow Park et Alliance. Les règles de paiement du CMS et la politique des États en matière de certificat de besoin restent influentes car elles affectent le remboursement des services et le calendrier des nouveaux sites. Le Canada explore également des soins ambulatoires plus décentralisés, tandis que le secteur hospitalier privé mexicain évalue les formats compacts pour les zones urbaines à capacité d'urgence limitée.
Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 12,48 % jusqu'en 2032. L'urbanisation et la capacité hospitalière limitée dans les villes de rang II et III soutiennent l'intérêt pour les établissements plus petits avec des délais de développement plus rapides. Pacific OneHealth a annoncé un programme de 300 crores INR, équivalent à 36 millions USD, pour 5 micro-hôpitaux à Delhi. Les établissements sont destinés à fonctionner comme des pôles chirurgicaux et diagnostiques qui soulagent la pression sur les prestataires tertiaires. Apollo Hospitals s'est engagé à investir plus de 7 600 crores INR, équivalent à 912 millions USD, pour des capacités supplémentaires en Inde à partir de l'exercice 26. La Mission nationale de santé de l'Inde et les plans de soins médicaux régionaux du Japon influencent le financement et la planification des réseaux de soins. Le marché des micro-hôpitaux peut se développer là où les prestataires adaptent les établissements compacts aux systèmes de référencement locaux et aux dispositifs de financement de la santé.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe offre une voie par le système public pour décentraliser les soins sans créer de grands nouveaux campus hospitaliers. Au Moyen-Orient et en Afrique, l'assurance privée et la faible densité de lits hospitaliers soutiennent le cas des établissements privés compacts. Dubai Healthcare City a lancé un développement de première phase de 350 millions USD en décembre 2025, avec une achèvement prévu en novembre 2027. Le projet comprend des capacités ambulatoires, chirurgicales, diagnostiques et d'hospitalisation compacte. Le Brésil attire également des investissements dans les soins communautaires, ISA Saúde ayant levé 30 millions USD lors d'un tour de table de série B mené par la Société financière internationale en octobre 2025. Ces zones géographiques ont des systèmes de paiement et des cadres réglementaires différents, mais chacune offre de la place pour des modèles de soins qui rapprochent les services des patients. Les prestataires doivent aligner le périmètre de l'établissement sur la politique locale, la participation des assureurs et l'accès aux réseaux de transfert vers des spécialistes.
Paysage concurrentiel
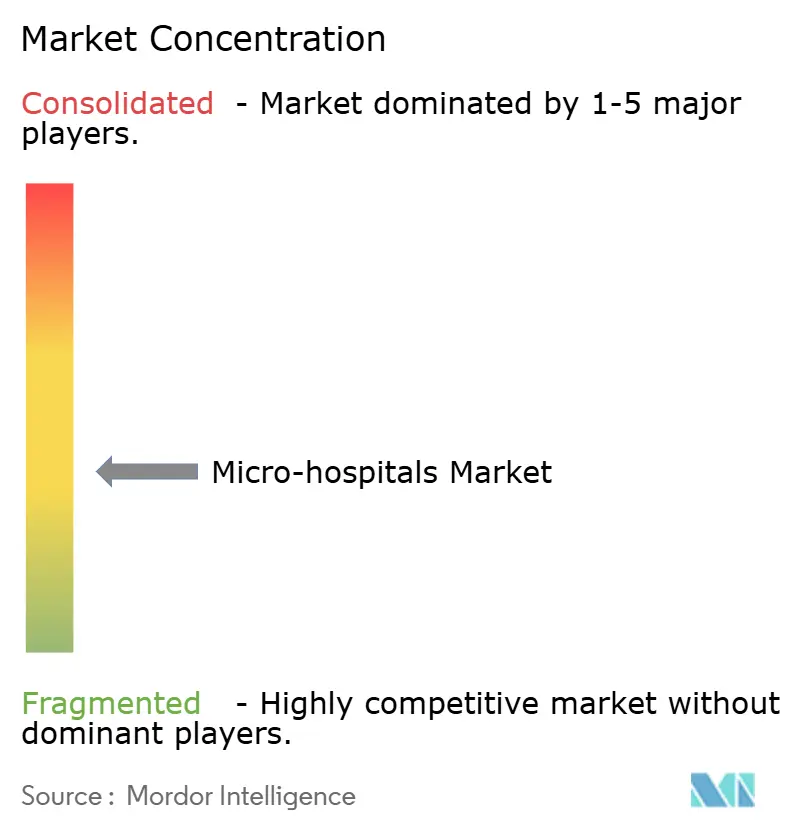
Le marché des micro-hôpitaux est modérément fragmenté à l'échelle mondiale. Les conditions concurrentielles varient selon la localisation, le modèle d'établissement et la réglementation. Aux États-Unis, les opérateurs dirigés par des médecins et les affiliés de systèmes de santé à but non lucratif poursuivent bon nombre des mêmes corridors suburbains. HCA Healthcare et Ascension ont des programmes de développement dans le Tennessee. Ce chevauchement fait de la sélection des sites une décision d'investissement plus délibérée. La surveillance à distance et le diagnostic assisté par intelligence artificielle peuvent étendre le soutien des spécialistes depuis des pôles cliniques centraux. Ces outils peuvent réduire le coût de la disponibilité continue des spécialistes dans un établissement compact.
Le marché des micro-hôpitaux présente davantage d'espaces inexploités dans les zones rurales et les sites internationaux. Les modifications des certificats de besoin ont ouvert l'entrée dans certains États. La Virginie-Occidentale et le Tennessee ont avancé des exemptions pour les micro-hôpitaux et les soins aigus en 2025 et 2026. L'accréditation de la Commission mixte et la certification ACHC peuvent influencer la façon dont les payeurs et les partenaires de référencement évaluent les établissements plus petits. Ces accréditations servent de signaux de qualité là où les établissements individuels disposent de données de résultats autonomes limitées. Le marché des micro-hôpitaux favorise donc les prestataires capables de gérer ensemble les licences, l'accréditation, les relations de référencement et la couverture clinique.
Nutex Health fournit un exemple spécifique d'intégration verticale sur le marché des micro-hôpitaux. Son conseil d'administration a approuvé un modèle de développement autonome en 2026. La division immobilière de la société gère l'acquisition de sites et la planification de la construction. La stratégie soutient un rythme annuel de 3 à 5 développements d'établissements. Nutex Health a ouvert West Little Rock Emergency Hospital en août 2026, son 28e micro-hôpital à l'échelle nationale. Ascension Saint Thomas a également reçu l'approbation en mai 2026 pour un établissement de 20,6 millions USD à Fairview, dans le Tennessee.
Leaders du secteur des micro-hôpitaux
-
AdventHealth
-
Apollo Hospitals Enterprise Limited
-
Baylor Scott and White Health
-
Fortis Healthcare Limited
-
Max Healthcare Institute Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des micro-hôpitaux Entreprises couvertes dans ce rapport
- AdventHealth
- Apollo Hospitals Enterprise Limited
- Ardent Health Services
- Ascension
- Baylor Scott and White Health
- ChristianaCare
- CHRISTUS Health
- CommonSpirit Health
- Community Health Systems, Inc.
- Dignity Health
- Emerus Holdings, Inc.
- Fortis Healthcare
- HCA Healthcare, Inc.
- Intermountain Health
- LifePoint Health
- Max Healthcare Institute Limited
- Mercy
- Nutex Health, Inc.
- Prime Healthcare Services
- Ramsay Health Care Limited
- Saint Luke’s Health System
- Spire Healthcare Group plc
- Steward Health Care
- Tenet Healthcare
- Texas Health Resources
- Trinity Health
- Universal Health Services
- WellSpan Health
Développements industriels récents dans Marché des micro-hôpitaux
- Août 2026 : Nutex Health a ouvert West Little Rock Emergency Hospital en Arkansas, son 28e micro-hôpital à l'échelle nationale et le 3e dans l'État, d'une superficie de 1 762 mètres carrés avec 8 lits d'urgence, 5 suites d'hospitalisation et une imagerie complète par IRM, scanner, radiographie et échographie, renforçant la densité du réseau de la société dans le sud-ouest des États-Unis et confirmant son objectif de croissance de 3 à 5 établissements par an.
- Août 2026 : Fourth Time Partners LLC a obtenu un prêt de construction de 21,9 millions USD auprès d'Ameris Bank pour un micro-hôpital Nutex Health à Clermont, en Floride, implanté dans un centre commercial, démontrant l'appétit des capitaux privés pour l'investissement immobilier dans les micro-hôpitaux dans le Sud-Est.
- Juillet 2026 : Pacific OneHealth a annoncé 300 crores INR, équivalent à 35,5 millions USD aux taux de 2025, pour construire le plus grand réseau intégré de micro-hôpitaux communautaires du nord de l'Inde, en commençant par 5 établissements dans la région de Delhi NCR sur 2 ans et en visant 20 à l'échelle nationale, chacun avec 30 à 80 lits, des spécialités chirurgicales de soins de jour et une infrastructure numérique intégrée.
Périmètre du rapport mondial sur le marché des micro-hôpitaux
Selon le périmètre du rapport, les micro-hôpitaux sont des établissements de soins hospitaliers à petite échelle qui fournissent des soins d'urgence, de l'imagerie diagnostique, des services de laboratoire, des procédures ambulatoires et un nombre limité de lits d'hospitalisation. Ils sont conçus pour dispenser des soins de niveau hospitalier plus près des communautés tout en fonctionnant avec des exigences d'infrastructure et de personnel inférieures à celles des hôpitaux traditionnels. Les micro-hôpitaux répondent généralement aux besoins de soins aigus non complexes et facilitent les orientations vers des centres médicaux plus grands pour les traitements spécialisés.
Le marché des micro-hôpitaux est segmenté par capacité en lits, type de service, mode de propriété, modèle d'établissement, payeur, localisation et géographie. Par capacité en lits, le marché est segmenté en moins de 10 lits, 10 à 24 lits et 25 à 50 lits. Par type de service, le marché est segmenté en soins d'urgence, soins primaires et urgents, services de diagnostic et d'imagerie, soins ambulatoires, soins de courte durée et d'observation, soins hospitaliers limités et autres. Par mode de propriété, le marché est segmenté en privé à but lucratif, privé à but non lucratif, et public et gouvernemental. Par modèle d'établissement, le marché est segmenté en micro-hôpitaux autonomes, micro-hôpitaux affiliés à un système de santé, micro-hôpitaux basés sur des services d'urgence autonomes et autres. Par payeur, le marché est segmenté en assurance privée et soins gérés, assurance publique, Medicare et Medicaid, et paiement direct et à la charge du patient. Le marché est segmenté en urbain, suburbain et rural. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Moins de 10 lits |
| 10 à 24 lits |
| 25 à 50 lits |
| Soins d'urgence |
| Soins primaires et urgents |
| Services de diagnostic et d'imagerie |
| Soins ambulatoires |
| Soins de courte durée et d'observation |
| Soins hospitaliers limités |
| Autres |
| Privé à but lucratif |
| Privé à but non lucratif |
| Public et gouvernemental |
| Micro-hôpitaux autonomes |
| Micro-hôpitaux affiliés à un système de santé |
| Micro-hôpitaux basés sur des services d'urgence autonomes |
| Autres |
| Assurance privée et soins gérés |
| Assurance publique, Medicare et Medicaid |
| Paiement direct et à la charge du patient |
| Urbain |
| Suburbain |
| Rural |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par capacité en lits | Moins de 10 lits | |
| 10 à 24 lits | ||
| 25 à 50 lits | ||
| Par type de service | Soins d'urgence | |
| Soins primaires et urgents | ||
| Services de diagnostic et d'imagerie | ||
| Soins ambulatoires | ||
| Soins de courte durée et d'observation | ||
| Soins hospitaliers limités | ||
| Autres | ||
| Par mode de propriété | Privé à but lucratif | |
| Privé à but non lucratif | ||
| Public et gouvernemental | ||
| Par modèle d'établissement | Micro-hôpitaux autonomes | |
| Micro-hôpitaux affiliés à un système de santé | ||
| Micro-hôpitaux basés sur des services d'urgence autonomes | ||
| Autres | ||
| Par payeur | Assurance privée et soins gérés | |
| Assurance publique, Medicare et Medicaid | ||
| Paiement direct et à la charge du patient | ||
| Par localisation | Urbain | |
| Suburbain | ||
| Rural | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance des micro-hôpitaux ?
La demande de soins aigus de proximité, les exigences en capital plus faibles des établissements et le transfert vers les soins ambulatoires et les séjours courts soutiennent la croissance.
Quelle sera la taille de ce secteur d'ici 2032 ?
Le marché des micro-hôpitaux devrait atteindre 550,16 milliards USD d'ici 2032, avec un CAGR de 8,45 % à partir de 2027.
Quel modèle d'établissement détient la plus grande part ?
Les établissements affiliés à un système de santé ont représenté 62,19 % du chiffre d'affaires en 2026, soutenus par des réseaux de référencement, des contrats d'approvisionnement et des marques établies.
Quel type de service connaît la croissance la plus rapide ?
Les soins primaires et urgents devraient croître à un CAGR de 9,25 % jusqu'en 2032, les systèmes cherchant à établir des relations durables avec les patients.
Quelle géographie connaît la croissance la plus rapide ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec l'Inde développant des réseaux de micro-hôpitaux communautaires axés sur les soins de jour.
Qu'est-ce qui limite l'expansion des établissements ?
Les pénuries de personnel, les changements de remboursement, les exigences de licence et la dépendance à la couverture spécialisée peuvent limiter l'expansion.