
マイクロ病院市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 397.71 十億米ドル |
| 市場規模 (2032) | 596.65 十億米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
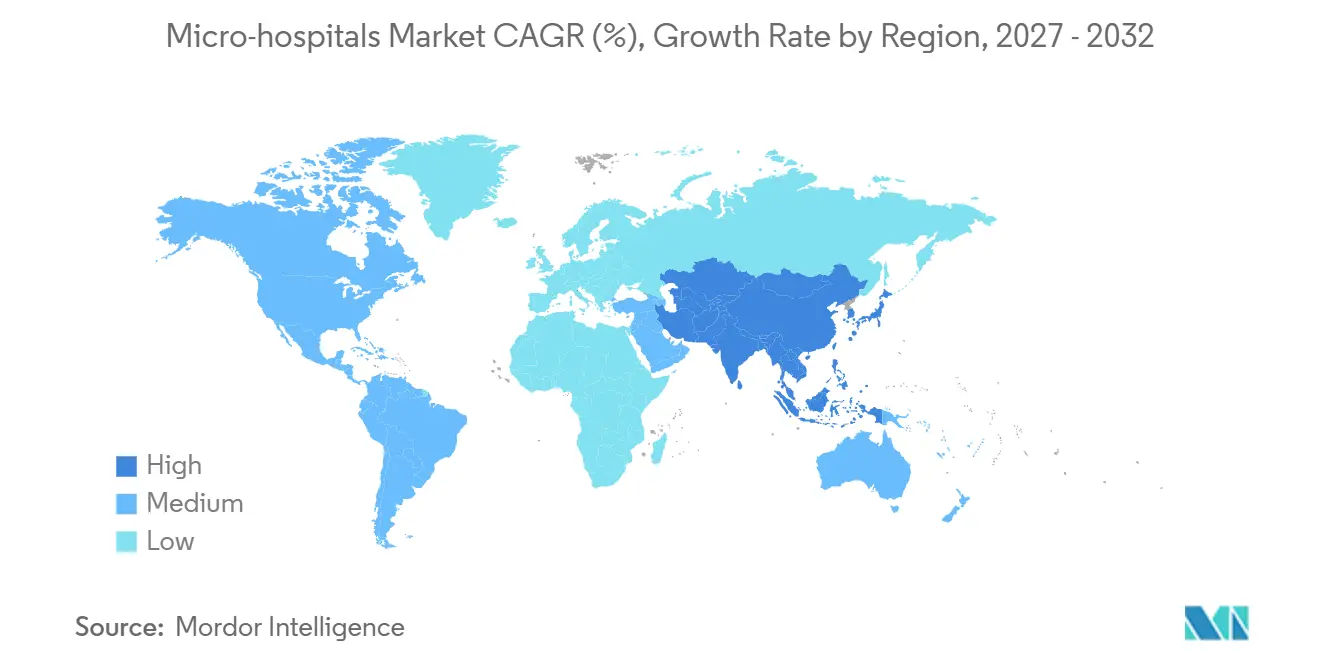
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロ病院市場分析
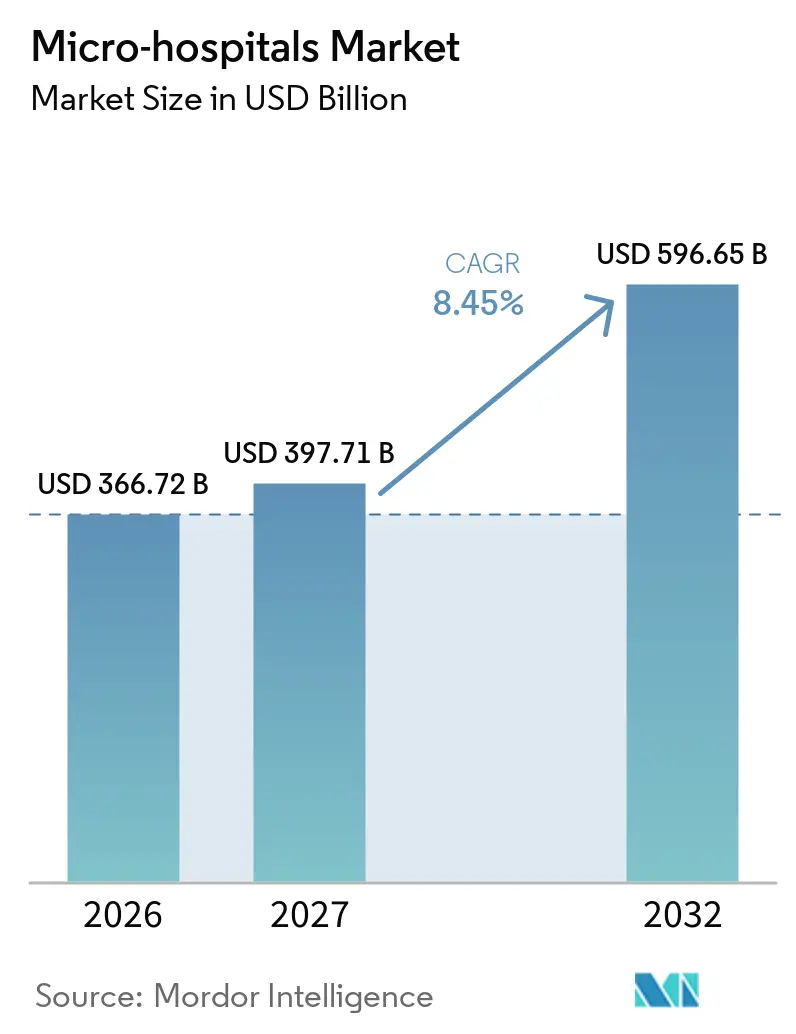
マイクロ病院市場規模は、2026年の366.72 ビリオン 米ドルから2027年には397.71 ビリオン 米ドルに成長し、2027年から2032年にかけて8.45%のCAGRで2032年までに596.65 ビリオン 米ドルに達すると予測されています。
マイクロ病院市場は分散型急性期医療へと移行しており、医療システムは小規模施設を活用して主要キャンパス以外での救急・観察機能を拡充しています。このアプローチは三次病院への圧力を緩和しつつ、患者が自宅近くで医療を受けられる環境を整えます。大規模な統合型医療提供者は、コンパクトな施設を孤立したパイロット事業としてではなく、郊外・都市部・医療過疎地域への参入経路として位置づけるようになっています。このモデルは、遠隔医師カバレッジ、対面看護、遠隔診断、および外来・短期入院医療への高まる需要からも恩恵を受けています。既存の医療システム、専門オペレーター、医師主導の開発者が同様のサイトと支払者関係を追求するにつれ、競争は拡大しています。
主要レポートのポイント
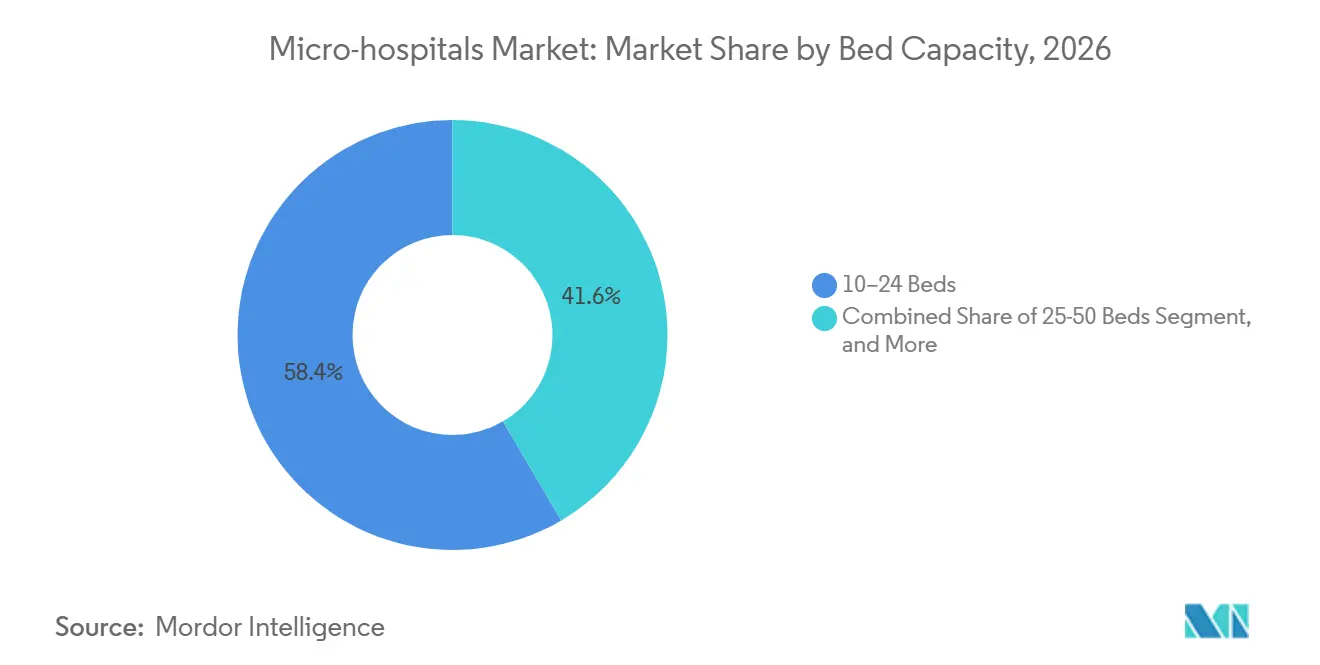
- 病床数別では、10~24床が2026年の収益の58.43%を占め、マイクロ病院市場において10床未満の施設は2032年までに8.92%のCAGRで成長すると予測されています。
- サービスタイプ別では、救急医療が2026年の収益の31.27%を占め、プライマリ・緊急医療は2032年までに9.25%のCAGRで成長すると予測されています。
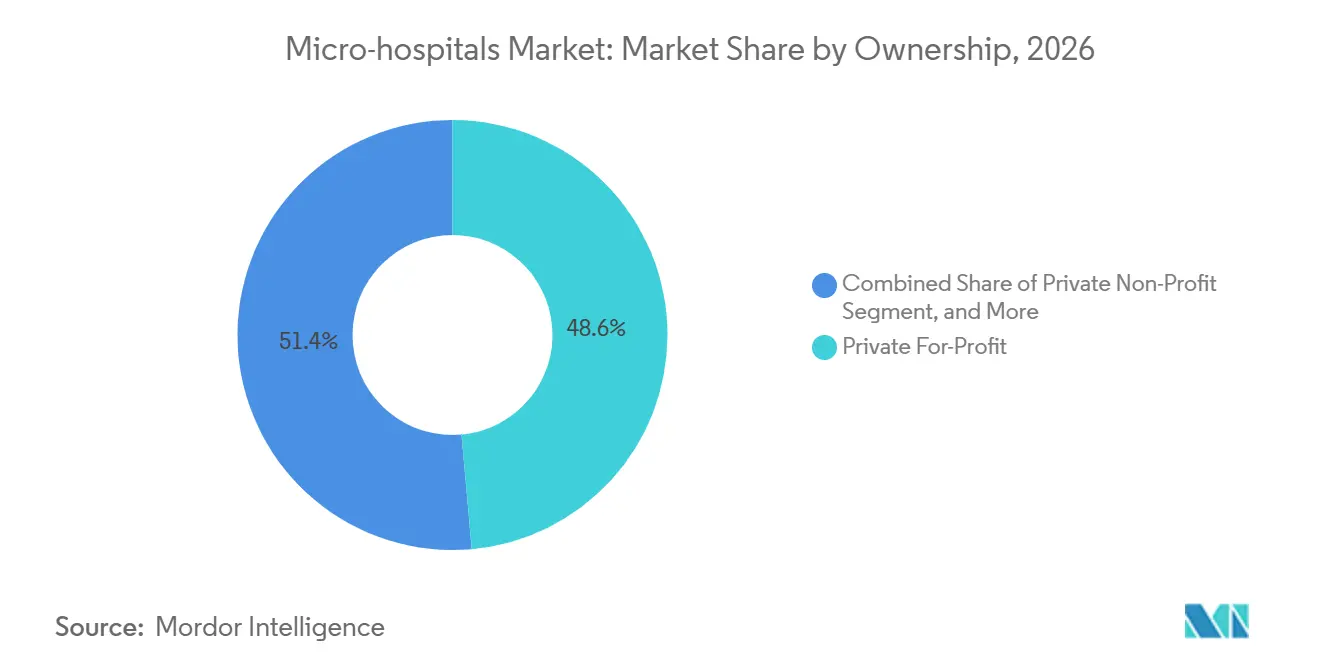
- 所有形態別では、民間営利施設が2026年の収益の48.57%を占め、マイクロ病院市場において民間非営利施設は2032年までに9.83%のCAGRで成長すると予測されています。
- 施設モデル別では、医療システム系列施設が2026年の収益の62.19%を占め、独立型施設は2032年までに10.44%のCAGRで成長すると予測されています。
- 支払者別では、民間保険およびマネージドケアが2026年の収益の46.25%を占め、マイクロ病院市場において公的保険・メディケア・メディケイドは2032年までに10.76%のCAGRで成長すると予測されています。
- 立地別では、郊外施設が2026年の収益の43.61%を占め、都市部施設は2032年までに11.27%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のマイクロ病院市場の36.42%を占め、アジア太平洋地域は2032年までに12.48%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| コミュニィレベルの 急性期医療需要 | +2.3% | 北米およびアジア太平洋都市周辺部を中心にグローバル | 短期 (2年以内) |
| 低い資本集約度と 迅速な展開 | +1.6% | 北米 および欧州 | 短期 (2年以内) |
| 医療過疎地域への 拡大 | +1.4% | 北米、アジア太平洋、 および中東・アフリカ | 中期 (2〜4年) |
| 外来および 短期入院医療への移行 | +1.2% | 北米 およびEU | 中期 (2〜4年) |
| 遠隔医療 および遠隔診断 | +0.9% | 北米およびアジア太平洋を中心にグローバル | 長期 (4年以上) |
| 医療システムとの パートナーシップおよび複合用途ハブ | +0.7% | 北米、英国、 およびGCC諸国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
便利なコミュニティレベルの急性期医療への需要
マイクロ病院市場は、救急・短期入院医療へのより迅速なアクセスを必要とするコミュニティによって支えられています。小規模施設は、フルサービス病院から遠い居住者の近くに救急機能を配置することができます。近隣の救急・急性期医療への患者の需要は、マイクロ病院市場の主要なドライバーです。救急部門の待ち時間が長いコミュニティは、大規模病院を必要としない高重症度イベントの最初の医療拠点としてコミュニティ施設を活用できます。マイクロ病院の救急サービスを最初に利用した患者は、後にその外来サービスを利用することもあります。このパターンは、地域の医療ネットワークにおける施設のより広い役割を支えます。テキサス州フレンズウッドは、2025年9月に25 ミリオン 米ドルのマイクロ病院を通じて初めての病院を受け入れました。このプロジェクトは、病院施設のないコミュニティに残る機会を示しています。[1]
地域の近接性は、地域医療ネットワーク全体で患者との関係を強化しようとする医療システムにとっても重要です。救急アクセスはコンパクトな病院に明確な役割を与え、画像診断、観察、外来サービスはその施設を急性期エピソード以外でも有用なものにします。このフォーマットは、そうでなければ医療を遅らせたり遠方の救急部門を利用したりする患者の移動時間を短縮できます。また、従来のキャンパスが実現不可能な地域において、システムが目に見える存在感を示す手段にもなります。マイクロ病院市場は、施設が独立した建物としてではなく、調整された臨床ネットワークの一部として設計された場合に恩恵を受けます。その連携は、患者が迅速な転送、専門医への相談、またはフォローアップサービスを必要とする場合に特に重要です。
低い資本集約度と迅速な施設展開
マイクロ病院市場は、コンパクトな施設の低い資本要件から恩恵を受けています。18,000〜30,000平方フィートの施設は18〜24ヶ月以内に開業できます。報告されている資本要件は20 ミリオン 米ドルから70 ミリオン 米ドルです。フルサービス病院は複数年にわたる計画と500 ミリオン 米ドル以上の建設費を必要とする場合があります。このギャップにより、大規模プロバイダーがキャンパス計画にコミットし続ける中、オペレーターは地域需要を試験的に確認することができます。2026年8月、21.9 ミリオン 米ドルのローンがフロリダ州クラーモントの小売センター内のNutex Health施設を支援し、小売サイトが土地コストを削減できることを示しました。[2]
よりシンプルな平屋建てのレイアウトは建設の複雑さを軽減し、開業前に拘束される資本量を制限できます。このような経済性により、プロバイダーは確認された需要に基づいて拡張を順序立てることができます。開発の迅速化は、オペレーターが不動産リスクを評価する方法も変えます。小規模なサイトは、従来のキャンパスを支えられない土地、例えば郊外の端の区画や再開発サイトにも収まります。この柔軟性は、医療システムが大規模施設へのコミットメントを行う前にサービスアクセスを確立する選択肢を与えます。
郊外・農村部・医療過疎地域への拡大
マイクロ病院市場は郊外および農村部の地域に残存する余地があります。この機会は米国外ではあまり開発されておらず、米国内でも未完成のままです。Kootenai HealthとMultiCareは2025年3月、アイダホ州ポストフォールズに30エーカーのプレーリー・メディカル・キャンパスを発表しました。その第一フェーズには、12室の救急部門、高度画像診断、および宿泊機能を備えたマイクロ病院が含まれます。このキャンパスは、20年間で人口が2倍になると予測されている郡の需要に応えるものです。[3] Pacific OneHealthは、2025年レートで35.5 ミリオン 米ドルに相当するINR 300クローレの投資を発表し、デリーNCRの5施設を皮切りにコミュニティマイクロ病院ネットワークを開始します。
農村部のニーズも重要です。病院の閉鎖により、一部のコミュニティでは地域アクセスが低下しているためです。このモデルは、三次病院のすべての専門サービスを複製しようとすることなく、救急、画像診断、および宿泊機能を提供できます。その役割は、集中治療や複雑な治療を必要とする患者のための信頼性の高い紹介体制に依存します。Kootenai HealthとMultiCareは2025年3月、アイダホ州ポストフォールズに30エーカーのプレーリー・メディカル・キャンパスを発表しました。マイクロ病院市場は、施設が患者アクセスを支援しながら関連する外来サービスの基盤を構築するため、その役割から恩恵を受けることができます。このモデルは、オペレーターが地域の人口密度、スタッフの確保可能性、および紹介能力に合わせてケアの範囲を調整した場合に最も持続可能です。
外来・短期入院・価値に基づく医療への移行
マイクロ病院市場は、入院医療から外来・短期入院医療への移行によっても支えられています。CMSは2026年に285件の筋骨格系処置を入院専用制限から除外しました。この変更は、以前は多くの外科症例を入院施設に誘導していた障壁を低下させます。短期入院外科医療向けに設計されたコンパクトな施設に機会をもたらします。商業的支払者も、以前のCMSモデリングが予測していたよりも速く医療を外来設定に移行させています。外科的症例が増加するにつれ、救急・観察医療のみを目的として建設された施設はフロアプランと臨床チームの変更が必要になる場合があります。[4]
入院治療から外来・短期入院医療への移行は、迅速な評価と観察のために建設された施設に有利です。コンパクトな病院は、臨床的モニタリングが必要だが長期入院を必要としない患者を管理できます。マイクロ病院産業は、回避可能な入院と調整されたケアに注目する価値に基づく取り決めと整合しています。米国病院協会は2025年に、農村部のプロバイダーがデータ能力と支払者交渉を改善するためのパートナーシップを形成していると報告しました。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 臨床 人材不足と賃金インフレ | -0.7% | 特に米国の非都市圏および発展途上のアジア太平洋市場においてグローバル | 短期 (2年以内) |
| 償還、必要性証明、 およびライセンスの不確実性 | -0.5% | 北米 およびEU | 中期 (2〜4年) |
| 低ボリューム経済と サービスラインの共食い | -0.3% | 北米 および欧州 | 中期 (2〜4年) |
| 専門医カバレッジと 転送依存 | -0.2% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
臨床人材不足と賃金インフレ
人材の確保はマイクロ病院市場にとって持続的な制約要因です。このモデルは少人数のスタッフと継続的な医師カバレッジに依存しています。小規模施設は大規模病院の患者数にわたってシフトコストを分散させることができません。HRSAは2038年までに141,160人のフルタイム医師相当の不足を予測しました。その予測では、非都市圏での医師不足率が58%であるのに対し、都市圏では5%であることが示されました。AACNも2028年までに267,330人の登録看護師の不足を予測しており、農村部および郊外外縁部での契約労働の使用と賃金コストが上昇しています。
遠隔医師モデルはカバレッジの圧力を一部緩和できます。しかし、信頼性の高いテクノロジー、臨床プロトコル、および遠隔チームと現場チーム間の効果的な引き継ぎへの依存も生じます。マイクロ病院市場は、遠隔カバレッジが一貫したスタッフ配置の優位性を提供できるようになる前に、これらの運営上の詳細を解決する必要があります。
償還、必要性証明、およびライセンスの不確実性
償還とライセンス要件は、マイクロ病院市場に対して別々だが関連する制約を生み出しています。CMSのCY2026年外来患者支払いシステム最終規則は、2026年1月1日から換算係数を0.5%引き下げました。この規則はまた、2027年以降最大2%の削減を示唆しました。既存の認定を受けたキャンパス外外来部門での薬剤投与は、外来患者支払いシステムレートの40%を受け取ります。この政策変更により、年間外来患者支払いシステム支出が290 ミリオン 米ドル削減されると予測されました。少なくとも12の州が2024年に必要性証明法を改正し、プロバイダーは州をまたいで異なる要件を管理することになりました。
驚き防止法とその独立紛争解決プロセスは、施設が救急サービスに対してどのように支払いを受けるかに影響します。Nutex Healthは85%以上の裁定で勝訴したと報告し、仲裁コストは仲裁関連収益の35%を占めました。このプロファイルは、営利オペレーターを支払いの変動性と法的変更にさらす可能性があります。認定基準も、施設が限られた病床数にもかかわらず負担しなければならないコストを課します。これらの要件により、プロジェクトが不動産コンセプトから運営病院に移行する前にコンプライアンス計画が不可欠となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
病床数別:
中規模構成が収益をリードし、コンパクトフォーマットが最速で成長10〜24床カテゴリーは2026年のマイクロ病院市場シェアの58.43%を占めました。この構成は24時間救急カバレッジ、限定的な入院観察、および補助サービスをサポートします。コアの急性期医療機能を制限することなく、オペレーターに管理可能なスタッフ要件を提供します。Nutex Healthは2026年8月にウェスト・リトルロック救急病院を開業しました。この施設は18,966平方フィート内に8床の救急ベッドと5室の入院スイートを備えていました。全国でNutex Healthの28番目のマイクロ病院であり、アーカンソー州では3番目です。
10床未満の施設は2027年から2032年にかけて8.92%のCAGRで成長すると予測されています。このフォーマットは、独立型救急部門の指定で十分な需要を満たすことができます。また、資本ニーズを高める入院ライセンスの閾値を回避することもできます。テキサス州、コロラド州、アリゾナ州のオペレーターはこの区別を活用しています。遠隔医療相談により、施設はフットプリントを拡大することなく専門医にアクセスできます。Nutex Healthの自社開発計画は、不動産部門によるサイト管理に支えられ、2026年から年間3〜5施設を目標としています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
救急医療がリードし、プライマリ・緊急医療が最速で拡大救急医療は2026年のマイクロ病院市場シェアの31.27%を占めました。多くの施設が独立型救急部門として始まったため、このサービスは引き続き中心的な役割を担っています。救急サービスは継続的な運営の基盤を提供します。画像診断、短期観察、および外来医療は1回の受診あたりの収益を高めることができます。これらの追加サービスは、継続的な臨床カバレッジの固定費も支えます。2026年の入院専用リストの段階的廃止により、より多くの外科処置が外来受診として請求できるようになりました。
プライマリ・緊急医療は2027年から2032年にかけて9.25%のCAGRで成長すると予測されています。医療システムは長期的な患者関係を確立するためにこれらのサービスを追加しています。これにより、施設の役割が救急治療を超えて広がります。Pacific OneHealthは、処置の70%がデイケア処置になることが期待されるケアモデルを計画しています。そのアプローチは、米国で一般的な救急優先設計とは異なります。提案されているネットワークは、デイケア専門科とデジタルシステムおよび調整されたケアパスウェイを組み合わせています。
所有形態別:
民間営利施設がリードし、民間非営利施設が勢いを増す民間営利事業体は2026年の所有形態別マイクロ病院市場規模の48.57%を占めました。その地位は、従来の病院プロジェクトと比較して必要な資本展開が少ないことを反映しています。マイクロ病院産業のこの部分には、専門オペレーターと医療システムの子会社が含まれます。専門オペレーターは施設を繰り返し開発することでネットワーク規模を構築します。医療システムの子会社は選択されたサービスエリアでより高い密度を求めます。公的・政府所有施設は最小の所有グループであり、公的資本予算により密接に依存しています。
民間非営利施設は2027年から2032年にかけて9.83%のCAGRで成長すると予測されています。非営利システムは農村部の病院閉鎖の影響を受けた地域でのアクセス改善にコンパクトな施設を活用しています。このアプローチは資本投資を地域アクセスの目標と整合させます。Ascension Saint Thomasは2026年5月、テネシー州フェアビューに20.6 ミリオン 米ドルの独立型救急部門の承認を得ました。同組織はまた、マウント・ジュリエットに23 ミリオン 米ドルの施設も追求しました。これらのプロジェクトは、非営利システムがサービスエリアでの営利開発に対応していることを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
施設モデル別:
系列施設がリードし、独立型フォーマットが加速医療システム系列施設は2026年の施設モデル別マイクロ病院市場規模の62.19%を占めました。系列関係により、コンパクトな施設は紹介経路と供給契約にアクセスできます。また、確立されたブランドを通じて患者獲得コストを削減することもできます。これらのメリットは、新たに開発された地域市場において重要です。独立型救急部門ベースの施設は系列カテゴリーの拡大部分です。その成長は、明確な独立型救急部門ライセンス経路を持つ州で最も強くなっています。
独立型施設は2027年から2032年にかけて10.44%のCAGRで成長すると予測されています。医師主導のオペレーターと独立した投資家は、新たに規制緩和された地域を追求しています。このモデルは管理上のオーバーヘッドが低く、サイト選択においてより柔軟性があります。また、内部紹介ネットワークなしに遠隔医療とサードパーティの専門医手配に依存しています。Nutex Healthは2026年に、不動産部門を通じてサイト選択、土地コスト、建設タイミングを管理する戦略を承認しました。同社は年間3〜5施設の開発目標を維持しました。
支払者別:
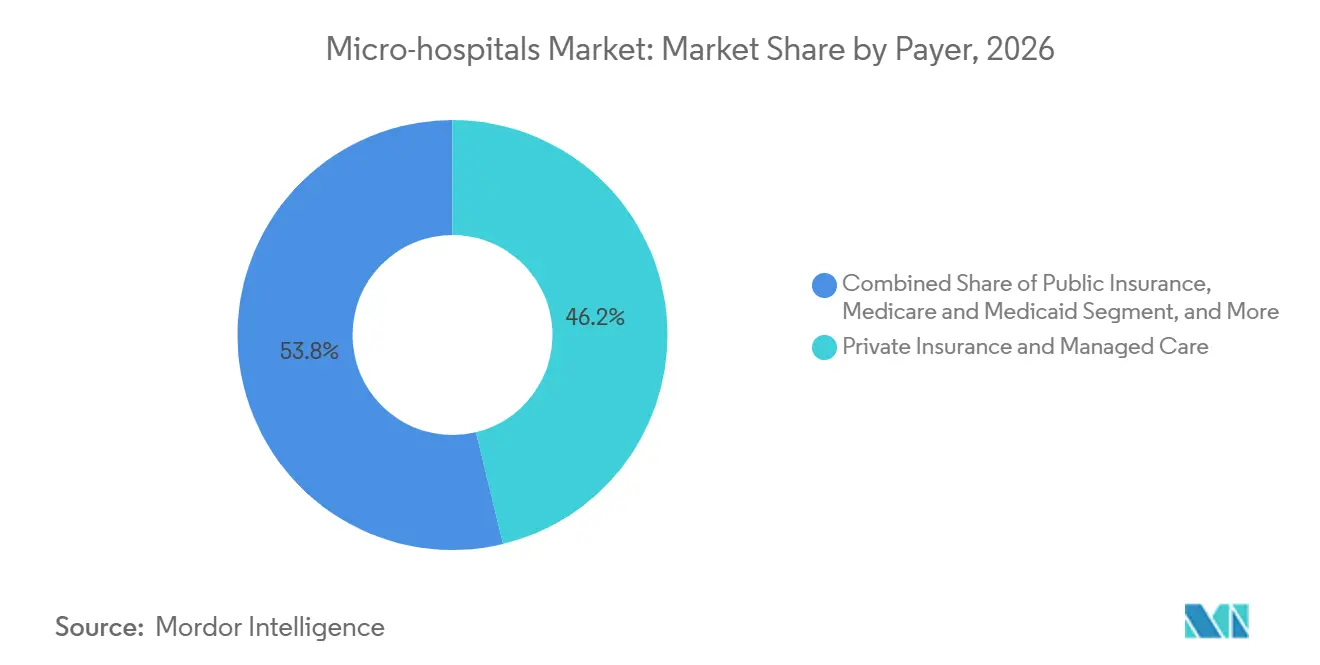
民間保険がリードし、公的保険が最速で成長民間保険およびマネージドケアは2026年のマイクロ病院産業の収益の46.25%を占めました。商業的保険は多くの郊外施設の主要な収益基盤であり続けています。オペレーターは多くの場合、商業保険加入者の受診を取り込むために初期施設を設定します。公的支払者の成長は異なる償還プロファイルを持っていま。自己負担・実費払い医療は、保険カバレッジが高い地域では最小の支払者グループです。サンベルト、アジア太平洋、およびラテンアメリカの低カバレッジ地域ではより重要です。
公的保険・メディケア・メディケイドは2027年から2032年にかけて10.76%のCAGRで成長すると予測されています。米国の人口高齢化に伴い、メディケアの適格者が拡大しています。メディケイドの拡大も、急性期医療アクセスが限られた低所得コミュニティでの保険カバレッジを拡大しています。サイト中立的な支払い変更により、キャンパス外外来部門の1回の受診あたりの償還が減少する可能性があります。プロバイダーはより正確なコーディングや外科・救急サービスへのより大きな注力で対応する可能性があります。2025年に制定されたフロリダ州上院法案1606は、AHCA認定施設に対して14営業日以内に患者記録を提供することを義務付けました。
立地別:
郊外施設がリードし、都市部の需要が最速で成長郊外施設は2026年の立地セグメントの43.61%を占めました。サンベルトの人口移動がこの集中を支えています。必要性証明要件のない州も、より多くの郊外開発を引き付けています。フロリダ州、テキサス州、マウンテンウェストでは相当な施設活動が見られました。農村部は、地域アクセスに注力する非営利・政府系プロバイダーにとって引き続き重要です。人材の確保可能性が引き続き拡大ペースを制限しています。
都市部施設は2027年から2032年にかけて11.27%のCAGRで成長すると予測されています。医療システムは業績不振の都市部急性期医療サイトを転換または縮小しています。資本はより集中したサービスラインを持つ小規模な医療環境に再配分されています。Prime Healthcareはペンシルベニア州イースト・ノリトンのサバーバン・コミュニティ病院を126床の病院からマイクロ病院に転換しました。この施設はその後、専門的な行動医療に移行しました。このケースは、都市部転換における再利用の機会とサービスラインのリスクの両方を示しています。
地域分析
北米
北米は2026年のマイクロ病院市場シェアの36.42%を占めました。この地域は、分散した急性期医療提供、広範な民間プロバイダー基盤、およびサイト承認規則における州レベルの変動を組み合わせています。米国では2025年末までに100のマイクロ病院または近隣病院が稼働中または積極的な開発段階にありました。テキサス州、ペンシルベニア州、太平洋岸北西部は新施設の目立つエリアとなっています。Baylor Scott & Whiteはウィロー・パークとアライアンスを含む北テキサス全域に4つの小規模フォーマット病院を建設しています。CMSの支払い規則と州の必要性証明政策は、サービス償還と新サイトのタイミングに影響するため、引き続き影響力を持っています。カナダもより分散した外来医療を模索しており、メキシコの民間病院セクターは救急機能が限られた都市部向けのコンパクトフォーマットを評価しています。
アジア太平洋
アジア太平洋地域は2032年までに12.48%のCAGRで成長すると予測されています。都市化と第2・第3層都市での限られた病院キャパシティが、より迅速な開発タイムラインを持つ小規模施設への関心を支えています。Pacific OneHealthはデリー全域の5つのマイクロ病院に向けて36 ミリオン 米ドルに相当するINR 300クローレのプログラムを発表しました。これらの施設は、三次医療プロバイダーへの圧力を緩和する外科・診断ハブとして機能することを意図しています。Apollo Hospitals Enterprise Limitedは、FY26からインドでの追加キャパシティに向けて912 ミリオン 米ドルに相当するINR 7,600クローレ以上をコミットしました。インドの国民健康ミッションと日本の地域医療計画は、資金調達と医療ネットワーク計画に影響を与えています。マイクロ病院市場は、プロバイダーがコンパクトな施設を地域の紹介システムと医療財政の取り決めに適応させる場所で拡大できます。
欧州、中東・アフリカ、および南米
欧州は、大規模な新病院キャンパスを建設することなく医療を分散化するための公的システム経路を提供しています。中東・アフリカでは、民間保険と限られた病院ベッド密度がコンパクトな民間施設の事例を支えています。ドバイ・ヘルスケア・シティは2025年12月に3億5,000万米ドルの第一フェーズ開発を開始し、2027年11月の完成を予定しています。このプロジェクトには外来、外科、診断、およびコンパクトな入院機能が含まれます。ブラジルもコミュニティベースの医療への投資を引き付けており、ISA Saúdeは2025年10月に国際金融公社が主導するシリーズBラウンドで30 ミリオン 米ドルを調達しました。これらの地域は異なる支払いシステムと規制環境を持っていますが、それぞれが患者により近いサービスを提供するケアモデルに余地を提供しています。プロバイダーは施設の範囲を地域の政策、保険会社の参加、および専門医転送ネットワークへのアクセスと整合させる必要があります。
競合環境
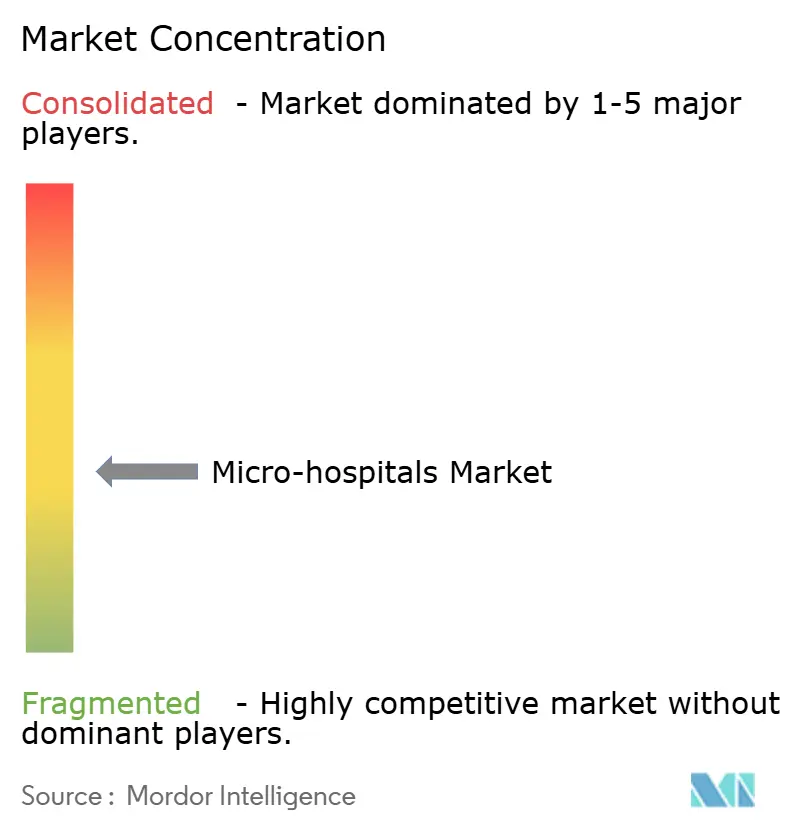
マイクロ病院市場は世界的に中程度に分散しています。競合状況は立地、施設モデル、および規制によって異なります。米国の医師主導のオペレーターと非営利医療システム系列施設は、同じ郊外回廊の多くを追求しています。HCA HealthcareとAscensionはテネシー州で開発プログラムを持っています。この重複により、立地選択はより慎重な投資判断となっています。遠隔モニタリングとAI支援診断は、中央臨床ハブからの専門医サポートを拡張できます。これらのツールはコンパクトな施設での継続的な専門医確保のコストを削減できます。
マイクロ病院市場は農村部および国際的な立地においてより多くのホワイトスペースを持っています。必要性証明の変更により、一部の州での参入が開かれました。ウェストバージニア州とテネシー州は2025年と2026年にマイクロ病院と急性期医療の免除を進めました。ジョイント・コミッション認定とACHC認定は、支払者と紹介パートナーが小規模施設を評価する方法に影響を与える可能性があります。これらの資格は、個々の施設が限られた独立したアウトカムデータしか持たない場合に品質シグナルとして機能します。したがって、マイクロ病院市は、ライセンス、認定、紹介関係、および臨床カバレッジを一体的に管理できるプロバイダーに有利です。
Nutex Healthはマイクロ病院市場における垂直統合の具体的な例を提供しています。その取締役会は2026年に自社開発モデルを承認しました。同社の不動産部門はサイト取得と建設計画を管理しています。この戦略は年間3〜5施設の開発ペースを支えています。Nutex Healthは2026年8月にウェスト・リトルロック救急病院を開業し、全国で28番目のマイクロ病院となりました。Ascension Saint Thomasも2026年5月にテネシー州フェアビューに20.6 ミリオン 米ドルの施設の承認を受けました。
マイクロ病院産業リーダー
-
AdventHealth
-
Apollo Hospitals Enterprise Limited
-
Baylor Scott and White Health
-
Fortis Healthcare Limited
-
Max Healthcare Institute Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロ病院市場 このレポートでカバーされる企業
- AdventHealth
- Apollo Hospitals Enterprise Limited
- Ardent Health Services
- Ascension
- Baylor Scott and White Health
- ChristianaCare
- CHRISTUS Health
- CommonSpirit Health
- Community Health Systems, Inc.
- Dignity Health
- Emerus Holdings, Inc.
- Fortis Healthcare
- HCA Healthcare, Inc.
- Intermountain Health
- LifePoint Health
- Max Healthcare Institute Limited
- Mercy
- Nutex Health, Inc.
- Prime Healthcare Services
- Ramsay Health Care Limited
- Saint Luke’s Health System
- Spire Healthcare Group plc
- Steward Health Care
- Tenet Healthcare
- Texas Health Resources
- Trinity Health
- Universal Health Services
- WellSpan Health
最近の産業開発事情 マイクロ病院市場
- 2026年8月:Nutex Healthはアーカンソー州にウェスト・リトルロック救急病院を開業しました。全国で28番目、同州では3番目のマイクロ病院であり、18,966平方フィートに8床の救急ベッド、5室の入院スイート、MRI・CT・X線・超音波の完全な画像診断設備を備え、同社の米国南西部ネットワーク密度を拡大し、年間3〜5施設の成長目標を強化しました。
- 2026年8月:Fourth Time Partners LLCはAmeris Bankからフロリダ州クラーモントの小売センター内のNutex Healthマイクロ病院向けに21.9 ミリオン 米ドルの建設ローンを確保し、南東部でのマイクロ病院不動産投資に対する民間資本の意欲を示しました。
- 2026年7月:Pacific OneHealthは、2025年レートで35.5 ミリオン 米ドルに相当するINR 300クローレを発表し、北インド最大の統合型コミュニティマイクロ病院チェーンを構築します。デリーNCRの5施設から2年間で開始し、全国で20施設を目標とし、各施設は30〜80床、デイケア外科専門科、および統合デジタルインフラを備えます。
グローバルマイクロ病院市場レポートの範囲
レポートの範囲として、マイクロ病院は救急医療、画像診断、検査サービス、外来処置、および限られた入院ベッドを提供する小規模な入院医療施設です。従来の病院よりも低いインフラとスタッフ要件で運営しながら、コミュニティにより近い病院レベルの医療を提供するよう設計されています。マイクロ病院は通常、複雑でない急性期医療ニーズに対応し、専門的な治療のために大規模な医療センターへの紹介を促進します。
マイクロ病院市場は、病床数、サービスタイプ、所有形態、施設モデル、支払者、立地、および地域によってセグメント化されています。病床数別では、市場は10床未満、10〜24床、25〜50床にセグメント化されています。サービスタイプ別では、市場は救急医療、プライマリ・緊急医療、診断・画像サービス、外来医療、短期入院・観察医療、限定的入院医療、およびその他にセグメント化されています。所有形態別では、市場は民間営利、民間非営利、および公的・政府所有にセグメント化されています。施設モデル別では、市場は独立型マイクロ病院、医療システム系列マイクロ病院、独立型救急部門ベースのマイクロ病院、およびその他にセグメント化されています。支払者別では、市場は民間保険およびマネージドケア、公的保険・メディケア・メディケイド、および自己負担・実費払いにセグメント化されています。市場は都市部、郊外、および農村部にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 10床未満 |
| 10〜24床 |
| 25〜50床 |
| 救急医療 |
| プライマリ・緊急医療 |
| 診断・画像サービス |
| 外来医療 |
| 短期入院・観察医療 |
| 限定的入院医療 |
| その他 |
| 民間営利 |
| 民間非営利 |
| 公的・政府所有 |
| 独立型マイクロ病院 |
| 医療システム系列マイクロ病院 |
| 独立型救急部門ベースのマイクロ病院 |
| その他 |
| 民間保険およびマネージドケア |
| 公的保険・メディケア・メディケイド |
| 自己負担・実費払い |
| 都市部 |
| 郊外 |
| 農村部 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 病床数別 | 10床未満 | |
| 10〜24床 | ||
| 25〜50床 | ||
| サービスタイプ別 | 救急医療 | |
| プライマリ・緊急医療 | ||
| 診断・画像サービス | ||
| 外来医療 | ||
| 短期入院・観察医療 | ||
| 限定的入院医療 | ||
| その他 | ||
| 所有形態別 | 民間営利 | |
| 民間非営利 | ||
| 公的・政府所有 | ||
| 施設モデル別 | 独立型マイクロ病院 | |
| 医療システム系列マイクロ病院 | ||
| 独立型救急部門ベースのマイクロ病院 | ||
| その他 | ||
| 支払者別 | 民間保険およびマネージドケア | |
| 公的保険・メディケア・メディケイド | ||
| 自己負担・実費払い | ||
| 立地別 | 都市部 | |
| 郊外 | ||
| 農村部 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
マイクロ病院の成長を促進しているものは何ですか?
近隣の急性期医療需要、低い施設資本要件、および外来・短期入院医療へのシフトが成長を支えてます。
このセクターは2032年までにどのくらいの規模になりますか?
マイクロ病院市場は2027年から8.45%のCAGRで成長し、2032年までに550.16 ビリオン 米ドルに達すると予測されています。
どの施設モデルが最大のシェアを持っていますか?
医療システム系列施設は2026年の収益の62.19%を占め、紹介ネットワーク、供給契約、および確立されたブランドによって支えられています。
どのサービスタイプが最速で成長していますか?
プライマリ・緊急医療は、システムが継続的な患者関係を求めるにつれ、2032年までに9.25%のCAGRで成長すると予測されています。
どの地域が最速で成長していますか?
アジア太平洋地域が最速成長地域であり、インドではデイケア重視のコミュニティマイクロ病院ネットワークが開発されています。
施設の拡大を制限するものは何ですか?
人材不足、償還の変更、ライセンス要件、および専門医カバレッジへの依存が拡大を制限する可能性があります。