
Tamanho e Participação do Mercado de Micro-hospitais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 397.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 596.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
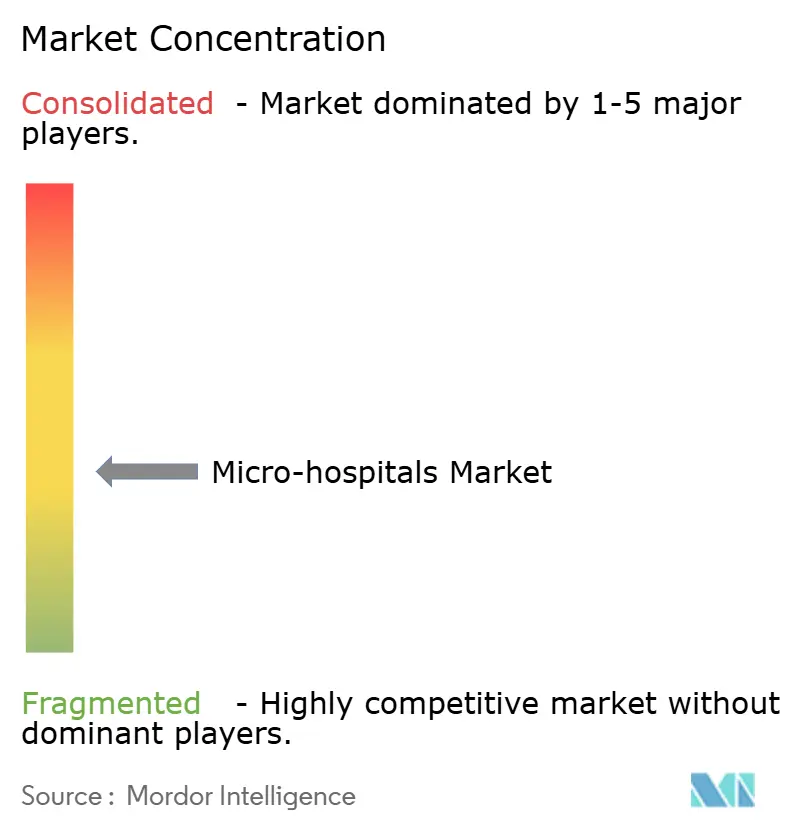
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Micro-hospitais por Mordor Intelligence
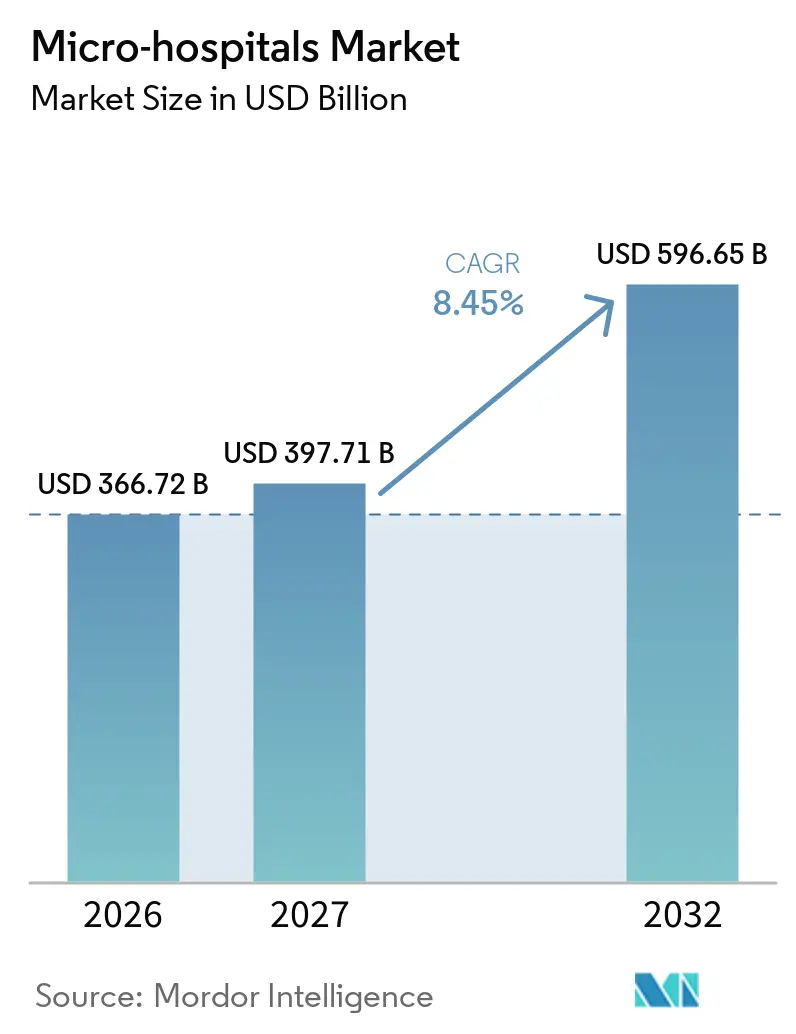
O tamanho do Mercado de Micro-hospitais deve crescer de 366,72 bilhões de USD em 2026 para 397,71 bilhões de USD em 2027 e tem previsão de atingir 596,65 bilhões de USD até 2032 a um CAGR de 8,45% no período de 2027 a 2032.
O mercado de micro-hospitais está se movendo em direção ao atendimento agudo distribuído, com sistemas de saúde utilizando instalações menores para ampliar a capacidade de emergência e observação além dos grandes campi. Essa abordagem alivia a pressão sobre os hospitais terciários e ao mesmo tempo oferece aos pacientes acesso a cuidados mais próximos de suas residências. Grandes prestadores integrados estão cada vez mais tratando instalações compactas como uma via de entrada em áreas de captação suburbanas, urbanas e carentes, em vez de projetos-piloto isolados. O modelo também se beneficia da cobertura médica virtual, enfermagem presencial, diagnósticos remotos e de uma preferência crescente por atendimento ambulatorial e de curta permanência. A concorrência está se ampliando à medida que sistemas de saúde estabelecidos, operadores especializados e incorporadores liderados por médicos buscam instalações e relacionamentos com pagadores semelhantes.
Principais Conclusões do Relatório
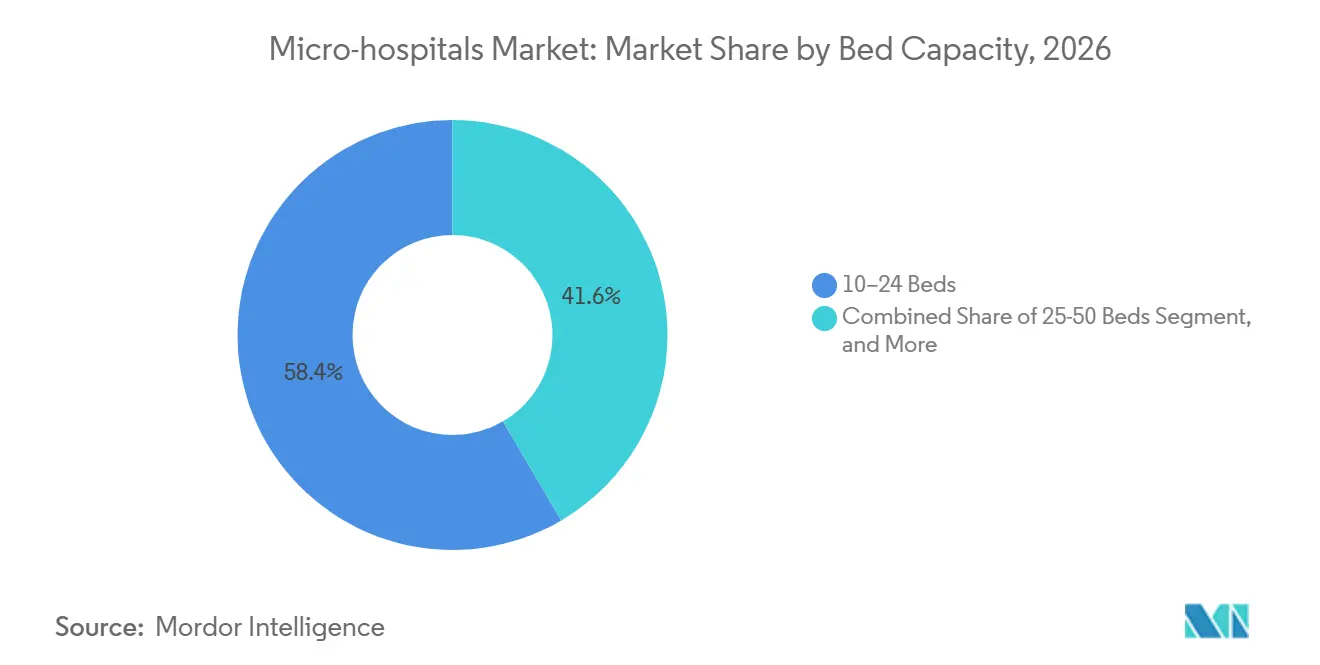
- Por capacidade de leitos, a faixa de 10 a 24 leitos deteve 58,43% da receita em 2026, enquanto as instalações com menos de 10 leitos têm previsão de crescimento a um CAGR de 8,92% até 2032 no mercado de micro-hospitais.
- Por tipo de serviço, o Atendimento de Emergência deteve 31,27% da receita em 2026, enquanto os serviços de Atenção Primária e Urgência têm previsão de crescimento a um CAGR de 9,25% até 2032.
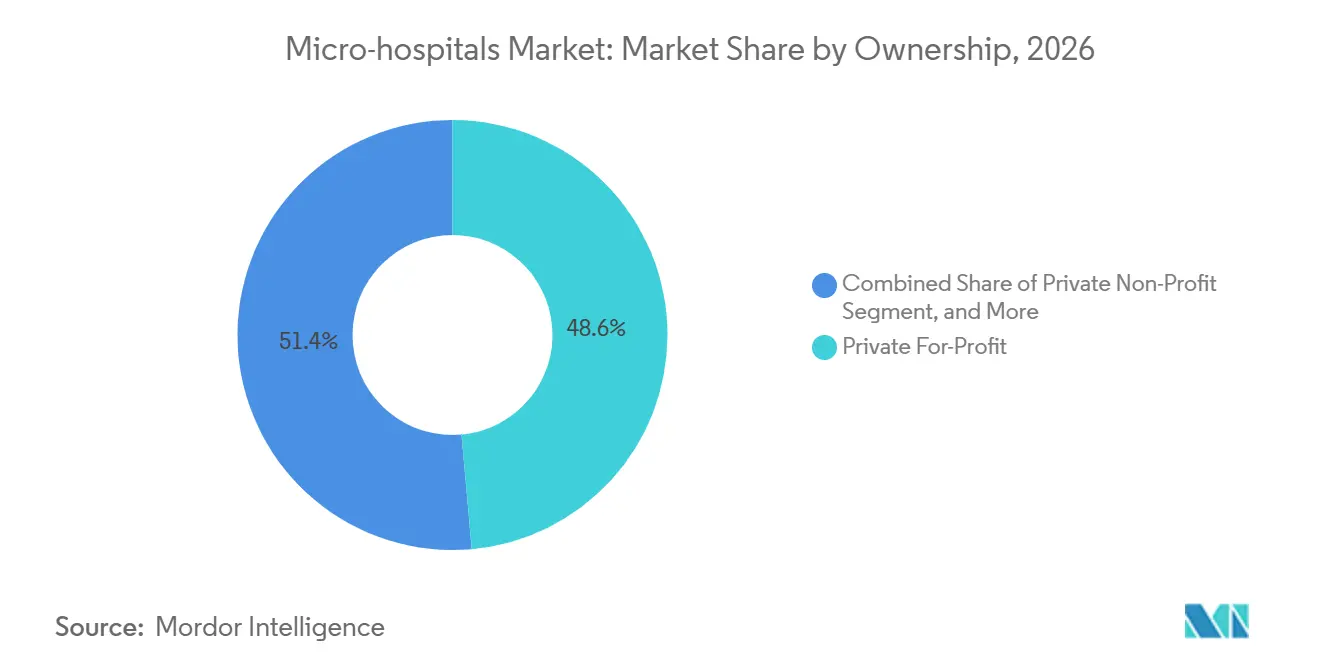
- Por propriedade, as instalações Privadas com Fins Lucrativos detiveram 48,57% da receita em 2026, enquanto as instalações Privadas sem Fins Lucrativos têm previsão de crescimento a um CAGR de 9,83% até 2032 no mercado de micro-hospitais.
- Por modelo de instalação, as instalações Afiliadas a Sistemas de Saúde detiveram 62,19% da receita em 2026, enquanto as instalações independentes têm previsão de crescimento a um CAGR de 10,44% até 2032.
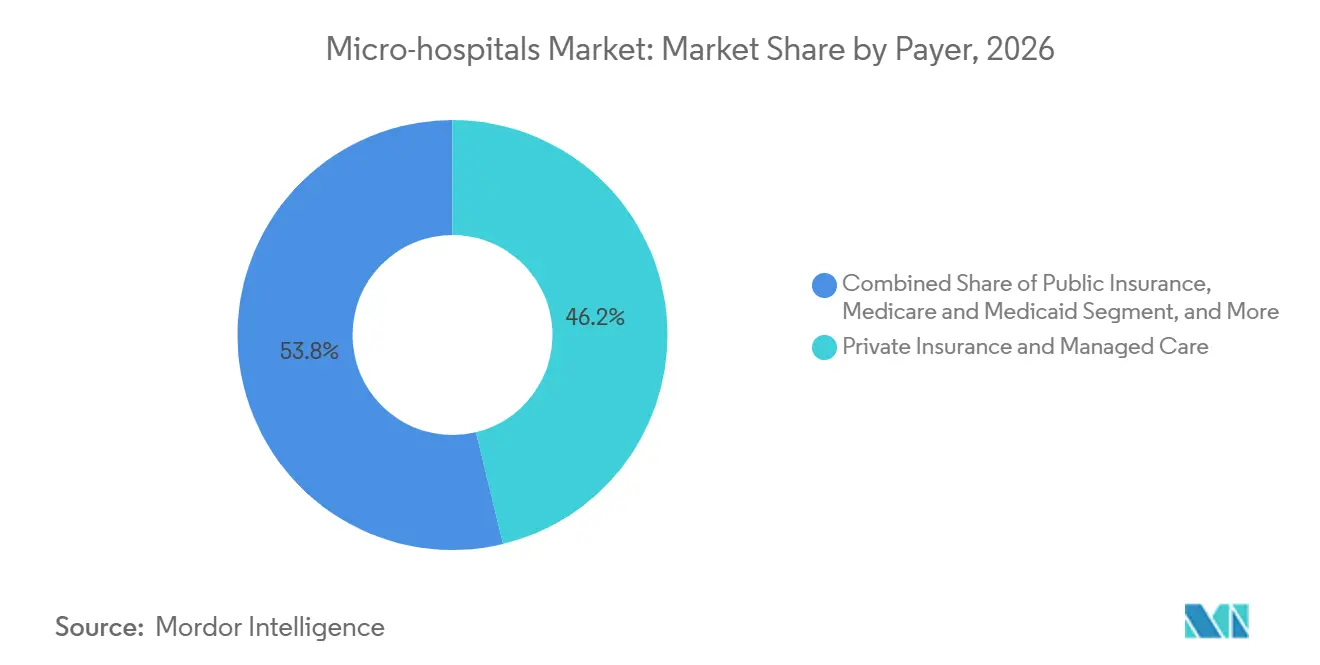
- Por pagador, o Seguro Privado e a Assistência Gerenciada detiveram 46,25% da receita em 2026, enquanto o Seguro Público, Medicare e Medicaid têm previsão de crescimento a um CAGR de 10,76% até 2032 no mercado de micro-hospitais.
- Por localização, as instalações suburbanas detiveram 43,61% da receita em 2026, enquanto as instalações urbanas têm previsão de crescimento a um CAGR de 11,27% até 2032.
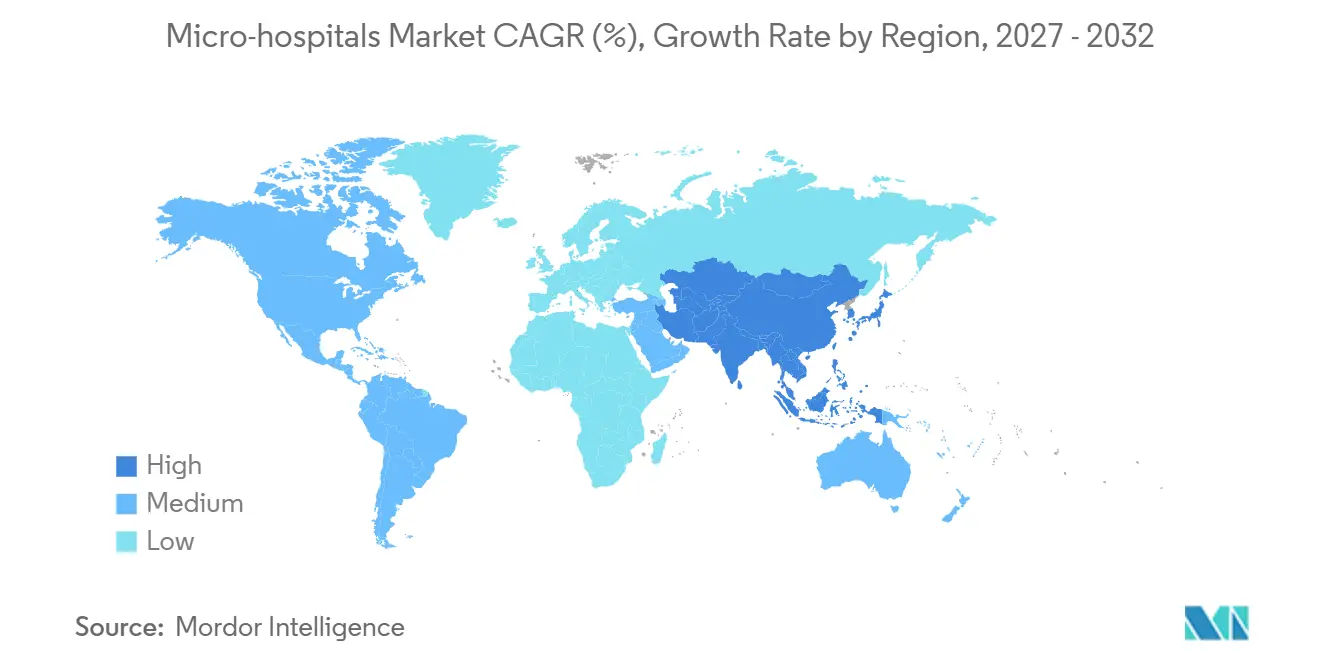
- Por geografia, a América do Norte comandou 36,42% do mercado de micro-hospitais em 2026; a Ásia-Pacífico tem previsão de registrar um CAGR de 12,48% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Atendimento Agudo em Nível Comunitário | +2.3% | Global, com ganhos concentrados nas periferias urbanas da América do Norte e da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Menor Intensidade de Capital e Implantação Mais Rápida | +1.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão para Áreas de Captação Carentes | +1.4% | América do Norte, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Migração para Atendimento Ambulatorial e de Curta Permanência | +1.2% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Telessaúde e Diagnósticos Remotos | +0.9% | Global, com ganhos iniciais na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Parcerias com Sistemas de Saúde e Centros de Uso Misto | +0.7% | América do Norte, Reino Unido e países do GCC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Atendimento Agudo Conveniente em Nível Comunitário
O mercado de micro-hospitais é impulsionado por comunidades que necessitam de acesso mais rápido a atendimento de emergência e de curta permanência. Instalações menores podem posicionar capacidade de emergência mais próxima de residentes que estão distantes de hospitais de serviço completo. A preferência dos pacientes por atendimento de emergência e agudo nas proximidades é um dos principais impulsionadores do mercado de micro-hospitais. Comunidades com longos tempos de espera nos prontos-socorros podem utilizar uma instalação comunitária como ponto inicial de atendimento para eventos de alta acuidade que não requerem um hospital de grande porte. Um paciente que utiliza pela primeira vez o serviço de emergência de um micro-hospital pode posteriormente utilizar seus serviços ambulatoriais. Esse padrão sustenta um papel mais amplo para a instalação na rede de cuidados local. Friendswood, no Texas, recebeu seu primeiro hospital em setembro de 2025 por meio de um micro-hospital de 25 milhões de USD. O projeto ilustra a oportunidade remanescente em comunidades sem instalação hospitalar.[1]
A proximidade comunitária também é importante para os sistemas de saúde que buscam fortalecer os relacionamentos com os pacientes em uma rede de cuidados local. O acesso a emergências confere a um hospital compacto um papel claro, enquanto serviços de imagem, observação e atendimento ambulatorial tornam a instalação útil além de um episódio agudo. O formato pode reduzir o tempo de deslocamento para pacientes que, de outra forma, adiariam o atendimento ou utilizariam prontos-socorros distantes. Também pode dar aos sistemas uma presença visível em bairros onde um campus tradicional não é viável. O mercado de micro-hospitais se beneficia quando a instalação é projetada como parte de uma rede clínica coordenada, e não como um edifício isolado. Essa conexão é especialmente importante quando um paciente necessita de transferência rápida, consulta com especialista ou serviço de acompanhamento.
Menor Intensidade de Capital e Implantação Mais Rápida de Instalações
O mercado de micro-hospitais se beneficia do menor requisito de capital de uma instalação compacta. Uma instalação com área entre 1.672 e 2.787 metros quadrados pode ser inaugurada em 18 a 24 meses. O requisito de capital reportado é de 20 milhões a 70 milhões de USD. Um hospital de serviço completo pode exigir planejamento de vários anos e 500 milhões de USD ou mais em gastos de construção. Essa diferença permite que os operadores testem a demanda local enquanto os grandes prestadores permanecem comprometidos com planos de campus. Em agosto de 2026, um empréstimo de 21,9 milhões de USD apoiou uma instalação da Nutex Health dentro de um centro comercial em Clermont, Flórida, demonstrando como locais comerciais podem reduzir os custos de terreno.[2]
Layouts mais simples de um único andar podem reduzir a complexidade da construção e limitar o volume de capital imobilizado antes da inauguração. Essa economia permite que os prestadores sequenciem a expansão em torno de demanda verificada. O desenvolvimento mais rápido também muda a forma como os operadores avaliam o risco imobiliário. Uma instalação menor pode se encaixar em terrenos que não comportariam um campus convencional, incluindo lotes periféricos suburbanos e locais de requalificação urbana. Essa flexibilidade oferece aos sistemas de saúde a opção de estabelecer acesso a serviços antes de se comprometer com uma instalação maior.
Expansão para Áreas de Captação Suburbanas, Rurais e Carentes
O mercado de micro-hospitais tem capacidade remanescente em áreas de captação suburbanas e rurais. A oportunidade é menos desenvolvida fora dos Estados Unidos e permanece incompleta dentro do país. A Kootenai Health e a MultiCare anunciaram um Campus Médico Prairie de 30 acres em Post Falls, Idaho, em março de 2025. Sua primeira fase inclui um micro-hospital com um pronto-socorro de 12 salas, imagem avançada e capacidade para pernoite. O campus responde a uma população do condado que deve dobrar em 20 anos.[3] A Pacific OneHealth anunciou um investimento de INR 300 crore, equivalente a 35,5 milhões de USD a taxas de 2025, para uma rede comunitária de micro-hospitais começando com 5 instalações na Região da Capital Nacional de Delhi.
A necessidade rural também é relevante porque o fechamento de hospitais reduziu o acesso local em algumas comunidades. O modelo pode fornecer capacidade de emergência, imagem e pernoite sem tentar duplicar todos os serviços especializados de um hospital terciário. Seu papel depende de arranjos confiáveis de encaminhamento para pacientes que necessitam de tratamento intensivo ou complexo. A Kootenai Health e a MultiCare anunciaram um Campus Médico Prairie de 30 acres em Post Falls, Idaho, em março de 2025. O mercado de micro-hospitais pode se beneficiar desse papel porque a instalação apoia o acesso dos pacientes ao mesmo tempo em que cria uma base para serviços ambulatoriais relacionados. O modelo é mais duradouro quando os operadores adequam o escopo do atendimento à densidade populacional local, à disponibilidade de pessoal e à capacidade de encaminhamento.
Migração para Atendimento Ambulatorial, de Curta Permanência e Baseado em Valor
O mercado de micro-hospitais também é impulsionado pela migração do atendimento de ambientes hospitalares para ambientes ambulatoriais e de curta permanência. O CMS removeu 285 procedimentos musculoesqueléticos das restrições de internação em 2026. Essa mudança reduz uma barreira que anteriormente direcionava muitos casos cirúrgicos para instalações de internação. Ela cria uma oportunidade para instalações compactas projetadas para atendimento cirúrgico de curta permanência. Os pagadores comerciais também estão migrando o atendimento para ambientes ambulatoriais mais rapidamente do que as projeções anteriores do CMS antecipavam. Instalações construídas apenas para atendimento de emergência e observação podem precisar de alterações em suas plantas e equipes clínicas à medida que o volume cirúrgico aumenta.[4]
A migração do tratamento hospitalar para o atendimento ambulatorial e de curta permanência favorece instalações construídas para avaliação rápida e observação. Hospitais compactos podem atender pacientes que necessitam de monitoramento clínico, mas não requerem uma internação prolongada. O setor de micro-hospitais está alinhado com arranjos baseados em valor porque esses arranjos enfatizam internações evitáveis e atendimento coordenado. A Associação Americana de Hospitais relatou em 2025 que os prestadores rurais estão formando parcerias para melhorar as capacidades de dados e as negociações com pagadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Clínica e Inflação Salarial | -0.7% | Global, especialmente em áreas não metropolitanas dos EUA e mercados em desenvolvimento da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incerteza em Reembolso, Certificado de Necessidade e Licenciamento | -0.5% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Economia de Baixo Volume e Canibalização de Linhas de Serviço | -0.3% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Cobertura por Especialistas e Dependência de Transferência | -0.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Clínica e Inflação Salarial
A disponibilidade de mão de obra permanece uma restrição persistente para o mercado de micro-hospitais. O modelo depende de uma equipe enxuta e de cobertura médica contínua. Uma instalação pequena não pode distribuir os custos de turno pelo censo de pacientes de um grande hospital. A Administração de Recursos e Serviços de Saúde projetou um déficit de 141.160 equivalentes de médicos em tempo integral até 2038. Suas projeções mostraram um déficit de 58% de médicos em áreas não metropolitanas, em comparação com 5% em áreas metropolitanas. A Associação Americana de Faculdades de Enfermagem também relatou uma escassez projetada de 267.330 enfermeiros registrados até 2028, o que eleva o uso de mão de obra contratada e os custos salariais em locais rurais e suburbanos periféricos.
Os modelos de cobertura médica virtual podem aliviar parte da pressão de cobertura. Eles também criam dependência de tecnologia confiável, protocolos clínicos e transferências eficazes entre equipes remotas e presenciais. O mercado de micro-hospitais precisa resolver esses detalhes operacionais antes que a cobertura remota possa oferecer uma vantagem consistente de pessoal.
Incerteza em Reembolso, Certificado de Necessidade e Licenciamento
Os requisitos de reembolso e licenciamento criam restrições separadas, mas relacionadas, para o mercado de micro-hospitais. A regra final do Sistema de Pagamento para Pacientes Externos do CMS para o Ano Civil de 2026 reduziu o fator de conversão em 0,5% a partir de 1º de janeiro de 2026. A regra também sinalizou reduções de até 2% para 2027 e anos posteriores. A administração de medicamentos em departamentos de pacientes externos fora do campus com status de avô agora recebe 40% da taxa do Sistema de Pagamento para Pacientes Externos. A mudança de política declarada previa reduzir os gastos anuais do Sistema de Pagamento para Pacientes Externos em 290 milhões de USD. Pelo menos 12 estados ajustaram as leis de Certificado de Necessidade em 2024, deixando os prestadores a gerenciar diferentes requisitos entre os estados.
A Lei Sem Surpresas e seu processo de resolução independente de disputas afetam a forma como as instalações são remuneradas pelos serviços de emergência. A Nutex Health relatou que prevaleceu em mais de 85% das determinações, enquanto os custos de arbitragem representaram 35% da receita relacionada à arbitragem. Esse perfil pode expor um operador com fins lucrativos à variabilidade de pagamento e a mudanças legais. Os padrões de acreditação também impõem custos que uma instalação deve suportar apesar de uma base limitada de leitos. Esses requisitos tornam o planejamento de conformidade essencial antes que um projeto passe de um conceito imobiliário para um hospital em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Leitos:
Configurações de Médio Porte Lideram a Receita Enquanto os Formatos Compactos Crescem Mais RapidamenteA categoria de 10 a 24 leitos deteve 58,43% da participação do mercado de micro-hospitais em 2026. Essa configuração suporta cobertura de emergência 24 horas por dia, observação de internação limitada e serviços auxiliares. Ela oferece aos operadores um requisito de pessoal gerenciável sem limitar a capacidade central de atendimento agudo. A Nutex Health inaugurou o West Little Rock Emergency Hospital em agosto de 2026. A instalação tinha 8 leitos de emergência e 5 suítes de internação em 1.762 metros quadrados. Foi o 28º micro-hospital da Nutex Health em âmbito nacional e o 3º no Arkansas.
As instalações com menos de 10 leitos têm previsão de crescimento a um CAGR de 8,92% de 2027 a 2032. O formato pode atender à demanda onde uma designação de pronto-socorro independente é suficiente. Também pode evitar os limites de licenciamento de internação que elevam as necessidades de capital. Operadores do Texas, Colorado e Arizona utilizaram essa distinção. As consultas por telemedicina ajudam a instalação a alcançar especialistas sem expandir sua área física. O plano de autodesenvolvimento da Nutex Health tem como meta de 3 a 5 instalações por ano a partir de 2026, apoiado pelo controle de locais por meio de sua divisão imobiliária.

Por Tipo de Serviço:
O Atendimento de Emergência Lidera Enquanto a Atenção Primária e Urgência Expande Mais RapidamenteO Atendimento de Emergência deteve 31,27% da participação do mercado de micro-hospitais em 2026. O serviço permanece central porque muitas instalações começaram como prontos-socorros independentes. Os serviços de emergência fornecem a base para operações contínuas. Imagem diagnóstica, observação de curta permanência e atendimento ambulatorial podem aumentar a receita por visita. Esses serviços adicionais também sustentam o custo fixo da cobertura clínica contínua. A eliminação gradual da lista de internação exclusiva de 2026 permite que mais procedimentos cirúrgicos sejam faturados como atendimentos ambulatoriais.
A Atenção Primária e Urgência tem previsão de crescimento a um CAGR de 9,25% de 2027 a 2032. Os sistemas de saúde estão adicionando esses serviços para estabelecer relacionamentos de longo prazo com os pacientes. Isso amplia o papel de uma instalação além do tratamento de emergência. A Pacific OneHealth planeja um modelo de atendimento em que 70% dos procedimentos devem ser procedimentos de atendimento diurno. Sua abordagem difere do design com foco em emergência comum nos Estados Unidos. A rede proposta combina especialidades de atendimento diurno com sistemas digitais e vias de atendimento coordenado.
Por Propriedade:
Instalações Privadas com Fins Lucrativos Lideram Enquanto Instalações Privadas sem Fins Lucrativos Ganham ImpulsoAs entidades Privadas com Fins Lucrativos detiveram 48,57% do tamanho do mercado de micro-hospitais por propriedade em 2026. Sua posição reflete o menor desembolso de capital necessário em comparação com projetos hospitalares tradicionais. Essa parte do setor de micro-hospitais inclui operadores dedicados e subsidiárias de sistemas de saúde. Os operadores dedicados constroem escala de rede desenvolvendo instalações repetidamente. As subsidiárias de sistemas de saúde buscam maior densidade em áreas de serviço selecionadas. As instalações públicas e de propriedade governamental permanecem o menor grupo de propriedade e dependem mais estreitamente de orçamentos de capital público.
As instalações Privadas sem Fins Lucrativos têm previsão de crescimento a um CAGR de 9,83% de 2027 a 2032. Os sistemas sem fins lucrativos estão usando instalações compactas para melhorar o acesso em áreas afetadas pelo fechamento de hospitais rurais. Essa abordagem alinha o investimento de capital com os objetivos de acesso local. A Ascension Saint Thomas obteve aprovação para um pronto-socorro independente de 20,6 milhões de USD em Fairview, Tennessee, em maio de 2026. A organização também buscou uma instalação de 23 milhões de USD em Mt. Juliet. Esses projetos mostram sistemas sem fins lucrativos respondendo ao desenvolvimento com fins lucrativos em suas áreas de serviço.
Por Modelo de Instalação:
Instalações Afiliadas Lideram Enquanto os Formatos Independentes AceleramAs instalações Afiliadas a Sistemas de Saúde detiveram 62,19% do tamanho do mercado de micro-hospitais por modelo de instalação em 2026. A afiliação oferece a uma instalação compacta acesso a vias de encaminhamento e contratos de fornecimento. Também pode reduzir os custos de aquisição de pacientes por meio de uma marca estabelecida. Esses benefícios são importantes em mercados locais recém-desenvolvidos. As instalações baseadas em prontos-socorros independentes são uma parte em expansão da categoria afiliada. Seu crescimento é mais forte em estados com vias claras de licenciamento de prontos-socorros independentes.
As instalações independentes têm previsão de crescimento a um CAGR de 10,44% de 2027 a 2032. Operadores liderados por médicos e investidores independentes estão buscando áreas recentemente desregulamentadas. O modelo tem menor sobrecarga administrativa e mais flexibilidade na escolha de locais. Também depende de telessaúde e arranjos com especialistas terceirizados sem uma rede de encaminhamento interna. A Nutex Health aprovou uma estratégia para 2026 de gerenciar a seleção de locais, custos de terreno e cronograma de construção por meio de sua divisão imobiliária. A empresa manteve uma meta de desenvolver de 3 a 5 instalações por ano.
Por Pagador:
O Seguro Privado Lidera Enquanto a Cobertura Pública Cresce Mais RapidamenteO Seguro Privado e a Assistência Gerenciada responderam por 46,25% da receita no setor de micro-hospitais em 2026. A cobertura comercial permanece a principal base de receita para muitas instalações suburbanas. Os operadores frequentemente configuram as instalações iniciais para capturar visitas de segurados comerciais. O crescimento do pagador público tem um perfil de reembolso diferente. O Autopagamento e o Pagamento Direto permanecem o menor grupo de pagadores em locais de alta cobertura. É mais relevante em locais do Sun Belt, Ásia-Pacífico e América Latina com menor cobertura.
O Seguro Público, Medicare e Medicaid têm previsão de crescimento a um CAGR de 10,76% de 2027 a 2032. A elegibilidade ao Medicare está se expandindo à medida que a população dos EUA envelhece. A expansão do Medicaid também amplia a cobertura em comunidades de baixa renda com acesso limitado a atendimento agudo. As mudanças de pagamento neutro por local podem reduzir o reembolso por atendimento para departamentos de pacientes externos fora do campus. Os prestadores podem responder por meio de codificação mais precisa ou maior foco em serviços cirúrgicos e de emergência. O Projeto de Lei 1606 do Senado da Flórida, promulgado em 2025, exigiu que as instalações licenciadas pela Agência de Administração de Cuidados de Saúde fornecessem registros de pacientes em até 14 dias úteis.
Por Localização:
Instalações Suburbanas Lideram Enquanto a Demanda Urbana Cresce Mais RapidamenteAs instalações suburbanas detiveram 43,61% do segmento de localização em 2026. O movimento populacional do Sun Belt sustentou essa concentração. Os estados sem requisitos de Certificado de Necessidade também atraíram mais desenvolvimento suburbano. A Flórida, o Texas e o Mountain West registraram atividade substancial de instalações. As áreas rurais permanecem importantes para prestadores sem fins lucrativos e governamentais focados no acesso local. A disponibilidade de mão de obra continua a limitar sua taxa de expansão.
As instalações urbanas têm previsão de crescimento a um CAGR de 11,27% de 2027 a 2032. Os sistemas de saúde estão convertendo ou reduzindo locais de atendimento agudo urbano com desempenho abaixo do esperado. O capital está sendo redirecionado para ambientes de atendimento menores com linhas de serviço mais focadas. A Prime Healthcare converteu o Suburban Community Hospital em East Norriton, Pensilvânia, de um hospital de 126 leitos em um micro-hospital. A instalação posteriormente migrou para atendimento especializado em saúde comportamental. Esse caso mostra tanto a oportunidade de reaproveitamento quanto o risco de linha de serviço nas conversões urbanas.
Análise Geográfica
América do Norte
A América do Norte deteve 36,42% da participação do mercado de micro-hospitais em 2026. A região combina prestação de atendimento agudo fragmentada, uma ampla base de prestadores privados e variação em nível estadual nas regras de aprovação de locais. Os Estados Unidos tinham 100 micro-hospitais ou hospitais de bairro em operação ou em desenvolvimento ativo até o final de 2025. Texas, Pensilvânia e o Noroeste do Pacífico tornaram-se áreas visíveis para novas instalações. A Baylor Scott & White está construindo 4 hospitais de pequeno formato no Norte do Texas, incluindo Willow Park e Alliance. As regras de pagamento do CMS e a política estadual de certificado de necessidade permanecem influentes porque afetam o reembolso de serviços e o cronograma de novos locais. O Canadá também está explorando cuidados ambulatoriais mais descentralizados, enquanto o setor hospitalar privado do México está avaliando formatos compactos para áreas urbanas com capacidade de emergência limitada.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 12,48% até 2032. A urbanização e a capacidade hospitalar limitada em cidades de Nível II e III sustentam o interesse em instalações menores com cronogramas de desenvolvimento mais rápidos. A Pacific OneHealth anunciou um programa de INR 300 crore, equivalente a 36 milhões de USD, para 5 micro-hospitais em Delhi. As instalações têm como objetivo operar como centros cirúrgicos e de diagnóstico que aliviam a pressão sobre os prestadores terciários. A Apollo Hospitals comprometeu mais de INR 7.600 crore, equivalente a 912 milhões de USD, para capacidade adicional na Índia a partir do Ano Fiscal de 2026. A Missão Nacional de Saúde da Índia e os planos regionais de atendimento médico do Japão influenciam o financiamento e o planejamento da rede de atendimento. O mercado de micro-hospitais pode se expandir onde os prestadores adaptam instalações compactas aos sistemas locais de encaminhamento e aos arranjos de financiamento de saúde.
Europa, Oriente Médio e África, e América do Sul
A Europa oferece uma via pelo sistema público para descentralizar o atendimento sem criar grandes novos campi hospitalares. No Oriente Médio e África, o seguro privado e a baixa densidade de leitos hospitalares sustentam o argumento para instalações privadas compactas. A Dubai Healthcare City iniciou um desenvolvimento de primeira fase de 350 milhões de USD em dezembro de 2025, com conclusão prevista para novembro de 2027. O projeto inclui capacidade ambulatorial, cirúrgica, de diagnóstico e de internação compacta. O Brasil também está atraindo investimentos em atendimento baseado na comunidade, com a ISA Saúde captando 30 milhões de USD em uma rodada Série B liderada pela Corporação Financeira Internacional em outubro de 2025. Essas geografias têm diferentes sistemas de pagamento e regulamentações, mas cada uma oferece espaço para modelos de atendimento que posicionam os serviços mais próximos dos pacientes. Os prestadores devem alinhar o escopo da instalação com a política local, a participação das seguradoras e o acesso a redes de transferência para especialistas.
Cenário Competitivo
O mercado de micro-hospitais é moderadamente fragmentado em todo o mundo. As condições competitivas diferem por localização, modelo de instalação e regulamentação. Nos Estados Unidos, operadores liderados por médicos e afiliados a sistemas de saúde sem fins lucrativos estão buscando muitos dos mesmos corredores suburbanos. A HCA Healthcare e a Ascension têm programas de desenvolvimento no Tennessee. Essa sobreposição torna a seleção de localização uma decisão de investimento mais deliberada. O monitoramento remoto e os diagnósticos assistidos por inteligência artificial podem ampliar o suporte de especialistas a partir de centros clínicos centrais. Essas ferramentas podem reduzir o custo da disponibilidade contínua de especialistas em uma instalação compacta.
O mercado de micro-hospitais tem mais espaço em branco em áreas rurais e locais internacionais. As mudanças no Certificado de Necessidade abriram a entrada em alguns estados. A Virgínia Ocidental e o Tennessee avançaram com isenções para micro-hospitais e atendimento agudo durante 2025 e 2026. A acreditação pela Comissão Conjunta e a certificação pela Comissão de Acreditação de Cuidados de Saúde podem influenciar a forma como os pagadores e os parceiros de encaminhamento avaliam instalações menores. Essas credenciais atuam como sinais de qualidade onde instalações individuais têm dados de resultados independentes limitados. O mercado de micro-hospitais, portanto, favorece prestadores que conseguem gerenciar licenciamento, acreditação, relacionamentos de encaminhamento e cobertura clínica em conjunto.
A Nutex Health fornece um exemplo específico de integração vertical no mercado de micro-hospitais. Seu conselho aprovou um modelo de autodesenvolvimento em 2026. A divisão imobiliária da empresa gerencia a aquisição de locais e o planejamento de construção. A estratégia suporta um ritmo anual de 3 a 5 desenvolvimentos de instalações. A Nutex Health inaugurou o West Little Rock Emergency Hospital em agosto de 2026, seu 28º micro-hospital em âmbito nacional. A Ascension Saint Thomas também recebeu aprovação em maio de 2026 para uma instalação de 20,6 milhões de USD em Fairview, Tennessee.
Líderes do Setor de Micro-hospitais
-
AdventHealth
-
Apollo Hospitals Enterprise Limited
-
Baylor Scott and White Health
-
Fortis Healthcare Limited
-
Max Healthcare Institute Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Micro-hospitais Empresas cobertas neste relatório
- AdventHealth
- Apollo Hospitals Enterprise Limited
- Ardent Health Services
- Ascension
- Baylor Scott and White Health
- ChristianaCare
- CHRISTUS Health
- CommonSpirit Health
- Community Health Systems, Inc.
- Dignity Health
- Emerus Holdings, Inc.
- Fortis Healthcare
- HCA Healthcare, Inc.
- Intermountain Health
- LifePoint Health
- Max Healthcare Institute Limited
- Mercy
- Nutex Health, Inc.
- Prime Healthcare Services
- Ramsay Health Care Limited
- Saint Luke’s Health System
- Spire Healthcare Group plc
- Steward Health Care
- Tenet Healthcare
- Texas Health Resources
- Trinity Health
- Universal Health Services
- WellSpan Health
Desenvolvimentos industriais recentes em Mercado de Micro-hospitais
- Agosto de 2026: A Nutex Health inaugurou o West Little Rock Emergency Hospital no Arkansas, seu 28º micro-hospital em âmbito nacional e 3º no estado, com 1.762 metros quadrados, 8 leitos de pronto-socorro, 5 suítes de internação e imagem completa de ressonância magnética, tomografia computadorizada, raio-X e ultrassom, ampliando a densidade da rede da empresa no sudoeste dos EUA e reforçando sua meta de crescimento de 3 a 5 instalações anuais.
- Agosto de 2026: A Fourth Time Partners LLC obteve um empréstimo de construção de 21,9 milhões de USD do Ameris Bank para um micro-hospital da Nutex Health em Clermont, Flórida, situado dentro de um centro comercial, demonstrando o apetite do capital privado por investimentos imobiliários em micro-hospitais no Sudeste.
- Julho de 2026: A Pacific OneHealth anunciou INR 300 crore, equivalente a 35,5 milhões de USD a taxas de 2025, para construir a maior rede integrada de micro-hospitais comunitários do Norte da Índia, começando com 5 instalações na Região da Capital Nacional de Delhi ao longo de 2 anos e com meta de 20 em âmbito nacional, cada uma com 30 a 80 leitos, especialidades cirúrgicas de atendimento diurno e infraestrutura digital integrada.
Escopo do Relatório Global do Mercado de Micro-hospitais
De acordo com o escopo do relatório, os micro-hospitais são instalações de saúde de internação em pequena escala que fornecem atendimento de emergência, imagem diagnóstica, serviços laboratoriais, procedimentos ambulatoriais e leitos de internação limitados. Eles são projetados para oferecer atendimento em nível hospitalar mais próximo das comunidades, operando com requisitos de infraestrutura e pessoal menores do que os hospitais tradicionais. Os micro-hospitais tipicamente atendem necessidades de atendimento agudo não complexo e facilitam encaminhamentos para centros médicos maiores para tratamentos especializados.
O mercado de micro-hospitais é segmentado por capacidade de leitos, tipo de serviço, propriedade, modelo de instalação, pagador, localização e geografia. Por capacidade de leitos, o mercado é segmentado em menos de 10 leitos, 10–24 leitos e 25 a 50 leitos. Por tipo de serviço, o mercado é segmentado em atendimento de emergência, atenção primária e urgência, serviços de diagnóstico e imagem, atendimento ambulatorial, atendimento de curta permanência e observação, internação limitada e outros. Por propriedade, o mercado é segmentado em privado com fins lucrativos, privado sem fins lucrativos e público e governamental. Por modelo de instalação, o mercado é segmentado em micro-hospitais independentes, micro-hospitais afiliados a sistemas de saúde, micro-hospitais baseados em prontos-socorros independentes e outros. Por pagador, o mercado é segmentado em seguro privado e assistência gerenciada, seguro público, Medicare e Medicaid, e autopagamento e pagamento direto. O mercado é segmentado em urbano, suburbano e rural. O segmento geográfico é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o tamanho do mercado e as previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Menos de 10 Leitos |
| 10–24 Leitos |
| 25 a 50 Leitos |
| Atendimento de Emergência |
| Atenção Primária e Urgência |
| Serviços de Diagnóstico e Imagem |
| Atendimento Ambulatorial |
| Atendimento de Curta Permanência e Observação |
| Internação Limitada |
| Outros |
| Privado com Fins Lucrativos |
| Privado sem Fins Lucrativos |
| Público e Governamental |
| Micro-hospitais Independentes |
| Micro-hospitais Afiliados a Sistemas de Saúde |
| Micro-hospitais Baseados em Prontos-Socorros Independentes |
| Outros |
| Seguro Privado e Assistência Gerenciada |
| Seguro Público, Medicare e Medicaid |
| Autopagamento e Pagamento Direto |
| Urbano |
| Suburbano |
| Rural |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Capacidade de Leitos | Menos de 10 Leitos | |
| 10–24 Leitos | ||
| 25 a 50 Leitos | ||
| Por Tipo de Serviço | Atendimento de Emergência | |
| Atenção Primária e Urgência | ||
| Serviços de Diagnóstico e Imagem | ||
| Atendimento Ambulatorial | ||
| Atendimento de Curta Permanência e Observação | ||
| Internação Limitada | ||
| Outros | ||
| Por Propriedade | Privado com Fins Lucrativos | |
| Privado sem Fins Lucrativos | ||
| Público e Governamental | ||
| Por Modelo de Instalação | Micro-hospitais Independentes | |
| Micro-hospitais Afiliados a Sistemas de Saúde | ||
| Micro-hospitais Baseados em Prontos-Socorros Independentes | ||
| Outros | ||
| Por Pagador | Seguro Privado e Assistência Gerenciada | |
| Seguro Público, Medicare e Medicaid | ||
| Autopagamento e Pagamento Direto | ||
| Por Localização | Urbano | |
| Suburbano | ||
| Rural | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos micro-hospitais?
A demanda por atendimento agudo nas proximidades, os menores requisitos de capital para instalações e a migração para atendimento ambulatorial e de curta permanência estão sustentando o crescimento.
Qual será o tamanho deste setor até 2032?
O mercado de micro-hospitais tem previsão de atingir 550,16 bilhões de USD até 2032, crescendo a um CAGR de 8,45% a partir de 2027.
Qual modelo de instalação tem a maior participação?
As instalações Afiliadas a Sistemas de Saúde detiveram 62,19% da receita em 2026, sustentadas por redes de encaminhamento, contratos de fornecimento e marcas estabelecidas.
Qual tipo de serviço está crescendo mais rapidamente?
A Atenção Primária e Urgência tem previsão de crescimento a um CAGR de 9,25% até 2032, à medida que os sistemas buscam relacionamentos contínuos com os pacientes.
Qual geografia está crescendo mais rapidamente?
A Ásia-Pacífico é a região de crescimento mais rápido, com a Índia desenvolvendo redes de micro-hospitais comunitários com foco em atendimento diurno.
O que limita a expansão das instalações?
Escassez de pessoal, mudanças no reembolso, requisitos de licenciamento e dependência de cobertura por especialistas podem limitar a expansão.