
Marktgröße und Marktanteil für medizinische Sauerstoffgasflaschen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
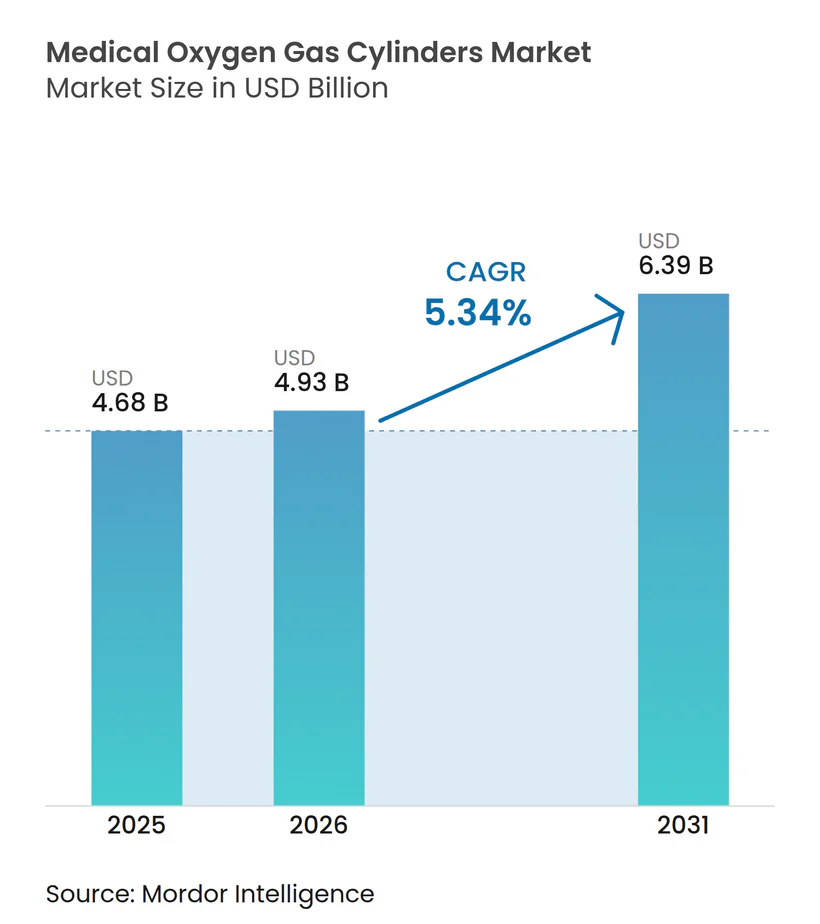
| Marktgröße (2026) | 4.93 Milliarden US-Dollar |
| Marktgröße (2031) | 6.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Sauerstoffgasflaschen von Mordor Intelligence
Die Marktgröße für medizinische Sauerstoffgasflaschen wird im Jahr 2026 auf USD 4,93 Milliarden geschätzt und wächst gegenüber dem Wert von USD 4,68 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 6,39 Milliarden, was einer Wachstumsrate von 5,34 % CAGR über den Zeitraum 2026–2031 entspricht. Tragbare und leichte Flaschen erzielen einen Umsatzanteil von 61,55 % und wachsen mit einer CAGR von 8,25 %, während Aluminium mit einem Anteil von 46,53 % die Materialführerschaft behält, obwohl Verbundflaschen mit einer CAGR von 11,85 % expandieren. Die Nachfrage steigt, da chronische Atemwegserkrankungen weltweit 380 Millionen Menschen betreffen und die Bevölkerung ab 65 Jahren allein in den Vereinigten Staaten 57,8 Millionen erreicht. Krankenhäuser und Kliniken bleiben mit einem Anteil von 49,63 % die dominierenden Nutzer, doch die häusliche Gesundheitsversorgung verzeichnet nun das schnellste Nachfragewachstum mit einer CAGR von 10,27 %. Die regionale Leistung wird von Nordamerika mit einem Anteil von 36,63 % angeführt, begründet durch eine robuste Medicare-Erstattung, während Asien–Pazifik mit einer CAGR von 9,87 % die am schnellsten wachsende Region ist, da Regierungen in Programmen zur Sauerstoffversorgungssicherheit investieren.
Wesentliche Berichtsergebnisse
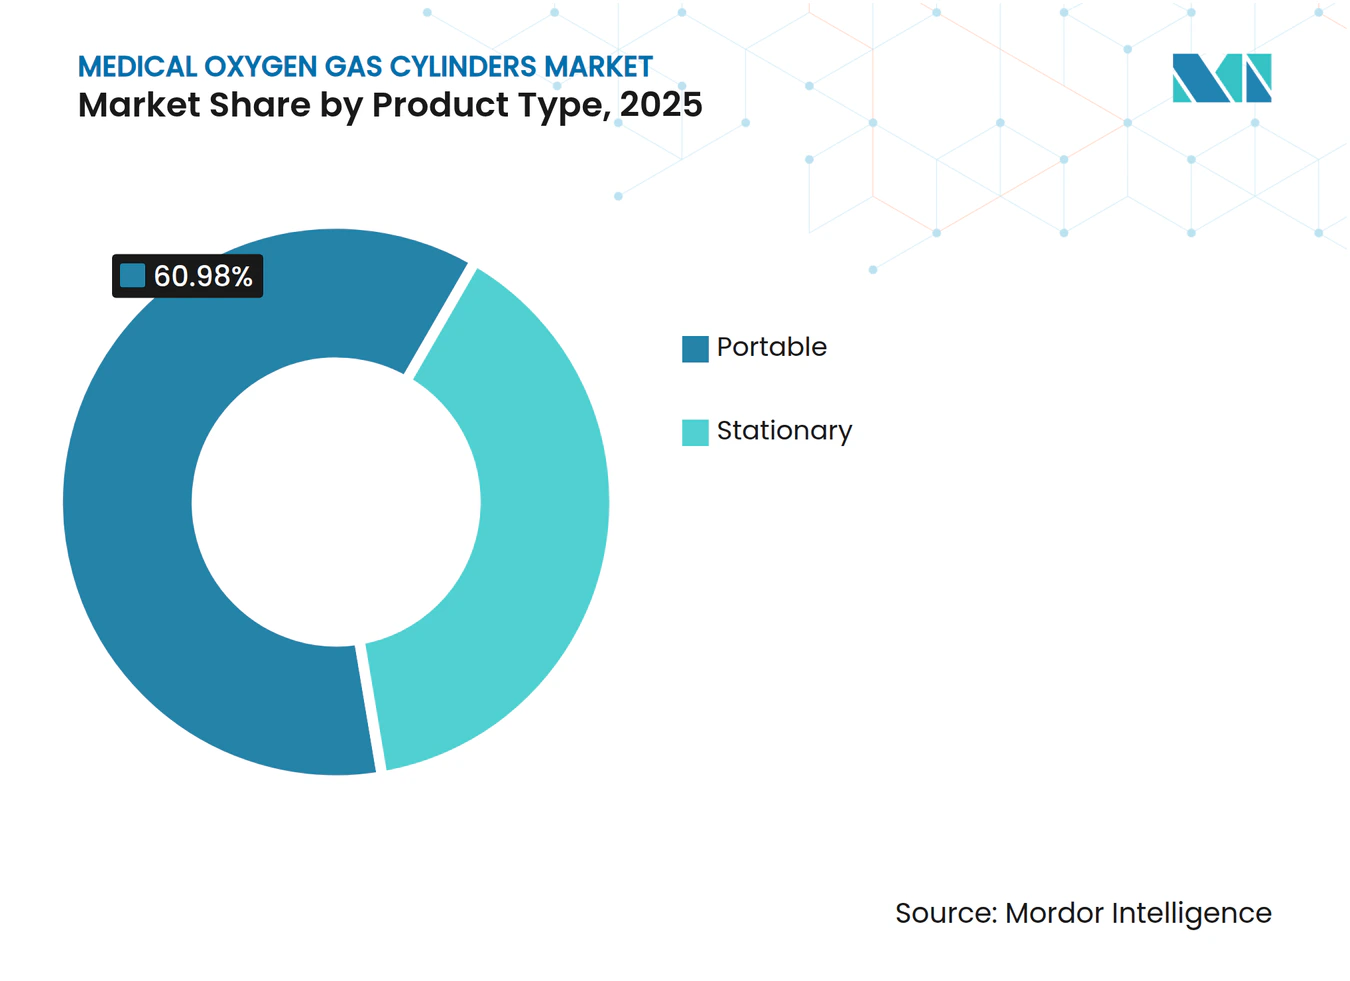
- Nach Produkttyp entfielen 60,98 % des Marktanteils für medizinische Sauerstoffgasflaschen im Jahr 2025 auf tragbare und leichte Flaschen; stationäre Einheiten hinken hinterher, während tragbare Einheiten mit einer CAGR von 8,17 % bis 2031 beschleunigen.
- Nach Material führte Aluminium im Jahr 2025 mit einem Anteil von 46,11 % an der Marktgröße für medizinische Sauerstoffgasflaschen; Kohlefaserverbundwerkstoffe verzeichnen die höchste prognostizierte CAGR von 11,64 % bis 2031.
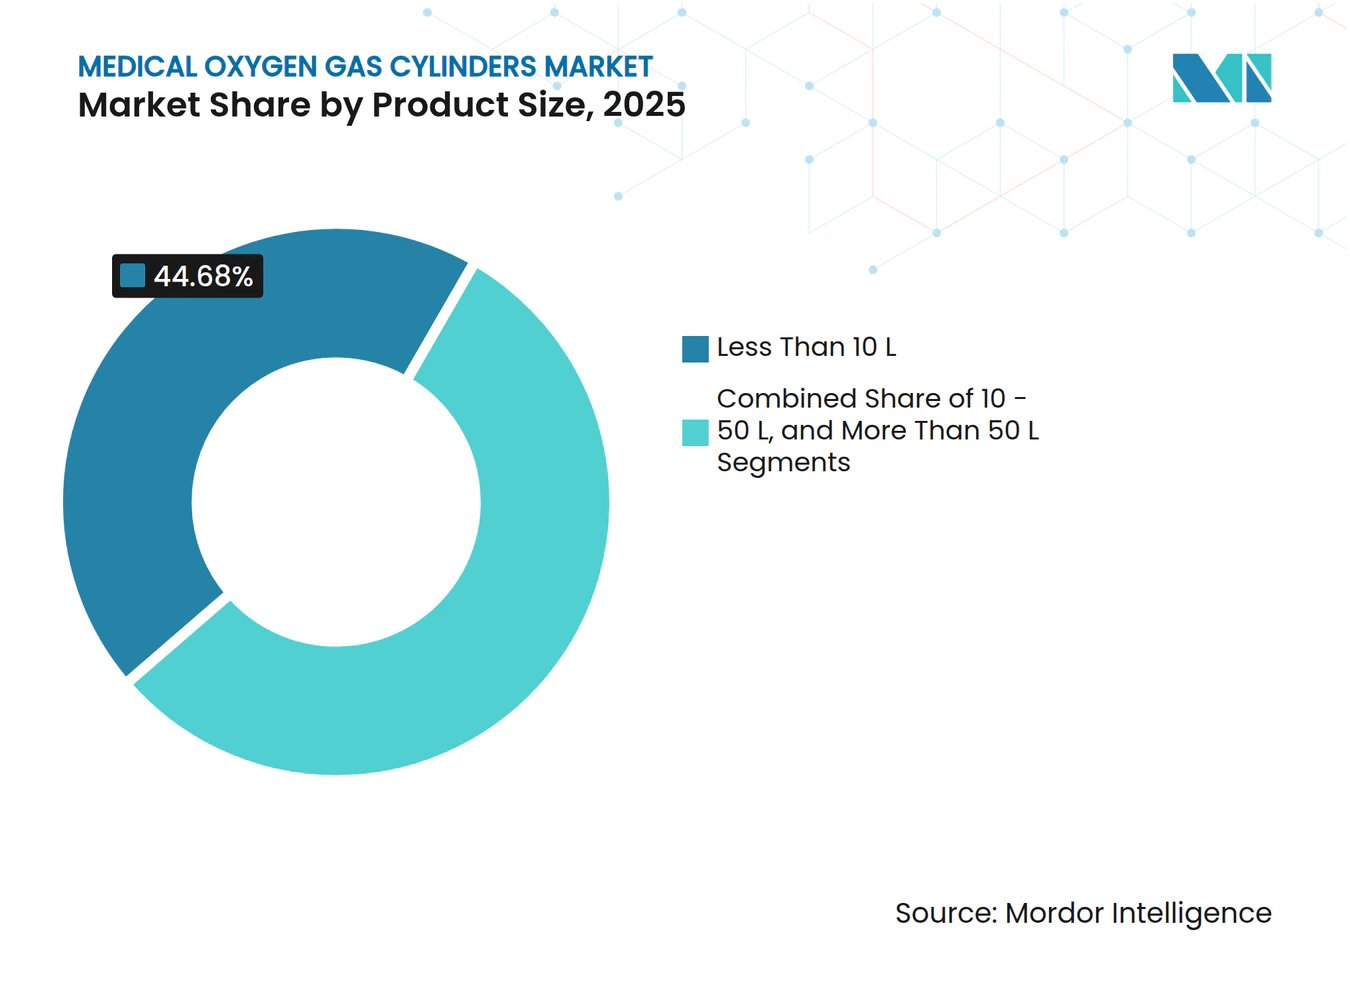
- Nach Produktgröße entfielen auf die Kategorie unter 10 Liter im Jahr 2025 44,68 % der Marktgröße für medizinische Sauerstoffgasflaschen, mit einem Wachstum von 9,22 % CAGR bis 2031.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 49,10 % am Markt für medizinische Sauerstoffgasflaschen, während die häusliche Gesundheitsversorgung die stärkste CAGR von 10,12 % bis 2031 verzeichnet.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 36,21 %; Asien–Pazifik verzeichnet die höchste prognostizierte CAGR von 9,76 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Atemwegserkrankungen | +1.2% | Global, mit dem größten Einfluss in Asien-Pazifik und dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende alternde Bevölkerung mit Bedarf an Langzeit-Sauerstofftherapie | +1.8% | Nordamerika und Europa als Kernregionen, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologischer Wandel hin zu leichten Verbund- und Hochdruckflaschen | +0.9% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Programme zur Sauerstoffversorgungssicherheit in Ländern mit niedrigem und mittlerem Einkommen | +1.1% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| IoT-fähige Telemetrie zur Verbesserung der Nachfülllogistik und Reduzierung von Leckagen | +0.8% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Atemwegserkrankungen
Die chronisch obstruktive Lungenerkrankung betrifft 12,64 % der Erwachsenen ab 40 Jahren, was im Jahr 2024 213,39 Millionen Prävalenzfällen entspricht. Rund 85 % der Todesfälle durch chronisch obstruktive Lungenerkrankung entfallen auf Länder mit niedrigem und mittlerem Einkommen, in denen der Zugang zu Sauerstoff weiterhin begrenzt ist. Die Abhängigkeit von Sauerstoffergänzung verstärkt sich im Krankheitsverlauf; 68 % der Patienten mit idiopathischer Lungenfibrose benötigen letztendlich eine Sauerstofftherapie. Rauchen und Feinstaub in der Umgebungsluft sind gemeinsam für den Großteil der durch chronisch obstruktive Lungenerkrankung verursachten behinderungsbereinigten Lebensjahre verantwortlich. Die Globale Allianz der Weltgesundheitsorganisation gegen chronische Atemwegserkrankungen zielt nun auf nahezu 4 Millionen vermeidbare Todesfälle jährlich ab und unterstreicht die zentrale Bedeutung von Flaschen für das Überleben der Patienten.
Wachsende alternde Bevölkerung mit Bedarf an Langzeit-Sauerstofftherapie
Die Vereinigten Staaten zählen 57,8 Millionen Einwohner ab 65 Jahren, was 17,3 % der Bevölkerung entspricht, und der Anteil wird bis 2040 voraussichtlich auf 22 % steigen. Rund 10 % dieser Altersgruppe lebt mit chronisch obstruktiver Lungenerkrankung und 15 % mit koronarer Herzkrankheit – beides Erkrankungen, die bei Schüben Sauerstoffunterstützung erfordern. Etwa 1,5 Millionen US-amerikanische Erwachsene nutzen bereits zu Hause Sauerstoffergänzung, um ihre Lebensqualität zu erhalten. Leichtere Flaschen erfüllen die Mobilitätsanforderungen, die ein selbstständiges Leben ermöglichen, insbesondere für gebrechliche Senioren. Die durchschnittlichen monatlichen Ausgaben von Medicare in Höhe von USD 65 pro Patient für Sauerstofftherapie unterstützen eine stabile Nachfrage.
Technologischer Wandel hin zu leichten Verbund- und Hochdruckflaschen
Verbundflaschen vom Typ III und Typ IV reduzieren das Gewicht, ohne die Druckintegrität zu beeinträchtigen. Worthington Enterprises vereinbarte im Jahr 2024 die Übernahme von Hexagon Ragasco für USD 98 Millionen, um fortschrittliches Verbund-Know-how zu integrieren[1]. Airgas vermarktet INTELLI-OX+-Flaschen mit integrierten Messgeräten, die Echtzeitsichtbarkeit der Versorgung bieten. Hochdruckdesigns fassen mehr Liter Sauerstoff in kleineren physischen Abmessungen, ein Merkmal, das in der häuslichen Gesundheitsversorgung geschätzt wird, wo Stauraum knapp ist. Integriertes Monitoring reduziert Verschwendung bei Patientenverlegungen und unterstützt eine vorbeugende Nachfüllplanung.
Staatlich finanzierte Programme zur Sauerstoffversorgungssicherheit in Ländern mit niedrigem und mittlerem Einkommen
Die Globale Sauerstoffallianz verpflichtet sich zu USD 34 Milliarden über fünf Jahre, um Sauerstoffversorgungslücken für 5 Milliarden Menschen zu schließen[2]. Das regionale Programm von Unitaid im Jahr 2024 in Subsahara-Afrika zielt darauf ab, die Sauerstoffproduktion und -distribution zu lokalisieren. Ein Pilotprojekt in Lesotho füllte 1.565 Flaschen in 21 Einrichtungen innerhalb von 15 Monaten. Diese Initiativen stimulieren die Nachfrage nach Flaschen, die nach internationalen Qualitätsnormen hergestellt werden, und eröffnen neue Möglichkeiten für Anbieter, die bereit sind, in lokale Partnerschaften zu investieren.
Analyse der Auswirkungen der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge regulatorische und Qualitätssicherungsanforderungen | -0.7% | Global, mit der strengsten Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Sauerstoffkonzentratoren und Onsite-Druckwechseladsorptionsanlagen | -0.6% | Nordamerika und Europa als Kernregionen, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatile Aluminium- und Kohlefaser-Lieferketten, die die Flaschenkosten erhöhen | -0.4% | Global, mit dem größten Einfluss auf kostenempfindliche Märkte in Asien-Pazifik und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische und Qualitätssicherungsanforderungen
Die endgültige Regelung der FDA, die im Dezember 2025 in Kraft tritt, verschärft die aktuelle Gute Herstellungspraxis, Kennzeichnung und Nachmarktsicherheit für medizinische Gase. Flaschen erfordern nun 360°-Rundumetiketten mit sauerstoffspezifischen Farbcodes. Die Ausrichtung an ISO 13485:2016 wird mit Inkrafttreten der Verordnung über das Qualitätsmanagementsystem im Februar 2026 obligatorisch. Verbundflaschen müssen alle fünf Jahre neu qualifiziert werden, gegenüber zehn Jahren für traditionelle Materialien, was die Lebenszykluskosten erhöht[3]. Kleinere Unternehmen sehen sich höheren Compliance-Hürden gegenüber, was die Konsolidierung möglicherweise beschleunigt.
Verbreitung von Sauerstoffkonzentratoren und Onsite-Druckwechseladsorptionsanlagen
Konzentratoren machen 94 % der Medicare-Sauerstoffansprüche aus und spiegeln eine deutliche Substitutionsbedrohung für Flaschen im häuslichen Umfeld wider. Der Prototyp einer Druckwechseladsorptionsanlage der NASA liefert 4 Liter pro Minute bei einem Gewicht von nur 7,2 Pfund. Tragbare Konzentratoren erreichen eine Reinheit von 95 % unter Verwendung von Lithiumzeolith-Medien. Kostenstudien in Indien bestätigen einen geringeren Gesamtbesitz für institutionelle Konzentratorsysteme gegenüber Flaschen-Lieferketten. Mit sinkendem Gewicht der Konzentratoren könnte der Anteil der Flaschen an der Heimtherapie abnehmen, insbesondere dort, wo Erstattungsregelungen die Gerätevermietung gegenüber der Gaslieferung begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Tragbarkeit treibt die Marktentwicklung voranTragbare Flaschen dominieren mit 60,98 % den Markt für medizinische Sauerstoffgasflaschen und werden bis 2031 mit einer CAGR von 8,17 % expandieren. Die wachsende Präferenz für Therapien zur Pflege im eigenen Zuhause rückt Mobilität und Selbstverabreichung in den Vordergrund der Kaufentscheidungen. Krankenhäuser halten weiterhin stationäre Flaschen für Operationssäle und Intensivstationen vor, da die Zuverlässigkeit des kontinuierlichen Flusses nicht verhandelbar bleibt. Intelligente Ventile wie INTELLI-OX+ ermöglichen es Pflegenden, den verbleibenden Vorrat zu verfolgen und das Risiko eines versehentlichen Leerwerdens zu senken. Die monatliche Erstattung von USD 65 durch Medicare hält die Flaschenvermietung für Anbieter, die chronisch kranke Patienten betreuen, rentabel. Die Dynamik des tragbaren Segments unterstreicht einen größeren Wandel hin zum ambulanten Management chronischer Erkrankungen.
In stationären Untersegmenten besteht weiterhin Nachfrage nach Reservesauerstoff in Operationssälen, psychiatrischen Einheiten und Notaufnahmen. Rettungsdienste führen tragbare Flaschen mit, sind jedoch für die schnelle Nachversorgung auf zentralisierte Krankenhausvorräte angewiesen. Lieferanten verfeinern weiterhin Sicherheitsmerkmale im Zuge sich entwickelnder regulatorischer Standards und schaffen Differenzierung bei Ventilintegrität, Druckkonsistenz und Telemetrieintegration. Der Markt für medizinische Sauerstoffgasflaschen balanciert daher Innovation in der Tragbarkeit mit institutionellen Anforderungen an Großkapazitäten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Aluminiumführerschaft sieht sich der Herausforderung durch Verbundwerkstoffe gegenüberAluminium behält einen Anteil von 46,11 % an der Marktgröße für medizinische Sauerstoffgasflaschen dank seiner ausgereiften Lieferkette und niedrigerer Anschaffungskosten. Kohlefaserverbundwerkstoffe verzeichnen die höchste CAGR von 11,64 %, da Gesundheitssysteme Gewichtseinsparungen schätzen, die Hebeunfälle bei Mitarbeitern verringern und die Patientencompliance fördern. Der Hexagon-Ragasco-Deal von Worthington Enterprises unterstreicht die strategische Bedeutung von Verbundkompetenzen. Stahl dient weiterhin spezialisierten Hochdruckanforderungen in militärischen und hyperbaren Anwendungen. Verbundflaschen müssen alle fünf Jahre neu qualifiziert werden, was Inspektionskosten hinzufügt, jedoch durch geringeren Verschleiß die Lebensdauer verlängert – ein Kompromiss, den viele Krankenhausadministratoren für Gewichtseinsparungen akzeptieren. Materialentscheidungen spiegeln daher ein Dreieck zwischen Preis, Haltbarkeit und Handhabungsfreundlichkeit wider.
Die Akzeptanz von Verbundwerkstoffen gewinnt in Asien–Pazifik an Fahrt, wo Neubauten von Krankenhäusern modernes Equipment spezifizieren. Aluminium bleibt in kostenempfindlichen Einrichtungen bevorzugt, die große Flascheninventare benötigen. Lieferanten nutzen diversifizierte Produktlinien, um beide Enden des Spektrums zu bedienen, und rechnen mit einer schrittweisen Anteilsmigration zu Verbundwerkstoffen, wenn Skaleneffekte die Stückkosten senken. Der Markt für medizinische Sauerstoffgasflaschen zeigt daher eine fortschreitende, aber nicht disruptive Materialsubstitution.
Nach Produktgröße:
Kleine Flaschen ermöglichen PatientenmobilitätFlaschen unter 10 Liter machen 44,68 % des Marktanteils für medizinische Sauerstoffgasflaschen aus und verzeichnen bis 2031 eine CAGR von 9,22 %. Das leichte Design passt zu den Krafteinschränkungen älterer Nutzer. Einheiten mit kleinerem Platzbedarf lassen sich leicht in Rollstühle und Rollatoren integrieren und helfen Nutzern, Outdoor-Aktivitäten ohne übermäßige Anstrengung aufrechtzuerhalten. Die Verbundkonstruktion verfolgt dieses Ziel weiter, indem sie Kilogramm pro Flasche einspart. Mittelgroße 10–50-Liter-Flaschen bleiben in Step-down-Pflegestationen unverzichtbar, die längere Therapieintervalle erfordern, während Modelle über 50 Liter als stationäre Reserve oder Verteileranschluss bei Spitzenlast in chirurgischen Zentren fungieren.
Hersteller erzielen eine höhere Gasdichte durch Optimierung der Wandstärke mittels Finite-Elemente-Modellierung. IoT-Sensoren verfolgen Durchflussraten und Feuchtigkeit und warnen Kliniker, wenn der Verbrauch von den Verschreibungsnormen abweicht. Solche Verbesserungen verbessern die Compliance, reduzieren Notaufnahmebesuche und begrenzen die Kosten für Kostenträger. Patienten berichten von höherer Zufriedenheit, wenn die Häufigkeit des Flaschenwechsels sinkt – ein Vorteil, der sich in Wiederholungskäufen niederschlägt. Die Marktgröße für medizinische Sauerstoffgasflaschen neigt sich daher zu kleineren Einheiten, die mehr Sauerstoff enthalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Verlagerung im Gesundheitswesen hin zur häuslichen VersorgungKrankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 49,10 % am Markt für medizinische Sauerstoffgasflaschen, doch die häusliche Gesundheitsversorgung wächst am schnellsten mit einer CAGR von 10,12 %. Chronische Krankheitspfade verlagern die Sauerstofftherapie zunehmend aus stationären Stationen in Wohnzimmer, wo Leistungen weniger kosten und Krankenhausbetten für akute Fälle freihalten. Etwa 1,5 Millionen US-amerikanische Patienten verwalten Sauerstoff bereits zu Hause. Anbieter liefern Flaschen auf optimierten Rundlieferrouten, die durch Telemetrie ermöglicht werden, und reduzieren so Fahrtstrecken und Schwund. Rettungsdienste benötigen robuste tragbare Einheiten für den Krankentransport und die Katastrophenhilfe, während Militärfeldhospitäler stoßfeste Gehäuse spezifizieren, die strenge Haltbarkeitstests erfüllen.
In institutionellen Umgebungen bleiben Flaschen kritische Redundanzelemente, auch wo Druckwechseladsorptionsanlagen die Grundlast liefern. Regulatorische Mandate für Mindestvorräte verpflichten Einrichtungen, Flaschenbanken während der Anlagenwartung oder bei Stromausfällen verfügbar zu halten. Für Unternehmen in der häuslichen Gesundheitsversorgung ergibt sich die Differenzierung aus Pflegebildungsprogrammen, die Pflegende im sicheren Umgang mit Reglern und der Vermeidung von Brandgefahren schulen. Diese Nuancen prägen das Wachstum über alle Endnutzertypen hinweg und halten die diversifizierte Nachfrage im Markt für medizinische Sauerstoffgasflaschen aufrecht.
Geografische Analyse
Markt für medizinische Sauerstoffgasflaschen in Nordamerika
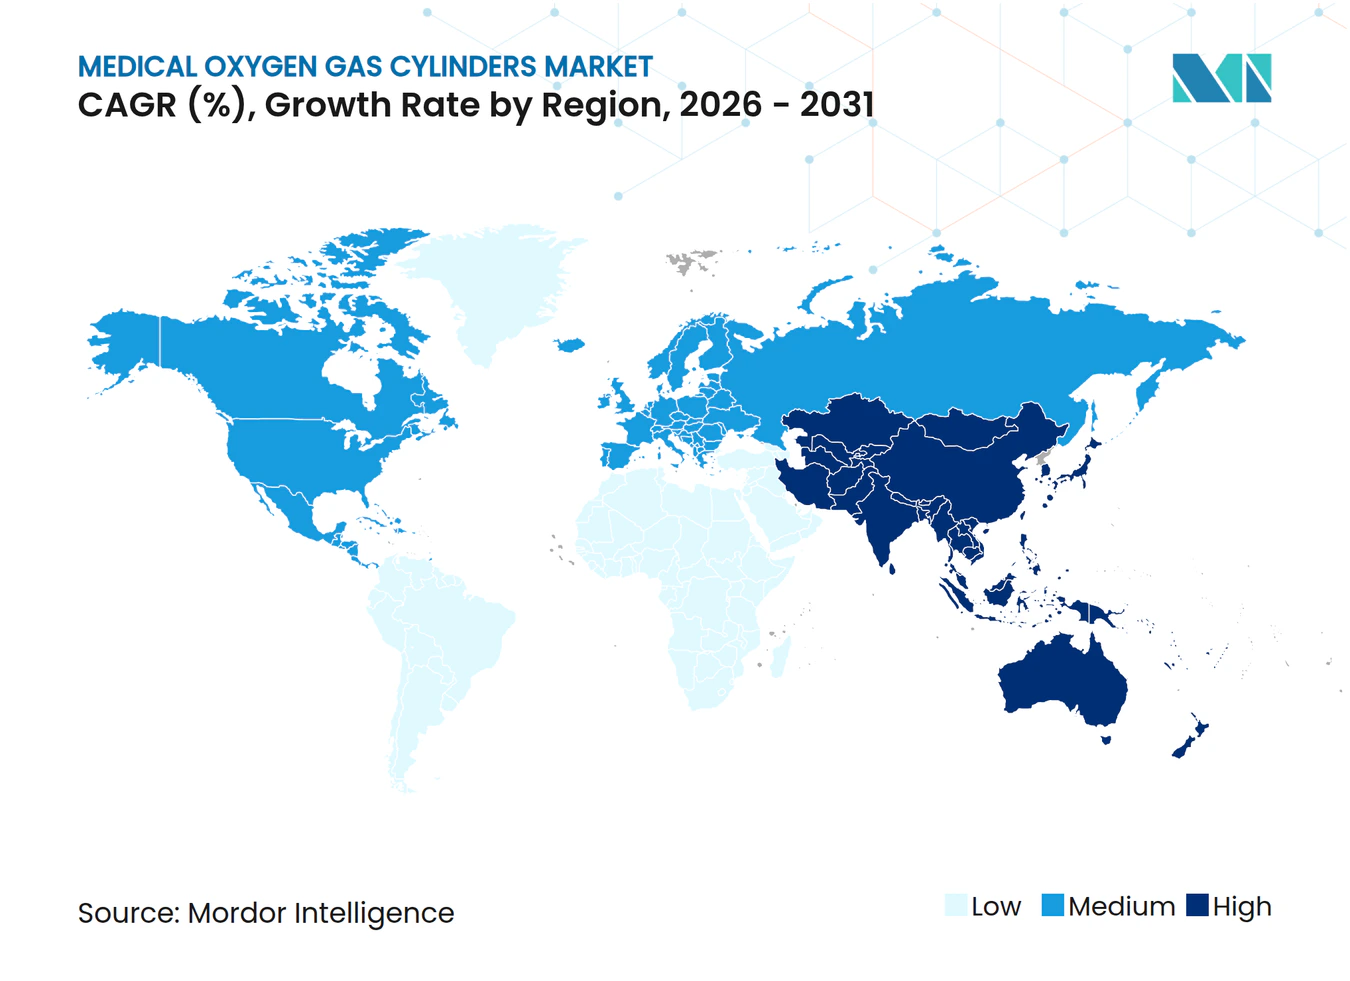
Nordamerika verzeichnet im Jahr 2025 einen Umsatzanteil von 36,21 %. Die konsistente monatliche Medicare-Erstattung von 65 USD für Sauerstoffergänzungstherapie stützt wiederkehrende Flaschenbeschaffungen. Die US-Bevölkerung ab 65 Jahren erreicht 57,8 Millionen und schafft eine strukturelle Nachfrage. Die ab Dezember 2025 geltenden FDA-Vorschriften definieren globale Praxisstandards und schreiben neue Etikettenformate vor, die Kaufentscheidungen zugunsten konformer Anbieter lenken. Die Einführung fortschrittlicher Telemetrie schreitet in dieser Region am schnellsten voran, begünstigt durch eine leistungsfähige digitale Infrastruktur und höhere Erstattungen für innovative Geräte.
Markt für medizinische Sauerstoffgasflaschen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 9,76 % die höchste jährliche Wachstumsrate (CAGR). Staatlich finanzierte Sauerstoffprogramme lenken Kapital in Gasflaschen als unmittelbare Kapazitätslösung, während permanente PSA-Anlagen noch im Bau sind. Der Plan der Global Oxygen Alliance im Umfang von 34 Milliarden USD sieht erhebliche Mittel für die Beschaffung von Gasflaschen vor. Die hohe COPD-Prävalenz infolge von Luftverschmutzung in bevölkerungsreichen Volkswirtschaften verstärkt den Bedarf. Regionale Hersteller bauen Aluminiumstrangpressen und Verbundstoff-Wickelanlagen aus, um die Logistikwege von ausländischen Lieferanten zu verkürzen. Multilaterale Initiativen heben die Qualitätsstandards an und stellen sicher, dass Gasflaschen die ISO- und CGA-Normen erfüllen – eine Entwicklung, die Unternehmen begünstigt, die frühzeitig in Zertifizierungen investieren.
Markt für medizinische Sauerstoffgasflaschen in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, da universelle Gesundheitssysteme die Langzeit-Sauerstofftherapie erstatten. Die alternde Bevölkerung spiegelt die Entwicklung in den USA wider und treibt die Expansion der häuslichen Pflege voran. Die regulatorische Angleichung an Nordamerika durch die Ausrichtung an ISO 13485 erleichtert transatlantische Liefervereinbarungen. Der Nahe Osten und Afrika sowie Südamerika profitieren von Entwicklungsprogrammen wie der Initiative von Unitaid im subsaharischen Afrika, die regionale Abfüllzentren für Gasflaschen aufbaut. Das Lesotho-Modell von Partners In Health belegt, dass Gasflaschennetzwerke auch bergiges Gelände schnell versorgen können. Insgesamt verbreitern diese Faktoren die Marktpräsenz medizinischer Sauerstoffgasflaschen in aufstrebenden Regionen.
Regulatorisches Umfeld
Die Compliance für medizinische Sauerstoffgasflaschen umfasst sowohl Qualitätsanforderungen für medizinische Gase als auch Sicherheitsregime für Druckgefäße, wobei in Nordamerika und Europa strengere Kontrollen gelten. In den Vereinigten Staaten hat die FDA die aktuellen Anforderungen an gute Herstellungspraxis, Zertifizierung, Sicherheitsberichterstattung nach der Markteinführung und Kennzeichnung für medizinische Gase in 21 CFR Part 213 finalisiert, wobei die endgültige Regelung am 18. Dezember 2025 in Kraft tritt und bestimmte Änderungen am 2. Februar 2026 wirksam werden. Die Aktualisierungen erhöhen die Anforderungen an Dokumentation, Kennzeichnungskontrollen und den Umgang mit Gasflaschen entlang der gesamten Lieferkette.
International wird die Standardisierung durch WHO-Leitlinien zur Qualität von medizinischem Sauerstoff sowie durch technische Normen für Flaschenkomponenten und Interoperabilität beeinflusst, einschließlich ISO 10297 für Flaschenventile. In Europa veröffentlicht EIGA weiterhin harmonisierte Leitlinien, die Gaslieferanten und Akteure des Flaschen-Ökosystems nutzen. In den schnell wachsenden Märkten des asiatisch-pazifischen Raums verschärfen nationale Behörden die Aufsicht, beispielsweise verlangt die National Pharmaceutical Regulatory Agency Malaysias Lizenzierung und GMP-Anforderungen für in Flaschen geliefertes medizinisches Gas. Zusammen unterstützen diese Änderungen die Nachfrage nach Rückverfolgbarkeit, validierten Reinigungs- und Befüllungsprozessen sowie Konformitätsdokumentation, während Flaschen durch Krankenhaus-, Heimpflege- und Vertriebsnetze bewegt werden.
Wettbewerbslandschaft
Marktkonzentration
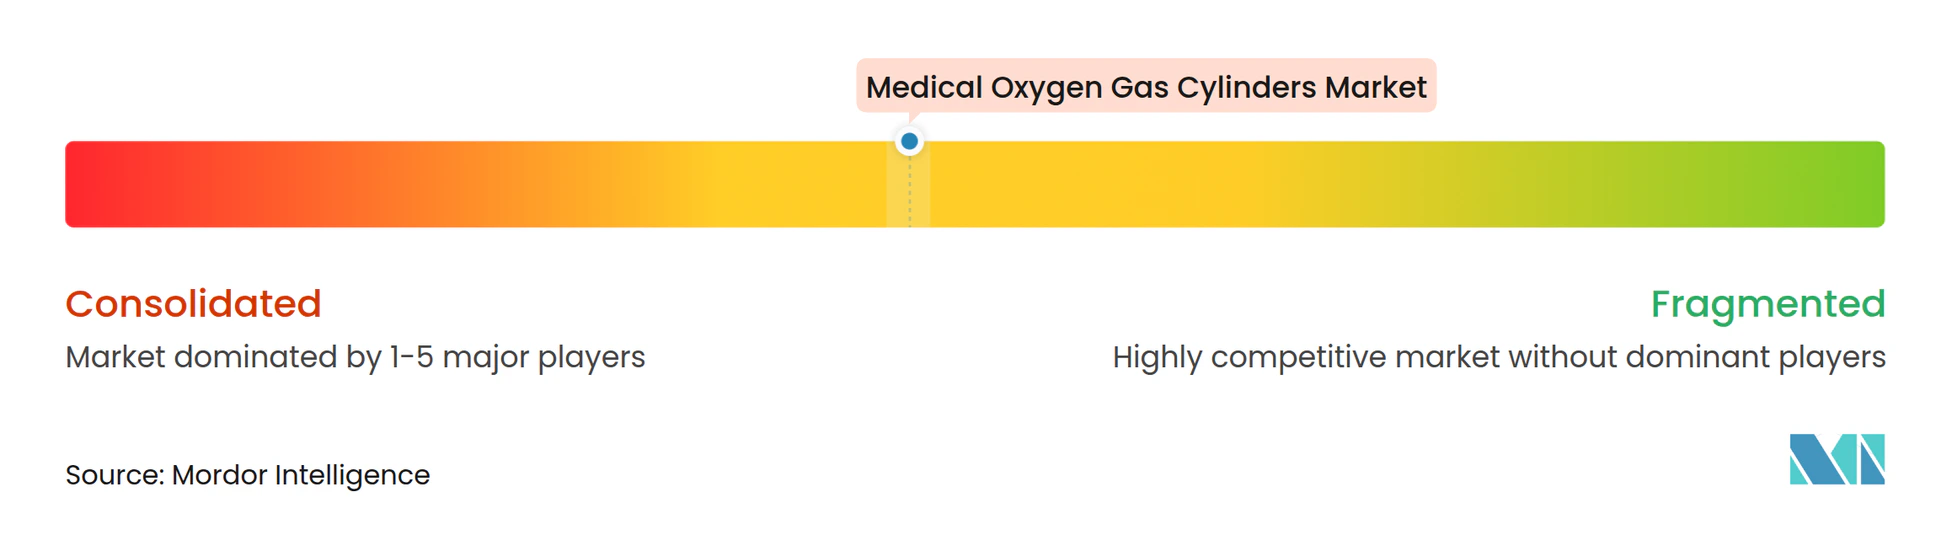
Der Wettbewerb bleibt moderat mit einer Mischung aus diversifizierten Konzernen und Spezialherstellern. Luxfer Holdings verzeichnete für Q1 2025 einen Umsatz von USD 41,1 Millionen im Bereich Gasflaschen, einem Rückgang von 9 % im Jahresvergleich, bedingt durch schwache Nachfrage bei alternativen Kraftstoffen, während die Gesundheitsvolumina widerstandsfähig bleiben. Die geplante Übernahme von Hexagon Ragasco durch Worthington Enterprises sichert Verbundkompetenz und stärkt den Zugang zum europäischen Markt. Airgas differenziert sich durch intelligente Flaschentechnologie, indem Ventile und Messgeräte eingebettet werden, die Analysedaten an Krankenhauslogistikteams liefern.
Kleinere Marktteilnehmer konzentrieren sich auf Nischendesignmerkmale, wie stoßfeste Gehäuse für Rettungsdienstflotten oder ultradünne Verbundwerkstoffe für den pädiatrischen Einsatz. Die verschärfte Regulierung begünstigt Unternehmen, die Compliance-Kosten absorbieren und eine robuste Dokumentation gemäß FDA-CGMP-Regeln aufrechterhalten können. Die Preisvolatilität bei Aluminium beeinflusst die Gewinnmargen und veranlasst Hersteller, Rohstoffe abzusichern und Lieferketten zu diversifizieren. Engpässe bei Verbundharzen setzen ebenfalls Unternehmen mit begrenzten Lieferantenbasen aus. Geistiges Eigentum rund um Telemetriemodule und Ventilbetätigung wird zu einem wichtigen Wettbewerbsfaktor, da Krankenhäuser der Datenintegration mit elektronischen Krankenakten Priorität einräumen. Der Markt für medizinische Sauerstoffgasflaschen belohnt daher Größe, Compliance-Kompetenz und Innovationsausrichtung.
Branchenführer im Bereich medizinische Sauerstoffgasflaschen
-
Luxfer Gas Cylinders
-
Worthington Industries
-
Faber Industrie S.p.A.
-
Catalina Cylinders
-
Tianjin Feitian Gas Cylinder
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Sauerstoffgasflaschen Unternehmen in diesem Bericht
- Luxfer Gas Cylinders
- Catalina Cylinders
- Worthington Industries
- Faber Industrie S.p.A.
- Tianjin Feitian Gas Cylinder
- Invacare
- Precision Medical
- CAIRE Inc. (Chart Industries)
- Norris Cylinder Company
- Thunderbird Cylinders
- B.N.O.S Meditech Ltd
- ProRack Gas Control Products
- Desco Medical
- O2 CONCEPTS
- Royax s.r.o.
- Hebei Baigong High-Pressure Cylinder
- Cyl-Tec Inc.
- FIBA Technologies
- Linde plc (Healthcare Gases)
- Air Liquide
Lesen Sie die Analyse der medizinische Sauerstoffgasflaschen-Unternehmen
Marktchancen und Zukunftsaussichten
Programme zur Sauerstoffsicherheit und die Modernisierung der Lieferketten von Gesundheitssystemen schaffen Raum für Flaschenhersteller und Dienstleister, die konforme Flaschen mit Tracking, Requalifizierung und Unterstützung von Nachfüllnetzwerken kombinieren können. In Afrika erweitern Investitionen in die vorgelagerte Produktion von flüssigem medizinischem Sauerstoff Hub-and-Spoke-Vertriebsmodelle, die für die letzte Meile der Lieferung und die Pufferung von Einrichtungen weiterhin auf Flaschen angewiesen sind. Beispielsweise nahm Hewatele im Juni 2026 die Produktion in einer neuen Anlage für flüssigen medizinischen Sauerstoff in Tatu City, Kenia, mit einer angegebenen Kapazität von 20 Tonnen pro Tag auf, was das verfügbare Ausgangsmaterial für die Flaschenbefüllung und den nachgelagerten Vertrieb erhöht.
Auch die nationale Planung formalisiert Nachfragesignale für Flaschenflotten, Wartung und Qualitätssysteme. Im Juli 2026 leitete die Regierung Bangladeschs über einen 27-köpfigen Fachausschuss die Ausarbeitung der Bangladesh National Medical Oxygen Roadmap (2026-2030) ein, die eine strukturierte Beschaffung und die Ausrichtung an Normen entlang der gesamten Sauerstoffkette unterstützt. Auch Finanzierungsinstrumente zeigen in Richtung bankfähigerer Abnahmestrukturen für Lieferanten: MedAccess kündigte im Juli 2025 eine Volumengarantievereinbarung mit Synergy Gases Ltd an, um die Produktion von medizinischem Sauerstoff in Kenia zu unterstützen. Für Lieferanten kann dieser Rahmen Investitionen in Flaschen, Ventile und Vertriebslogistik verankern, bei denen Zuverlässigkeit und Rechenschaftspflicht im Vordergrund stehen.
Neueste Industrielle Entwicklungen in Markt für medizinische Sauerstoffgasflaschen
- Mai 2026: Worthington Enterprises kündigte eine Preiserhöhung von 15 % für tragbare Stahlflaschen und Gabelstaplerflaschen (bis zu 100 Pfund) an, gültig ab 1. Juni 2026, unter Verweis auf anhaltende Kosten für Rohstoffe und Herstellung. Die Änderung deutet auf eine anhaltende Volatilität der Inputkosten hin, die die Lieferkosten für Flaschen für Gesundheitsvertreiber und Dienstleister, die auf Stahlformate für robuste Einsatzzwecke setzen, erhöhen kann.
- April 2026: Worthington Enterprises kündigte eine Preiserhöhung von 7 % für seine tragbaren Aluminiumflaschen und Gabelstaplerflaschen an, gültig ab 1. Juni 2026, unter Verweis auf globale Lieferkettenengpässe und Rohstoffkostendruck. Da Aluminium ein führendes Flaschenmaterial ist, können Preismaßnahmen der Lieferanten Neupreiszyklen bei Mietflotten beschleunigen und Käufer dazu bewegen, ihre Materialmischung und Lebenszyklus-Servicevereinbarungen neu zu bewerten.
- Februar 2026: Die EU verhängte endgültige Antidumpingzölle auf chinesische nahtlose Stahlgasflaschen des Typs 1 nach einer Untersuchung, in der europäische Hersteller, darunter Faber Industrie S.p.A. und Worthington Cylinders, als Beschwerdeführer identifiziert wurden. Die Entscheidung verändert die Wettbewerbsbedingungen für importierte nahtlose Stahlflaschen in Europa und kann sich auf Beschaffungsstrategien für Lieferketten medizinischer Gase auswirken, die zertifizierte Druckgefäße erfordern.
Markt für medizinische Sauerstoffgasflaschen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus medizinischen Sauerstoffgasflaschen, die zur Speicherung und Abgabe von hochreinem Sauerstoff für die klinische Nutzung und Heimpflege verwendet werden, einschließlich des Flaschenkörpers und verwandter medizintauglicher Flaschenkonfigurationen, die über Gesundheitskanäle verkauft werden.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Flüssigsauerstoff-Massentanks, Systeme zur Sauerstofferzeugung am Einsatzort und nicht-medizinische industrielle Sauerstoffflaschen aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Tragbar / Leicht
- Stationär / Schwer
- Nach Material
- Aluminium
- Stahl
- Kohlefaserverbundwerkstoff (Typ III/IV)
- Nach Produktgröße
- < 10 L
- 10 – 50 L
- > 50 L
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Häusliche Gesundheitsversorgung
- Rettungsdienste / Krankenwagen
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung der Lieferkette und des Compliance-Umfelds, das medizinische Sauerstoffflaschen regelt, da Sicherheit und Zertifizierung bestimmen, was verkauft und nachgefüllt werden kann. Wir überprüfen öffentliche Normen und Leitlinien sowie Nutzungssignale im Gesundheitswesen, um den Nachfragepool vor der Prognose realistisch zu halten.
Zu den verwendeten Quellen gehören öffentliche Materialien wie FDA-Leitlinien zu Sauerstoff und medizinischen Gasen, ISO-Referenzen für Anforderungen an medizinische Gasflaschen, Handelsstatistiken der US International Trade Commission, UN Comtrade für grenzüberschreitende Lieferungen von Flaschen und Ventilen sowie Veröffentlichungen der Weltgesundheitsorganisation zu Sauerstofftherapie und Zugangsprogrammen. Wir nutzen zudem Unternehmensunterlagen, Investorenpräsentationen, seriöse Presseberichte und, falls erforderlich, kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Patentdatenbanken sowie sendungsbezogene Import- und Exportverfolgung, um Mengen und Preistrends zu überprüfen. Diese Liste ist nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Flaschennachfrage nach Versorgungsumfeld und Nachfüllverhalten, da diese beiden Punkte den Markt stärker beeinflussen können als eine einfache Betrachtung der installierten Basis. Wir sprachen mit Flaschenherstellern, Partnern für Gasbefüllung und -vertrieb, Ansprechpartnern für Krankenhausbeschaffung und Interessenvertretern der häuslichen Gesundheitsversorgung in APAC, EMEA und Amerika. Ihr Feedback wurde genutzt, um Annahmen zu durchschnittlichen Verkaufspreisen, Austauschzyklen und dem Verhältnis von tragbaren zu schweren Flaschen zu präzisieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 43% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 26% | EMEA: 37% |
| Kleinere Akteure: 21% | Manager: 60% | Amerika: 20% |
Marktdimensionierung & Prognose
Wir bauen den Markt mithilfe eines Top-Down-Ansatzes auf, bei dem die Nachfrage nach medizinischem Sauerstoff anhand von Nutzungssignalen im Versorgungsumfeld rekonstruiert und dann in den Bedarf an verpackten Flaschen übersetzt wird. Wir wandeln diese Flaschenmengen anhand von am Markt beobachteten Preisspannen in Werte um.
Um die Gesamtzahlen fundiert zu halten, überprüfen wir die Ergebnisse anhand ausgewählter Bottom-up-Näherungen wie Umsatzaggregationen von Lieferanten, Kanalprüfungen mit Abfüllern und Vertriebshändlern sowie stichprobenhaften ASP-mal-Volumen-Berechnungen für gängige Flaschengrößen.
Zu den im Modell verwendeten Inputs gehören die Aufteilung zwischen tragbaren und schweren Flaschen, gängige Flaschengrößenbänder (z. B. weniger als 10 l, 10 bis 50 l und mehr als 50 l), die typische Nachfüllhäufigkeit nach Endnutzer, der Turnus für hydrostatische Prüfungen und Rezertifizierungen sowie die Materialmischung, die die Preisgestaltung beeinflusst (zum Beispiel Aluminium im Vergleich zu Stahl im Vergleich zu Verbundwerkstoff). Wir verfolgen zudem Nachfragekontextvariablen wie Krankenhauseinweisungen im Zusammenhang mit Atemwegsversorgung, den Anteil der häuslichen Gesundheitsversorgung an der Sauerstofftherapie und die Sensibilität der Beschaffung gegenüber Sicherheitsbehörden und Normen.
Für die Prognose wird eine Szenarioanalyse verwendet, da politikgetriebene Programme für den Sauerstoffzugang und das Wachstum der häuslichen Pflege die Nachfrage in einigen Ländern schneller beschleunigen können als ein linearer Trend. Wo direkte Volumenindikatoren für kleinere geografische Regionen fehlen, schließen wir Lücken mithilfe von Proxy-Indikatoren wie der Anzahl der Krankenhausbetten, der Akzeptanz der Sauerstofftherapie und der Richtung der Handelsströme. Anschließend überprüfen wir die Ergebnisse erneut anhand von Interview-Feedback, bevor wir sie finalisieren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere Prüfschritte, damit die endgültige Zahl auf klare Annahmen zurückgeführt werden kann. Wir vergleichen den modellierten Umsatz mit unabhängigen Signalen wie Handelsbewegungen, materialbedingten Preisverschiebungen und Trends bei der Endnutzerakzeptanz. Etwaige Ausreißer werden erneut überprüft, bis die Treiber verstanden sind.
Vor der Freigabe durchlaufen Modell und Bericht mehrstufige Analystenprüfungen, und erneute Kontaktaufnahmen werden ausgelöst, wenn sich eine Schlüsselannahme ändert, etwa die Preisgestaltung für Nachfüllungen, der Zeitplan für die Zertifizierung oder eine Veränderung der Materialmischung. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung für medizinische Sauerstoffgasflaschen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Sauerstoffgasflaschen unterscheiden sich oft, weil die Abgrenzungen und die Zähllogik nicht immer identisch sind, auch wenn die Titel ähnlich erscheinen. Unterschiede ergeben sich in der Regel daraus, was mit der Flasche einbezogen wird, wie die nachfüllgetriebene Nachfrage behandelt wird, welches Jahr für die Preisgestaltung verwendet wird und wie regionale Datenlücken behandelt werden.
Belege wie Verschiebungen in der Flaschenmaterialmischung, Muster im Verhältnis von tragbaren zu schweren Flaschen und Aufteilungen der Endnutzernutzung werden verwendet, um Mordor Intelligence an einen ausschließlich flaschenbezogenen Nachfragepool zu binden und nicht an breitere Hardware zur Sauerstoffabgabe. Lücken zeigen sich auch, wenn einige Schätzungen Flaschen mit Konzentratoren oder Massenlagerung vermischen, einen einzigen globalen ASP ohne Anpassung für Größenbänder und Zertifizierungszyklen anwenden oder sich auf ein älteres Wechselkurs-Zeitfenster verlassen, das nicht mit dem Dimensionierungsjahr übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,93 Mrd. USD (2026) | |
| Branchenpublisher A | 2,60 Mrd. USD (2025) | Verwendet eine engere ausgewiesene Umsatzbasis für Flaschen und tendiert dazu, den durch Nachfüllungen getriebenen Nachfrageanstieg zu unterschätzen, was den implizierten Wert in Umgebungen mit höherer Auslastung verringern kann. |
| Marktforschungsanbieter B | 4,30 Mrd. USD (2023) | Verankert die Dimensionierung an einem früheren Jahr und nimmt begrenzte Anpassungen für Materialmischung und Flaschengrößenverteilung vor, was die ASP-Annahmen und den daraus resultierenden Marktwert verschieben kann. |
Die Tabelle zeigt, dass die Abweichung größtenteils durch Abgrenzungen des Anwendungsbereichs, den Zeitpunkt des Preisjahres und die Art und Weise erklärt wird, wie die Nutzungsintensität in den Flaschenwert übersetzt wird. Indem die Schritte nachvollziehbar gehalten und die Annahmen anhand von Signalen aus dem Versorgungsumfeld und Kanal-Feedback stresstestet werden, bleibt die Schätzung wiederholbar und praxistauglich für die Planung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für medizinische Sauerstoffgasflaschen?
Der Markt wird im Jahr 2026 auf USD 4,93 Milliarden bewertet und soll bis 2031 USD 6,39 Milliarden erreichen.
Welcher Flaschentyp ist am beliebtesten?
Tragbare und leichte Flaschen führen mit einem Umsatzanteil von 60,98 % und wachsen mit einer CAGR von 8,17 % aufgrund der Akzeptanz in der häuslichen Pflege.
Warum gewinnen Verbundflaschen an Boden?
Kohlefaserverbundwerkstoffe wachsen mit einer CAGR von 11,64 %, da ihr geringeres Gewicht die Handhabung für ältere Patienten und das Personal erleichtert.
Wie wirken sich Vorschriften auf Lieferanten aus?
Die im Dezember 2025 in Kraft tretenden FDA-Regeln erlegen strengere Anforderungen an die Gute Herstellungspraxis und Kennzeichnung auf, erhöhen die Compliance-Kosten und begünstigen große, gut kapitalisierte Hersteller.
Welche Region verzeichnet das schnellste Marktwachstum?
Asien–Pazifik verzeichnet die höchste CAGR von 9,76 % bis 2031 aufgrund einer hohen Belastung durch chronisch obstruktive Lungenerkrankung und Sauerstoffversorgungsprogrammen im Umfang von mehreren Milliarden US-Dollar.