
Tamaño y Cuota del Mercado de Cilindros de Gas de Oxígeno Médico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cilindros de Gas de Oxígeno Médico por Mordor Intelligence
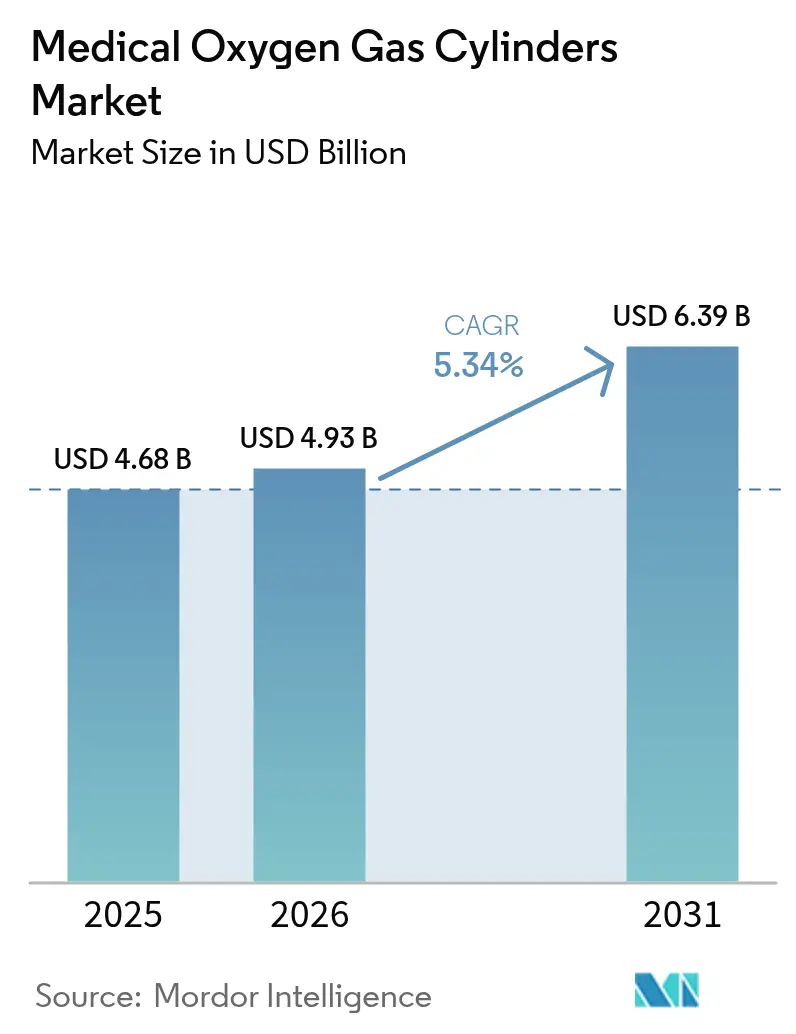
El tamaño del mercado de cilindros de gas de oxígeno médico en 2026 se estima en USD 4.930 millones, creciendo desde el valor de 2025 de USD 4.680 millones, con proyecciones para 2031 que muestran USD 6.390 millones, creciendo a una CAGR del 5,34% durante el período 2026-2031. Los cilindros portátiles y ligeros representan una cuota de ingresos del 61,55% y crecen a una CAGR del 8,25%, mientras que el aluminio mantiene el liderazgo en materiales con una cuota del 46,53% a pesar de que los cilindros de materiales compuestos se expanden a una CAGR del 11,85%. La demanda aumenta a medida que las enfermedades respiratorias crónicas afectan a 380 millones de personas en todo el mundo y la población de 65 años o más en los Estados Unidos alcanza los 57,8 millones. Los hospitales y clínicas siguen siendo los usuarios dominantes con una cuota del 49,63%, aunque la atención médica domiciliaria presenta ahora el crecimiento de demanda más rápido con una CAGR del 10,27%. El desempeño regional está liderado por América del Norte con una cuota del 36,63% gracias al sólido reembolso de Medicare, mientras que Asia-Pacífico es la región de mayor crecimiento con una CAGR del 9,87% a medida que los gobiernos invierten en programas de seguridad de oxígeno.
Conclusiones Clave del Informe
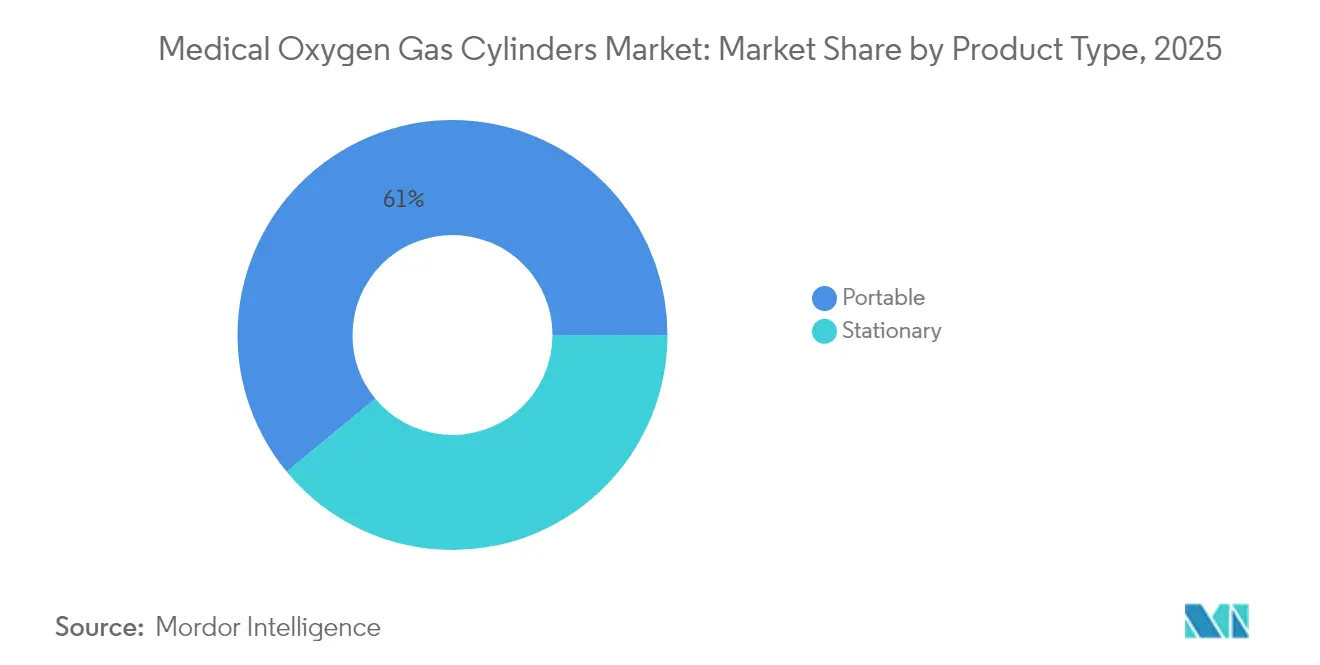
- Por tipo de producto, los cilindros portátiles y ligeros capturaron el 60,98% de la cuota del mercado de cilindros de gas de oxígeno médico en 2025; las unidades estacionarias quedan rezagadas mientras que las unidades portátiles se aceleran a una CAGR del 8,17% hasta 2031.
- Por material, el aluminio lideró con una cuota del 46,11% del tamaño del mercado de cilindros de gas de oxígeno médico en 2025; los compuestos de fibra de carbono registran la CAGR proyectada más alta del 11,64% hasta 2031.
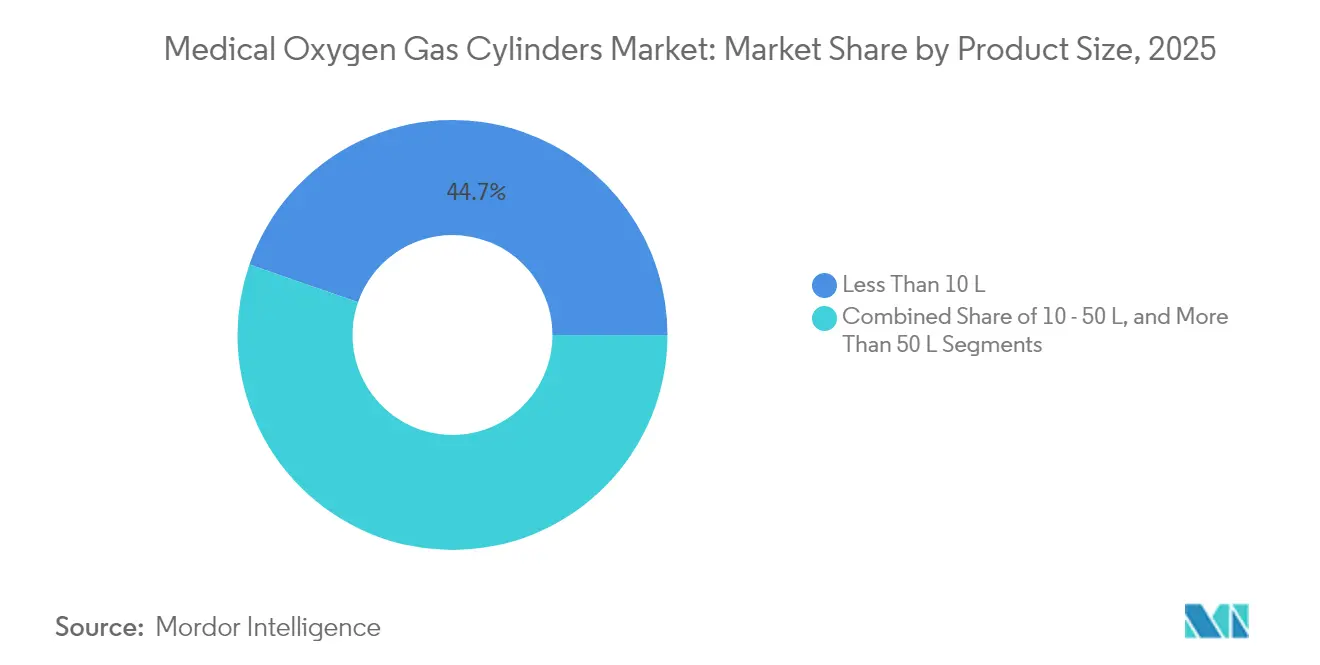
- Por tamaño de producto, la categoría de menos de 10 litros representó el 44,68% del tamaño del mercado de cilindros de gas de oxígeno médico en 2025 y avanza a una CAGR del 9,22% hasta 2031.
- Por usuario final, los hospitales y clínicas mantuvieron una cuota del 49,10% del mercado de cilindros de gas de oxígeno médico en 2025, mientras que la atención médica domiciliaria registra la CAGR más alta del 10,12% hasta 2031.
- Por geografía, América del Norte lideró con una cuota de ingresos del 36,21% en 2025; Asia-Pacífico registra la CAGR de pronóstico más alta del 9,76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Respiratorias Crónicas | +1.2% | Global, con mayor impacto en APAC y MEA | Largo plazo (≥ 4 años) |
| Crecimiento de la Población Geriátrica que Requiere Oxigenoterapia a Largo Plazo | +1.8% | América del Norte y Europa como núcleo, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Cambio Tecnológico Hacia Cilindros Compuestos Ligeros y de Alta Presión | +0.9% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas de Seguridad de Oxígeno Financiados por Gobiernos en Países de Ingresos Bajos y Medios | +1.1% | APAC, MEA y América del Sur | Mediano plazo (2-4 años) |
| Telemetría Habilitada por IoT que Mejora la Logística de Recarga y Reduce las Fugas | +0.8% | América del Norte y Europa, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Respiratorias Crónicas
La enfermedad pulmonar obstructiva crónica afecta al 12,64% de los adultos de 40 años o más, lo que se traduce en 213,39 millones de casos prevalentes en 2024. Aproximadamente el 85% de las muertes por EPOC ocurren en países de ingresos bajos y medios donde el acceso al oxígeno sigue siendo limitado. La dependencia del oxígeno suplementario se intensifica a medida que la enfermedad progresa; el 68% de los pacientes con fibrosis pulmonar idiopática eventualmente requieren oxigenoterapia. El tabaquismo y las partículas ambientales en suspensión representan conjuntamente la mayoría de los años de vida ajustados por discapacidad atribuibles a la EPOC. La Alianza Global de la OMS contra las Enfermedades Respiratorias Crónicas tiene como objetivo ahora cerca de 4 millones de muertes prevenibles anualmente, reforzando la centralidad de los cilindros para la supervivencia del paciente.
Crecimiento de la Población Geriátrica que Requiere Oxigenoterapia a Largo Plazo
Los Estados Unidos cuentan con 57,8 millones de residentes de 65 años o más, equivalente al 17,3% de la población, y se proyecta que esta proporción aumente al 22% para 2040. Aproximadamente el 10% de este grupo etario convive con EPOC y el 15% con cardiopatía coronaria, ambas condiciones que exigen soporte de oxígeno durante las exacerbaciones. Alrededor de 1,5 millones de adultos estadounidenses ya utilizan oxígeno suplementario en el hogar para mantener su calidad de vida. Los cilindros más ligeros satisfacen las preferencias de movilidad que permiten la vida independiente, especialmente para adultos mayores frágiles. El desembolso promedio de Medicare de USD 65 por paciente al mes para la oxigenoterapia sustenta una demanda estable.
Cambio Tecnológico Hacia Cilindros Compuestos Ligeros y de Alta Presión
Los cilindros compuestos de Tipo III y Tipo IV reducen el peso sin comprometer la integridad de presión. Worthington Enterprises acordó adquirir Hexagon Ragasco por USD 98 millones en 2024 para integrar el conocimiento avanzado en materiales compuestos[1]Worthington Enterprises, "Worthington Enterprises anuncia la adquisición planificada de Hexagon Ragasco," worthingtonenterprises.com. Airgas comercializa cilindros INTELLI-OX+ con manómetros integrados que ofrecen visibilidad del suministro en tiempo real. Los diseños de alta presión concentran más litros de oxígeno en superficies físicas más pequeñas, un atributo valorado en la atención médica domiciliaria donde el espacio de almacenamiento es escaso. El monitoreo integrado reduce el desperdicio durante los traslados de pacientes y respalda la programación preventiva de recargas.
Programas de Seguridad de Oxígeno Financiados por Gobiernos en Países de Ingresos Bajos y Medios
La Alianza Global de Oxígeno compromete USD 34.000 millones durante cinco años para reducir las brechas de acceso al oxígeno para 5.000 millones de personas[2]Alianza Global de Oxígeno, "Marco Estratégico Global de Oxígeno y Caso de Inversión 2025-2030," globaloxygenalliance.org. El programa regional de Unitaid de 2024 en el África subsahariana tiene como objetivo localizar la producción y distribución de oxígeno. Un proyecto piloto en Lesoto llenó 1.565 cilindros en 21 instalaciones en 15 meses. Estas iniciativas estimulan la demanda de cilindros fabricados según normas internacionales de calidad y abren nuevas oportunidades para los proveedores dispuestos a invertir en alianzas locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Regulatorios y de Garantía de Calidad Estrictos | -0.7% | Global, con la aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de Concentradores de Oxígeno y Plantas de Absorción por Cambio de Presión en Sitio | -0.6% | América del Norte y Europa como núcleo, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Cadenas de Suministro Volátiles de Aluminio y Fibra de Carbono que Elevan los Costos de los Cilindros | -0.4% | Global, con mayor impacto en los mercados sensibles al costo de APAC y MEA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios y de Garantía de Calidad Estrictos
La norma final de la FDA con vigencia desde diciembre de 2025 endurece las buenas prácticas de fabricación actuales, el etiquetado y la seguridad poscomercialización para los gases medicinales. Los cilindros ahora requieren etiquetas envolventes de 360° con códigos de color específicos para el oxígeno. La alineación con la norma ISO 13485:2016 se vuelve obligatoria a medida que el Reglamento del Sistema de Gestión de Calidad entra en vigor en febrero de 2026. Los cilindros compuestos deben recalificarse cada cinco años frente a los diez años de los materiales tradicionales, lo que incrementa los costos del ciclo de vida[3]Ecfr.gov, "49 CFR 180.207 — Requisitos para la recalificación de recipientes a presión de la ONU," ecfr.gov. Las empresas más pequeñas enfrentan mayores obstáculos de cumplimiento, lo que podría acelerar la consolidación.
Adopción de Concentradores de Oxígeno y Plantas de Absorción por Cambio de Presión en Sitio
Los concentradores representan el 94% de las reclamaciones de oxígeno de Medicare, lo que refleja una clara amenaza de sustitución para los cilindros en entornos domiciliarios. El prototipo de planta de absorción por cambio de presión de la NASA entrega 4 LPM con solo 7,2 libras de peso. Los concentradores portátiles alcanzan una pureza del 95% mediante medios de zeolita de litio. Estudios de costos en India confirman un menor costo total de propiedad para los sistemas institucionales de concentradores en comparación con las cadenas de suministro de cilindros. A medida que el peso de los concentradores disminuye, la cuota de los cilindros en la terapia domiciliaria puede erosionarse, particularmente donde los esquemas de reembolso favorecen el alquiler de equipos en lugar de la entrega de gas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Portabilidad Impulsa la Evolución del MercadoLos cilindros portátiles dominan el 60,98% del mercado de cilindros de gas de oxígeno médico y se expandirán a una CAGR del 8,17% hasta 2031. La creciente preferencia por las terapias de envejecimiento en el hogar sitúa la movilidad y la autoadministración al frente de las decisiones de compra. Los hospitales aún mantienen existencias de cilindros estacionarios para quirófanos y unidades de cuidados intensivos porque la fiabilidad del flujo continuo sigue siendo innegociable. Las válvulas inteligentes como INTELLI-OX+ permiten a los cuidadores rastrear el suministro restante y reducir el riesgo de agotamiento accidental. El reembolso mensual de USD 65 de Medicare mantiene el alquiler de cilindros viable para los proveedores que gestionan pacientes crónicos. El impulso del segmento portátil subraya un cambio mayor hacia la gestión ambulatoria de enfermedades crónicas.
En los subsegmentos estacionarios, la demanda persiste para el oxígeno de respaldo en quirófanos, unidades psiquiátricas y servicios de urgencias. Los servicios de ambulancia transportan cilindros portátiles pero dependen de los suministros centralizados del hospital para la reposición rápida. Los proveedores continúan perfeccionando las características de seguridad a medida que evolucionan las normas regulatorias, creando diferenciación en la integridad de las válvulas, la consistencia de la presión y la integración de la telemetría. El mercado de cilindros de gas de oxígeno médico equilibra, por tanto, la innovación en portabilidad con las obligaciones institucionales de capacidad a granel.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
El Liderazgo del Aluminio Enfrenta el Desafío de los Materiales CompuestosEl aluminio mantiene una cuota del 46,11% del tamaño del mercado de cilindros de gas de oxígeno médico gracias a su cadena de suministro madura y su menor costo de adquisición. Los compuestos de fibra de carbono registran la CAGR más alta del 11,64% a medida que los sistemas de salud valoran el ahorro de peso que reduce las lesiones por levantamiento entre el personal y fomenta la adherencia del paciente. El acuerdo de Worthington Enterprises para adquirir Hexagon Ragasco destaca la importancia estratégica de las capacidades en materiales compuestos. El acero continúa sirviendo necesidades especializadas de alta presión en aplicaciones militares e hiperbáricas. Los cilindros compuestos deben someterse a una recalificación cada cinco años, lo que añade costos de inspección aunque extiende la vida útil mediante un menor desgaste, una compensación que muchos administradores hospitalarios aceptan por el ahorro de peso. Las elecciones de material reflejan, por tanto, un equilibrio tripartito entre precio, durabilidad y facilidad de manejo.
La adopción de materiales compuestos gana terreno en Asia-Pacífico donde las nuevas construcciones hospitalarias especifican equipos modernos. El aluminio sigue siendo preferido en instalaciones sensibles al costo que necesitan grandes inventarios de cilindros. Los proveedores aprovechan líneas de productos diversificadas para servir a ambos extremos del espectro, anticipando una migración gradual de cuota hacia los compuestos a medida que las economías de escala reduzcan el costo unitario. El mercado de cilindros de gas de oxígeno médico muestra en consecuencia una sustitución de materiales progresiva pero no disruptiva.
Por Tamaño de Producto:
Los Cilindros Pequeños Permiten la Movilidad del PacienteLos cilindros de menos de 10 litros representan el 44,68% de la cuota del mercado de cilindros de gas de oxígeno médico y registran una CAGR del 9,22% hasta 2031. El diseño ligero se alinea con las limitaciones de fuerza de los usuarios mayores. Las unidades de menor tamaño se integran fácilmente en sillas de ruedas y andadores, ayudando a los usuarios a mantener actividades al aire libre sin esfuerzo excesivo. La construcción con materiales compuestos impulsa aún más este objetivo al reducir kilogramos por cilindro. Los cilindros de tamaño mediano de 10 a 50 litros siguen siendo indispensables en las unidades de cuidados intermedios que requieren intervalos de terapia más prolongados, mientras que los modelos de más de 50 litros actúan como reserva estacionaria o alimentadores de colectores durante las cargas máximas en centros quirúrgicos.
Los fabricantes logran una mayor densidad de gas optimizando el grosor de la pared mediante modelado por elementos finitos. Los sensores de IoT rastrean los caudales y la humedad, alertando a los médicos cuando el consumo se desvía de las normas de prescripción. Tales mejoras mejoran la adherencia, reducen las visitas a urgencias y contienen los costos de los pagadores. Los pacientes reportan mayor satisfacción cuando disminuye la frecuencia de cambio de cilindros, un beneficio que se traduce en compras repetidas. El tamaño del mercado de cilindros de gas de oxígeno médico se inclina, por tanto, hacia unidades más pequeñas que concentran más oxígeno.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Desplazamiento del Sector Salud Hacia la Atención DomiciliariaLos hospitales y clínicas mantuvieron una cuota del 49,10% del mercado de cilindros de gas de oxígeno médico en 2025, aunque la atención médica domiciliaria crece más rápido con una CAGR del 10,12%. Las trayectorias de las enfermedades crónicas empujan cada vez más la oxigenoterapia fuera de las salas de hospitalización y hacia los hogares, donde los servicios cuestan menos y se liberan camas hospitalarias para casos agudos. Aproximadamente 1,5 millones de pacientes estadounidenses ya gestionan el oxígeno en casa. Los proveedores envían cilindros a lo largo de rutas optimizadas de reparto habilitadas por telemetría, reduciendo el kilometraje y el desperdicio. Los servicios de emergencias médicas requieren unidades portátiles reforzadas para el transporte en ambulancia y la respuesta a desastres, mientras que los hospitales de campaña militares especifican carcasas resistentes a golpes que cumplen rigurosas pruebas de durabilidad.
En entornos institucionales, los cilindros siguen siendo elementos de redundancia críticos incluso donde las plantas de absorción por cambio de presión suministran la carga base. Los mandatos regulatorios de reservas mínimas obligan a las instalaciones a mantener bancos de cilindros disponibles durante el mantenimiento de la planta o los cortes de energía. Para las empresas de atención médica domiciliaria, la diferenciación proviene de los programas de educación de enfermería que ayudan a los cuidadores a manejar los reguladores de forma segura y evitar riesgos de incendio. Estos matices configuran el crecimiento en los distintos tipos de usuarios finales y sustentan una demanda diversificada dentro del mercado de cilindros de gas de oxígeno médico.
Análisis Geográfico
Mercado de Cilindros de Gas de Oxígeno Médico en América del Norte
América del Norte registra una participación de ingresos del 36,21% en 2025. El reembolso mensual constante de 65 USD de Medicare para oxígeno suplementario respalda los pedidos recurrentes de cilindros. La población estadounidense de 65 años o más alcanza los 57,8 millones, lo que alimenta la demanda estructural. Las regulaciones de la FDA vigentes a partir de diciembre de 2025 definen estándares de práctica globales y exigen nuevos formatos de etiquetado que redirigen las decisiones de compra hacia proveedores conformes. La adopción de telemetría avanzada avanza con mayor rapidez en esta región, dada la sólida infraestructura digital y los mayores reembolsos para dispositivos innovadores.
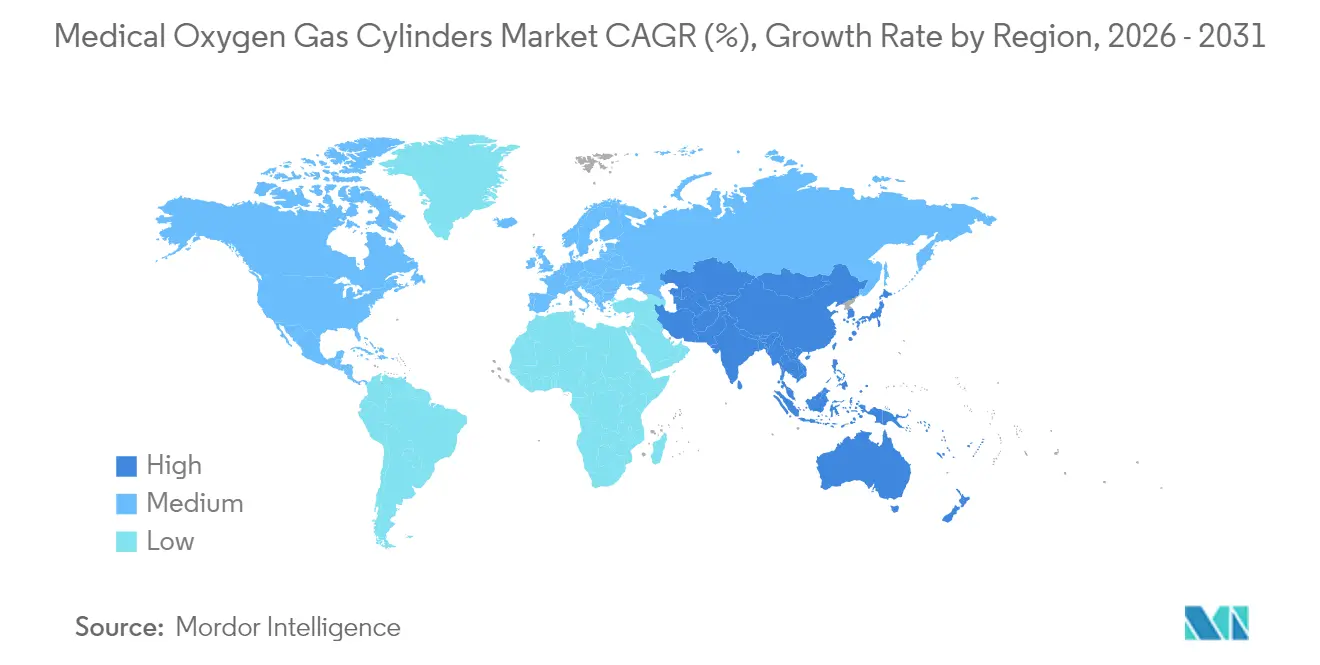
Mercado de Cilindros de Gas de Oxígeno Médico en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta, del 9,76%. Los programas de oxígeno financiados por los gobiernos canalizan capital hacia cilindros como capacidad inmediata mientras se construyen plantas PSA permanentes. El plan de 34 mil millones de USD de la Alianza Global de Oxígeno destina grandes partidas a la adquisición de cilindros. La alta prevalencia de EPOC debida a la contaminación del aire en economías densamente pobladas amplifica la necesidad. Los fabricantes regionales incrementan las extrusoras de aluminio y las líneas de bobinado de materiales compuestos para acortar la logística con proveedores extranjeros. Las iniciativas multilaterales elevan los estándares de calidad, garantizando que los cilindros cumplan con los códigos ISO y CGA, un cambio que favorece a las empresas que invierten tempranamente en certificación.
Mercado de Cilindros de Gas de Oxígeno Médico en EMEA y América del Sur
Europa ofrece un crecimiento estable a medida que los sistemas de salud universales reembolsan la terapia de oxígeno a largo plazo. La demografía envejecida refleja los patrones de Estados Unidos e impulsa la expansión de la atención domiciliaria. La paridad regulatoria con América del Norte mediante la alineación con la norma ISO 13485 facilita los acuerdos de suministro transatlánticos. Oriente Medio y África y América del Sur se benefician de programas de desarrollo como la iniciativa de Unitaid en el África subsahariana, que construye centros regionales de llenado de cilindros. El modelo de Partners In Health en Lesoto demuestra que las redes de cilindros pueden servir rápidamente a terrenos montañosos. En conjunto, estos factores amplían la presencia del mercado de cilindros de gas de oxígeno médico en geografías emergentes.

Panorama regulatorio
El cumplimiento normativo de los cilindros de oxígeno médico abarca tanto los requisitos de calidad de gases medicinales como los regímenes de seguridad para recipientes a presión, con un escrutinio más estricto en América del Norte y Europa. En Estados Unidos, la FDA finalizó las buenas prácticas de manufactura vigentes, la certificación, los reportes de seguridad postcomercialización y los requisitos de etiquetado para gases medicinales en el 21 CFR Part 213, con la norma final vigente a partir del 18 de diciembre de 2025 y enmiendas específicas vigentes a partir del 2 de febrero de 2026. Las actualizaciones elevan las expectativas en materia de documentación, controles de etiquetado y prácticas de manejo de cilindros en toda la cadena de suministro.
A nivel internacional, la estandarización está influenciada por las directrices de la OMS sobre calidad del oxígeno medicinal y por normas técnicas para componentes de cilindros e interoperabilidad, incluida la ISO 10297 para válvulas de cilindros. En Europa, EIGA continúa publicando guías armonizadas que utilizan los proveedores de gas y los participantes del ecosistema de cilindros. En los mercados de Asia-Pacífico de rápido crecimiento, las agencias nacionales están endureciendo la supervisión; por ejemplo, la Agencia Nacional de Regulación Farmacéutica de Malasia exige licencias y cumplimiento de GMP para los gases medicinales suministrados en cilindros. En conjunto, estos cambios respaldan la demanda de trazabilidad, procesos validados de limpieza y llenado, y documentación de conformidad a medida que los cilindros circulan por las redes hospitalarias, de atención domiciliaria y de distribuidores.
Panorama Competitivo
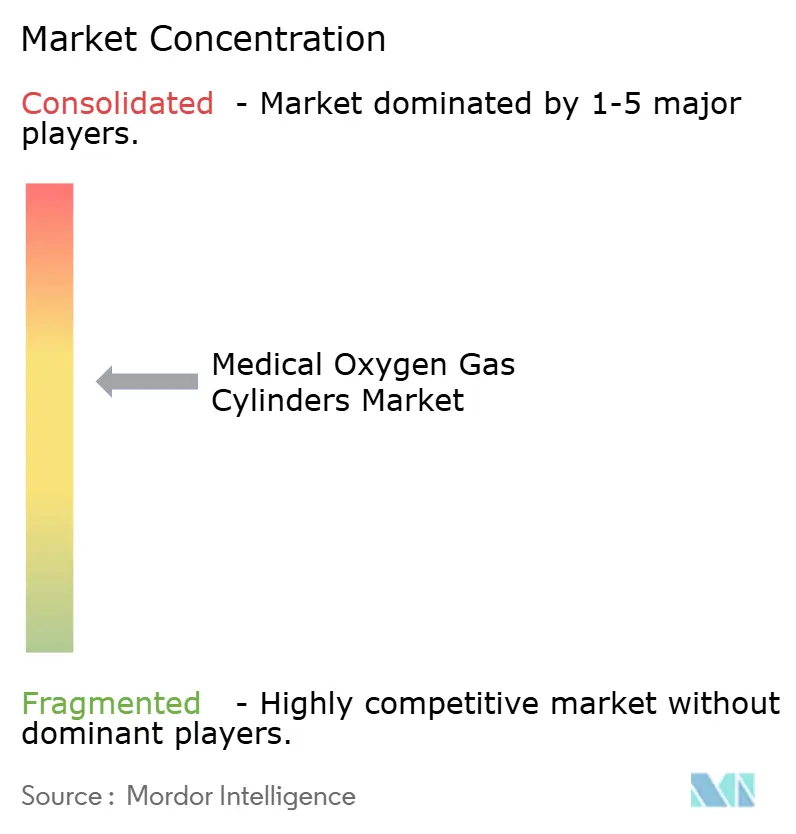
La competencia sigue siendo moderada con una combinación de conglomerados diversificados y productores especializados. Luxfer Holdings reportó USD 41,1 millones en ingresos por cilindros de gas para el primer trimestre de 2025, una caída interanual del 9% vinculada a la débil demanda en combustibles alternativos mientras los volúmenes del sector salud se mantienen resilientes. La adquisición planificada de Hexagon Ragasco por parte de Worthington Enterprises asegura la experiencia en materiales compuestos y amplía el acceso al mercado europeo. Airgas se diferencia mediante tecnología de cilindros inteligentes, integrando válvulas y manómetros que suministran análisis a los equipos de logística hospitalaria.
Los participantes más pequeños se centran en características de diseño de nicho, como carcasas a prueba de golpes para flotas de servicios de emergencias médicas o compuestos ultrafinos para uso pediátrico. El endurecimiento regulatorio favorece a las empresas capaces de absorber los costos de cumplimiento y mantener una documentación sólida bajo las normas de buenas prácticas de fabricación actuales de la FDA. La volatilidad del precio del aluminio influye en los márgenes de beneficio, impulsando a los fabricantes a cubrir las materias primas y diversificar las cadenas de suministro. Las escaseces de resina compuesta exponen igualmente a las empresas con bases de proveedores limitadas. La propiedad intelectual en torno a los módulos de telemetría y la actuación de válvulas se convierte en un factor competitivo clave a medida que los hospitales priorizan la integración de datos con los registros médicos electrónicos. El mercado de cilindros de gas de oxígeno médico recompensa, por tanto, la escala, la sofisticación en cumplimiento normativo y la alineación con la innovación.
Líderes de la Industria de Cilindros de Gas de Oxígeno Médico
Luxfer Gas Cylinders
Worthington Industries
Faber Industrie S.p.A.
Catalina Cylinders
Tianjin Feitian Gas Cylinder
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cilindros de Gas de Oxígeno Médico
- Luxfer Gas Cylinders
- Catalina Cylinders
- Worthington Industries
- Faber Industrie S.p.A.
- Tianjin Feitian Gas Cylinder
- Invacare
- Precision Medical
- CAIRE Inc. (Chart Industries)
- Norris Cylinder Company
- Thunderbird Cylinders
- B.N.O.S Meditech Ltd
- ProRack Gas Control Products
- Desco Medical
- O2 CONCEPTS
- Royax s.r.o.
- Hebei Baigong High-Pressure Cylinder
- Cyl-Tec Inc.
- FIBA Technologies
- Linde plc (Healthcare Gases)
- Air Liquide
Lea el análisis de las empresas de cilindros de gas de oxígeno médico

Oportunidades de mercado y perspectivas futuras
Los programas de seguridad del oxígeno y la modernización de la cadena de suministro de los sistemas de salud están generando espacio para fabricantes de cilindros y proveedores de servicios que puedan combinar cilindros conformes con seguimiento, recertificación y soporte de redes de recarga. En África, las inversiones en producción de oxígeno medicinal líquido en etapas iniciales están ampliando los modelos de distribución hub-and-spoke que aún dependen de cilindros para la entrega de última milla y el almacenamiento de reserva en instalaciones. Por ejemplo, Hewatele inició la producción en una nueva instalación de oxígeno medicinal líquido en Tatu City, Kenia, en junio de 2026, con una capacidad declarada de 20 toneladas por día, lo que aumenta la materia prima disponible para el llenado de cilindros y la distribución posterior.
La planificación nacional también está formalizando señales de demanda para las flotas de cilindros, el mantenimiento y los sistemas de calidad. En julio de 2026, el Gobierno de Bangladesh inició la formulación de la Hoja de Ruta Nacional de Oxígeno Medicinal de Bangladesh (2026-2030) a través de un comité técnico de 27 miembros, respaldando la contratación estructurada y la alineación de normas en toda la cadena de oxígeno. Las herramientas de financiamiento también apuntan hacia estructuras de compra más bancables para los proveedores: MedAccess anunció un acuerdo de garantía de volumen con Synergy Gases Ltd en julio de 2025 para respaldar la producción de oxígeno medicinal en Kenia. Para los proveedores, este marco puede anclar la inversión en cilindros, válvulas y logística de distribución, donde se enfatiza la fiabilidad y la rendición de cuentas.
Recent Industry Developments in Mercado de Cilindros de Gas de Oxígeno Médico
- Mayo de 2026: Worthington Enterprises anunció un aumento de precio del 15% en cilindros portátiles de acero y para montacargas (hasta 100 libras), vigente desde el 1 de junio de 2026, citando el aumento continuo de los costos de materias primas y fabricación. El cambio señala una volatilidad continua en los costos de insumos que puede elevar los costos de cilindros entregados para distribuidores y proveedores de servicios de salud que dependen de formatos de acero para usos en condiciones exigentes.
- Abril de 2026: Worthington Enterprises anunció un aumento de precio del 7% para sus cilindros portátiles de aluminio y para montacargas, vigente desde el 1 de junio de 2026, señalando restricciones en la cadena de suministro global y presiones en los costos de materias primas. Dado que el aluminio es un material líder en cilindros, las acciones de precios de los proveedores pueden acelerar los ciclos de repreciación en las flotas de alquiler y llevar a los compradores a reevaluar la combinación de materiales y los contratos de servicio de ciclo de vida.
- Febrero de 2026: La UE impuso derechos antidumping definitivos sobre los cilindros de gas de acero sin costura Tipo 1 chinos tras una investigación en la que productores europeos, incluidos Faber Industrie S.p.A. y Worthington Cylinders, fueron identificados como denunciantes. La decisión cambia las condiciones competitivas para los cilindros de acero sin costura importados en Europa y puede afectar las estrategias de abastecimiento para las cadenas de suministro de gases medicinales que requieren recipientes a presión certificados.


Mercado de Cilindros de Gas de Oxígeno Médico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los cilindros de oxígeno médico utilizados para almacenar y suministrar oxígeno de alta pureza para uso clínico y de atención domiciliaria, incluido el cuerpo del cilindro y las configuraciones relacionadas de cilindros de grado médico vendidas a través de canales de salud.
Exclusiones de alcance: excluimos los tanques de oxígeno líquido a granel, los sistemas de generación de oxígeno in situ y los cilindros de oxígeno industrial no médico.
Descripción general de la segmentación
- Por Tipo de Producto
- Portátil / Ligero
- Estacionario / Pesado
- Por Material
- Aluminio
- Acero
- Compuesto de Fibra de Carbono (Tipo III/IV)
- Por Tamaño de Producto
- < 10 L
- 10 - 50 L
- > 50 L
- Por Usuario Final
- Hospitales y Clínicas
- Atención Médica Domiciliaria
- Servicios de Emergencias Médicas / Ambulancia
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando la cadena de suministro y el entorno de cumplimiento normativo que rige los cilindros de oxígeno médico, ya que la seguridad y la certificación determinan lo que se puede vender y recargar. Revisamos normas y directrices públicas, junto con señales de utilización sanitaria, para mantener realista el conjunto de demanda antes de realizar las proyecciones.
Las fuentes utilizadas incluyen materiales públicos como las directrices de la FDA sobre oxígeno y gases medicinales, referencias ISO para los requisitos de cilindros de gas medicinal, estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., UN Comtrade para los envíos transfronterizos de cilindros y válvulas, y publicaciones de la Organización Mundial de la Salud sobre oxigenoterapia y programas de acceso. También utilizamos informes de empresas, presentaciones a inversores, prensa de reputación reconocida y, cuando es necesario, suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y seguimiento de importaciones y exportaciones a nivel de envío para verificar volúmenes y tendencias de precios. Esta lista no es exhaustiva, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar la demanda de cilindros por entorno de atención y por comportamiento de recarga, ya que estos dos puntos pueden mover el mercado más que una simple visión de la base instalada. Conversamos con fabricantes de cilindros, socios de llenado y distribución de gas, contactos de adquisiciones hospitalarias y partes interesadas de la atención médica domiciliaria en APAC, EMEA y América. Sus comentarios se utilizaron para ajustar los supuestos sobre los precios de venta promedio, los ciclos de reemplazo y la combinación de cilindros portátiles frente a pesados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 26% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 60% | América: 20% |
Dimensionamiento y previsión del mercado
Construimos el mercado utilizando un enfoque descendente en el que la demanda de oxígeno para el sector salud se reconstruye a través de señales de uso por entorno de atención y luego se traduce en necesidades de cilindros envasados. Convertimos estas cantidades de cilindros en valor utilizando los rangos de precios observados en el mercado.
Para mantener los totales fundamentados, contrastamos el resultado con aproximaciones ascendentes selectivas, como la consolidación de ingresos de proveedores, verificaciones de canal con recargadores y distribuidores, y cálculos muestreados de precio de venta promedio multiplicado por volumen para tamaños de cilindros comunes.
Los insumos utilizados en el modelo incluyen la división entre cilindros portátiles y pesados, las bandas de tamaño de cilindro comunes (como menos de 10 L, de 10 a 50 L y más de 50 L), la frecuencia de recarga típica por usuario final, la periodicidad de pruebas hidrostáticas y recertificación, y la combinación de materiales que influye en los precios (por ejemplo, aluminio frente a acero frente a compuesto). También hacemos seguimiento de variables de contexto de demanda como los ingresos hospitalarios vinculados a la atención respiratoria, la proporción de la atención domiciliaria en la oxigenoterapia y la sensibilidad de las adquisiciones a los reguladores y normas de seguridad.
Para las proyecciones, se utiliza el análisis de escenarios, ya que los programas de acceso al oxígeno impulsados por políticas y el crecimiento de la atención domiciliaria pueden acelerar la demanda en algunos países más rápido que una tendencia lineal. Cuando faltan indicadores de volumen directos para geografías más pequeñas, cubrimos las brechas utilizando indicadores sustitutos como el número de camas hospitalarias, la adopción de oxigenoterapia y la dirección del flujo comercial. Luego, volvemos a verificar los resultados con la retroalimentación de las entrevistas antes de finalizar.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias comprobaciones para que la cifra final pueda rastrearse hasta supuestos claros. Comparamos los ingresos modelados con señales independientes como los movimientos comerciales, los cambios de precios impulsados por materiales y las tendencias de adopción por parte de los usuarios finales. Cualquier valor atípico se revisa nuevamente hasta comprender los factores que lo generan.
Antes de la aprobación final, el modelo y el informe pasan por revisiones de analistas en varias etapas, y se activan nuevos contactos cuando cambia un supuesto clave, como el precio de recarga, el momento de la certificación o un cambio en la combinación de materiales. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos relevantes, y se realiza una última revisión previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de cilindros de gas de oxígeno médico de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los cilindros de oxígeno médico suelen diferir porque los límites y la lógica de conteo no siempre son los mismos, incluso cuando los títulos parecen similares. Las diferencias suelen provenir de lo que se incluye con el cilindro, de cómo se trata la demanda impulsada por las recargas, del año utilizado para la fijación de precios y de cómo se manejan las brechas de datos regionales.
Se utiliza evidencia como los cambios en la combinación de materiales de los cilindros, los patrones de participación entre cilindros portátiles y pesados, y las divisiones de uso por usuario final para mantener a Mordor Intelligence enfocado en un conjunto de demanda exclusivamente de cilindros, en lugar de un equipo de suministro de oxígeno más amplio. También surgen brechas cuando algunas estimaciones combinan cilindros con concentradores o almacenamiento a granel, aplican un único precio de venta promedio global sin ajustar por bandas de tamaño y ciclos de certificación, o se basan en un tipo de cambio antiguo que no coincide con el año de dimensionamiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,93 mil millones de USD (2026) | |
| Editorial del Sector A | 2,60 mil millones de USD (2025) | Utiliza una base de ingresos reportados más limitada para los cilindros y tiende a subestimar el aumento de la demanda impulsada por las recargas, lo que puede reducir el valor implícito en entornos de mayor utilización. |
| Fuente de Investigación de Mercado B | 4,30 mil millones de USD (2023) | Ancla el dimensionamiento a un año anterior y aplica ajustes limitados por la combinación de materiales y la distribución de tamaños de cilindros, lo que puede alterar los supuestos de precio de venta promedio y el valor de mercado resultante. |
La tabla muestra que la dispersión se explica en gran medida por los límites de alcance, el momento del año de fijación de precios y cómo se traduce la intensidad de uso en el valor de los cilindros. Al mantener los pasos visibles y poner a prueba los supuestos con señales de entorno de atención y retroalimentación de canal, la estimación sigue siendo repetible y práctica para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de cilindros de gas de oxígeno médico?
El mercado está valorado en USD 4.930 millones en 2026 y se proyecta que alcance USD 6.390 millones para 2031.
¿Qué tipo de cilindro es el más popular?
Los cilindros portátiles y ligeros lideran con una cuota de ingresos del 60,98% y crecen a una CAGR del 8,17% gracias a la adopción en atención domiciliaria.
¿Por qué los cilindros compuestos ganan terreno?
Los compuestos de fibra de carbono crecen a una CAGR del 11,64% porque su menor peso facilita el manejo para pacientes mayores y el personal sanitario.
¿Cómo afectan las regulaciones a los proveedores?
Las normas de la FDA vigentes desde diciembre de 2025 imponen buenas prácticas de fabricación actuales y etiquetado más estrictos, elevando los costos de cumplimiento y favoreciendo a los fabricantes grandes con sólido respaldo financiero.
¿Qué región muestra el crecimiento de mercado más rápido?
Asia-Pacífico registra la CAGR más alta del 9,76% hasta 2031 debido a la gran carga de EPOC y los programas de seguridad de oxígeno multimillonarios.
Última actualización de la página el:



