
Marktgröße und Marktanteile der Medizinischen Gegenseitigen Krankenversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 197.08 Milliarden US-Dollar |
| Marktgröße (2031) | 249.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.80 % |
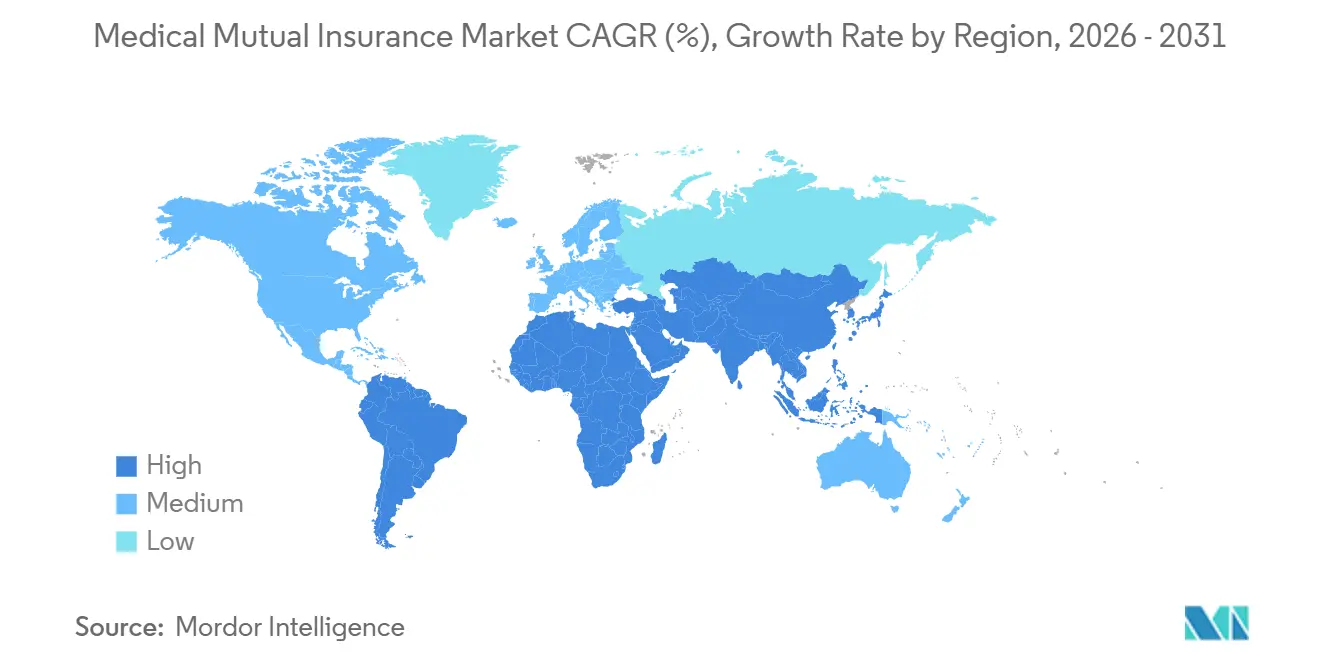
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
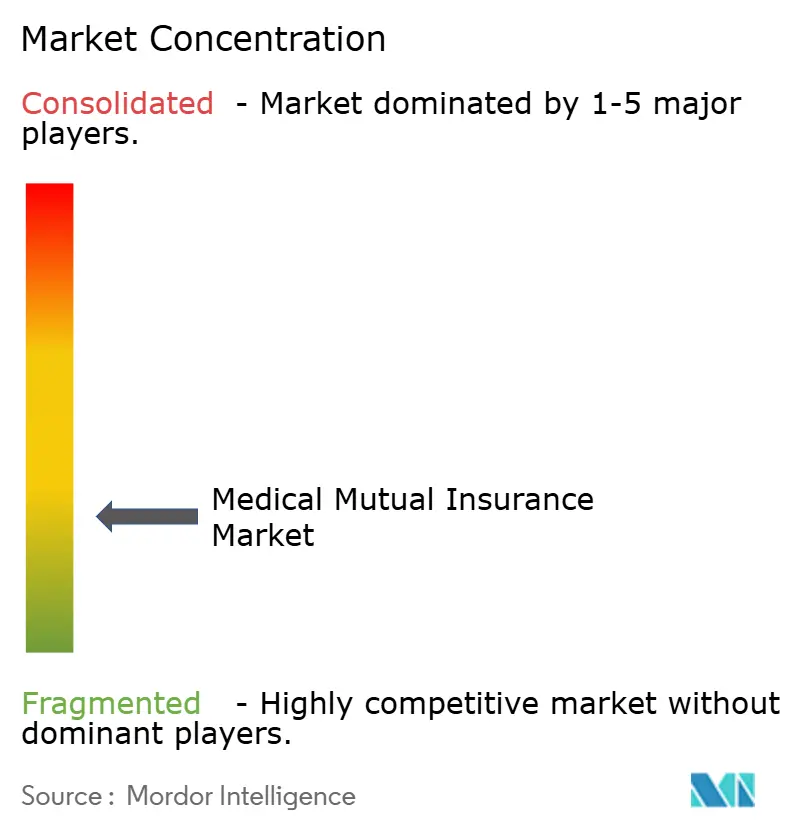
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der Medizinischen Gegenseitigen Krankenversicherung von Mordor Intelligence
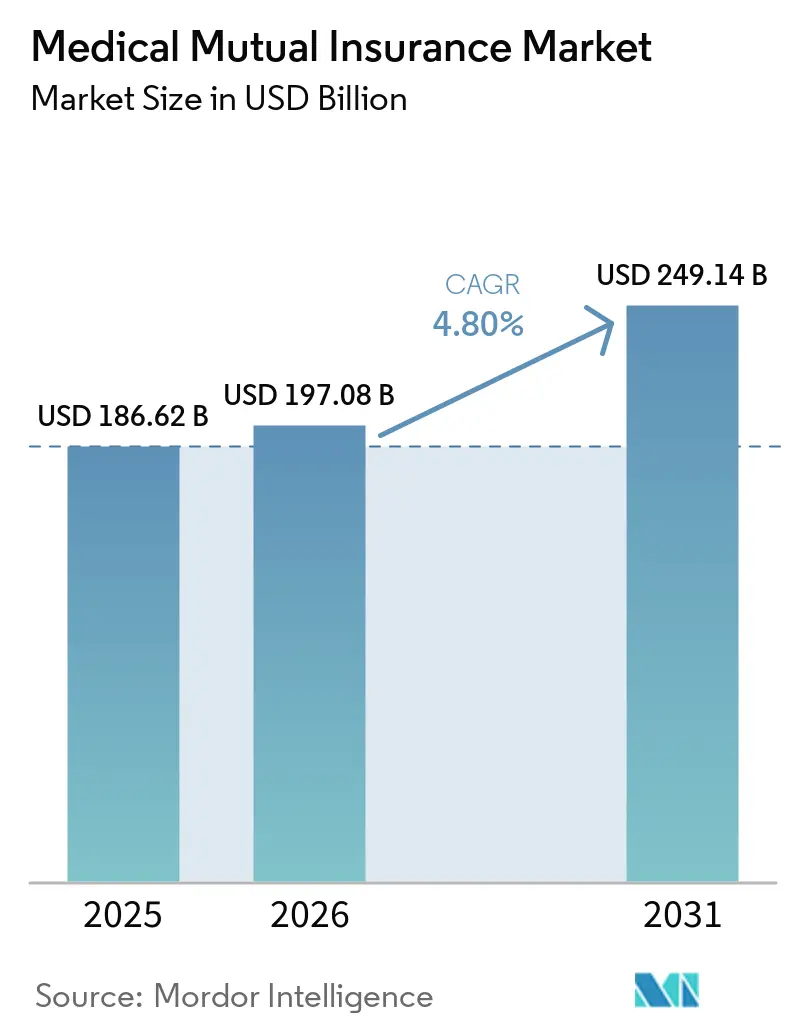
Die Marktgröße der Medizinischen Gegenseitigen Krankenversicherung wird voraussichtlich von 186,62 Milliarden USD im Jahr 2025 auf 197,08 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,80 % über 2026–2031 voraussichtlich 249,14 Milliarden USD erreichen.
Mitgliedergeführte Versicherer differenzieren sich weiterhin, indem sie Überschüsse an die Versicherungsnehmerleistungen zurückführen, anstatt sie an externe Aktionäre auszuschütten. Dieser Governance-Ansatz unterstützt die Mitgliederbindung, wo steigende Gesundheitskosten und Versorgungslücken den Haushaltsetat belasten. Die Nachfrage verlagert sich auch hin zu ergänzenden und Festleistungsprodukten, da Mitglieder einen klareren Schutz gegen Krankenhaus- und krankheitsbedingte Ausgaben suchen. Digitale Anmeldung, Präventivversorgung und gruppenbasierte Vereinbarungen werden zu wichtigen Wegen, um Mitglieder zu erreichen und Kosten zu verwalten. Die Inflation der medizinischen Kosten bleibt eine wesentliche Einschränkung, da Gegenseitigkeitsversicherer im Allgemeinen auf einbehaltene Überschüsse statt auf neue Eigenkapitalemissionen für die Kapitalunterstützung angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt-/Deckungsart entfiel auf die Kern-Kranken- und Krankenhausversicherung im Jahr 2025 ein Marktanteil von 48,2 % am Markt für Medizinische Gegenseitige Krankenversicherung, während schwere Krankheiten, spezifizierte Krankheiten und andere Festleistungsdeckungen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Leistungsdesign hielten Kostenerstattungspläne im Jahr 2025 einen Marktanteil von 48,4 % am Markt für Medizinische Gegenseitige Krankenversicherung, während hybride Designs bis 2031 voraussichtlich mit einer CAGR von 6,5 % expandieren werden.
- Nach Kundengruppe entfielen auf Einzelpersonen und Familien im Jahr 2025 36,7 % des Marktanteils am Markt für Medizinische Gegenseitige Krankenversicherung, während Affinitäts-, Verbands- und Berufsgruppen mit einer CAGR von 6,0 % bis 2031 wachsen.
- Nach Vertriebsmodell hielten Direktvertriebskanäle an Mitglieder im Jahr 2025 einen Marktanteil von 32,9 % am Markt für Medizinische Gegenseitige Krankenversicherung, während rein digitale und Online-Aggregator-Kanäle bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Geografie entfiel auf Europa im Jahr 2025 ein Marktanteil von 58,32 % am Markt für Medizinische Gegenseitige Krankenversicherung, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,27 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kollektive und mitgliederbasierte Gesundheitsrisikoverteilung | +1.0% | Global, konzentriert im asiatisch-pazifischen Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Mitgliedergeführte Governance und Versicherungsnehmernutzen | +0.8% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Arbeitgeber-, Berufs-, Affinitäts- und gemeinschaftsbasierte Deckung | +0.7% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Präventivversorgung, Wellness und integrierte Gesundheitsdienstleistungen | +0.5% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Vertrauenswürdige und partizipative Versicherungsmodelle | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Gegenseitige Deckung in unterversorgten Versicherungsmärkten | +0.6% | Asiatisch-pazifischer Raum, Subsahara-Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach kollektiver und mitgliederbasierter Gesundheitsrisikoverteilung zur Schließung von Gesundheitsschutzlücken
Steigende Gesundheitskosten und Versorgungslücken unterstützen kollektive Gesundheitsfinanzierungsmodelle in entwickelten und sich entwickelnden Volkswirtschaften. Die Weltgesundheitsorganisation beschreibt gemeinschaftsbasierte Krankenversicherungen als einen freiwilligen Vorauszahlungsansatz, der katastrophale Eigenausgaben reduzieren kann. Die ICMIF Foundation berichtete, dass ihre Programme im Jahr 2025 3,8 Millionen Policen ausgegeben und 19 Millionen Leben in Kenia, Malawi, Indien, Sri Lanka und den Philippinen geschützt haben[1]ICMIF Foundation, "Wirkungsbericht markiert 10 Jahre Arbeit der ICMIF Foundation zur Erreichung unterversorgter Gemeinschaften," ICMIF Foundation, icmif.org. Diese Strukturen können informellen und selbstständigen Arbeitnehmern dienen, die möglicherweise nicht in die konventionelle individuelle Versicherungspreisgestaltung passen. Der Markt für Medizinische Gegenseitige Krankenversicherung profitiert daher von der gemeinschaftlichen Risikoverteilung, die einen praktischen Weg in den formellen Gesundheitsschutz bietet. Dasselbe Modell kann die Beteiligung ausweiten, ohne dass jedes Mitglied die vollen Kosten eines individuellen Risikoprofils tragen muss, was wichtig ist, wenn Einkommen variabel sind und Gesundheitsausgaben plötzlich entstehen können.
Mitgliedergeführte Governance-Modelle zur Unterstützung des langfristigen Versicherungsnehmernutzens gegenüber Aktionärsrenditen
Mitgliedereigentum kann einen längeren Planungshorizont unterstützen, da Überschüsse für Mitglieder einbehalten werden, anstatt an Aktionäre ausgeschüttet zu werden. AMICE gibt an, dass Gegenseitigkeits- und Genossenschaftsversicherer in Europa rund ein Drittel der Versicherungsprämien repräsentieren und rund 507 Millionen Mitglieder und Versicherungsnehmer bedienen. Die Europäische Kommission identifiziert Gegenseitigkeitsgesellschaften als mitgliederbasierte Organisationen, die sozialen Schutz und andere Dienstleistungen erbringen[2] Europäische Kommission Gateway für Sozialwirtschaft, "Gegenseitigkeitsgesellschaften," Europäische Kommission Gateway für Sozialwirtschaft, europa.eu. Diese Struktur kann Organisationen helfen, die Schadensvolatilität zu managen und gleichzeitig den Versicherungsnehmernutzen über mehrere Berichtszeiträume hinweg zu erhalten. Sie verleiht dem Markt für Medizinische Gegenseitige Krankenversicherung auch eine Governance-Unterscheidung, die das Produktdesign allein nicht replizieren kann. Die Bindung kann sich verbessern, wenn Mitglieder eine direkte Verbindung zwischen kollektiven Ergebnissen und dem Wert ihrer Deckung sehen.
Ausweitung von Arbeitgeber-, Berufs-, Affinitätsgruppen- und gemeinschaftsbasierten Krankenversicherungsprogrammen
Berufs- und Affinitätsvereinbarungen können Deckung dort hinzufügen, wo individuelle und Kleinarbeitgeberkanäle weniger effizient sind. USI Affinity und die Amerikanische Gesellschaft der Anästhesisten starteten im Oktober 2025 ein exklusives Versicherungsprogramm für ASA-Mitglieder[3]Amerikanische Gesellschaft der Anästhesisten, "USI Affinity und die Amerikanische Gesellschaft der Anästhesisten starten umfassendes Versicherungsprogramm für Anästhesisten," Amerikanische Gesellschaft der Anästhesisten, asahq.org. Die Vereinbarung umfasste Berufshaftpflicht, Mitarbeiterleistungen und persönliche Versicherung von A-bewerteten Trägern. Arbeitgebergeförderte Gruppen bleiben wichtig für Gegenseitigkeitsverwalter, die Stop-Loss- und spezialisierte Krankenversicherungsdeckung anbieten. Beitragseinkommen in Affinitätsprogrammen kann der Verbandsmitgliedschaft folgen, was eine stabile Einschreibungsökonomie unterstützt. Diese Ausweitung verschafft dem Markt für Medizinische Gegenseitige Krankenversicherung Zugang zu identifizierbaren Mitgliedergruppen mit spezifischen Deckungsbedürfnissen.
Wachsende Differenzierung durch Präventivversorgung, Wellness und integrierte Gesundheitsdienstleistungsangebote
Präventivversorgungsprogramme werden zu einem Kostenmanagementinstrument und nicht nur zu einem Mitgliedervorteil. Medical Mutual of Ohio bietet seinen Mitgliedergruppen das MedMutual WELL-Programm an, einschließlich Gesundheitsbewertungen, Integration von Wearable-Geräten und Erinnerungen zur Präventivversorgung. MassMutual erweiterte sein Wellness-Angebot im Mai 2026 durch den Living Well Rider, der Krebsvorsorge, genetische Risikobewertung und psychische Gesundheitsunterstützung für berechtigte Versicherungsnehmer umfasst. Die Business Group on Health berichtete von einem prognostizierten medianen Anstieg der Gesundheitskosten von 9 % für 2026[4]Business Group on Health, "Umfrage zur Arbeitgeber-Gesundheitsstrategie 2026," Business Group on Health, businessgrouphealth.org. Programme, die Präventivversorgung fördern, können Gegenseitigkeitsversicherern helfen, die Inanspruchnahme zu moderieren und Verlängerungsentscheidungen zu unterstützen. Diese Fähigkeiten werden zu einer relevanten Servicedifferenzierung im Markt für Medizinische Gegenseitige Krankenversicherung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes externes Eigenkapital für Expansion und Investitionen | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Steigende medizinische Schadenskosten und Inanspruchnahme | -0.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und aufsichtsrechtliche Einschränkungen für Gegenseitigkeitseigentum | -0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Verwaltungs-, Technologie- und Netzwerkskalierungskosten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzter Zugang zu externem Eigenkapital für groß angelegte Expansion und Investitionen
Gegenseitigkeitsversicherer können keine Aktien zur Eigenkapitalbeschaffung ausgeben, was das Tempo großer Investitionsprogramme begrenzt. Ihre primäre Kapitalquelle ist der einbehaltene Überschuss, was Schadensschocks für Expansionspläne folgenreicher macht. Diese Einschränkung kann Investitionen in Technologie, Vertriebsinfrastruktur und Gesundheitsnetzwerke verzögern. Kleinere Gemeinschaftsprogramme stehen auch vor begrenzten Prämienvolumina und eingeschränkterem Zugang zur Rückversicherung. Diese Einschränkungen sind am deutlichsten sichtbar, wenn Organisationen Wachstum finanzieren müssen und gleichzeitig aufsichtsrechtliche Kapitalpuffer aufrechterhalten. Der Markt für Medizinische Gegenseitige Krankenversicherung kann daher unterschiedliche Investitionskapazitäten zwischen großen etablierten Organisationen und kleineren lokalen Programmen aufweisen.
Steigende medizinische Schadenskosten und Inanspruchnahme belasten Gegenseitigkeitskapital und Solvenzpuffer
Das Wachstum der medizinischen Kosten übersteigt weiterhin das Prämienwachstum in mehreren reifen Versicherungsmärkten. Die NAIC berichtete von einem Anstieg der gesamten Krankenhaus- und Arztkosten in den Vereinigten Staaten um 14,8 % im Jahresvergleich im Jahr 2025, der 1,19 Milliarden USD erreichte. Derselbe Bericht verzeichnete einen Anstieg der aggregierten Schadenquote von 89,0 % auf 90,3 %. Höhere Inanspruchnahme, medizinische Inflation und demografische Alterung erschweren es, Beitragsniveaus aufrechtzuerhalten, ohne die Erschwinglichkeit für Mitglieder zu beeinträchtigen. Gemeinschaftsprogramme können zusätzlichem Druck ausgesetzt sein, da solidaritätsbasierte Beitragsmodelle sich langsamer an eine rasche Schadenseskalation anpassen. Dieses Kostenumfeld erfordert eine sorgfältige Preisgestaltung und Leistungsverwaltung im gesamten Markt für Medizinische Gegenseitige Krankenversicherung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt-/Deckungsart:
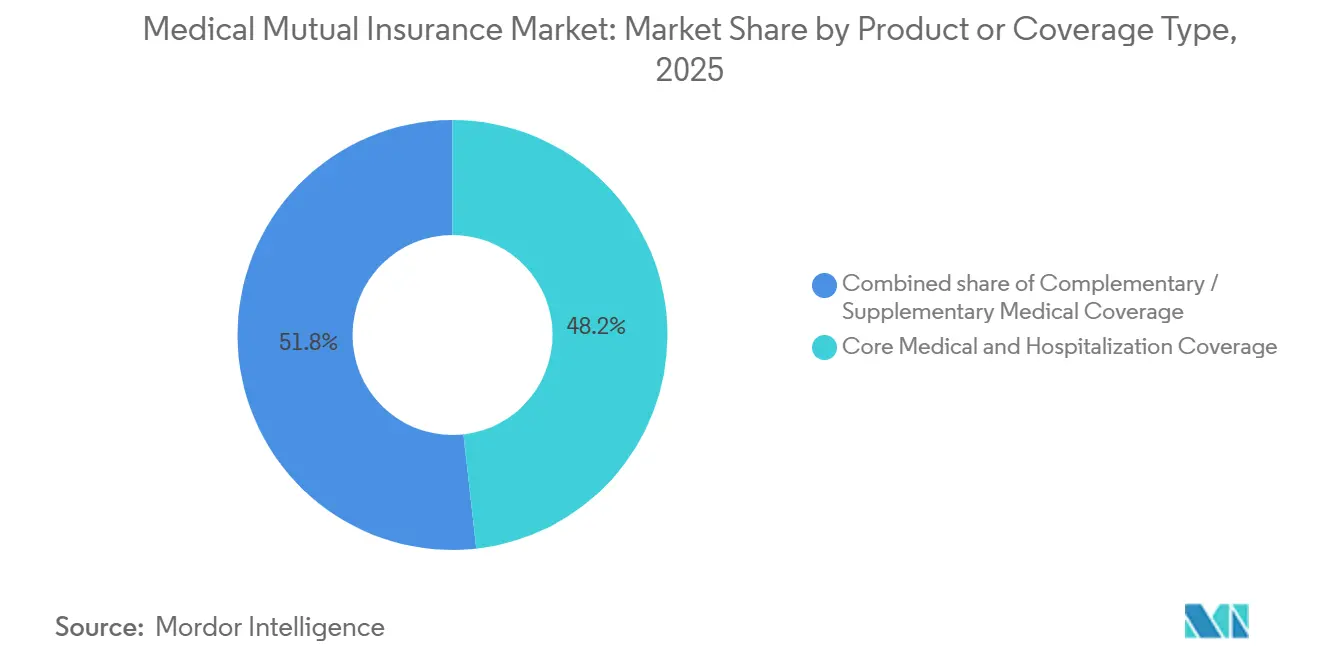
Kerndeckung verankert den Markt, während Produkte für schwere Krankheiten an Fahrt gewinnenDie Kern- und umfassende Kranken- und Krankenhausversicherung entfiel im Jahr 2025 auf 48,2 % des Marktanteils am Markt für Medizinische Gegenseitige Krankenversicherung. Ihre breite Rolle bei der Abdeckung stationärer Behandlungen macht sie zu einem grundlegenden Beitrag zur Gesamtmarktgröße der Medizinischen Gegenseitigen Krankenversicherung, insbesondere dort, wo Mitglieder gesetzliche Gesundheitssysteme ergänzen und Schutz gegen Krankenhausaufenthalte, Facharztberatungen und Nachsorgekosten benötigen. Im asiatisch-pazifischen Raum kann der stationäre Schutz als primäres Gesundheitssicherheitsnetz für einkommensschwächere Versicherte mit begrenzter Kapazität dienen, große Krankenhausrechnungen direkt zu begleichen, insbesondere wenn öffentliche Leistungen Aufnahme, Medikamente, Diagnoseleistungen oder genesungsbedingte Ausgaben nicht vollständig abdecken. Ergänzende und zusätzliche Krankenversicherungsdeckung erweitert den Schutz zwischen den Kernkrankenhausleistungen und der spezialisierten Versorgung und hilft Mitgliedern, Lücken zu schließen, die ein grundlegender Krankenhausplan möglicherweise nicht bei ambulanter Behandlung, Diagnostik und Nachsorge abdeckt. Zahn- und Sehkraftprodukte erweitern das Angebot für Mitglieder, die zusätzliche Leistungen wünschen, ohne zu einem kommerziellen Versicherer zu wechseln.
Schwere Krankheiten, spezifizierte Krankheiten und andere Festleistungs-Krankenversicherungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen. Dieses Segment kann die Komplexität der Schadensabwicklung reduzieren, da Zahlungen an definierte Bedingungen oder Ereignisse geknüpft sind. Gen Re berichtete im März 2026, dass eigenständige Policen für schwere Krankheiten im Jahr 2025 ihre besten Verkaufsvolumina seit mindestens einem Jahrzehnt verzeichneten. Mehr als zwei Drittel der Träger hatten laut der bereitgestellten Forschung von 2025 in den vorangegangenen zwei Jahren die Plankonditionen überarbeitet, um abgedeckte Erkrankungen zu erweitern. Festleistungsprodukte können auch eine standardisiertere Zeichnung über Mitgliedergruppen hinweg unterstützen, die schwer individuell zu bepreisen sind, was nützlich ist, wenn ein Programm unterschiedliche Berufe, Einkommensniveaus und Gesundheitsbedürfnisse bedient.


Nach Leistungsdesign:
Kostenerstattungspläne halten Mehrheitsanteil, während hybride Designs einen strukturellen Wandel signalisierenKostenerstattungspläne hielten im Jahr 2025 einen Marktanteil von 48,4 % am Markt für Medizinische Gegenseitige Krankenversicherung. Sie bleiben das Standarddesign in reifen gegenseitigen Gesundheitssystemen, wo die freie Arztwahl eine etablierte Mitgliedererwartung ist und die Erstattung seit langem Teil der Leistungsbeziehung ist. Ihre etablierte Rolle in diesen Systemen macht sie auch zu einem bedeutenden Bestandteil der Gesamtmarktgröße der Medizinischen Gegenseitigen Krankenversicherung. Festleistungs- und planmäßige Barauszahlungspläne bieten vorhersehbare Einkommensunterstützung nach einem Krankenhausaufenthalt oder einer Diagnose, was Mitgliedern helfen kann, nichtmedizinische Kosten während einer Abwesenheit von der Arbeit zu decken. Diese Produkte sind besonders relevant in asiatisch-pazifischen Märkten, wo Puffer für Eigenausgaben begrenzt sind und eine kurze Unterbrechung des Einkommens erheblichen Haushaltsdruck erzeugen kann. Managed-Care- und netzwerkbasierte Pläne expandieren ebenfalls, wo Gegenseitigkeitsversicherer starke Anbieterbeziehungen haben und die Versorgung durch vereinbarte Pfade, ausgehandelte Anbietervereinbarungen und koordinierte Versorgungsprozesse lenken können, die helfen, vermeidbare Ausgaben zu begrenzen.
Hybride Designs werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,5 % expandieren. Sie kombinieren Merkmale von Kostenerstattungs- und netzwerkbasierten Modellen und geben Mitgliedern mehr Flexibilität bei gleichzeitiger Unterstützung des Kostenmanagements. UnitedHealthcare berichtete, dass 2026 jeder 3. Arbeitgeber in den Vereinigten Staaten zuzahlungsgesteuerte Designs anbot, verglichen mit 10 % im Jahr 2023. Arbeitgeberleistungsentscheidungen zeigen anhaltendes Interesse an Kostenteilungsstrukturen, die für Planmitglieder klarer sind. Gegenseitigkeitsversicherer, die hybride Optionen einbeziehen, können auf Arbeitgeberkonten reagieren, die regelmäßigem Neupreisdruck ausgesetzt sind, und Mitgliedern gleichzeitig eine verständlichere Verbindung zwischen Anbieterwahl, Zuzahlungen und Deckungswert bieten.
Nach Kundengruppe:
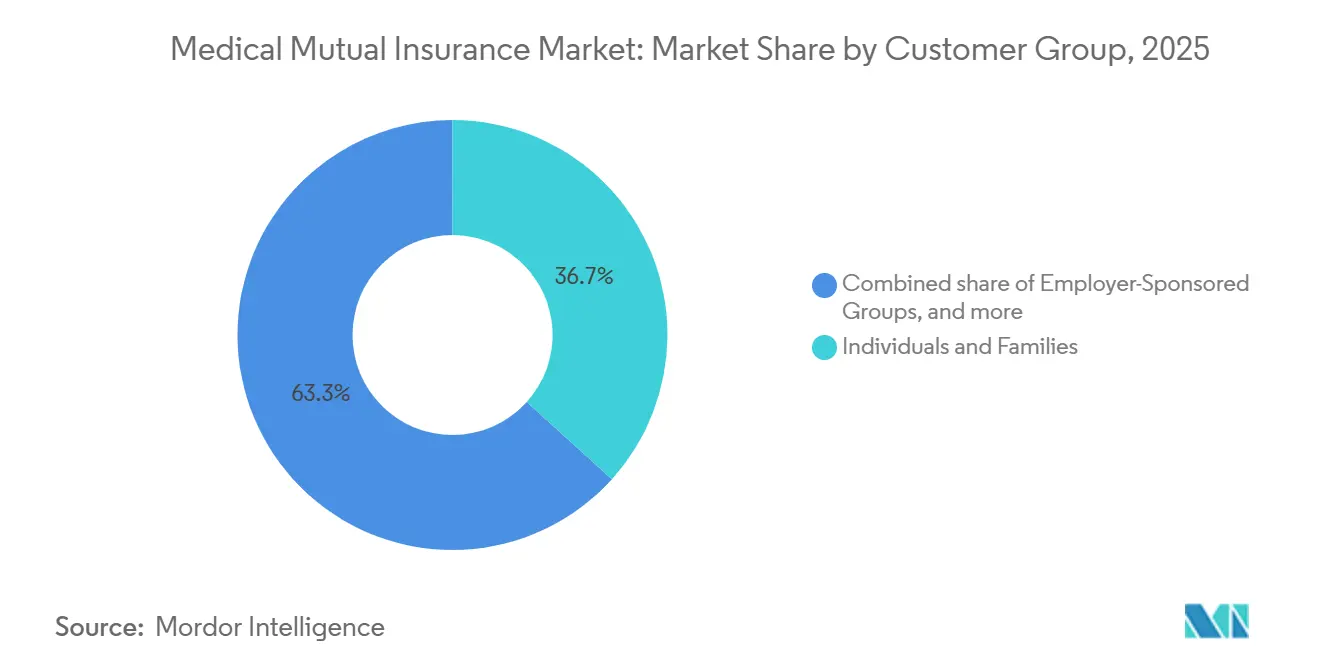
Einzelpersonen und Familien treiben das Volumen, während Affinitätsgruppen das Wachstum anführenEinzelpersonen und Familien entfielen im Jahr 2025 auf 36,7 % des Marktanteils am Markt für Medizinische Gegenseitige Krankenversicherung. Diese Position spiegelt den historischen Fokus gegenseitiger Programme auf die Haushaltsdeckung wider, insbesondere in europäischen ergänzenden Gesundheitssystemen, wo die gegenseitige Beziehung rund um Haushaltsbedürfnisse und wiederkehrende Mitgliedschaft aufgebaut wurde, was es Programmen ermöglichte, Produkte zu entwickeln, die den routinemäßigen Gesundheitsschutzerwartungen von Haushalten entsprechen. Arbeitgebergeförderte Gruppen bilden einen wichtigen Teil der verbleibenden Basis durch selbstversicherte Pläne und spezialisierte Deckungsvereinbarungen, die Verwaltung, Stop-Loss-Kapazität oder gezielte Gesundheitsleistungen erfordern. Öffentliche und institutionelle Gruppen bieten eine relativ stabile Basis, die mit gesetzlichen Leistungsprogrammen verbunden ist. Digitale Vergleichskanäle können den Wettbewerbsdruck auf Individual- und Familienprodukte erhöhen, indem sie den Preis gegenüber Mitgliederleistungen, Servicekontinuität und dem langfristigen Wert des einbehaltenen Überschusses betonen.
Affinitäts-, Verbands- und Berufsgruppen werden voraussichtlich bis 2031 mit einer CAGR von 6,0 % wachsen. Das ASA-Programm vom Oktober 2025 veranschaulicht, wie Berufsorganisationen maßgeschneiderte Versicherungsoptionen durch kollektive Vereinbarungen anbieten können. Diese Programme können die Bindung verbessern, da die Deckungsbeteiligung mit der Verbandsmitgliedschaft verknüpft ist, was eine fortlaufende Beziehung schafft, die nicht ausschließlich von jährlichem Verlängerungsmarketing abhängt und den praktischen Wert der Verbandsbeziehung über eine einzelne Versicherungstransaktion hinaus stärkt. Sie können auch ein klareres Wertversprechen für spezialisierte Berufsgruppen bieten. Da diese kollektiven Vereinbarungen die Beteiligung über individuelle und arbeitgebergeförderte Programme hinaus ausweiten, können sie die Expansion der Marktgröße der Medizinischen Gegenseitigen Krankenversicherung unterstützen, ohne ausschließlich auf die individuelle Kundengewinnung angewiesen zu sein.
Nach Vertriebsmodell:
Direktvertrieb an Mitglieder führt nach Anteil, während digitale Aggregatoren die Akquisitionsökonomie neu definierenDer Direktvertrieb an Mitglieder hielt im Jahr 2025 einen Marktanteil von 32,9 % am Markt für Medizinische Gegenseitige Krankenversicherung. Filialnetze, Arbeitgeber-Gehaltsabzüge und Direktmarketing haben diesen Kanal historisch unterstützt und ermöglichten es Gegenseitigkeitsversicherern, während der Einschreibung und Verlängerung direkten Kontakt mit Mitgliedern zu halten. Arbeitgeber- und institutionelle Kanäle bedienen formelle Belegschaftseinschreibungsbedürfnisse, insbesondere dort, wo Leistungsauswahl und Beiträge durch einen Arbeitgeber oder eine öffentliche Stelle organisiert werden. Affinitäts- und Genossenschaftskanäle helfen Organisationen, Gruppen mit einer bestehenden Mitgliederbeziehung zu erreichen. Agenten, Makler und Bancassurance bleiben relevant, wo Mitglieder Beratung benötigen oder wo lokale Vertriebsbeziehungen etabliert sind, insbesondere für Policen, die Gesundheitsschutz mit anderen Versicherungsbedürfnissen kombinieren und eine Erläuterung der Leistungsbedingungen, Ausschlüsse, Anbieteroptionen oder Beitragsverpflichtungen erfordern.
Rein digitale und Online-Aggregator-Kanäle werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen, da immer mehr Mitglieder Krankenversicherungen online vergleichen, beantragen und verlängern. Gegenseitigkeitsversicherer entwickeln ihre eigenen digitalen Kanäle, um die Abhängigkeit von Drittanbieterplattformen zu begrenzen und direkte Mitgliederbeziehungen aufrechtzuerhalten. Ihr Wachstum spiegelt eine breitere Verlagerung hin zum Online-Krankenversicherungseinkauf wider. Die digitale Einschreibung kann die Reichweite unter Mitgliedern erweitern, die nicht durch physische Filialen oder Gruppenkanäle bedient werden, und gleichzeitig die Zeit verkürzen, die benötigt wird, um Optionen zu vergleichen, Informationen einzureichen und die Einschreibung abzuschließen. Aggregatorgeführter Vertrieb kann jedoch preisbasiertes Wechseln fördern und das langfristige Bindungsmodell schwächen, das den gegenseitigen Überschuss unterstützt. Gegenseitigkeitsversicherer reagieren, indem sie direkte digitale Einschreibungsfähigkeiten aufbauen, um die Abhängigkeit von Drittanbieterkanälen zu reduzieren und die Marktgröße der Medizinischen Gegenseitigen Krankenversicherung zu unterstützen, da die Mitgliedergewinnung zunehmend online verlagert wird.
Geografische Analyse
Europäischer Markt für medizinische Gegenseitigkeitsversicherung
Europa hielt im Jahr 2025 einen Marktanteil von 58,3 % am Markt für medizinische Gegenseitigkeitsversicherung. AMICE berichtete, dass Gegenseitigkeits- und Genossenschaftsversicherer etwa ein Drittel der in der Region gebuchten Prämien repräsentierten und rund 507 Millionen Mitglieder und Versicherungsnehmer bedienten. Frankreich, Deutschland und die Schweiz verankern die Region durch langjährige Gegenseitigkeitsrahmen. Covéa, Groupe VYV, Aéma Groupe, Debeka Krankenversicherungsverein, SIGNAL IDUNA, Continentale und Sygeforsikringen "danmark" veranschaulichen die Bandbreite nationaler Organisationen. Die Konsolidierung hat größere europäische Gegenseitigkeitsorganisationen geschaffen, die in mehreren Sparten direkt mit kommerziellen Versicherern konkurrieren und dabei ein auf Mitgliederinteressen und kollektiven Ergebnissen basierendes Governance-Modell beibehalten.
Markt für medizinische Gegenseitigkeitsversicherung in Amerika
Nordamerika trägt durch gemeinnützige Krankenversicherungspläne, Gegenseitigkeitshilfsverbände und regionale Genossenschaftssysteme in den Vereinigten Staaten einen bedeutenden Anteil bei. Die NAIC berichtete, dass Gesundheitsunternehmen in den Vereinigten Staaten im Jahr 2025 über ein Kapital und einen Überschuss von 223,9 Milliarden USD verfügten, während der aggregierte bereinigte operative Cashflow negativ 3,4 Milliarden USD betrug. Medical Mutual of Ohio und HealthPartners demonstrieren die Tiefe mitgliedergeführter Organisationen mit Managed-Care- oder integrierten Versorgungskapazitäten. Kanadas genossenschaftliche Gesundheitsfinanzierungsmodelle und Mexikos sich entwickelndes Gegenseitigkeitssegment erweitern den regionalen Fußabdruck. Das Unimed-System in Brasilien und das aufkommende gegenseitige Gesundheitssegment in Argentinien erstrecken das Modell auf ganz Südamerika.
Markt für medizinische Gegenseitigkeitsversicherung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,3 % wachsen, der schnellsten Rate unter allen Regionen. Eine geringe formelle Versicherungsdurchdringung und das politische Interesse an gemeinschaftlicher Finanzierung unterstützen diese Position. Japan trägt durch Kokumin Kyosai, CO-OP Kyosai und JA Kyosai bzw. Zenkyoren bei, die in Genossenschaftsnetzwerke eingebettet sind. Die Internationale Arbeitsorganisation dokumentierte Fallstudien in Kambodscha, Japan und der Demokratischen Volksrepublik Laos, in denen Gegenseitigkeitsmodelle in soziale Gesundheitsschutzsysteme integriert werden. Da sich diese Modelle auf unterversicherte Bevölkerungsgruppen ausweiten, können sie den geografischen Beitrag zur Marktgröße der medizinischen Gegenseitigkeitsversicherung verbreitern.

Wettbewerbslandschaft
Der Markt für Medizinische Gegenseitige Krankenversicherung ist fragmentiert, wobei große nationale Gegenseitigkeitsversicherer starke regionale Positionen neben vielen Gemeinschafts- und Affinitätsprogrammen halten. Große Organisationen investieren in digitales Mitgliederengagement und Zeichnungstools, während kleinere Genossenschaften häufig die Einschreibungsreichweite und das regulatorische Engagement priorisieren. ICMIF berichtete, dass zwei Drittel der Gegenseitigkeits- und Genossenschaftsversicherer weltweit im Jahr 2024 künstliche Intelligenz im Betrieb einsetzten. Guidewire gab im Juli 2026 bekannt, dass Germania Mutual ProNavigator AI für Zeichnungs- und Schadensteams eingesetzt hat. Dieser Schritt gibt dem Personal Zugang zu institutionellem Wissen und Entscheidungskontext für komplexe Risiko- und Schadensszenarien.
Die direkte digitale Einschreibung ist eine wichtige Chance für Individual- und Affinitätssegmente. Produkte für schwere Krankheiten und ergänzende Gesundheitsprodukte sprechen auch mittlere Einkommensmitglieder an, die möglicherweise von öffentlicher und kommerzieller Deckung unterversorgt sind. Grenzüberschreitende Portabilität kann Migranten und mobile Arbeitnehmer bedienen. GACM berichtete von einer Solvency-II-Quote von 226 % Ende 2025, was die Kapitalstärke zeigt, die Produkt- und Technologieinvestitionen bei größeren Gegenseitigkeitsversicherern unterstützt. Kleinere Organisationen müssen möglicherweise affiliieren, spezialisieren oder Betriebsfähigkeiten teilen, um Skalierungseinschränkungen zu überwinden.
Guidewire gab auch im Juni 2026 bekannt, dass Peel Mutual Insurance Company Guidewire Cloud ausgewählt hat, um die Automatisierung zu verbessern und Echtzeit-Dateneinblicke zu erzeugen. MassMutuals Living Well Rider vom Mai 2026 fügte berechtigten Lebensversicherungspolicen ohne zusätzliche Kosten für Versicherungsnehmer präventive Gesundheitsdienstleistungen hinzu. Diese Maßnahmen zeigen, wie größere Gegenseitigkeitsorganisationen Technologie und Gesundheitsdienstleistungsmerkmale in ihren Mitgliederangeboten kombinieren. Das hauptsächliche Wettbewerbsrisiko geht von digital-first-Versicherern und kommerziellen Trägern aus, die stark in Online-Einschreibung und personalisierte Leistungen investieren können.
Branchenführer der Medizinischen Gegenseitigen Krankenversicherung
-
Groupe VYV
-
MGEN
-
Medical Mutual of Ohio
-
HealthPartners
-
Mutual of Omaha
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Gegenseitigkeitsversicherung
- Bupa
- Groupe VYV
- Aéma Groupe
- Groupe Mutuel
- Medical Mutual of Ohio
- HealthPartners
- Debeka Krankenversicherungsverein a.G.
- SIGNAL IDUNA Krankenversicherung a.G.
- Continentale Krankenversicherung a.G.
- Sygeforsikringen "danmark"
- Benenden Health
- Unimed
- Kokumin Kyosai co-op
- CO-OP Kyosai
- JA Kyosai / Zenkyoren
- Seguros Unimed
- Uplift Mutuals
- National Insurance VimoSEWA Cooperative Ltd.
- CARD Mutual Benefit Association
- Sanasa Insurance Company Ltd.

Recent Industry Developments in Markt für medizinische Gegenseitigkeitsversicherung
- Juli 2026: Germania Mutual Insurance setzte den ProNavigator-KI-Assistenten von Guidewire in Zeichnungs- und Schadensteams ein und gab dem Personal Echtzeitzugang zu institutionellem Wissen und Entscheidungskontext für komplexe Risiko- und Schadensszenarien. Dies positioniert Germania Mutual unter den frühen gegenseitigen Anwendern von eingebetteter agentischer KI in zentralen Versicherungsoperationen und signalisiert einen Wettbewerbswandel in der Art und Weise, wie Gegenseitigkeitsversicherer das hochvolumige Einreichungsmanagement handhaben.
- Juni 2026: Peel Mutual Insurance Company wählte Guidewire Cloud für alle Geschäftsbereiche aus, um KI-gesteuerte Automatisierung zu verbessern, zentrale Versicherungsprozesse zu optimieren und Echtzeit-Dateneinblicke zu generieren. NXT Level Technologies wurde als Implementierungspartner für die vollständige Plattformbereitstellung benannt.
- Mai 2026: MassMutual startete den Living Well Rider und bündelte automatisch Multi-Krebs-Früherkennungstests, genetische Risikobewertung und psychische Gesundheitsunterstützungstools in berechtigte Lebensversicherungspolicen ohne zusätzliche Kosten – ein bedeutender Schritt in der Konvergenz von Lebensversicherung und präventivem Gesundheitsleistungsdesign durch einen großen US-amerikanischen Gegenseitigkeitsversicherer.
- Oktober 2025: USI Affinity und die Amerikanische Gesellschaft der Anästhesisten starteten ein landesweites exklusives Versicherungsprogramm für ASA-Mitglieder und boten Zugang zu Berufshaftpflicht, Mitarbeiterleistungen und persönlicher Versicherung von A-bewerteten Trägern.


Berichtsumfang des globalen Marktes für Medizinische Gegenseitige Krankenversicherung
| Kern- / Umfassende Kranken- und Krankenhausversicherung |
| Ergänzende / Zusätzliche Krankenversicherungsdeckung |
| Zahn- und Sehkraftversicherung |
| Schwere Krankheiten, spezifizierte Krankheiten und andere Festleistungs-Krankenversicherungen |
| Kostenerstattungspläne |
| Festleistungs- / Planmäßige Barauszahlungspläne |
| Managed-Care- / Netzwerkbasierte Pläne |
| Hybride Designs |
| Einzelpersonen und Familien |
| Arbeitgebergeförderte Gruppen |
| Affinitäts-, Verbands- und Berufsgruppen |
| Öffentliche und institutionelle Gruppen |
| Direktvertrieb an Mitglieder |
| Arbeitgeber- und institutioneller Vertrieb |
| Affinitäts-, Verbands- und Genossenschaftskanäle |
| Vermittelte Kanäle (Agenten, Makler, Bancassurance) |
| Rein digitale und Online-Aggregator-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkt / Deckungsart | Kern- / Umfassende Kranken- und Krankenhausversicherung | |
| Ergänzende / Zusätzliche Krankenversicherungsdeckung | ||
| Zahn- und Sehkraftversicherung | ||
| Schwere Krankheiten, spezifizierte Krankheiten und andere Festleistungs-Krankenversicherungen | ||
| Nach Leistungsdesign | Kostenerstattungspläne | |
| Festleistungs- / Planmäßige Barauszahlungspläne | ||
| Managed-Care- / Netzwerkbasierte Pläne | ||
| Hybride Designs | ||
| Nach Kundengruppe | Einzelpersonen und Familien | |
| Arbeitgebergeförderte Gruppen | ||
| Affinitäts-, Verbands- und Berufsgruppen | ||
| Öffentliche und institutionelle Gruppen | ||
| Nach Vertriebsmodell | Direktvertrieb an Mitglieder | |
| Arbeitgeber- und institutioneller Vertrieb | ||
| Affinitäts-, Verbands- und Genossenschaftskanäle | ||
| Vermittelte Kanäle (Agenten, Makler, Bancassurance) | ||
| Rein digitale und Online-Aggregator-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Medizinische Gegenseitige Krankenversicherung im Jahr 2031?
Der Markt für Medizinische Gegenseitige Krankenversicherung wird voraussichtlich bis 2031 249,1 Milliarden USD erreichen und von 2026 an mit einer CAGR von 4,8 % wachsen, da mitgliedergeführte Versicherer die Deckung ausweiten und auf die steigende Nachfrage nach Gesundheitsschutz reagieren. Die Prognose spiegelt die anhaltende Nutzung gegenseitiger Strukturen für individuelle, gruppen- und gemeinschaftsbasierte Krankenversicherungsdeckung wider.
Welche Produktkategorie wächst bis 2031 am schnellsten?
Schwere Krankheiten, spezifizierte Krankheiten und andere Festleistungs-Krankenversicherungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,8 % wachsen.
Welche Region hat den größten Anteil an der Medizinischen Gegenseitigen Krankenversicherung?
Europa hielt im Jahr 2025 einen Marktanteil von 58,3 % am Markt für Medizinische Gegenseitige Krankenversicherung, unterstützt durch ausgereifte gegenseitige Rahmenbedingungen, große mitgliedergeführte Versicherer und eine gut etablierte Rolle für ergänzenden Gesundheitsschutz. Die Region weist auch die größte Konzentration etablierter gegenseitiger Governance- und Versicherungsfähigkeiten in der bereitgestellten Analyse auf.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,3 % wachsen, unterstützt durch geringe Versicherungsdurchdringung, große unterversorgte Bevölkerungsgruppen und politisches Interesse an gemeinschaftlichen Finanzierungsvereinbarungen. Genossenschaftliche Strukturen in Japan und regionale Sozialschutzinititativen unterstützen diese Richtung weiter.
Welcher Vertriebskanal expandiert am schnellsten?
Rein digitale und Online-Aggregator-Kanäle werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen, da immer mehr Mitglieder Krankenversicherungen online vergleichen, beantragen und verlängern. Gegenseitigkeitsversicherer entwickeln ihre eigenen digitalen Kanäle, um die Abhängigkeit von Drittanbieterplattformen zu begrenzen und direkte Mitgliederbeziehungen aufrechtzuerhalten.
Was ist die größte Herausforderung für gegenseitige Krankenversicherer?
Steigende medizinische Schadenskosten können Solvenzpuffer reduzieren, da Gegenseitigkeitsversicherer im Allgemeinen auf einbehaltene Überschüsse statt auf externes Eigenkapital angewiesen sind. Die NAIC berichtete von einem Anstieg der gesamten Krankenhaus- und Arztkosten in den Vereinigten Staaten um 14,8 % im Jahr 2025 und verdeutlichte damit das Ausmaß dieses Drucks.
Seite zuletzt aktualisiert am:



