
Taille et part du marché de l'assurance mutuelle médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 197.08 Milliards de dollars |
| Taille du Marché (2031) | 249.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.80 % |
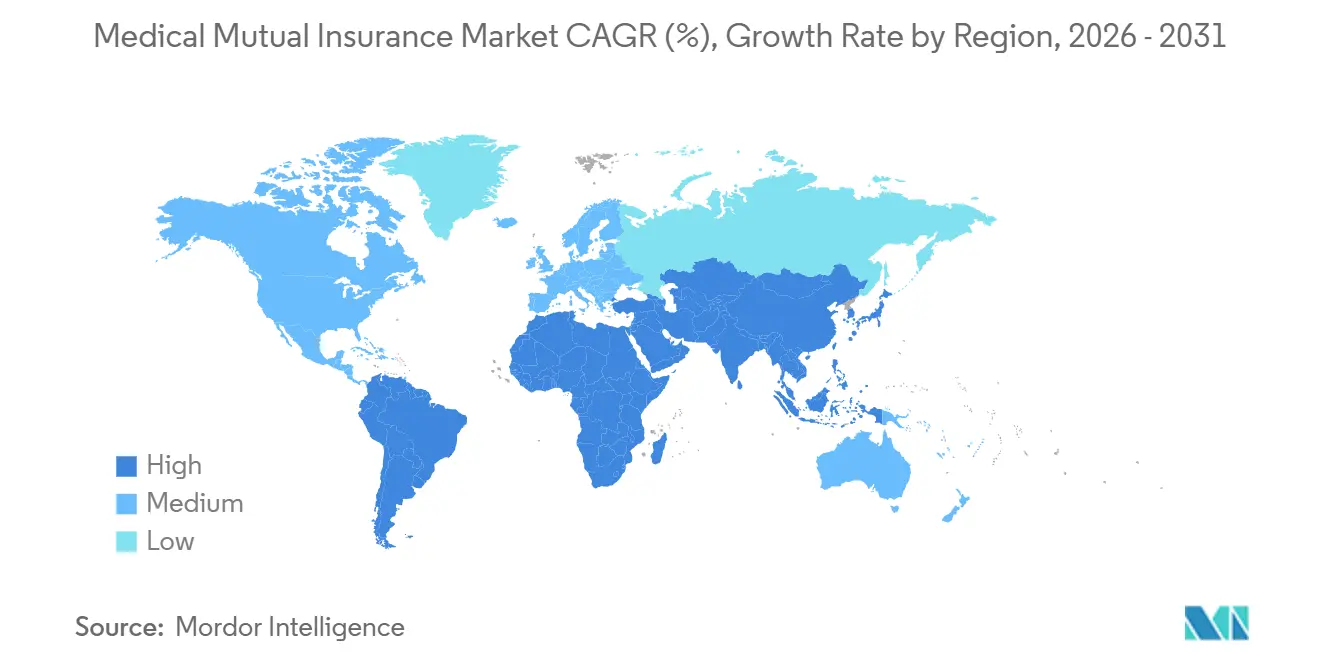
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
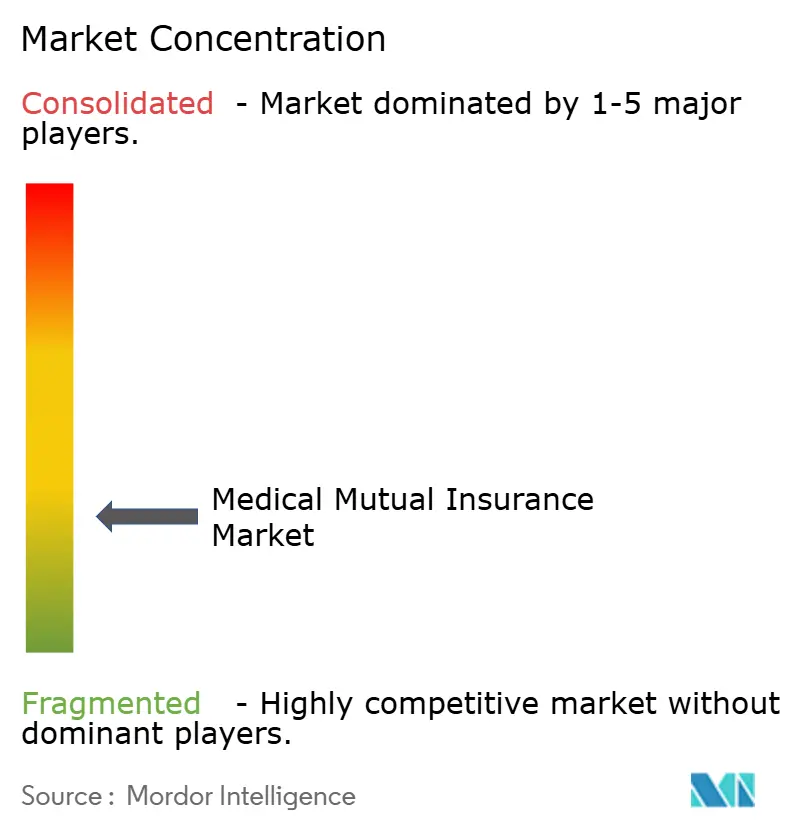
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance mutuelle médicale par Mordor Intelligence
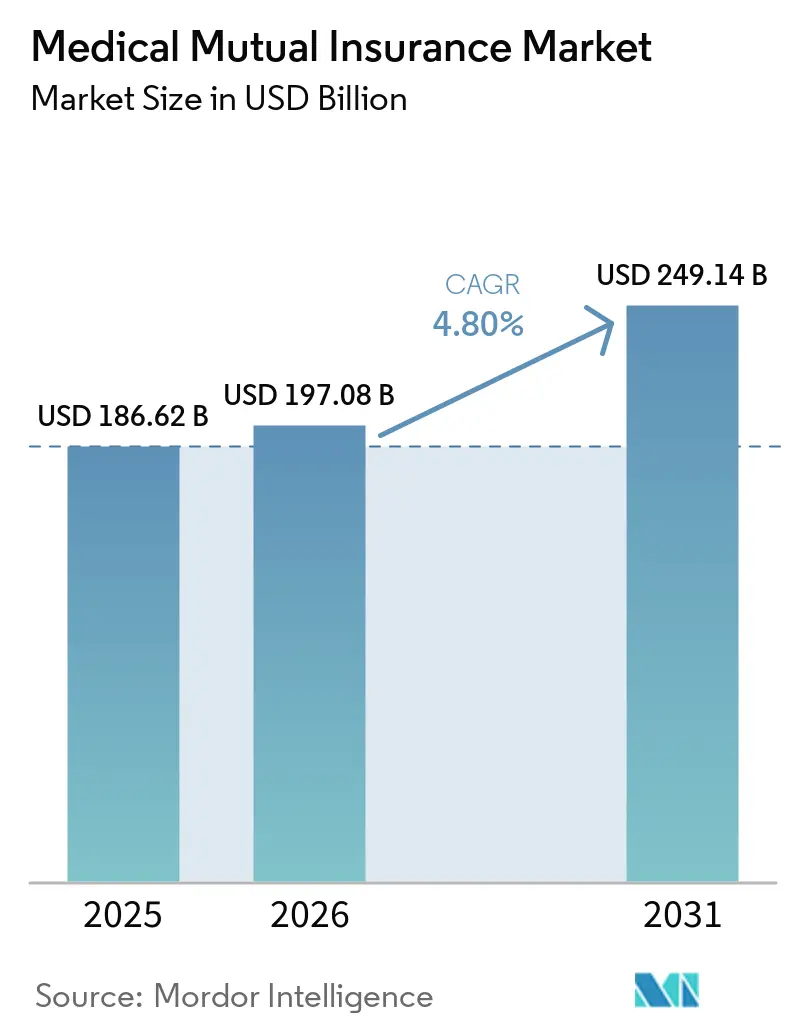
La taille du marché de l'assurance mutuelle médicale devrait passer de 186,62 milliards USD en 2025 à 197,08 milliards USD en 2026 et devrait atteindre 249,14 milliards USD d'ici 2031 à un CAGR de 4,80 % sur la période 2026-2031.
Les assureurs détenus par leurs membres continuent de se différencier en reversant les excédents aux avantages des assurés plutôt qu'aux actionnaires externes. Cette approche de gouvernance soutient la fidélisation là où les coûts de santé et les lacunes en matière d'accès exercent une pression sur les budgets des ménages. La demande s'oriente également vers des produits complémentaires et à prestations fixes, les membres cherchant une protection plus claire contre les dépenses hospitalières et liées aux maladies. L'adhésion numérique, les services de soins préventifs et les dispositifs collectifs deviennent des moyens importants pour atteindre les membres et maîtriser les coûts. L'inflation des coûts médicaux reste une contrainte significative, car les mutuelles dépendent généralement des excédents conservés plutôt que de l'émission de nouveaux capitaux propres pour leur soutien en capital.
Principaux enseignements du rapport
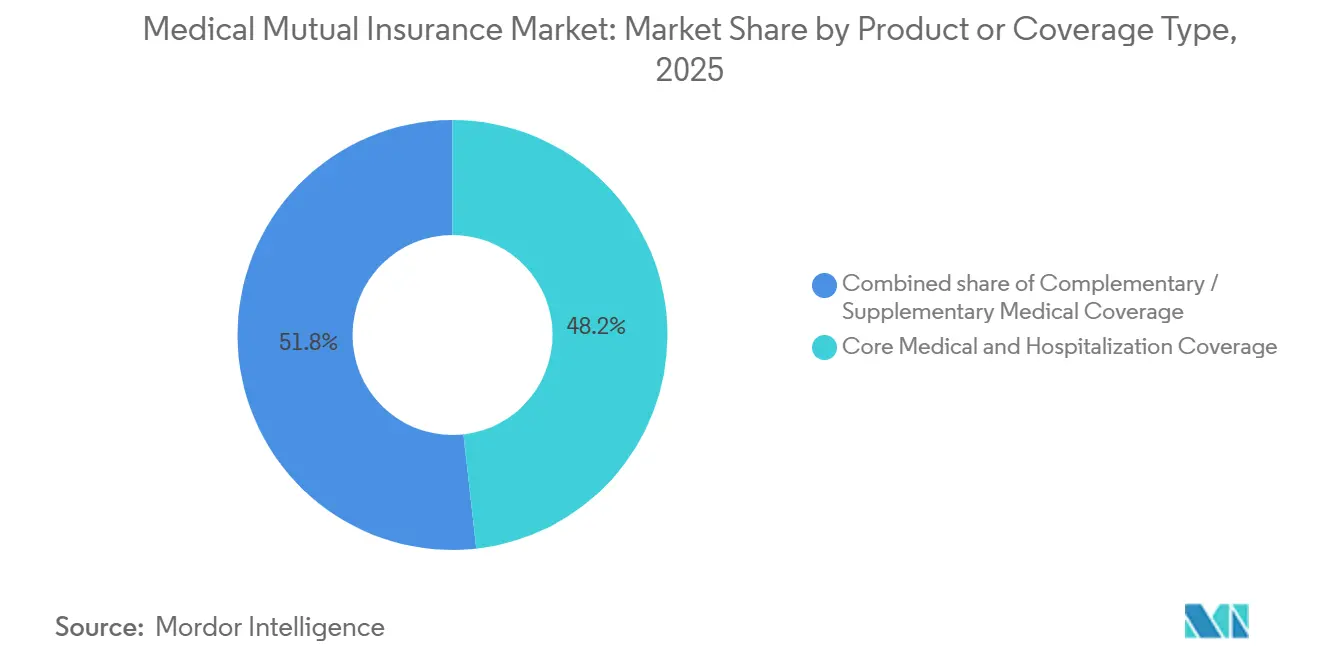
- Par type de produit/couverture, la couverture médicale de base et l'hospitalisation ont capté 48,2 % de la part du marché de l'assurance mutuelle médicale en 2025, tandis que la couverture des maladies graves, des maladies spécifiées et autres couvertures à prestations fixes devraient croître à un CAGR de 6,8 % jusqu'en 2031.
- Par conception des prestations, les plans d'indemnisation et de remboursement des dépenses ont détenu 48,4 % de la part du marché de l'assurance mutuelle médicale en 2025, tandis que les conceptions hybrides devraient se développer à un CAGR de 6,5 % jusqu'en 2031.
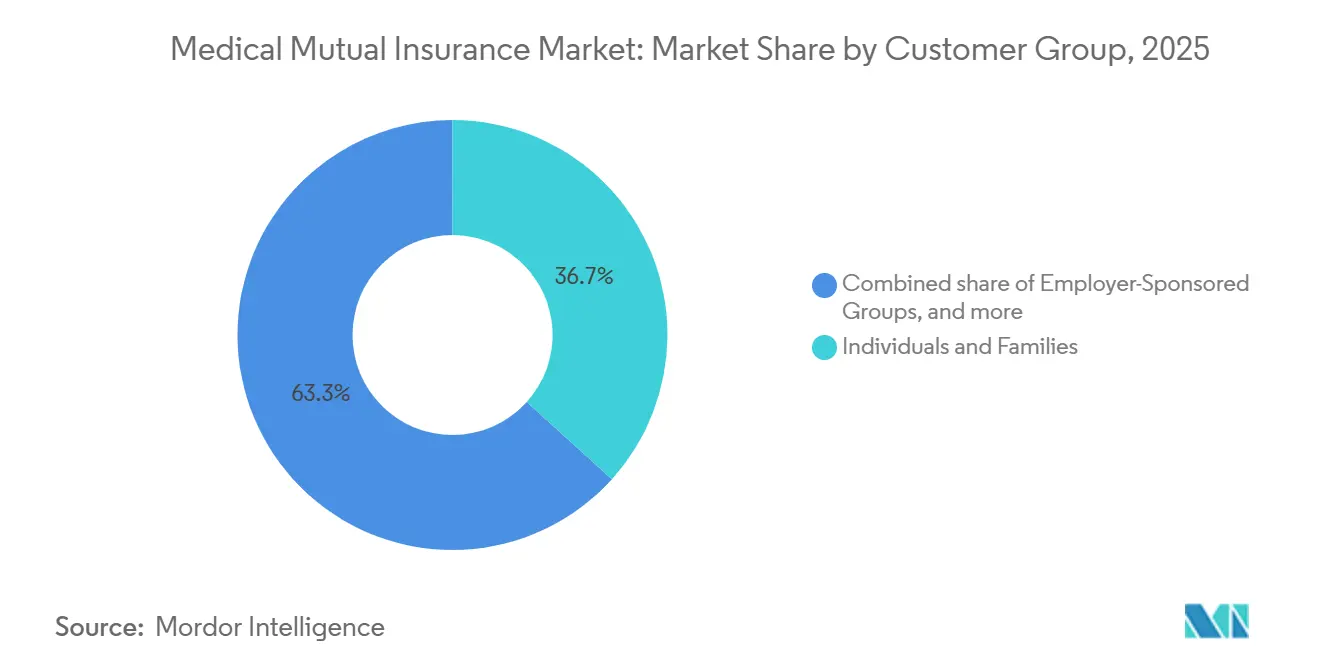
- Par groupe de clients, les particuliers et les familles représentaient 36,7 % de la part du marché de l'assurance mutuelle médicale en 2025, tandis que les groupes d'affinité, d'association et professionnels progressent à un CAGR de 6,0 % jusqu'en 2031.
- Par modèle de distribution, les canaux de distribution directe aux membres détenaient 32,9 % de la part du marché de l'assurance mutuelle médicale en 2025, tandis que les canaux purement numériques et les agrégateurs en ligne devraient croître à un CAGR de 11,2 % jusqu'en 2031.
- Par géographie, l'Europe représentait 58,32 % de la part du marché de l'assurance mutuelle médicale en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mutualisation collective et basée sur les membres des risques de santé | +1.0% | Mondial, concentré en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Gouvernance détenue par les membres et valeur pour les assurés | +0.8% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Couverture des employeurs, des professionnels, des groupes d'affinité et des communautés | +0.7% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Soins préventifs, bien-être et services de santé intégrés | +0.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Modèles d'assurance de confiance et participatifs | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Couverture mutuelle dans les marchés d'assurance mal desservis | +0.6% | Asie-Pacifique, Afrique subsaharienne, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de mutualisation collective et basée sur les membres des risques de santé pour combler les lacunes en matière de protection sanitaire
La hausse des coûts de santé et les lacunes en matière de couverture soutiennent les modèles de financement collectif de la santé dans les économies développées et en développement. L'Organisation mondiale de la Santé décrit l'assurance maladie communautaire comme une approche de prépaiement volontaire pouvant réduire les dépenses catastrophiques à la charge des patients. La Fondation ICMIF a indiqué que ses programmes avaient émis 3,8 millions de polices en 2025 et protégé 19 millions de personnes au Kenya, au Malawi, en Inde, au Sri Lanka et aux Philippines[1]Fondation ICMIF, « Le rapport d'impact marque 10 ans de travail de la Fondation ICMIF auprès des communautés mal desservies », Fondation ICMIF, icmif.org. Ces structures peuvent servir les travailleurs informels et indépendants qui ne correspondent pas nécessairement aux critères de tarification des assurances individuelles classiques. Le marché de l'assurance mutuelle médicale bénéficie donc de la mutualisation des risques communautaires, qui offre une voie pratique vers une protection sanitaire formelle. Ce même modèle peut élargir la participation sans exiger de chaque membre qu'il supporte l'intégralité du coût d'un profil de risque individuel, ce qui est important là où les revenus sont variables et les dépenses de santé peuvent être soudaines.
Modèles de gouvernance détenus par les membres soutenant la valeur à long terme pour les assurés plutôt que les rendements pour les actionnaires
La propriété par les membres peut soutenir un horizon de planification plus long, car les excédents sont conservés au profit des membres plutôt que distribués aux actionnaires. L'AMICE indique que les assureurs mutuels et coopératifs en Europe représentent environ un tiers des primes d'assurance et servent environ 507 millions de membres et assurés. La Commission européenne identifie les sociétés mutualistes comme des organisations à base de membres qui fournissent une protection sociale et d'autres services[2] Portail de l'économie sociale de la Commission européenne, « Sociétés mutualistes », Portail de l'économie sociale de la Commission européenne, europa.eu. Cette structure peut aider les organisations à gérer la volatilité des sinistres tout en préservant la valeur pour les assurés sur plusieurs périodes de reporting. Elle confère également au marché de l'assurance mutuelle médicale une distinction de gouvernance que la conception des produits seule ne peut reproduire. La fidélisation peut s'améliorer lorsque les membres perçoivent un lien direct entre les résultats collectifs et la valeur de leur couverture.
Développement des dispositifs de couverture santé des employeurs, des professionnels, des groupes d'affinité et des communautés
Les dispositifs professionnels et d'affinité peuvent apporter une couverture là où les canaux individuels et des petits employeurs sont moins efficaces. USI Affinity et l'American Society of Anesthesiologists ont lancé un programme d'assurance exclusif pour les membres de l'ASA en octobre 2025[3]American Society of Anesthesiologists, « USI Affinity et l'American Society of Anesthesiologists lancent un programme d'assurance complet pour les anesthésiologistes », American Society of Anesthesiologists, asahq.org. Le dispositif couvrait la responsabilité professionnelle, les avantages sociaux et l'assurance personnelle auprès de compagnies notées A. Les groupes parrainés par les employeurs restent importants pour les administrateurs mutuels qui fournissent une couverture stop-loss et des couvertures santé spécialisées. Les revenus de cotisation dans les programmes d'affinité peuvent suivre l'adhésion à l'association, ce qui soutient une économie d'inscription stable. Cette expansion donne au marché de l'assurance mutuelle médicale accès à des groupes de membres identifiables ayant des besoins de couverture spécifiques.
Différenciation croissante par les soins préventifs, le bien-être et les offres de services de santé intégrés
Les programmes de soins préventifs deviennent un outil de maîtrise des coûts plutôt qu'un simple avantage pour les membres. Medical Mutual of Ohio propose son programme MedMutual WELL aux groupes de membres, incluant des bilans de santé, l'intégration d'appareils connectés et des rappels de soins préventifs. MassMutual a élargi ses offres de bien-être en mai 2026 avec le Living Well Rider, qui comprend le dépistage du cancer, l'évaluation des risques génétiques et le soutien en santé mentale pour les assurés éligibles. Le Business Group on Health a signalé une augmentation projetée de 9 % de la tendance médiane des coûts de santé pour 2026[4]Business Group on Health, « Enquête 2026 sur la stratégie de santé des employeurs », Business Group on Health, businessgrouphealth.org. Les programmes encourageant les soins préventifs peuvent aider les mutuelles à modérer l'utilisation et à soutenir les décisions de renouvellement. Ces capacités deviennent une distinction de service pertinente au sein du marché de l'assurance mutuelle médicale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accès limité aux capitaux propres externes pour l'expansion et l'investissement | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Hausse des coûts des sinistres médicaux et de l'utilisation | -0.8% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Contraintes réglementaires et prudentielles sur la propriété mutuelle | -0.5% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Coûts administratifs, technologiques et d'infrastructure réseau à grande échelle | -0.5% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accès limité aux capitaux propres externes pour l'expansion et l'investissement à grande échelle
Les mutuelles ne peuvent pas émettre d'actions pour lever des capitaux propres, ce qui limite le rythme des grands programmes d'investissement. Leur principale source de capital est l'excédent conservé, ce qui rend les chocs de sinistres plus conséquents pour les plans d'expansion. Cette contrainte peut retarder les investissements dans la technologie, l'infrastructure de distribution et les réseaux de santé. Les petits dispositifs communautaires font également face à des volumes de primes limités et à un accès plus restreint à la réassurance. Ces limitations sont les plus visibles lorsque les organisations doivent financer leur croissance tout en maintenant des coussins de capital prudentiels. Le marché de l'assurance mutuelle médicale peut donc présenter des capacités d'investissement différentes entre les grandes organisations établies et les petits dispositifs locaux.
Hausse des coûts des sinistres médicaux et de l'utilisation exerçant une pression sur les coussins de capital et de solvabilité des mutuelles
La croissance des coûts médicaux continue de dépasser la croissance des primes dans plusieurs marchés d'assurance matures. La NAIC a signalé une augmentation de 14,8 % en glissement annuel des dépenses hospitalières et médicales totales aux États-Unis en 2025, atteignant 1,19 billion USD. Le même rapport a enregistré une augmentation du ratio de sinistres agrégé de 89,0 % à 90,3 %. La hausse de l'utilisation, l'inflation médicale et le vieillissement démographique rendent plus difficile le maintien des niveaux de cotisation sans affecter l'accessibilité financière pour les membres. Les dispositifs communautaires peuvent subir une pression supplémentaire, car les modèles de cotisation basés sur la solidarité s'ajustent plus lentement à une escalade rapide des sinistres. Cet environnement de coûts exige une tarification et une gestion des prestations rigoureuses sur l'ensemble du marché de l'assurance mutuelle médicale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/couverture :
la couverture de base ancre le marché tandis que les produits maladies graves s'accélèrentLa couverture médicale de base et complète ainsi que l'hospitalisation représentaient 48,2 % de la part du marché de l'assurance mutuelle médicale en 2025. Son rôle étendu dans la couverture des traitements en hospitalisation en fait un contributeur fondamental à la taille globale du marché de l'assurance mutuelle médicale, notamment là où les membres complètent les systèmes de santé statutaires et ont besoin d'une protection contre les séjours hospitaliers, les consultations spécialisées et les frais de suivi. En Asie-Pacifique, la protection en hospitalisation peut servir de principal filet de sécurité sanitaire pour les assurés à faibles revenus ayant une capacité limitée à faire face directement à des factures hospitalières importantes, notamment lorsque les prestations publiques ne couvrent pas entièrement l'admission, les médicaments, les services de diagnostic ou les dépenses liées à la convalescence. La couverture médicale complémentaire et supplémentaire étend la protection entre les prestations hospitalières de base et les soins spécialisés, aidant les membres à combler les lacunes qu'un plan d'hospitalisation de base peut ne pas couvrir en matière de traitement ambulatoire, de diagnostic et de suivi. Les produits dentaires et visuels élargissent l'offre pour les membres souhaitant des prestations supplémentaires sans passer à un assureur commercial.
La couverture santé à prestations fixes pour les maladies graves, les maladies spécifiées et autres devrait croître à un CAGR de 6,8 % de 2026 à 2031. Ce segment peut réduire la complexité de la gestion des sinistres, car les paiements sont liés à des conditions ou événements définis. Gen Re a indiqué en mars 2026 que les polices maladies graves autonomes avaient enregistré leurs meilleurs volumes de ventes depuis au moins une décennie en 2025. Plus des deux tiers des compagnies avaient révisé les conditions de leurs plans au cours des deux années précédentes pour élargir les conditions couvertes, selon la recherche 2025 fournie. Les produits à prestations fixes peuvent également soutenir une souscription plus standardisée pour des groupes de membres difficiles à tarifer individuellement, ce qui est utile lorsqu'un dispositif sert des professions, des niveaux de revenus et des besoins de santé diversifiés.


Par conception des prestations :
les plans d'indemnisation détiennent la majorité des parts tandis que les conceptions hybrides signalent un changement structurelLes plans d'indemnisation et de remboursement des dépenses détenaient 48,4 % de la part du marché de l'assurance mutuelle médicale en 2025. Ils restent la conception par défaut dans les systèmes de santé mutuelle matures où le libre choix du prestataire est une attente établie des membres et où le remboursement fait depuis longtemps partie de la relation de prestations. Leur rôle établi dans ces systèmes en fait également une composante significative de la taille globale du marché de l'assurance mutuelle médicale. Les plans à prestations fixes et à versements en espèces programmés offrent un soutien de revenu prévisible après une hospitalisation ou un diagnostic, ce qui peut aider les membres à faire face aux coûts non médicaux pendant une période d'absence du travail. Ces produits sont particulièrement pertinents sur les marchés d'Asie-Pacifique où les réserves pour dépenses à la charge des patients sont limitées, et une courte interruption des revenus peut créer une pression significative sur le budget des ménages. Les plans de soins gérés et basés sur des réseaux se développent également, là où les mutuelles ont de solides relations avec les prestataires et peuvent orienter les soins via des parcours convenus, des arrangements négociés avec les prestataires et des processus de soins coordonnés qui aident à limiter les dépenses évitables.
Les conceptions hybrides devraient se développer à un CAGR de 6,5 % entre 2026 et 2031. Elles combinent des caractéristiques des modèles d'indemnisation et basés sur des réseaux, offrant aux membres plus de flexibilité tout en soutenant la maîtrise des coûts. UnitedHealthcare a indiqué qu'1 employeur américain sur 3 proposait des conceptions basées sur les copaiements en 2026, contre 10 % en 2023. Les décisions des employeurs en matière de prestations indiquent un intérêt continu pour les structures de partage des coûts plus claires pour les membres du plan. Les mutuelles qui intègrent des options hybrides peuvent répondre aux comptes employeurs confrontés à une pression régulière de retarification tout en offrant aux membres un lien plus compréhensible entre le choix du prestataire, les copaiements et la valeur de la couverture.
Par groupe de clients :
les particuliers et les familles tirent les volumes tandis que les groupes d'affinité mènent la croissanceLes particuliers et les familles représentaient 36,7 % de la part du marché de l'assurance mutuelle médicale en 2025. Cette position reflète l'orientation historique des dispositifs mutuels vers la couverture des ménages, notamment dans les systèmes de santé complémentaires européens, où la relation mutuelle était construite autour des besoins des ménages et d'une adhésion récurrente, permettant aux dispositifs de développer des produits adaptés aux attentes de protection sanitaire courante des ménages. Les groupes parrainés par les employeurs constituent une part importante de la base restante via des plans auto-assurés et des dispositifs de couverture spécialisés nécessitant une administration, une capacité stop-loss ou des prestations de santé ciblées. Les groupes du secteur public et institutionnels fournissent une base relativement stable liée aux programmes de prestations statutaires. Les canaux de comparaison numérique peuvent accroître la pression concurrentielle sur les produits individuels et familiaux en mettant l'accent sur le prix plutôt que sur les avantages pour les membres, la continuité du service et la valeur à long terme de l'excédent conservé.
Les groupes d'affinité, d'association et professionnels devraient croître à un CAGR de 6,0 % jusqu'en 2031. Le programme ASA d'octobre 2025 illustre comment les organisations professionnelles peuvent proposer des options d'assurance sur mesure via des dispositifs collectifs. Ces programmes peuvent améliorer la fidélisation, car la participation à la couverture est liée à l'adhésion à l'association, créant une relation continue qui ne dépend pas uniquement du marketing de renouvellement chaque année et renforçant la valeur pratique de la relation associative au-delà d'une seule transaction d'assurance. Ils peuvent également offrir une proposition de valeur plus claire pour des cohortes professionnelles spécialisées. À mesure que ces dispositifs collectifs élargissent la participation au-delà des dispositifs individuels et parrainés par les employeurs, ils peuvent soutenir l'expansion de la taille du marché de l'assurance mutuelle médicale sans reposer uniquement sur l'acquisition de clients individuels.
Par modèle de distribution :
la distribution directe aux membres domine par sa part tandis que les agrégateurs numériques redéfinissent l'économie de l'acquisitionLa distribution directe aux membres détenait 32,9 % de la part du marché de l'assurance mutuelle médicale en 2025. Les réseaux d'agences, les retenues sur salaire des employeurs et le marketing direct ont historiquement soutenu ce canal, permettant aux mutuelles de maintenir un contact direct avec les membres tout au long de l'inscription et du renouvellement. Les canaux des employeurs et institutionnels répondent aux besoins d'inscription formelle de la main-d'œuvre, notamment lorsque la sélection des prestations et les cotisations sont organisées par un employeur ou un organisme public. Les canaux d'affinité et coopératifs aident les organisations à atteindre des groupes ayant une relation de membre existante. Les agents, courtiers et la bancassurance restent pertinents là où les membres ont besoin de conseils ou là où des relations de distribution locales sont établies, notamment pour les polices qui combinent la protection santé avec d'autres besoins d'assurance et nécessitent une explication des conditions de prestations, des exclusions, des options de prestataires ou des obligations de cotisation.
Les canaux purement numériques et les agrégateurs en ligne devraient croître à un CAGR de 11,2 % de 2026 à 2031, à mesure que davantage de membres comparent, souscrivent et renouvellent leur couverture santé en ligne. Les mutuelles développent leurs propres canaux numériques pour limiter la dépendance aux plateformes tierces et conserver des relations directes avec les membres. Leur croissance reflète une évolution plus large vers l'achat d'assurance santé en ligne. L'inscription numérique peut élargir la portée auprès des membres non desservis par des agences physiques ou des canaux collectifs, tout en réduisant le temps nécessaire pour comparer les options, soumettre des informations et finaliser l'inscription. Cependant, la distribution par les agrégateurs peut encourager le changement basé sur le prix et affaiblir le modèle de fidélisation à long terme qui soutient l'excédent mutuel. Les mutuelles répondent en développant des capacités d'inscription numérique directe pour réduire la dépendance aux canaux tiers et soutenir la taille du marché de l'assurance mutuelle médicale à mesure que l'acquisition de membres se déplace de plus en plus en ligne.
Analyse géographique
Marché européen de l'assurance mutuelle médicale
L'Europe détenait 58,3 % de la part de marché de l'assurance mutuelle médicale en 2025. L'AMICE a rapporté que les assureurs mutualistes et coopératifs représentaient environ un tiers des primes émises dans la région et servaient environ 507 millions de membres et assurés. La France, l'Allemagne et la Suisse ancrent la région grâce à des cadres mutualistes de longue date. Covéa, Groupe VYV, Aéma Groupe, Debeka Krankenversicherungsverein, SIGNAL IDUNA, Continentale et Sygeforsikringen "danmark" illustrent la diversité des organisations nationales. La consolidation a donné naissance à de plus grandes organisations mutualistes à l'échelle européenne qui concurrencent directement les assureurs commerciaux dans plusieurs branches, tout en maintenant un modèle de gouvernance fondé sur les intérêts des membres et les résultats collectifs.
Marché de l'assurance mutuelle médicale dans les Amériques
L'Amérique du Nord contribue de manière significative grâce aux régimes de santé à but non lucratif des États-Unis, aux associations de bienfaisance mutuelle et aux dispositifs coopératifs régionaux. La NAIC a rapporté que les entités de santé des États-Unis détenaient 223,9 milliards USD de capital et de surplus en 2025, tandis que le flux de trésorerie opérationnel ajusté agrégé était négatif de 3,4 milliards USD. Medical Mutual of Ohio et HealthPartners illustrent la profondeur des organisations détenues par leurs membres, dotées de capacités de soins gérés ou de prestation de soins intégrés. Les modèles de financement coopératif de la santé au Canada et le segment mutualiste en développement au Mexique élargissent l'empreinte régionale. Le système Unimed au Brésil et le segment mutualiste de santé émergent en Argentine étendent le modèle à l'ensemble de l'Amérique du Sud.
Marché de l'assurance mutuelle médicale en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % de 2026 à 2031, soit le taux le plus rapide parmi toutes les régions. La faible pénétration de l'assurance formelle et l'intérêt des politiques publiques pour le financement communautaire soutiennent cette position. Le Japon contribue par l'intermédiaire de Kokumin Kyosai, CO-OP Kyosai et JA Kyosai ou Zenkyoren, qui sont intégrés dans des réseaux coopératifs. L'Organisation internationale du Travail a documenté des études de cas au Cambodge, au Japon et en République démocratique populaire Lao, où les modèles mutualistes sont intégrés dans les systèmes de protection sociale en matière de santé. À mesure que ces modèles s'étendent aux populations sous-assurées, ils peuvent élargir la contribution géographique à la taille du marché de l'assurance mutuelle médicale.

Paysage concurrentiel
Le marché de l'assurance mutuelle médicale est fragmenté, avec de grandes mutuelles nationales occupant de solides positions régionales aux côtés de nombreux dispositifs communautaires et d'affinité. Les grandes organisations investissent dans l'engagement numérique des membres et les outils de souscription, tandis que les petites coopératives privilégient souvent la portée de l'inscription et l'engagement réglementaire. L'ICMIF a indiqué que les deux tiers des assureurs mutuels et coopératifs dans le monde utilisaient l'intelligence artificielle dans leurs opérations en 2024. Guidewire a annoncé en juillet 2026 que Germania Mutual avait déployé l'assistant IA ProNavigator pour les équipes de souscription et de sinistres. Cette initiative donne au personnel accès aux connaissances institutionnelles et au contexte décisionnel pour les scénarios de risques et de sinistres complexes.
L'inscription numérique directe est une opportunité clé pour les segments individuels et d'affinité. Les produits de maladies graves et de santé complémentaire répondent également aux membres à revenus intermédiaires qui peuvent être mal desservis par les couvertures publiques et commerciales. La portabilité transfrontalière peut servir les travailleurs migrants et mobiles. Le GACM a indiqué un ratio Solvabilité II de 226 % à fin 2025, montrant la solidité du capital qui soutient l'investissement dans les produits et la technologie des grandes mutuelles. Les organisations plus petites peuvent avoir besoin de s'affilier, de se spécialiser ou de partager des capacités opérationnelles pour surmonter les contraintes d'échelle.
Guidewire a également annoncé en juin 2026 que Peel Mutual Insurance Company avait sélectionné Guidewire Cloud pour améliorer l'automatisation et produire des informations en temps réel. Le Living Well Rider de MassMutual lancé en mai 2026 a ajouté des services de santé préventifs aux polices d'assurance vie entière éligibles sans coût supplémentaire pour les assurés. Ces actions montrent comment les grandes organisations mutuelles combinent technologie et caractéristiques de services de santé dans leurs offres aux membres. Le principal risque concurrentiel provient des assureurs numériques et des compagnies commerciales qui peuvent investir massivement dans l'inscription en ligne et les prestations personnalisées.
Leaders du secteur de l'assurance mutuelle médicale
Groupe VYV
MGEN
Medical Mutual of Ohio
HealthPartners
Mutual of Omaha
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance mutuelle médicale
- Bupa
- Groupe VYV
- Aéma Groupe
- Groupe Mutuel
- Medical Mutual of Ohio
- HealthPartners
- Debeka Krankenversicherungsverein a.G.
- SIGNAL IDUNA Krankenversicherung a.G.
- Continentale Krankenversicherung a.G.
- Sygeforsikringen "danmark"
- Benenden Health
- Unimed
- Kokumin Kyosai co-op
- CO-OP Kyosai
- JA Kyosai / Zenkyoren
- Seguros Unimed
- Uplift Mutuals
- National Insurance VimoSEWA Cooperative Ltd.
- CARD Mutual Benefit Association
- Sanasa Insurance Company Ltd.

Recent Industry Developments in Marché de l'assurance mutuelle médicale
- Juillet 2026 : Germania Mutual Insurance a déployé l'assistant IA ProNavigator de Guidewire auprès des équipes de souscription et de sinistres, donnant au personnel un accès en temps réel aux connaissances institutionnelles et au contexte décisionnel pour les scénarios de risques et de sinistres complexes. Cela positionne Germania Mutual parmi les premiers adopteurs mutuels de l'IA agentique intégrée dans les opérations d'assurance de base, signalant un changement concurrentiel dans la façon dont les mutuelles gèrent la gestion des soumissions à volume élevé.
- Juin 2026 : Peel Mutual Insurance Company a sélectionné Guidewire Cloud pour l'ensemble de ses branches d'activité afin d'améliorer l'automatisation pilotée par l'IA, d'optimiser les processus d'assurance de base et de générer des informations en temps réel. NXT Level Technologies a été désigné comme partenaire de mise en œuvre pour le déploiement complet de la plateforme.
- Mai 2026 : MassMutual a lancé le Living Well Rider, intégrant automatiquement des tests de détection précoce de cancers multiples, une évaluation des risques génétiques et des outils de soutien en santé mentale dans les polices d'assurance vie entière éligibles sans coût supplémentaire, une étape significative dans la convergence de l'assurance vie et de la conception des prestations de santé préventive par un grand assureur mutuel américain.
- Octobre 2025 : USI Affinity et l'American Society of Anesthesiologists ont lancé un programme d'assurance exclusif à l'échelle nationale pour les membres de l'ASA, offrant un accès à la responsabilité professionnelle, aux avantages sociaux et à l'assurance personnelle auprès de compagnies notées A.


Périmètre du rapport mondial sur le marché de l'assurance mutuelle médicale
| Couverture médicale de base / complète et hospitalisation |
| Couverture médicale complémentaire / supplémentaire |
| Couverture dentaire et visuelle |
| Couverture santé à prestations fixes pour les maladies graves, les maladies spécifiées et autres |
| Plans d'indemnisation / remboursement des dépenses |
| Plans à prestations fixes / versements en espèces programmés |
| Plans de soins gérés / basés sur des réseaux |
| Conceptions hybrides |
| Particuliers et familles |
| Groupes parrainés par les employeurs |
| Groupes d'affinité, d'association et professionnels |
| Groupes du secteur public et institutionnels |
| Distribution directe aux membres |
| Distribution par les employeurs et les institutions |
| Canaux d'affinité, d'association et coopératifs |
| Canaux intermédiés (agents, courtiers, bancassurance) |
| Canaux purement numériques / agrégateurs en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit / couverture | Couverture médicale de base / complète et hospitalisation | |
| Couverture médicale complémentaire / supplémentaire | ||
| Couverture dentaire et visuelle | ||
| Couverture santé à prestations fixes pour les maladies graves, les maladies spécifiées et autres | ||
| Par conception des prestations | Plans d'indemnisation / remboursement des dépenses | |
| Plans à prestations fixes / versements en espèces programmés | ||
| Plans de soins gérés / basés sur des réseaux | ||
| Conceptions hybrides | ||
| Par groupe de clients | Particuliers et familles | |
| Groupes parrainés par les employeurs | ||
| Groupes d'affinité, d'association et professionnels | ||
| Groupes du secteur public et institutionnels | ||
| Par modèle de distribution | Distribution directe aux membres | |
| Distribution par les employeurs et les institutions | ||
| Canaux d'affinité, d'association et coopératifs | ||
| Canaux intermédiés (agents, courtiers, bancassurance) | ||
| Canaux purement numériques / agrégateurs en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance mutuelle médicale en 2031 ?
Le marché de l'assurance mutuelle médicale devrait atteindre 249,1 milliards USD d'ici 2031, avec un CAGR de 4,8 % à partir de 2026, à mesure que les assureurs détenus par leurs membres élargissent leur couverture et répondent à la demande croissante de protection sanitaire. La projection reflète l'utilisation continue des structures mutuelles pour la couverture santé individuelle, collective et communautaire.
Quelle catégorie de produits connaît la croissance la plus rapide jusqu'en 2031 ?
La couverture santé à prestations fixes pour les maladies graves, les maladies spécifiées et autres devrait croître à un CAGR de 6,8 % de 2026 à 2031.
Quelle région détient la plus grande part du marché de l'assurance mutuelle médicale ?
L'Europe détenait 58,3 % de la part du marché de l'assurance mutuelle médicale en 2025, soutenue par des cadres mutuels matures, de grands assureurs détenus par leurs membres et un rôle bien établi pour la protection santé complémentaire. La région présente également la plus grande concentration de gouvernance mutuelle établie et de capacités d'assurance dans l'analyse fournie.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,3 % jusqu'en 2031, soutenue par une faible pénétration de l'assurance, de larges populations mal desservies et l'intérêt des politiques publiques pour les dispositifs de financement communautaire. Les structures coopératives au Japon et les initiatives régionales de protection sociale soutiennent davantage cette orientation.
Quel canal de distribution se développe le plus rapidement ?
Les canaux purement numériques et les agrégateurs en ligne devraient croître à un CAGR de 11,2 % de 2026 à 2031, à mesure que davantage de membres comparent, souscrivent et renouvellent leur couverture santé en ligne. Les mutuelles développent leurs propres canaux numériques pour limiter la dépendance aux plateformes tierces et conserver des relations directes avec les membres.
Quel est le principal défi pour les assureurs mutuels de santé ?
La hausse des coûts des sinistres médicaux peut réduire les coussins de solvabilité, car les mutuelles dépendent généralement des excédents conservés plutôt que des capitaux propres externes. La NAIC a signalé une hausse de 14,8 % des dépenses hospitalières et médicales totales aux États-Unis en 2025, illustrant l'ampleur de cette pression.
Dernière mise à jour de la page le:



