
Tamanho e Participação do Mercado de Seguros Mútuos de Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 197.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 249.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros Mútuos de Saúde por Mordor Intelligence
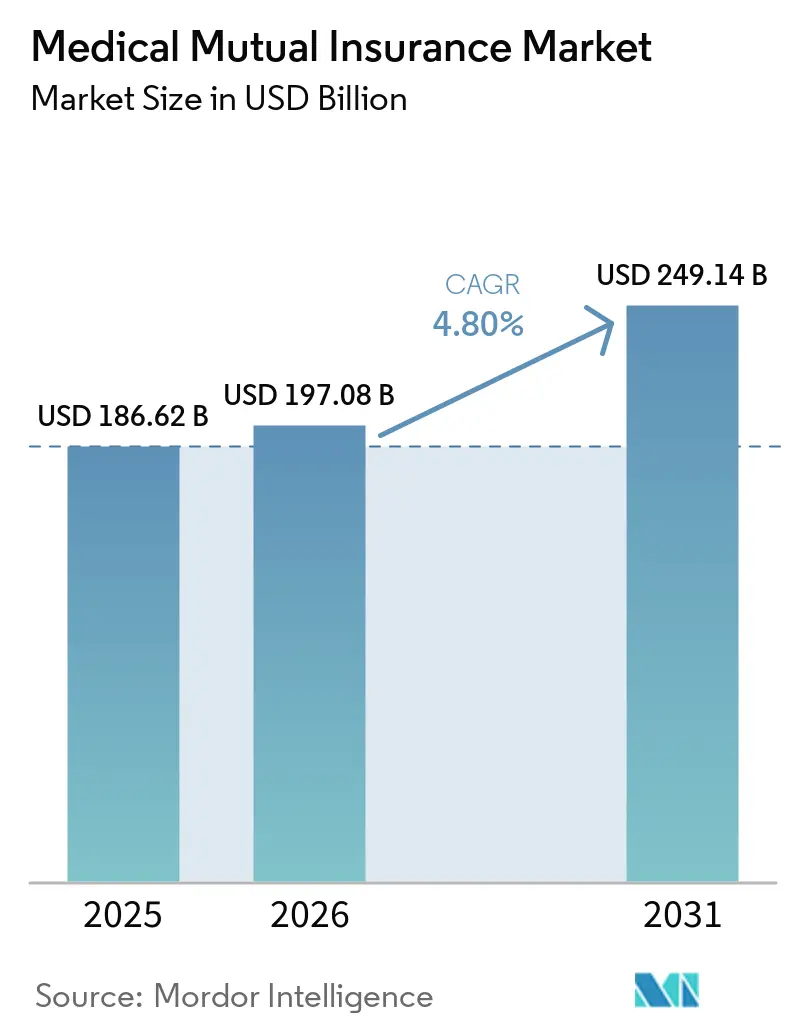
O tamanho do Mercado de Seguros Mútuos de Saúde deve crescer de 186,62 bilhões de USD em 2025 para 197,08 bilhões de USD em 2026 e está previsto para atingir 249,14 bilhões de USD até 2031, a um CAGR de 4,80% no período 2026-2031.
As seguradoras de propriedade dos membros continuam a se diferenciar ao reverter o excedente para os benefícios dos segurados, em vez de distribuí-lo a acionistas externos. Essa abordagem de governança apoia a retenção em um contexto em que os custos de saúde e as lacunas de acesso estão pressionando os orçamentos domésticos. A demanda também está se deslocando para produtos suplementares e de benefícios fixos, à medida que os membros buscam proteção mais clara contra despesas hospitalares e relacionadas a doenças. A inscrição digital, os serviços de cuidados preventivos e os arranjos baseados em grupos estão se tornando formas importantes de alcançar membros e gerenciar custos. A inflação dos custos médicos permanece uma restrição relevante, pois as mútuas geralmente dependem do excedente retido, em vez da emissão de novo capital, para suporte de capital.
Principais Conclusões do Relatório
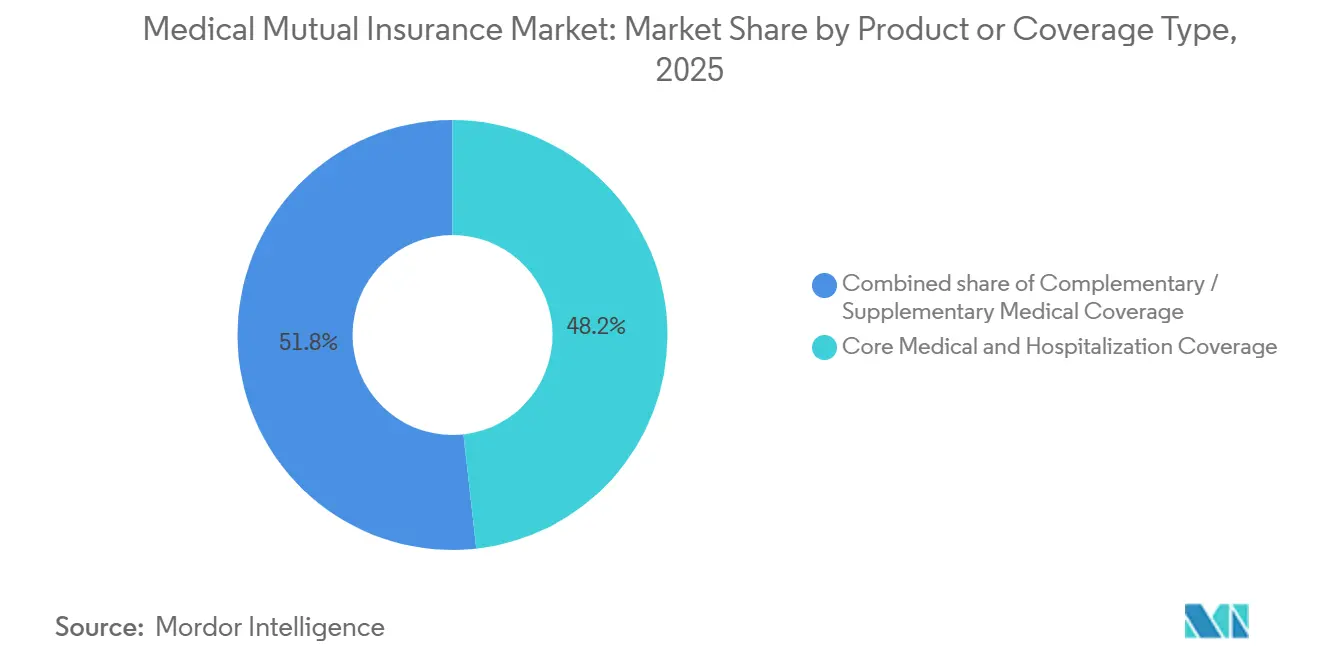
- Por tipo de produto/cobertura, a cobertura médica principal e de hospitalização capturou 48,2% da participação do mercado de seguros mútuos de saúde em 2025, enquanto a cobertura de doenças graves, doenças específicas e outros benefícios fixos deve crescer a um CAGR de 6,8% até 2031.
- Por design de benefícios, os planos de indenização e reembolso de despesas detinham 48,4% da participação do mercado de seguros mútuos de saúde em 2025, enquanto os designs híbridos devem se expandir a um CAGR de 6,5% até 2031.
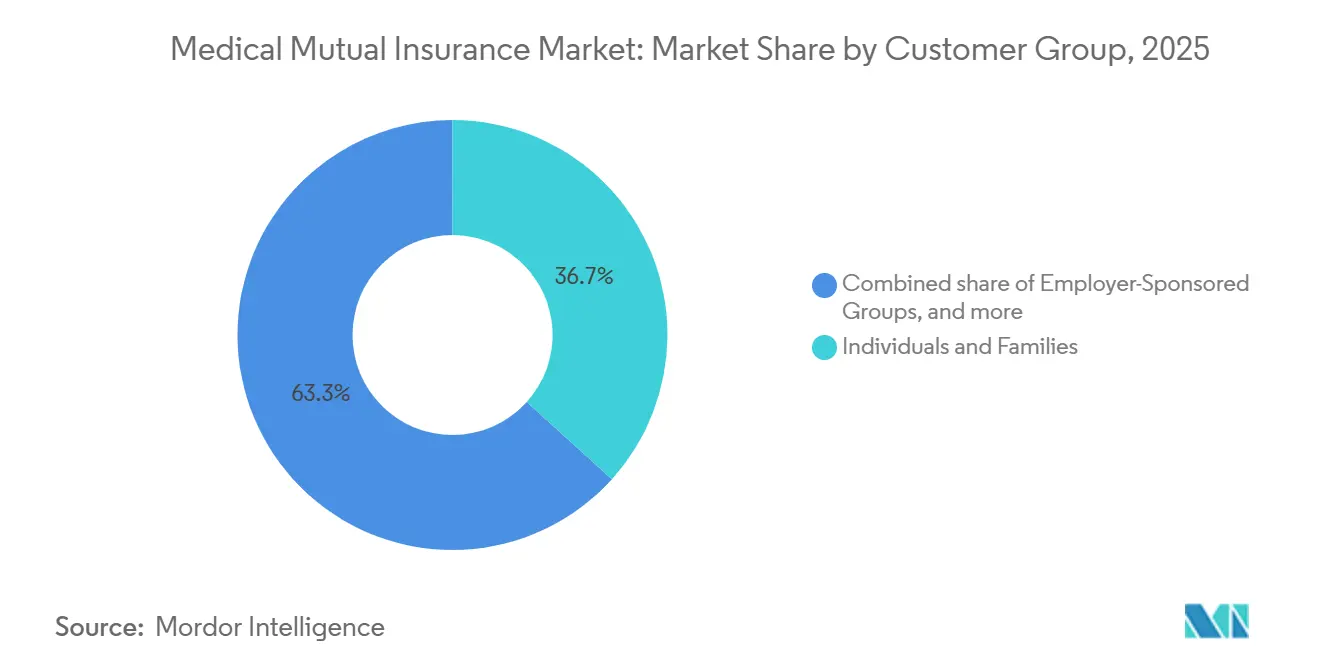
- Por grupo de clientes, indivíduos e famílias responderam por 36,7% da participação do mercado de seguros mútuos de saúde em 2025, enquanto grupos de afinidade, associações e grupos profissionais avançam a um CAGR de 6,0% até 2031.
- Por modelo de distribuição, os canais diretos ao membro detinham 32,9% da participação do mercado de seguros mútuos de saúde em 2025, enquanto os canais puramente digitais e de agregadores online devem crescer a um CAGR de 11,2% até 2031.
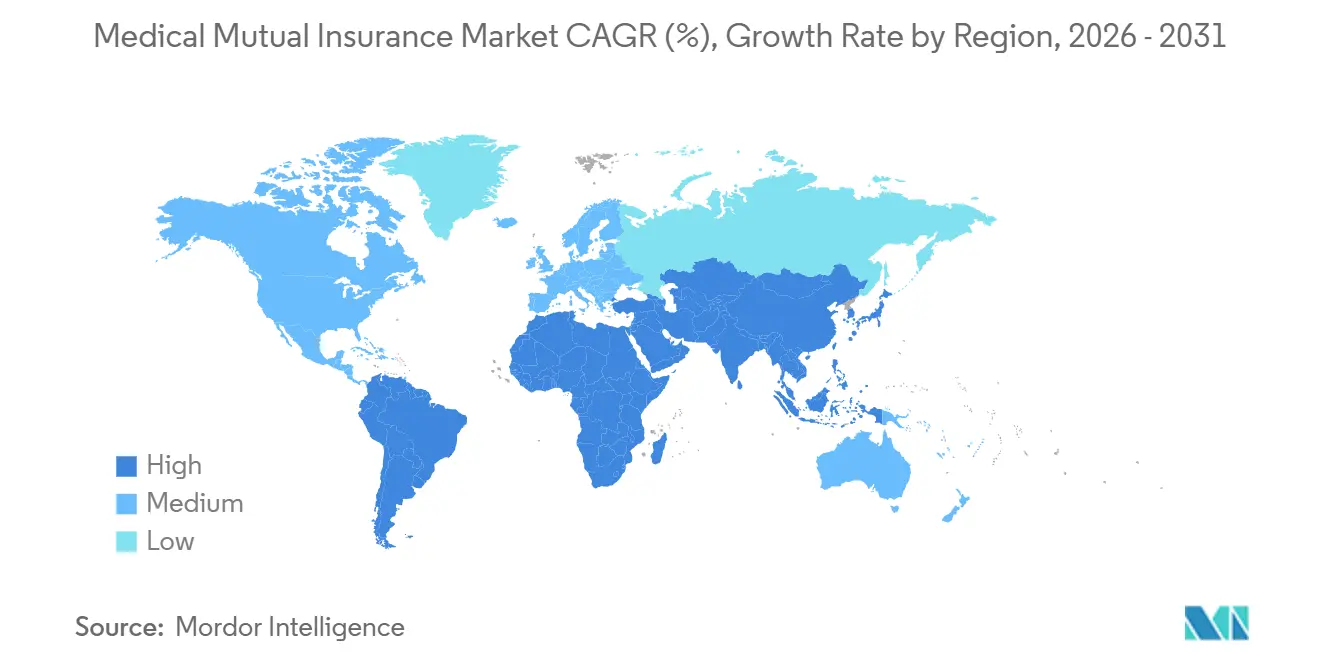
- Por geografia, a Europa respondeu por 58,32% da participação do mercado de seguros mútuos de saúde em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Agrupamento Coletivo e Baseado em Membros de Riscos de Saúde | +1.0% | Global, concentrado na Ásia-Pacífico e na África Subsaariana | Médio prazo (2-4 anos) |
| Governança de Propriedade dos Membros e Valor para o Segurado | +0.8% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Cobertura para Empregadores, Profissionais, Grupos de Afinidade e Comunidades | +0.7% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Cuidados Preventivos, Bem-Estar e Serviços de Saúde Integrados | +0.5% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Modelos de Seguros Confiáveis e Participativos | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Cobertura Mútua em Mercados de Seguros Mal Atendidos | +0.6% | Ásia-Pacífico, África Subsaariana, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Agrupamento Coletivo e Baseado em Membros de Riscos de Saúde para Suprir Lacunas de Proteção em Saúde
O aumento dos custos de saúde e as lacunas de cobertura estão apoiando modelos coletivos de financiamento da saúde em economias desenvolvidas e em desenvolvimento. A Organização Mundial da Saúde descreve o seguro de saúde comunitário como uma abordagem de pré-pagamento voluntário que pode reduzir os gastos catastróficos do próprio bolso. A Fundação ICMIF relatou que seus programas emitiram 3,8 milhões de apólices em 2025 e protegeram 19 milhões de vidas no Quênia, Malawi, Índia, Sri Lanka e Filipinas[1]Fundação ICMIF, "Relatório de Impacto Marca 10 Anos de Trabalho da Fundação ICMIF Alcançando Comunidades Mal Atendidas," Fundação ICMIF, icmif.org. Essas estruturas podem atender trabalhadores informais e autônomos que podem não se enquadrar nos preços convencionais de seguros individuais. O mercado de seguros mútuos de saúde, portanto, se beneficia do agrupamento de riscos comunitários, que oferece uma rota prática para a proteção formal em saúde. O mesmo modelo pode ampliar a participação sem exigir que cada membro suporte o custo total de um perfil de risco individual, o que é importante onde as rendas são variáveis e as despesas de saúde podem ser repentinas.
Modelos de Governança de Propriedade dos Membros Apoiando o Valor de Longo Prazo para o Segurado em Detrimento dos Retornos aos Acionistas
A propriedade dos membros pode apoiar um horizonte de planejamento mais longo, pois os excedentes são retidos para os membros em vez de distribuídos aos acionistas. A AMICE afirma que as seguradoras mútuas e cooperativas na Europa representam cerca de um terço dos prêmios de seguros e atendem cerca de 507 milhões de membros e segurados. A Comissão Europeia identifica as sociedades de benefício mútuo como organizações baseadas em membros que fornecem proteção social e outros serviços[2]Portal da Economia Social da Comissão Europeia, "Sociedades de Benefício Mútuo," Portal da Economia Social da Comissão Europeia, europa.eu. Essa estrutura pode ajudar as organizações a gerenciar a volatilidade de sinistros enquanto preserva o valor para o segurado ao longo de vários períodos de reporte. Também confere ao mercado de seguros mútuos de saúde uma distinção de governança que o design de produtos por si só não consegue replicar. A retenção pode melhorar quando os membros percebem uma conexão direta entre os resultados coletivos e o valor de sua cobertura.
Expansão de Esquemas de Cobertura de Saúde para Empregadores, Profissionais, Grupos de Afinidade e Comunidades
Os arranjos profissionais e de afinidade podem adicionar cobertura onde os canais individuais e de pequenos empregadores são menos eficientes. A USI Affinity e a Sociedade Americana de Anestesiologistas lançaram um programa de seguros exclusivo para membros da ASA em outubro de 2025[3]Sociedade Americana de Anestesiologistas, "USI Affinity e Sociedade Americana de Anestesiologistas Lançam Programa Abrangente de Seguros para Anestesiologistas," Sociedade Americana de Anestesiologistas, asahq.org. O arranjo cobriu responsabilidade profissional, benefícios para funcionários e seguros pessoais de seguradoras com classificação A. Os grupos patrocinados por empregadores continuam sendo importantes para os administradores mútuos que fornecem cobertura de stop-loss e saúde especializada. A receita de contribuições em programas de afinidade pode acompanhar a associação, o que apoia uma economia de inscrição estável. Essa expansão dá ao mercado de seguros mútuos de saúde acesso a grupos de membros identificáveis com necessidades de cobertura específicas.
Crescente Diferenciação por Meio de Cuidados Preventivos, Bem-Estar e Ofertas de Serviços de Saúde Integrados
Os programas de cuidados preventivos estão se tornando uma ferramenta de gestão de custos, e não apenas um benefício para os membros. A Medical Mutual of Ohio oferece seu programa MedMutual WELL a grupos de membros, incluindo avaliações de saúde, integração de dispositivos vestíveis e lembretes de cuidados preventivos. A MassMutual expandiu suas ofertas de bem-estar em maio de 2026 por meio do Living Well Rider, que inclui rastreamento de câncer, avaliação de risco genético e suporte de saúde mental para segurados elegíveis. O Business Group on Health relatou uma tendência projetada de aumento de 9% nos custos medianos de saúde para 2026[4]Business Group on Health, "Pesquisa de Estratégia de Saúde do Empregador 2026," Business Group on Health, businessgrouphealth.org. Programas que incentivam cuidados preventivos podem ajudar as mútuas a moderar a utilização e apoiar as decisões de renovação. Essas capacidades estão se tornando uma distinção de serviço relevante no mercado de seguros mútuos de saúde.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capital Externo Limitado para Expansão e Investimento | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Aumento dos Custos e da Utilização de Sinistros Médicos | -0.8% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Restrições Regulatórias e Prudenciais sobre a Propriedade Mútua | -0.5% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Custos Administrativos, Tecnológicos e de Escala de Rede | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso Limitado a Capital Externo para Expansão e Investimento em Grande Escala
As mútuas não podem emitir ações para captar capital, o que limita o ritmo de grandes programas de investimento. Sua principal fonte de capital é o excedente retido, tornando os choques de sinistros mais consequentes para os planos de expansão. Essa restrição pode atrasar investimentos em tecnologia, infraestrutura de distribuição e redes de saúde. Esquemas comunitários menores também enfrentam volumes de prêmios limitados e acesso mais restrito ao resseguro. Essas limitações são mais visíveis quando as organizações precisam financiar o crescimento enquanto mantêm reservas de capital prudencial. O mercado de seguros mútuos de saúde pode, portanto, apresentar diferentes capacidades de investimento entre grandes organizações estabelecidas e esquemas locais menores.
Aumento dos Custos e da Utilização de Sinistros Médicos Pressionando o Capital Mútuo e as Reservas de Solvência
O crescimento dos custos médicos continua a superar o crescimento dos prêmios em vários mercados de seguros maduros. A NAIC relatou um aumento de 14,8% ano a ano nas despesas totais hospitalares e médicas dos Estados Unidos em 2025, atingindo 1,19 trilhão de USD. O mesmo relatório registrou um aumento no índice de sinistralidade agregado de 89,0% para 90,3%. A maior utilização, a inflação médica e o envelhecimento demográfico tornam mais difícil manter os níveis de contribuição sem afetar a acessibilidade para os membros. Os esquemas comunitários podem enfrentar pressão adicional porque os modelos de contribuição baseados em solidariedade se ajustam mais lentamente à escalada rápida de sinistros. Esse ambiente de custos exige uma gestão cuidadosa de preços e benefícios em todo o mercado de seguros mútuos de saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto/Cobertura:
A Cobertura Principal Ancora o Mercado enquanto os Produtos de Doenças Graves se AceleramA cobertura médica principal e abrangente e de hospitalização respondeu por 48,2% da participação do mercado de seguros mútuos de saúde em 2025. Seu amplo papel na cobertura de tratamentos hospitalares a torna um contribuinte fundamental para o tamanho geral do mercado de seguros mútuos de saúde, particularmente onde os membros complementam os sistemas de saúde estatutários e precisam de proteção contra internações hospitalares, consultas com especialistas e custos de acompanhamento. Na Ásia-Pacífico, a proteção para internação pode servir como a principal rede de segurança de saúde para segurados de baixa renda com capacidade limitada de arcar diretamente com grandes contas hospitalares, especialmente quando os benefícios públicos não cobrem totalmente a admissão, medicamentos, serviços de diagnóstico ou despesas relacionadas à recuperação. A cobertura médica complementar e suplementar estende a proteção entre os benefícios hospitalares principais e os cuidados especializados, ajudando os membros a suprir lacunas que um plano básico de hospitalização pode não cobrir em tratamento ambulatorial, diagnósticos e suporte de acompanhamento. Os produtos odontológicos e de visão ampliam a oferta para membros que desejam benefícios adicionais sem migrar para uma seguradora comercial.
A cobertura de saúde de doenças graves, doenças específicas e outros benefícios fixos deve crescer a um CAGR de 6,8% de 2026 a 2031. Esse segmento pode reduzir a complexidade da administração de sinistros porque os pagamentos estão vinculados a condições ou eventos definidos. A Gen Re relatou em março de 2026 que as apólices de doenças graves independentes registraram seus melhores volumes de vendas em pelo menos uma década durante 2025. Mais de dois terços das seguradoras revisaram os termos dos planos nos dois anos anteriores para expandir as condições cobertas, de acordo com a pesquisa de 2025 fornecida. Os produtos de benefícios fixos também podem apoiar uma subscrição mais padronizada em grupos de membros difíceis de precificar individualmente, o que é útil quando um esquema atende ocupações, níveis de renda e necessidades de saúde diversas.


Por Design de Benefícios:
Os Planos de Indenização Detêm a Maior Participação enquanto os Designs Híbridos Sinalizam uma Mudança EstruturalOs planos de indenização e reembolso de despesas detinham 48,4% da participação do mercado de seguros mútuos de saúde em 2025. Eles continuam sendo o design padrão em sistemas de saúde mútuos maduros, onde a escolha do prestador é uma expectativa estabelecida dos membros e o reembolso há muito faz parte da relação de benefícios. Seu papel estabelecido nesses sistemas também os torna um componente significativo do tamanho geral do mercado de seguros mútuos de saúde. Os planos de benefícios fixos e pagamentos em dinheiro programados oferecem suporte de renda previsível após hospitalização ou diagnóstico, o que pode ajudar os membros a cobrir custos não médicos durante um período de afastamento do trabalho. Esses produtos são particularmente relevantes nos mercados da Ásia-Pacífico, onde as reservas para despesas do próprio bolso são limitadas e uma breve interrupção nos ganhos pode criar pressão significativa no orçamento doméstico. Os planos de assistência gerenciada e baseados em rede também estão se expandindo, onde as mútuas têm fortes relacionamentos com prestadores e podem direcionar o atendimento por meio de vias acordadas, arranjos negociados com prestadores e processos de atendimento coordenado que ajudam a limitar gastos evitáveis.
Os designs híbridos devem se expandir a um CAGR de 6,5% entre 2026 e 2031. Eles combinam características dos modelos de indenização e baseados em rede, oferecendo aos membros mais flexibilidade enquanto apoiam a gestão de custos. A UnitedHealthcare relatou que 1 em cada 3 empregadores dos Estados Unidos ofereceu designs baseados em copagamento em 2026, em comparação com 10% em 2023. As decisões de benefícios dos empregadores indicam interesse contínuo em estruturas de compartilhamento de custos que sejam mais claras para os membros do plano. As mútuas que incorporam opções híbridas podem responder a contas de empregadores que enfrentam pressão regular de reprecificação, ao mesmo tempo em que oferecem aos membros uma conexão mais compreensível entre a escolha do prestador, os copagamentos e o valor da cobertura.
Por Grupo de Clientes:
Indivíduos e Famílias Impulsionam o Volume enquanto os Grupos de Afinidade Lideram o CrescimentoIndivíduos e famílias responderam por 36,7% da participação do mercado de seguros mútuos de saúde em 2025. Essa posição reflete o foco histórico dos esquemas mútuos na cobertura domiciliar, particularmente nos sistemas de saúde suplementar europeus, onde a relação mútua foi construída em torno das necessidades domiciliares e da associação recorrente, permitindo que os esquemas desenvolvessem produtos que se adequassem às expectativas rotineiras de proteção à saúde dos domicílios. Os grupos patrocinados por empregadores formam uma parte importante da base restante por meio de planos autofinanciados e arranjos de cobertura especializados que requerem administração, capacidade de stop-loss ou benefícios de saúde direcionados. Os grupos do setor público e institucionais fornecem uma base relativamente estável vinculada a programas de benefícios estatutários. Os canais de comparação digital podem aumentar a pressão competitiva sobre os produtos individuais e familiares ao enfatizar o preço em detrimento dos benefícios para os membros, da continuidade do serviço e do valor de longo prazo do excedente retido.
Os grupos de afinidade, associações e grupos profissionais devem crescer a um CAGR de 6,0% até 2031. O programa da ASA de outubro de 2025 ilustra como as organizações profissionais podem fornecer opções de seguros personalizadas por meio de arranjos coletivos. Esses programas podem melhorar a retenção porque a participação na cobertura está vinculada à associação, criando uma relação contínua que não depende exclusivamente do marketing de renovação a cada ano e reforçando o valor prático da relação de associação além de uma única transação de seguro. Eles também podem oferecer uma proposta de valor mais clara para grupos profissionais especializados. À medida que esses arranjos coletivos ampliam a participação além dos esquemas individuais e patrocinados por empregadores, podem apoiar a expansão do tamanho do mercado de seguros mútuos de saúde sem depender apenas da aquisição de clientes individuais.
Por Modelo de Distribuição:
O Canal Direto ao Membro Lidera em Participação enquanto os Agregadores Digitais Redefinem a Economia de AquisiçãoA distribuição direta ao membro detinha 32,9% da participação do mercado de seguros mútuos de saúde em 2025. As redes de agências, as deduções na folha de pagamento dos empregadores e o marketing direto historicamente apoiaram esse canal, permitindo que as mútuas mantivessem contato direto com os membros durante a inscrição e a renovação. Os canais de empregadores e institucionais atendem às necessidades de inscrição da força de trabalho formal, especialmente onde a seleção de benefícios e as contribuições são organizadas por um empregador ou órgão público. Os canais de afinidade e cooperativos ajudam as organizações a alcançar grupos com uma relação de membro existente. Agentes, corretores e bancassurance continuam relevantes onde os membros precisam de orientação ou onde as relações de distribuição local estão estabelecidas, particularmente para apólices que combinam proteção à saúde com outras necessidades de seguro e requerem explicação das condições de benefícios, exclusões, opções de prestadores ou obrigações de contribuição.
Os canais puramente digitais e de agregadores online devem crescer a um CAGR de 11,2% de 2026 a 2031, à medida que mais membros comparam, solicitam e renovam coberturas de saúde online. As mútuas estão desenvolvendo seus próprios canais digitais para limitar a dependência de plataformas de terceiros e manter relações diretas com os membros. Seu crescimento reflete uma mudança mais ampla em direção às compras de seguros de saúde online. A inscrição digital pode ampliar o alcance entre membros que não são atendidos por agências físicas ou canais de grupo, ao mesmo tempo em que reduz o tempo necessário para comparar opções, enviar informações e concluir a inscrição. No entanto, a distribuição liderada por agregadores pode incentivar a troca baseada em preço e enfraquecer o modelo de retenção de longo prazo que sustenta o excedente mútuo. As mútuas estão respondendo ao desenvolver capacidades de inscrição digital direta para reduzir a dependência de canais de terceiros e apoiar o tamanho do mercado de seguros mútuos de saúde à medida que a aquisição de membros migra cada vez mais para o ambiente online.
Análise Geográfica
Mercado Europeu de Seguros Mútuos de Saúde
A Europa detinha 58,3% da participação no mercado de seguros mútuos de saúde em 2025. A AMICE reportou que as seguradoras mútuas e cooperativas representavam cerca de um terço dos prémios subscritos na região e serviam aproximadamente 507 milhões de membros e tomadores de seguros. França, Alemanha e Suíça ancoram a região por meio de estruturas mútuas de longa data. Covéa, Groupe VYV, Aéma Groupe, Debeka Krankenversicherungsverein, SIGNAL IDUNA, Continentale e Sygeforsikringen "danmark" ilustram a diversidade das organizações nacionais. A consolidação criou organizações mútuas de maior escala europeia que competem diretamente com as seguradoras comerciais em diversas linhas, mantendo um modelo de governança baseado nos interesses dos membros e nos resultados coletivos.
Mercado de Seguros Mútuos de Saúde nas Américas
A América do Norte contribui com uma parcela significativa por meio de planos de saúde sem fins lucrativos dos Estados Unidos, associações de benefício mútuo e esquemas cooperativos regionais. A NAIC reportou que as entidades de saúde dos Estados Unidos detinham 223,9 bilhões de USD em capital e excedente em 2025, enquanto o fluxo de caixa operacional ajustado agregado foi negativo em 3,4 bilhões de USD. Medical Mutual of Ohio e HealthPartners demonstram a profundidade das organizações de propriedade dos membros com capacidades de gestão de cuidados ou prestação integrada de cuidados de saúde. Os modelos de financiamento cooperativo de saúde do Canadá e o segmento mútuo em desenvolvimento do México ampliam a presença regional. O sistema Unimed do Brasil e o emergente segmento de saúde mútua da Argentina estendem o modelo por toda a América do Sul.
Mercado de Seguros Mútuos de Saúde na Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,3% de 2026 a 2031, a taxa mais elevada entre as regiões. A baixa penetração formal de seguros e o interesse político no financiamento comunitário sustentam esta posição. O Japão contribui por meio de Kokumin Kyosai, CO-OP Kyosai e JA Kyosai ou Zenkyoren, que estão integrados em redes cooperativas. A Organização Internacional do Trabalho documentou estudos de caso no Camboja, no Japão e na República Democrática Popular do Laos, onde os modelos mútuos estão a ser incorporados nos sistemas de proteção social em saúde. À medida que estes modelos se expandem para populações com cobertura insuficiente, podem ampliar a contribuição geográfica para o tamanho do mercado de seguros mútuos de saúde.

Cenário Competitivo
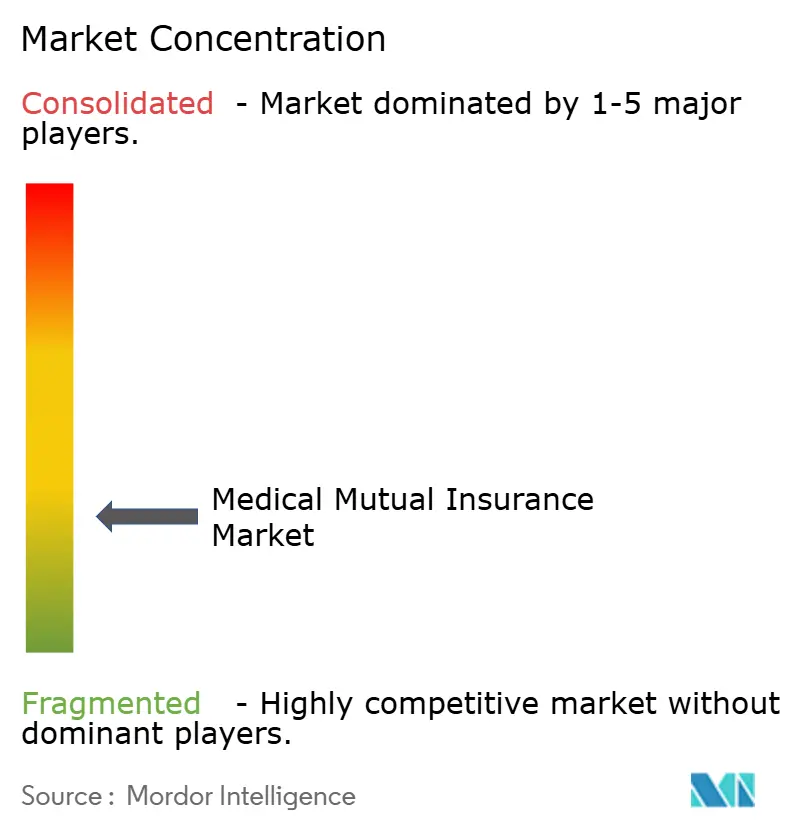
O mercado de seguros mútuos de saúde é fragmentado, com grandes mútuas nacionais detendo fortes posições regionais ao lado de muitos esquemas comunitários e de afinidade. As grandes organizações estão investindo em engajamento digital dos membros e ferramentas de subscrição, enquanto as cooperativas menores frequentemente priorizam o alcance de inscrições e o engajamento regulatório. A ICMIF relatou que dois terços das seguradoras mútuas e cooperativas globalmente estavam usando inteligência artificial em suas operações em 2024. A Guidewire anunciou em julho de 2026 que a Germania Mutual implantou o ProNavigator AI para equipes de subscrição e sinistros. Essa iniciativa dá às equipes acesso ao conhecimento institucional e ao contexto de decisão para cenários complexos de risco e sinistros.
A inscrição digital direta é uma oportunidade-chave para os segmentos individuais e de afinidade. Os produtos de doenças graves e saúde suplementar também atendem membros de renda média que podem ser mal atendidos pela cobertura pública e comercial. A portabilidade transfronteiriça pode atender trabalhadores migrantes e móveis. A GACM relatou um índice de Solvência II de 226% no final de 2025, demonstrando a solidez de capital que apoia o investimento em produtos e tecnologia nas grandes mútuas. As organizações menores podem precisar se filiar, especializar ou compartilhar capacidades operacionais para superar as restrições de escala.
A Guidewire também anunciou em junho de 2026 que a Peel Mutual Insurance Company selecionou o Guidewire Cloud para melhorar a automação e produzir insights de dados em tempo real. O Living Well Rider da MassMutual, lançado em maio de 2026, adicionou serviços de saúde preventiva a apólices de vida inteira elegíveis sem custo adicional para os segurados. Essas ações mostram como as grandes organizações mútuas estão combinando tecnologia e recursos de serviços de saúde em suas ofertas para membros. O principal risco competitivo vem de seguradoras digitais nativas e seguradoras comerciais que podem investir pesadamente em inscrição online e benefícios personalizados.
Líderes do Setor de Seguros Mútuos de Saúde
Groupe VYV
MGEN
Medical Mutual of Ohio
HealthPartners
Mutual of Omaha
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros Mútuos de Saúde
- Bupa
- Groupe VYV
- Aéma Groupe
- Groupe Mutuel
- Medical Mutual of Ohio
- HealthPartners
- Debeka Krankenversicherungsverein a.G.
- SIGNAL IDUNA Krankenversicherung a.G.
- Continentale Krankenversicherung a.G.
- Sygeforsikringen "danmark"
- Benenden Health
- Unimed
- Kokumin Kyosai co-op
- CO-OP Kyosai
- JA Kyosai / Zenkyoren
- Seguros Unimed
- Uplift Mutuals
- National Insurance VimoSEWA Cooperative Ltd.
- CARD Mutual Benefit Association
- Sanasa Insurance Company Ltd.

Recent Industry Developments in Mercado de Seguros Mútuos de Saúde
- Julho de 2026: A Germania Mutual Insurance implantou o assistente de IA ProNavigator da Guidewire nas equipes de subscrição e sinistros, dando às equipes acesso em tempo real ao conhecimento institucional e ao contexto de decisão para cenários complexos de risco e sinistros. Isso posiciona a Germania Mutual entre os primeiros adotantes mútuos de IA agêntica incorporada em operações de seguros principais, sinalizando uma mudança competitiva na forma como as mútuas lidam com o gerenciamento de submissões de alto volume.
- Junho de 2026: A Peel Mutual Insurance Company selecionou o Guidewire Cloud em todas as linhas de negócios para aprimorar a automação orientada por IA, otimizar os processos de seguros principais e gerar insights de dados em tempo real. A NXT Level Technologies foi nomeada parceira de implementação para a implantação completa da plataforma.
- Maio de 2026: A MassMutual lançou o Living Well Rider, incorporando automaticamente testes de detecção precoce de múltiplos cânceres, avaliação de risco genético e ferramentas de suporte à saúde mental em apólices de vida inteira elegíveis sem custo adicional, um passo significativo na convergência do seguro de vida e do design de benefícios de saúde preventiva por uma grande seguradora mútua dos Estados Unidos.
- Outubro de 2025: A USI Affinity e a Sociedade Americana de Anestesiologistas lançaram um programa de seguros exclusivo nacional para membros da ASA, fornecendo acesso a responsabilidade profissional, benefícios para funcionários e seguros pessoais de seguradoras com classificação A.


Escopo do Relatório Global do Mercado de Seguros Mútuos de Saúde
| Cobertura Médica Principal/Abrangente e de Hospitalização |
| Cobertura Médica Complementar/Suplementar |
| Cobertura Odontológica e de Visão |
| Cobertura de Saúde de Doenças Graves, Doenças Específicas e Outros Benefícios Fixos |
| Planos de Indenização/Reembolso de Despesas |
| Planos de Benefícios Fixos/Pagamentos em Dinheiro Programados |
| Planos de Assistência Gerenciada/Baseados em Rede |
| Designs Híbridos |
| Indivíduos e Famílias |
| Grupos Patrocinados por Empregadores |
| Grupos de Afinidade, Associações e Grupos Profissionais |
| Grupos do Setor Público e Institucionais |
| Distribuição Direta ao Membro |
| Distribuição por Empregadores e Instituições |
| Canais de Afinidade, Associações e Cooperativas |
| Canais Intermediados (Agentes, Corretores, Bancassurance) |
| Canais Puramente Digitais/Agregadores Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto/Cobertura | Cobertura Médica Principal/Abrangente e de Hospitalização | |
| Cobertura Médica Complementar/Suplementar | ||
| Cobertura Odontológica e de Visão | ||
| Cobertura de Saúde de Doenças Graves, Doenças Específicas e Outros Benefícios Fixos | ||
| Por Design de Benefícios | Planos de Indenização/Reembolso de Despesas | |
| Planos de Benefícios Fixos/Pagamentos em Dinheiro Programados | ||
| Planos de Assistência Gerenciada/Baseados em Rede | ||
| Designs Híbridos | ||
| Por Grupo de Clientes | Indivíduos e Famílias | |
| Grupos Patrocinados por Empregadores | ||
| Grupos de Afinidade, Associações e Grupos Profissionais | ||
| Grupos do Setor Público e Institucionais | ||
| Por Modelo de Distribuição | Distribuição Direta ao Membro | |
| Distribuição por Empregadores e Instituições | ||
| Canais de Afinidade, Associações e Cooperativas | ||
| Canais Intermediados (Agentes, Corretores, Bancassurance) | ||
| Canais Puramente Digitais/Agregadores Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado dos seguros mútuos de saúde em 2031?
O mercado de seguros mútuos de saúde deve atingir 249,1 bilhões de USD até 2031, crescendo a um CAGR de 4,8% a partir de 2026, à medida que as seguradoras de propriedade dos membros expandem a cobertura e respondem à crescente demanda por proteção à saúde. A projeção reflete o uso contínuo de estruturas mútuas para cobertura de saúde individual, coletiva e comunitária.
Qual categoria de produto está crescendo mais rapidamente até 2031?
A cobertura de saúde de doenças graves, doenças específicas e outros benefícios fixos deve crescer a um CAGR de 6,8% de 2026 a 2031.
Qual região detém a maior participação no mercado de seguros mútuos de saúde?
A Europa detinha 58,3% da participação do mercado de seguros mútuos de saúde em 2025, apoiada por estruturas mútuas maduras, grandes seguradoras de propriedade dos membros e um papel bem estabelecido para a proteção de saúde suplementar. A região também possui a maior concentração de governança mútua estabelecida e capacidades de seguros na análise fornecida.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,3% até 2031, apoiada pela baixa penetração de seguros, grandes populações mal atendidas e interesse político em arranjos de financiamento comunitário. As estruturas cooperativas no Japão e as iniciativas regionais de proteção social apoiam ainda mais essa direção.
Qual canal de distribuição está se expandindo mais rapidamente?
Os canais puramente digitais e de agregadores online devem crescer a um CAGR de 11,2% de 2026 a 2031, à medida que mais membros comparam, solicitam e renovam coberturas de saúde online. As mútuas estão desenvolvendo seus próprios canais digitais para limitar a dependência de plataformas de terceiros e manter relações diretas com os membros.
Qual é o principal desafio para as seguradoras de saúde mútuas?
O aumento dos custos de sinistros médicos pode reduzir as reservas de solvência porque as mútuas geralmente dependem do excedente retido em vez de capital externo. A NAIC relatou um aumento de 14,8% nas despesas totais hospitalares e médicas dos Estados Unidos em 2025, ilustrando a escala dessa pressão.
Página atualizada pela última vez em:



