
Tamaño y Participación del Mercado de Seguros Médicos Mutuales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 197.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 249.14 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.80 % |
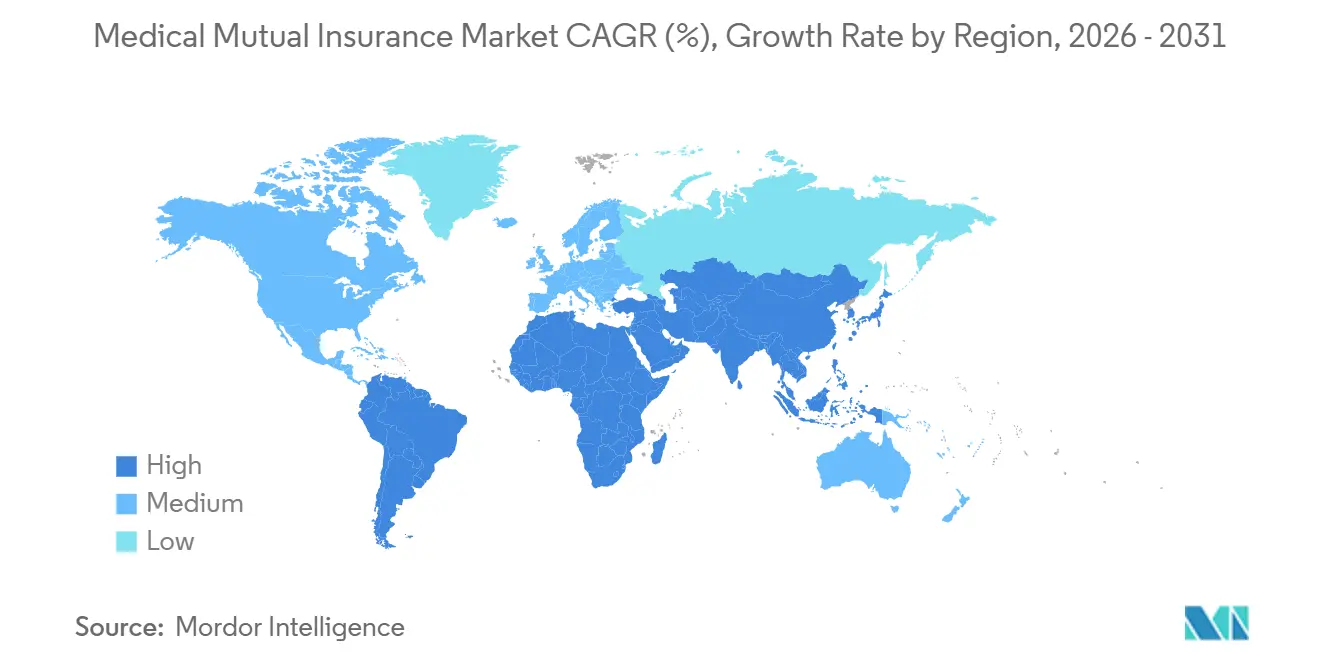
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
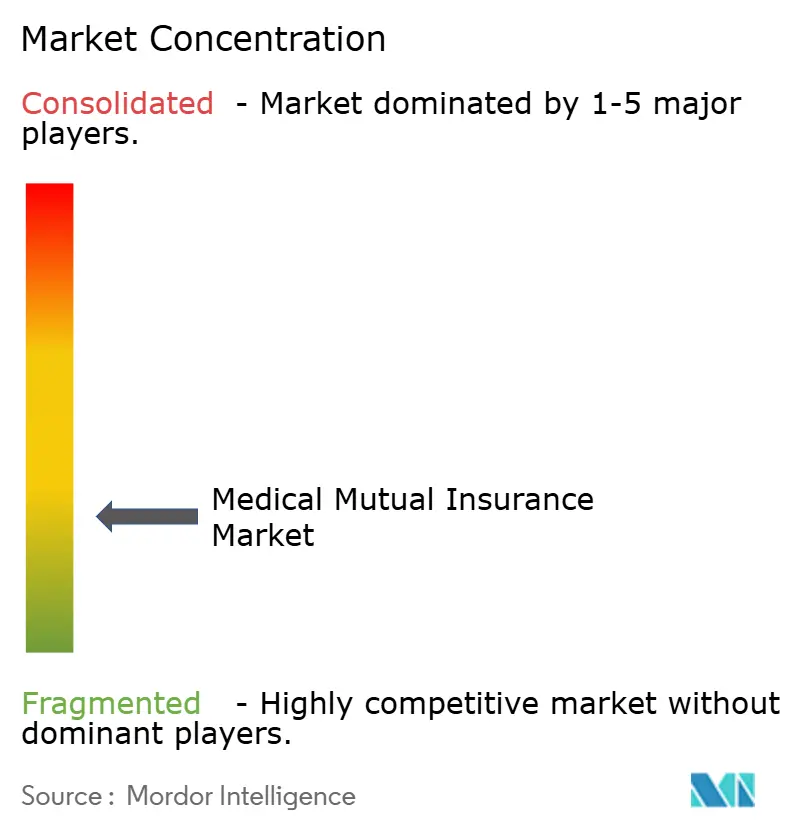
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Médicos Mutuales por Mordor Intelligence
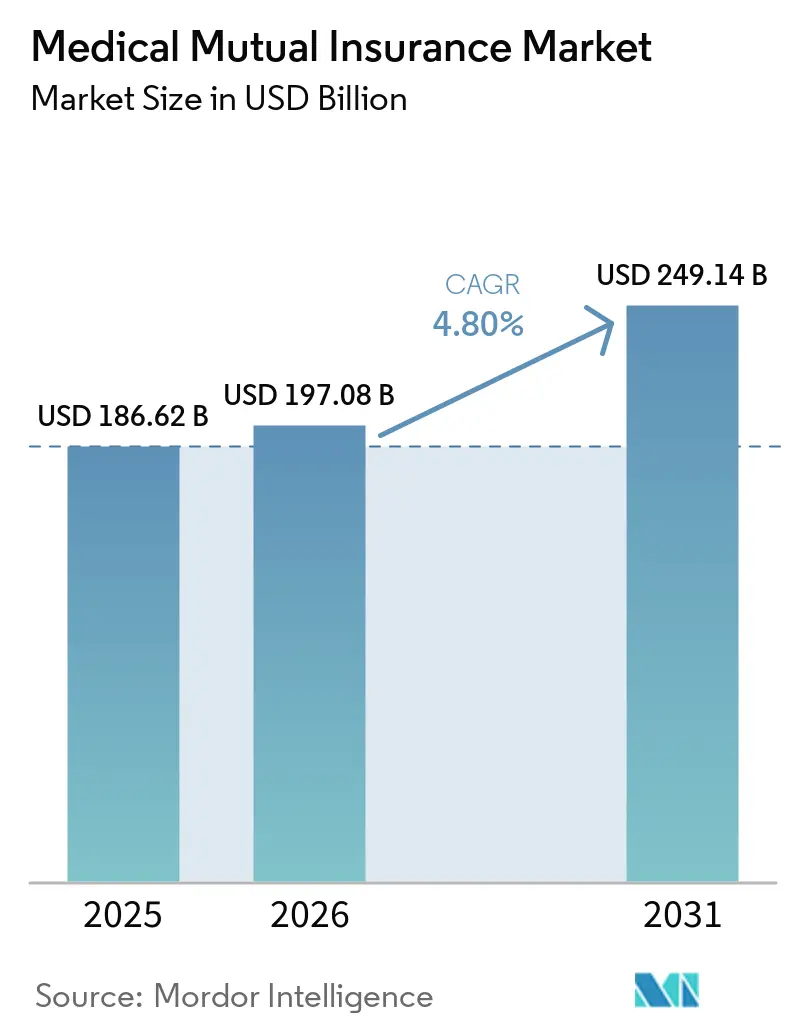
Se espera que el tamaño del Mercado de Seguros Médicos Mutuales crezca de 186,62 mil millones de USD en 2025 a 197,08 mil millones de USD en 2026 y se prevé que alcance los 249,14 mil millones de USD en 2031 a una CAGR del 4,80% durante 2026-2031.
Las aseguradoras de propiedad de sus miembros continúan diferenciándose al devolver el excedente a los beneficios de los asegurados en lugar de a accionistas externos. Este enfoque de gobernanza apoya la retención en un contexto donde los costos de atención médica y las brechas de acceso están ejerciendo presión sobre los presupuestos de los hogares. La demanda también se está orientando hacia productos suplementarios y de beneficios fijos, ya que los miembros buscan una protección más clara frente a gastos hospitalarios y enfermedades. La inscripción digital, los servicios de atención preventiva y los acuerdos grupales se están convirtiendo en formas importantes de llegar a los miembros y gestionar los costos. La inflación de los costos médicos sigue siendo una restricción material, ya que las mutuales generalmente dependen del excedente retenido en lugar de la emisión de nuevo capital para su respaldo financiero.
Conclusiones Clave del Informe
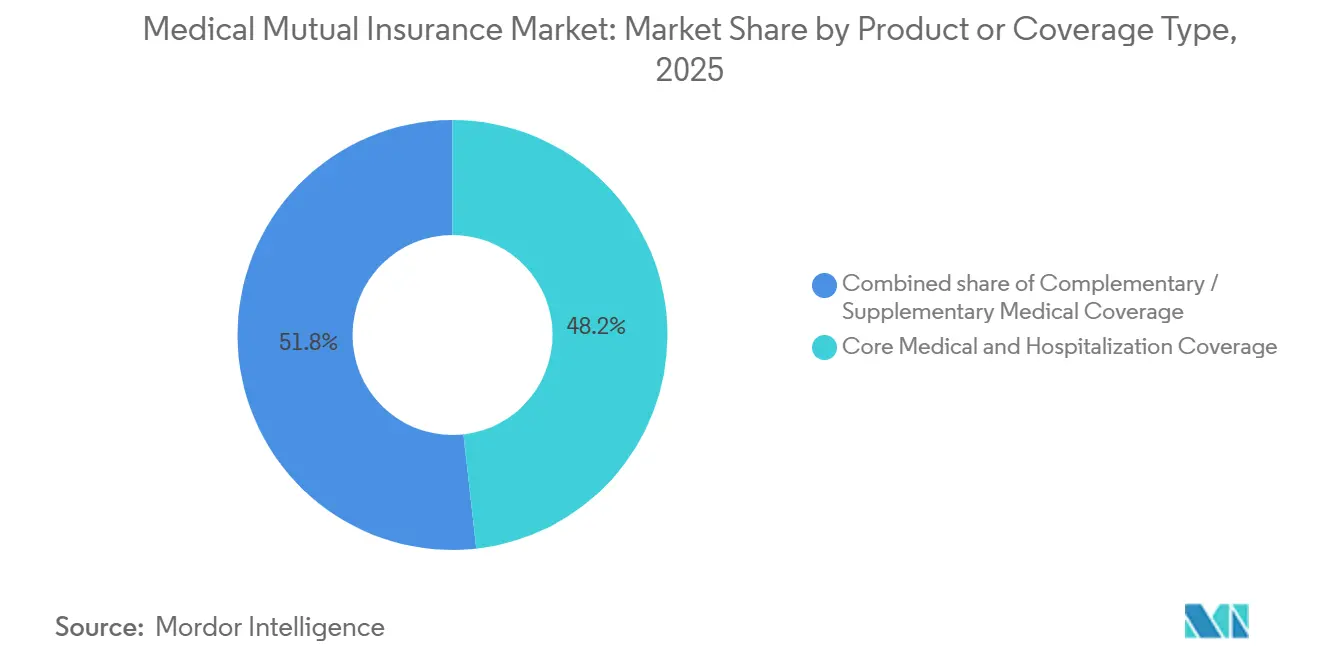
- Por tipo de producto/cobertura, la cobertura médica básica y de hospitalización capturó el 48,2% de la participación del mercado de seguros médicos mutuales en 2025, mientras que la cobertura de enfermedades críticas, enfermedades específicas y otros beneficios fijos se proyecta que crecerá a una CAGR del 6,8% hasta 2031.
- Por diseño de beneficios, los planes de indemnización y reembolso de gastos mantuvieron el 48,4% de la participación del mercado de seguros médicos mutuales en 2025, mientras que los diseños híbridos se prevé que se expandan a una CAGR del 6,5% hasta 2031.
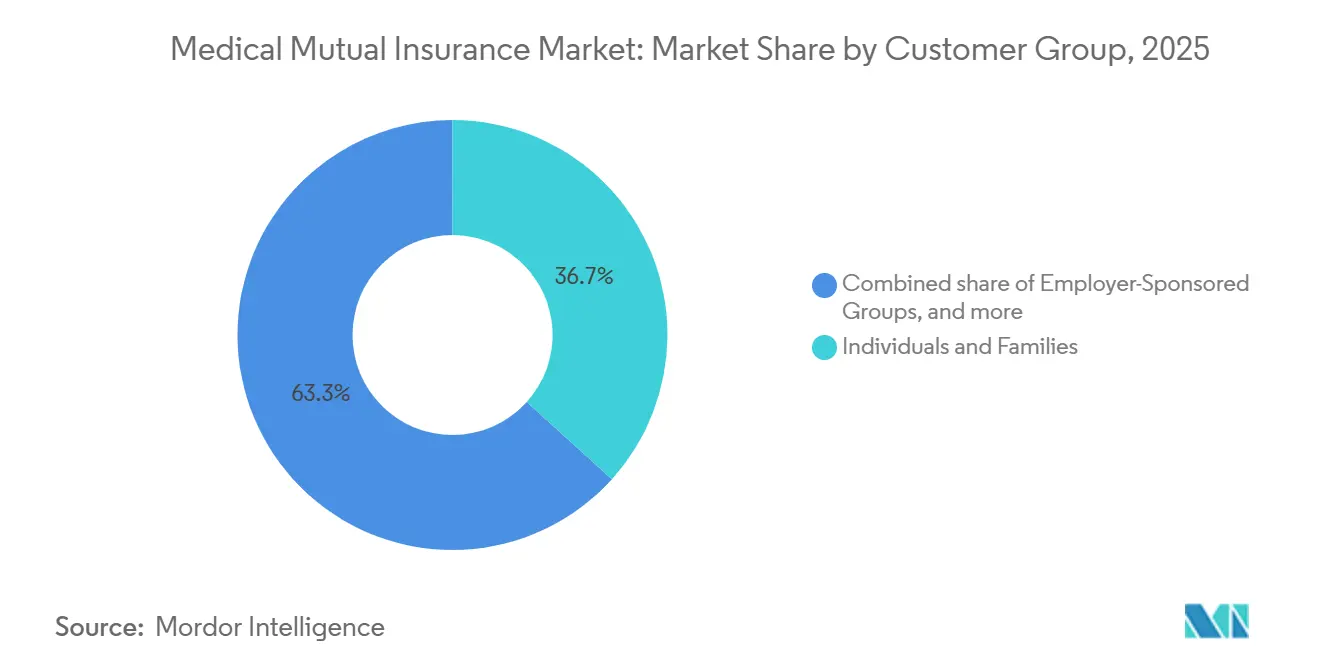
- Por grupo de clientes, los individuos y familias representaron el 36,7% de la participación del mercado de seguros médicos mutuales en 2025, mientras que los grupos de afinidad, asociaciones y profesionales avanzan a una CAGR del 6,0% hasta 2031.
- Por modelo de distribución, los canales directos al miembro mantuvieron el 32,9% de la participación del mercado de seguros médicos mutuales en 2025, mientras que los canales puramente digitales y de agregadores en línea se proyecta que crecerán a una CAGR del 11,2% hasta 2031.
- Por geografía, Europa representó el 58,32% de la participación del mercado de seguros médicos mutuales en 2025, mientras que Asia-Pacífico se prevé que crezca a una CAGR del 7,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agrupación Colectiva y Basada en Miembros del Riesgo de Salud | +1.0% | Global, concentrado en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Gobernanza de Propiedad de los Miembros y Valor para el Asegurado | +0.8% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Cobertura para Empleadores, Profesionales, Grupos de Afinidad y Comunidades | +0.7% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Atención Preventiva, Bienestar y Servicios de Salud Integrados | +0.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Modelos de Seguros de Confianza y Participativos | +0.4% | Global | Largo plazo (≥ 4 años) |
| Cobertura Mutual en Mercados de Seguros Desatendidos | +0.6% | Asia-Pacífico, África Subsahariana, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Agrupación Colectiva y Basada en Miembros del Riesgo de Salud para Abordar las Brechas de Protección Sanitaria
El aumento de los costos de atención médica y las brechas de cobertura están respaldando los modelos de financiamiento colectivo de la salud en economías desarrolladas y en desarrollo. La Organización Mundial de la Salud describe el seguro de salud comunitario como un enfoque de prepago voluntario que puede reducir el gasto catastrófico de bolsillo. La Fundación ICMIF informó que sus programas emitieron 3,8 millones de pólizas en 2025 y protegieron a 19 millones de personas en Kenia, Malaui, India, Sri Lanka y Filipinas[1]Fundación ICMIF, "El Informe de Impacto Marca 10 Años de Trabajo de la Fundación ICMIF Llegando a Comunidades Desatendidas," Fundación ICMIF, icmif.org. Estas estructuras pueden atender a trabajadores informales y autónomos que pueden no encajar en los precios convencionales de seguros individuales. El mercado de seguros médicos mutuales se beneficia, por tanto, de la agrupación del riesgo comunitario, que ofrece una vía práctica hacia la protección formal de la salud. El mismo modelo puede ampliar la participación sin requerir que cada miembro asuma el costo total de un perfil de riesgo individual, lo cual es importante donde los ingresos son variables y los gastos de salud pueden ser repentinos.
Modelos de Gobernanza de Propiedad de los Miembros que Apoyan el Valor a Largo Plazo para el Asegurado por Encima de los Rendimientos para los Accionistas
La propiedad de los miembros puede respaldar un horizonte de planificación más largo porque los excedentes se retienen para los miembros en lugar de distribuirse a los accionistas. AMICE señala que las aseguradoras mutuales y cooperativas en Europa representan alrededor de un tercio de las primas de seguros y atienden a aproximadamente 507 millones de miembros y asegurados. La Comisión Europea identifica a las sociedades de beneficio mutuo como organizaciones basadas en miembros que brindan protección social y otros servicios[2] Pasarela de Economía Social de la Comisión Europea, "Sociedades de Beneficio Mutuo," Pasarela de Economía Social de la Comisión Europea, europa.eu. Esta estructura puede ayudar a las organizaciones a gestionar la volatilidad de los siniestros mientras preserva el valor para el asegurado durante varios períodos de reporte. También otorga al mercado de seguros médicos mutuales una distinción de gobernanza que el diseño de productos por sí solo no puede replicar. La retención puede mejorar cuando los miembros perciben una conexión directa entre los resultados colectivos y el valor de su cobertura.
Expansión de Esquemas de Cobertura de Salud para Empleadores, Profesionales, Grupos de Afinidad y Comunidades
Los acuerdos profesionales y de afinidad pueden añadir cobertura donde los canales individuales y de pequeños empleadores son menos eficientes. USI Affinity y la Sociedad Americana de Anestesiólogos lanzaron un programa de seguros exclusivo para los miembros de la ASA en octubre de 2025[3]Sociedad Americana de Anestesiólogos, "USI Affinity y la Sociedad Americana de Anestesiólogos Lanzan un Programa de Seguros Integral para Anestesiólogos," Sociedad Americana de Anestesiólogos, asahq.org. El acuerdo cubrió responsabilidad profesional, beneficios para empleados y seguros personales de aseguradoras con calificación A. Los grupos patrocinados por empleadores siguen siendo importantes para los administradores mutuales que brindan cobertura de salud especializada y de exceso de pérdidas. Los ingresos por contribuciones en los programas de afinidad pueden seguir la membresía de la asociación, lo que respalda una economía de inscripción estable. Esta expansión otorga al mercado de seguros médicos mutuales acceso a grupos de miembros identificables con necesidades de cobertura específicas.
Creciente Diferenciación a Través de Atención Preventiva, Bienestar y Ofertas de Servicios de Salud Integrados
Los programas de atención preventiva se están convirtiendo en una herramienta de gestión de costos más que solo un beneficio para los miembros. Medical Mutual of Ohio ofrece su programa MedMutual WELL a grupos de miembros, incluyendo evaluaciones de salud, integración de dispositivos portátiles y recordatorios de atención preventiva. MassMutual amplió sus ofertas de bienestar en mayo de 2026 a través del Beneficio Adicional Living Well, que incluye detección de cáncer, evaluación de riesgo genético y apoyo de salud mental para los asegurados elegibles. El Grupo Empresarial de Salud reportó un aumento proyectado del 9% en la tendencia mediana de costos de atención médica para 2026[4]Grupo Empresarial de Salud, "Encuesta de Estrategia de Atención Médica para Empleadores 2026," Grupo Empresarial de Salud, businessgrouphealth.org. Los programas que fomentan la atención preventiva pueden ayudar a las mutuales a moderar la utilización y respaldar las decisiones de renovación. Estas capacidades se están convirtiendo en una distinción de servicio relevante dentro del mercado de seguros médicos mutuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capital Externo Limitado para Expansión e Inversión | -0.6% | Global | Largo plazo (≥ 4 años) |
| Aumento de los Costos y la Utilización de Siniestros Médicos | -0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Restricciones Regulatorias y Prudenciales sobre la Propiedad Mutual | -0.5% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Costos Administrativos, Tecnológicos y de Red a Escala | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Limitado a Capital Externo para la Expansión e Inversión a Gran Escala
Las mutuales no pueden emitir acciones para captar capital, lo que limita el ritmo de los grandes programas de inversión. Su principal fuente de capital es el excedente retenido, lo que hace que los impactos en los siniestros sean más significativos para los planes de expansión. Esta restricción puede retrasar las inversiones en tecnología, infraestructura de distribución y redes de atención médica. Los esquemas comunitarios más pequeños también enfrentan volúmenes de primas limitados y un acceso más restringido al reaseguro. Estas limitaciones son más visibles cuando las organizaciones deben financiar el crecimiento mientras mantienen reservas de capital prudencial. El mercado de seguros médicos mutuales puede, por tanto, presentar diferentes capacidades de inversión entre las grandes organizaciones establecidas y los esquemas locales más pequeños.
Aumento de los Costos y la Utilización de Siniestros Médicos que Presionan el Capital Mutual y los Márgenes de Solvencia
El crecimiento de los costos médicos continúa superando el crecimiento de las primas en varios mercados de seguros maduros. La NAIC reportó un aumento interanual del 14,8% en los gastos totales de hospitales y servicios médicos en los Estados Unidos en 2025, alcanzando 1,19 billones de USD. El mismo informe registró un aumento en el índice de siniestralidad agregado del 89,0% al 90,3%. El mayor uso de servicios, la inflación médica y el envejecimiento demográfico dificultan el mantenimiento de los niveles de contribución sin afectar la asequibilidad para los miembros. Los esquemas comunitarios pueden enfrentar presión adicional porque los modelos de contribución basados en solidaridad se ajustan más lentamente a una escalada rápida de siniestros. Este entorno de costos requiere una gestión cuidadosa de precios y beneficios en todo el mercado de seguros médicos mutuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto/Cobertura:
La Cobertura Básica Ancla el Mercado Mientras los Productos de Enfermedades Críticas se AceleranLa cobertura médica básica e integral y de hospitalización representó el 48,2% de la participación del mercado de seguros médicos mutuales en 2025. Su amplio papel en la cobertura del tratamiento hospitalario la convierte en un contribuyente fundamental al tamaño general del mercado de seguros médicos mutuales, particularmente donde los miembros complementan los sistemas de salud estatutarios y necesitan protección frente a hospitalizaciones, consultas con especialistas y costos de atención de seguimiento. En Asia-Pacífico, la protección hospitalaria puede servir como la principal red de seguridad sanitaria para los afiliados de menores ingresos con capacidad limitada para hacer frente directamente a grandes facturas hospitalarias, especialmente cuando los beneficios públicos no cubren completamente la admisión, los medicamentos, los servicios de diagnóstico o los gastos relacionados con la recuperación. La cobertura médica complementaria y suplementaria extiende la protección entre los beneficios hospitalarios básicos y la atención especializada, ayudando a los miembros a cubrir las brechas que un plan básico de hospitalización puede no cubrir en tratamiento ambulatorio, diagnósticos y apoyo de seguimiento. Los productos dentales y de visión amplían la oferta para los miembros que desean beneficios adicionales sin cambiar a una aseguradora comercial.
Se prevé que la cobertura de enfermedades críticas, enfermedades específicas y otros beneficios fijos de salud crezca a una CAGR del 6,8% de 2026 a 2031. Este segmento puede reducir la complejidad de la administración de siniestros porque los pagos están vinculados a condiciones o eventos definidos. Gen Re informó en marzo de 2026 que las pólizas independientes de enfermedades críticas registraron sus mejores volúmenes de ventas en al menos una década durante 2025. Más de dos tercios de las aseguradoras habían revisado los términos de los planes durante los dos años anteriores para ampliar las condiciones cubiertas, según la investigación de 2025 suministrada. Los productos de beneficios fijos también pueden respaldar una suscripción más estandarizada en grupos de miembros que son difíciles de valorar individualmente, lo cual es útil cuando un esquema atiende a diversas ocupaciones, niveles de ingresos y necesidades de salud.


Por Diseño de Beneficios:
Los Planes de Indemnización Mantienen la Mayor Participación Mientras los Diseños Híbridos Señalan un Cambio EstructuralLos planes de indemnización y reembolso de gastos mantuvieron el 48,4% de la participación del mercado de seguros médicos mutuales en 2025. Siguen siendo el diseño predeterminado en los sistemas de salud mutuales maduros donde la libre elección de proveedor es una expectativa establecida de los miembros y el reembolso ha sido durante mucho tiempo parte de la relación de beneficios. Su papel consolidado en estos sistemas también los convierte en un componente significativo del tamaño general del mercado de seguros médicos mutuales. Los planes de beneficios fijos y pagos en efectivo programados ofrecen un apoyo de ingresos predecible tras la hospitalización o el diagnóstico, lo que puede ayudar a los miembros a cubrir costos no médicos durante un período de ausencia laboral. Estos productos son especialmente relevantes en los mercados de Asia-Pacífico donde los márgenes para gastos de bolsillo son limitados y una breve interrupción de los ingresos puede generar una presión significativa en el hogar. Los planes de atención gestionada y basados en redes también se están expandiendo, donde las mutuales tienen relaciones sólidas con los proveedores y pueden dirigir la atención a través de vías acordadas, acuerdos negociados con proveedores y procesos de atención coordinada que ayudan a limitar el gasto evitable.
Se proyecta que los diseños híbridos se expandan a una CAGR del 6,5% entre 2026 y 2031. Combinan características de los modelos de indemnización y basados en redes, ofreciendo a los miembros mayor flexibilidad mientras respaldan la gestión de costos. UnitedHealthcare informó que 1 de cada 3 empleadores en los Estados Unidos ofrecía diseños basados en copagos en 2026, en comparación con el 10% en 2023. Las decisiones sobre beneficios de los empleadores indican un interés continuo en estructuras de participación en costos que sean más claras para los miembros del plan. Las mutuales que incorporan opciones híbridas pueden responder a las cuentas de empleadores que enfrentan presión regular de revisión de precios, al tiempo que ofrecen a los miembros una conexión más comprensible entre la elección de proveedor, los copagos y el valor de la cobertura.
Por Grupo de Clientes:
Los Individuos y Familias Impulsan el Volumen Mientras los Grupos de Afinidad Lideran el CrecimientoLos individuos y familias representaron el 36,7% de la participación del mercado de seguros médicos mutuales en 2025. Esta posición refleja el enfoque histórico de los esquemas mutuales en la cobertura del hogar, particularmente en los sistemas de salud suplementarios europeos, donde la relación mutual se construyó en torno a las necesidades del hogar y la membresía recurrente, permitiendo a los esquemas desarrollar productos que se ajusten a las expectativas rutinarias de protección sanitaria de los hogares. Los grupos patrocinados por empleadores forman una parte importante de la base restante a través de planes autoasegurados y acuerdos de cobertura especializada que requieren administración, capacidad de exceso de pérdidas o beneficios de salud específicos. Los grupos del sector público e institucionales proporcionan una base relativamente estable vinculada a programas de beneficios estatutarios. Los canales de comparación digital pueden aumentar la presión competitiva sobre los productos individuales y familiares al enfatizar el precio sobre los beneficios para los miembros, la continuidad del servicio y el valor a largo plazo del excedente retenido.
Se prevé que los grupos de afinidad, asociaciones y profesionales crezcan a una CAGR del 6,0% hasta 2031. El programa de la ASA de octubre de 2025 ilustra cómo las organizaciones profesionales pueden ofrecer opciones de seguros personalizadas a través de acuerdos colectivos. Estos programas pueden mejorar la retención porque la participación en la cobertura está vinculada a la membresía de la asociación, creando una relación continua que no depende únicamente del marketing de renovación cada año y reforzando el valor práctico de la relación con la asociación más allá de una única transacción de seguros. También pueden ofrecer una propuesta de valor más clara para cohortes profesionales especializadas. A medida que estos acuerdos colectivos amplían la participación más allá de los esquemas individuales y patrocinados por empleadores, pueden respaldar la expansión del tamaño del mercado de seguros médicos mutuales sin depender únicamente de la adquisición de clientes individuales.
Por Modelo de Distribución:
La Distribución Directa al Miembro Lidera por Participación Mientras los Agregadores Digitales Redefinen la Economía de AdquisiciónLa distribución directa al miembro mantuvo el 32,9% de la participación del mercado de seguros médicos mutuales en 2025. Las redes de sucursales, las deducciones de nómina de los empleadores y el marketing directo han respaldado históricamente este canal, permitiendo a las mutuales mantener contacto directo con los miembros durante la inscripción y la renovación. Los canales de empleadores e institucionales atienden las necesidades de inscripción de la fuerza laboral formal, especialmente donde la selección de beneficios y las contribuciones se organizan a través de un empleador o un organismo público. Los canales de afinidad y cooperativos ayudan a las organizaciones a llegar a grupos con una relación de membresía existente. Los agentes, corredores y la bancaseguros siguen siendo relevantes donde los miembros necesitan asesoramiento o donde están establecidas relaciones de distribución local, particularmente para pólizas que combinan protección de salud con otras necesidades de seguros y requieren explicación de las condiciones de los beneficios, exclusiones, opciones de proveedores u obligaciones de contribución.
Se prevé que los canales puramente digitales y de agregadores en línea crezcan a una CAGR del 11,2% de 2026 a 2031, a medida que más miembros comparan, solicitan y renuevan su cobertura de salud en línea. Las mutuales están desarrollando sus propios canales digitales para limitar la dependencia de plataformas de terceros y mantener relaciones directas con los miembros. Su crecimiento refleja un cambio más amplio hacia la contratación de seguros de salud en línea. La inscripción digital puede ampliar el alcance entre los miembros que no están atendidos por sucursales físicas o canales grupales, al tiempo que acorta el tiempo necesario para comparar opciones, enviar información y completar la inscripción. Sin embargo, la distribución liderada por agregadores puede fomentar el cambio basado en el precio y debilitar el modelo de retención a largo plazo que respalda el excedente mutual. Las mutuales están respondiendo desarrollando capacidades de inscripción digital directa para reducir la dependencia de canales de terceros y respaldar el tamaño del mercado de seguros médicos mutuales a medida que la adquisición de miembros se desplaza cada vez más hacia el entorno en línea.
Análisis Geográfico
Mercado Europeo de Seguros Médicos Mutuales
Europa concentró el 58,3% de la cuota del mercado de seguros médicos mutuales en 2025. AMICE informó que los aseguradores mutuales y cooperativos representaron aproximadamente un tercio de las primas suscritas en la región y atendieron a alrededor de 507 millones de miembros y tomadores de pólizas. Francia, Alemania y Suiza anclan la región a través de marcos mutuales de larga tradición. Covéa, Groupe VYV, Aéma Groupe, Debeka Krankenversicherungsverein, SIGNAL IDUNA, Continentale y Sygeforsikringen "danmark" ilustran la diversidad de organizaciones nacionales. La consolidación ha dado lugar a organizaciones mutuales de mayor escala europea que compiten directamente con los aseguradores comerciales en varias líneas, manteniendo al mismo tiempo un modelo de gobernanza basado en los intereses de los miembros y los resultados colectivos.
Mercado de Seguros Médicos Mutuales en las Américas
América del Norte aporta una cuota significativa a través de planes de salud sin fines de lucro de los Estados Unidos, asociaciones de beneficio mutuo y esquemas cooperativos regionales. La NAIC informó que las entidades de salud de los Estados Unidos contaban con 223.900 millones de USD en capital y superávit en 2025, mientras que el flujo de caja operativo ajustado agregado fue negativo en 3.400 millones de USD. Medical Mutual of Ohio y HealthPartners demuestran la profundidad de las organizaciones de propiedad de sus miembros con capacidades de atención gestionada o prestación integrada de servicios de salud. Los modelos de financiamiento cooperativo de salud de Canadá y el segmento mutual en desarrollo de México amplían la presencia regional. El sistema Unimed de Brasil y el emergente segmento de salud mutual de Argentina extienden el modelo a lo largo de América del Sur.
Mercado de Seguros Médicos Mutuales en Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,3% entre 2026 y 2031, la tasa más rápida entre las regiones. La baja penetración formal de los seguros y el interés de las políticas públicas en el financiamiento comunitario respaldan esta posición. Japón contribuye a través de Kokumin Kyosai, CO-OP Kyosai y JA Kyosai o Zenkyoren, que están integrados en redes cooperativas. La Organización Internacional del Trabajo documentó estudios de caso en Camboya, Japón y la República Democrática Popular Lao, donde los modelos mutuales están siendo incorporados en los sistemas de protección social de la salud. A medida que estos modelos se expanden hacia poblaciones con escasa cobertura aseguradora, pueden ampliar la contribución geográfica al tamaño del mercado de seguros médicos mutuales.

Panorama Competitivo
El mercado de seguros médicos mutuales está fragmentado, con grandes mutuales nacionales que mantienen posiciones regionales sólidas junto a numerosos esquemas comunitarios y de afinidad. Las grandes organizaciones están invirtiendo en herramientas digitales de participación de miembros y suscripción, mientras que las cooperativas más pequeñas suelen priorizar el alcance de inscripción y el cumplimiento regulatorio. ICMIF informó que dos tercios de las aseguradoras mutuales y cooperativas a nivel mundial utilizaban inteligencia artificial en sus operaciones en 2024. Guidewire anunció en julio de 2026 que Germania Mutual implementó ProNavigator AI para los equipos de suscripción y siniestros. Este movimiento otorga al personal acceso al conocimiento institucional y al contexto de decisión para escenarios complejos de riesgo y siniestros.
La inscripción digital directa es una oportunidad clave para los segmentos individuales y de afinidad. Los productos de enfermedades críticas y salud suplementaria también atienden a los miembros de ingresos medios que pueden estar desatendidos por la cobertura pública y comercial. La portabilidad transfronteriza puede atender a trabajadores migrantes y móviles. GACM reportó un índice de Solvencia II del 226% a finales de 2025, lo que demuestra la solidez de capital que respalda la inversión en productos y tecnología en las mutuales más grandes. Las organizaciones más pequeñas pueden necesitar afiliarse, especializarse o compartir capacidades operativas para superar las limitaciones de escala.
Guidewire también anunció en junio de 2026 que Peel Mutual Insurance Company seleccionó Guidewire Cloud para mejorar la automatización y producir información de datos en tiempo real. El Beneficio Adicional Living Well de MassMutual de mayo de 2026 añadió servicios de salud preventiva a las pólizas de vida entera elegibles sin costo adicional para los asegurados. Estas acciones muestran cómo las organizaciones mutuales más grandes están combinando tecnología y características de servicios de salud en sus ofertas para los miembros. El principal riesgo competitivo proviene de las aseguradoras digitales nativas y las aseguradoras comerciales que pueden invertir fuertemente en inscripción en línea y beneficios personalizados.
Líderes de la Industria de Seguros Médicos Mutuales
Groupe VYV
MGEN
Medical Mutual of Ohio
HealthPartners
Mutual of Omaha
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros Médicos Mutuales
- Bupa
- Groupe VYV
- Aéma Groupe
- Groupe Mutuel
- Medical Mutual of Ohio
- HealthPartners
- Debeka Krankenversicherungsverein a.G.
- SIGNAL IDUNA Krankenversicherung a.G.
- Continentale Krankenversicherung a.G.
- Sygeforsikringen "danmark"
- Benenden Health
- Unimed
- Kokumin Kyosai co-op
- CO-OP Kyosai
- JA Kyosai / Zenkyoren
- Seguros Unimed
- Uplift Mutuals
- National Insurance VimoSEWA Cooperative Ltd.
- CARD Mutual Benefit Association
- Sanasa Insurance Company Ltd.

Recent Industry Developments in Mercado de Seguros Médicos Mutuales
- Julio de 2026: Germania Mutual Insurance implementó el asistente de inteligencia artificial ProNavigator de Guidewire en los equipos de suscripción y siniestros, otorgando al personal acceso en tiempo real al conocimiento institucional y al contexto de decisión para escenarios complejos de riesgo y siniestros. Esto posiciona a Germania Mutual entre los primeros adoptantes mutuales de inteligencia artificial agéntica integrada en las operaciones básicas de seguros, señalando un cambio competitivo en la forma en que las mutuales gestionan la administración de solicitudes de alto volumen.
- Junio de 2026: Peel Mutual Insurance Company seleccionó Guidewire Cloud en todas sus líneas de negocio para mejorar la automatización impulsada por inteligencia artificial, optimizar los procesos básicos de seguros y generar información de datos en tiempo real. NXT Level Technologies fue designada como socio de implementación para el despliegue completo de la plataforma.
- Mayo de 2026: MassMutual lanzó el Beneficio Adicional Living Well, incorporando automáticamente pruebas de detección temprana de múltiples cánceres, evaluación de riesgo genético y herramientas de apoyo a la salud mental en las pólizas de vida entera elegibles sin costo adicional, un paso significativo en la convergencia del seguro de vida y el diseño de beneficios de salud preventiva por parte de una importante aseguradora mutual de los Estados Unidos.
- Octubre de 2025: USI Affinity y la Sociedad Americana de Anestesiólogos lanzaron un programa de seguros exclusivo a nivel nacional para los miembros de la ASA, brindando acceso a responsabilidad profesional, beneficios para empleados y seguros personales de aseguradoras con calificación A.


Alcance del Informe Global del Mercado de Seguros Médicos Mutuales
| Cobertura Médica Básica / Integral y de Hospitalización |
| Cobertura Médica Complementaria / Suplementaria |
| Cobertura Dental y de Visión |
| Cobertura de Enfermedades Críticas, Enfermedades Específicas y Otros Beneficios Fijos de Salud |
| Planes de Indemnización / Reembolso de Gastos |
| Planes de Beneficios Fijos / Pagos en Efectivo Programados |
| Planes de Atención Gestionada / Basados en Redes |
| Diseños Híbridos |
| Individuos y Familias |
| Grupos Patrocinados por Empleadores |
| Grupos de Afinidad, Asociaciones y Profesionales |
| Grupos del Sector Público e Institucionales |
| Distribución Directa al Miembro |
| Distribución a través de Empleadores e Instituciones |
| Canales de Afinidad, Asociaciones y Cooperativas |
| Canales Intermediados (Agentes, Corredores, Bancaseguros) |
| Canales Puramente Digitales / Agregadores en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto / Cobertura | Cobertura Médica Básica / Integral y de Hospitalización | |
| Cobertura Médica Complementaria / Suplementaria | ||
| Cobertura Dental y de Visión | ||
| Cobertura de Enfermedades Críticas, Enfermedades Específicas y Otros Beneficios Fijos de Salud | ||
| Por Diseño de Beneficios | Planes de Indemnización / Reembolso de Gastos | |
| Planes de Beneficios Fijos / Pagos en Efectivo Programados | ||
| Planes de Atención Gestionada / Basados en Redes | ||
| Diseños Híbridos | ||
| Por Grupo de Clientes | Individuos y Familias | |
| Grupos Patrocinados por Empleadores | ||
| Grupos de Afinidad, Asociaciones y Profesionales | ||
| Grupos del Sector Público e Institucionales | ||
| Por Modelo de Distribución | Distribución Directa al Miembro | |
| Distribución a través de Empleadores e Instituciones | ||
| Canales de Afinidad, Asociaciones y Cooperativas | ||
| Canales Intermediados (Agentes, Corredores, Bancaseguros) | ||
| Canales Puramente Digitales / Agregadores en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los seguros médicos mutuales en 2031?
Se proyecta que el mercado de seguros médicos mutuales alcance los 249,1 mil millones de USD en 2031, creciendo a una CAGR del 4,8% desde 2026, a medida que las aseguradoras de propiedad de sus miembros amplían la cobertura y responden a la creciente demanda de protección sanitaria. La proyección refleja el uso continuo de estructuras mutuales para la cobertura de salud individual, grupal y comunitaria.
¿Qué categoría de producto está creciendo más rápido hasta 2031?
Se prevé que la cobertura de enfermedades críticas, enfermedades específicas y otros beneficios fijos de salud crezca a una CAGR del 6,8% de 2026 a 2031.
¿Qué región tiene la mayor participación en los seguros médicos mutuales?
Europa mantuvo el 58,3% de la participación del mercado de seguros médicos mutuales en 2025, respaldada por marcos mutuales maduros, grandes aseguradoras de propiedad de sus miembros y un papel bien establecido para la protección de salud suplementaria. La región también tiene la mayor concentración de gobernanza mutual establecida y capacidades de seguros en el análisis suministrado.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,3% hasta 2031, respaldada por la baja penetración de los seguros, grandes poblaciones desatendidas y el interés de las políticas públicas en los acuerdos de financiamiento comunitario. Las estructuras cooperativas en Japón y las iniciativas regionales de protección social respaldan aún más esta dirección.
¿Qué canal de distribución se está expandiendo más rápido?
Se prevé que los canales puramente digitales y de agregadores en línea crezcan a una CAGR del 11,2% de 2026 a 2031, a medida que más miembros comparan, solicitan y renuevan su cobertura de salud en línea. Las mutuales están desarrollando sus propios canales digitales para limitar la dependencia de plataformas de terceros y mantener relaciones directas con los miembros.
¿Cuál es el principal desafío para las aseguradoras de salud mutuales?
El aumento de los costos de siniestros médicos puede reducir los márgenes de solvencia porque las mutuales generalmente dependen del excedente retenido en lugar del capital externo. La NAIC reportó un aumento del 14,8% en los gastos totales de hospitales y servicios médicos en los Estados Unidos en 2025, ilustrando la magnitud de esta presión.
Última actualización de la página el:



