
医療相互保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 197.08 十億米ドル |
| 市場規模 (2031) | 249.14 十億米ドル |
| Growth Rate (2026 - 2031) | 4.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療相互保険市場分析
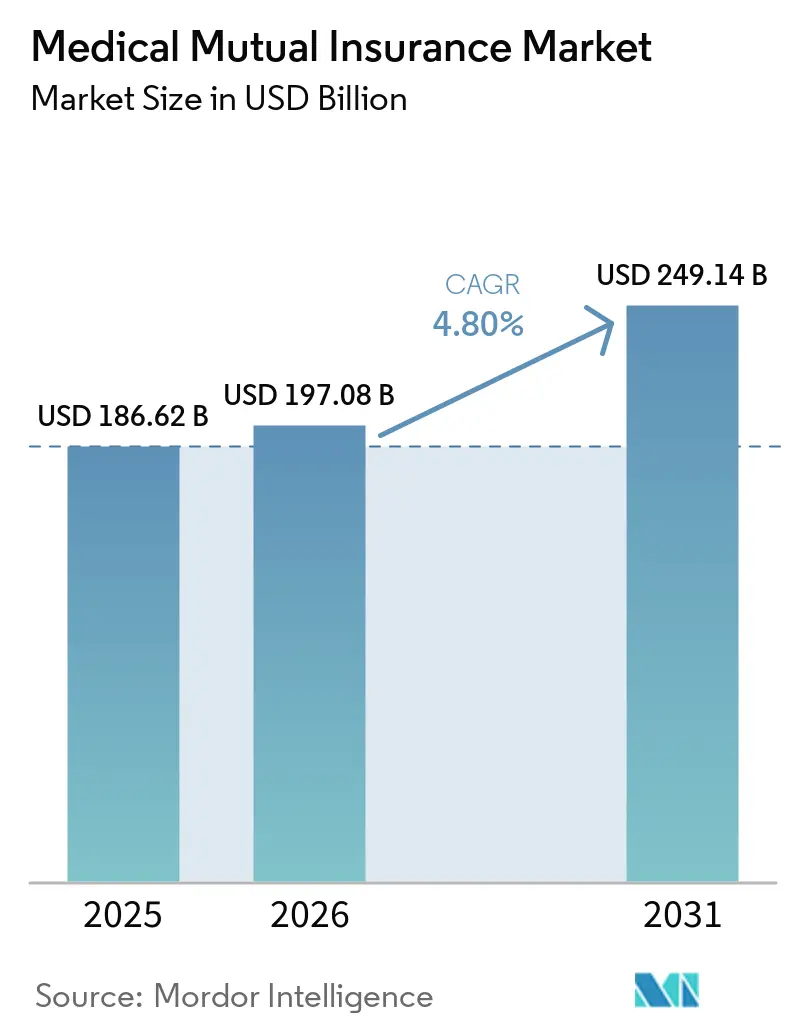
医療相互保険市場規模は、2025年の186.62 ビリオン 米ドルから2026年には197.08 ビリオン 米ドルに成長し、2026年から2031年にかけて4.80%のCAGRで2031年までに249.14 ビリオン 米ドルに達する見込みです。
会員所有の保険会社は、外部株主ではなく保険契約者の給付に剰余金を還元することで差別化を継続しています。このガバナンスアプローチは、医療費と医療アクセスのギャップが家計に圧力をかけている状況での会員維持を支援します。また、会員が入院や疾病関連費用に対するより明確な保護を求めるなか、補足的・定額給付型商品への需要も高まっています。デジタル加入、予防ケアサービス、グループベースの取り決めは、会員へのリーチとコスト管理において重要な手段となっています。医療費インフレは依然として重大な制約要因であり、相互保険会社は一般的に資本支援として新規株式発行ではなく内部留保剰余金に依存しているためです。
主要レポートのポイント
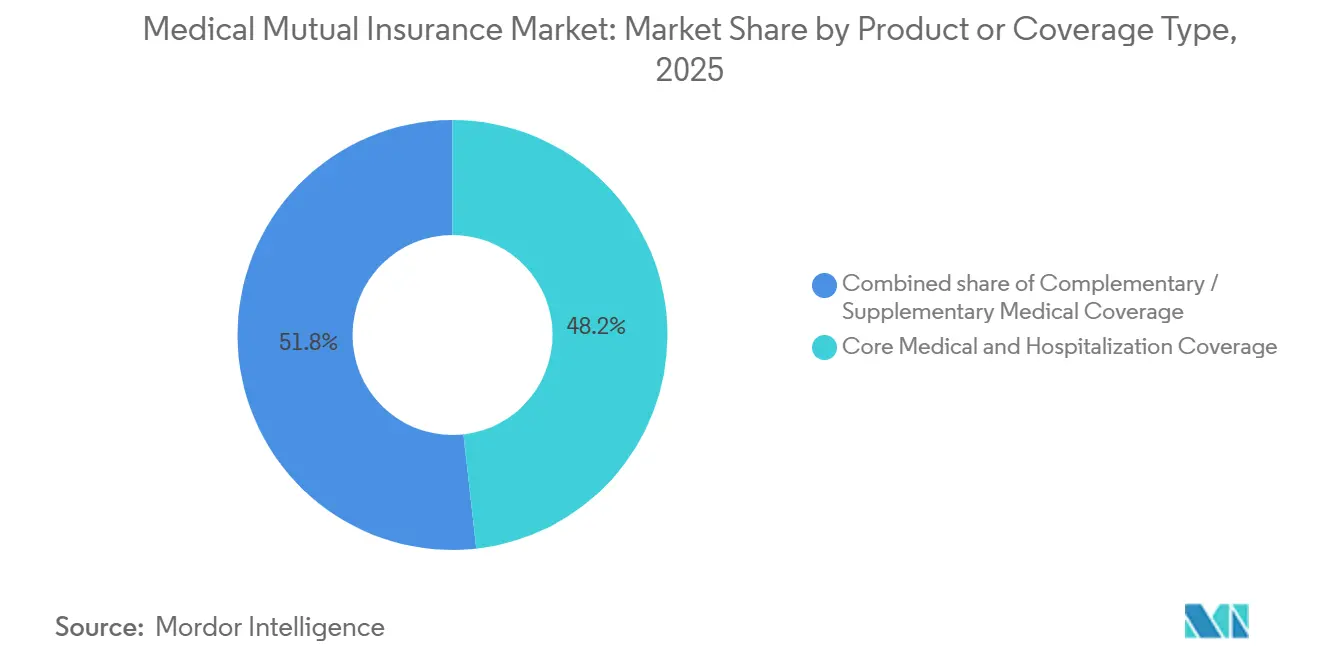
- 製品・補償タイプ別では、基本医療および入院補償が2025年の医療相互保険市場シェアの48.2%を占め、重大疾病・特定疾病・その他の定額給付型補償は2031年までに6.8%のCAGRで成長する見込みです。
- 給付設計別では、実費補償・費用払い戻しプランが2025年の医療相互保険市場シェアの48.4%を占め、ハイブリッド設計は2031年までに6.5%のCAGRで拡大する予測です。
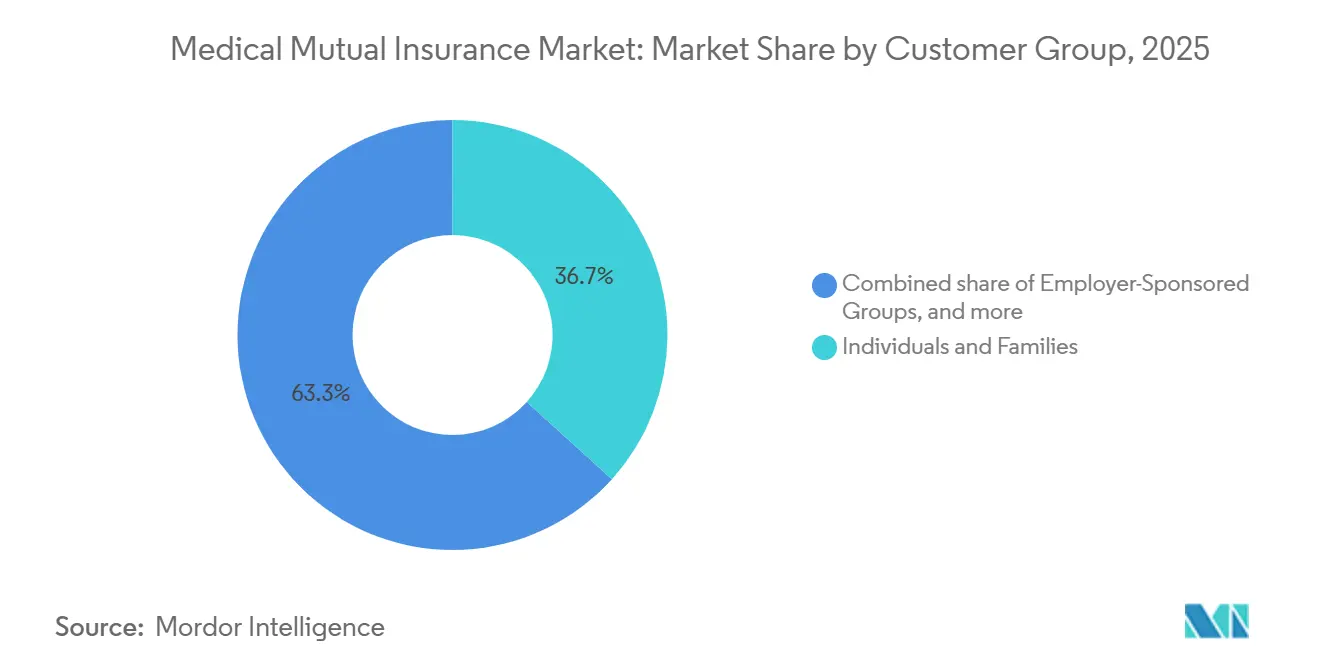
- 顧客グループ別では、個人および家族が2025年の医療相互保険市場シェアの36.7%を占め、アフィニティ・協会・専門職グループは2031年までに6.0%のCAGRで拡大しています。
- 販売モデル別では、会員直接チャネルが2025年の医療相互保険市場シェアの32.9%を占め、純粋デジタルおよびオンラインアグリゲーターチャネルは2031年までに11.2%のCAGRで成長する見込みです。
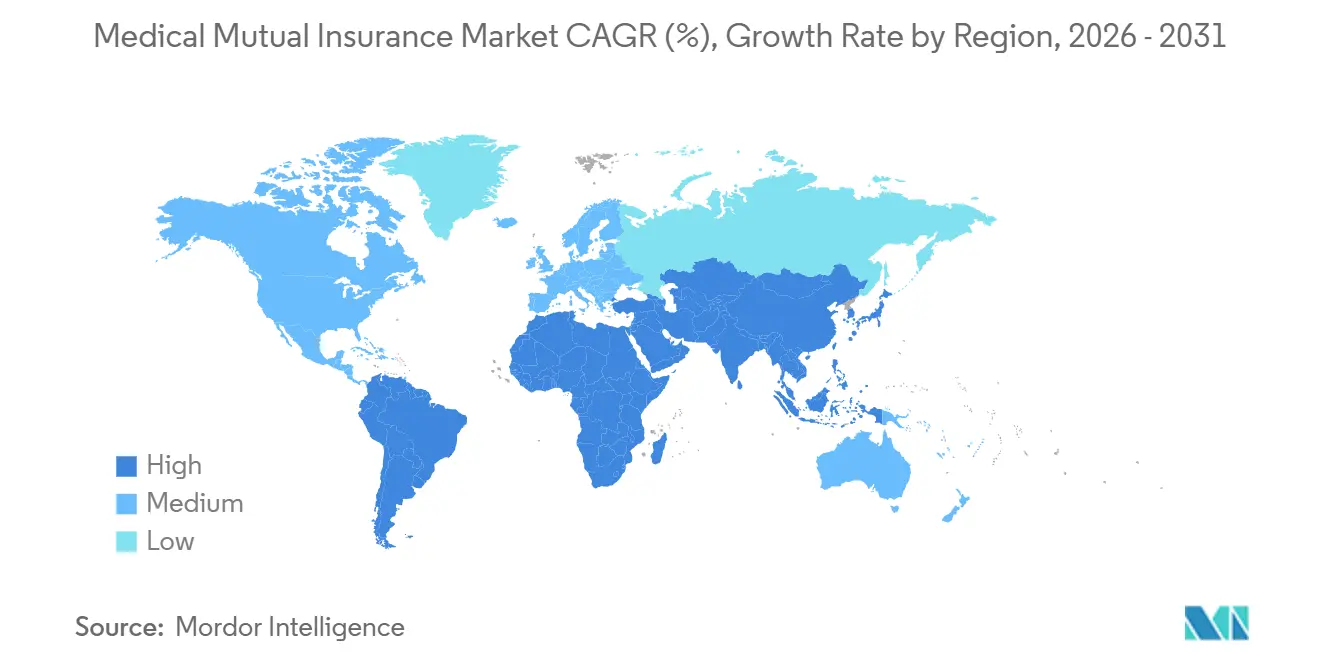
- 地域別では、欧州が2025年の医療相互保険市場シェアの58.32%を占め、アジア太平洋地域は2031年までに7.27%のCAGRで成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集的・会員ベースの健康リスクプーリング | +1.0% | 世界規模、アジア太平洋地域およびサブサハラアフリカに集中 | 中期(2〜4年) |
| 会員所有ガバナンスと保険契約者価値 | +0.8% | 欧州、北米 | 長期(4年以上) |
| 雇用主・専門職・アフィニティ・コミュニティ補償 | +0.7% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| 予防ケア・ウェルネス・統合ヘルスサービス | +0.5% | 北米、欧州 | 短期(2年以内) |
| 信頼性の高い参加型保険モデル | +0.4% | 世界規模 | 長期(4年以上) |
| 未開拓保険市場における相互補償 | +0.6% | アジア太平洋地域、サブサハラアフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療保護ギャップに対処するための集団的・会員ベースの健康リスクプーリングへの需要拡大
医療費の上昇と補償ギャップが、先進国および途上国における集団的医療資金調達モデルを支援しています。世界保健機関は、コミュニティベースの医療保険を、壊滅的な自己負担支出を削減できる自発的な前払いアプローチとして説明しています。ICMIF財団は、2025年にそのプログラムが380万件の保険証券を発行し、ケニア、マラウイ、インド、スリランカ、フィリピンで1,900万人の生活を保護したと報告しました[1]ICMIF財団、「ICMIFファウンデーション活動10周年インパクトレポート:未開拓コミュニティへのリーチ」、ICMIF財団、icmif.org。これらの仕組みは、従来の個人保険の価格設定に適合しない可能性のある非公式労働者や自営業者にも対応できます。したがって、医療相互保険市場はコミュニティリスクプーリングの恩恵を受けており、これは正式な医療保護への実践的な参入経路を提供します。同じモデルにより、各会員が個別のリスクプロファイルの全コストを負担することなく参加を拡大できます。これは収入が変動しやすく、医療費が突発的に発生しうる状況において重要です。
株主リターンよりも長期的な保険契約者価値を支援する会員所有ガバナンスモデル
会員所有は、剰余金が株主に分配されるのではなく会員のために留保されるため、より長期的な計画期間を支援できます。AMICEは、欧州の相互・協同組合保険会社が保険料の約3分の1を占め、約5億700万人の会員および保険契約者にサービスを提供していると述べています。欧州委員会は、相互扶助組合を社会的保護やその他のサービスを提供する会員ベースの組織として位置づけています[2]欧州委員会社会的経済ゲートウェイ、「相互扶助組合」、欧州委員会社会的経済ゲートウェイ、europa.eu。この構造は、複数の報告期間にわたって保険契約者価値を維持しながら、組織が保険金請求の変動を管理するのに役立ちます。また、製品設計だけでは再現できないガバナンス上の差別化を医療相互保険市場に与えます。会員が集団的な結果と補償価値の直接的なつながりを認識すると、維持率が向上する可能性があります。
雇用主・専門職・アフィニティグループ・コミュニティベースの医療補償スキームの拡大
専門職およびアフィニティの取り決めは、個人よび中小企業チャネルの効率が低い部分で補償を追加できます。USI Affinityとアメリカ麻酔科学会は、2025年10月にASA会員向けの独占保険プログラムを開始しました[3]アメリカ麻酔科学会、「USI Affinityとアメリカ麻酔科学会が麻酔科医向け包括的保険プログラムを開始」、アメリカ麻酔科学会、asahq.org。この取り決めは、Aレーティングの保険会社による専門職賠償責任、従業員福利厚生、個人保険をカバーしました。雇用主スポンサードグループは、ストップロスおよび特定医療補償を提供する相互保険管理者にとって引き続き重要です。アフィニティプログラムの拠出収入は協会会員に連動することができ、安定した加入経済を支援します。この拡大により、医療相互保険市場は特定の補償ニーズを持つ識別可能な会員グループへのアクセスを得ます。
予防ケア・ウェルネス・統合ヘルスサービス提供を通じた差別化の拡大
予防ケアプログラムは、会員給付だけでなくコスト管理ツールとしても位置づけられるようになっています。Medical Mutual of Ohioは、健康評価、ウェアラブルデバイス連携、予防ケアリマインダーを含むMedMutual WELLプログラムを会員グループに提供しています。MassMutualは2026年5月にLiving Well Riderを通じてウェルネス提供を拡大し、対象保険契約者向けにがん検診、遺伝的リスク評価、メンタルヘルスサポートを含む内容となっています。Business Group on Healthは2026年の医療費トレンドの中央値が9%増加すると予測しました[4]Business Group on Health、「2026年雇用主医療戦略調査」、Business Group on Health、businessgrouphealth.org。予防ケアを促進するプログラムは、相互保険会社が医療利用を抑制し、更新決定を支援するのに役立つ可能性があります。これらの機能は、医療相互保険市場における関連するサービス差別化要因となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 拡大・投資のための外部資本の限界 | -0.6% | 世界規模 | 長期(4年以上) |
| 医療保険金請求コストと医療利用の上昇 | -0.8% | 北米、欧州 | 短期(2年以内) |
| 相互所有に関する規制・健全性上の制約 | -0.5% | 欧州、北米 | 中期(2〜4年) |
| 管理・技術・ネットワークスケールのコスト | -0.5% | 世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大規模拡大・投資のための外部資本へのアクセス制限
相互保険会社は株式を発行して資本を調達することができないため、大規模な投資プログラムのペースが制限されます。主要な資本源は内部留保剰余金であり、保険金請求ショックが拡大計画に与える影響がより大きくなります。この制約により、技術、販売インフラ、医療ネットワークへの投資が遅延する可能性があります。小規模なコミュニティスキームも、保険料収入が限られており、再保険へのアクセスも制限されています。これらの制限は、組織が健全性資本バッファーを維持しながら成長に資金を提供しなければならない場合に最も顕著に現れます。したがって、医療相互保険市場では、大規模な既存組織と小規模な地域スキームとの間で投資能力に差が生じる可能性があります。
相互資本と支払能力バッファーを圧迫する医療保険金請求コストと医療利用の上昇
医療費の増加は、いくつかの成熟した保険市場において保険料の増加を上回り続けています。NAICは、2025年の米国の病院・医療費総額が前年比14.8%増加し、1.19 トリリオン 米ドルに達したと報告しました。同レポートでは、総合損害率が89.0%から90.3%に上昇したことも記録されています。医療利用の増加、医療インフレ、人口の高齢化により、会員の負担可能性に影響を与えることなく拠出水準を維持することが困難になっています。コミュニティスキームは、連帯ベースの拠出モデルが急速な保険金請求の増加に対してより緩やかにしか調整できないため、追加的な圧力に直面する可能性があります。このコスト環境は、医療相互保険市場全体にわたって慎重な価格設定と給付管理を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・補償タイプ別:
基本補償が市場を支え、重大疾病商品が加速基本・包括的医療および入院補償は、2025年の医療相互保険市場シェアの48.2%を占めました。入院治療の補償における広範な役割により、特に会員が法定医療制度を補完し、入院、専門医受診、フォローアップケアのコストに対する保護を必要とする場合において、医療相互保険市場規模全体の基盤的な貢献要素となっています。アジア太平洋地域では、入院保護が低所得加入者にとって主要な医療安全網として機能する場合があり、公的給付が入院、医薬品、診断サービス、または回復関連費用を完全にカバーしない場合に特に重要です。補完的・補足的医療補償は、基本入院給付と専門ケアの間の保護を拡張し、基本入院プランがカバーしない外来治療、診断、フォローアップサポートのギャップに対処するのに役立ちます。歯科・視力商品は、商業保険会社に移行せずに追加給付を求める会員向けの提供内容を拡充します。
重大疾病・特定疾病・その他の定額給付型医療補償は、2026年から2031年にかけて6.8%のCAGRで成長する見込みです。このセグメントは、支払いが定義された条件またはイベントに連動しているため、保険金請求管理の複雑さを軽減できます。Gen Reは2026年3月に、独立型重大疾病保険が2025年に少なくとも10年間で最高の販売量を記録したと報告しました。提供された2025年の調査によると、3分の2以上の保険会社が過去2年間にプラン条件を改訂し、補償対象疾病を拡大しました。定額給付型商品は、個別に価格設定することが困難な会員グループ全体でより標準化された引受を支援することもでき、スキームが多様な職業、収入水準、健康ニーズにサービスを提供する場合に有用です。


給付設計別:
実費補償プランが過半数シェアを維持しながらハイブリッド設計が構造的変化を示す実費補償・費用払い戻しプランは、2025年の医療相互保険市場シェアの48.4%を占めました。これらは、プロバイダーの選択が確立された会員の期待であり、払い戻しが長らく給付関係の一部であった成熟した相互医療システにおけるデフォルト設計として残っています。これらのシステム全体における確立された役割は、医療相互保険市場規模全体の重要な構成要素ともなっています。定額給付・スケジュール現金支払いプランは、入院または診断後に予測可能な収入サポートを提供し、就業できない期間の非医療費の支払いに役立ちます。これらの商品は、自己負担費用バッファーが限られており、短期的な収入の中断が家計に大きな圧力をもたらす可能性があるアジア太平洋市場において特に関連性があります。マネージドケアおよびネットワークベースのプランも拡大しており、相互保険会社が強力なプロバイダー関係を持ち、合意された経路、交渉されたプロバイダー取り決め、および不必要な支出を制限するのに役立つ調整されたケアプロセスを通じてケアを誘導できる場合に有効です。
ハイブリッド設計は、2026年から2031年にかけて6.5%のCAGRで拡大する見込みです。これらは実費補償モデルとネットワークベースモデルの特徴を組み合わせ、コスト管理を支援しながら会員により多くの柔軟性を提供します。UnitedHealthcareは、2026年に米国の雇用主の3人に1人が2023年の10%と比較してコペイ主導の設計を提供したと報告しました。雇用主の給付決定は、プランメンバーにとってより明確なコスト分担構造への継続的な関心を示しています。ハイブリッドオプションを組み込んだ相互保険会社は、定期的な再価格設定圧力に直面している雇用主アカウントに対応しながら、プロバイダーの選択、コペイメント、補償価値の間のより理解しやすいつながりを会員に提供できます。
顧客グループ別:
個人・家族が数量を牽引しアフィニティグループが成長をリード個人および家族は、2025年の医療相互保険市場シェアの36.7%を占めました。この位置は、特に欧州の補足的医療システムにおける相互スキームの家族補償への歴史的な焦点を反映しており、相互関係が家族のニーズと定期的な会員資格を中心に構築され、スキームが家族の日常的な医療保護の期待に合った商品を開発できるようになっています。雇用主スポンサードグループは、管理、ストップロス能力、または特定の医療給付を必要とする自己保険プランおよび特定の補償取り決めを通じて、残りのベースの重要な部分を形成しています。公共部門および機関グループは、法定給付プログラムに連動した比較的安定したベースを提供します。デジタル比較チャネルは、会員給付、サービスの継続性、内部留保剰余金の長期的価値よりも価格を重視することで、個人・家族商品への競争圧力を高める可能性があります。
アフィニティ・協会・専門職グループは、2031年までに6.0%のCAGRで成長する見込みです。2025年10月のASAプログラムは、専門職組織が集団的取り決めを通じてカスタマイズされた保険オプションを提供できることを示しています。これらのプログラムは、補償参加が協会会員資格に連動しているため、毎年の更新マーケティングだけに依存しない継続的な関係を生み出し、単一の保険取引を超えた協会関係の実際的な価値を強化することで、維持率を向上させることができます。また、特定の専門職コホートに対してより明確な価値提案を提供できます。これらの集団的取り決めが個人および雇用主スポンサードスキームを超えて参加を拡大するにつれて、個人顧客獲得だけに依存することなく医療相互保険市場規模の拡大を支援できます。
販売モデル別:
会員直接販売がシェアをリードしデジタルアグリゲーターが獲得経済を再定義会員直接販売は、2025年の医療相互保険市場シェアの32.9%を占めました。支店ネットワーク、雇用主給与控除、ダイレクトマーケティングが歴史的にこのチャネルを支援し、相互保険会社が加入および更新を通じて会員との直接接触を維持できるようにしてきました。雇用主および機関チャネルは、特に給付選択と拠出が雇用主または公的機関を通じて組織されている場合に、正規雇用の加入ニーズに対応します。アフィニティおよび協同組合チャネルは、既存の会員関係を持つグループへのリーチを組織が支援します。代理店、ブローカー、バンカシュアランスは、会員がアドバイスを必要とする場合や、地域の販売関係が確立されている場合、特に医療保護を他の保険ニーズと組み合わせ、給付条件、除外事項、プロバイダーオプション、または拠出義務の説明を必要とする保険証券において引き続き関連性があります。
純粋デジタルおよびオンラインアグリゲーターチャネルは、より多くの会員がオンラインで医療補償を比較・申請・更新するにつれて、2026年から2031年にかけて11.2%のCAGRで成長する見込みです。相互保険会社は、サードパーティプラットフォームへの依存を制限し、会員との直接関係を維持するために独自のデジタルチャネルを開発しています。その成長は、オンライン医療保険購入へのより広範なシフトを反映しています。デジタル加入は、物理的な支店やグループチャネルでサービスを受けていない会員へのリーチを拡大しながら、オプションの比較、情報の提出、加入完了に必要な時間を短縮できます。ただし、アグリゲーター主導の販売は価格ベースの乗り換えを促進し、相互剰余金を支える長期維持モデルを弱体化させる可能性があります。相互保険会社は、サードパーティチャネルへの依存を減らし、会員獲得がますますオンラインにシフトするなかで医療相互保険市場規模を支援するために、直接デジタル加入機能を構築することで対応しています。
地域分析
欧州医療相互保険市場
欧州は2025年の医療相互保険市場シェアの58.3%を占めた。AMICEの報告によると、相互・協同組合系保険会社は同地域における保険料収入の約3分の1を占め、約5億700万人の会員および保険契約者にサービスを提供した。フランス、ドイツ、スイスは長年にわたる相互保険枠組みを通じて地域を牽引している。Covéa、Groupe VYV、Aéma Groupe、Debeka Krankenversicherungsverein、SIGNAL IDUNA、Continentale、Sygeforsikringen "danmark"は、各国組織の多様性を示している。統合化により規模の大きな欧州レベルの相互保険組織が誕生し、会員利益と集団的成果に基づくガバナンスモデルを維持しながら、複数の分野で商業保険会社と直接競合している。
南北アメリカ医療相互保険市場
北米は、米国の非営利健康保険プラン、相互扶助組合、および地域協同組合スキームを通じて相当のシェアを占めている。NAICの報告によると、米国の医療保険事業体は2025年に2,239億米ドルの資本および剰余金を保有していた一方、調整後営業キャッシュフローの合計はマイナス34億米ドルであった。Medical Mutual of OhioおよびHealthPartnersは、マネージドケアまたは統合ケア提供能力を持つ会員所有組織の厚みを示している。カナダの協同組合型医療資金調達モデルおよびメキシコの発展途上にある相互保険セグメントが、地域全体のプレゼンスを広げている。ブラジルのUnimed体制およびアルゼンチンの新興相互医療セグントは、このモデルを南米全域に拡大している。
アジア太平洋医療相互保険市場
アジア太平洋地域は2026年から2031年にかけて7.3%のCAGRで成長すると予測されており、地域別では最も高い成長率となっている。正式な保険普及率の低さとコミュニティ・ファイナンシングへの政策的関心がこの位置づけを支えている。日本は協同組合ネットワークに組み込まれた国民共済、CO-OP共済、JA共済(全共連)を通じて貢献している。国際労働機関は、カンボジア、日本、ラオス人民民主共和国において相互保険モデルが社会的医療保護制度に組み込まれつつある事例を記録している。これらのモデルが保険未加入人口に拡大するにつれ、医療相互保険市場規模への地理的貢献が広がる可能性がある。

競合環境
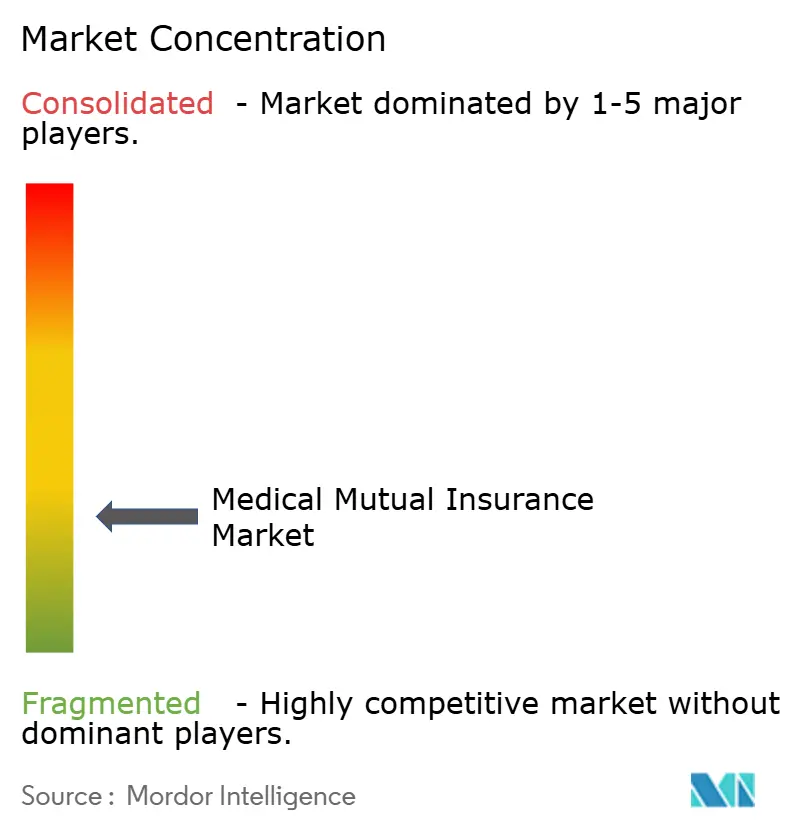
医療相互保険市場は断片化しており、大規模な全国相互保険会社が多くのコミュニティおよびアフィニティスキームとともに強力な地域的地位を占めています。大規模組織はデジタル会員エンゲージメントおよび引受ツールへの投資を行っており、小規模な協同組合は多くの場合、加入リーチと規制対応を優先しています。ICMIFは、世界の相互・協同組合保険会社の3分の2が2024年に業務において人工知能を使用していたと報告しました。Guidewireは2026年7月に、Germania MutualがProNavigator AIを引受および保険金請求チームに展開したと発表しました。この動きにより、スタッフは複雑なリスクおよび保険金請求シナリオに対する機関知識と意思決定コンテキストにアクセスできるようになります。
デジタル直接加入は、個人およびアフィニティセグメントにとって重要な機会です。重大疾病および補足的医療商品も、公的および商業的補償では十分にサービスを受けていない中間所得会員に対応します。国境を越えた携帯性は、移民および移動労働者にサービスを提供できます。GACMは2025年末にソルベンシーII比率が226%であったと報告し、大規模相互保険会社における商品および技術投資を支援する資本力を示しました。小規模組織は、スケールの制約を克服するために提携、専門化、または運営能力の共有が必要にる場合があります。
Guidewireはまた、2026年6月にPeel Mutual Insurance CompanyがGuidewire Cloudを選択し、自動化を改善してリアルタイムデータインサイトを生成すると発表しました。MassMutualの2026年5月のLiving Well Riderは、保険契約者への追加費用なしに対象終身保険証券に予防的医療サービスを追加しました。これらの行動は、大規模な相互組織が会員向け提供において技術と医療サービス機能を組み合わせている方法を示しています。主要な競争リスクは、オンライン加入とパーソナライズされた給付に多額の投資ができるデジタルファースト保険会社と商業保険会社から来ています。
医療相互保険業界リーダー
Groupe VYV
MGEN
Medical Mutual of Ohio
HealthPartners
Mutual of Omaha
- *免責事項:主要選手の並び順不同
医療相互保険市場
- Bupa
- Groupe VYV
- Aéma Groupe
- Groupe Mutuel
- Medical Mutual of Ohio
- HealthPartners
- Debeka Krankenversicherungsverein a.G.
- SIGNAL IDUNA Krankenversicherung a.G.
- Continentale Krankenversicherung a.G.
- Sygeforsikringen "danmark"
- Benenden Health
- Unimed
- Kokumin Kyosai co-op
- CO-OP Kyosai
- JA Kyosai / Zenkyoren
- Seguros Unimed
- Uplift Mutuals
- National Insurance VimoSEWA Cooperative Ltd.
- CARD Mutual Benefit Association
- Sanasa Insurance Company Ltd.

Recent Industry Developments in 医療相互保険市場
- 2026年7月:Germania Mutual InsuranceがGuidewireのProNavigator AIアシスタントを引受および保険金請求チーム全体に展開し、スタッフが複雑なリスクおよび保険金請求シナリオに対する機関知識と意思決定コンテキストにリアルタイムでアクセスできるようにしました。これにより、Germania Mutualはコア保険業務に組み込まれたエージェンティックAIの早期相互採用者の一つとして位置づけられ、相互保険会社が大量の申請管理を処理する方法における競争的変化を示しています。
- 2026年6月:Peel Mutual Insurance CompanyがすべてのビジネスラインにわたってGuidewire Cloudを選択し、AI主導の自動化を強化し、コア保険プロセスを最適化し、リアルタイムデータインサイトを生成しました。NXT Level Technologiesがフルプラットフォーム展開の実装パートナーに指名されました。
- 2026年5月:MassMutualがLiving Well Riderを開始し、多がん早期発見検査、遺伝的リスク評価、メンタルヘルスサポートツールを追加費用なしで対象終身保険証券に自動的に組み込みました。これは、米国の主要相互保険会社による生命保険と予防的医療給付設計の融合における重要な一歩です。
- 2025年10月:USI Affinityとアメリカ麻酔科学会がASA会員向けの全国独占保険プログラムを開始し、Aレーティングの保険会社による専門職賠償責任、従業員福利厚生、個人保険へのアクセスを提供しました。


世界の医療相互保険市場レポートの調査範囲
| 基本・包括的医療および入院補償 |
| 補完的・補足的医療補償 |
| 歯科・視力補償 |
| 重大疾病・特定疾病・その他の定額給付型医療補償 |
| 実費補償・費用払い戻しプラン |
| 定額給付・スケジュール現金支払いプラン |
| マネージドケア・ネットワークベースプラン |
| ハイブリッド設計 |
| 個人および家族 |
| 雇用主スポンサードグループ |
| アフィニティ・協会・専門職グループ |
| 公共部門および機関グループ |
| 会員直接販売 |
| 雇用主および機関販売 |
| アフィニティ・協会・協同組合チャネル |
| 仲介チャネル(代理店・ブローカー・バンカシュアランス) |
| 純粋デジタル・オンラインアグリゲーターチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品・補償タイプ別 | 基本・包括的医療および入院補償 | |
| 補完的・補足的医療補償 | ||
| 歯科・視力補償 | ||
| 重大疾病・特定疾病・その他の定額給付型医療補償 | ||
| 給付設計別 | 実費補償・費用払い戻しプラン | |
| 定額給付・スケジュール現金支払いプラン | ||
| マネージドケア・ネットワークベースプラン | ||
| ハイブリッド設計 | ||
| 顧客グループ別 | 個人および家族 | |
| 雇用主スポンサードグループ | ||
| アフィニティ・協会・専門職グループ | ||
| 公共部門および機関グループ | ||
| 販売モデル別 | 会員直接販売 | |
| 雇用主および機関販売 | ||
| アフィニティ・協会・協同組合チャネル | ||
| 仲介チャネル(代理店・ブローカー・バンカシュアランス) | ||
| 純粋デジタル・オンラインアグリゲーターチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年の医療相互保険の予測値はいくらですか?
医療相互保険市場は、会員所有の保険会社が補償を拡大し、医療保護への需要の高まりに対応するなか、2026年から4.8%のCAGRで成長し、2031年までに249.1 ビリオン 米ドルに達する見込みです。この予測は、個人・グループ・コミュニティの医療補償に相互構造が継続的に使用されていることを反映しています。
2031年にかけて最も速く成長している製品カテゴリーはどれですか?
重大疾病・特定疾病・その他の定額給付型医療補償は、2026年から2031年にかけて6.8%のCAGRで成長する見込みです。
医療相互保険で最大のシェアを持つ地域はどこですか?
欧州は2025年の医療相互保険市場シェアの58.3%を占め、成熟した相互フレームワーク、大規模な会員所有保険会社、および補足的医療保護における確立された役割に支えられています。この地域はまた、提供された分析において確立された相互ガバナンスと保険能力の最大の集中を誇っています。
最も速く成長する地域はどこですか?
アジア太平洋地域は、保険普及率の低さ、大規模な未開拓人口、コミュニティ資金調達取り決めへの政策的関心に支えられ、2031年までに7.3%のCAGRで成長する見込みです。日本の協同組合構造と地域の社会的保護イニシアチブがこの方向性をさらに支援しています。
最も速く拡大している販売チャネルはどれですか?
純粋デジタルおよびオンラインアグリゲーターチャネルは、より多くの会員がオンラインで医療補償を比較・申請・更新するにつれて、2026年から2031年にかけて11.2%のCAGRで成長する見込みです。相互保険会社は、サードパーティプラットフォームへの依存を制限し、会員との直接関係を維持するために独自のデジタルチャネルを開発しています。
相互医療保険会社にとっての主な課題は何ですか?
相互保険会社は一般的に外部資本ではなく内部留保剰余金に依存しているため、医療保険金請求コストの上昇が支払能力バッファーを低下させる可能性があります。NAICは2025年の米国の病院・医療費総額が14.8%上昇したと報告しており、この圧力の規模を示しています。
最終更新日:



