
Marktgröße und Marktanteil für medizinische Beschichtungsadditive
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.12 Milliarden US-Dollar |
| Marktgröße (2032) | 3.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Beschichtungsadditive von Mordor Intelligence
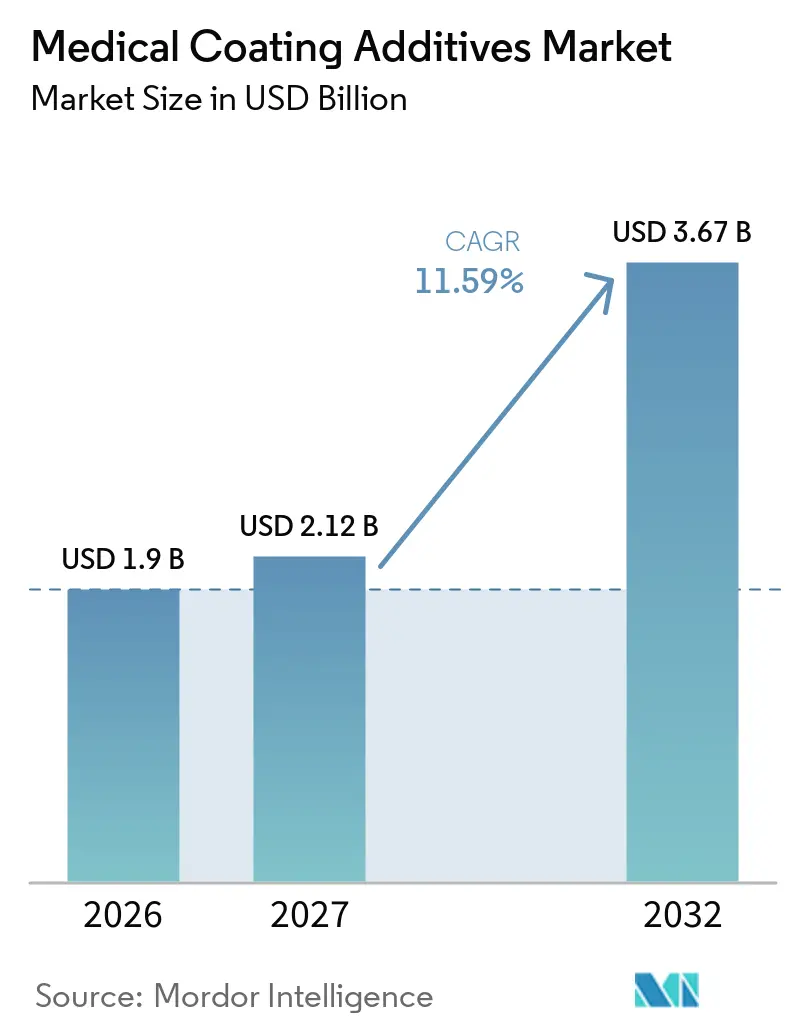
Die Marktgröße für medizinische Beschichtungsadditive wird voraussichtlich von 1,9 Milliarden USD im Jahr 2026 auf 2,12 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,67 Milliarden USD erreichen, was einer CAGR von 11,59 % über den Zeitraum 2027–2032 entspricht.
Der Markt für medizinische Beschichtungsadditive verzeichnet ein erhebliches Wachstum, das durch die steigende Nachfrage nach spezialisierten, biokompatiblen und infektionsresistenten Oberflächen auf Medizinprodukten, chirurgischen Instrumenten und Implantaten angetrieben wird, mit einem starken Fokus auf antimikrobielle und hydrophile Funktionsadditive. Da krankenhauserworbene Infektionen (HAI) zunehmen, steigt die Nachfrage nach aktiven Beschichtungen, insbesondere solchen, die Silber, Chlorhexidin oder wirkstofffreisetzende Wirkstoffe enthalten, um die Patientensicherheit zu verbessern.
Wichtigste Erkenntnisse des Berichts
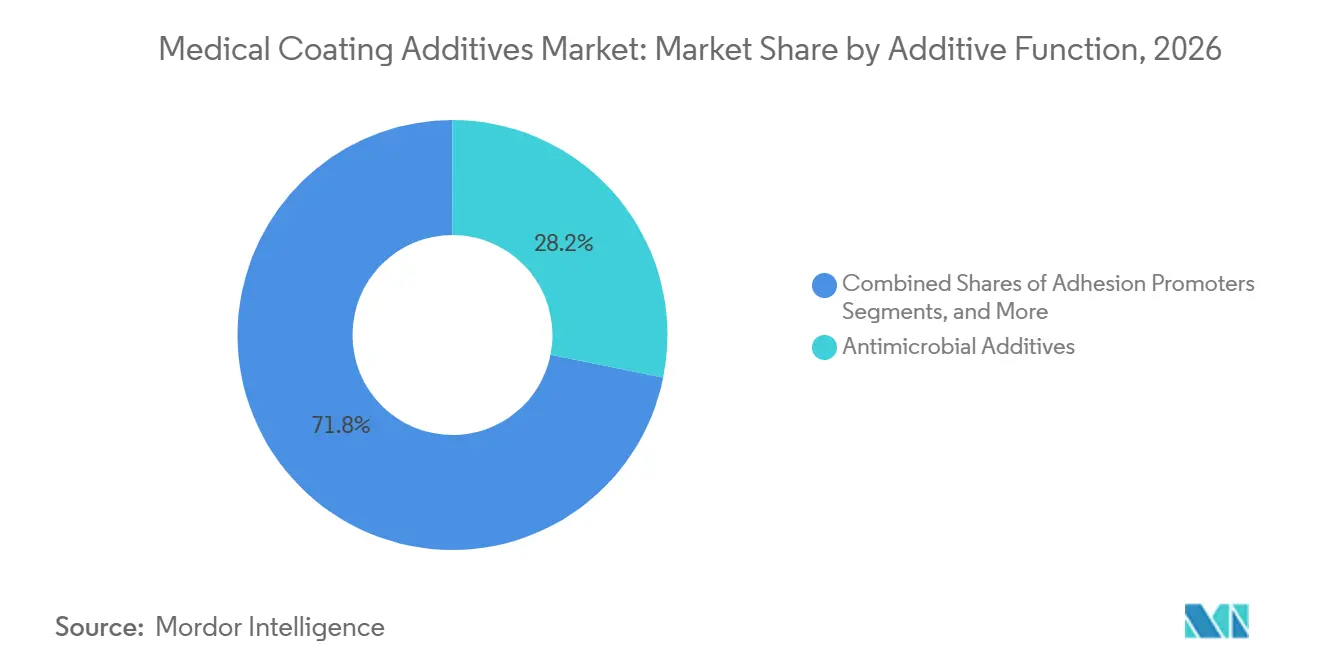
- Nach Additivfunktion blieben antimikrobielle Additive mit einem Umsatzanteil von 28,16 % im Jahr 2026 das größte funktionale Segment, während Gleit- und Schmierfähigkeitsmodifikatoren mit einer CAGR von 13,17 % schneller expandieren.
- Nach Anwendung entfielen auf Katheter und Führungsdrähte im Jahr 2026 36,15 % des Marktanteils für medizinische Beschichtungsadditive. Implantierbare Geräte entwickeln sich bis 2032 mit einer CAGR von 14,14 % am schnellsten unter allen Endanwendungen.
- Nach Additivchemie entfielen auf Silikone im Jahr 2026 26,15 % des Marktvolumens für medizinische Beschichtungsadditive, während anorganische Nano-Additive zwischen 2027 und 2032 voraussichtlich eine CAGR von 14,98 % verzeichnen werden.
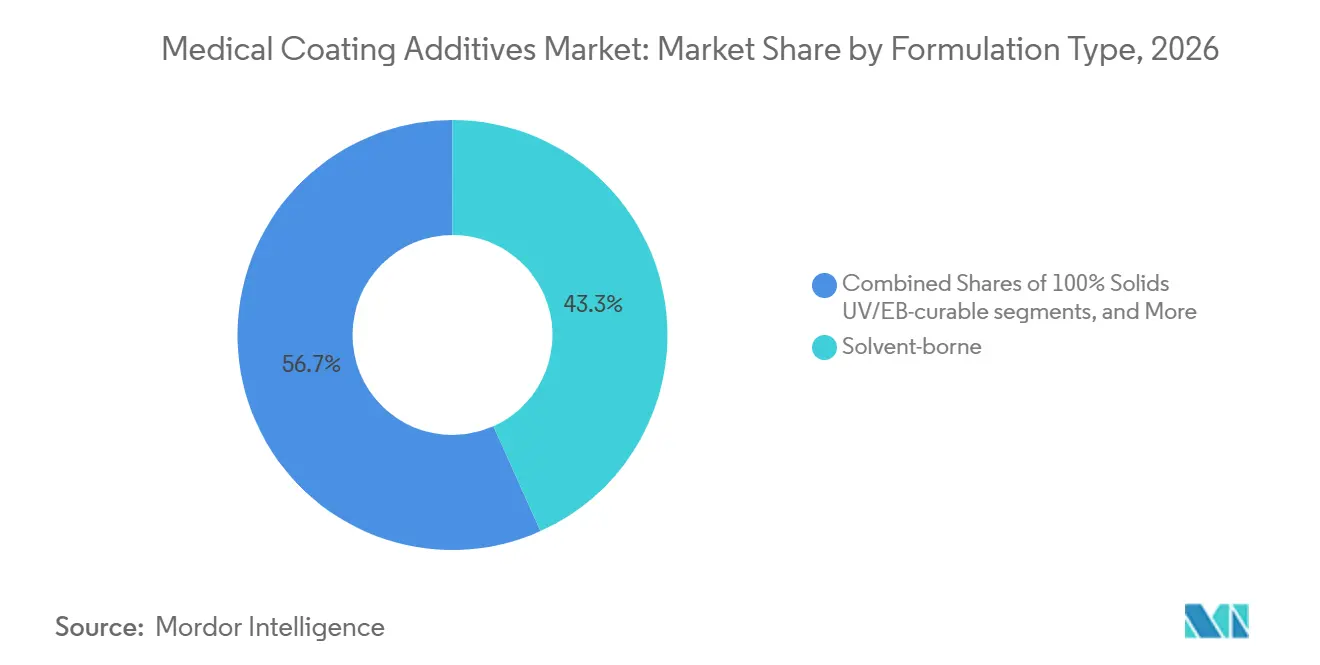
- Nach Formulierungstyp entfallen auf lösungsmittelbasierte Systeme 43,28 % des Marktvolumens für medizinische Beschichtungsadditive im Jahr 2026.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 36,71 %, während der asiatisch-pazifische Raum bis 2032 die höchste regionale CAGR von 14,56 % verzeichnen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Minimalinvasive Eingriffe steigern das Volumen bei Kathetern und Führungsdrähten | +2.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Belastung durch krankenhauserworbene Infektionen (HAI) | +1.8% | Global, akut in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf wasserbasierte und UV/EB-härtbare Systeme | +1.5% | Nordamerika und EU; Beschleunigung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anerkennung der VHP-Sterilisation | +1.3% | Nordamerika und EU; aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| EtO-Emissionsvorschrift treibt Revalidierung voran | +1.0% | Vereinigte Staaten; indirekter globaler Lieferketteneinfluss | Kurzfristig (≤ 2 Jahre) |
| PFAS-Beschränkungsentwicklung | +2.0% | EU; ausgeweitete Verbote auf US-Staatsebene | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Minimalinvasive Eingriffe steigern die Nachfrage nach Kathetern und Führungsdrähten
Da Eingriffe wie die perkutane Koronarintervention, der transkatheterbasierte Klappenersatz und die neurovaskuläre Thrombektomie an Bedeutung gewinnen, wächst die globale Nachfrage nach gleitbeschichteten Kathetern und Führungsdrähten weiter. Diese Geräte, die historisch gesehen Reibungskoeffizienten unter 0,05 mit PTFE-Mikropulvern erzielten, nutzen zunehmend Mischungen aus Polyvinylpyrrolidon, Polyethylenglykol und Silikonflüssigkeiten für ihre hydrophilen Beschichtungen. Der Anstieg bei Katheterinterventionen, verbunden mit wachsenden Sicherheitserwartungen, hat den Bedarf an Geräten gefördert, die sowohl Gleiteigenschaften als auch antimikrobielle Eigenschaften bieten.
Krankenhauserworbene Infektionen (HAI) belasten das US-amerikanische Gesundheitswesen
Krankenhauserworbene Infektionen verursachen jährlich Kosten von über 28 Milliarden USD für das US-amerikanische Gesundheitssystem.[1] Dieser finanzielle Druck sowie Rückerstattungsstrafen veranlassen Krankenhäuser, antimikrobiell beschichtete Katheter und Implantate einzusetzen. Methicillin-resistenter S. aureus und C. difficile bleiben in Intensivpflegeeinrichtungen weit verbreitet und erhöhen die Nachfrage nach Additiven wie Silberionen, Zinkoxid und quaternären Ammoniumverbindungen. Mit antimikrobiellen Lösungen behandelte Geräte haben innerhalb von 24 Stunden eine signifikante Reduktion von Bakterien nachgewiesen. Obwohl die Einhaltung toxikologischer Risikobewertungen die Validierungskosten erhöhen kann, stärkt sie auch die Nachfrage nach antimikrobiellen Technologien.
Wasserbasierte und UV/EB-härtbare Systeme gewinnen angesichts strengerer VOC-Vorschriften an Bedeutung
Strengere VOC-Grenzwerte in Nordamerika und der EU reduzieren den lösemittelbasierten Markt und beschleunigen den Übergang zu wasserbasierten Dispersionen und 100 % Feststoff-UV- oder elektronenstrahlhärtbaren Formulierungen. UV- und EB-Chemien härten schnell aus, verbessern die Produktionseffizienz und eliminieren schädliche Emissionen. Obwohl die Kapitalinvestition für LED-UV- oder EB-Härtungseinheiten 500.000 USD pro Linie übersteigen kann, treiben die Vorteile reduzierter Lagerbestände und vollständiger VOC-Konformität die Einführung bei großen Geräteherstellern voran.
Die FDA-Anerkennung der VHP-Sterilisation im Jahr 2024 erweitert die Optionen für wärmeempfindliche Geräte
Mit der FDA-Anerkennung von ISO 22441:2022 im Jahr 2024 ist VHP zu einer anerkannten Sterilisationsmethode für wärmeempfindliche Geräte geworden. Die oxidierende Natur von VHP stellt jedoch Herausforderungen für bestimmte Organosilane und Acrylatvernetzer dar.[2] Bei einem Betrieb mit 4–6 mg/L Wasserstoffperoxid und Temperaturen zwischen 30–50 °C führen VHP-Zyklen zu Kettenspaltungsrisiken, was den Einsatz peroxidstabiler Additive erforderlich macht. Als Reaktion auf diese Herausforderungen laufen Kooperationen zur Entwicklung VHP-kompatibler Verpackungen und zur Neuformulierung von Additiven, um den sich entwickelnden Anforderungen gerecht zu werden.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Strenge Biokompatibilitäts- und MDR/ISO 10993-Anforderungen | -1.2% | Global; akut in der EU unter der MDR | Mittelfristig (2–4 Jahre) |
| Prüfung intravaskulärer Partikelabgabe | -0.9% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen der Materialkompatibilität bei der Sterilisation | -0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| PFAS-Substitutionsrisiken verlangsamen die Einführung | -1.0% | EU; ausgeweitete Verbote auf US-Staatsebene | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Biokompatibilitäts- und MDR/ISO 10993-Anforderungen verlängern die Markteinführungszeit
Von der EU-MDR vorgeschriebene Studien zu extrahierbaren und auslaugbaren Stoffen, die pro Formulierung 15.000 bis 50.000 USD kosten, verlängern die Genehmigungszyklen um bis zu 18 Monate.[3] ISO 10993-5-Zytotoxizitäts- und ISO 10993-10-Sensibilisierungsprotokolle identifizieren häufig Restfotoinitiatoren und Gleitmittel, die von der routinemäßigen Qualitätskontrolle übersehen werden, was eine Neuformulierung erforderlich macht. Die Anforderung der doppelten Konformität mit den FDA- und MDR-Extraktionsbedingungen erhöht die Testbelastung weiter, insbesondere für OEMs im asiatisch-pazifischen Raum mit eingeschränktem Zugang zu akkreditierten Laboratorien.
Die Prüfung intravaskulärer Partikelabgabe erhöht die Anforderungen an Integritätstests
Der FDA-Leitfaden von 2019 und AAMI TIR42 haben die Prüfung der Beschichtungshaltbarkeit nach simuliertem Gebrauch verschärft. Das Fehlen harmonisierter Partikelgrenzwerte zwingt Hersteller dazu, gerätespezifische Akzeptanzkriterien festzulegen, was das Risiko der Nichtkonformität erhöht. Eine Erhöhung der Beschichtungsdicke zur Verhinderung von Delamination kann paradoxerweise die Partikelmasse erhöhen, wenn ein Versagen auftritt, was das kritische Gleichgewicht zwischen Haltbarkeit und Profilintegrität unterstreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Additivfunktion:
Antimikrobielle Mittel führen, während Gleitmittelmodifikatoren stark wachsenIm Jahr 2026 dominierten antimikrobielle Additive den Markt für medizinische Beschichtungsadditive mit einem Anteil von 28,16 %. Silberionen-, Zinkoxid- und quaternäre Ammoniumsysteme erfüllen die Beschaffungsstandards von Krankenhäusern und entsprechen den Erstattungsanreizen für Infektionskontrolle. Unterschiedliche Zulassungswege gemäß der EPA und der EU-Biozidprodukteverordnung verlängern jedoch die globalen Markteinführungszeiten. Gleitmodifikatoren verzeichnen ein rasantes Wachstum, das durch den Trend zu minimalinvasiven Eingriffen und den Ausstieg aus PFAS angetrieben wird. Bis 2032 wird der Marktanteil von Gleitmodifikatoren bei medizinischen Beschichtungsadditiven voraussichtlich um 230 Basispunkte steigen. Dieses Wachstum ist auf den Übergang von PTFE-Mikropulvern zu Mischungen aus Silikonflüssigkeiten, Polyethylenglykol und Polyvinylpyrrolidon zurückzuführen, wobei wichtige Schmierfähigkeitskennwerte beibehalten werden.



Nach Additivchemie:
Silikone als Anker, während Nanoadditive beschleunigenIm Jahr 2026 entfielen auf Silikone 26,15 % des Umsatzes, was auf ihre unübertroffene thermische Stabilität, die Fähigkeit zur Reduzierung der Oberflächenenergie und die Toleranz gegenüber Sterilisation zurückzuführen ist. Silikonmigration kann jedoch nachgelagerte Druck- und Klebstoffbindungsprozesse stören. Diese Herausforderung hat dazu geführt, dass Formulierer den Gehalt an cyclischen Siloxanen unterhalb aufkommender regulatorischer Schwellenwerte begrenzen. Bis 2032 werden anorganische Nano-Additive in medizinischen Beschichtungen mit einer CAGR von 14,98 % das am schnellsten wachsende Segment darstellen. Silbernanopartikel, die bei einer Beladung von unter 1 Gew.-% wirksam sind, bieten antimikrobielle Vorteile, während Zinkoxid-Nanopartikel mit ihrem doppelten UV-Schutz und ihren antibakteriellen Eigenschaften zunehmend für tragbare und implantierbare Geräte bevorzugt werden.
Nach Formulierungstyp:
Lösemittelbasierte Systeme dominieren, aber UV/EB-härtbare Systeme gewinnenIm Jahr 2026 entfielen auf lösungsmittelbasierte Systeme 43,28 % des Umsatzes, gestützt durch etablierte Qualifizierungsdaten und ihre Vielseitigkeit über verschiedene Harzfamilien hinweg. Während wasserbasierte Chemikalien an Bedeutung gewinnen, da OEMs niedrigere VOC-Profile anstreben, schränken Herausforderungen bei der Trocknungskinetik und Feuchtigkeitsempfindlichkeit ihre Einführung in Hochvolumenlinien ein. Formulierungen mit 100 % Feststoffgehalt, die entweder UV- oder EB-härtbar sind, verzeichnen eine robuste CAGR von 15,55 %. Dieses Wachstum wird durch Vorgaben für Null-VOC-Emissionen und den Bedarf an schnellen Aushärtezeiten angetrieben, selbst bei einer Kapitalinvestition von 0,5–1 Million USD für Aushärtehardware. Lösungsmittelfreie Silikonsysteme erschließen sich Premiumnischen, insbesondere bei Langzeitimplantaten und Neurostimulationsleitungen, wo Biostabilität Vorrang vor Kosten hat.

Nach Anwendung:
Katheter dominieren, während implantierbare Geräte beschleunigenIm Jahr 2026 werden Katheter und Führungsdrähte durch über 20 Millionen Eingriffe in Nordamerika und Europa angetrieben. Implantierbare Geräte entwickeln sich bis 2032 zum am schnellsten wachsenden Segment. Anwendungen wie medikamentenfreisetzende Stents, antimikrobielle orthopädische Platten und Neurostimulatorleitungen erfordern Beschichtungsdicken von ≤5 µm bei gleichzeitig robuster Sterilisation. Spritzen und Nadeln, Grundpfeiler des Volumenmarktes, setzen auf Silikonöle zur Reduzierung der Kolbenabzugskraft in vorgefüllten biologischen Plattformen.
Nach Substratmaterial:
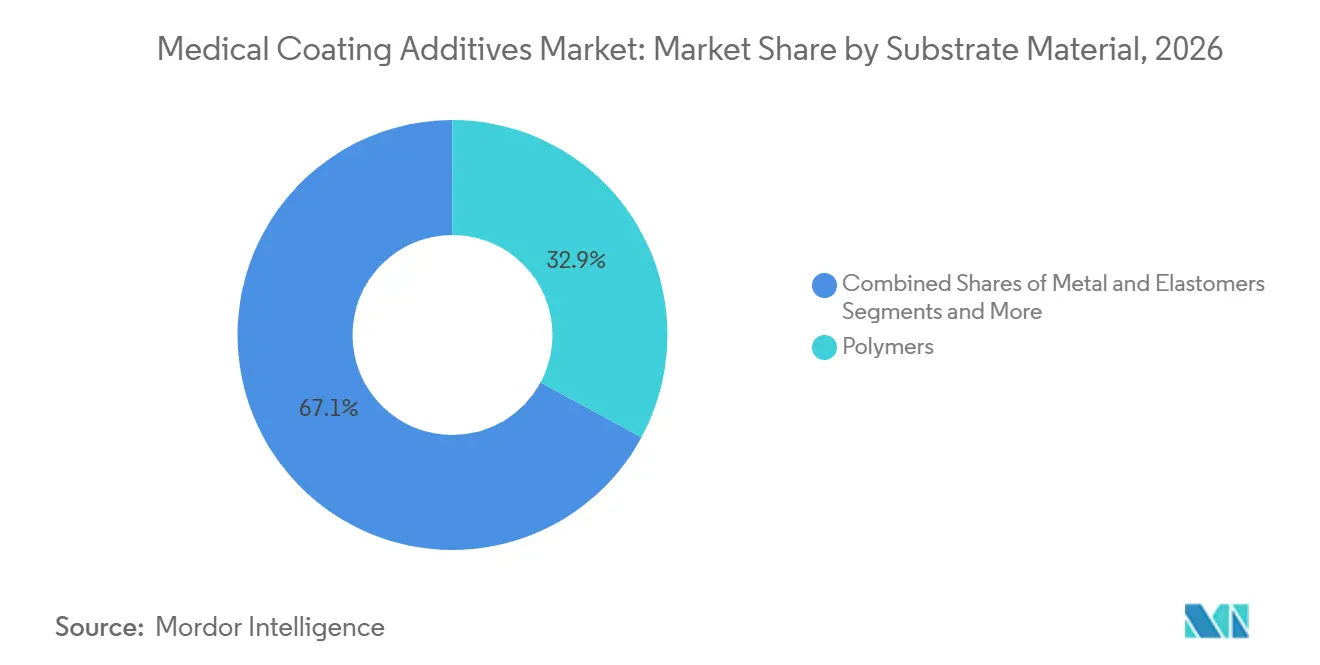
Polymere führen und beschleunigenPolymere, die im Jahr 2026 32,89 % des Umsatzes ausmachen, sind auch das am schnellsten wachsende Substrat mit einer CAGR von 14,35 %. Dieses Wachstum ist größtenteils auf den Ersatz traditioneller Materialien wie Stahl und Titan durch thermoplastische Polyurethane (TPU), PEEK und Nylon zurückzuführen. Das Erreichen der erforderlichen Oberflächenenergie erfordert häufig Silanprimer oder atmosphärisches Plasmaätzen vor der Beschichtung, doch die Vorteile des geringen Gewichts und der Designflexibilität machen dies lohnenswert. Metallsubstrate bleiben für Hochlastimplantate und Führungsdrahtkerne unverzichtbar. Eigenschaften wie die Superelastizität von Nitinol und die Fähigkeit von Titan zur Knochenintegration sichern eine anhaltende Nachfrage nach Beschichtungen, wenngleich sie aufwendigere Haftbehandlungen erfordern.
Geografische Analyse
Markt für medizinische Beschichtungsadditive in Nordamerika und Europa
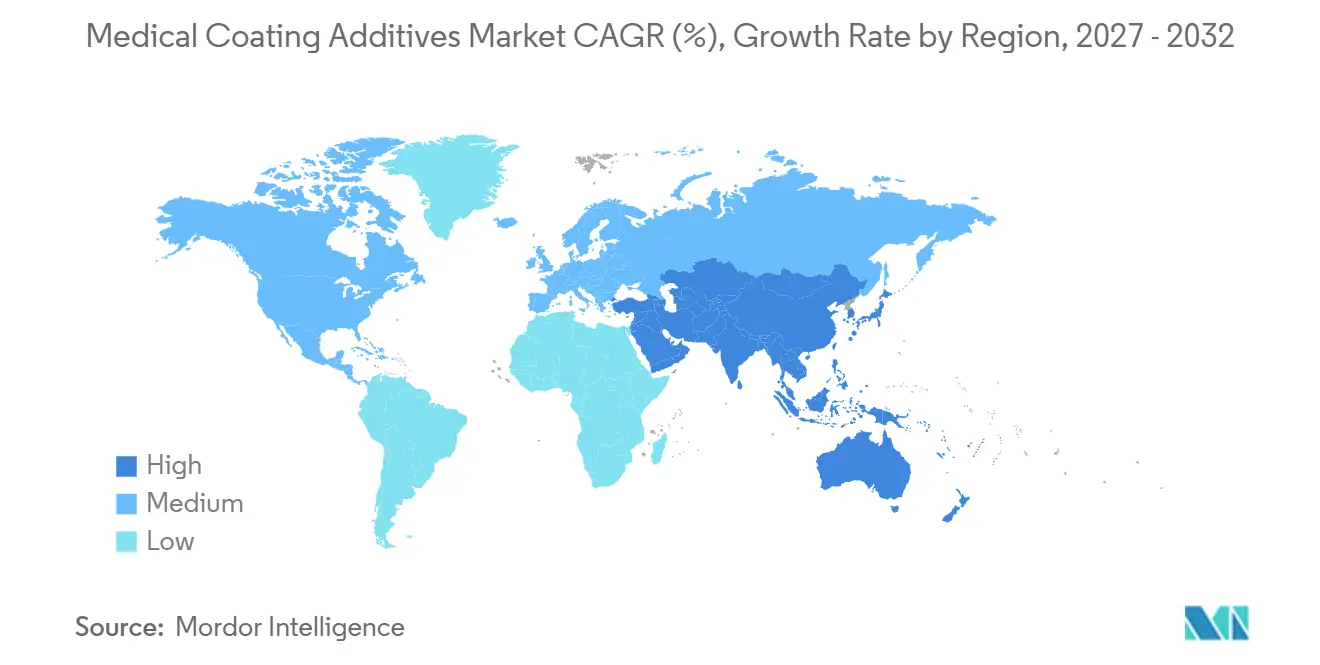
Im Jahr 2026 entfielen auf Nordamerika 36,71 % des globalen Umsatzes, angetrieben durch hohe Pro-Kopf-Gesundheitsausgaben, die weit verbreitete Einführung interventioneller Kardiologie und etablierte Regulierungswege für Klasse-III-Geräte. Die Anerkennung der VHP-Sterilisation durch die FDA und die EtO-Emissionsgrenzwerte der EPA erfordern Requalifizierungsbudgets, was etablierten Lieferanten mit robusten Forschungs- und Entwicklungs- sowie Regulierungsteams zugute kommt. Während Mexikos Nearshoring-Boom seine Kapazitäten für die Katheter- und Spritzenmontage erhöht, ist die Region weiterhin auf Importe hochreiner Silane und UV-Oligomere aus den Vereinigten Staaten und Europa angewiesen.
Markt für medizinische Beschichtungsadditive in Europa und im asiatisch-pazifischen Raum
Europa hielt im Jahr 2026 einen bedeutenden Marktanteil, gestützt durch Deutschlands Fertigungsstärke und die Medizintechnik-Zentren des Vereinigten Königreichs. Die MDR-Anforderungen der EU zur chemischen Charakterisierung verlängern jedoch die Validierungszeiträume und erhöhen die Kosten, was Herausforderungen für KMU schafft. Deutschlands orthopädischer Implantatsektor treibt die Nachfrage nach antimikrobiellen Nano-Silberpulvern an, während Frankreichs Katheterindustrie UV-härtbare, lösungsmittelfreie Deckschichten einführt, um sich am EU-Green-Deal auszurichten. Der asiatisch-pazifische Raum wird bis 2032 mit der höchsten CAGR von 14,56 % führend sein. Chinas regulatorische Reformen beschleunigen Geräteregistrierungen und fördern die lokale Beschaffung von Silikonflüssigkeiten und Nano-Silber-Additiven. In Indien werden produktionsgebundene Anreize (PLI) genutzt, um Linien für Katheter- und Implantatbeschichtungen aufzubauen, obwohl Herausforderungen bei der Lieferkettenintegration für hochreine Organosilane bestehen bleiben. Unterdessen harmonisiert die ASEAN-Medizinproduktrichtlinie Kennzeichnungs- und Leistungsprüfungen, senkt die Kosten für Mehrländer-Markteinführungen und erweitert die Marktchancen für regionale OEMs.
Wettbewerbslandschaft
Marktkonzentration
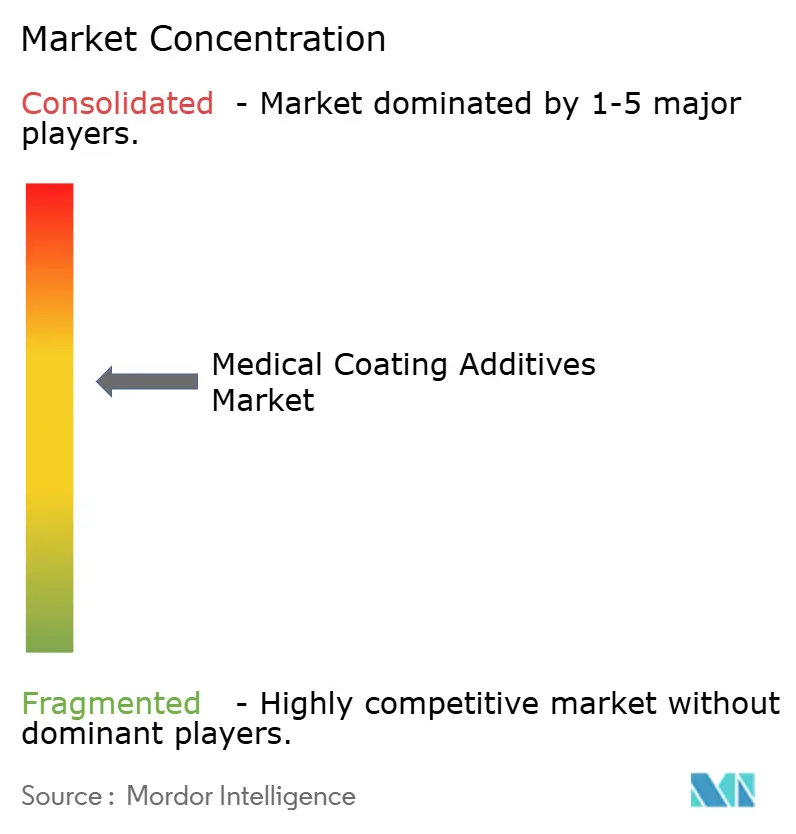
Der Markt für medizinische Beschichtungsadditive ist mäßig konzentriert. DuPont, Wacker, Evonik, Arkema und Elkem sicherten sich gemeinsam einen bedeutenden Prozentsatz des Umsatzes im Jahr 2026, indem sie ihre vertikal integrierten Lieferungen von Silikon, Silan und Spezialakrylaten nutzten. DuPont hat seine Ökosystemposition durch Partnerschaften für Tyvek-basierte VHP-kompatible Verpackungen gestärkt. Wacker erweitert seine Silikondispersionskapazität zur Unterstützung PFAS-freier Gleitadditive. Evonik nutzt seine AEROSIL-Fumed-Silica-Plattform zur Verbesserung der Stabilität von Nano-Silber-Suspensionen. Während Arkemas Expansion im Bereich PVDF im Jahr 2025 mit PFAS in Verbindung steht, unterstreicht sie die Strategie des Unternehmens, seine Fluorpolymer-Nischen zu schützen und gleichzeitig in Silikonalternativen zu investieren. Elkem schreitet mit hochreinen medizinischen Silikonen voran und hat UV-härtbare SBS-Silikon-Hybride eingeführt, die auch nach 20 Zyklen VHP oder EtO einen Reibungskoeffizienten von unter 0,07 beibehalten.
Neue Marktteilnehmer konzentrieren sich auf umfassende Lösungen. Microbans AkoTech, das im März 2025 eingeführt wurde, integriert wasser- und lösungsmittelbasierte antimikrobielle Beschichtungen mit regulatorischer Unterstützung und vereinfacht den Formulierungsprozess für Auftragshersteller. Gelest steigert durch ein neues Vertriebsabkommen mit Nordmann in der EMEA-Region die regionale Versorgung mit Haftvermittlern, indem es seine Kapazität für silanfunktionelle Acrylate ausbaut. Lubrizols Tolerathane TPU, das im Februar 2026 eingeführt wurde, richtet sich an Designer implantierbarer Geräte, die oxidationsbeständige Elastomere mit nachgewiesener Biokompatibilität benötigen. Im Bereich Null-VOC UV/EB zeichnet sich eine Kluft ab: Große OEMs mit eigenen Beschichtungslinien tragen die Kapitalkosten, während kleinere Unternehmen auf Lohnbeschichter zurückgreifen, die die Geräteinvestition auf verschiedene Kunden verteilen. Diese Dienstleister erweitern ihr Angebot durch die Kombination von Formulierungsdienstleistungen, Beschichtungen und Requalifizierung von Sterilisationsmodalitäten, was die Übergangsprozesse für EPA EtO und FDA VHP vereinfacht.
Marktführer für medizinische Beschichtungsadditive
-
DuPont
-
Evonik Industries AG:
-
Biocoat
-
Covalon Technologies Ltd.
-
Lubrizol Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Beschichtungsadditive Unternehmen in diesem Bericht
- Allnex Holding S.à r.l.
- Arkema S.A.
- Avient Corporation
- Biocoat
- BioCote Ltd.
- Clariant AG
- Covalon Technologies
- Covestro
- DuPont
- Elkem ASA
- Evonik Industries AG:
- Henkel
- Lubrizol
- Microban Products Company
- Mitsubishi Chemical Corp.
- Momentive Performance Materials Inc.
- SANITIZED AG
- Shamrock Technologies, Inc.
- Solvay SA
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Markt für medizinische Beschichtungsadditive
- Februar 2026: Lubrizol brachte Tolerathane TPU für implantierbare Leads und Herzstrukturgeräte auf den Markt.
- Februar 2026: Microban präsentierte die antimikrobiellen Technologien Ascera, LapisShield und MicroGuard auf der PLASTINDIA 2026.
- Februar 2026: Lubrizol führte die LED-Chlorierungstechnologie ein, die möglicherweise die Biokompatibilität von CPVC-Harzen verbessert.
- Januar 2026: DuPont eröffnete die Einreichungen für die 3. Tyvek Sustainable Healthcare Packaging Awards.
- Dezember 2025: Gelest ernannte Nordmann zu seinem primären EMEA-Distributor für Spezialsilane und Silikone.
Umfang des globalen Berichts über den Markt für medizinische Beschichtungsadditive
Gemäß dem Umfang des Berichts sind medizinische Beschichtungsadditive spezialisierte Chemikalien, die in kleinen Mengen (typischerweise weniger als 5 %) in Medizinproduktbeschichtungen oder pharmazeutische Filme eingearbeitet werden, um deren Leistung, Stabilität, Anwendungseigenschaften und Funktionalität zu verbessern. Diese Additive stellen sicher, dass die Beschichtung notwendige Eigenschaften wie Gleiteigenschaften, Biokompatibilität, antimikrobiellen Schutz oder kontrollierte Wirkstofffreisetzung bietet.
Der Markt für medizinische Beschichtungsadditive ist nach Additivfunktion, Additivchemie, Formulierungstyp, Anwendung, Substratmaterial und Geografie segmentiert. Nach Additivfunktion umfasst der Markt antimikrobielle Additive, Gleit- und Schmiermittelmodifikatoren, Haftvermittler, Vernetzer und Härtungsmittel, Fotoinitiatoren und UV-Stabilisatoren, Benetzungs-, Verlaufs- und Entschäumungsmittel sowie biokompatible Pigmente und UV-Absorber. Nach Additivchemie ist der Markt in Silikone und Silikonflüssigkeiten, Organosilane, Fluorpolymere und PTFE-Mikropulver, polyurethanbasierte Additive, Acrylate und Methacrylate (UV), anorganische Nanoadditive sowie Polyolefinwachse und Spezialbiopolymere segmentiert. Nach Formulierungstyp umfasst der Markt lösemittelbasierte, wasserbasierte, 100 % Feststoff-UV/EB-härtbare und lösemittelfreie Silikonsysteme. Nach Anwendung ist der Markt in Katheter und Führungsdrähte, Spritzen und Nadeln, implantierbare Geräte, chirurgische Instrumente und Elektrochirurgie, Diagnostika und Verbrauchsmaterialien sowie Wundversorgung und Verbände unterteilt. Nach Substratmaterial ist der Markt in Metalle (Edelstahl, Nitinol, Titan), Polymere (Polyolefine (PE, PP), Polyurethane/TPU, PEBAx, Nylon, PEEK, PVC, PC), Elastomere sowie Glas und Verbundwerkstoffe segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht bietet Marktgrößen und Prognosen in Werten (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Antimikrobielle Additive |
| Gleit- und Schmiermittelmodifikatoren |
| Haftvermittler |
| Vernetzer und Härtungsmittel |
| Fotoinitiatoren und UV-Stabilisatoren |
| Benetzungs-, Verlaufs- und Entschäumungsmittel |
| Biokompatible Pigmente und UV-Absorber |
| Silikone und Silikonflüssigkeiten |
| Organosilane |
| Fluorpolymere und PTFE-Mikropulver |
| Polyurethanbasierte Additive |
| Acrylate und Methacrylate (UV) |
| Anorganische Nanoadditive |
| Polyolefinwachse und Spezialbiopolymere |
| Lösemittelbasiert |
| Wasserbasiert |
| 100 % Feststoff-UV/EB-härtbar |
| Lösemittelfreie Silikonsysteme |
| Katheter und Führungsdrähte |
| Spritzen und Nadeln |
| Implantierbare Geräte |
| Chirurgische Instrumente und Elektrochirurgie |
| Diagnostika und Verbrauchsmaterialien |
| Wundversorgung und Verbände |
| Metalle | Edelstahl |
| Nitinol | |
| Titan | |
| Polymere | Polyolefine (PE, PP) |
| Polyurethane/TPU, PEBAx, Nylon | |
| PEEK, PVC, PC | |
| Elastomere | |
| Glas und Verbundwerkstoffe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Additivfunktion | Antimikrobielle Additive | |
| Gleit- und Schmiermittelmodifikatoren | ||
| Haftvermittler | ||
| Vernetzer und Härtungsmittel | ||
| Fotoinitiatoren und UV-Stabilisatoren | ||
| Benetzungs-, Verlaufs- und Entschäumungsmittel | ||
| Biokompatible Pigmente und UV-Absorber | ||
| Nach Additivchemie | Silikone und Silikonflüssigkeiten | |
| Organosilane | ||
| Fluorpolymere und PTFE-Mikropulver | ||
| Polyurethanbasierte Additive | ||
| Acrylate und Methacrylate (UV) | ||
| Anorganische Nanoadditive | ||
| Polyolefinwachse und Spezialbiopolymere | ||
| Nach Formulierungstyp | Lösemittelbasiert | |
| Wasserbasiert | ||
| 100 % Feststoff-UV/EB-härtbar | ||
| Lösemittelfreie Silikonsysteme | ||
| Nach Anwendung | Katheter und Führungsdrähte | |
| Spritzen und Nadeln | ||
| Implantierbare Geräte | ||
| Chirurgische Instrumente und Elektrochirurgie | ||
| Diagnostika und Verbrauchsmaterialien | ||
| Wundversorgung und Verbände | ||
| Nach Substratmaterial | Metalle | Edelstahl |
| Nitinol | ||
| Titan | ||
| Polymere | Polyolefine (PE, PP) | |
| Polyurethane/TPU, PEBAx, Nylon | ||
| PEEK, PVC, PC | ||
| Elastomere | ||
| Glas und Verbundwerkstoffe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für medizinische Beschichtungsadditive bis 2032 sein?
Die Größe des Marktes für medizinische Beschichtungsadditive wird bis 2032 voraussichtlich 3,67 Milliarden USD erreichen und ab 2027 mit einer CAGR von 11,59 % wachsen.
Welcher Anwendungsbereich wächst innerhalb der Beschichtungsadditive am schnellsten?
Implantierbare Geräte werden voraussichtlich bis 2032 mit einer CAGR von 14,14 % wachsen, da medikamentenfreisetzende Stents, antimikrobielle orthopädische Implantate und Neurostimulatorleitungen zunehmen.
Welche Region wird die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 14,56 % bis 2032 das regionale Wachstum anführen, angetrieben durch die Lokalisierung der Fertigung und die regulatorische Harmonisierung.
Welches Chemiesegment wächst am schnellsten?
Anorganische Nano-Additive, insbesondere Silber- und Zinkoxid-Nanopartikel, werden voraussichtlich bis 2032 die höchste CAGR von 14,98 % verzeichnen.
Wie beeinflussen PFAS-Beschränkungen die Produktentwicklung?
PFAS-Verbote in der EU und auf US-Staatsebene beschleunigen den Wechsel von PTFE-Gleitmitteln zu Silikon-, Silan- und Kohlenwasserstoffwachsalternativen und erfordern iterative Validierungen, um niedrige Reibungskoeffizienten beizubehalten und gleichzeitig neue Konformitätsschwellenwerte zu erfüllen.
Wer sind die führenden Lieferanten von medizinischen Beschichtungsadditiven?
DuPont, Wacker, Evonik, Arkema und Elkem hielten im Jahr 2025 gemeinsam einen Marktanteil von 44 % und unterstreichen damit ihren Einfluss auf Preisgestaltung und Technologie-Roadmaps.