
Marktgröße und Marktanteil für Material Informatics
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
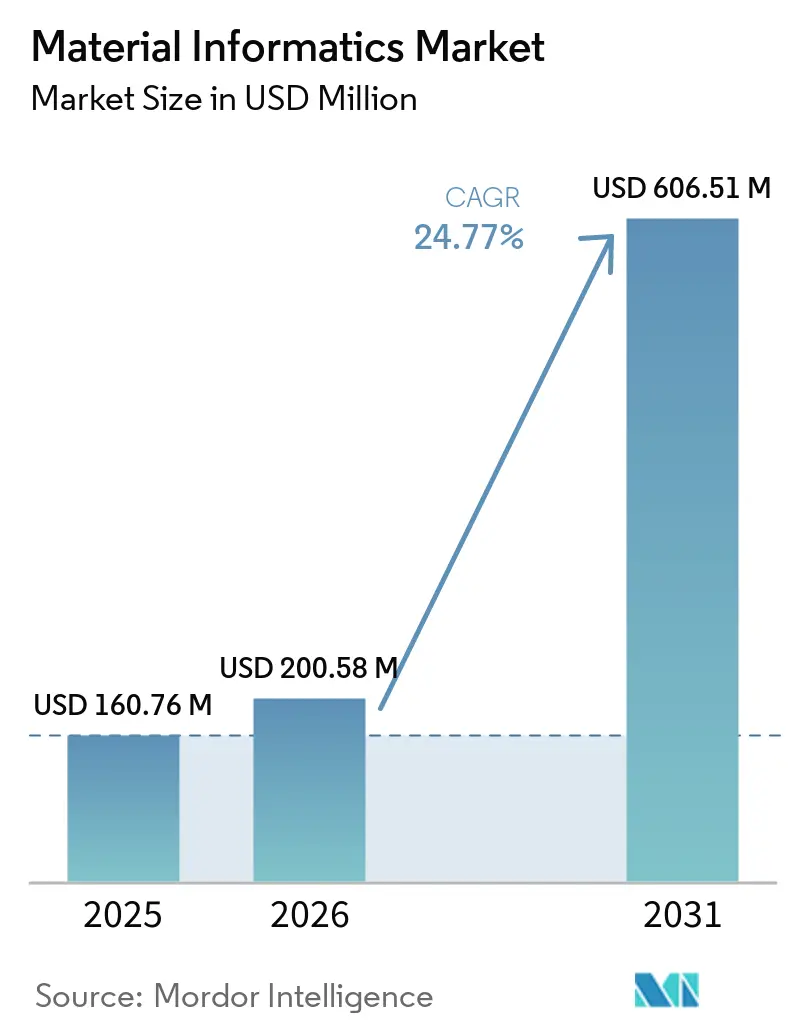
| Marktgröße (2026) | 200.58 Millionen US-Dollar |
| Marktgröße (2031) | 606.51 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Material Informatics von Mordor Intelligence
Die Marktgröße für Materialinformatik wird für 2025 auf USD 160,76 Millionen und für 2026 auf USD 200,58 Millionen prognostiziert und soll bis 2031 USD 606,51 Millionen erreichen, mit einer CAGR von 24,77 % von 2026 bis 2031. Das starke Wachstum resultiert aus der Konvergenz von künstlicher Intelligenz, Hochleistungsrechnen und Materialwissenschaft, die Entdeckungszyklen verkürzt und Experimentierkosten senkt. Der Schwung wird durch nationale Programme wie die Materials Genome Initiative verstärkt, die darauf abzielen, Entwicklungszeiträume von Jahrzehnten auf wenige Jahre zu reduzieren. Risikokapitalfinanzierung, autonome Laborplattformen und die zunehmende Verfügbarkeit von Cloud-HPC-Ressourcen beschleunigen die Akzeptanz weiter, während Datenaustausch-Frameworks beginnen, traditionelle Silobarrieren abzubauen. Die Wettbewerbsintensität nimmt zu, da Softwareunternehmen, KI-native Start-ups und Chemiekonzerne darum wetteifern, Vorhersagemodelle mit Laborrobotik zu integrieren. Dennoch verbleiben Marktlücken in Quantenmaterialien, nachhaltiger Chemie und Nischenvertikalen, die neuen Marktteilnehmern ausreichend Spielraum bieten.
Wichtigste Erkenntnisse des Berichts
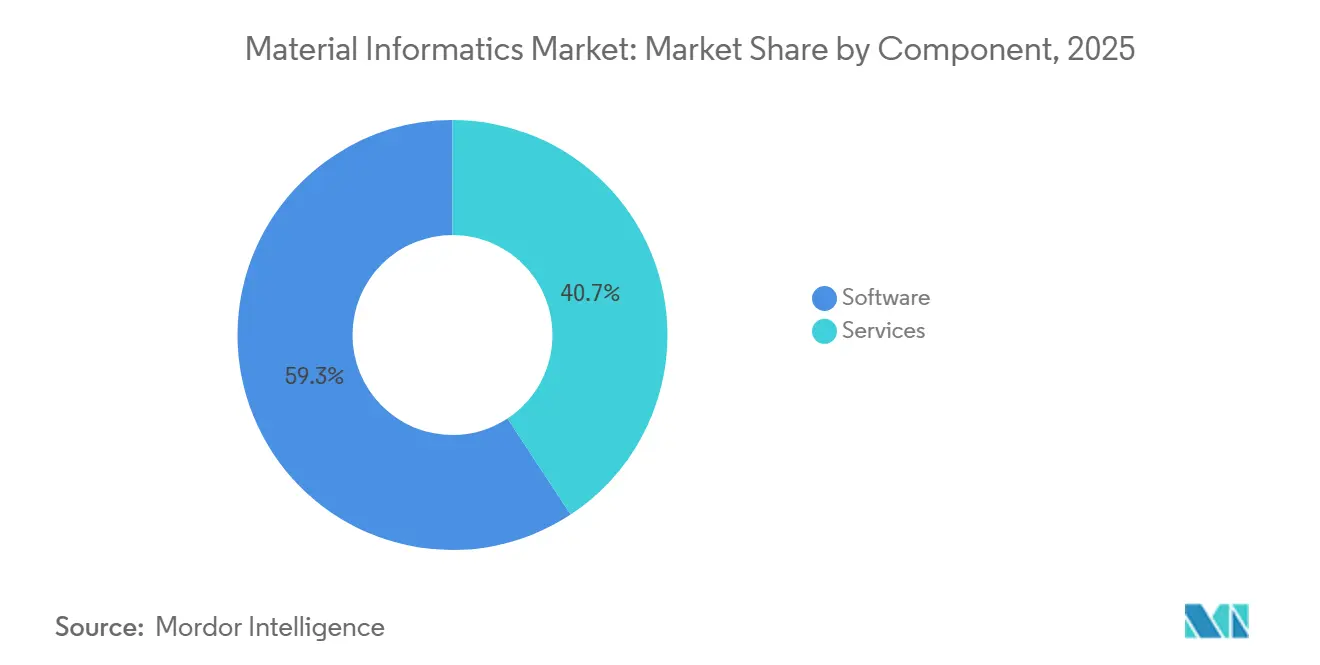
- Nach Komponente entfielen im Jahr 2025 59,26 % des Marktes für Materialinformatik auf Softwarelösungen.
- Nach Bereitstellungsmodell wird der Markt für Materialinformatik für Cloud-Modelle zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 26,63 % wachsen.
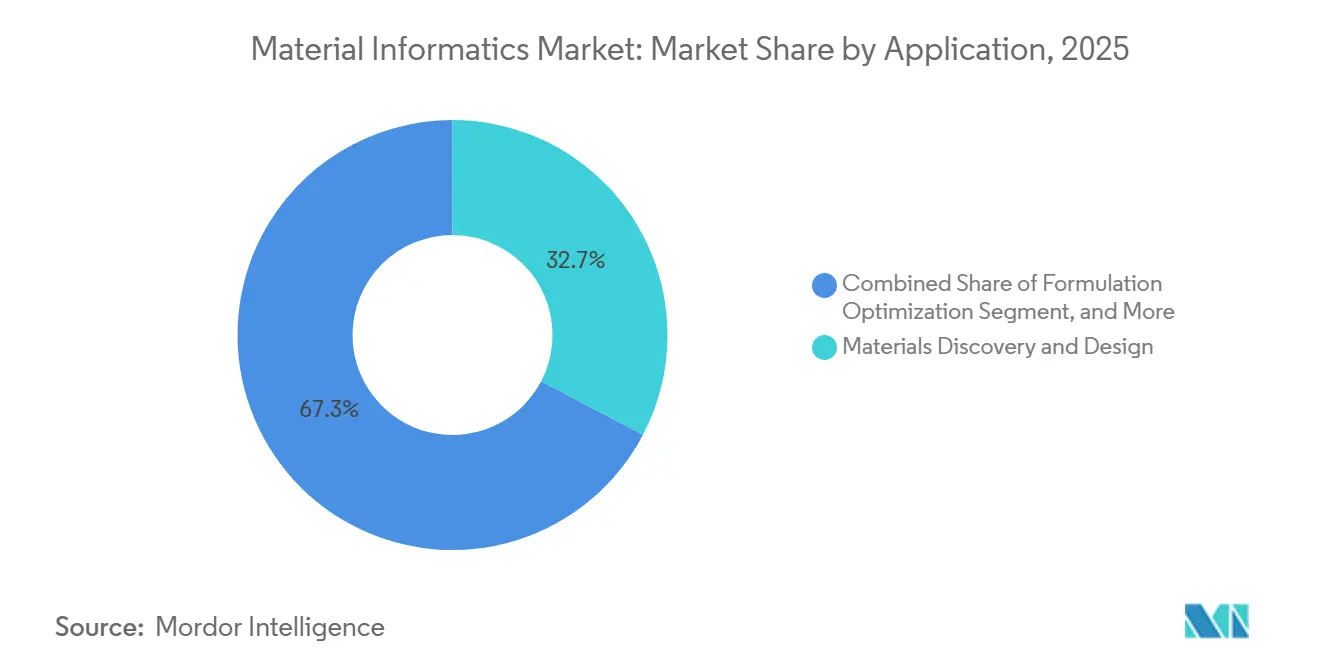
- Nach Anwendung entfielen im Jahr 2025 32,67 % des Marktes für Materialinformatik auf Materialentdeckung und -design.
- Nach Endverbraucherbranche wird der Markt für Materialinformatik im Bereich Luft- und Raumfahrt sowie Verteidigung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 27,3 % wachsen.
- Nach Geografie entfielen im Jahr 2025 35,80 % des Marktes für Materialinformatik auf Nordamerika.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gesteuerte Kosten- und Zykluszeit-Komprimierung in der Materialforschung und -entwicklung | 3.70% | Nordamerika, EU, global | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung digitaler Zwillinge zur Formulierungsoptimierung | 3.00% | Nordamerika, EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Anstieg der Risikokapitalfinanzierung für Start-ups in der Materialwissenschaft nach 2023 | 2.50% | Nordamerika als Kern, Ausstrahlungseffekte auf EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Integration mit Laborrob otik und automatisierter Synthese | 2.00% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Nationale Missionsprogramme für die Sicherheit kritischer Materialien | 2.70% | Nordamerika, EU, China, Indien | Langfristig (≥ 4 Jahre) |
| Generative Grundlagenmodelle zur Erschließung der Eigenschaftsvorhersage | 2.20% | Global, KI-fortgeschrittene Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte Kosten- und Zykluszeit-Komprimierung in der Materialforschung und -entwicklung
Autonome Experimentierplattformen verkürzen Synthese-zu-Charakterisierungs-Schleifen durch geschlossene Regelkreis-Robotik, aktive Lernalgorithmen und direkte Verbindungen zu Datenrepositorien von Monaten auf Tage. Diese Systeme entlasten Wissenschaftler von 80 % der repetitiven Charakterisierungsaufgaben und ermöglichen eine Konzentration auf die Hypothesenbildung. Unternehmen, die solche Plattformen einsetzen, berichten von einer zehnfachen Reduzierung der Markteinführungszeit für neue Formulierungen und erschließen Zusammensetzungsräume, die unter konventionellem Versuch und Irrtum kostenunwirtschaftlich wären. Die Wettbewerbsvorteile überwiegen die anfänglichen Kapitalaufwendungen und fördern eine breitere Unternehmenseinführung.
Zunehmende Einführung digitaler Zwillinge zur Formulierungsoptimierung
Mehrskalige digitale Zwillinge simulieren Zusammensetzungs-Prozess-Eigenschafts-Beziehungen und ermöglichen die Parameteranpassung vor physischen Versuchen. Rahmenwerke wie die Materialinformations-Zwilling-Tetraeder verknüpfen Materialwissenschaft und Informationswissenschaft und senken die Entdeckungskosten. Regulierte Branchen schätzen den Ansatz zur Reduzierung von Testiterationen, wobei frühe Anwender Einsparungen von 30–50 % bei den Formulierungsausgaben verzeichnen. Eine weitreichende Wirkung hängt von Investitionen in HPC und interdisziplinäre Talente ab.
Anstieg der Risikokapitalfinanzierung für Start-ups in der Materialwissenschaft nach 2023
Die Investitionsbereitschaft für KI-gestützte Plattformen setzt die Chance mit der Genomik gleich und lenkt Kapital in Richtung generativer Modelle, autonomer Synthese und spezialisierter Datenbanken. Die Finanzierung reduziert das Risiko ambitionierter Programme und hilft Start-ups, durch Beteiligungsanreize führende Wissenschaftler zu gewinnen, erhöht jedoch den Wettbewerb um knappe materialkundige Datentalente.
Integration mit Laborrob otik und automatisierter Synthese
Selbstfahrende Laboratorien verbinden Bestärkendes Lernen mit kollaborativen Robotern, die rund um die Uhr arbeiten und Echtzeitdaten in Vorhersagemodelle einspeisen. Frühe Installationen konzentrieren sich auf lösungsphasenbasierte Chemie; aufkommende Systeme fügen Festkörpersynthese und fortschrittliche Charakterisierung hinzu und erweitern die Anwendbarkeit auf Quantenpunkte und Batteriematerialien.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenmangel und isolierte proprietäre Datenbanken | -2.00% | Global, akut in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| IP-bedingte Zurückhaltung beim Teilen hochwertiger experimenteller Daten | -1.50% | Global, regional unterschiedlich | Mittelfristig (2–4 Jahre) |
| Mangel an materialkundigen Datenwissenschaftlern | -1.70% | Global, schwerwiegend in APAC und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Hohe Vorabkosten für Cloud-HPC-Ressourcen | -1.20% | Global, stärker bei KMU und Hochschulen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenmangel und isolierte proprietäre Datenbanken
Die meisten experimentellen Datensätze befinden sich in Unternehmensarchiven, was die Verallgemeinerbarkeit von Modellen einschränkt und Verzerrungen verstärkt. Rechnerische Repositorien stehen vor Reproduzierbarkeitsproblemen, und hochdimensionale Metadaten fehlen häufig. Techniken für kleine Datenmengen helfen, müssen aber noch gegen knappe Experimente validiert werden.[1] Bemühungen um gemeinsame Datenbanken scheitern an Wettbewerbsbedenken, insbesondere bei Quantenmaterialien und nachhaltiger Chemie.
Mangel an materialkundigen Datenwissenschaftlern
Interdisziplinäre Fähigkeiten, die Materialgrundlagen mit maschinellem Lernen verbinden, sind nach wie vor selten. Umfragen zeigen Lücken in den Lehrplänen, die Absolventen unzureichend auf datenzentrierte Aufgaben vorbereiten. Unternehmen greifen auf langwierige interne Schulungen zurück und bieten gleichzeitig Prämiengehälter an, was Projektzeitpläne verlangsamt und Budgets aufbläht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dominanz von Software und Aufwärtspotenzial bei DienstleistungenSoftwareplattformen bildeten mit einem Marktanteil von 59,26 % im Jahr 2025 das Rückgrat der Akzeptanz im Markt für Materialinformatik. Anbieter liefern Cloud-native Hubs, die Daten, Funktionen, Modelle und Anwendungen in Größenordnungen von 10 bis 1.000.000 Einträgen verbinden. Wiederkehrende Lizenzen generieren stetige Einnahmen, und eingebettete Analysen fördern eine treue Nutzerbasis. Dienstleistungen wuchsen mit einer CAGR von 25,71 % schnell, da Unternehmen maßgeschneiderte Modelloptimierung und Workflow-Integration anstrebten. Beratungsanbieter legen den Schwerpunkt auf regulatorische Unterstützung, domänenspezifische Algorithmen und Robotikschnittstellen und bilden integrierte Angebote, die größere Kundenbudgets erschließen.
Softwareanbieter konfigurieren nun automatisiertes Modelltraining und Echtzeit-Optimierung vor und betten Laborrobotik-Schnittstellen ein. Dienstleistungsunternehmen begegnen dem Fachkräftemangel durch die Bereitstellung erfahrener Datenwissenschaftler und Materialspezialisten. Der kombinierte Ansatz unterstützt einen positiven Kreislauf. Plattformen senken Einstiegshürden, Dienstleistungen beschleunigen die Wertrealisierung, und wiederkehrende Supportgebühren steigern die Anbietermarge.


Nach Bereitstellungsmodus:
Cloud katalysiert den ZugangCloud-Infrastruktur hielt im Jahr 2025 einen Anteil von 65,80 % an der Marktgröße für Materialinformatik und bietet nutzungsbasiertes HPC, das Berechnungen auf Quantenniveau demokratisiert. Elastische Skalierung passt die Rechenlast an den Projektbedarf an und eliminiert Kapitalinvestitionen. Sicherheitssensible Sektoren bevorzugen weiterhin On-Premises-Lösungen, aber Anbieter reagieren mit dedizierten Umgebungen und Compliance-Zertifizierungen. Start-ups und Universitäten profitieren besonders und erhalten Zugang zu Exascale-Ressourcen für episodische Aufgaben.
Cloud-Anbieter fügen domänenspezifische Toolkits und kollaborative Notebooks hinzu, um die Einrichtungszeiten zu verkürzen. Mit zunehmender Arbeitsbelastung entstehen hybride Strategien, bei denen sensible Daten vor Ort verbleiben, während Simulationen in die Cloud ausgelagert werden. Die Flexibilität des Modells zieht weiterhin kostenbewusste Anwender an und hält eine zweistellige Wachstumsdynamik bis 2031 aufrecht.
Nach Anwendung:
Entdeckung führt, generatives Design beschleunigtEntdeckungs- und Designfunktionen hielten im Jahr 2025 einen Marktanteil von 32,67 % im Markt für Materialinformatik und dienen als Einstiegspunkt für computergestütztes Screening und Eigenschaftsvorhersage. Die Formulierungsoptimierung folgt und zielt auf Kosten-, Leistungs- und Nachhaltigkeitskompromisse in reifen Branchen ab. Generatives Design verzeichnete mit einer CAGR von 26,25 % das schnellste Wachstum, da Inverse-Design-Algorithmen reiften, exemplarisch durch die DELID-Technologie, die eine Genauigkeit von 88 % bei optischen Eigenschaften ohne aufwendige Quantenberechnungen erreichte.
Prozessoptimierung und die Identifizierung von Ersatzmaterialien erweitern den Mehrwert in der Fertigung und der Resilienz der Lieferkette, während Fehleranalyse und vorausschauende Wartung frühe Nischen erschließen. Die Anwendungsvielfalt fördert spezialisierte Plattformen, die vertikale Schmerzpunkte adressieren und gleichzeitig branchenübergreifende Relevanz bewahren.


Nach Endnutzerbranche:
Chemikalien dominieren, Luft- und Raumfahrt gewinnt an HöheChemie- und Hochleistungswerkstoffunternehmen hielten im Jahr 2025 einen Anteil von 29,80 % an der Marktgröße für Materialinformatik und nutzten KI-Tools, um riesige Zusammensetzungsräume zu erkunden und nachhaltige Alternativen zu entwickeln. BASF stellte im Jahr 2024 EUR 2,1 Milliarden (USD 2,3 Milliarden) für Forschung und Entwicklung bereit, mit Schwerpunkten auf Batterie- und Grüner Chemie. Luft- und Raumfahrt sowie Verteidigung verzeichneten eine CAGR von 27,3 %, da additive Fertigung und Multiskalenmodellierung in den Mainstream-Designprozess einzogen.
Pharmaunternehmen nutzen Informatik für Arzneimittelverabreichungsmaterialien; Energieunternehmen optimieren Batteriechemien; Elektronikunternehmen streben nach miniaturisierten Halbleitern; Automobilhersteller verfolgen Leichtbau- und Emissionsziele. Die branchenübergreifende Befruchtung beschleunigt Innovationen, wobei Durchbrüche in einem Sektor häufig den Fortschritt in einem anderen ankurbeln.
Geografische Analyse
Markt für Materialinformatik in Nordamerika
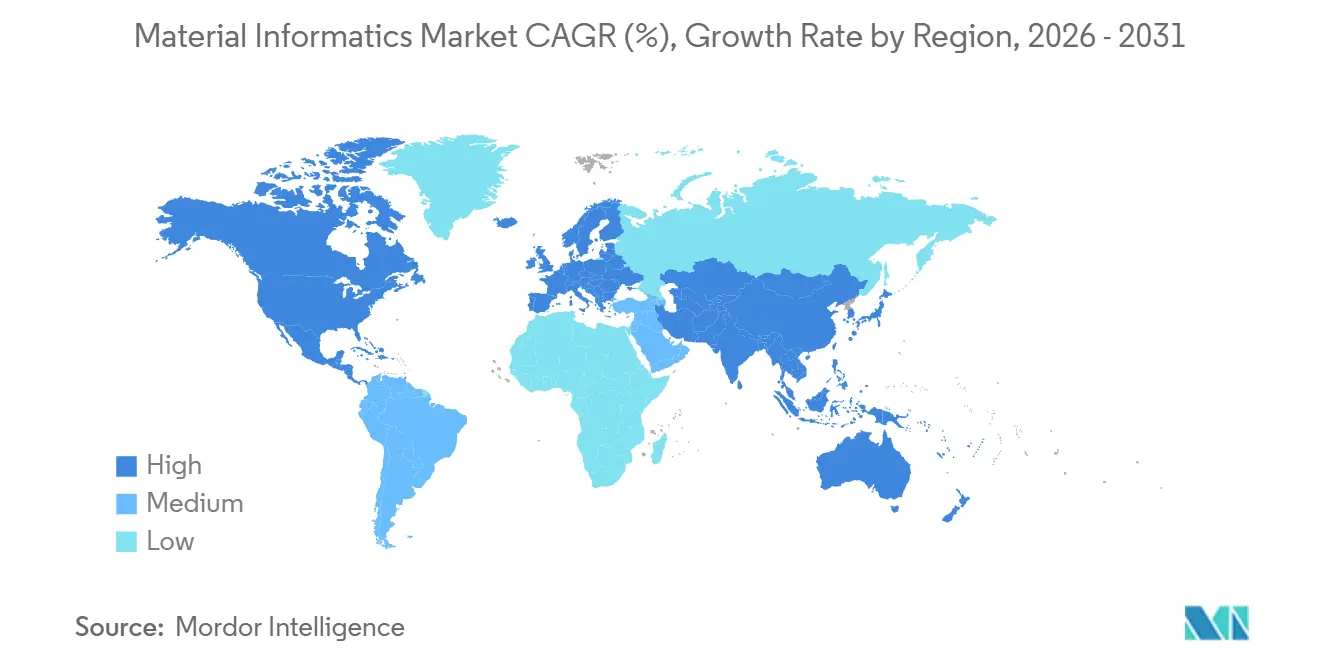
Nordamerika kontrollierte im Jahr 2025 einen Marktanteil von 35,80 % im Markt für Materialinformatik. Das US-Energieministerium stellte USD 75 Millionen für eine Forschungseinrichtung zur Lieferkette kritischer Materialien bereit, um die inländische Resilienz zu stärken. Das CriticalMAAS-Programm der DARPA veranschaulicht darüber hinaus die staatliche Unterstützung für KI-gestützte Mineralbeurteilungen.[2]Kanada trägt Bergbaudaten-Expertise bei, während Mexiko Fertigungskapazitäten bereitstellt und so ein kontinentales Innovationsgefüge knüpft.
Markt für Materialinformatik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 26,45 % bis 2031 sein. China betrachtet Materialinnovation als Säule der Selbstversorgung, unterstützt durch nationale HPC- und KI-Investitionen. Das Nationale Institut für Materialwissenschaft Japans hat kürzlich 3.000 potenzielle neue Phasen kartiert und unterstreicht damit die wissenschaftliche Tiefe der Region. Indiens Nationale Supercomputing-Mission erweitert die Rechenkapazitäten und fördert die Entwicklung von Open-Source-Plattformen. Der Clustereffekt von Fertigungszentren, Rohstofflieferanten und Forschungszentren treibt die rasche Akzeptanz voran.[3]
Markt für Materialinformatik in Europa
Europa behauptet eine solide Position, angetrieben durch Nachhaltigkeitsvorgaben und koordinierte Forschungs- und Entwicklungsprogramme. Die deutsche Automobil- und Luftfahrtindustrie setzt Informatik für Leichtbauverbundwerkstoffe ein; das Vereinigte Königreich bündelt Finanz- und Forschungstalente; Frankreich treibt Materialien für Luxusgüter und die Luftfahrt voran. Strenge Umweltvorschriften fördern die Nachfrage nach Plattformen, die Lebenszyklusauswirkungen bereits in frühen Designphasen modellieren können.
Wettbewerbslandschaft
Marktkonzentration
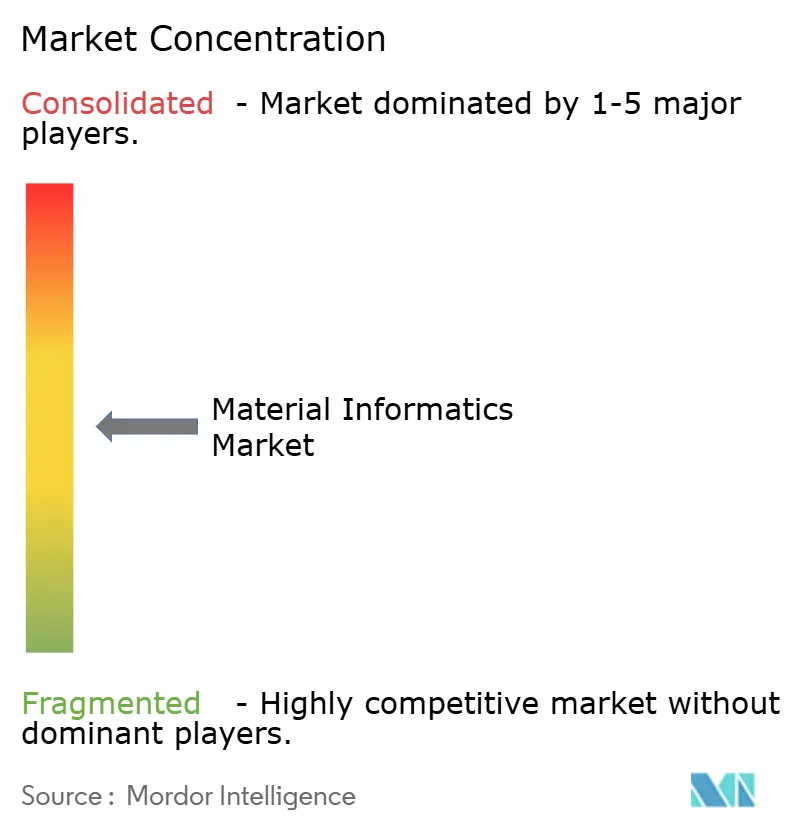
Der Markt weist eine moderate Fragmentierung mit zunehmenden Konsolidierungstendenzen auf. Horizontale Plattformanbieter perfektionieren materialübergreifende Fähigkeiten, während vertikale Spezialisten sich auf Domänen wie Batteriekathodenmaterialien oder Polymeradditive konzentrieren. Chemiekonzerne lizenzieren oder erwerben KI-Start-ups, um Fähigkeiten zu internalisieren und Lieferketten zu schützen. Die Differenzierung hängt von Modellgenauigkeit, Datenverwaltung und Benutzerfreundlichkeit für Nicht-Programmierer ab.
Proprietäre Datenbanken bleiben hochwertige Vermögenswerte. Anbieter koppeln sie mit Bestärkendem Lernen und Graph-Neuronalen Netzen, um Struktur-Eigenschafts-Beziehungen vor Wettbewerbern vorherzusagen. Strategische Allianzen zwischen Cloud-Hyperscalern und Laborautomatisierungsunternehmen betten Informatik tiefer in Forschungs- und Entwicklungspipelines ein. Da immer mehr Workflows den Kreislauf von der Simulation zur automatisierten Synthese schließen, wird die Zeit bis zur Wertschöpfung zu einem wichtigen Wettbewerbsmaßstab.
Talente bleiben ein begrenzender Faktor. Unternehmen umwerben knappe Materialien-Datenwissenschaftler mit Prämienpaketen oder investieren in Schulungsakademien. Partnerschaften mit Universitäten ermöglichen frühzeitigen Zugang zu Absolventen und kollaborativem geistigem Eigentum, während Open-Source-Beiträge Markenautorität aufbauen und Community-Innovation anziehen. Die nächste Phase wird wahrscheinlich Fusionen sehen, die Datensätze, Robotikinfrastruktur und KI-Stacks zu Komplettlösungen kombinieren.
Marktführer in der Branche für Material Informatics
-
Citrine Informatics Inc.
-
Exabyte Inc.
-
Schrödinger Inc.
-
ANSYS, Inc.
-
Kebotix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Materialinformatik Unternehmen in diesem Bericht
- Citrine Informatics Inc.
- Exabyte Inc.
- MaterialsZone Ltd.
- Kebotix Inc.
- Intellegens Limited
- Aionics Inc.
- Schrödinger, Inc.
- ANSYS, Inc.
- Dassault Systèmes SE
- Siemens Industry Software Inc.
- Hitachi High-Tech Corporation
- NVIDIA Corporation
- International Business Machines Corporation
- DeepMind Technologies Limited
- The Dow Chemical Company
- Toyota Research Institute, Inc.
- LG Chem Ltd.
- Samsung SDI Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Materialinformatik
- Juli 2025: Das Nationale Institut für Materialwissenschaft veröffentlichte Karten auf Basis maschinellen Lernens, die 3.000 neue Phasen aus 85.320 Kombinationen vorhersagen und die Entdeckung magnetischer und thermoelektrischer Verbindungen rationalisieren.
- Juli 2025: Koreanische Wissenschaftler enthüllten, dass die DELID-KI eine Vorhersagegenauigkeit von 88 % für optische Eigenschaften ohne Quantenberechnungen erreicht und damit frühere Benchmarks verdoppelt.
- März 2025: BASF bestätigte Forschungs- und Entwicklungsausgaben von 2,1 Milliarden EUR (2,3 Milliarden USD) für 2024 mit Schwerpunkt auf Batteriematerialien und nachhaltigen Produkten.
- Januar 2025: Das US-Ministerium für Gesundheit und Soziale Dienste veröffentlichte eine KI-Strategie für den verantwortungsvollen Einsatz bei der medizinischen Entdeckung und Versorgungserbringung.
Berichtsumfang des globalen Marktes für Material Informatics
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Materialentdeckung und -design |
| Formulierungsoptimierung |
| Prozessoptimierung und Skalierung |
| Identifizierung von Ersatzmaterialien |
| Fehleranalyse und vorausschauende Wartung |
| Chemikalien und fortschrittliche Materialien |
| Pharmazeutika und Biowissenschaften |
| Energie und Strom (Batterien, Brennstoffzellen) |
| Elektronik und Halbleiter |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Nach Anwendung | Materialentdeckung und -design | |
| Formulierungsoptimierung | ||
| Prozessoptimierung und Skalierung | ||
| Identifizierung von Ersatzmaterialien | ||
| Fehleranalyse und vorausschauende Wartung | ||
| Nach Endnutzerbranche | Chemikalien und fortschrittliche Materialien | |
| Pharmazeutika und Biowissenschaften | ||
| Energie und Strom (Batterien, Brennstoffzellen) | ||
| Elektronik und Halbleiter | ||
| Automobil und Transport | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße für Material Informatics und wie lautet die prognostizierte CAGR?
Die Marktgröße für Materialinformatik beträgt im Jahr 2025 USD 160,76 Millionen und wird bis 2031 voraussichtlich USD 606,51 Millionen erreichen, was einer CAGR von 24,77 % entspricht.
Welches Komponentensegment führt den Markt für Material Informatics an?
Softwareplattformen führen mit einem Marktanteil von 59,26 % im Jahr 2025, während Dienstleistungen bis 2031 die schnellste CAGR von 25,71 % aufweisen.
Warum wächst die Cloud-Bereitstellung im Bereich Material Informatics?
Cloud-Modelle liefern elastische HPC-Kapazität auf nutzungsbasierter Basis, senken Kapitalkosten und ermöglichen kleinen Unternehmen die Durchführung von Simulationen auf Quantenniveau.
Welche Region wächst am schnellsten bei Lösungen für Material Informatics?
Der asiatisch-pazifische Raum wächst am schnellsten mit einer CAGR von 26,45 % bis 2031, bedingt durch umfangreiche staatliche Forschungs- und Entwicklungsinvestitionen sowie Fertigungsnachfrage.