
Marktgröße und Marktanteil von Malic Acid
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 411.66 Millionen US-Dollar |
| Marktgröße (2031) | 638.51 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malic Acid Marktanalyse von Mordor Intelligence
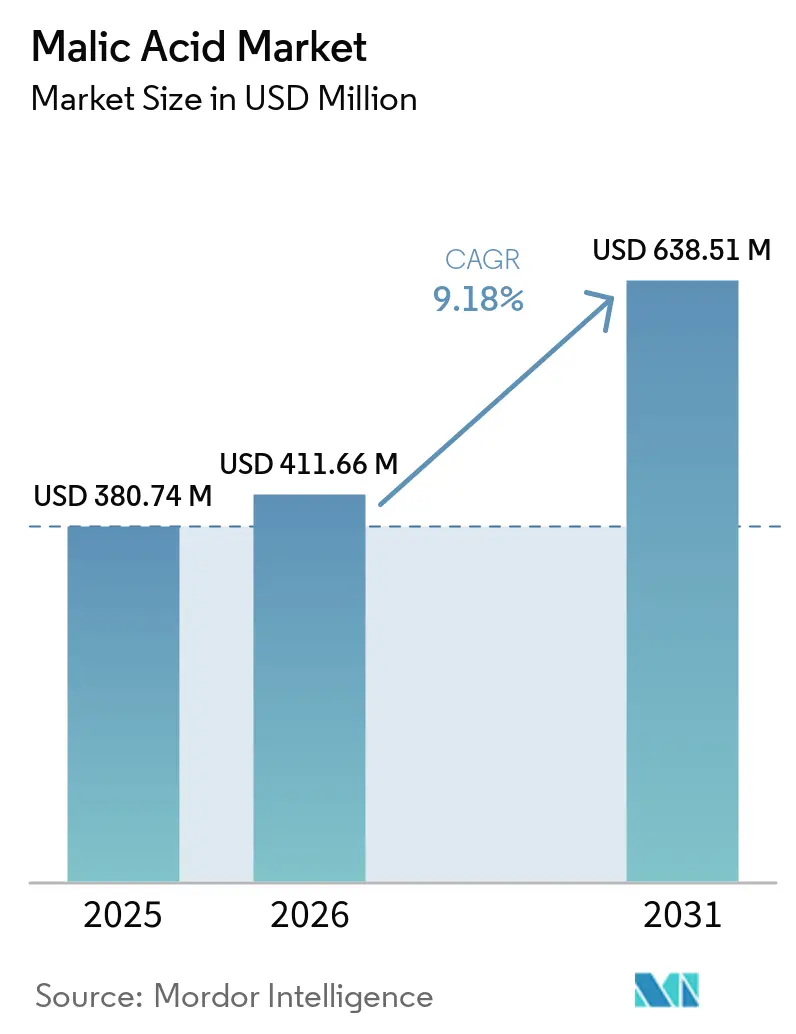
Es wird erwartet, dass der Markt für Äpfelsäure von 380,74 Millionen USD im Jahr 2025 und 411,66 Millionen USD im Jahr 2026 auf 638,51 Millionen USD bis 2031 wächst und zwischen 2026 und 2031 eine CAGR von 9,18 % verzeichnet. Der Markt für Äpfelsäure tritt in eine Phase starken Wachstums ein, unterstützt durch eine starke Dynamik bei Clean-Label-Reformulierungen sowie Anwendungen im Bereich funktioneller Lebens- und Genussmittel. Die steigende Akzeptanz wird durch den zunehmenden Einsatz natürlicher Säuerungsmittel in Sportgetränken, Nahrungsergänzungsmitteln und Pharmazeutika vorangetrieben, wo Äpfelsäure die Stabilität und Geschmacksprofile verbessert. Die regulatorische Harmonisierung in wichtigen Märkten, einschließlich der GRAS-Anerkennung in den Vereinigten Staaten, der E296-Klassifizierung in Europa und der FSSAI-Zulassung in Indien, erleichtert weiterhin die Produktvermarktung. Auf der Angebotsseite stärken strategische Investitionen und Partnerschaften, wie Kapazitätserweiterungen in Nordamerika und im asiatisch-pazifischen Raum, die Produktionskapazitäten und verbessern gleichzeitig die Nachhaltigkeitskennzahlen. Darüber hinaus gestalten Branchenkonsolidierungen und vertikale Integrationsmaßnahmen die Wettbewerbsdynamik neu, wobei etablierte Hersteller und Biotechnologieunternehmen ihren Fokus auf Effizienz, kohlenstoffarme Prozesse und differenzierte Anwendungen legen, um künftiges Wachstum zu erschließen.
Wichtigste Erkenntnisse des Berichts
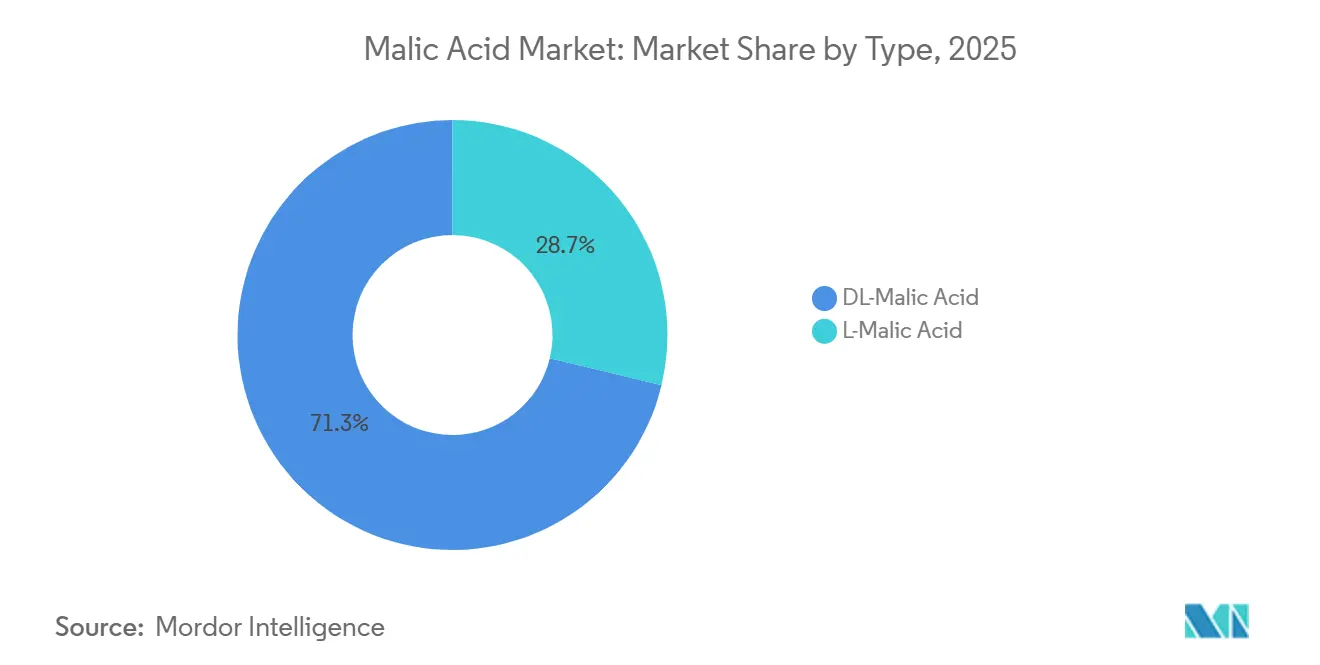
- Nach Typ führte DL-Malic Acid im Jahr 2025 mit einem Marktanteil von 71,25 % am Malic Acid Markt, während L-Malic Acid als am schnellsten wachsender Typ mit einer CAGR von 10,12 % bis 2031 prognostiziert wird.
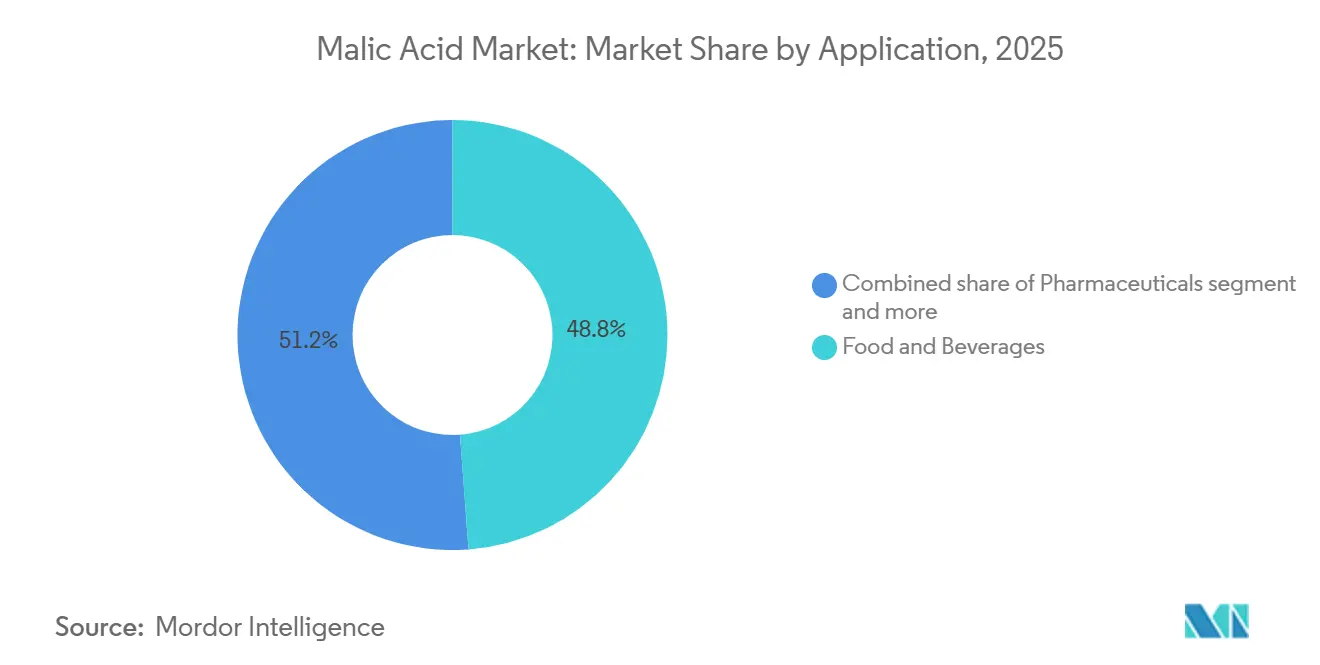
- Nach Anwendung entfiel auf Lebensmittel und Getränke im Jahr 2025 ein Anteil von 48,82 % am Malic Acid Marktvolumen, während Pharmazeutika die höchste anwendungsbezogene CAGR von 9,52 % bis 2031 verzeichnen dürften.
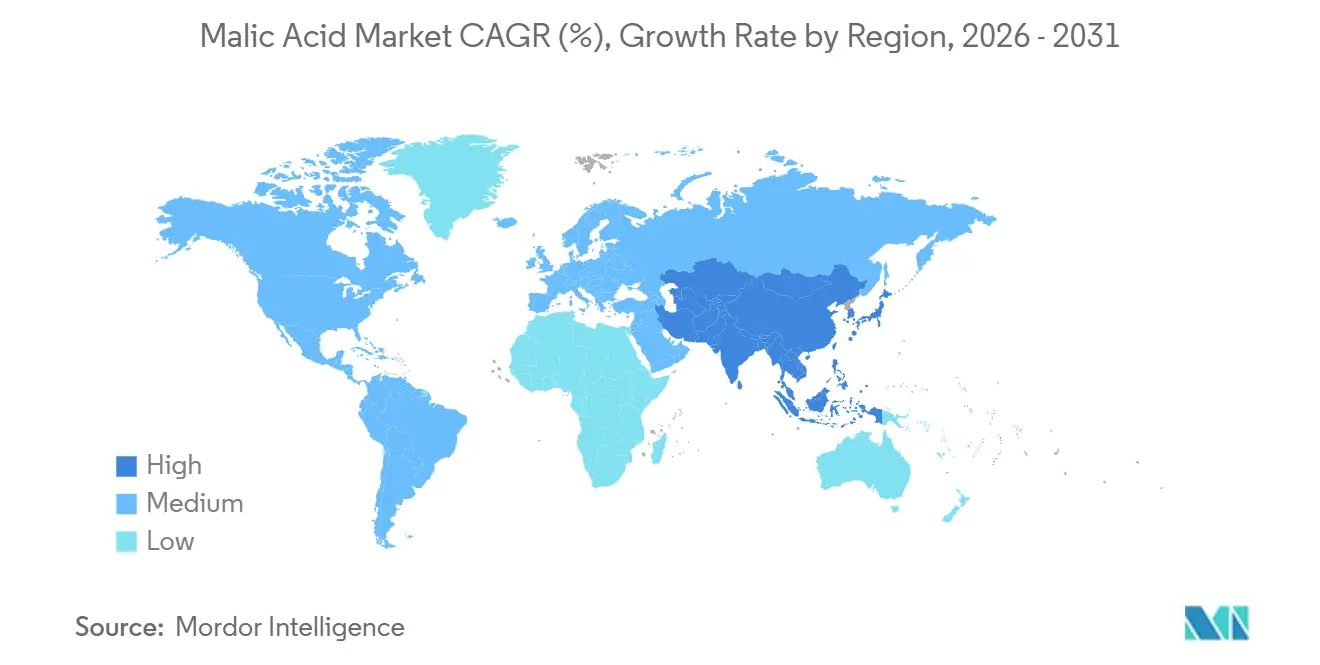
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 38,45 % am Malic Acid Markt, während Asien-Pazifik voraussichtlich die globale CAGR von 9,18 % erreichen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Clean-Label- und natürlichen Lebensmittelzusatzstoffen | +1.80% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigender globaler Konsum von Getränken und Süßwaren | +1.50% | Global, angeführt von Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck hin zu natürlichen Säuerungsmitteln | +1.20% | Nordamerika, Europa und Asien-Pazifik (Indien, China) | Kurzfristig (≤ 2 Jahre) |
| Anstieg von Lebensmitteln und Getränken mit reduziertem oder ohne Zuckergehalt | +1.40% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kosten- und Leistungsvorteile gegenüber Alternativen | +1.00% | Global, insbesondere in preissensiblen Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Nachfrage nach fermentationsbasierter „grüner” Malic Acid | +1.30% | Europa und Nordamerika, frühe Akzeptanz in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Clean-Label- und natürlichen Lebensmittelzusatzstoffen
Die steigende Nachfrage nach Clean-Label-Lebensmitteln veranlasst Hersteller, sich von künstlichen Zusatzstoffen hin zu vertrauten, natürlich gewonnenen Zutaten zu bewegen. In diesem Zusammenhang hat sich Malic Acid, die häufig in Früchten wie Äpfeln vorkommt und ein wesentlicher Bestandteil von Stoffwechselwegen ist, als bevorzugte Lösung zur Erzielung von Säure und Geschmacksbalance etabliert. Ihr anerkannter Sicherheitsstatus durch die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) sowie Zulassungen durch globale Regulierungsbehörden wie die Europäische Behörde für Lebensmittelsicherheit (EFSA) und die Lebensmittelsicherheits- und Standardsbehörde Indiens (FSSAI) geben Herstellern die Sicherheit, sie in vielfältige Formulierungen einzubeziehen. Diese regulatorische Klarheit unterstützt eine schnellere Produktreformulierung, insbesondere in Premium- und Bio-Segmenten, in denen Transparenz und Einfachheit die Kaufentscheidungen beeinflussen. Bemerkenswert ist, dass Malic Acid in Getränken zunehmend als Ersatz für Zitronensäure eingesetzt wird und eine weichere, abgerundetere Säure bietet, die den Geschmackserwartungen der Verbraucher entspricht. Der Internationale Rat für Lebensmittelinformationen (IFIC) berichtete im Jahr 2024, dass 26 % der Verbraucher in den Vereinigten Staaten „gesundes Essen” in erster Linie mit dem Begriff Natürlich
definieren, während 16 % „Ohne Gentechnik” priorisieren [1]. Diese sich wandelnden Präferenzen stärken die Akzeptanz von biobasierter Malic Acid und positionieren sie als Schlüsselzutat bei Clean-Label-Produktinnovationen.
Steigender globaler Konsum von Getränken und Süßwaren
Das rasche Wachstum in den Getränke- und Süßwarensegmenten in Schwellenländern wird durch Urbanisierung, steigende Einkommen und sich wandelnde Ernährungsgewohnheiten unter dem Einfluss globaler Trends angetrieben. In diesem Umfeld wird Malic Acid aufgrund ihrer multifunktionalen Rolle bei der Verbesserung der Geschmackslanglebigkeit, der Verbesserung des Mundgefühls und der Stabilisierung der Produktqualität in Anwendungen wie Fruchtsäften, kohlensäurehaltigen Getränken und sauren Süßigkeiten zunehmend bevorzugt. Ihre im Vergleich zu Zitronensäure höhere Säurestärke ermöglicht es Herstellern, das gewünschte Geschmacksprofil mit geringeren Einsatzmengen zu erzielen, was in preissensiblen Märkten in Asien-Pazifik und Lateinamerika einen klaren Kostenvorteil bietet. In zuckerreduzierten und kalorienarmen Getränken spielt Malic Acid eine entscheidende Rolle bei der Ausgewogenheit der Süße bei gleichzeitig erfrischendem Geschmack, was den gesundheitsbewussten Verbraucheranforderungen entspricht. Der Süßwarensektor, insbesondere Gummibärchen und Hartbonbons, verzeichnet ebenfalls eine starke Akzeptanz, da Malic Acid eine anhaltende Säure liefert und die sensorische Attraktivität steigert. Das Wachstum wird durch zunehmende Produktinnovationen und Premiumisierungstrends in Entwicklungsregionen weiter unterstützt. Im Vereinigten Königreich stieg der Konsum alkoholfreier Getränke über vier Jahre um etwa 10,3 % auf 15.095 Millionen Liter im Jahr 2023, was ein anhaltendes Nachfragewachstum widerspiegelt [2]. Darüber hinaus eröffnet die Verlagerung hin zu funktionellen und angereicherten Getränken neue Möglichkeiten, da Malic Acid die Geschmacksstabilität unterstützt und die Mineralstoffaufnahme in diesen Formulierungen verbessert.
Regulatorischer Druck hin zu natürlichen Säuerungsmitteln
In globalen Märkten beschleunigen verschärfte Vorschriften für synthetische Zusatzstoffe den Wandel hin zu natürlich gewonnenen Säuerungsmitteln und positionieren Malic Acid als bevorzugte Lösung. Überprüfungen der Europäischen Behörde für Lebensmittelsicherheit gemäß Verordnung (EU) Nr. 257/2010 haben die Sicherheit und Stabilität von Malic Acid (E296) bestätigt und ihre Akzeptanz in Lebensmittelanwendungen gestärkt. In den Vereinigten Staaten klassifiziert die Lebensmittel- und Arzneimittelbehörde Malic Acid weiterhin als GRAS gemäß mehreren CFR-Bestimmungen, was eine flexible Verwendung in verschiedenen Formulierungen ermöglicht. Die Lebensmittelsicherheits- und Standardsbehörde Indiens erlaubt ebenfalls ihren Einsatz in verschiedenen Lebensmittelkategorien und unterstützt die Expansion bei verpackten und verarbeiteten Lebensmitteln. Diese aufeinander abgestimmten regulatorischen Rahmenbedingungen verringern die Compliance-Komplexität und beschleunigen die Produktvermarktung für Hersteller. Wichtig ist, dass regulatorische Unterschiede zwischen natürlich gewonnenen und synthetischen Varianten, insbesondere in den Vereinigten Staaten, eine duale Marktstruktur schaffen. Infolgedessen wird fermentationsbasierte L-Malic Acid zunehmend bevorzugt und nimmt eine Premiumposition in Clean-Label- und nachhaltigkeitsorientierten Produktsegmenten ein.
Anstieg von Lebensmitteln und Getränken mit reduziertem oder ohne Zuckergehalt
Wachsende Bedenken hinsichtlich Fettleibigkeit und Diabetes beschleunigen den globalen Übergang zu zuckerreduzierten Ernährungsweisen und ermutigen Hersteller, in Formulierungen mit reduziertem und ohne Zuckergehalt zu innovieren. In diesem Umfeld hat sich Malic Acid als Schlüsselzutat etabliert, die dazu beiträgt, den bitteren oder metallischen Nachgeschmack von hochintensiven Süßungsmitteln wie Stevia und Sucralose auszugleichen und gleichzeitig die allgemeine Geschmacksbalance zu verbessern. Ihre weiche und anhaltende Säure verbessert die sensorische Attraktivität, insbesondere in Kategorien wie Sportgetränken, Energiegetränken und funktionellen Wässern. Über den Geschmack hinaus trägt Malic Acid auch zu Stoffwechselprozessen bei, indem sie die Energieproduktion durch den Zitronensäurezyklus unterstützt, was sie für nicht-stimulierende Energieformulierungen relevant macht. Im Jahr 2024 berichtete die Internationale Diabetes-Vereinigung (IDF), dass 589 Millionen Erwachsene (im Alter von 20–79 Jahren) weltweit mit Diabetes lebten, was fast 1 von 9 Erwachsenen entspricht, wobei die Erkrankung für 3,4 Millionen Todesfälle verantwortlich war, also etwa einen alle neun Sekunden [3]. Diese wachsende Gesundheitsbelastung treibt die Nachfrage nach zuckerreduzierten und funktionellen Produkten an, bei denen Malic Acid eine doppelte Rolle als Geschmacksverstärker und funktionelle Zutat spielt. Darüber hinaus stärkt die zunehmende Akzeptanz in pharmazeutischen und nutraceutischen Anwendungen sowie unterstützende regulatorische Rahmenbedingungen zur Förderung der Zuckerreduzierung die Nachfrage nach Malic Acid branchenübergreifend weiter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch alternative Säuerungsmittel | -1.20% | Global, insbesondere in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Preisdruck auf die Branchenmargen | -0.90% | Asien-Pazifik und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Unsichere GRAS-Grenzen in funktioneller Kosmetik | -0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Risiko der Lieferkettenkonzentration | -0.60% | Global, mit starker Exposition in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch alternative Säuerungsmittel
Malic Acid steht unter anhaltendem Wettbewerbsdruck durch strukturell ähnliche organische Säuren wie Zitronensäure, Weinsäure und Fumarsäure in Lebensmittel-, Getränke- und Pharmakologieanwendungen. Unter diesen dominiert Zitronensäure aufgrund ihrer Großproduktion durch Aspergillus-niger-Fermentation, was erhebliche Kosteneffizienzen ermöglicht, die für Malic Acid-Hersteller schwer zu replizieren sind. Fumarsäure verschärft den Wettbewerb in bestimmten Anwendungen weiter, insbesondere in der Bäckerei und Fleischkonservierung, wo ihre stärkeren antimikrobiellen Eigenschaften einen funktionellen Vorteil bieten. Weinsäure hält unterdessen eine starke Position in der Weinproduktion aufgrund ihrer entscheidenden Rolle bei Stabilisierungsprozessen. Der hohe Grad an funktioneller Überschneidung zwischen diesen Säuren erzeugt Preisdruck, insbesondere in Commodity-Anwendungen, bei denen die Wechselkosten minimal bleiben. Darüber hinaus haben jüngste Kapazitätserweiterungen bei vorgelagerten Zwischenprodukten wie Maleinsäureanhydrid zu Angebotsungleichgewichten geführt und die Margen von Malic Acid komprimiert. Infolgedessen konzentrieren sich Hersteller zunehmend auf Differenzierungsstrategien und betonen das weichere und länger anhaltende Säureprofil von Malic Acid sowie ihre ernährungsphysiologischen Vorteile. Eine solche wertorientierte Positionierung ist jedoch in Premium-Segmenten effektiver, während der Kostenwettbewerb in Hochvolumenmärkten weiterhin dominiert.
Anhaltender Preisdruck auf die Branchenmargen
Die Volatilität bei wichtigen Rohstoffen, insbesondere Maleinsäureanhydrid, übt weiterhin erheblichen Druck auf Malic Acid-Hersteller aus, wobei Rohstoffe bei nicht integrierten Unternehmen fast die Hälfte der gesamten Produktionskosten ausmachen. Der Markt ist aufgrund aggressiver Kapazitätserweiterungen chinesischer Hersteller wie Anhui Sealong und Changmao Biochemical Engineering, die ihre Größenvorteile nutzen, um niedrigere Preise anzubieten und globale Marktanteile zu gewinnen, zunehmend wettbewerbsintensiv geworden. Dies hat zu einem strukturellen Rückgang der Stückpreise geführt, wie der steigende Output bei gleichzeitig sinkenden Umsätzen in der gesamten Branche belegt. Überkapazitäten bei synthetischer DL-Malic Acid haben die Kommodifizierung weiter verstärkt, die Differenzierung eingeschränkt und Hersteller gezwungen, primär über den Preis zu konkurrieren. Kleinere und nicht integrierte Hersteller sind besonders exponiert, da ihnen die Kontrolle über vorgelagerte Inputs fehlt und sie Schwankungen bei den Rohstoffpreisen nicht abfedern können. Im Gegensatz dazu sind vertikal integrierte Unternehmen wie Bartek Ingredients und Dialog Group besser positioniert, um Kostendrücke durch gesicherte Lieferketten zu bewältigen. Insgesamt komprimiert anhaltender Preisdruck in Kombination mit ungleichen Kostenstrukturen weiterhin die Margen und stellt die Rentabilität im globalen Malic Acid Markt vor Herausforderungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
DL-Malic Acid dominiert durch KosteneffizienzDL-Malic Acid dominiert weiterhin den Markt mit einem Anteil von etwa 71,25 % im Jahr 2025, hauptsächlich aufgrund ihrer kosteneffizienten Produktion durch etablierte chemische Synthesewege und ihrer Vielseitigkeit in großvolumigen Lebensmittel- und Getränkeanwendungen. Ihre weit verbreitete Akzeptanz wird durch gleichbleibende Qualität, Skalierbarkeit und Eignung für den Hochvolumeneinsatz angetrieben, bei dem Preiseffizienz ein entscheidender Faktor bleibt. Darüber hinaus werden laufende Kapazitätserweiterungen bei vorgelagerten Inputs wie Maleinsäureanhydrid voraussichtlich eine stetige Versorgung unterstützen und das Wachstum von DL-Malic Acid mit dem steigenden globalen Getränkekonsum in Einklang bringen. Dies positioniert das Segment als Rückgrat des Gesamtmarktes, insbesondere in Anwendungen, bei denen die funktionelle Leistung die Notwendigkeit stereochemischer Spezifität überwiegt.
Im Gegensatz dazu entwickelt sich L-Malic Acid zum am schnellsten wachsenden Segment, das bis 2031 voraussichtlich mit einer CAGR von 10,12 % expandieren wird, angetrieben durch Fortschritte in der Fermentationstechnologie und steigende Nachfrage nach natürlich gewonnenen Zutaten. Verbesserungen bei der biobasierten Produktion, einschließlich hochertragiger mikrobieller Fermentationsprozesse, reduzieren schrittweise Kostenhürden und verbessern die kommerzielle Tragfähigkeit. Das Segment gewinnt in Premium-Lebensmittel-, Nahrungsergänzungs- und Pharmakologieanwendungen an Bedeutung, bei denen stereochemische Reinheit und metabolische Kompatibilität geschätzt werden. Da sich die Verbraucherpräferenz hin zu Clean-Label- und gentechnikfreien Zutaten verschiebt und die Produktionseffizienz verbessert wird, wird L-Malic Acid voraussichtlich einen größeren Marktanteil gewinnen und langfristig möglicherweise die Dominanz von DL-Varianten abschwächen.
Nach Anwendung:
Lebensmittel und Getränke führen, während Pharmazeutika beschleunigenDer Lebensmittel- und Getränkesektor dominierte den Markt für Äpfelsäure und hielt im Jahr 2025 einen Anteil von 48,82 %, unterstützt durch seine weitverbreitete Anwendung in Erfrischungsgetränken, sauren Süßwaren und verarbeiteten Lebensmitteln. Ihr starkes Säuerungsprofil und ihre hohe Löslichkeit machen sie besonders effektiv bei der Verstärkung von Säure unter Beibehaltung der Formulierungsstabilität, insbesondere in zuckerreduzierten und funktionellen Getränkekategorien. Die wachsende Nachfrage nach sauren Geschmacksprofilen in Süßwaren, einschließlich Gummibärchen und überzogenen Bonbons, hat die Verwendung weiter beschleunigt. Darüber hinaus nutzen Fleisch- und Lebensmittelverarbeitungshersteller Äpfelsäure aufgrund ihrer antimikrobiellen Eigenschaften, um die Haltbarkeit zu verlängern, ohne auf synthetische Konservierungsstoffe angewiesen zu sein. Diese breite Anwendbarkeit in verschiedenen Unterkategorien festigt ihre Position als Kernzutat bei der Innovation in der Lebensmittelverarbeitung und der Produktdifferenzierung.
Im Gegensatz dazu entwickelt sich das Pharmasegment zum am schnellsten wachsenden Anwendungsbereich und soll bis 2031 mit einer CAGR von 9,52 % wachsen, angetrieben durch seine zunehmende Einbindung in Arzneimittelformulierungen, Sirupe und Brausetabletten. Die Fähigkeit, die Geschmacksmaskierung zu verbessern und pharmazeutische Wirkstoffe zu stabilisieren, erhöht ihre Attraktivität in oralen Darreichungsformen. Über die Pharmaindustrie hinaus gewinnt Äpfelsäure auch in der Körperpflege und Kosmetik an Bedeutung, wo sie zur pH-Regulierung und milden Exfoliation eingesetzt wird, sowie in der Tierernährung, wo sie die Darmgesundheit und Futtereffizienz unterstützt. Diese Diversifizierung über hochwertige und funktionelle Anwendungen hinweg verdeutlicht eine klare Verlagerung hin zur branchenübergreifenden Akzeptanz, stärkt die langfristige Marktresilienz und eröffnet neue Wachstumsmöglichkeiten jenseits traditioneller Lebensmittelanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Äpfelsäuremarkt
Nordamerika bleibt der führende regionale Markt für Äpfelsäure und hält einen Anteil von rund 38,45 % am globalen Markt. Diese starke Position wird durch hochintegrierte Produktionsökosysteme gestützt, darunter Großanlagen, die die Kapazität steigern und gleichzeitig die Umweltbelastung erheblich reduzieren. Strategische Branchenentwicklungen wie Partnerschaften und Übernahmen ermöglichen zudem die Erweiterung von Produktportfolios und branchenübergreifende Synergien im Bereich Lebensmittelzutaten. Die Nachfrage wird durch den reifen Lebensmittel- und Getränkesektor der Region gestärkt, in dem Clean-Label-Formulierungen und Premium-Zutaten zunehmend priorisiert werden. Darüber hinaus fördern regulatorische Klarheit und klar definierte Sicherheitsstandards eine konsistente Anwendung in verschiedenen Bereichen. Kontinuierliche Innovationen bei Getränken und verarbeiteten Lebensmitteln stützen zudem die nachgelagerte Nachfrage in der gesamten Region.
APAC Äpfelsäuremarkt
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region und soll bis 2031 mit einer CAGR von 9,18 % wachsen. Das Wachstum wird durch umfangreiche Kapazitätserweiterungen in wichtigen Produktionszentren vorangetrieben, die die Rolle der Region als globale Versorgungsbasis stärken. Länder wie China dominieren weiterhin die Produktion, obwohl die Preisdynamik durch Phasen des Überangebots beeinflusst wird. Märkte wie Japan konzentrieren sich unterdessen auf spezialisierte Hochreinheitsvarianten für die Pharmazie und den Bereich Leistungsernährung. Rasche Urbanisierung, steigende verfügbare Einkommen und ein wachsender Konsum von verpackten Lebensmitteln und Getränken treiben die Nachfrage weiter an. Fortschritte bei fermentationsbasierten Produktionstechnologien tragen ebenfalls dazu bei, Kosten zu senken und die Produkteffizienz zu verbessern, was die regionale Wettbewerbsfähigkeit stärkt.
EMEA und Südamerika Äpfelsäuremarkt
Europa verfügt über eine stabile und gut etablierte Präsenz im Äpfelsäuremarkt, gestützt durch strenge regulatorische Rahmenbedingungen und eine ausgeprägte Präferenz für hochwertige, konforme Zutaten. Die Region legt großen Wert auf Nachhaltigkeit und fördert den Übergang zu biobasierten Produktionsprozessen und umweltverantwortlicher Beschaffung. Laufende Investitionen in Produktinnovation und Anwendungsentwicklung, insbesondere in den Segmenten Süßwaren und Speziallebensmittel, stützen eine stetige Nachfrage. Gleichzeitig erweitern Diversifizierungsstrategien wichtiger Hersteller ihre Zutatenportfolios über traditionelle organische Säuren hinaus. Im Gegensatz dazu stellen Südamerika sowie der Nahe Osten und Afrika frühe, aber vielversprechende Märkte dar, in denen wachsende städtische Bevölkerungen, ein zunehmender Konsum verpackter Produkte und eine schrittweise industrielle Entwicklung künftige Wachstumschancen erschließen dürften.
Wettbewerbslandschaft
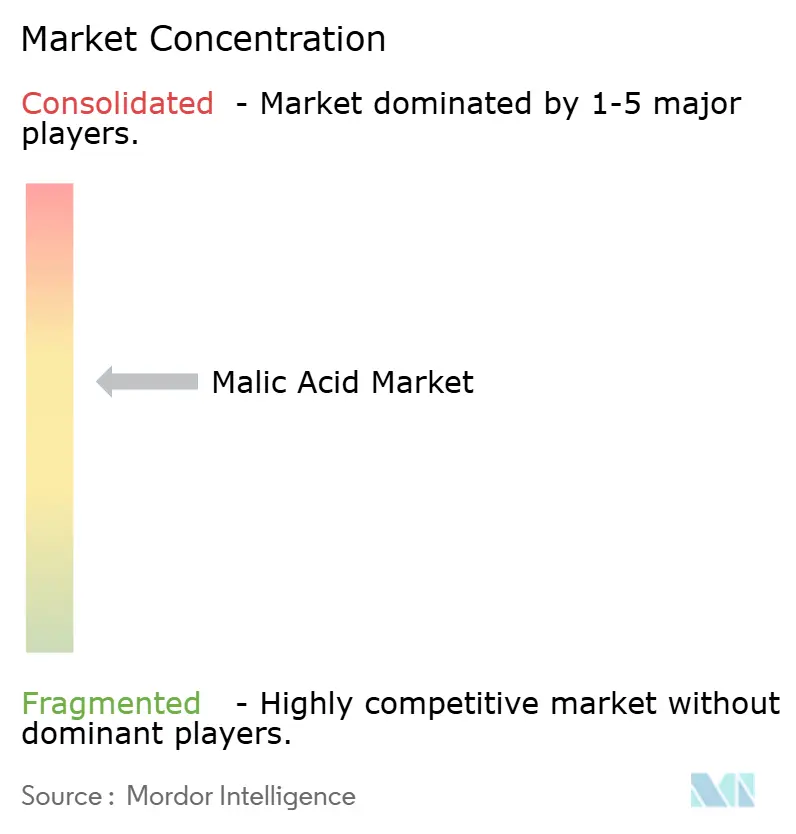
Der globale Malic Acid Markt weist eine moderat konsolidierte Struktur auf, wobei eine Handvoll führender Hersteller einen erheblichen Anteil der installierten Kapazität auf sich vereint. Schlüsselunternehmen wie Bartek Ingredients Inc., Fuso Chemical Co., Ltd., Jungbunzlauer Suisse AG, Tate & Lyle PLC, Thirumalai Chemicals und Anhui Sealong Biotechnology nutzen starke operative Größe, integrierte Lieferketten und umfangreiche Vertriebsnetzwerke, um Wettbewerbsvorteile aufrechtzuerhalten. Strategische Rückwärtsintegration, insbesondere bei der Rohstoffbeschaffung, ermöglicht Kostenkontrolle und schützt Margen vor Rohstoffpreisschwankungen. Diese Konzentration führt zu einer ausgewogenen Wettbewerbsintensität, bei der etablierte Akteure die Dominanz aufrechterhalten, während sie gleichzeitig Druck von regionalen Herstellern ausgesetzt sind.
Nachhaltigkeit und Prozessinnovation prägen zunehmend die Wettbewerbspositionierung innerhalb der Branche. Führende Hersteller priorisieren emissionsarme Produktionstechniken und alternative Rohstoffnutzung, um Umweltauswirkungen zu reduzieren und die Kosteneffizienz zu verbessern. Gleichzeitig beschleunigen Fortschritte in der Biotechnologie den Wandel hin zu fermentationsbasierten Produktionsmethoden. Die Entwicklung von gentechnisch veränderten mikrobiellen Stämmen, die in der Lage sind, hohe Ausbeuten an L-Malic Acid im kommerziellen Maßstab zu produzieren, eröffnet neue Wege für die biobasierte Herstellung. Dieser Übergang steht nicht nur im Einklang mit globalen Nachhaltigkeitszielen, sondern bringt auch neue Marktteilnehmer hervor, die sich auf grüne Chemie und Fermentationsexpertise konzentrieren.
Die Wettbewerbsdynamik wird weiterhin durch Preisstrategien und regulatorische Anforderungen beeinflusst. Hersteller in China intensivieren den Preiswettbewerb, obwohl begrenzte vertikale Integration kleinere Akteure der Volatilität bei Inputkosten aussetzen kann. Darüber hinaus ist die Einhaltung internationaler Qualitäts- und Sicherheitsstandards wie ISO und Lebensmittelsicherheitszertifizierungen für den Zugang zu globalen Märkten unerlässlich geworden und schafft Markteintrittsbarrieren für neue Teilnehmer. Jüngste strategische Investitionen und Übernahmen, einschließlich Kapazitätserweiterungen und Konsolidierungsmaßnahmen größerer Chemiegruppen, deuten auf wachsendes Vertrauen in die langfristige Nachfrage hin. Aufkommende Möglichkeiten sind besonders stark in hochwertigen Anwendungen wie Pharmazeutika und Kosmetik sowie in schnell wachsenden Regionen wie Asien-Pazifik und Lateinamerika.
Branchenführer im Malic Acid Bereich
-
Bartek Ingredients Inc.
-
Fuso Chemical Co., Ltd.
-
Tate & Lyle PLC
-
Jungbunzlauer Suisse AG
-
Anhui Sealong Biotechnology
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Äpfelsäure Unternehmen in diesem Bericht
- Bartek Ingredients Inc.
- Fuso Chemical Co., Ltd.
- Tate & Lyle PLC
- Jungbunzlauer Suisse AG
- Anhui Sealong Biotechnology
- Thirumalai Chemicals Ltd.
- Polynt-Reichhold Group
- Yongsan Chemicals, Inc.
- Changmao Biochemical Engineering
- Isegen South Africa (Pty) Ltd.
- Pengnuo Chemicals
- Miles Chemical Co.
- AHB Global
- Cargill, Incorporated
- Anmol Chemicals
- H&A Canada Inc.
- Thirumalai Chemicals Limited
- The Chemical Company
- Kraft Chemical Company
Neueste Industrielle Entwicklungen in Markt für Äpfelsäure
- Dezember 2025: Die ICL Group gab die Übernahme von Bartek Ingredients bekannt, um ihre Position bei Speziallebensmittelzutaten, insbesondere Malic Acid und Fumarsäure für Lebensmittel und Getränke, zu stärken. Der Deal ist in zwei Phasen strukturiert, beginnend mit einer Investition von etwa 90 Millionen USD für einen 50-%-Anteil (1. Quartal 2026), mit einer vollständigen Übernahme zu einem späteren Zeitpunkt, um Kapazitäten und globale Marktreichweite zu erweitern.
- November 2024: NNB Nutrition brachte eine feuchtigkeitsbeständige DL-Malic Acid unter Verwendung der FlowTech™-Technologie auf den Markt, um Verklumpungen zu verhindern und eine freifließende Stabilität unter feuchten Bedingungen zu gewährleisten. Die Innovation soll die Haltbarkeit, Mischkonsistenz und Verarbeitungseffizienz für Lebensmittel- und Getränkeanwendungen wie Getränke, Süßwaren und Backwaren verbessern.
- September 2024: Bartek Ingredients schloss seine Malic Acid- und Fumarsäureanlage in Stoney Creek, Ontario, ab und wurde damit zur weltweit größten derartigen Anlage. Die in Partnerschaft mit WSP Engineering errichtete Anlage verdoppelte die Produktionskapazität des Unternehmens. Die Anlage erzielte eine 80-%-Reduzierung der Treibhausgasemissionen pro Produktionseinheit und setzte damit neue Umweltstandards in der Säuerungsmittelherstellung.
Umfang des globalen Malic Acid Marktberichts
Äpfelsäure ist eine natürlich vorkommende organische Säure, die in Lebensmitteln und Getränken weit verbreitet als Säuerungsmittel, Geschmacksverstärker und pH-Regulator eingesetzt wird. Der Markt für Äpfelsäure ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in L-Äpfelsäure und DL-Äpfelsäure unterteilt. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Körperpflege und Kosmetik, Pharmazeutika und Tierfutter unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) erstellt.
Segmentierungsübersicht
| L-Malic Acid |
| DL-Malic Acid |
| Lebensmittel und Getränke | Getränke |
| Backwaren und Süßwaren | |
| Fleischprodukte | |
| Sonstige Lebensmittel und Getränke | |
| Körperpflege und Kosmetik | |
| Pharmazeutika | |
| Tierfutter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | L-Malic Acid | |
| DL-Malic Acid | ||
| Nach Anwendung | Lebensmittel und Getränke | Getränke |
| Backwaren und Süßwaren | ||
| Fleischprodukte | ||
| Sonstige Lebensmittel und Getränke | ||
| Körperpflege und Kosmetik | ||
| Pharmazeutika | ||
| Tierfutter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die CAGR des Malic Acid Marktes zwischen 2026 und 2031?
Die Marktgröße für Äpfelsäure soll von 380,74 Millionen USD im Jahr 2025 auf 638,51 Millionen USD im Jahr 2031 wachsen.
Welche Region führt die globale Nachfrage an?
Nordamerika hält den größten Anteil von 38,45 %, unterstützt durch Clean-Label-Vorschriften und eine fortschrittliche Lebensmittelverarbeitungsinfrastruktur.
Welche Anwendung wächst am schnellsten?
Pharmazeutika werden voraussichtlich das höchste Wachstum mit einer CAGR von 9,52 % aufgrund steigender Nachfrage nach Hilfsstoffen verzeichnen.
Warum gewinnt L-Malic Acid an Dynamik?
Durchbrüche bei den Fermentationskosten und die Verbraucherpräferenz für natürlich gewonnene Zutaten treiben die CAGR von L-Malic Acid von 10,12 % an.