
Marktgröße und Marktanteil der Magnetresonanzangiographie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.5 Milliarden US-Dollar |
| Marktgröße (2032) | 7.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
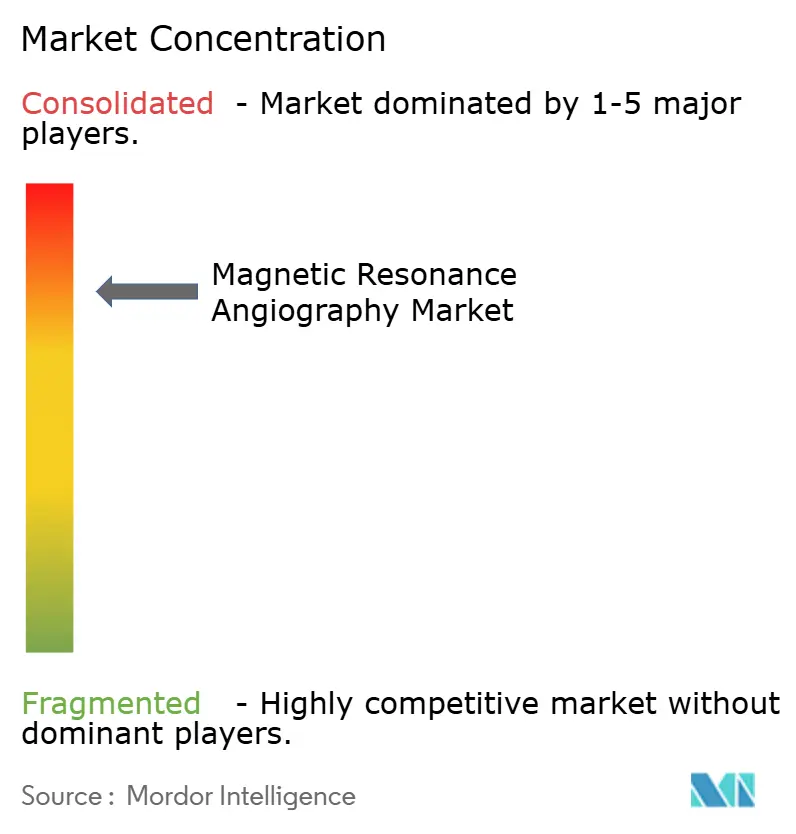
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Magnetresonanzangiographie von Mordor Intelligence
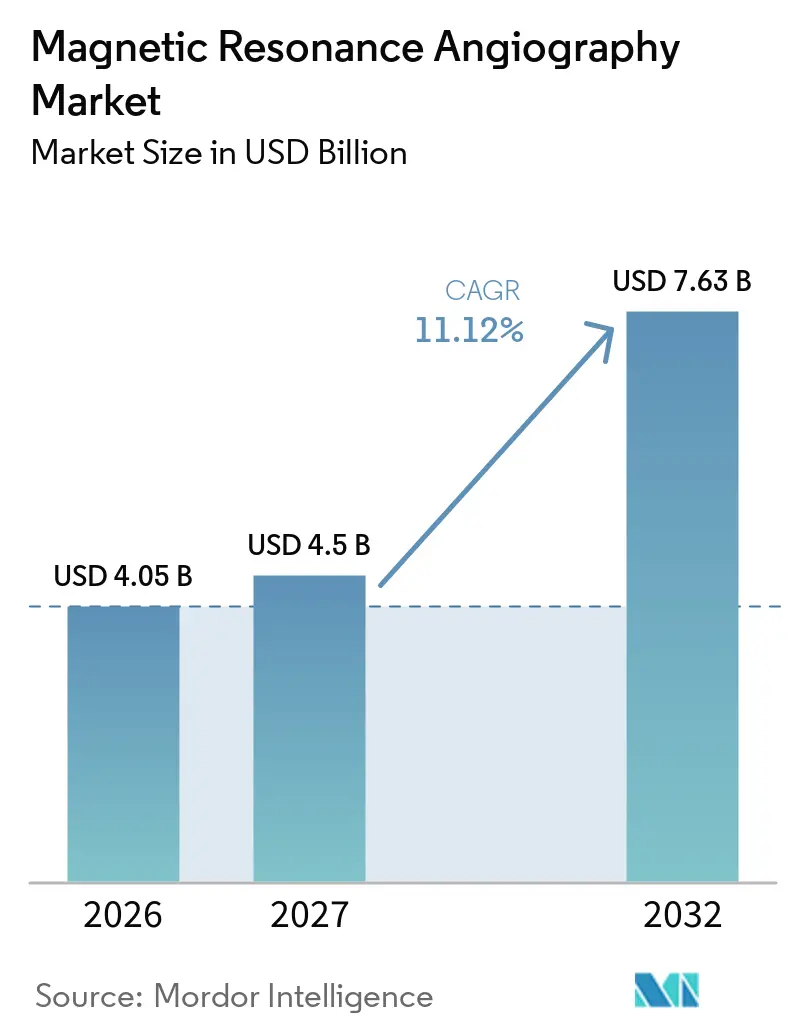
Die Marktgröße für Magnetresonanzangiographie wurde im Jahr 2026 auf 4,05 Milliarden USD geschätzt und wird voraussichtlich von 4,50 Milliarden USD im Jahr 2027 auf 7,63 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 11,12 % während des Prognosezeitraums (2027–2032).
Die Nachfrage beschleunigt sich, da alternde Bevölkerungen, eine steigende Prävalenz kardiovaskulärer Erkrankungen und ein erweiterter Zugang zur Gesundheitsversorgung zusammenwirken und die nicht-invasive Gefäßbildgebung zu einem unverzichtbaren diagnostischen Dienst machen. Der Schwung wird durch kontinuierliche Innovationen bei Hochfeldmagneten, KI-gesteuerten Arbeitsabläufen und heliumsparender Hardware verstärkt, die die klinischen Möglichkeiten erweitern und gleichzeitig die Lebenszykluskosten senken. Anbieter bevorzugen die MRA auch, weil sie ionisierende Strahlung vermeidet – eine Eigenschaft, die mit Präventivversorgungsagenden übereinstimmt und wiederholte Bildgebung unterstützt, wenn eine Langzeitüberwachung erforderlich ist. Gleichzeitig verbessert die erweiterte Versicherungserstattung für KI-gestützte Flussquantifizierung die wirtschaftlichen Erträge und veranlasst Krankenhaussysteme und ambulante Netzwerke, Scanner-Upgrades zu priorisieren.
Wichtigste Erkenntnisse des Berichts
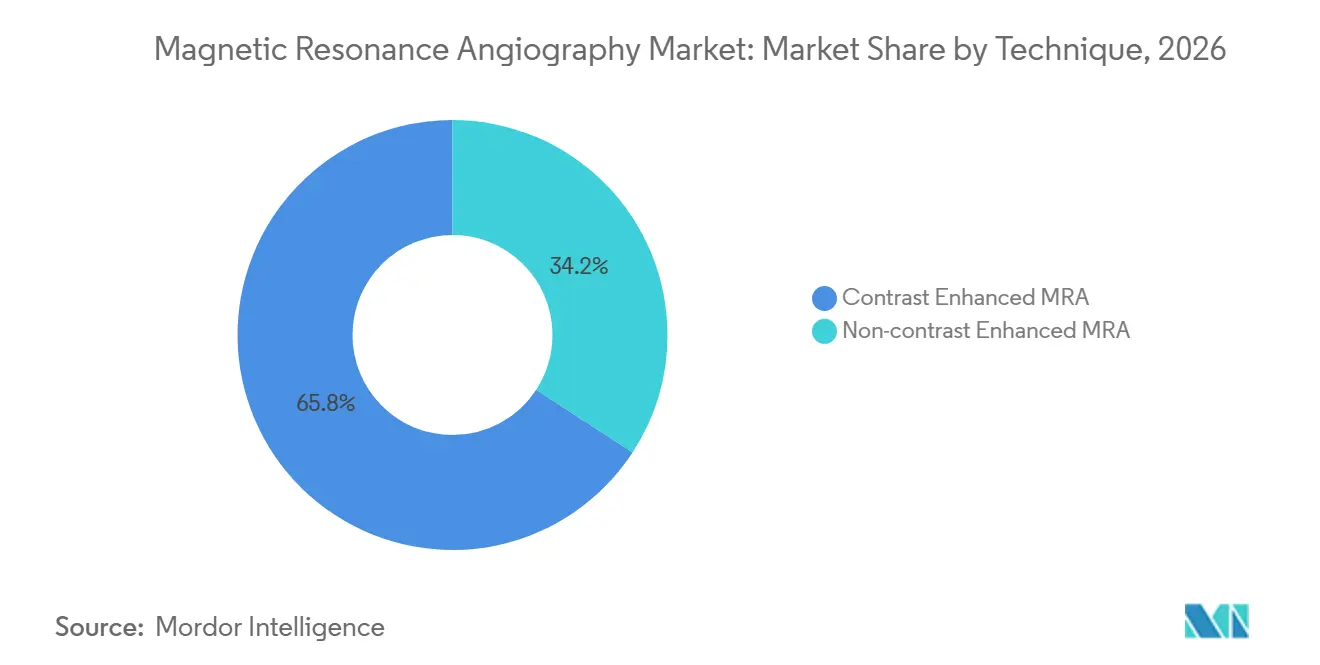
- Nach Technik dominierten kontrastmittelverstärkte Untersuchungen im Jahr 2026 mit einem Umsatzanteil von 65,8 %, während nicht-kontrastmittelbasierte Modalitäten bis 2032 voraussichtlich jährlich um 13,5 % wachsen werden.
- Nach Anwendung erfasste die neurovaskuläre Bildgebung im Jahr 2026 einen Marktanteil von 40,3 %; Herz- und thorakale Gefäßuntersuchungen expandieren für denselben Zeitraum mit einer CAGR von 14,6 %.
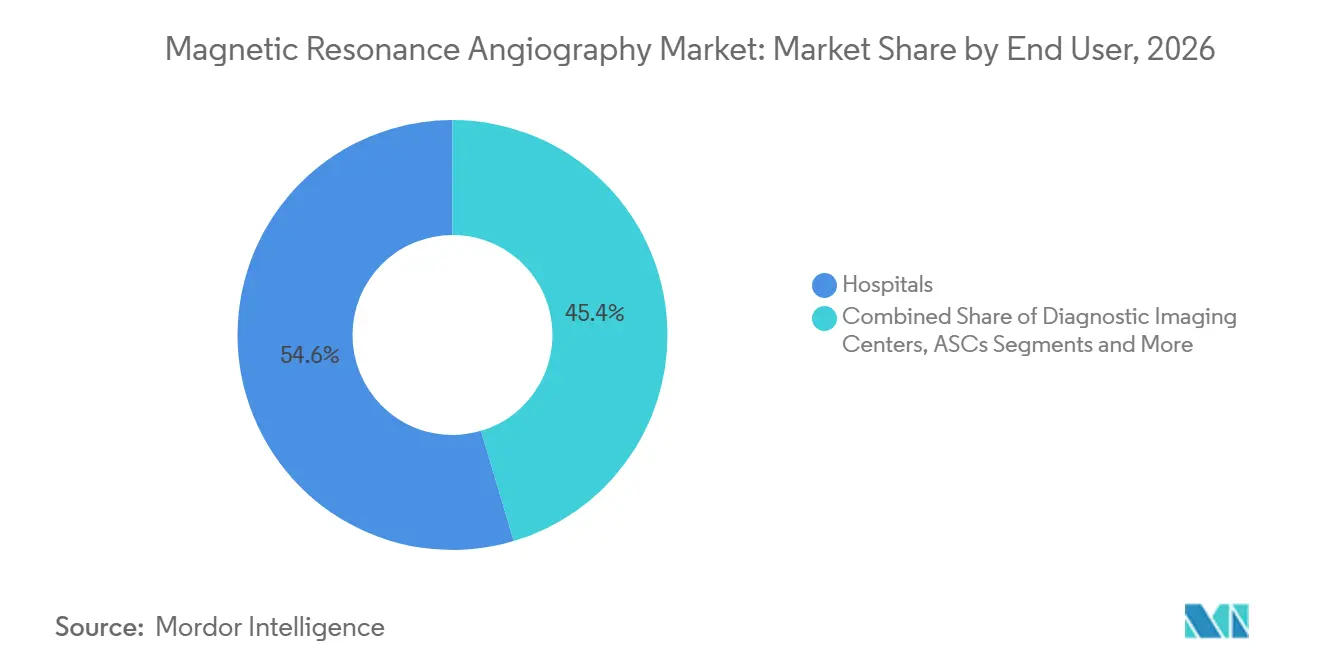
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 54,6 %, während ambulante chirurgische Zentren mit 15,9 % die höchste CAGR bis 2032 verzeichneten.
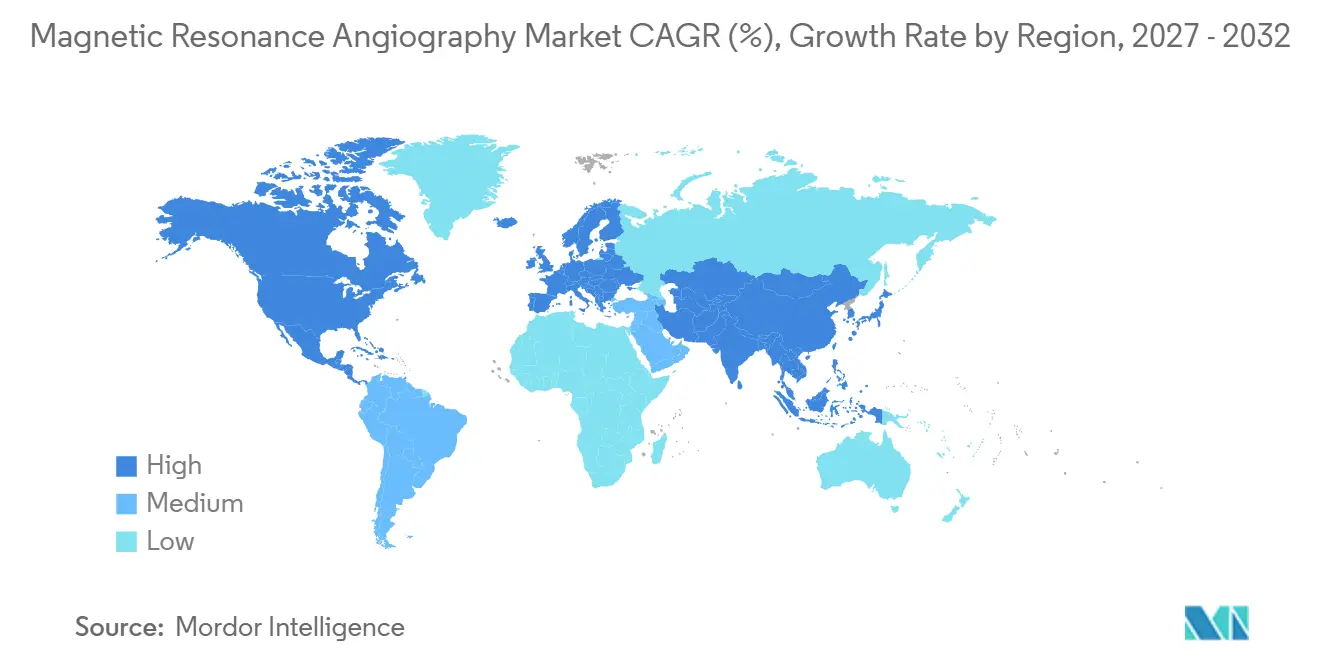
- Nach Geografie kontrollierte Nordamerika im Jahr 2026 einen Marktanteil von 34,2 %; der asiatisch-pazifische Raum wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 16,4 % bis 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Herz-Kreislauf- und zerebrovaskulären Erkrankungen | +2.80% | Nordamerika und Europa am stärksten | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Hochfeld-MRT und Gefäßspulen | +2.10% | Globale Tier-1-Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung in entwickelten und aufstrebenden Regionen | +2.50% | Weltweit | Langfristig (≥ 4 Jahre) |
| Expansion ambulanter Bildgebungszentren | +1.90% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Flussquantifizierung steigert Erstattungsleistungen | +1.40% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Akzeptanz der nicht-kontrastmittelverstärkten 4D-Flussbildgebung | +1.10% | Frühadoptionsmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Herz-Kreislauf- und zerebrovaskulären Erkrankungen
Weltweite Mortalitätsdaten zeigen Herz- und Hirngefäßerkrankungen an der Spitze der Statistik, und die Inzidenz steigt nach dem 60. Lebensjahr stark an. Gesundheitssysteme drängen daher auf frühere, sicherere Gefäßscreening-Programme, die Pathologien wie intrakranielle Aneurysmen und periphere arterielle Verschlusskrankheit abfangen können, bevor Symptome auftreten.[1] Der Markt beantwortet diesen Bedarf, da Untersuchungen hochauflösende Gefäßkarten ohne Strahlenbelastung oder jodhaltiges Kontrastmittel liefern. Neuere 4D-Flusssequenzen enthüllen sogar subtile hämodynamische Veränderungen und erweitern den klinischen Einsatz über die klassische Luminalbeurteilung hinaus.
Technologische Fortschritte bei Hochfeld-MRT und Gefäßspulen
Kommerzielle 7-Tesla-Plattformen bieten eine räumliche Auflösung, die einst Forschungslaboren vorbehalten war, und ermöglichen es Radiologen, submillimetergroße Arteriensegmente, Plaquemorphologie und Mikroaneurysmen zu visualisieren.[2] Anbieter ergänzen die Feldstärkengewinne durch digitale HF-Spulen und Compressed-Sensing-Beschleunigung, um die Untersuchungszeit von 20 Minuten auf unter 5 Minuten zu verkürzen – ein Sprung, der Bewegungsartefakte reduziert und den täglichen Durchsatz erhöht.
Wachsende geriatrische Bevölkerung in entwickelten und aufstrebenden Märkten
Die Kohorte der über 65-Jährigen ist die am schnellsten wachsende demografische Gruppe und verbraucht pro Kopf die meisten diagnostischen Bildgebungsleistungen. In aufstrebenden Volkswirtschaften wächst dieselbe Gruppe noch schneller aufgrund verbesserter Lebenserwartung und urbaner Lebensstiländerungen. Gesundheitsministerien widmen Mittel der Gefäßvorsorge und dem Management chronischer Erkrankungen, was eine anhaltende Gerätenachfrage sowohl in tertiären Krankenhäusern als auch in kleineren regionalen Einrichtungen schafft.
KI-gestützte Flussquantifizierung verbessert die diagnostische Erstattung
Deep-Learning-Modelle erkennen nun automatisch intrakranielle Aneurysmen, stufen Stenosen ein und quantifizieren die Wandschubspannung, wobei sie manuelle Auswertungen häufig übertreffen.[3] Das US-amerikanische Medicare hat begonnen, spezifische Abrechnungscodes auszustellen, die den zusätzlichen diagnostischen Wert anerkennen, und erhöht damit den Return on Investment für Zentren, die KI-fähige Scanner einsetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebskosten | -1.80% | Stärker in einkommensschwächeren Regionen | Langfristig (≥ 4 Jahre) |
| Kontraindikationen bei Implantaten und Klaustrophobie | -0.90% | Alternde Bevölkerungen weltweit | Mittelfristig (2–4 Jahre) |
| Volatilität der Lieferkette für Helium und HF-Komponenten | -1.20% | Hochfeldsysteme weltweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Standorteignung (Abschirmung, Stromversorgung) | -0.70% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebskosten von MRT-Systemen
Ein voll ausgestatteter 3-Tesla-Scanner übersteigt häufig 1 Million USD, und der laufende Heliumverbrauch kann bei Preisspitzen jährlich bis zu 100.000 USD erreichen. Budgetbeschränkte Krankenhäuser verzögern Anschaffungen, verlängern Ersatzzyklen auf über 10 Jahre und verlangsamen vorübergehend die Gerätelieferungen in Entwicklungsregionen.
Volatilität der Lieferkette für Helium und HF-Komponenten
Die Heliumknappheit ließ die Preise im vergangenen Jahrzehnt um rund 250 % steigen, da die industrielle Nachfrage zunahm und die US-amerikanische Bundesreserve den Markt verließ. Einige Krankenhäuser sind mit Rationierungen konfrontiert, die zu vorübergehenden Abschaltungen zwingen. Die Situation beschleunigt die Investitionen der Anbieter in Zero-Boil-off-Magnete und alternative Kühlmethoden – ein Trend, der den Markt bis 2030 voraussichtlich neu gestalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technik:
Nicht-kontrastmittelverstärkte Beschleunigung verankert das WachstumKontrastmittelverstärkte Untersuchungen hielten im Jahr 2026 einen Umsatzanteil von 65,8 % und werden für die komplexe Gefäßkartierung bevorzugt, bei der Gadolinium-Wirkstoffe die Signalintensität verstärken. Sicherheitsbedenken treiben die schnelle Einführung nicht-kontrastmittelbasierter Optionen wie Silent MRA und Quiescent-Interval Single-Shot voran, die mit einer CAGR von 13,5 % wachsen. Silent-Sequenzen reduzieren den akustischen Lärm auf unter 75 dB und liefern eine überlegene Visualisierung von langsam fließenden zerebralen Gefäßen. Diese Vorteile positionieren nicht-kontrastmittelbasierte Modalitäten für einen inkrementellen Marktanteilsgewinn, obwohl gadoliniumbasierte Protokolle für die Abklärung arteriovenöser Malformationen weiterhin unverzichtbar bleiben werden.
Die Wettbewerbslandschaft begünstigt Anbieter, die vollständige Portfolios anbieten, die es Klinikern ermöglichen, ohne Unterbrechung des Arbeitsablaufs zwischen kontrastmittelbasierten und nicht-kontrastmittelbasierten Modi zu wechseln. Niederfeld-Forschungsprototypen bei 0,05 T signalisieren ein potenzielles Wachstum in ländlichen Kliniken, obwohl Auflösungsbeschränkungen die Verwendung derzeit auf größere Gefäße beschränken.


Nach Anwendung:
Herzbildgebung führt das Aufwärtspotenzial anNeurovaskuläre Untersuchungen behielten im Jahr 2026 einen Umsatzanteil von 40,3 % aufgrund robuster Schlaganfall- und Aneurysma-Screening-Programme. Herz- und thorakale Gefäße geben nun das Wachstumstempo mit 14,6 % vor, da die 4D-Fluss-MRT komplexe Hämodynamik bei Klappenerkrankungen und angeborenen Defekten quantifiziert. Klinische Leitlinien empfehlen zunehmend die MRA, wenn die CT-Angiographie aufgrund der Strahlenbelastung oder einer Allergie gegen jodhaltiges Kontrastmittel kontraindiziert ist, was die Überweisungsbasis erweitert.
Die Bildgebung bei peripherer Gefäßerkrankung profitiert ebenfalls von nicht-kontrastmittelbasierten Fortschritten, die eine sichere Beurteilung bei diabetischen Patienten mit Niereninsuffizienz ermöglichen. Abdominale und Nierenarterienstudien gewinnen an Bedeutung, da der Weichteilkontrast der MRA Chirurgen bei der Planung minimal-invasiver Eingriffe unterstützt. KI-basierte Risikostratifizierungstools erweitern die Implementierung zusätzlich, indem sie rohe Geschwindigkeitsdaten in umsetzbare Behandlungspfade umwandeln.
Nach Endnutzer:
Ambulanter Anstieg verändert den ModalitätenmixKrankenhäuser blieben mit einem Anteil von 54,6 % der Systeminstallationen im Jahr 2026 der primäre Käufer. Ambulante chirurgische Zentren verzeichnen jedoch eine CAGR von 15,9 %, da Kostenträger geeignete Fälle in kostengünstigere ambulante Einrichtungen lenken. Diagnostische Bildgebungsketten bauen Kapazitäten aus, indem sie magnetleichte Systeme einsetzen, die in standardmäßige Büroflächen passen und mit 50 % weniger Strom betrieben werden, was die Wirtschaftlichkeit für Hochvolumenstudien verbessert. Akademische und Forschungseinrichtungen spielen eine überproportionale Rolle bei der Entwicklung von Ultrahochfeld- und KI-Protokollen, die später in die routinemäßige klinische Praxis übergehen.
Von Private-Equity-Gruppen unterstützte Unternehmen beschleunigen den Kapitaleinsatz und installieren Scannern der nächsten Generation in bundesstaatenübergreifenden Netzwerken, um Ganzkörper-Präventivpakete zu einem Preis unter 1.000 USD anzubieten. Ihr Umfang und ihre Marketingbudgets steigern das Verbraucherbewusstsein für selbst überwiesene Gefäßscreenings und fördern indirekt die Gerätenachfrage auf dem gesamten Markt.

Geografische Analyse
Nordamerikanischer Markt für Magnetresonanzangiographie
Nordamerika erzielte im Jahr 2026 einen Umsatzanteil von 34,2 % dank ausgereifter Erstattungssysteme und hoher Modalitätsdurchdringung. Regelmäßige Leitlinienaktualisierungen unterstützen konsistente Nutzungsraten, während FDA-Zulassungen für kopfspezifische oder heliumarme Magneten die Produktpipeline frisch halten. Staatliche Konjunkturprogramme zur Erneuerung der alternden ländlichen Infrastruktur stützen ebenfalls den Absatz von Einheiten.
Asiatisch-pazifischer Markt für Magnetresonanzangiographie
Der asiatisch-pazifische Raum wächst jährlich um 16,4 % und spiegelt hohe Investitionen Chinas und Indiens in tertiäre Krankenhäuser und ambulante Zentren in Städten der zweiten Ebene wider. Regionale Anbieter führen heliumfreie Magneten ein, die auf Umgebungen mit niedrigeren Betriebskosten zugeschnitten sind, und erweitern so den Zugang. Staatliche Programme, die die diagnostische Bildgebung in öffentlichen Einrichtungen subventionieren, schaffen zusätzliche Nachfrage. Reife APAC-Märkte wie Japan konzentrieren sich auf den Austausch von 1,5-T-Geräten am Ende ihrer Lebensdauer durch KI-fähige 3-T-Plattformen, was die langfristige Nachfrage stabil hält.
EMEA- und LATAM-Markt für Magnetresonanzangiographie
Europa verzeichnet ein moderates Wachstum, da Krankenhäuser von der reinen Kapazitätserweiterung zur Workflow-Optimierung und Nachhaltigkeit übergehen und dabei Magnete anstreben, die den Heliumverbrauch um bis zu 80 % senken. Lateinamerika, der Nahe Osten und Afrika liegen beim absoluten Volumen zurück, verzeichnen jedoch steigende Auftragseinnahmen, sobald makroökonomische Stabilität mit multilateraler Finanzierung zur Verbesserung der Bildgebungsinfrastruktur zusammentrifft. Portable und Niederfeld-Konzepte werden erprobt, um die Versorgungsreichweite dort auszuweiten, wo vollständig abgeschirmte Räume nicht realisierbar sind.

Wettbewerbslandschaft
Fünf Anbieter – Siemens Healthineers, GE HealthCare, Philips, Canon Medical und Fujifilm – kontrollieren den Großteil der Systemlieferungen, was den Markt mäßig konzentriert macht. Die Differenzierung hängt nun weniger von der maximalen Gradientenstärke ab als von Software-Ökosystemen, die die Protokollauswahl, Rauschreduzierung und Echtzeit-Qualitätsprüfung automatisieren. Siemens Healthineers investierte stark in den Ausbau der Kapazitäten für supraleitende Magnete und die Beschleunigung der Markteinführung heliumarmer Produkte. GE HealthCare erhielt die FDA-Zulassung für seinen kopfspezifischen 3-T-Scanner, der auf neurovaskuläre Forschung abzielt und das Magnetgewicht um 30 % reduziert.
Strategische Allianzen nehmen zu: Die Zusammenarbeit von Philips mit NVIDIA treibt KI-Grundlagenmodelle voran, die eine Zero-Click-Scanplanung ermöglichen. Das neue Innovationszentrum von Canon nutzt akademische Partnerschaften, um Herz- und Neuroanwendungen schnell voranzutreiben. Disruptoren wie Hyperfine setzen auf tragbare, batteriebetriebene Geräte, die Point-of-Care-Gefäßuntersuchungen in Notfallsituationen ermöglichen. Einzelhandelsteilnehmer unterstreichen, wie die Verbrauchernachfrage nach präventiver Bildgebung direkte Geschäftsmodelle für Patienten eröffnet.
Marktführer der Magnetresonanzangiographie-Branche
-
Siemens Healthineers
-
GE HealthCare
-
Philips Healthcare
-
Canon Medical Systems
-
Fujifilm Healthcare (Hitachi)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Magnetresonanzangiographie
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips
- Canon
- Fujifilm Healthcare (Hitachi)
- United Imaging Healthcare
- Esaote
- Hyperfine
- Bruker
- Shenzhen Mindray Bio-Medical
- Neusoft Medical Systems
- Medtronic (MRI-conditional implants)
- Synaptive Medical
- Aurora Imaging Technology
- Aspect Imaging
- Time Medical Systems
- IMRIS (Deerfield Imaging)
- Shanghai Anke High-Tech
- Paramed Medical Systems
- AllTech Medical Systems

Recent Industry Developments in Markt für Magnetresonanzangiographie
- Mai 2025: Philips kooperiert mit NVIDIA, um KI auf Basis großer Sprachmodelle in den MRT-Workflow zu integrieren und Zero-Click-Protokolle, interaktive Auflösungsverbesserung und automatisierte Befunderkennung zu ermöglichen.
- Mai 2025: Function Health übernahm Ezra und führte Ganzkörper-MRT-Untersuchungen für 499 USD an 100 Standorten in den USA ein, verkürzte die Untersuchungszeit auf 22 Minuten und erweiterte den Verbraucherzugang zur präventiven MRA-Vorsorge.
- November 2024: GE HealthCare erhielt die FDA-Zulassung für das SIGNA MAGNUS 3,0-T-kopfspezifische MRT-System, das über ein spezialisiertes Gradientendesign verfügt, das die neurovaskuläre Bildgebungsleistung bei MRA-Studien verbessert.


Berichtsumfang des globalen Marktes für Magnetresonanzangiographie
Segmentierungsübersicht
| Kontrastmittelverstärkte MRA |
| Nicht-kontrastmittelverstärkte MRA |
| Neurovaskuläre Bildgebung |
| Herz- und Thoraxgefäße |
| Periphere arterielle Verschlusskrankheit |
| Abdominale und Nierenarterien |
| Sonstige (z. B. Pädiatrie, Onkologie) |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Ambulante chirurgische Zentren |
| Akademische und Forschungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technik | Kontrastmittelverstärkte MRA | |
| Nicht-kontrastmittelverstärkte MRA | ||
| Nach Anwendung | Neurovaskuläre Bildgebung | |
| Herz- und Thoraxgefäße | ||
| Periphere arterielle Verschlusskrankheit | ||
| Abdominale und Nierenarterien | ||
| Sonstige (z. B. Pädiatrie, Onkologie) | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Ambulante chirurgische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Magnetresonanzangiographie bis 2032?
Es wird erwartet, dass er 7,63 Milliarden USD erreicht, ausgehend von 4,05 Milliarden USD im Jahr 2026, was einer CAGR von 11,12 % entspricht.
Welche Technik wächst in der Magnetresonanzangiographie am schnellsten?
Die nicht-kontrastmittelverstärkte MRA führt mit einer CAGR von 8,5 %, da Sicherheits- und Kostenvorteile Anbieter ansprechen.
Warum gilt Asien-Pazifik als Wachstumsregion für die Magnetresonanzangiographie?
Staatliche Investitionen in die Bildgebungsinfrastruktur, steigende verfügbare Einkommen und eine zunehmende Krankheitslast treiben eine CAGR von 7,4 % bis 2032 an.
Wie beeinflussen Heliumengpässe Kaufentscheidungen bei MRT-Geräten?
Volatile Heliumpreise beschleunigen die Akzeptanz von Zero-Boil-off- oder heliumfreien Magneten und lenken Kapital in Richtung Systeme mit niedrigeren Betriebskosten.
Welche Rolle spielt künstliche Intelligenz heute in der Magnetresonanzangiographie?
KI automatisiert die Scanplanung, verbessert die Bildrekonstruktion und liefert quantitative Flussanalysen, die für höhere Erstattungscodes qualifizieren und den diagnostischen Durchlauf beschleunigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
