
Maggot Debridement Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.85 Millionen US-Dollar |
| Marktgröße (2031) | 25.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
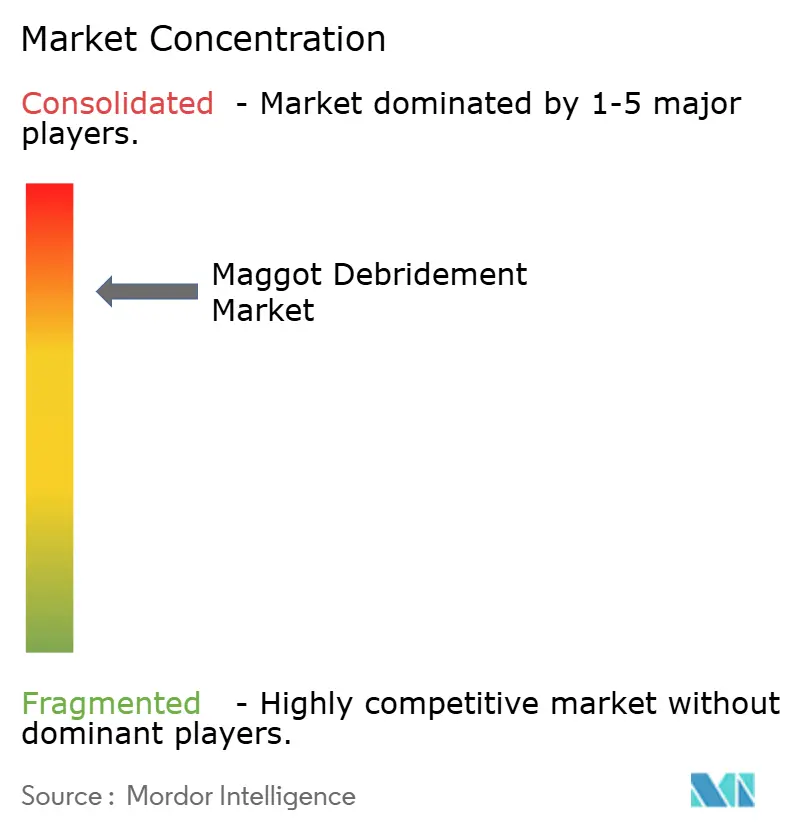
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Maggot Debridement Marktanalyse von Mordor Intelligence
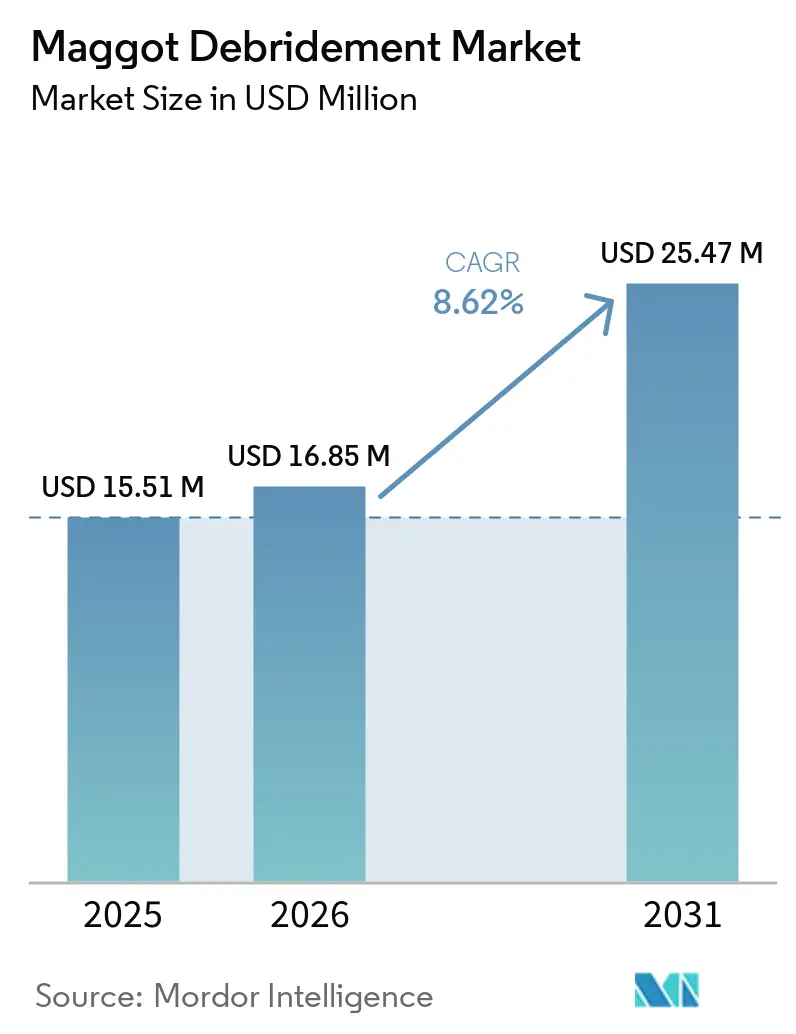
Die Größe des Maggot-Debridement-Marktes wird voraussichtlich von USD 15,51 Millionen im Jahr 2025 auf USD 16,85 Millionen im Jahr 2026 wachsen und bis 2031 USD 25,47 Millionen bei einer CAGR von 8,62 % über den Zeitraum 2026–2031 erreichen.
Zunehmende antimikrobielle Resistenzen, klarere regulatorische Wege und die Akzeptanz durch Kostenträger haben die Therapie von einer Nischenoption zu einem Mainstream-Bestandteil fortgeschrittener Wundversorgungsprotokolle gemacht. Nordamerika bleibt der Umsatzanker dank gut etablierter Erstattungsregelungen, während der asiatisch-pazifische Raum am schnellsten wächst, da Investitionen in Gesundheitssysteme den Zugang erweitern. Eingeschlossene Larvenabgabesysteme, Durchbrüche in der Gentechnik und durch Telemedizin ermöglichte Heimanwendungen beseitigen historische Barrieren, insbesondere den seit langem bestehenden „Ekeleffekt”. Der zunehmende Kostendruck in den Gesundheitssystemen veranlasst Entscheidungsträger zunehmend, auf eine biologische Lösung zu setzen, die häufig die Heilungszeit verkürzt und den Antibiotikaeinsatz reduziert. Die Wettbewerbsintensität ist noch gering, doch die Pipeline-Aktivitäten deuten auf eine zunehmende Zahl proprietärer Produkte hin, darunter enzymbasierte Gele, die aus Maden gewonnene Verbindungen nutzen, ohne lebende Insekten einzusetzen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten eingeschlossene Larven im Jahr 2025 einen Marktanteil von 52,8 % am Maggot-Debridement-Therapiemarkt; genetisch veränderte Varianten werden bis 2031 voraussichtlich mit einer CAGR von 13,4 % wachsen.
- Nach Anwendungsgebiet entfielen 38,2 % des Marktanteils am Maggot-Debridement-Therapiemarkt im Jahr 2025 auf diabetische Fußgeschwüre, während onkologiebezogene nekrotische Läsionen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,1 % wachsen werden.
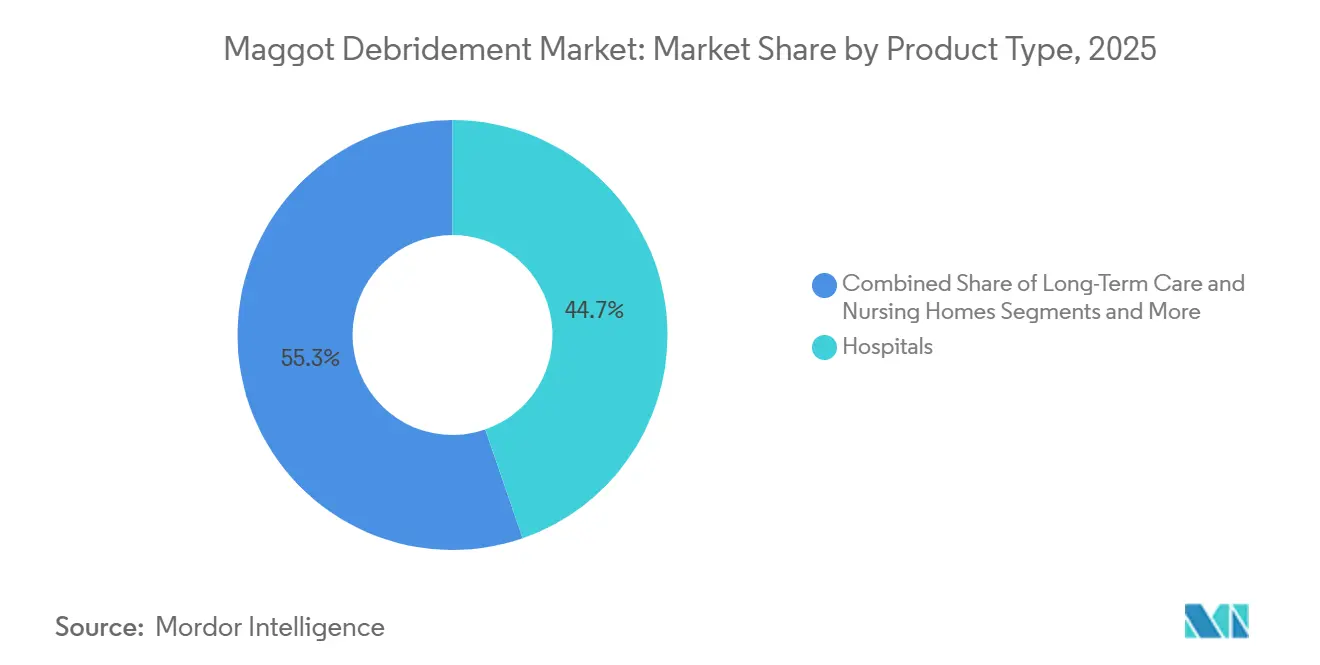
- Nach Endnutzer erwirtschafteten Krankenhäuser 44,7 % des Umsatzes im Jahr 2025, während häusliche Pflegeumgebungen bis 2031 voraussichtlich eine CAGR von 15,8 % erzielen werden, da sich Tele-MDT-Modelle verbreiten.
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 38,5 % des Umsatzanteils; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 10,6 % prognostiziert, getragen von einer wachsenden diabetischen Bevölkerung und regulatorischen Zulassungen.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz chronischer Wunden bei diabetischen und geriatrischen Bevölkerungsgruppen | +2.10% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende antibiotikaresistente Infektionen treiben alternative Therapien voran | +1.80% | Global, besonders ausgeprägt in Krankenhausumgebungen | Mittelfristig (2–4 Jahre) |
| Wachsende Erstattungsabdeckung für Biotherapie in OECD-Märkten | +1.40% | OECD-Länder, Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Regulatorische Freigaben (FDA, CE-Kennzeichnung) für sterile Larvenprodukte | +1.20% | Nordamerika und Europa, mit Einfluss auf die Akzeptanz im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Gentechnisch veränderte Larven mit verstärkten antimikrobiellen Peptiden | +0.90% | Forschungsintensive Märkte, frühe Akzeptanz in den USA | Langfristig (≥ 4 Jahre) |
| Tele-MDT-Plattformen ermöglichen heimbasierte Behandlungen | +0.70% | Entwickelte Märkte mit robuster Telemedizin-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz chronischer Wunden bei diabetischen und geriatrischen Bevölkerungsgruppen
Etwa 15 % der Menschen mit Diabetes entwickeln Fußgeschwüre, und weniger als 50 % heilen unter konventioneller Behandlung ab, was zu einem stetigen Zustrom von Fällen führt, die ein schnelleres und tieferes Débridement benötigen.[1] Alternde Bevölkerungen verstärken diesen Druck, da beeinträchtigte Vaskularisierung und langsamere Zellerneuerung die Heilung hemmen. Die Medicare-Gebührenplanaktualisierung 2025 deckt nun die Pflegerschulung für fortschrittliche Wundbehandlungsmodalitäten ab, was auf das Bewusstsein der Kostenträger hinweist, dass traditionelle Protokolle nicht mehr ausreichen. Systematische Übersichten bestätigen, dass die Maggot-Therapie nekrotisches Gewebe bei diabetischen Geschwüren vollständiger beseitigt als Skalpell- oder enzymatische Methoden, wodurch Heilungszeit und Amputationsrisiko gesenkt werden. Da nationale Diabetesregister wachsen, stehen Krankenhäuser vor zunehmendem Ressourcendruck, was Kliniker dazu veranlasst, Modalitäten einzusetzen, die Heilungszeiten verkürzen, ohne die Antibiotikaexposition zu erhöhen.
Zunehmende antibiotikaresistente Infektionen treiben alternative Therapien voran
Methicillin-resistenter Staphylococcus aureus und Biofilm-bildende Pseudomonas-Spezies dominieren nun chronische Wunden in Tertiärzentren und machen viele topische Antibiotika unwirksam. Larvensekrete enthalten potente antimikrobielle Peptide, die Biofilme abbauen und die Erregerlast senken – ein Mechanismus, gegen den Krankheitserreger nur schwer Resistenzen entwickeln können. Klinische Audits zeigen, dass die Bakterienzahlen innerhalb von 48 Stunden nach der Maggot-Applikation sinken, häufig ohne begleitende Antibiotika. Infektionskontrollausschüsse behandeln MDT zunehmend als Erstlinienoption, wenn Antibiogramme auf Multiresistenz hinweisen. Diese Neubewertung steht im Einklang mit globalen Mandaten zur antimikrobiellen Stewardship, die Biologika bevorzugen, die die Ausbreitung von Resistenzen eindämmen können.
Wachsende Erstattungsabdeckung für Biotherapie in OECD-Märkten
Aetna, Blue Cross und mehrere gesetzliche EU-Versicherer veröffentlichen nun explizite Formulierungen zur medizinischen Notwendigkeit für MDT bei nicht heilenden nekrotischen Wunden, wodurch die administrative Unklarheit beseitigt wird, die bisher verschreibende Ärzte abschreckte. Medicare Administrative Contractors überarbeiteten Anfang 2025 lokale Abdeckungsbestimmungen, standardisierten Kodierung und Dokumentation und beschleunigten die Anspruchsgenehmigung. Wirtschaftliche Modellierungen in 10 OECD-Systemen zeigen mediane Einsparungen pro Wunde von 51–94 %, wenn MDT die Behandlungsdauer von 12 auf 6 Wochen verkürzt. Da die fiskalische Kontrolle zunimmt, setzen sich Finanzabteilungen bei Wundversorgungskliniken für Behandlungsschemata mit nachweisbaren Nettoeinsparungen ein und positionieren MDT als budgetpositiven Posten statt als Nischenexperiment.
Regulatorische Freigaben für sterile Larvenprodukte
Die im Dezember 2024 erfolgte Übertragung der Maggot-Aufsicht von CDRH auf CBER ordnet diese Produkte anderen lebenden Therapeutika zu und stellt sicher, dass die Prüfteams über relevante Biologika-Expertise verfügen.[2] In Europa harmonisiert die CE-Kennzeichnung Qualitäts- und Sterilitätsstandards, sodass Lieferanten in 27 Ländern vertreiben können, ohne nationale Zulassungen neu verhandeln zu müssen. SolasCures enzymbasiertes Aurase Wundgel erhielt im Juni 2025 den FDA-Fast-Track-Status, was den Appetit der Behörde auf derivative Innovationen signalisiert, die weiterhin auf der Maggot-Biologie aufbauen. Diese politischen Signale senken das Entwicklerrisiko und beschleunigen die Risikokapitalfinanzierung sowohl für eingeschlossene Larven als auch für sekretombasierte Verbände.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| „Ekeleffekt” begrenzt die Akzeptanz bei Klinikern und Patienten | -1.80% | Global, besonders ausgeprägt in westlichen Märkten | Mittelfristig (2–4 Jahre) |
| Konkurrierende fortschrittliche Wunddébridement-Geräte und Verbände | -1.20% | Entwickelte Märkte mit etablierter Wundversorgungsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Lieferketteninstabilität nach Schließung von Einrichtungen und Biosicherheitsereignissen | -0.90% | Global, mit höchster Anfälligkeit in spezialisierten Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unklarheit bei veterinärmedizinischer Off-Label-Nutzung in Schwellenmärkten | -0.60% | Schwellenmärkte in Asien-Pazifik, Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
„Ekeleffekt” begrenzt die Akzeptanz bei Klinikern und Patienten
Umfragen unter 600 Wundpflegekräften im Vereinigten Königreich und in den Vereinigten Staaten ergaben, dass 54 % zögern, Larven zu empfehlen, weil sie eine Ablehnung durch Patienten befürchten.[3] Schmerzüberwachungsstudien berichten von vorübergehendem Unbehagen bei etwa 29 % der Fälle, was Kritikern anekdotische Argumente liefert. Öffentlichkeitskampagnen wie die „Love a Maggot”-Initiative der Universität Swansea schließen die Wissenslücke, doch kulturelle Abneigung gegenüber Insekten hält an, insbesondere in ambulanten Einrichtungen. Eingeschlossene BioBag-Systeme haben die optische Wahrnehmung verbessert, doch die Gleichstellung mit Vakuum- oder Ultraschallgeräten hängt weiterhin von anhaltender Klinikerschulung und Patientenerfahrungsberichten ab. Solange die Wahrnehmung nicht mit den Belegen übereinstimmt, wird die Akzeptanz regional ungleichmäßig voranschreiten.
Konkurrierende fortschrittliche Wunddébridement-Geräte und Verbände
Unterdruckgeräte, Ultraschallsonden und antimikrobielle Schäume von Unternehmen wie Smith & Nephew und ConvaTec verzeichneten im Jahr 2024 ein Umsatzwachstum im mittleren einstelligen Bereich. Ihre installierte Basis, ihre Vertriebsreichweite und die verfahrenstechnische Vertrautheit machen sie zu ernsthaften Alternativen. Kliniker mit engem Zeitplan tendieren zu Modalitäten, die weniger Vorbereitung erfordern als lebende Larven. Hersteller von Maggot-Produkten müssen daher überlegene klinische Endpunkte nachweisen – häufig ein um 1 bis 2 Tage schnelleres Débridement – sowie wettbewerbsfähige Verbrauchsmaterialkosten, um etablierte Anbieter zu verdrängen. Ohne klare krankenhausweite Protokolle, die Biologika bevorzugen, werden Einkaufsausschüsse auf bereits vorrätige Geräte zurückgreifen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eingeschlossene Systeme treiben die Akzeptanz voranProdukte mit eingeschlossenen Larven erwirtschafteten 52,8 % des Umsatzes im Jahr 2025, was die klinische Nachfrage nach steriler, sauberer Anwendung widerspiegelt, die Patienten vor sichtbarer Kriechaktivität schützt. Krankenhäuser berichten von einem Anstieg der Erstanwendungen um 34 %, sobald die Einschlussmethode verfügbar wurde, was den überproportionalen Einfluss der Ästhetik auf die Entscheidungsfindung unterstreicht. Freilaufende Larven bleiben für kavernöse oder unregelmäßige Wunden unverzichtbar, doch ihr Anteil schrumpft, da sich Abgabebeutel in ihrer Anpassungsfähigkeit verbessern. Die Marktgröße des Maggot-Debridement-Therapiemarktes für genetisch veränderte Varianten wird bis 2031 voraussichtlich mit einer CAGR von 13,4 % wachsen, da PDGF-exprimierende Stämme Sicherheitsstudien abschließen. Diese verbesserten Larven versprechen gleichzeitiges Debridement und Wachstumsfaktordosierung – eine Doppelfunktion, mit der konkurrierende Geräte nur schwer mithalten können. Das Wachstum zieht das Interesse von Private-Equity-Investoren auf sich, und mindestens vier Start-ups kündigten im Jahr 2025 Series-A-Runden an, die auf „Designer”-Insekten ausgerichtet sind.
Der Forschungsimpuls treibt auch larvale Extraktgele voran, die lebende Organismen vollständig eliminieren. Frühe Daten zeigen, dass Sekretom-basierte Wundauflagen Nekrosen im Durchschnitt in 5,3 Tagen beseitigen – nahezu vergleichbar mit lebenden Larven, während die Akzeptanzbarriere entfällt. Sollten die Phase-III-Endpunkte standhalten, könnte sich der Maggot-Debridement-Therapiemarkt aufteilen: lebende Produkte für tiefe, infizierte Wunden und bioaktive Wundauflagen für die ambulante Nachsorge. Eine solche Diversifizierung würde die adressierbaren Patientengruppen erweitern und eine gestaffelte Preisgestaltung ermöglichen, den Wettbewerb verschärfen und gleichzeitig die Gesamtdurchdringung steigern. Zubehörsets, darunter atmungsaktive Fixierbänder und pH-überwachende Auflagen, stellen eine aufkeimende Produktlinie mit Bruttomargen von über 65 % dar, die Wundversorgungsvertreiber dazu veranlasst, die Kategorie zu fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Diabetesversorgung dominiert, Onkologie tritt hervorRund 38,2 % des Umsatzes im Jahr 2025 stammten aus diabetischen Fußgeschwüren, womit sich das Segment als Bewährungsfeld der Maggot-Debridement-Therapie etabliert hat. Kostenträger verfolgen durchschnittliche Einsparungen bei der Krankenhausverweildauer von 2,3 Tagen in Krankenhäusern, die Larven bei infizierten Geschwüren einsetzen – genug, um höhere Stückpreise selbst unter Pauschalvergütungsmodellen zu rechtfertigen. Onkologiebezogene nekrotische Läsionen machen zwar nur 8 % des aktuellen Volumens aus, weisen jedoch bis 2031 eine CAGR von 14,1 % auf, bedingt durch wachsende Fallzahlen in der Palliativversorgung und den FDA-Fast-Track-Status für Enzymgele zur Behandlung von Kalziphylaxie. Venöse Beingeschwüre und Druckgeschwüre bilden eine stabile, wenn auch langsamer wachsende Kundenbasis, in der Gerätewettbewerber gut etabliert sind. Der Maggot-Debridement-Therapiemarktanteil für onkologische Wunden könnte bis 2028 zweistellige Werte erreichen, wenn Phase-II-Daten in Leitlinienaufnahmen münden.
Behandlungsprotokolle divergieren: Hochexsudative Geschwüre setzen auf freilaufende Larven für ein schnelleres Flüssigkeitsmanagement, während onkologische Läsionen eingeschlossene Systeme bevorzugen, um ein versehentliches Verrutschen während Strahlentherapiesitzungen zu begrenzen. Postoperative Wunden stellen eine unerschlossene Grenze dar; frühe Fallserien in orthopädischen Zentren berichten von einer um 21 % schnelleren Granulation mit Larven im Vergleich zu Hydrogel-Wundauflagen, was auf perioperative Behandlungspakete hindeutet, die neue Erstattungscodes erschließen könnten. Mit zunehmender Indikationsbreite investieren Lieferanten in anwendungsspezifische Verpackungen – kleinere Beutelgrößen für Zehenwunden, bio-okklusive atmungsaktive Membranen für kavernöse Hohlräume – und steigern damit die Produktdifferenzierung und reduzieren das Preiserosionsrisiko.
Nach Endnutzer:
Krankenhäuser führen, Heimversorgung beschleunigt sichKrankenhäuser erwirtschafteten 2025 44,7 % des weltweiten Umsatzes dank multidisziplinärer Wundversorgungsteams und sterilitätskontrollierter Umgebungen. Intensivstationen schätzen Larven besonders bei septischen Druckgeschwüren und setzen die Maggot-Debridement-Therapie häufig ein, wenn die Unterdrucktherapie ein Plateau erreicht. Dennoch findet der schnellste säkulare Anstieg in häuslichen Pflegeumgebungen statt, die bis 2031 mit einer CAGR von 15,8 % wachsen, da Kostenträger Tele-MDT-Sets erstatten, die über Nacht geliefert werden und Videoanleitungen enthalten.
Spezialisierte ambulante Wundkliniken bleiben eine unverzichtbare Zwischenschicht, die krankenhausgerechte Infektionskontrolle mit Gemeindenähe verbindet. Sie machen 27 % der Bestellungen im Jahr 2025 aus und fungieren häufig als Erstverordner, bevor stabile Patienten in die Heimüberwachung überführt werden. Pflegeheime, die mit einer wachsenden geriatrischen Bevölkerung konfrontiert sind, haben begonnen, Larven im Rahmen von Pauschaltagessätzen einzusetzen, und verweisen auf weniger Verlegungen für chirurgisches Debridement. Veterinärkliniken ergänzen die Nachfrage mit Fällen bei Pferden und Exotentieren, obwohl regulatorische Unklarheiten in einigen Ländern den Off-Label-Einsatz noch einschränken. Insgesamt schützt dieses Endnutzermosaik die Lieferanten vor einer übermäßigen Abhängigkeit von einem einzigen Kanal.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Madentherapie in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 38,5 % am Gesamtumsatz, gestützt durch klar definierte Erstattungswege und eine eindeutige FDA-Aufsicht. Akademische Zentren in den USA leiteten wegweisende klinische Studien, die das Vertrauen in kommunalen Krankenhäusern stärkten, während Versicherer wie Aetna medizinische Notwendigkeitsklauseln kodifizierten, die die Ablehnungsquoten deutlich senkten. Kanada folgt ähnlichen Mustern und nutzt nationale Strategien zur diabetischen Fußpflege, die ausdrücklich auf biologisches Débridement verweisen. Mexiko, obwohl in absoluten Zahlen kleiner, erprobt öffentliche Formulare, die eingeschlossene Larven enthalten, um amputationsbedingte Behinderungskosten zu senken.
Markt für Madentherapie in Europa
Europa verfügt über ein tiefes MDT-Erbe, das bis zum Ersten Weltkrieg zurückreicht, wobei Deutschland, Frankreich und das Vereinigte Königreich nahezu 70 % des regionalen Volumens ausmachen. Das zentralisierte Produktionssystem von BioMonde in Wales versorgt einen Großteil der kontinentalen Nachfrage und gewährleistet gleichbleibende Sterilität sowie Lieferung am selben Tag an klinische Zentren. EU-weite CE-Kennzeichnungsvorschriften vereinfachen den Vertrieb, obwohl sprachspezifische Kennzeichnungsanforderungen noch geringfügige Reibungsverluste verursachen. Die Akzeptanz wird durch Leitlinienverweise von Gefäßchirurgiegesellschaften und Kosten-Nutzen-Studien deutscher Krankenkassen gestärkt, die auf Verkürzungen der Krankenhausaufenthalte hinweisen. Südeuropäische Länder verzeichnen eine steigende Akzeptanz, da die Diabetesprävalenz zunimmt und Sparbudgets kostengünstigere Wundversorgungslösungen erfordern.
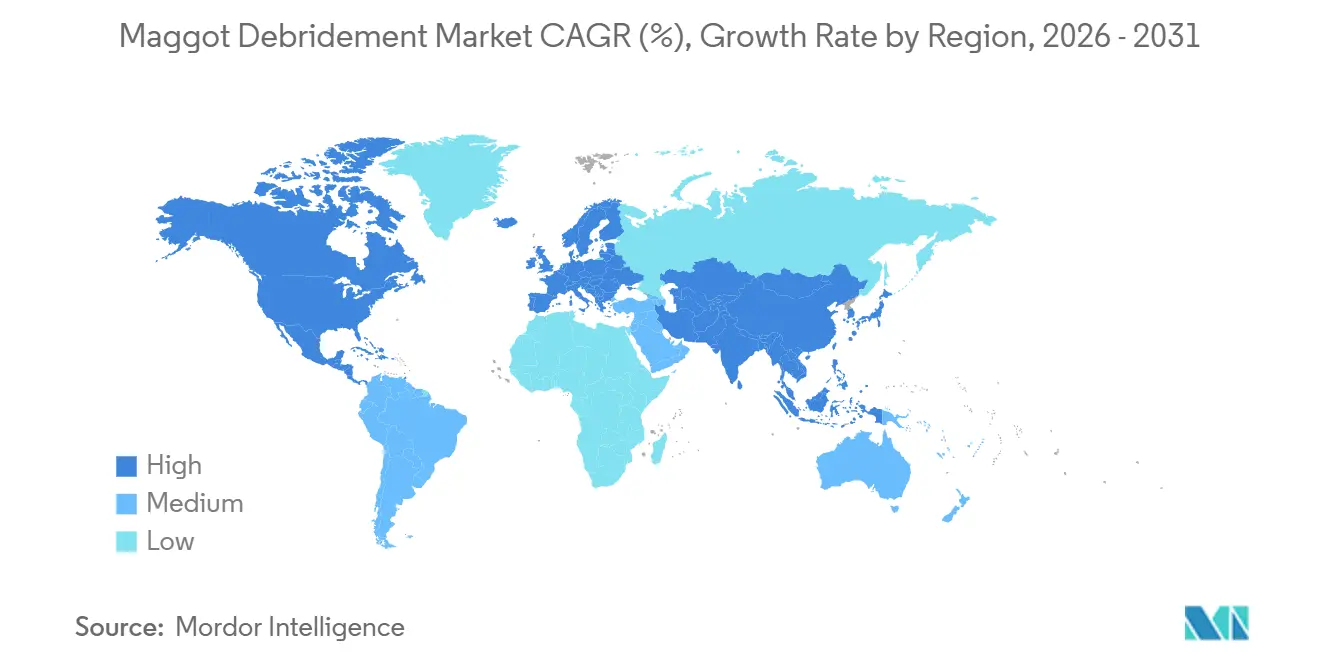
Markt für Madentherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einem CAGR von 10,6 %, angetrieben durch eine rasant steigende Diabetesinzidenz und den Ausbau der Gesundheitsinfrastruktur. Singapur und Hongkong ließen Cuprinas MEDIFLY im Jahr 2024 zu und markierten damit den ersten zugelassenen lebenden Madenverband der Region. China erprobt die heimische Produktion zur Absicherung von Versorgungsrisiken, während indische Tertiärzentren BioBag-Systeme im Rahmen von Compassionate-Use-Regelungen importieren. Die regulatorische Heterogenität bleibt ein Hindernis, doch der Wissenstransfer über Telebildung verringert Praxislücken. Australien und Neuseeland experimentieren mit robusten Telemedizin-Rahmenbedingungen und erproben die Fernüberwachung durch MDT für Patienten im ländlichen Raum, was zeigt, dass logistische Herausforderungen mit digitalen Werkzeugen gelöst werden können.
Wettbewerbslandschaft
Der Maggot-Debridement-Therapiemarkt ist von Natur aus fragmentiert, da die Produktion sterile Insektarien erfordert, die nur wenige Unternehmen in großem Maßstab betreiben. BioMonde dominiert Europa, verfügt jedoch über keine direkte Präsenz in den USA. Monarch Labs und Cuprina Holdings bedienen Nordamerika bzw. ausgewählte asiatisch-pazifische Regionen und nutzen dabei jeweils proprietäre Aufzuchtprotokolle. Marktteilnehmer wie SolasCure und ByBug umgehen die Engpässe bei lebenden Larven, indem sie sich auf gereinigte Enzyme und rekombinante Peptide konzentrieren, die in Bioreaktoren hergestellt werden können und nach der Zulassung potenziell Kapazitätsgrenzen durchbrechen. Die Wundversorgungskonzerne Smith & Nephew und ConvaTec prüfen Lizenzvereinbarungen anstelle von eigener Zucht, was darauf hindeutet, dass Partnerschaften und nicht Neubauten die Konsolidierung prägen könnten.
Die technologische Differenzierung dreht sich um Gentechnik. Die PDGF-exprimierenden Larven der North Carolina State University erzielten in murinen Studien eine um 41 % schnellere Reepithelisierung und lösten damit Risikokapitalzuflüsse in „bio-verstärkte” Insektenprogramme aus. Geistiges Eigentum an Genbearbeitungsvektoren könnte Lizenzströme ähnlich wie bei monoklonalen Antikörpern schaffen. Tele-MDT-Plattformen bilden eine weitere Wettbewerbsebene: Anbieter bündeln Sets mit HIPAA-konformen Überwachungs-Apps und schaffen so dauerhafte Klinikbeziehungen. Regionale Distributoren tendieren zu Lieferanten, die diese digitalen Ergänzungen anbieten, da sie erkennen, dass klinische Begleitung ein wesentlicher Bestandteil der Akzeptanz ist.
Die Preisgestaltung bleibt moderat – USD 96–135 pro Behandlungszyklus für eingeschlossene Beutel – doch die Bruttomargen übersteigen 55 % aufgrund niedriger Rohstoffkosten. Diese Marge zieht kleine Biotechnologieunternehmen an, doch Skalierungskomplexitäten, einschließlich Biosicherheit und kontinuierlicher Eiversorgung, schrecken generische Nachahmer ab. Regulatorische Änderungen, die die Maggot-Debridement-Therapie mit Biologika gleichsetzen, verschärfen die Qualitätskontrollen und begünstigen Unternehmen, die bereits GMP-konform sind. Insgesamt deuten diese Dynamiken auf eine schrittweise Konsolidierung rund um Unternehmen hin, die Insektenzuchtexpertise mit rekombinanter Technologie und Dienstleistungssoftware verbinden können.
Marktführer im Bereich Maggot Debridement
-
BioMonde
-
Monarch Labs
-
Zoobiotic Ltd
-
Merck KGaA (Larval Media Services)
-
BioSystems Technology (TruLarv Ltd)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Madentherapie Unternehmen in diesem Bericht
- BioMonde
- Monarch Labs
- TruLarv (TruLarv Ltd)
- BioTherapeutics Education & Research Foundation
- Zoobiotic Ltd
- Merck KGaA (Larval Media Services)
- Sion Biotext
- Biomag Group
- Medifly
- Necrobioscience Inc.
- Guangzhou FlyBio
- InnoTherapy Korea
- Larus Pharma
- Regenitive Labs
- Smith & Nephew (Biologic Debridement Solutions)
- Coloplast (Advanced Biotherapy)
- Cuprina Holdings
- Convatec Group
Neueste Industrielle Entwicklungen in Markt für Madentherapie
- Dezember 2024: FDA übertrug die Maggot-Aufsicht von CDRH auf CBER und verbesserte damit die Ausrichtung der Biologika-Prüfung.
- Juli 2024: USDA eröffnete eine sterile Fliegenanlage im Wert von 8,5 Millionen USD in Texas, um die Biosicherheit und die Versorgung mit therapeutischen Insekten zu stärken.
- Juni 2024: Die Universität Swansea startete „Love a Maggot”, um die öffentliche Wahrnehmung der Larventherapie neu zu gestalten.
Globaler Maggot Debridement Marktberichtsumfang
Segmentierungsübersicht
| Freilaufende (lose) Larven |
| Eingeschlossene / BioBag-Larven |
| Gentechnisch veränderte Larven |
| Larvenextrakte / Sekretome |
| Ergänzende MDT-Verbände und Sets |
| Diabetische Fußgeschwüre |
| Venöse Beingeschwüre |
| Druckgeschwüre |
| Postoperative und traumatische Wunden |
| Onkologiebezogene nekrotische Läsionen |
| Krankenhäuser |
| Spezialisierte Wundversorgungskliniken |
| Langzeitpflege und Pflegeheime |
| Heimversorgungseinrichtungen |
| Veterinärkrankenhäuser |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Freilaufende (lose) Larven | |
| Eingeschlossene / BioBag-Larven | ||
| Gentechnisch veränderte Larven | ||
| Larvenextrakte / Sekretome | ||
| Ergänzende MDT-Verbände und Sets | ||
| Nach Anwendung | Diabetische Fußgeschwüre | |
| Venöse Beingeschwüre | ||
| Druckgeschwüre | ||
| Postoperative und traumatische Wunden | ||
| Onkologiebezogene nekrotische Läsionen | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte Wundversorgungskliniken | ||
| Langzeitpflege und Pflegeheime | ||
| Heimversorgungseinrichtungen | ||
| Veterinärkrankenhäuser | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Umsatz der Maggot-Debridement-Therapie bis 2031 voraussichtlich wachsen?
Der weltweite Umsatz wird voraussichtlich von USD 15,51 Millionen im Jahr 2025 auf USD 25,47 Millionen bis 2031 steigen, was einer CAGR von 8,62 % entspricht.
Welche Region zeigt die schnellste Expansion bei der Maggot Debridement Therapie?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 10,6 %, angetrieben durch steigende Diabetesprävalenz und jüngste regulatorische Zulassungen.
Was treibt die Akzeptanz der Maggot Debridement Therapie in der diabetischen Fußversorgung voran?
Überlegene Débridement-Wirksamkeit, reduziertes Amputationsrisiko und Kostenträgerunterstützung für fortschrittliche biologische Behandlungen sind die Schlüsselfaktoren hinter dem Umsatzanteil von 38,2 % in dieser Anwendung.
Warum weiten Kostenträger die Erstattung für maggotbasierte Wundversorgung aus?
Wirtschaftliche Studien zeigen Kosteneinsparungen pro Wunde von 51–94 %, wenn Larven die Heilungszeiten verkürzen, was Versicherer wie Aetna und Medicare-Auftragnehmer dazu veranlasst, die Abdeckung zu formalisieren.
Wie beeinflussen eingeschlossene Larvensysteme die Akzeptanz bei Klinikern?
Sterile Beutel eliminieren den direkten Insektenkontakt, mildern den „Ekeleffekt” und stützen den Marktanteil von 52,8 %, den eingeschlossene Produkte im Jahr 2025 hielten.
Welchen Wettbewerbsvorteil bieten gentechnisch veränderte Larven?
PDGF-exprimierende Stämme kombinieren Débridement mit Wachstumsfaktorabgabe und ermöglichen eine schnellere Geweberegeneration, was eine CAGR-Prognose von 13,4 % für diese Produktnische unterstützt.