
Marktgröße und Marktanteil für flüssige Eier
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.22 Milliarden US-Dollar |
| Marktgröße (2031) | 4.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flüssige Eier von Mordor Intelligence
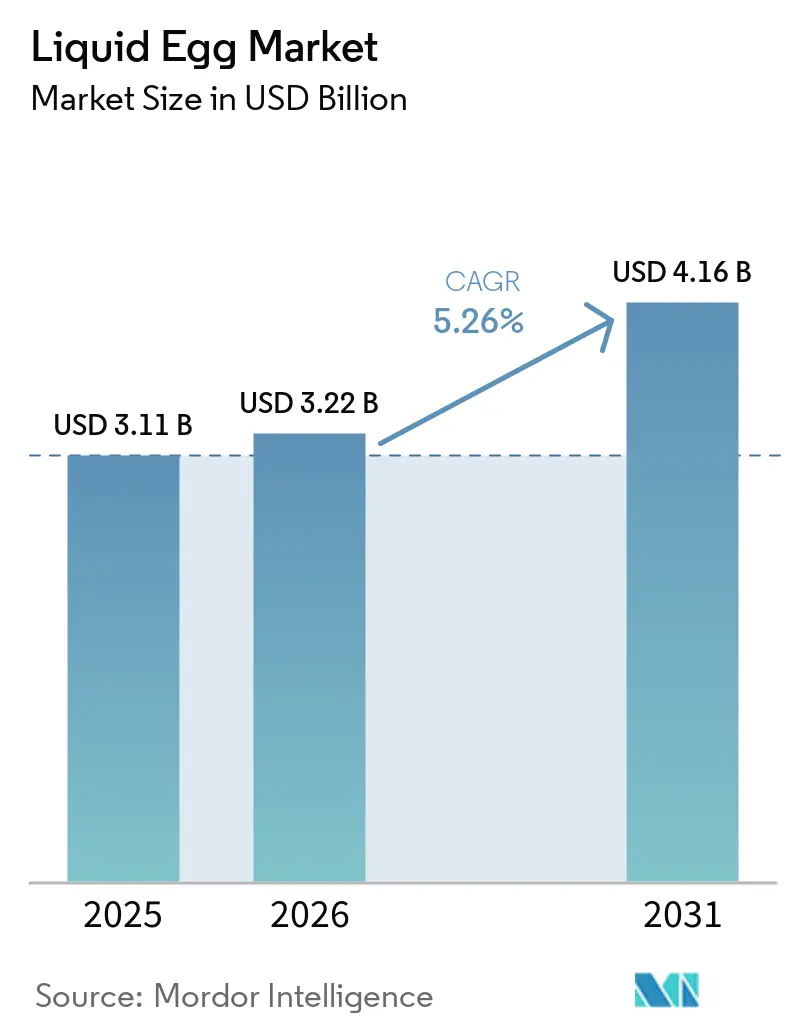
Die Größe des Flüssigei-Marktes wurde im Jahr 2025 auf 3,11 Milliarden USD geschätzt und soll von 3,22 Milliarden USD im Jahr 2026 auf 4,16 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,26 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich hin zu vorgeknackten und pasteurisierten Formaten, da Großküchen und Lebensmittelverarbeiter eine schnellere und gleichmäßigere Zubereitung benötigen. Diese Formate reduzieren den Umgang mit Schalen, unterstützen standardisierte Rezepturen und passen zu automatisierten Dosiersystemen, die von größeren Abnehmern eingesetzt werden. Lebensmittelsicherheitsvorschriften begünstigen ebenfalls pasteurisierte Eiprodukte in regulierten Gastronomie- und Industriebereichen, insbesondere dort, wo Rückverfolgbarkeit und validierte Prozesse erforderlich sind. Der Ausbau von Kühlkettennetzen und Zentralküchen erweitert die adressierbare Kundenbasis in Entwicklungsländern. Der Flüssigei-Markt ist zudem einem Inputkostenrisiko ausgesetzt, wenn die Aviäre Influenza Legeherden beeinträchtigt, obwohl vertragliche Liefervereinbarungen größeren Abnehmern einen planbareren Produktzugang ermöglichen können. Abnehmer bewerten Flüssigei-Lieferanten zunehmend nach ihrer Fähigkeit, Qualität und Lieferfähigkeit in Zeiten von Rohstoffengpässen aufrechtzuerhalten. Dies erhöht den Wert von integrierter Beschaffung, Verarbeitungsflexibilität und sorgfältig gestalteten Kundenverträgen. Im Flüssigei-Markt können diese Fähigkeiten ebenso bedeutsam sein wie der angegebene Produktpreis, da sie das Risiko des Abnehmers gegenüber Versorgungsunterbrechungen bestimmen.
Wichtigste Erkenntnisse des Berichts
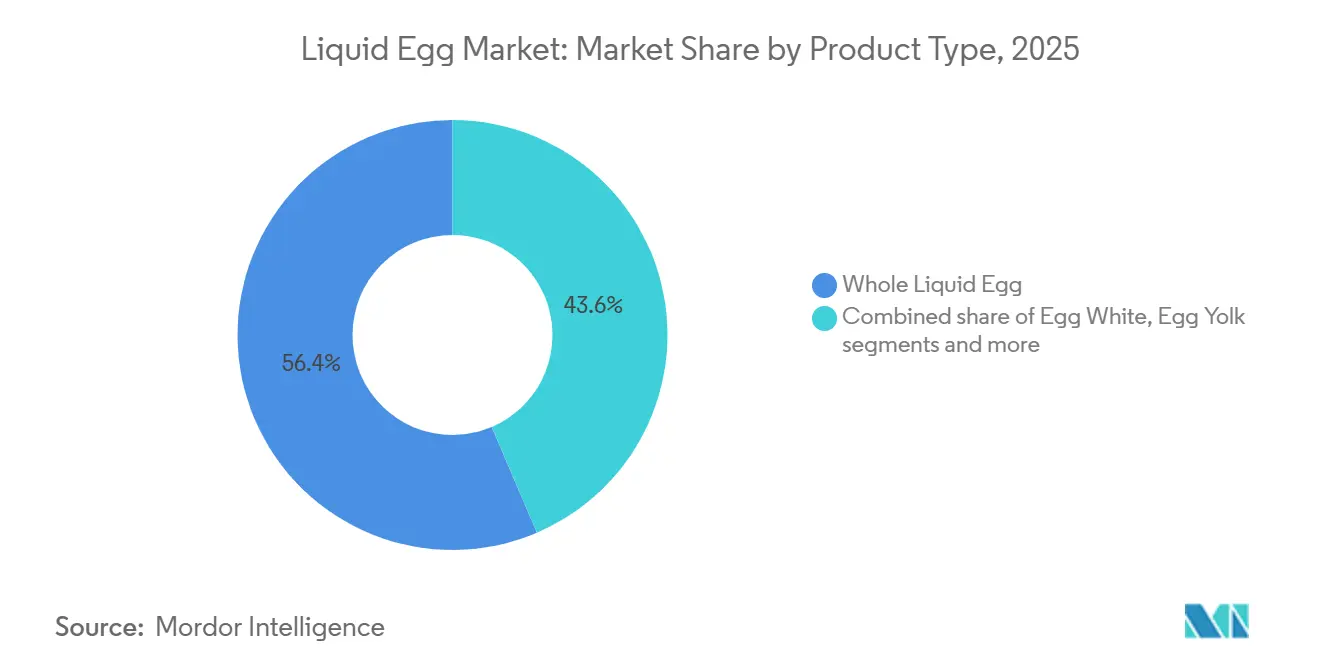
- Nach Produkttyp hielten ganze flüssige Eier im Jahr 2025 einen Marktanteil von 56,42 % am Markt für flüssige Eier, während Eiklar bis 2031 mit einer CAGR von 6,32 % wachsen soll.
- Nach Form hielten gekühlte flüssige Eier im Jahr 2025 einen Anteil von 47,66 %, während Umgebungstemperatur- und haltbare Formate bis 2031 mit einer CAGR von 7,05 % wachsen sollen.
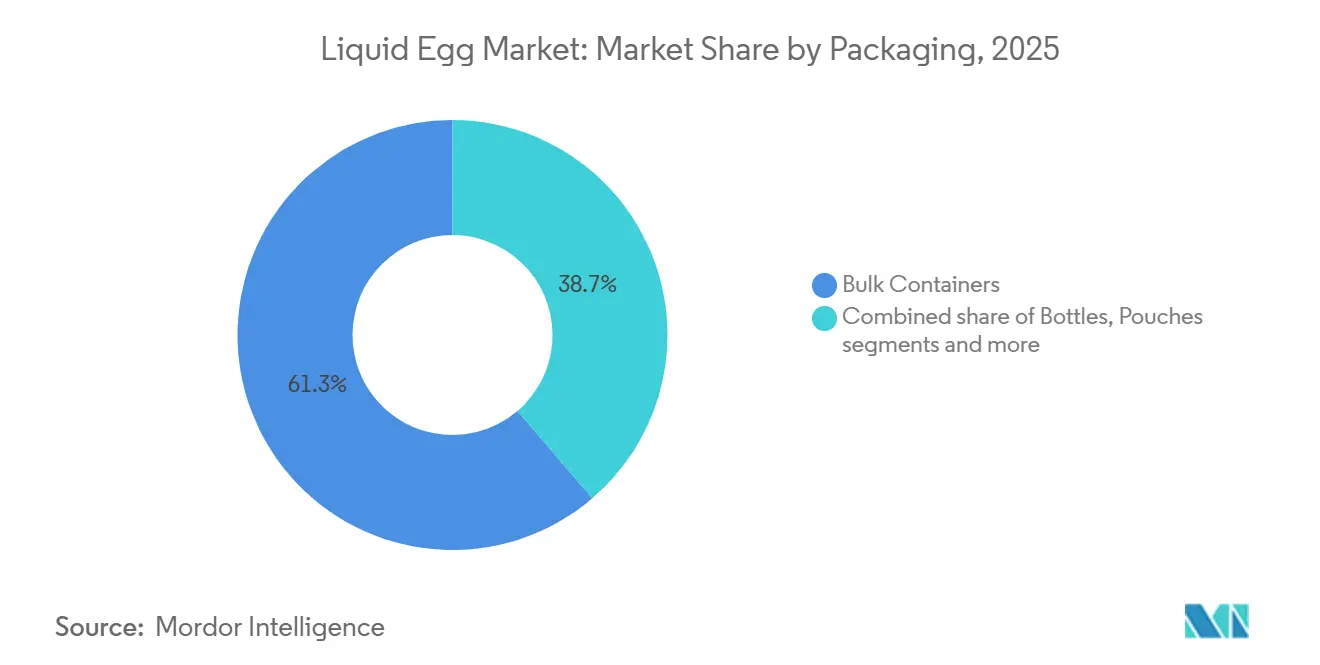
- Nach Verpackung entfielen im Jahr 2025 61,27 % auf Großbehälter, während Beutel bis 2031 mit einer CAGR von 7,11 % wachsen sollen.
- Nach Vertriebskanal hielt der Industrieabsatz im Jahr 2025 einen Anteil von 51,27 %, während der Einzelhandel bis 2031 mit einer CAGR von 6,78 % wachsen soll.
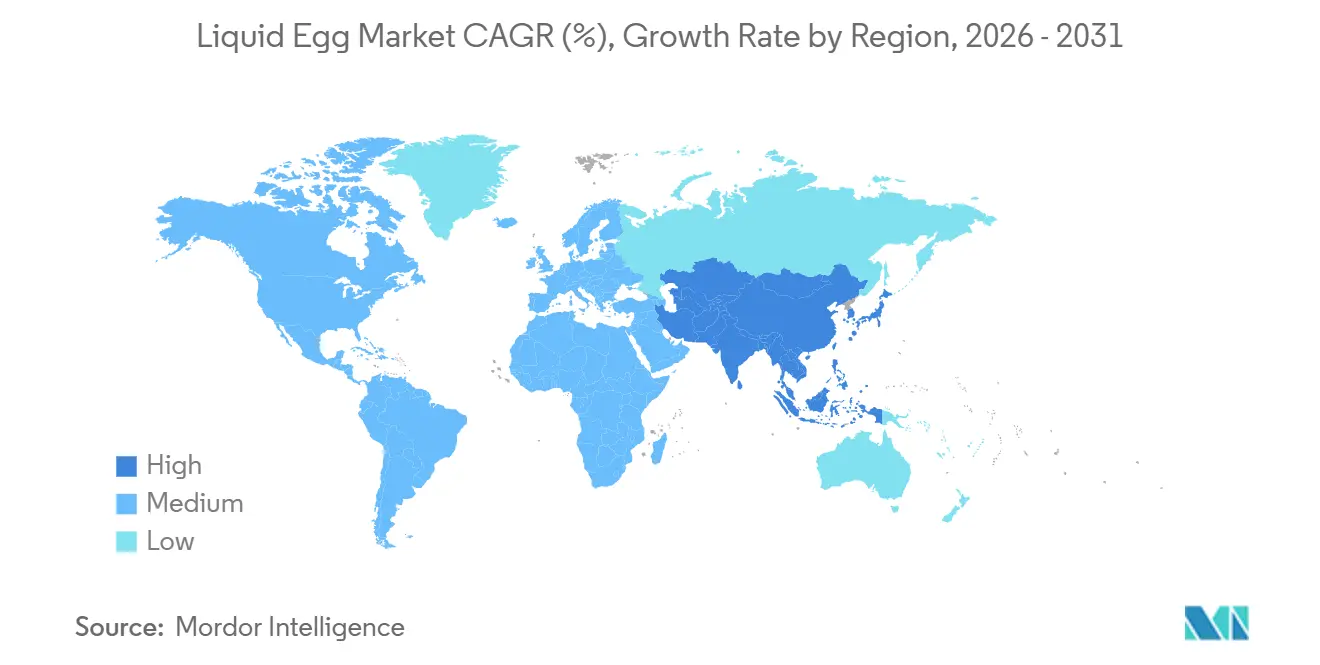
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,46 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 7,23 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience-Produkten aus Gastronomie und industriellem Backen | +1.5% | Global, angeführt von Nordamerika und Europa, mit wachsender Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Lebensmittelsicherheitsvorschriften zur Förderung pasteurisierter flüssiger Eier | +0.9% | Nordamerika, Europa, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung proteinreicher Ernährungsweisen | +0.8% | Global, konzentriert in Nordamerika und städtischen Gebieten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Anwendungen in kochfertigen und verarbeiteten Lebensmitteln | +0.6% | Global, am stärksten in Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ethisch beschafften Eiern und Freilandeiern | +0.4% | Nordamerika, Europa und frühe Phase im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Produktformulierungs- und Verpackungsinnovationen | +0.6% | Global, insbesondere Einzel- und Gastronomiehandel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende convenience-getriebene Nachfrage aus Gastronomie und industriellem Backen
Großküchen setzen zunehmend auf flüssige Eier, da diese das routinemäßige Aufschlagen von Eiern bei der Speisenzubereitung entfallen lassen. Das Format reduziert auch die Handhabungsschritte, die bei Hochvolumenbetrieben Kreuzkontaminationen verursachen können. Industrielle Bäckereien verwenden flüssige Eier, um die Dosierung von Zutaten zu steuern und eine gleichbleibende Rezepturleistung über große Produktionsläufe hinweg zu gewährleisten. Die bereitgestellten Forschungsdaten zeigten, dass der Trockenmassegehalt flüssiger Eier im Allgemeinen zwischen 24 % und 26 % liegt, was eine präzise Formulierung unterstützt. US-amerikanische industrielle Bäckereien verwendeten in den ersten 11 Monaten des Jahres 2025 das Äquivalent von 2,185 Milliarden Dutzend Schaleneiern für den Zutatenbedarfs. Mit steigenden Küchenlohnkosten können Arbeitseinsparungen und geringere Bruchverluste den Kostenunterschied zwischen flüssigen Eiern und Schaleneiern verringern. Flüssige Zutaten können auch die Mitarbeiterschulung erleichtern, da die Mitarbeiter am Zubereitungsort keine Schalen trennen müssen. Der betriebliche Nutzen ist am größten in Umgebungen, in denen dieselben Produkte wiederholt an vielen Standorten zubereitet werden.
Zunehmende Lebensmittelsicherheitsvorschriften zur Förderung der Akzeptanz pasteurisierter flüssiger Eier
Lebensmittelsicherheitsanforderungen schaffen eine klare Grundlage für die Nachfrage nach pasteurisierten Eiprodukten im Markt für flüssige Eier. Das Egg Products Inspection Act schreibt eine kontinuierliche Inspektion der Eiproduktverarbeitung durch das U.S. Department of Agriculture vor und verlangt, dass vertriebene Eiprodukte pasteurisiert werden[1]. Der U.S. Food Safety and Inspection Service veröffentlichte im Juni 2025 ein neues HACCP-Modell für pasteurisierte flüssige Eiprodukte. Diese Leitlinie gibt Betrieben einen klar definierten Rahmen für die Erfüllung bundesstaatlicher Prozesskontrollanforderungen. Sie kann den Markteintritt von Verarbeitern erleichtern, die über die erforderlichen Geräte und Dokumentationen zur Validierung ihrer Systeme verfügen. Exportorientierte Verarbeiter in Indien und Südostasien richten ihre Betriebe ebenfalls auf die ISO-22000-Anforderungen aus, um institutionelle Kunden in Europa und am Golf zu gewinnen. Hersteller, die diese Anforderungen erfüllen, können dokumentierte Kontrollen als Teil ihres Kundenqualifizierungsprozesses nutzen. Die Compliance-Last stellt daher eine Hürde für weniger gut vorbereitete Betriebe dar, ist jedoch ein Differenzierungsmerkmal für validierte Verarbeiter. Im Markt für flüssige Eier können dokumentierte Kontrollen auch Kundenaudits und die laufende Lieferantenzulassung erleichtern.
Wachsende Verbreitung proteinreicher Ernährungsweisen bei gesundheitsbewussten Verbrauchern
Eiklar ist für die Nachfrage von Käufern und Lebensmittelherstellern positioniert, die den Proteingehalt priorisieren. Flüssige Formate bieten Gastronomiebetrieben und Mahlzeitenvorbereitungsunternehmen eine praktische Möglichkeit, Eiklar in Rezepte einzuarbeiten. Die bereitgestellten Forschungsdaten identifizierten Eiklar als den am schnellsten wachsenden Produkttyp bis 2031. Sein fettarmes Profil kann für Mahlzeiten geeignet sein, die auf proteinorientierte Ernährungsweisen ausgerichtet sind. Diese Nachfrage ist sowohl für Einzelhandelskartons als auch für Gastronomieverpackungen relevant, die von Mahlzeitenvorbereitungsunternehmen verwendet werden. Sie erhöht auch die Bedeutung von Versorgungszuverlässigkeit und klaren Produktspezifikationen für Käufer von flüssigem Eiklar.
Produktformulierungs- und Verpackungsinnovationen
Verpackungsinnovationen helfen Lieferanten flüssiger Eier, Kunden über den industriellen Großmengenbereich hinaus zu erreichen. Wiederverschließbare Seitenbeutel mit Ausguss, die für Sunny Queen entwickelt wurden, verwenden Ultraschall-Kaltversiegelungstechnologie, um ein versiegeltes Einzelhandelsformat bereitzustellen. Sealed Air gibt an, dass seine flexible Verpackung für flüssige Lebensmittel die Kühlhaltbarkeit je nach Anwendung um 1 bis 20 Wochen im Vergleich zu Hartbehältern verlängern kann. Galdi bietet Giebeldach-Verpackungsanlagen für flüssige Eiprodukte mit Geschwindigkeiten von bis zu 14.000 Kartons pro Stunde an. Diese Formate können die Portionskontrolle und die Einzelhandelspräsentation verbessern und Verarbeitern mehr Optionen für Gastronomiegrößen bieten. Die Produktentwicklung unterstützt daher eine breitere Mischung aus gekühlten, haltbaren und flexiblen Verpackungsformaten im Markt für flüssige Eier. Sie ermöglicht es Herstellern im Markt für flüssige Eier, das Verpackungsdesign an die Art und Weise anzupassen, wie Kunden die Zutat lagern, dosieren und verwenden. Lieferanten können auch durch die Wahl der Verpackung sowohl professionelle Küchen als auch Haushaltskäufer bedienen, ohne das grundlegende Produktangebot zu ändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohei- und Geflügelpreisen | -0.7% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch pflanzliche Eialternativen | -0.4% | Nordamerika, Westeuropa und städtische Premiummärkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unzureichende Kühlketteninfrastruktur | -0.3% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Teile Südamerikas | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken gegenüber verarbeiteten Lebensmitteln | -0.2% | Nordamerika, Westeuropa und städtische Premiummärkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohei- und Geflügelpreisen
Die Verfügbarkeit von Roheiern bleibt das direkteste Betriebsrisiko für Verarbeiter flüssiger Eier. Die US-amerikanischen Einzelhandelspreise für Eier erreichten im März 2025 6,23 USD pro Dutzend und fielen im Februar 2026 auf 2,50 USD pro Dutzend[2]. Diese Bewegung zeigt, wie schnell sich die Inputkosten ändern können, wenn die Vogelgrippe Legeherden befällt. Der Congressional Research Service stellte fest, dass Ausbrüche mit höheren Eierpreisen verbunden waren und dass Legehennen einen großen Anteil der betroffenen Tiere ausmachten[3]. Verarbeiter mit Festpreisliefervereinbarungen können unter Druck geraten, wenn ihre Roheierkosten schneller steigen als die Vertragspreise. Anforderungen zur Umstellung auf Freilandhaltung können auch die Basiskosten der Versorgung für Käufer erhöhen, die zertifizierte Inputs benötigen. Diese Kostenbewegungen sind schwer zu steuern, wenn Kunden mit festen Menüpreisen oder jährlichen Beschaffungsbudgets arbeiten. Sie machen aktive Preismanagementklauseln in kommerziellen Liefervereinbarungen im Markt für flüssige Eier wichtiger.
Zunehmender Wettbewerb durch pflanzliche Eialternativen
Pflanzliche und fermentationsbasierte Zutaten konkurrieren am direktesten in reformulierungsgetriebenen Anwendungen. Der Druck ist bei Premiumprodukten größer, bei denen Käufer funktionale Aussagen, Proteingehalt oder tierfreie Positionierung schätzen. Konventionelle Lieferanten flüssiger Eier behalten weiterhin eine etablierte Nachfrage in Anwendungen, bei denen die Eifunktionalität schwer zu ersetzen ist. Alternativprodukte können dennoch um Innovationsbudgets in Eiklar-Anwendungen und Einzelhandels-Convenience-Kategorien konkurrieren. Dies erfordert von etablierten Verarbeitern, Kundenbeziehungen durch Produktqualität, Rückverfolgbarkeit und zuverlässige Versorgung zu schützen. Es begrenzt auch den Nutzen, sich ausschließlich auf Massenware-Großformate zu konzentrieren, während sich der Markt fr flüssige Eier weiterentwickelt. Mehrwertformate können konventionellen Verarbeitern helfen, in Anwendungen relevant zu bleiben, die für Reformulierungen offen sind. Die Wettbewerbsreaktion hängt von einem klaren Verständnis davon ab, welche Verwendungen traditionelle Eifunktionalität erfordern und welche Alternativen akzeptieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ganze flüssige Eier haben die breiteste AnwendungsbasisGanze flüssige Eier hielten im Jahr 2025 einen Marktanteil von 56,42 % am Markt für flüssige Eier. Ihre Rolle in Bäckerei, Konditorei, Pasta und großen Gastronomiebetrieben stützt diese führende Position. Das Produkt bietet Emulgier-, Binde- und Texturierungsfunktionen, die in vielen etablierten Rezepturen schwer zu ersetzen sind. Dies macht das Vollei zu einer praktischen Wahl für Anwender, die eine einzige Zutat mit mehreren Verarbeitungsrollen benötigen. Lebensmittelhersteller schätzen auch seine Eignung für standardisierte Hochvolumenproduktion. Der Produkttyp wird sowohl im industriellen als auch im Gastronomiebedarf breit eingesetzt. Seine Verwendung in mehreren Rezeptkategorien hilft, die Nachfrage auf verschiedene Kundengruppen zu verteilen. Es gibt Verarbeitern auch eine hochvolumige Basis, von der aus sie verwandte Eiklar-, Eigelb- und Mischprodukte anbieten können.
Eiklar soll bis 2031 mit einer CAGR von 6,32 % wachsen und ist damit der am schnellsten wachsende Produkttyp. Die Marktgröße für flüssige Eier bei Eiklar profitiert von proteinorientierten Lebensmittel- und Getränkeformulierungen. Eigelb behält eine speziellere Rolle in Mayonnaise, Sauce Hollandaise und Premium-Konditorei. Seine fettreichen Funktionseigenschaften bleiben in Anwendungen wichtig, die Geschmack und Textur benötigen. Mischungen und Rühreimischungen gewinnen in Krankenhäusern, Schulen, Hotels und anderen institutionellen Küchen an Bedeutung. Diese kochfertigen Produkte können die Zubereitung vereinfachen, wo Personalbesetzung und Küchenkonsistenz wichtig sind. Sie sind besonders nützlich, wenn ein zentraler Käufer mehrere Standorte mit ähnlichen Speiseplänen bedient. Die Kategorie bietet Verarbeitern einen Weg, über die grundlegende Zutatenversorgung hinaus in zubereitungsorientierte Lösungen vorzudringen. Dies gibt dem Markt für flüssige Eier eine stärkere Verbindung zu den Bedürfnissen institutioneller Küchen, die einfache Zubereitungsschritte schätzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Gekühlte Produkte führen, während haltbare Formate expandierenGekühlte flüssige Eier machten im Jahr 2025 47,66 % der Kategorie flüssige Eier aus. Diese Form profitiert von etablierten Kühlvertriebsnetzen in Nordamerika und Europa. Sie ist Lebensmittelherstellern und Gastronomiebetrieben vertraut, die bereits gekühlte Zutaten handhaben. Gekühlte Produkte passen auch zu häufigen Lieferplänen für Großküchen und Bäckereibetriebe. Ihre Position spiegelt die betriebliche Reife der Kühlkettenhandhabung in diesen Regionen wider. Das Format bleibt für industrielle Käufer zentral, die eine zuverlässige kurzzyklige Versorgung benötigen. Hersteller, die dieses Segment bedienen, müssen Temperaturkontrollen während Verarbeitung, Lagerung und Lieferung verwalten. Eine zuverlässige Kühlverteilung ist daher ebenso wichtig wie die Produktspezifikation für die Bindung dieser Kunden.
Flüssige Eier bei Umgebungstemperatur und haltbare flüssige Eier sollen bis 2031 mit einer CAGR von 7,05 % wachsen. Diese Produkte können Lieferanten helfen, Einzel- und Exportmärkte zu erreichen, wo der Kühltransport weniger konsistent ist. Gefrorene flüssige Eier behalten eine Rolle in Langzeitlageranwendungen, saisonaler Bedarfsplanung und Exportlieferungen. Sie können industrielle Käufer unterstützen, die größere Lagerbestände halten und Zugang zu Gefrier- und Temperiergeräten haben. Haltbare Formate können den Bedarf an Kühlung während Lagerung und Verteilung reduzieren. Die Formatmischung erweitert sich daher, da Lieferanten Mrkte mit unterschiedlichen Logistikbedingungen bedienen. Lieferanten können ein Format basierend auf der Lagerkapazität, Lieferhäufigkeit und erwarteten Nutzungsrate des Kunden auswählen. Diese Flexibilität ist besonders relevant, da der Markt für flüssige Eier neue Einzel- und Exportziele erreicht. Der Markt für flüssige Eier kann daher durch eine bessere Anpassung an lokale Lager- und Lieferbedingungen wachsen, anstatt durch ein einziges Format allein.
Nach Verpackung:
Großbehälter behalten SkalenvorteileGroßbehälter machten im Jahr 2025 61,27 % des Verpackungsumsatzes aus. Das Format bedient industrielle und gastronomische Käufer, die flüssige Eier in Mengen von 3 bis 1.000 Litern kaufen. Große Bäckereien verwenden integrierte Abfüll- und Dosiersysteme, die für die Handhabung von Zutaten in großen Mengen ausgelegt sind. Diese Systeme können Wechselkosten verursachen, da Verpackungsänderungen möglicherweise neue Handhabungsverfahren erfordern. Großpackungen unterstützen auch niedrigere Einheitsverpackungskosten für Kunden mit stetigem Bedarf. Dies hält Großbehälter für die Kernkundenbasis des Marktes für flüssige Eier wichtig. Hochdurchsatznutzer schätzen in der Regel die Handhabungseffizienz gegenüber den Komfortmerkmalen von verbrauchergroßen Packungen. Das Segment bleibt eng mit dem Umfang der industriellen Back- und Lebensmittelherstellungsaktivitäten verbunden.
Beutel sollen bis 2031 mit einer CAGR von 7,11 % wachsen. Wiederverschließbare Beutel können kleinere Gastronomieanwender und Einzelhandelskäufer unterstützen, die handhabbare Packungsgrößen benötigen. Flexible Verpackungen können den Materialeinsatz im Vergleich zu einigen Hartformaten reduzieren. Kartons bleiben bei gekühlten Einzelhandelsprodukten wichtig, da sie ein erkennbares Format und Portionsflexibilität bieten. Flaschen bedienen mittelgroße Gastronomiebetriebe und Märkte, in denen PET-Verpackungen üblich sind. Aran Group bietet Bag-in-Box-Systeme für flüssige Eier in Größen von 3 bis 25 Litern an, was die Bandbreite der für gewerbliche Nutzer verfügbaren flexiblen Formate veranschaulicht. Diese Packungsgrößen können die Lücke zwischen kleinen Einzelhandelseinheiten und großen Industriebehältern überbrücken. Sie geben Großküchen eine praktische Option, wenn die Nachfrage zu variabel für den Kauf großer Mengen ist.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Industrielle Käufer bleiben die größte KundengruppeDer industrielle Vertrieb machte im Jahr 2025 51,27 % des Umsatzes aus. Lebensmittelhersteller kaufen flüssige Eier als standardisierten Input für Bäckerei-, Konditorei-, Pasta- und andere Fertigkostlinien. Langfristige Liefervereinbarungen und etablierte Zutatenspezifikationen stärken die Position dieses Kanals. Große Verarbeiter legen Wert auf gleichbleibenden Trockenmassegehalt, Rückverfolgbarkeit und Versorgungsplanung. Der Kanal stützt sich auch auf Großpackungen, die zu automatisierten Produktionssystemen passen. Diese Faktoren geben industriellen Nutzern eine starke Rolle im Markt für flüssige Eier. Das Einkaufsvolumen des Kanals kann lange Produktionsläufe und eine planbare Auslastung für Verarbeiter unterstützen. Es macht die Beziehung zum industriellen Käufer auch zentral für die Kapazitätsplanung und Rohstoffbeschaffung.
Der Einzelhandel soll bis 2031 mit einer CAGR von 6,78 % wachsen. Verpackungsverbesserungen helfen Lieferanten, Formate anzubieten, die für den Haushaltsgebrauch praktischer sind. Die Gastronomie- und institutionelle Nachfrage bleibt in Schnellrestaurants, Gesundheitsverpflegung und Hotels bedeutend. Diese Nutzer wechseln oft von Schaleneiern zu flüssigen Formaten, um Zubereitungszeit und Handhabungsrisiken zu reduzieren. Der Vogelgrippe-Zyklus 2024 und 2025 zeigte die Notwendigkeit für Verarbeiter, das Preisrisiko in Lieferverträgen zu steuern. Einzelhandelswachstum kann Herstellern einen weiteren Absatzkanal bieten, erfordert jedoch geeignetes Branding, kleinere Packungen und effektive Distribution. Dieser Kanal kann andere Serviceanforderungen als Industriekunden haben, einschließlich Regalpräsentation und häufigerer Nachfüllung. Hersteller müssen diese Anforderungen gegen die Skaleneffizienzen ihres Kerngeschäfts abwägen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 35,46 % der Kategorie flüssige Eier. Die Region verfügt über eine ausgereifte Verarbeitungsinfrastruktur und eine weitreichende Integration zwischen Eilieferanten, Lebensmittelherstellern und Gastronomiebetrieben. Vogelgrippe-Störungen veranlassen institutionelle Käufer auch dazu, vertragliche Beschaffungsvereinbarungen zu nutzen. Südamerika bietet weiteres Nachfragepotenzial durch Bäckereiproduktion und institutionelle Verpflegung, obwohl ungleichmäßige Kühlkettenabdeckung und wirtschaftliche Bedingungen die Akzeptanz verlangsamen können. Lieferanten, die die Produktqualität unter variablen Vertriebsbedingungen aufrechterhalten können, haben möglicherweise einen klareren Weg zur Bedienung dieser Kunden. Die Chance der Region ist daher sowohl mit der Lebensmittelnachfrage als auch mit Logistikinvestitionen verbunden. Lieferanten im Markt für flüssige Eier müssen beurteilen, ob die Vertriebsbedingungen den Lageranforderungen der Formate entsprechen, die sie verkaufen möchten.
Europa ist das zweitgrößte regionale Cluster für die Verarbeitung und den Verbrauch flüssiger Eier. Die Verarbeitungskapazität ist in den Niederlanden, Frankreich, Deutschland und Belgien gut entwickelt. Rückverfolgbarkeits- und Freilandhaltungsanforderungen machen die Compliance-Fähigkeit zu einem wichtigen Teil der Lieferantenauswahl. Die Importnachfrage kann Lieferanten mit zuverlässiger grenzüberschreitender Logistik und gut dokumentierter Rückverfolgbarkeit begünstigen. Europäische Käufer legen bei der Auswahl von Produkten für Einzel- und Gastronomiekanäle auch Wert auf Beschaffungsnachweise.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,23 % wachsen. Die Marktgröße für flüssige Eier in der Region wird durch den Ausbau von Zentralküchen und Schnellrestaurantketten unterstützt. Chinas Zentralküchenmodell erhöht den Einsatz standardisierter pasteurisierter Eizutaten. Indien entwickelt auch Nachfrage durch Urbanisierung, veränderte Ernährungsgewohnheiten und exportorientierte Lebensmittelverarbeitung. Kühlungslücken machen haltbare Formate in Teilen der Region besonders relevant. Die Nachfrage im Nahen Osten und in Afrika bleibt weitgehend importgetrieben, während Gastgewerbe und institutionelle Verpflegung Möglichkeiten für zuverlässige Lieferanten schaffen. Regionale Kunden können von Produkten mit geeigneten Haltbarkeitseigenschaften und stabilen Lieferplänen profitieren. Diese Bedürfnisse machen die Logistikfähigkeit zu einem wichtigen Gesichtspunkt für Unternehmen, die eine Position in der Region aufbauen möchten.
Wettbewerbslandschaft
Marktkonzentration
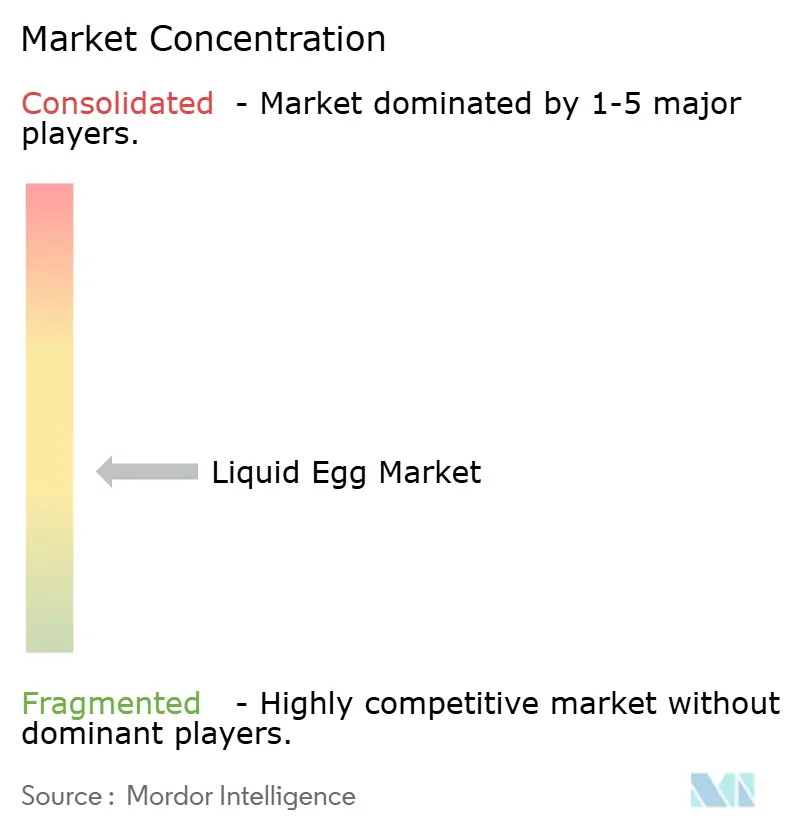
Der Markt für flüssige Eier ist mäßig fragmentiert, was Konsolidierungsmöglichkeiten für regionale und Spezialanbieter schafft. Große Verarbeiter verfolgen eine vertikale Integration, um Lieferketten von der Produktion bis zur Distribution zu steuern, während kleinere Unternehmen Nischensegmente oder regionale Märkte anvisieren, in denen Spezialprodukte Premiumpreise erzielen können.
Unternehmen nutzen fortschrittliche Pasteurisierungsmethoden, einschließlich Hochtemperatur-Kurzzeitverfahren und Ultrahochtemperaturbehandlung, sowie innovative Verpackungstechnologien wie aseptische und Schutzatmosphärenverpackung, um Marktanteile zu gewinnen, indem sie Produkte mit verbesserter Qualität und verlängerter Haltbarkeit anbieten. Unternehmen erweitern auch ihre geografische Präsenz und Produktportfolios durch strategische Akquisitionen und Konsolidierung, wobei sie komplementäre Unternehmen, Vertriebsnetze und Fertigungskapazitäten anvisieren, um ihre Marktpositionen zu stärken.
Der Markt bietet erhebliche Wachstumschancen in aufstrebenden Regionen, wo eine begrenzte Kühlketteninfrastruktur die Nachfrage nach haltbaren Produkten antreibt. Im Premiumsegment bieten ökologische, Freiland- und spezielle Ernährungsprodukte Herstellern Möglichkeiten, höhere Gewinnmargen zu erzielen. Diese Premiumkategorien sprechen gesundheitsbewusste Verbraucher an, die bereit sind, mehr für Produkte zu zahlen, die ihren Ernährungspräferenzen und Werten entsprechen. Hersteller, die in differenzierte Produktlinien innerhalb dieser Segmente investieren, können von der wachsenden Verbrauchernachfrage nach hochwertigen Spezialprodukten profitieren.
Marktführer in der Branche für flüssige Eier
-
Igreca S.A.
-
Ovobest Eiprodukte GmbH & Co. KG
-
Cal-Maine Foods Inc.
-
Cargill Incorporated
-
Michael Foods Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flüssigei-Markt Unternehmen in diesem Bericht
- Michael Foods Inc. (Post Holdings)
- Cargill Incorporated
- Cal-Maine Foods Inc.
- Rose Acre Farms Inc.
- Ovobest Eiprodukte GmbH & Co. KG
- Igreca S.A.
- Rembrandt Foods
- EggSolutions (Global Egg Corp)
- Noble Foods Ltd.
- Eurovo Srl
- DAVA Foods A/S
- Deb-El Food Products LLC
- Global Food Group BV
- MPS Egg Farms
- Eggway International Asia Pvt Ltd.
- Ready Egg Products Ltd.
- Newburg Egg Inc.
- Vital Farms Inc.
- The EVERY Company
- Fremont Farms of Iowa
Neueste Industrielle Entwicklungen in Flüssigei-Markt
- Juni 2026: St Ewe Free Range Eggs trat mit einer neuen, speziell für professionelle Küchen und Gastronomiebetriebe entwickelten Produktreihe in den Markt für flüssige Eier ein. Die Reihe umfasst flüssiges Vollei, flüssiges Eiklar und flüssiges Eigelb, alle aus britischen Freilandeiern hergestellt und in 1-kg-Gießkartons geliefert.
- Mai 2026: Gruppo Eurovo brachte Le Naturelle Albume d'Uovo, sein erstes haltbares flüssiges Eiklar, in ganz Italien in 500-g-Pure-Pak® Classic-Kartons von Elopak auf den Markt. Das Produkt verwendet Kartonverpackungen als Alternative zu herkömmlichen PET-Flaschen und kann bis zu sechs Monate bei Raumtemperatur gelagert werden, was Verbrauchern mehr Komfort und Haltbarkeitsflexibilität bietet.
- Mai 2025: Sa-Nguan Farm führte im Januar 2025 pasteurisierte Freiland-Flüssigvollei ein und plant, Mitte 2025 pasteurisierte Freiland-Flüssigeiklar- und Eigelbprodukte auf den Markt zu bringen.
Berichtsumfang des globalen Marktes für flüssige Eier
Flüssigei bezeichnet verarbeitete Eiprodukte in flüssiger Form, die aus Volleiern, Eiklar, Eigelb oder formulierten Eimischungen hergestellt und in gekühlten, gefrorenen oder haltbaren Formaten geliefert werden. Der Flüssigei-Markt ist nach Produkttyp, Form, Verpackung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt Vollflüssigei, Eiklar, Eigelb sowie Mischungen/Rühreimischungen (mit Milch, Salz usw.). Nach Form ist der Markt in gekühlte Flüssigkeit, gefrorene Flüssigkeit und Umgebungstemperatur/haltbare Produkte segmentiert. Nach Verpackung ist der Markt in Kartons, Flaschen, Beutel und Großbehälter unterteilt. Nach Vertriebskanal ist der Markt in Industrie, Gastronomie, institutionelle Abnehmer und Einzelhandel gegliedert. Nach Geografie deckt der Bericht Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika ab, wobei für jede Region Marktgröße und Prognosen bereitgestellt werden. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Ganzes flüssiges Ei |
| Eiweiß |
| Eigelb |
| Mischungen/Rühreimischungen (mit Milch, Salz usw.) |
| Gekühlte Flüssigkeit |
| Gefrorene Flüssigkeit |
| Umgebungstemperatur/Lagerstabil |
| Kartons |
| Flaschen |
| Beutel |
| Großbehälter |
| Industrie |
| Gastronomie und institutionelle Abnehmer |
| Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Ganzes flüssiges Ei | |
| Eiweiß | ||
| Eigelb | ||
| Mischungen/Rühreimischungen (mit Milch, Salz usw.) | ||
| Nach Form | Gekühlte Flüssigkeit | |
| Gefrorene Flüssigkeit | ||
| Umgebungstemperatur/Lagerstabil | ||
| Nach Verpackung | Kartons | |
| Flaschen | ||
| Beutel | ||
| Großbehälter | ||
| Nach Vertriebskanal | Industrie | |
| Gastronomie und institutionelle Abnehmer | ||
| Einzelhandel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für flüssige Eier bis 2031 voraussichtlich erreichen?
Der Flüssigei-Markt soll bis 2031 einen Wert von 4,16 Milliarden USD erreichen, ausgehend von 3,22 Milliarden USD im Jahr 2026, bei einer CAGR von 5,26 %.
Welches Produkt aus flüssigen Eiern wächst am schnellsten?
Eiklar soll bis 2031 mit einer CAGR von 6,32 % wachsen, unterstützt durch die Nachfrage nach proteinorientierten Produkten.
Warum verwenden Lebensmittelhersteller flüssige Eier?
Flüssige Eier unterstützen standardisierte Dosierung, reduzieren den Umgang mit Schalen und passen zu Hochvolumen-Bäckerei- und Fertigkostproduktion. Sie können auch die erforderlichen Zubereitungsschritte in Großküchen reduzieren.
Welches Format soll bis 2031 am schnellsten wachsen?
Flüssige Eier bei Umgebungstemperatur und haltbare flüssige Eier sollen mit einer CAGR von 7,05 % wachsen, begünstigt durch ihre Relevanz in Märkten mit ungleichmäßiger Kühlung.