
Leggings Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 45.38 Milliarden US-Dollar |
| Marktgröße (2031) | 58.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Leggings Marktanalyse von Mordor Intelligence
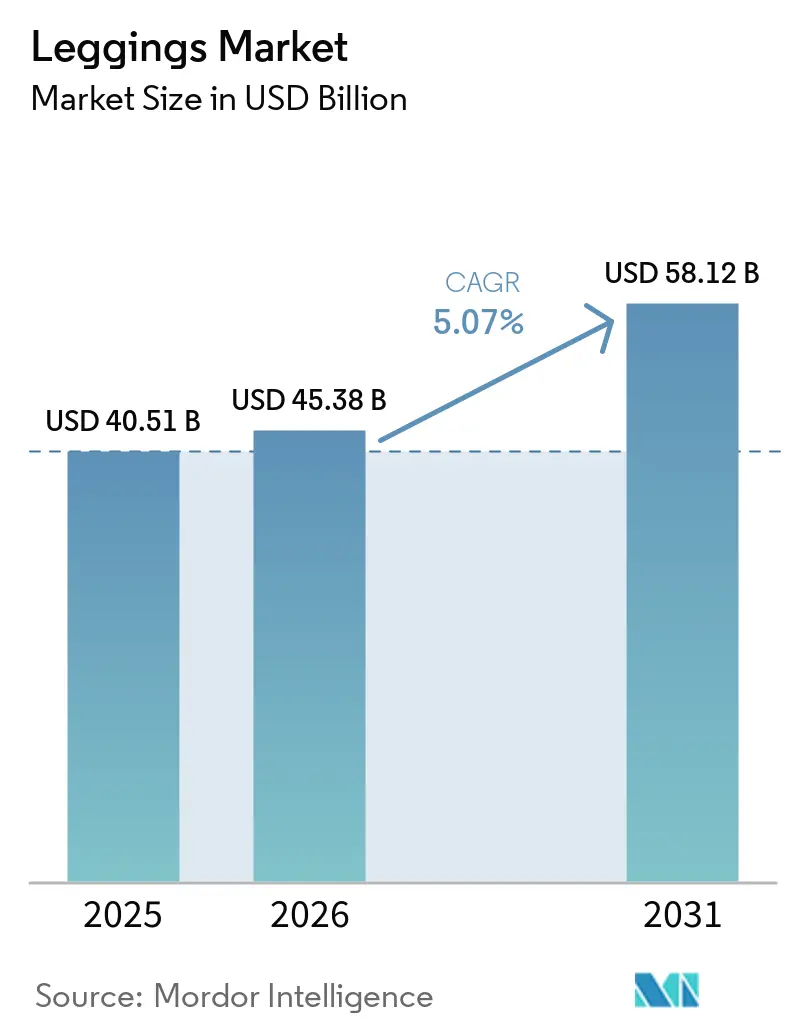
Die Leggings-Marktgröße wird voraussichtlich von 40,51 Milliarden USD im Jahr 2025 auf 45,38 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 58,12 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,07 % über den Zeitraum 2026–2031 entspricht. Der Wachstumsausblick spiegelt strukturelle Veränderungen in der alltäglichen Garderobe wider, da Verbraucher zunehmend Kleidungsstücke bevorzugen, die sportliche Leistungsfähigkeit mit straßentauglicher Ästhetik verbinden. Ein gesteigertes Bewusstsein für persönliches Wohlbefinden, anhaltende hybride Arbeitsroutinen und die Normalisierung feuchtigkeitsableitender Stoffe in Büros und auf Reisestrecken stützen die Nachfrage. Technische Garninnovationen, die Dehn-Rückstellvermögen und Recyclingfähigkeit verbessern, erweitern die Preisspannen, fördern das Premium-Upselling und reduzieren gleichzeitig Abfall. Neben diesen Faktoren komprimiert die zunehmende Direktvertrieb-Durchdringung die Markteinführungszeiten und stärkt das datengestützte Merchandising, sodass Marken Mikrosegmente schnell bedienen können.
Wichtigste Erkenntnisse des Berichts
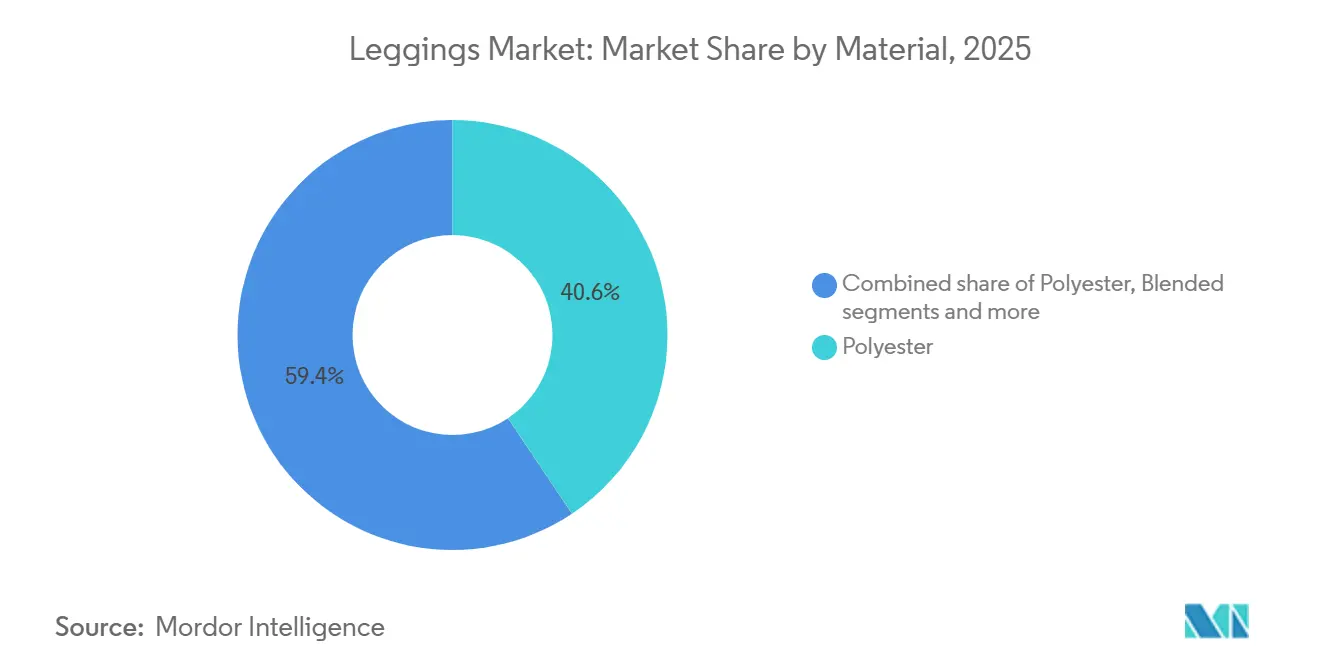
- Nach Material sicherte sich Polyester im Jahr 2025 einen Leggings-Marktanteil von 40,62 %, während Mischgewebe bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 70,26 % des Umsatzes auf Frauen; das Männersegment wird voraussichtlich mit einer CAGR von 7,21 % über den Zeitraum 2026–2031 wachsen.
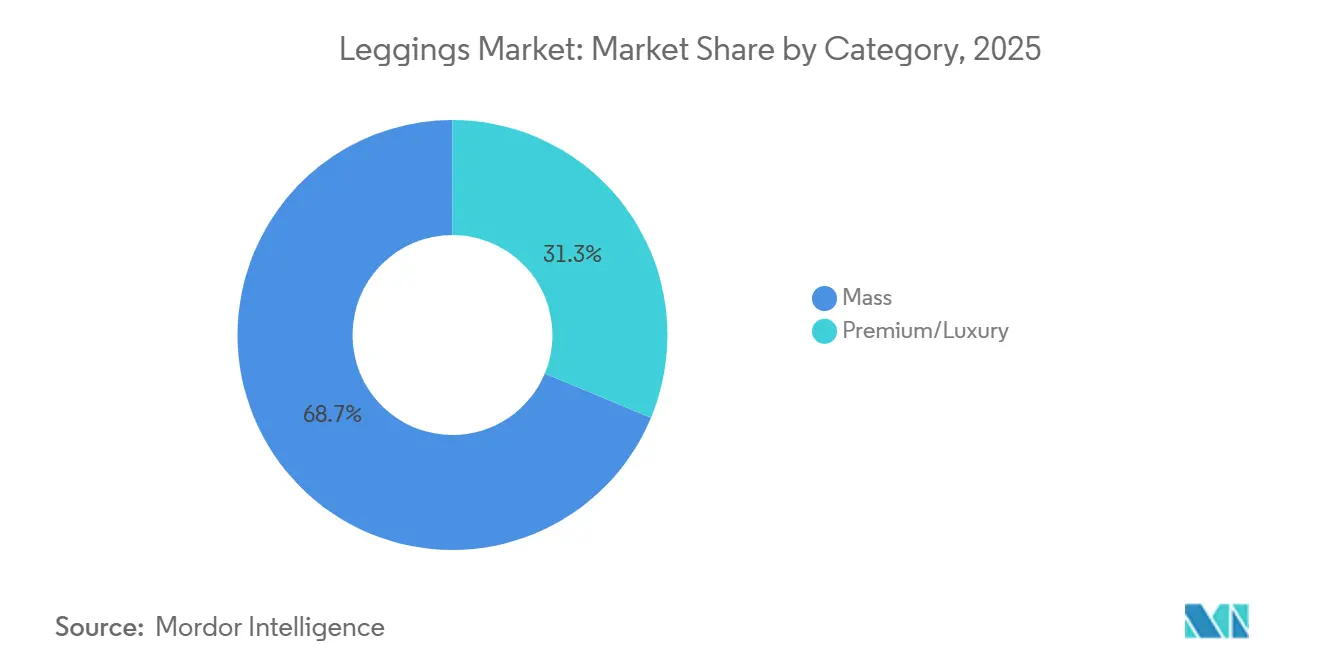
- Nach Kategorie entfielen im Jahr 2025 68,72 % der Leggings-Marktgröße auf Massenprodukte, während Premium-Linien bis 2031 voraussichtlich mit einer CAGR von 6,65 % wachsen werden.
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Umsatzanteil von 48,46 %, während der Online-Einzelhandel im Prognosezeitraum voraussichtlich eine CAGR von 7,52 % verzeichnen wird.
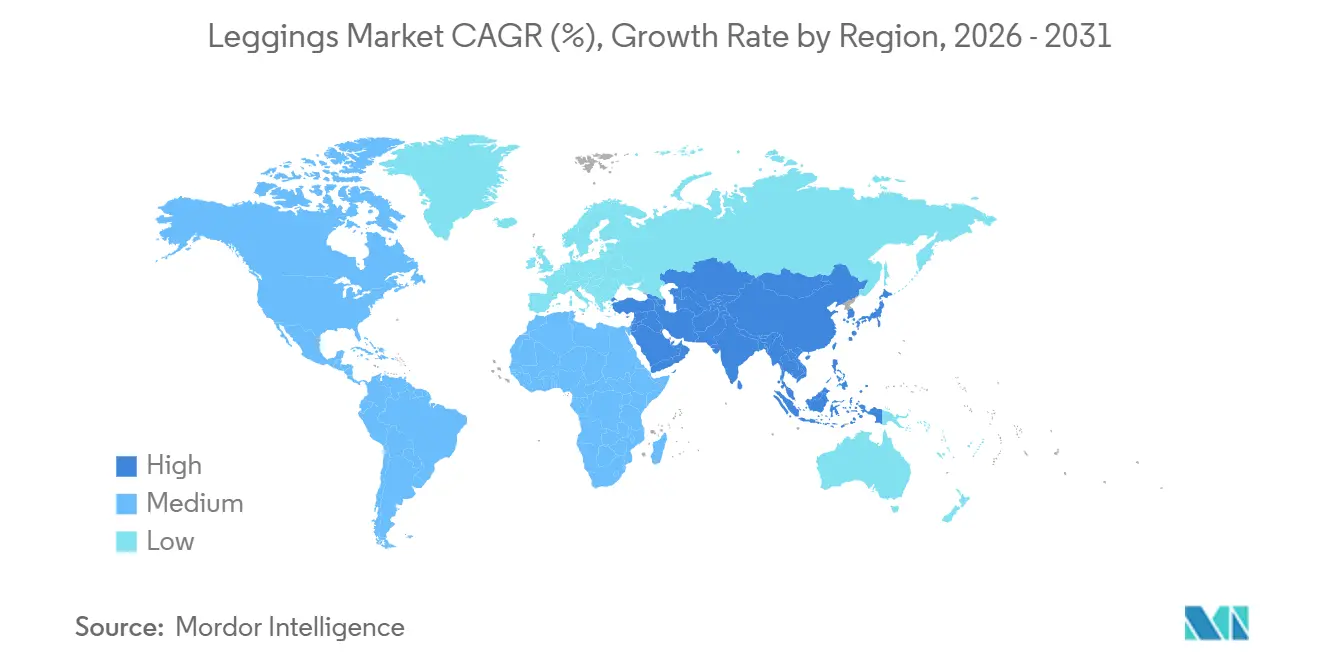
- Nach Geografie erfasste Nordamerika im Jahr 2025 35,27 % des Wertes, doch der asiatisch-pazifische Raum ist auf dem Weg zum schnellsten regionalen Wachstum mit 6,95 % pro Jahr bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit von Athleisure und Trends zu einem aktiven Lebensstil | +1.8% | Global, mit stärkster Akzeptanz in Nordamerika und dem städtischen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fortschritte in Stofftechnologien zur Leistungssteigerung | +1.2% | Global; Forschung und Entwicklung konzentriert in Japan, Deutschland, USA | Langfristig (≥4 Jahre) |
| Zunehmende Verbraucherpräferenz für Komfort und Funktionalität | +1.0% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Wachsende Betonung von Inklusion und Größenvielfalt | +0.6% | Nordamerika und Europa; aufkommend in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Individualisierungs- und Personalisierungsoptionen | +0.5% | Nordamerika, Europa, städtisches China | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Materialien | +1.4% | Europa (regulierungsgetrieben), Nordamerika (verbrauchergetrieben), Asien-Pazifik (lieferkettengetrieben) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit von Athleisure und Trends zu einem aktiven Lebensstil
Athleisure hat sich von einer Nischenkategorie zu einem Kleiderschrankgrundstück entwickelt, wobei Verbraucher Leistungsstoffe im Büro, bei gesellschaftlichen Veranstaltungen und auf Reisen tragen. BCG-Forschungen aus dem Jahr 2024 ergaben, dass jüngere Kohorten Vielseitigkeit und Komfort gegenüber anlassspezifischer Kleidung priorisieren – ein Wandel, der auch bei zunehmenden Rückkehr-ins-Büro-Vorgaben anhält. Diese Verhaltensänderung komprimiert die Unterscheidung zwischen Sportbekleidung und Freizeitkleidung und ermöglicht es Marken, höhere Durchschnittsverkaufspreise zu erzielen, indem sie Produkte als multifunktional positionieren. Fast Retailing berichtete, dass Uniqlos Sweatshirts, Sweatpants und technische HEATTECH-Linien in der ersten Hälfte des Geschäftsjahres 2026 ein zweistelliges Umsatzwachstum in Nordamerika und Europa erzielten, was die Nachfrage nach alltäglichen Leistungsstoffen unterstreicht. Die Wellness-Wirtschaft, von McKinsey auf 1,5 Billionen USD bewertet, stärkt die Akzeptanz von Leggings, da Verbraucher körperliche Aktivität mit psychischer Gesundheit und Produktivität verknüpfen. Hybride Arbeitspläne haben Athleisure auch in professionellen Kontexten normalisiert und das Stigma reduziert, feuchtigkeitsableitende Stoffe bei Videoanrufen oder Kundenmeetings zu tragen.
Fortschritte in Stofftechnologien zur Leistungssteigerung
Technische Innovationen bei Garnen und Veredelungen schaffen verteidigungsfähige Produktdifferenzierung und Möglichkeiten zur Margenausweitung. Teijin Frontier führte 2024 ein recycelbares Dehnpolyestergarn ein, das Elastan eliminiert und gleichzeitig die Rückstelleigenschaften beibehält, wodurch eine kritische Barriere für das Textil-zu-Textil-Recycling beseitigt wird. Under Armour kooperierte mit Celanese, um NEOLAST zu entwickeln, eine Elastan-Alternative, die die Abhängigkeit von petrochemisch gewonnenem Spandex reduziert und die Recyclingfähigkeit am Lebensende verbessert. Enzymatische Depolymerisation entwickelt sich zu einem skalierbaren Weg für geschlossene Nylon- und Polyesterkreisläufe; Lululemons 10-jährige Abnahmevereinbarung mit Samsara Eco zielt darauf ab, bis 2030 20 % seines Faserportfolios aus enzymatisch recycelten Quellen zu beziehen – ein Mengenbekenntnis, das Vertrauen in die kommerzielle Realisierbarkeit signalisiert. PUMAs Zusammenarbeit mit RE&UP skaliert das Textil-zu-Textil-Recycling von Polybaumwolle und Polyester-Elastan-Mischungen, historisch schwierigen Ausgangsstoffen, zu fasergleichen Fasern und reduziert die Abhängigkeit von flaschenbasiertem rPET. Diese Fortschritte verschieben die Kostenkurve für recycelte Ausgangsstoffe und ermöglichen es Marken, die Anforderungen des Digitalen Produktpasses der Europäischen Union zu erfüllen, der bis 2027 die Offenlegung von Recyclinganteil und Recyclingfähigkeit vorschreibt.
Zunehmende Verbraucherpräferenz für Komfort und Funktionalität
Komfort hat Ästhetik als primären Kauftreiber überholt – ein Trend, der sich während der Pandemie-Lockdowns beschleunigte und sich als dauerhaft erwiesen hat. UBS-Umfragedaten aus dem Jahr 2024 zeigten, dass 68 % der Leggings-Käufer Passform und Stoffgefühl gegenüber dem Markennamen priorisieren – eine Umkehrung gegenüber den Mustern vor 2020, als die Sichtbarkeit von Logos die Kaufabsicht antrieb. Dieser Wandel setzt Marken unter Druck, in ergonomische Schnittgestaltung und Vier-Wege-Dehnungsstoffe zu investieren, die ein breiteres Spektrum an Körperbewegungen ermöglichen. Fast Retailings Erfolg mit AIRism und HEATTECH, technischen Stoffen, die Temperatur regulieren und Feuchtigkeit ableiten, zeigt, dass funktionale Vorteile auch in Massenmarktkanälen Premium-Preise erzielen können. Abonnementmodelle wie Fabletics, das bis 2025 2,4 Millionen VIP-Mitglieder erreichte, nutzen Komfort- und Passformkonsistenz, um die Abwanderung zu reduzieren und den Lebenszeitwert zu steigern. Der Aufstieg von „Athflow” – einer Mischung aus Athleisure und Loungewear – spiegelt die Verbrauchernachfrage nach Kleidungsstücken wider, die nahtlos vom Training zur Erholung übergehen, was den Bedarf an mehreren Garderobenkategorien komprimiert und die Tragefrequenz pro Artikel erhöht.
Wachsende Betonung von Inklusion und Größenvielfalt
Erweiterte Größenangebote und körperpositives Marketing entwickeln sich von einer Nischenpositionierung zur Mainstream-Strategie, da Marken erkennen, dass ausschließende Größenbereiche die adressierbaren Märkte einschränken. BeyondBound brachte 2025 Leggings in den Größen XS bis XXXL auf den Markt, während ICONI S bis 4XL anbietet und Flurr bis 8XL reicht, was signalisiert, dass technische Leistungsstoffe nun für ein breiteres anthropometrisches Spektrum entwickelt werden [BeyondBound, ICONI, Flurr]. Diese Ausweitung erfordert Investitionen in Gradierungsalgorithmen, Passformmodelle und Bestandsplanung, erschließt jedoch Umsatzpotenziale, die von etablierten Marken bisher unterversorgt wurden. Inklusion umfasst auch adaptives Design für Verbraucher mit Mobilitätseinschränkungen – ein Segment, das sich mit alternden Bevölkerungsgruppen in Nordamerika und Europa überschneidet. Der wirtschaftliche Nutzen ist überzeugend: Marken, die erweiterte Größen anbieten, berichten von einem höheren Kunden-Lebenszeitwert aufgrund geringerer Rücksendequoten und stärkerer Markentreue. Auch der regulatorische Schwung nimmt zu; die vorgeschlagene Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union enthält Bestimmungen zur Haltbarkeit und Reparierbarkeit, die indirekt inklusives Design begünstigen, indem sie Fast-Fashion-Fluktuation entmutigen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Preise für synthetische Fasern beeinflussen die Kosten | -1.2% | Global, mit starker Exposition in den Fertigungszentren des Asien-Pazifik-Raums | Kurzfristig (≤2 Jahre) |
| Verbreitung von gefälschten und minderwertigen Produkten | -0.8% | Global, konzentriert auf Online-Marktplätze und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Stoffhaltbarkeit und -qualität | -0.6% | Nordamerika und Europa (Risiko von Verbraucherklagen); Asien-Pazifik (Qualitätskontrolle in der Fertigung) | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch alternative Ersatzprodukte | -0.9% | Global, am stärksten in Nordamerika und Europa, wo die Akzeptanz von Loungewear hoch ist | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Preise für synthetische Fasern beeinflussen die Kosten
Polyester- und Nylonpreise korrelieren eng mit Rohöl und Erdgas, was Leggings-Marken einem Inputkostenschwankungsrisiko aussetzt, das die Bruttomargen komprimiert, wenn die Einzelhandelspreise nicht schnell angepasst werden können. Reuters berichtete, dass geopolitische Spannungen in der Straße von Hormus Anfang 2025 die petrochemischen Rohstoffflüsse störten, die Polyesterpreise zweistellig in die Höhe trieben und Marken zwangen, Kosten zu absorbieren oder riskierten, Marktanteile an Wettbewerber mit besseren Absicherungsstrategien zu verlieren. Fast Retailing stellte in seinen Ergebnissen für das erste Halbjahr des Geschäftsjahres 2026 fest, dass schwächere Yen-Terminkontrakte die Umsatzkosten erhöhten, obwohl das Unternehmen dies durch verbesserte Rabattkontrolle und betriebliche Effizienz ausglich. Der Übergang zu recyceltem Polyester führt zu neuen Preisdynamiken; während recycelter Anteil den CO₂-Fußabdruck reduziert, wird er aufgrund begrenzter Sortier- und Aufbereitungsinfrastruktur oft mit einem Aufschlag gegenüber Primärfasern gehandelt. Marken mit langfristigen Abnahmevereinbarungen, wie Lululemons 10-jährige Verpflichtung gegenüber Samsara Eco, sichern sich die Versorgung, um das Spotmarktrisiko zu mindern, aber kleinere Akteure verfügen nicht über die Größe, um ähnliche Konditionen auszuhandeln.
Verbreitung von gefälschten und minderwertigen Produkten
Verletzungen des geistigen Eigentums stellen anhaltende Bedrohungen für die Markenintegrität und die Verbrauchersicherheit dar, wobei Beschlagnahmungen gefälschter Bekleidung Rekordniveaus erreichen, die das legitime Marktwachstum untergraben. Der US-amerikanische Zoll- und Grenzschutz berichtete, dass im Geschäftsjahr 2024 über 1 Million gefälschte Bekleidungsartikel beschlagnahmt wurden, wobei Bekleidung einen Wert von 178.985.556 USD zum unverbindlichen Verkaufspreis des Herstellers ausmachte[1]. Authentifizierungstechnologien werden eingesetzt, um dem entgegenzuwirken; die kryptografischen NFC-Tags Q-ID von Quantum Base und die KI-gestützte Bilderkennung von Entrupy ermöglichen es Verbrauchern und Einzelhändlern, die Produktauthentizität am Point-of-Sale zu überprüfen [Quantum Base, Entrupy]. Blockchain-basiertes Herkunftstracking entwickelt sich ebenfalls, obwohl die Akzeptanz aufgrund von Integrationskosten und dem Bedarf an branchenweiten Standards begrenzt bleibt. Die Verbreitung minderwertiger Imitationen auf Online-Marktplätzen setzt legitime Marken unter Druck, in Markenschutz, rechtliche Durchsetzung und Verbraucheraufklärung zu investieren – Kosten, die kleinere Akteure überproportional belasten. Premium-Marken erkunden auch Direktvertrieb-an-Verbraucher-Kanäle, um Großhandelspartner zu umgehen, bei denen die Infiltration durch Fälschungen schwerer zu kontrollieren ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Mischgewebe gewinnen, da Einzelmaterialien an Recyclinggrenzen stoßenPolyester hielt im Jahr 2025 einen Materialanteil von 40,62 % und spiegelt damit seinen Kostenvorteil, seine feuchtigkeitsableitenden Eigenschaften und etablierte Lieferketten wider. Mischgewebe, die Polyester mit Baumwolle, Nylon oder Elastan kombinieren, werden bis 2031 voraussichtlich mit 6,54 % jährlich wachsen – die schnellste Rate unter den Materialsegmenten. Diese Beschleunigung ist auf die Verbraucherpräferenz für Stoffe zurückzuführen, die Leistung und Komfort ausbalancieren; reines Polyester kann sich synthetisch anfühlen und Gerüche einschließen, während Mischgewebe den Griff weicher machen und die Atmungsaktivität verbessern. Baumwoll-Leggings sprechen nachhaltigkeitsbewusste Käufer an, die natürliche Fasern bevorzugen, doch ihre Feuchtigkeitsaufnahme und längeren Trocknungszeiten begrenzen die Akzeptanz in Hochintensitätskategorien. Das Segment „Sonstige” umfasst aufkommende Materialien wie Tencel, Bambus und biobasierte Nylons, die aufgrund höherer Kosten und begrenzter Skalierbarkeit eine Nische bleiben.
Die Einführung eines recycelbaren Stretch-Polyestergarns durch Teijin Frontier im Jahr 2024 adressiert eine kritische Hürde: Elastan-Mischgewebe sind schwer zu recyceln, da Trenntechnologien noch nicht in kommerziellem Maßstab verfügbar sind. PUMAs Zusammenarbeit mit RE&UP zur Wiederverwertung von Polybaumwolle und Polyester-Elastan-Mischungen zu Fasern in Neuware-Qualität signalisiert, dass Textil-zu-Textil-Wege reifen, obwohl Infrastrukturinvestitionen weiterhin auf Europa und Nordamerika konzentriert sind PUMA. Regulatorische Rahmenbedingungen wie die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union, die bis 2027 digitale Produktpässe vorschreibt, drängen Marken dazu, auf Mono-Materialien oder recycelbare Mischgewebe umzusteigen, um Mindestanforderungen an den Recyclinganteil zu erfüllen Adidas Group. Auch die Baumwollbeschaffung steht unter Beobachtung; PUMA berichtete, dass 99,5 % seiner Baumwolle im Jahr 2024 aus Better Cotton Initiative-, Bio- oder Recyclingquellen stammten, was die branchenweite Einführung von Zertifizierungsstandards widerspiegelt, gemäß PUMA Jahresbericht 2025[2].



Nach Endverbraucher:
Männersegment überholt, da Athleisure sich normalisiertFrauen machten im Jahr 2025 70,26 % der Leggings-Nachfrage aus – eine Dominanz, die in jahrzehntelanger Produktinnovation, Prominenten-Endorsements und der Priorisierung im Einzelhandel verwurzelt ist. Leggings für Männer wachsen bis 2031 jährlich um 7,21 % – die schnellste Wachstumsrate unter den Endnutzern – angetrieben durch steigende Mitgliedschaften in Fitnessstudios, die Normalisierung von Athleisure in beruflichen Umgebungen sowie Markeninvestitionen in männerspezifische Passformen und Farbgebungen. Kinder-Leggings profitieren von Schulsportprogrammen und der Bereitschaft der Eltern, in Leistungsstoffe zu investieren, obwohl das Wachstum durch kürzere Produktlebenszyklen aufgrund schneller Größenveränderungen gedämpft wird.
Die Beschleunigung im Männersegment spiegelt einen Verhaltenswandel wider. BCG-Forschungen aus dem Jahr 2024 ergaben, dass jüngere männliche Kohorten Komfort und Vielseitigkeit gegenüber anlassspezifischer Kleidung priorisieren – ein Muster, das die Athleisure-Adoptionskurve bei Frauen ein Jahrzehnt früher widerspiegelt. Fast Retailing meldete im ersten Halbjahr des Geschäftsjahres 2026 eine starke Nachfrage nach Herren-Sweatshirts, Sweatpants und technischen HEATTECH-Sortimenten in Nordamerika und Europa, was unterstreicht, dass funktionale Stoffe über traditionelle Sportbekleidung hinaus an Bedeutung gewinnen. Under Armours „Pulse”-Kapsel für regenerative Sportbekleidung, die im Dezember 2025 eingeführt wurde, richtet sich an umweltbewusste männliche Verbraucher mit pflanzenbasierten, plastikfreien Designs und einem Kompostierprogramm. Nikes Schwerpunkt auf Erholung und Wohlbefinden, bei dem Leggings als wesentlich für psychische Gesundheit und Produktivität positioniert werden, spricht männliche Verbraucher an, die Leistungsbekleidung historisch als fitnessstudiospezifisch betrachteten.
Nach Kategorie:
Premium gewinnt, da Nachhaltigkeit Preise rechtfertigtMassenmarkt-Leggings machten im Jahr 2025 68,72 % des Umsatzes aus und spiegeln den breiten Verbraucherzugang und die Preissensibilität in Schwellenmärkten wider. Premium- und Luxus-Leggings wachsen bis 2031 jährlich um 6,65 %, angetrieben von wohlhabenden Verbrauchern, die bereit sind, für technische Innovationen, nachhaltige Materialien und Marken-Storytelling zu zahlen. Das Premium-Segment profitiert von Direktvertriebsmodellen, die Großhandelsrabatte umgehen, von Abonnementdiensten, die wiederkehrende Einnahmen sichern, sowie von Kooperationen mit Designern oder Athleten, die Knappheit und Aufmerksamkeit in sozialen Medien erzeugen.
Lululemons 10-Jahres-Abnahmevertrag mit Samsara Eco für enzymatisch recyceltes Nylon und Polyester, mit dem Ziel, bis 2030 20 % seines Faserportfolios abzudecken, veranschaulicht, wie Premium-Marken in Kreislaufmaterialien investieren, um höhere Preispunkte zu rechtfertigen. PUMAs Erreichung von 90 % recycelten oder zertifizierten Materialien im Jahr 2024 – ein Jahr früher als geplant – zeigt, dass Nachhaltigkeitsverpflichtungen Premium-Angebote differenzieren können, auch wenn Massenmarktteilnehmer aufgrund von Kostenbeschränkungen zurückbleiben. Gap Inc.s Zusammenarbeit mit Victoria Beckham, die im April 2026 als 38-teilige Kollektion eingeführt wurde, veranschaulicht, wie Massenmarktteilnehmer Designerpartnerschaften nutzen, um die Markenwahrnehmung zu steigern und Premium-Preise zu erzielen. Abonnementmodelle wie Fabletics, das bis 2025 2,4 Millionen VIP-Mitglieder erreichte, verwischen die Grenze zwischen Masse und Premium, indem sie kuratierte Auswahlen zu mittleren Preisen anbieten. Das Massensegment bleibt preissensibel und anfällig für Fälschungswettbewerb, insbesondere auf Online-Marktplätzen, wo die Authentifizierung schwierig ist.

Nach Vertriebskanal:
Online-Einzelhandel steigt, da Direktvertrieb-an-Verbraucher-Modelle skalierenFachgeschäfte hielten im Jahr 2025 einen Vertriebsanteil von 48,46 % und profitierten von Produktkompetenz, Anprobeservices und der Möglichkeit, technische Merkmale durch In-Store-Demonstrationen zu präsentieren. Der Online-Einzelhandel wächst bis 2031 jährlich um 7,52 % – die schnellste Wachstumsrate unter den Vertriebsformaten – da Marken in Direktvertriebsplattformen, mobilen Handel und Omnichannel-Fulfillment investieren. Verbrauchermärkte und Supermärkte bedienen preissensible Verbraucher, die Bequemlichkeit suchen, während „Sonstige” Kaufhäuser, Fabrikverkäufe und Pop-up-Formate umfasst.
Adidas meldete im ersten Quartal 2025 ein E-Commerce-Umsatzwachstum von 34 %, angetrieben durch mobile Optimierung und personalisierte Empfehlungen auf Basis von Kundendaten. Lululemon führte den E-Commerce in Mexiko ein und eröffnete im Geschäftsjahr 2026 15 Filialen in Nordamerika, darunter 8 in Mexiko, was verdeutlicht, wie sich digitale und physische Kanäle gegenseitig verstärken. Uniqlos RFID-fähige Selbstbedienungskassen, Änderungsservices und Re.Uniqlo-Spendenboxen in neuen US-Filialen zeigen, wie der Facheinzelhandel Dienstleistungen integriert, um mit der Online-Bequemlichkeit zu konkurrieren. Der mobile Handel machte im Jahr 2024 55 % der Online-Leggings-Käufe aus, was Marken unter Druck setzt, Checkout-Abläufe zu optimieren und Social-Media-Storefronts zu integrieren.
Geografische Analyse
Leggings-Markt in Amerika, APAC und EMEA
Nordamerika erzielte im Jahr 2025 35,27 % des Leggings-Umsatzes, gestützt durch hohe Pro-Kopf-Ausgaben, eine ausgereifte Athleisure-Akzeptanz und eine etablierte Facheinzelhandelsinfrastruktur. Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit 6,95 % jährlich wachsen – die schnellste regionale Rate –, da die Verlagerung der Produktion nach Indien und Vietnam die Vorlaufzeiten und Einstandskosten komprimiert, während steigende Mittelklasseeinkommen in China und Südostasien die Verbraucherbasis erweitern. Europa balanciert eine starke Nachfrage nach nachhaltigen Produkten mit regulatorischen Rahmenbedingungen wie der Ökodesign-Verordnung für nachhaltige Produkte, die bis 2027 digitale Produktpässe vorschreibt und Marken unter Druck setzt, rückverfolgbare, recycelte Materialien einzusetzen Adidas Group. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, ziehen jedoch Investitionen an, da Marken geografische Diversifizierung anstreben und aufkommende Fitnesskulturen erschließen.
Leggings-Markt in Indien, Nordamerika und Europa
Hong Fus Anlage in Indien im Wert von 1.500 Crore Rupien (ca. 180 Millionen USD), die im Januar 2026 in Betrieb genommen wurde und 25.000 Mitarbeiter beschäftigt, signalisiert, dass Lieferanten von Nike und Adidas ihre Abhängigkeit von China und Vietnam reduzieren, um geopolitische Risiken und Lohnkostenrisiken zu mindern[3]. Uniqlo strebt einen lokalen Beschaffungsanteil von 30 % in Indien an, gegenüber bisher 15–20 %, und baut gleichzeitig seinen inländischen Einzelhandelsauftritt auf 18 Filialen aus, wobei im Geschäftsjahr 2026 ein Umsatzwachstum von 44 % gegenüber dem Vorjahr erzielt wurde – Business Standard. Die Marke Uniqlo von Fast Retailing verzeichnete in der ersten Hälfte des Geschäftsjahres 2026 ein zweistelliges Umsatz- und Gewinnwachstum in Nordamerika und Europa, angetrieben durch die Eröffnung von Flagship-Stores in Chicago, San Francisco und New York sowie eine starke Nachfrage nach HEATTECH- und ganzjährigen Sweatshirt-Kollektionen. PUMA eröffnete im Juni 2024 ein Distributionszentrum mit einer Fläche von 1,2 Millionen Quadratfuß in Arizona und im November 2025 eine Logistikanlage mit 440.000 Quadratfuß in Frankreich – Investitionen, die Lieferzeiten verkürzen und die Omnichannel-Abwicklung unterstützen.
Leggings-Markt in APAC, Südamerika und dem Nahen Osten
Keppel Corporation und Fast Retailing unterzeichneten eine Absichtserklärung zur Erkundung von Einzelhandelsimmobilienmöglichkeiten im asiatisch-pazifischen Raum, wobei Uniqlo als Mieter im künftig größten Einkaufszentrum Hanois bestätigt wurde – Retail News Asia. In Brasilien, Argentinien und Chile nimmt die Verbreitung von Leggings im Zuge der Urbanisierung und steigender Fitnessstudio-Mitgliedschaften zu, obwohl wirtschaftliche Volatilität und Währungsschwankungen die Kaufkraft einschränken. Der Nahe Osten, insbesondere die Vereinigten Arabischen Emirate und Saudi-Arabien, investiert in Sportinfrastruktur und Wellness-Tourismus und schafft damit eine Nachfrage nach Premium-Leggings, die auf Luxus-Einzelhandelsökosysteme ausgerichtet sind.
Wettbewerbslandschaft
Marktkonzentration
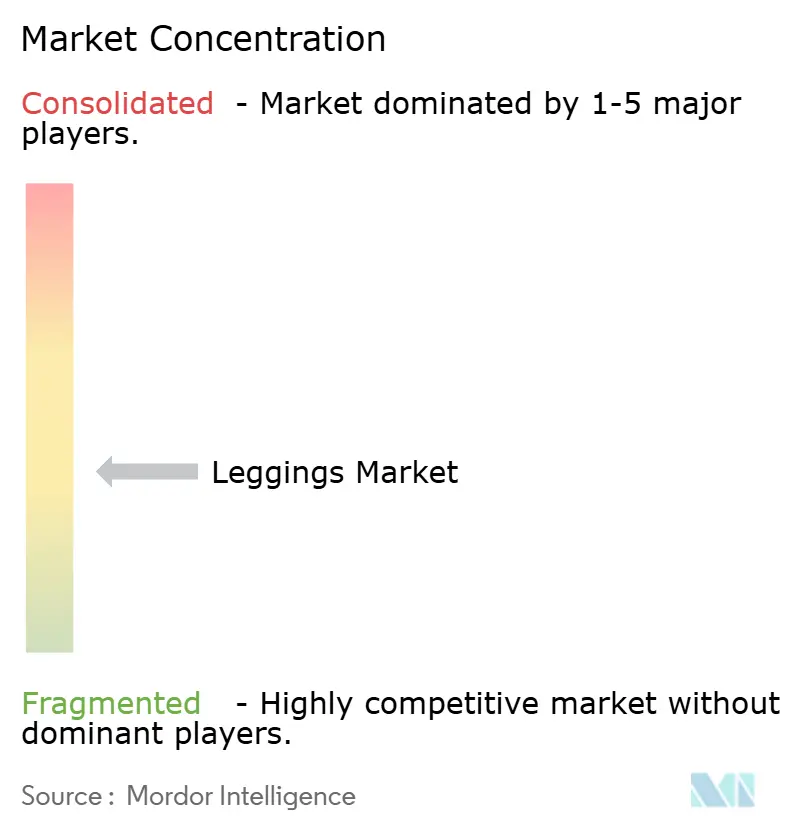
Der Leggings Markt weist eine moderate Fragmentierung auf und bietet sowohl etablierten Sportbekleidungsführern als auch aufstrebenden Leggings-Marken Möglichkeiten, durch unterschiedliche Positionierungsstrategien zu konkurrieren. Führende Unternehmen wie Nike, Adidas und Lululemon nutzen vertikale Integration, proprietäre Stoffinnovationen und weitreichende globale Vertriebsnetzwerke, um ihren Wettbewerbsvorteil zu erhalten. Neuere Marken hingegen konzentrieren sich auf die Ansprache von Nischensegmenten, die Implementierung von Direktvertrieb-an-Verbraucher-Geschäftsmodellen und den Einsatz fortschrittlicher Materialien, um Marktanteile zu gewinnen.
Der Wettbewerb hat sich verschärft, da traditionelle Sportbekleidungsunternehmen ihre Präsenz im Athleisure-Segment ausbauen, während Modehändler leistungsorientierte Leggings-Kollektionen einführen. Die Einführung fortschrittlicher Technologien ist zu einem wichtigen Differenzierungsmerkmal geworden, wobei Unternehmen in intelligente Stoffe, Körperscan-Technologien zur verbesserten Passformoptimierung und nachhaltige Fertigungspraktiken investieren, um umweltbewusste Verbraucher anzusprechen.
Erhebliche Chancen bestehen in Bereichen wie inklusiver Größengestaltung, Individualisierungstechnologien und dem Einsatz nachhaltiger Materialien, die die Bedürfnisse unterversorgter Verbrauchersegmente adressieren. Aufstrebende Disruptoren nutzen Direktvertrieb-an-Verbraucher-Modelle und Social-Media-Plattformen, um Markenbekanntheit aufzubauen und mit Verbrauchern in Kontakt zu treten, während sie gleichzeitig die hohen Kosten vermeiden, die mit traditioneller Einzelhandelsinfrastruktur verbunden sind.
Leggings-Branchenführer
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Leggings-Markt Unternehmen in diesem Bericht
- Nike, Inc.
- Adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- Puma SE
- Gap Inc.
- Spanx, LLC
- Levi Strauss & Co. (Beyond Yoga)
- Gymshark Ltd.
- Calzedonia Group
- Hanesbrands Inc.
- Fast Retailing Co., Ltd. (Uniqlo)
- Swaty Betty Ltd.
- PVH Corp. (Calvin Klein)
- Decathlon SA
- Columbia Sportswear Company
- Outdoor Voices Inc.
- Jockey International, Inc
- Paragon Fitwear
- Lands' End Inc.
Neueste Industrielle Entwicklungen in Leggings-Markt
- Juni 2025: CYSM Shapers brachte eine neue Produktlinie, Curvy Leggings, auf den Markt, die für kurvige Körpertypen entwickelt wurde. Die Dehn-Leggings eignen sich für verschiedene Aktivitäten, von Yoga bis zu alltäglichen Aufgaben, wobei Nutzer Zufriedenheit mit der Passform berichten.
- Juni 2025: Buyco kündigt die Einführung seiner VarsityLux-Kollektion für Herbst '25 an, die weite Leggings und Sportbekleidung umfasst. Die Kollektion beinhaltet maßgeschneiderte weite Leggings, die mit Vier-Wege-Dehnung, atmungsaktiven Paneelen und einer beinverlängernden Silhouette gestaltet sind, die Komfort priorisiert.
- Mai 2025: Anlässlich des 10-jährigen Jubiläums seiner ikonischen Align-Leggings führte Lululemon die Align No Line ein, eine nahtlose und innovative Version des Originaldesigns. Diese Einführung unterstreicht das Engagement der Marke, ihr Produktangebot weiterzuentwickeln und dabei den Komfort und die Funktionalität beizubehalten, für die Align-Leggings bekannt sind.
Umfang des globalen Leggings Marktberichts
Segmentierungsübersicht
| Baumwolle |
| Polyester |
| Gemischt |
| Sonstige |
| Frauen |
| Männer |
| Kinder |
| Massenmarkt |
| Premium/Luxus |
| Hypermärkte/Supermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Material | Baumwolle | |
| Polyester | ||
| Gemischt | ||
| Sonstige | ||
| Nach Endverbraucher | Frauen | |
| Männer | ||
| Kinder | ||
| Nach Kategorie | Massenmarkt | |
| Premium/Luxus | ||
| Nach Vertriebskanal | Hypermärkte/Supermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Leggings Markt bis 2031 erreichen?
Der Leggings-Markt wird laut Mordor Intelligence bis 2031 voraussichtlich 58,12 Milliarden USD erreichen und im Zeitraum 2026 bis 2031 mit einer CAGR von 5,07 % wachsen.
Welche Materialkategorie wird voraussichtlich am schnellsten wachsen?
Mischgewebe werden bis 2031 voraussichtlich eine CAGR von 6,54 % verzeichnen, da Verbraucher Komfort-Stretch-Kombinationen bevorzugen und Marken recycelbare Mischgewebe einsetzen.
Wie schnell wächst der Online-Einzelhandel im Leggings-Bereich?
Online-Einzelhandelskanäle werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen – die schnellste unter allen Vertriebsformaten – angetrieben durch Direktvertriebsstrategien.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum ist bis 2031 auf eine CAGR von 6,95 % ausgerichtet und übertrifft damit andere Regionen, da Hersteller Kapazitäten nach Indien und Vietnam verlagern und die Ausgaben der Mittelschicht steigen.