
Deponiegasmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.43 Milliarden US-Dollar |
| Marktgröße (2031) | 6.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Deponiegasmarkt Analyse von Mordor Intelligence
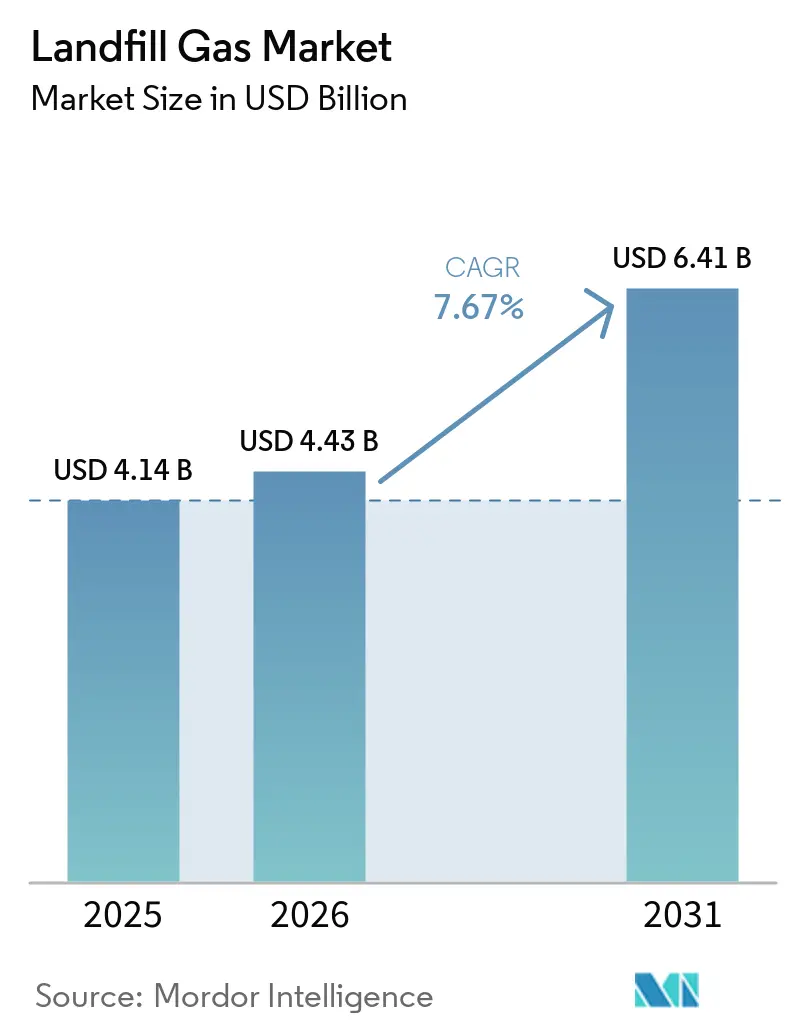
Die Größe des Deponiegasmarktes wurde im Jahr 2025 auf 4,14 Milliarden USD geschätzt und soll von 4,43 Milliarden USD im Jahr 2026 auf 6,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,67 % während des Prognosezeitraums (2026–2031). Methanvorschriften machen Gas-Erfassungs- und Kontrollsysteme zu einer erforderlichen Betriebsinvestition an regulierten Deponiestandorten. Der Deponiegasmarkt profitiert auch von Verträgen über erneuerbares Erdgas, die Projektentwicklern eine klarere Einnahmensicherheit bieten als kurzfristige Energieverkäufe. Digitale Bohrlochfeldsteuerungen und leistungsfähigere Upgrading-Systeme verbessern die Methanerfassung und Gasqualität an aktiven Anlagen. Pipelinezugang, Anschlusskosten und Genehmigungsverzögerungen bleiben wesentliche Einschränkungen für Projekte, die auf Pipelineeinspeisung angewiesen sind. Politiken zur Umleitung organischer Abfälle werden die künftigen Gaserträge an einigen reifen Standorten verringern, was den Wert von Standorten mit hohen verbleibenden Abfallmengen und gut verwalteten Erfassungssystemen erhöhen wird.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten Erfassungssysteme im Jahr 2025 einen Umsatzanteil von 47,4 %, während Gas-Upgrading-Technologien bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
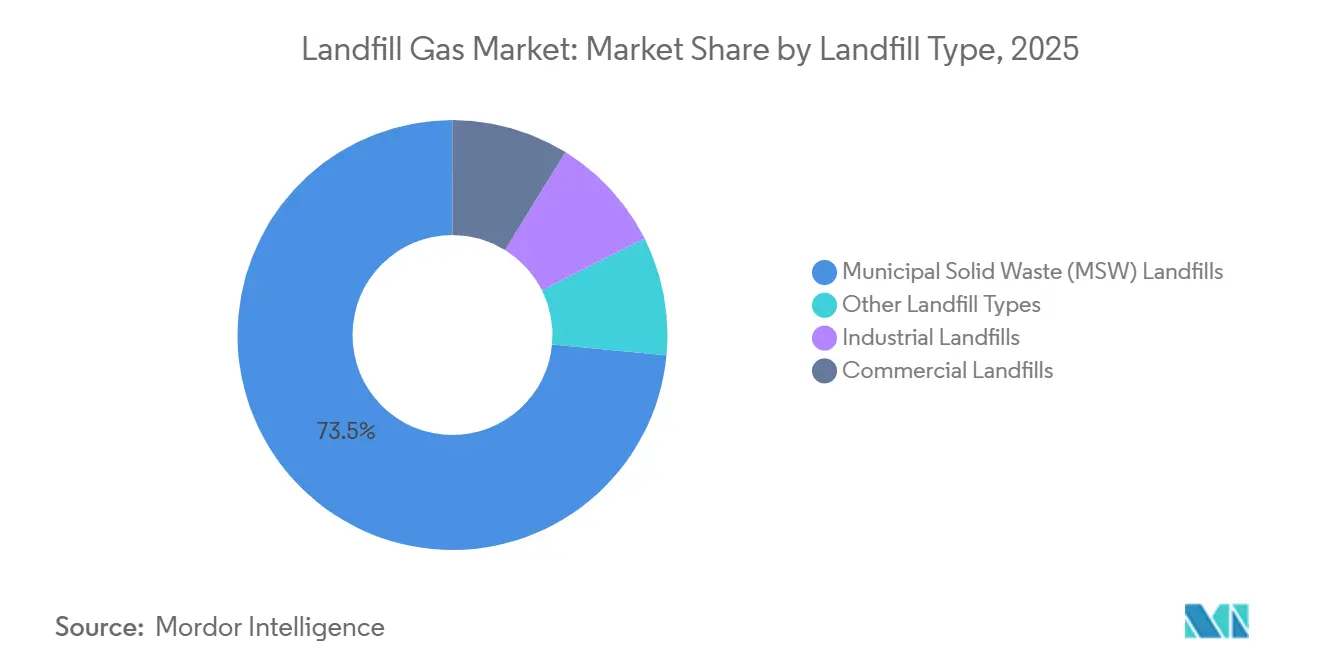
- Nach Deponietyp hielten Siedlungsabfalldeponien im Jahr 2025 einen Umsatzanteil von 73,5 %, während Industriedeponien bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Endverwendung hielt die Stromerzeugung im Jahr 2025 einen Umsatzanteil von 43,7 %, während erneuerbares Erdgas bis 2031 voraussichtlich mit einer CAGR von 10,7 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,5 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Deponiegasmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Methanemissionsvorschriften und Überwachung | +2.10% | Global; angeführt von USA, EU, Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach erneuerbarem Erdgas und Biomethan-Abnahmeverträgen | +1.80% | Nordamerika (primär), EU (aufkommend) | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und Gutschriften für kohlenstoffarme Kraftstoffe | +1.40% | USA, EU, Kanada | Mittelfristig (2–4 Jahre) |
| Ausbau der Deponiegas-zu-Energie-Infrastruktur | +0.90% | Global; Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Digitale Bohrlochfeldsteuerung und Fernleckerkennung | +0.70% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach lokaler Grundlast-Erneuerbarer Energie | +0.60% | Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Methanemissionsvorschriften und Überwachung
Siedlungsabfalldeponien waren die drittgrößte Quelle von Methanemissionen in den Vereinigten Staaten, was die Compliance-Ausgaben im gesamten Betriebsbestand hoch hält. Der Deponiegasmarkt wird durch Vorschriften des Clean Air Act gestützt, die qualifizierende Standorte zur Installation von Gas-Erfassungs- und Kontrollsystemen verpflichten. Diese Vorschriften erfordern auch vierteljährliche Oberflächenüberwachung und monatliche Bohrlochkopfkontrollen für Temperatur, Sauerstoff, Stickstoff und Druck[1]US-Umweltschutzbehörde, "Durchsetzungshinweis: EPA stellt fest, dass Siedlungsabfalldeponien gegen Überwachungs- und Wartungsanforderungen verstoßen," US-Umweltschutzbehörde, epa.gov.. Im Oktober 2024 eröffnete die EPA ein Dossier zu Überwachungstechnologien und Arbeitspraktiken für Siedlungsabfalldeponien. Die Methanverordnung der Europäischen Union, die am 4. August 2024 in Kraft trat, legte Mess-, Überwachungs-, Berichterstattungs- und Verifizierungspflichten im Energiesektor fest. Diese Vorschriften schaffen eine wiederkehrende Nachfrage nach Erfassungs-, Überwachungs-, Wartungs- und Aufrüstungsarbeiten, selbst wenn die Energiepreise schwach sind.
Nachfrage nach erneuerbarem Erdgas und Biomethan-Abnahmeverträgen
Der Deponiegasmarkt gewinnt Unterstützung durch langfristige Abnahmeverträge für erneuerbares Erdgas. Diese Vereinbarungen können Projekteigentümern eine stabilere Finanzierungsgrundlage bieten als kurzfristige Kohlenstoffgutschriftenverkäufe. Der American Biogas Council berichtete, dass 68 von 70 neuen US-amerikanischen Biogasprojekten, die 2025 in Betrieb genommen wurden, auf die Produktion von erneuerbarem Erdgas ausgelegt waren. Aus Deponien stammendes Gas lieferte 64 % der im Jahr 2025 gemeldeten US-amerikanischen Produktion von erneuerbarem Erdgas. Industrielle Nutzer in der Chemie-, Lebensmittelverarbeitungs- und Fertigungsbranche erwägen ebenfalls erneuerbares Gas für Prozesswärme und interne Emissionsprogramme. Diese breitere Käufergruppe kann die Vertragsnachfrage über Transportkraftstoffanwendungen hinaus ausweiten.
Staatliche Anreize und Gutschriften für kohlenstoffarme Kraftstoffe
Der Deponiegasmarkt profitiert von Steuergutschriftsrahmen, die erneuerbares Gas und qualifizierende emissionsarme Stromprojekte unterstützen. Im Februar 2026 veröffentlichte Verordnungsentwürfe legen fest, dass Produzenten, die pipelinefähiges erneuerbares Erdgas liefern, als berechtigte Produzenten gemäß Abschnitt 45Z qualifizieren können[2]Federal Register, "Vorgeschlagene Regelungen zu Gutschriften für die Produktion sauberer Kraftstoffe," Federal Register, govinfo.gov.. Diese Klarstellung gibt Entwicklern eine solidere Grundlage für die Bewertung von Projekten, die aufbereitetes Gas in Pipelines einspeisen. Die europäische Politik unterstützt auch die Biomethanexpansion durch das REPowerEU-Ziel von 35 Milliarden Kubikmetern nachhaltigen Biomethans bis 2030[3]Europäische Biogasvereinigung, "Biogase entschlüsseln 2026," Europäische Biogasvereinigung, europeanbiogas.eu.. Gutschriftswerte unterscheiden sich je nach Ausgangsstoff und Kohlenstoffintensität, sodass Projekteigentümer die Ausgangsstoffqualität beim Vergleich von erneuerbarem Gas und Stromoptionen berücksichtigen müssen. Der Deponiegasmarkt belohnt daher Entwickler, die Gasqualitätsmanagement, verifizierte Emissionsleistung und dauerhafte Abnahmevereinbarungen kombinieren können.
Digitale Bohrlochfeldsteuerung und Fernleckerkennung
Digitale Steuerungen verändern die Art und Weise, wie Betreiber Gasqualität und -erfassung an aktiven Deponiestandorten verwalten. Am Mesa County Landfill testete das Meerkat-System ab Oktober 2025 die stündliche Probenahme von Methan, Kohlendioxid, Sauerstoff, Temperatur, Druck und Durchfluss. Ein im Januar 2025 beim South Coast AQMD eingereichter Vorschlag beschrieb ein Fernüberwachungspilotprojekt am Chiquita Canyon Landfill unter Verwendung von Mobilfunkgeräten und einer cloudbasierten SCADA-Plattform[4]South Coast Air Quality Management District, "Pilotvorschlag für automatisierte Fernüberwachung am Chiquita Canyon Landfill," South Coast Air Quality Management District, aqmd.gov.. Der Deponiegasmarkt kann davon profitieren, wenn kontinuierliche Messwerte es Betreibern ermöglichen, auf Druck-, Sauerstoff- oder Durchflussänderungen zu reagieren, bevor die Erfassungseffizienz sinkt. Eine bessere Bohrlochfeldsteuerung kann auch emissionsbedingte Compliance-Risiken reduzieren. Diese Systeme werden zunehmend relevanter, wo Betreiber Nachweise über die Gaserfassungsleistung für Verträge und Regulierungsbehörden benötigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Verzögerungen bei der Netzanbindung | -1.60% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Rückgang des Gasertrags an reifen Deponien | -0.90% | Global; insbesondere Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Stickstoff- und Sauerstoffentfernung beim Deponiegas-Upgrading | -0.60% | Global | Mittelfristig (2–4 Jahre) |
| Umleitung organischer Abfälle reduziert künftigen Deponiegas-Ausgangsstoff | -1.00% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Verzögerungen bei der Netzanbindung
Die Pipeline-Netzanbindung kann 30–45 % eines Projektbudgets für erneuerbares Erdgas absorbieren und in einigen Rechtsgebieten 24–36 Monate erfordern. Der Deponiegasmarkt ist von dieser Einschränkung am stärksten betroffen, wenn ein Projekt Zugang zu Übertragungs- oder Verteilungspipelines benötigt. Eine Präsentation aus dem Jahr 2025 für das Short Mountain-Projekt in Oregon zeigte potenzielle Netzanbindungskosten von 7,46 Millionen USD bis 11,3 Millionen USD, abhängig von der Konfiguration und den Messanforderungen. Die Europäische Biogasvereinigung berichtete, dass die Kostenaufteilungspraktiken zwischen den Mitgliedstaaten und zwischen Übertragungs- und Verteilungsanschlüssen unterschiedlich sind. Unsichere Kosten und lange Genehmigungsverfahren können Kreditverpflichtungen verzögern und technisch realisierbare Projekte daran hindern, die Bauphase zu erreichen. Entwickler legen daher mehr Wert auf Standorte mit bekannten Anschlussrechten, bestehender Gasinfrastruktur oder tragfähigen lokalen Verwendungsmöglichkeiten für das Gas.
Umleitung organischer Abfälle reduziert künftigen Deponiegas-Ausgangsstoff
Die getrennte Sammlung und Umleitung organischer Abfälle reduziert im Laufe der Zeit das biologisch abbaubare Material, das an Deponiestandorten angeliefert wird. Der Deponiegasmarkt wird diese Auswirkung spüren, da ein geringerer organischer Eintrag die Methanproduktion verringert und die Nutzungsdauer einiger Erfassungsinvestitionen verkürzt. Die EU-Deponierichtlinie begrenzt den an Deponien abgegebenen Siedlungsabfall bis 2035 auf 10 %, während die Maßnahmen der Mitgliedstaaten zur Bioabfallsammlung die eingehenden Abfallströme verändern. EPA-Materialien besagen, dass erwartete Reduzierungen organischer Stoffe in LandGEM-Prognosen berücksichtigt werden sollten, die für die Systemdimensionierung, den Upgrading-Durchsatz und die Abnahmeplanung verwendet werden. Eine Studie aus dem Jahr 2024 ergab, dass Szenarien mit hoher Umleitungsrate die Treibhausgasemissionen um 40–72 % gegenüber Basisszenarien reduzierten, mit entsprechenden Auswirkungen auf die Deponiegaserträge. Betreiber müssen die verbleibende Abfallzusammensetzung sorgfältig bewerten, bevor sie sich zu langfristigen Projekten an reifen Deponien verpflichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Erfassungssysteme behalten die größte Umsatzbasis, während das Upgrading expandiert
Erfassungssysteme hielten im Jahr 2025 einen Anteil von 47,4 % am Umsatz des Deponiegasmarktes. Diese Position spiegelt die Anforderungen an regulierte Siedlungsabfalldeponiestandorte wider, Deponiegas zu erfassen und zu kontrollieren, bevor es abgefackelt oder genutzt wird. Aktive Systeme umfassen Extraktionsbrunnen, Rohrleitungen aus hochdichtem Polyethylen, Gebläse-Fackelstationen und Kondensatmanagementausrüstung. Erweiterungsarbeiten werden fortgesetzt, wenn Deponiezellen hinzugefügt werden oder aktive Standorte eine größere Abdeckung benötigen. Gas-Upgrading-Technologien werden bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen.
Die Größe des Deponiegasmarktes für Gas-Upgrading wird durch die Einspeisung von erneuerbarem Erdgas in Pipelines und kohlenstoffintensitätsbasierte Einnahmemöglichkeiten gestützt. Greenlane Renewables Inc. reichte im Oktober 2025 eine Patentanmeldung für eine lineare Stickstoffabtrennungseinheit ein, die ein schrittweises Druckwechseladsorptionsverfahren verwendet. Das Unternehmen berichtete von einer Methanrückgewinnung von bis zu 99,5 % während der Tests bei variierenden Stickstoff-zu-Methan-Verhältnissen. Eine im Jahr 2025 begutachtete Studie ergab, dass eine hybride Membran- und Vakuumdruckwechseladsorptionskonfiguration eine Methanreinheit von mindestens 96 % und eine Rückgewinnung von mindestens 99 % in modellierter Optimierung erreichen könnte. Diese Entwicklungen sind bedeutsam, weil Deponiegas häufig schwierigere Bedingungen für die Stickstoff- und Sauerstoffentfernung aufweist als andere Biogasausgangsstoffe.
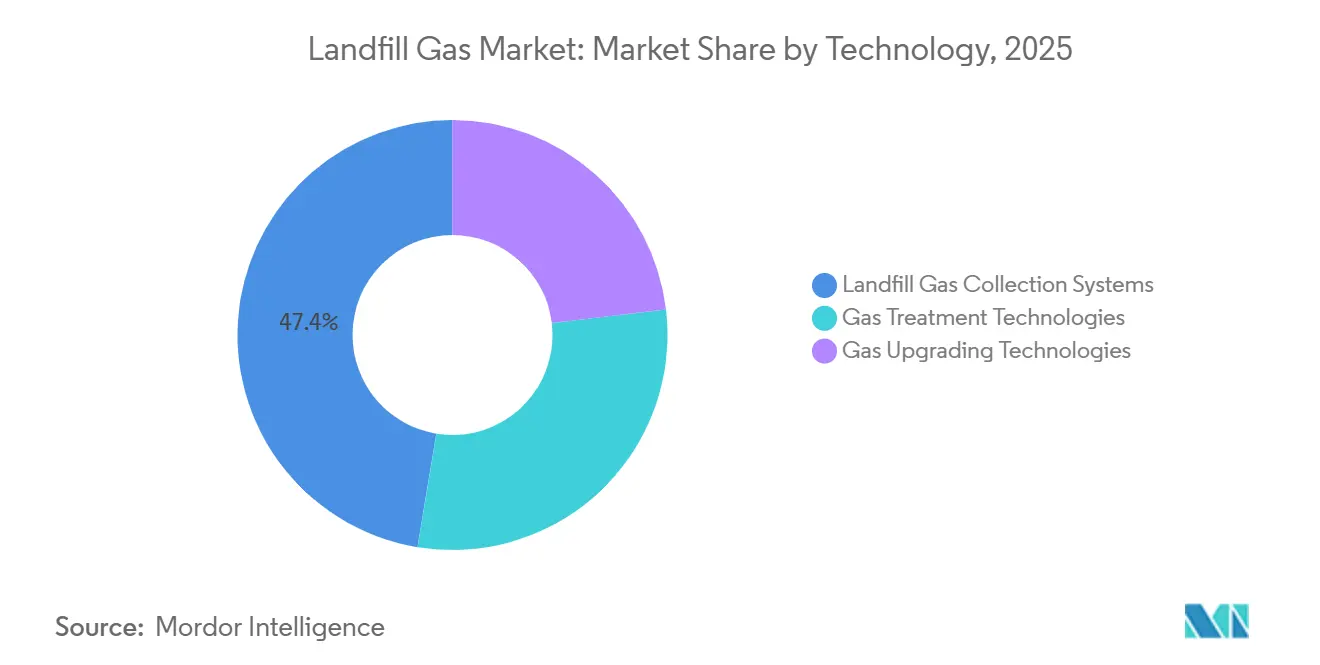


Nach Deponietyp: Siedlungsabfall führt beim Umsatz, während Industriedeponien schneller wachsen
Siedlungsabfalldeponien machten im Jahr 2025 73,5 % des Umsatzes des Deponiegasmarktes aus. Große Abfallmengen, etablierte Erfassungsnetze und regulatorische Anforderungen stützen diese Position. Das EPA-Treibhausgasberichtsprogramm stellt gesonderte Anforderungen an Siedlungsabfalldeponien, die definierte Methanschwellenwerte überschreiten. Vom American Biogas Council zitierte Daten, die von Greenlane Renewables Inc. angeführt wurden, zeigten 598 Deponiegas-Erfassungssysteme an US-amerikanischen Standorten im Jahr 2025. Industriedeponien werden bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen.
Die Größe des Deponiegasmarktes für Industriedeponien wird durch Fertigungsaktivitäten, Nachhaltigkeitsprogramme und erweiterte Berichtspflichten beeinflusst. Industrielle Abfallströme unterscheiden sich je nach Sektor, sodass Chemie-, Lebensmittelverarbeitungs- und Zellstoff- und Papierstandorte individuelle Gascharakterisierung und Erfassungsdesign benötigen. Die EPA identifiziert industrielle Abfalldeponien unter Unterabschnitt TT des Treibhausgasberichtsprogramms. Diese regulatorische Struktur kann einen Compliance-Investitionszyklus schaffen, der dem früheren Entwicklungszyklus von Siedlungsabfallsystemen ähnelt. Lebensmittel- und Getränkebetreiber können erfasstes Gas auch als Energieressource vor Ort nutzen, die den Kauf von Strom und Erdgas reduziert.
Nach Endverwendung: Stromerzeugung behält installierte Kapazität, während erneuerbares Erdgas bei Neubauten führt
Die Stromerzeugung hielt im Jahr 2025 einen Anteil von 43,7 % am Umsatz des Deponiegasmarktes. Die installierte Basis bleibt in den Vereinigten Staaten, dem Vereinigten Königreich, Deutschland und Australien bedeutend, da die Stromerzeugung einst der einzige weit verbreitete kommerzielle Weg war. Der American Biogas Council berichtete, dass 75 % der US-amerikanischen Biogasprojekte im Jahr 2025 noch erfasstes Gas für erneuerbare Stromerzeugung nutzten. Bestehende Anlagen werden weiterhin Umsatz beitragen, da Generatoren lange Betriebslebensdauern haben. Erneuerbares Erdgas wird bis 2031 voraussichtlich mit einer CAGR von 10,7 % wachsen.
Erneuerbares Erdgas wird wahrscheinlich neue Projektentscheidungen umgestalten, da 68 von 70 US-amerikanischen Biogasprojekten, die 2025 in Betrieb genommen wurden, auf diese Endverwendung abzielten. Der Marktanteil der Stromerzeugung am Deponiegasmarkt bleibt wichtig, aber neue Projekte verfolgen zunehmend pipelinefähiges Gas. Im Jahr 2026 veröffentlichte bundesstaatliche Verordnungsentwürfe bestätigen, dass qualifizierende Produzenten von pipelinefähigem erneuerbarem Erdgas gemäß Abschnitt 45Z berechtigt sein können. Fahrzeugkraftstoff und Pipelineeinspeisung sind eng miteinander verbunden, da erneuerbare Identifikationsnummern den Kraftstoffwert steigern können. Industrie- und Gewerbekäufer können auch direkt Gas vertraglich vereinbaren, wenn lokaler Pipelinezugang nicht verfügbar oder Stromsysteme eingeschränkt sind.
Geografische Analyse
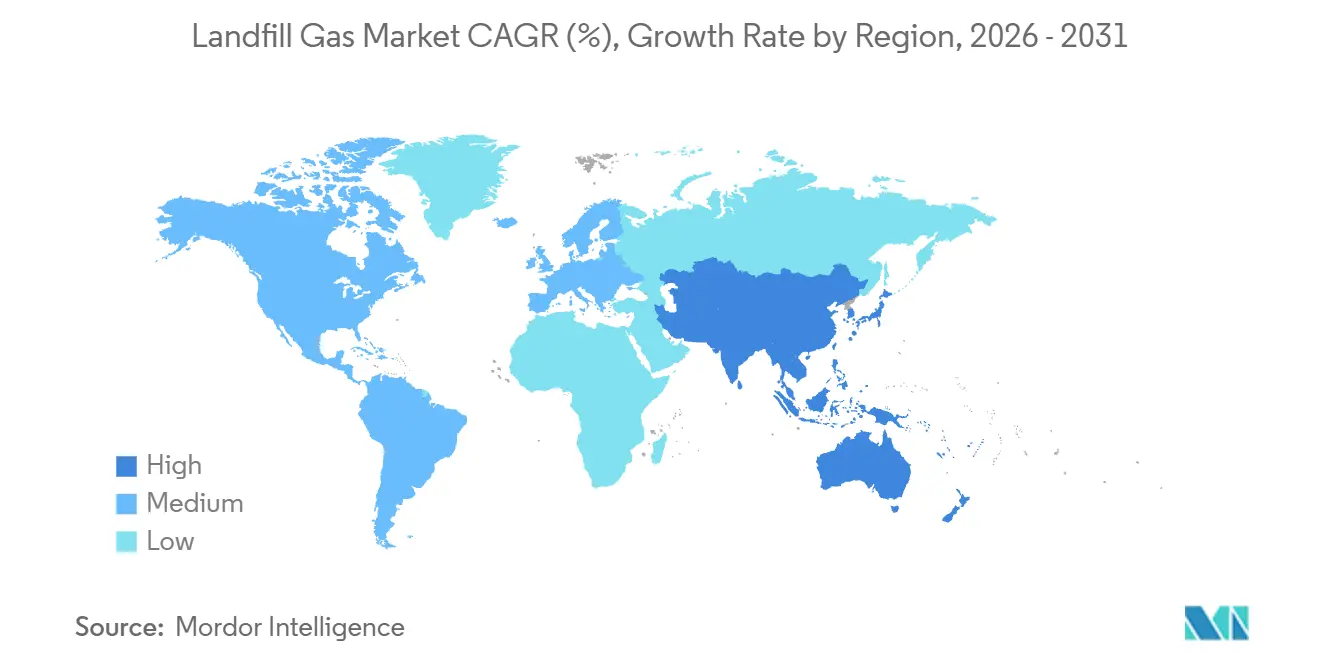
Nordamerika hielt im Jahr 2025 einen Anteil von 41,5 % am Umsatz des Deponiegasmarktes. Die Vereinigten Staaten stützen diese Position durch eine ausgereifte Erfassungssystemflotte, bundesstaatliche Deponievorschriften und aktive Entwicklung von erneuerbarem Erdgas. Die Größe des Deponiegasmarktes in der Region wird auch durch eine aufgelistete Pipeline von 705 zusätzlichen US-amerikanischen Deponiekandidaten über die 599 bereits mit Erfassungssystemen ausgestatteten Standorte hinaus gestützt. Kanada hat eine wachsende Chance, wo regulierte Standorte trotz organischer Umleitungsmaßnahmen geeignete Siedlungsabfallmengen behalten. Europa ist die zweitgrößte geografische Region, wobei Deutschland erhebliche installierte Kapazität hält und das Vereinigte Königreich eine etablierte Deponiegas-zu-Strom-Flotte beibehält.
Europa hatte im ersten Quartal 2025 1.620 Biomethanwerke, von denen 86 % an das Netz angeschlossen waren. Frankreich hatte die höchste Anlagenzahl mit 760 in derselben Quelle gemeldeten Einrichtungen. Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % expandieren. China und Indien haben Siedlungsabfallströme mit hohem organischen Anteil, die große Erfassungssysteme unterstützen können. China kombiniert Methanreduktionsziele im Abfallsektor mit Stromabnahmeunterstützung und Kohlenstoffmarktmechanismen.
Indien steigert die Nachfrage durch Stadtwachstum, höheren organischen Abfallgehalt und Druck zur Modernisierung der Abfallwirtschaftsinfrastruktur. Südkorea, Vietnam, Indonesien und Thailand befinden sich in früheren Phasen der Einführung von Erfassungssystemen, wo Stromverkäufe der Hauptweg bleiben, da Pipelinenetze begrenzt sind. Der Nahe Osten und Afrika hatten den kleinsten Anteil unter den wichtigsten geografischen Regionen, während das Wachstum des städtischen Abfalls langfristiges Projektinteresse weckt. Johannesburg begann im September 2026 ein Biodigester-Pilotprojekt an der Robinson Deep Deponie, das darauf ausgelegt ist, täglich 50 Tonnen biologisch abbaubaren Abfall zu verarbeiten, und für die Inbetriebnahme im März 2027 geplant ist.

Wettbewerbslandschaft
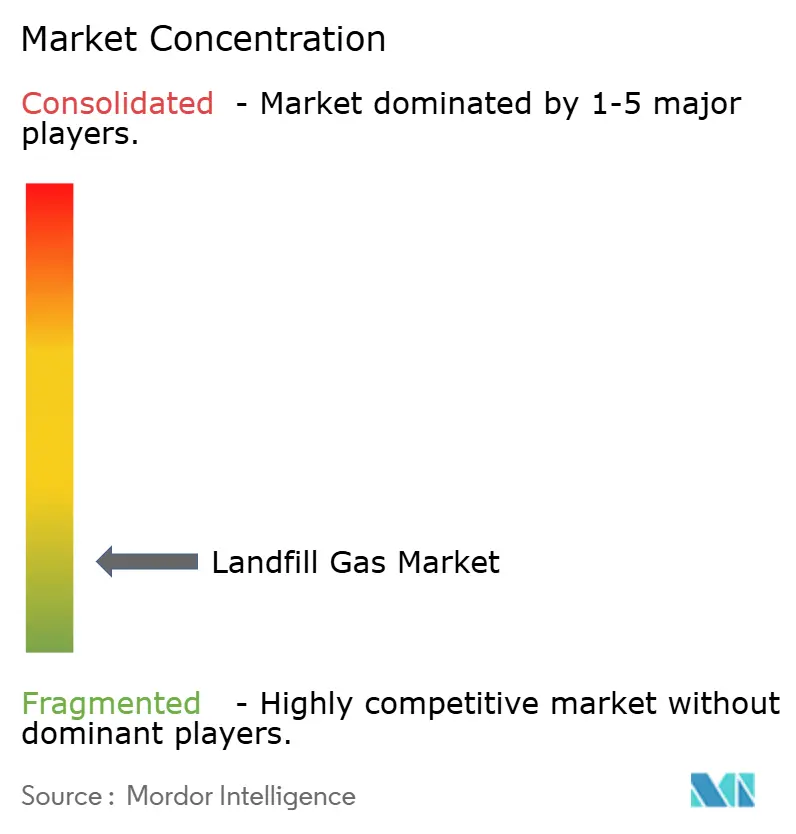
Der Deponiegasmarkt ist fragmentiert. Große integrierte Abfallunternehmen, darunter Waste Management, Republic Services, Veolia und SUEZ, kontrollieren den Zugang zu Deponiegas-Ausgangsstoffen über ihre Betriebsnetze. Spezialisierte Entwickler und Ausrüstungslieferanten konkurrieren durch Upgrading-Technologie, modulare Designs, Projektfinanzierung und Betriebskapazitäten. Der Deponiegasmarkt hat daher Partnerschaften begünstigt, die Deponiezugang mit technischer und finanzieller Kapazität kombinieren. Republic Services und Archaea Energy betreiben das gemeinsame Unternehmen Lightning Renewables, das auf 40 Projekte für erneuerbares Erdgas an Republic Services-Deponien abzielt.
Ameresco und HA Sustainable Infrastructure Capital gründeten im Mai 2026 Neogenyx Fuels als ein auf Deponiegas und landwirtschaftliche Anlagen für erneuerbares Erdgas ausgerichtetes Gemeinschaftsunternehmen im Wert von 1,8 Milliarden USD. Waga Energy verwendet ein 20-jähriges Bau-Besitz-Betrieb-Modell auf Basis seiner WAGABOX-Technologie, das Kapital- und Betriebsverantwortlichkeiten von kommunalen Deponieträgern verlagert. Der Deponiegasmarkt belohnt dieses Modell, wo einem Träger die Projektfinanzierungsexpertise fehlt oder er den Betrieb einer Gasaufbereitungsanlage vermeiden möchte. Greenlane Renewables Inc. konzentriert sich auf Stickstoff- und Sauerstoffentfernungstechnologien, die ein zentrales Hindernis für pipelinefähiges Deponiegas angehen. Die Patentanmeldung für die lineare Stickstoffabtrennungseinheit aus dem Jahr 2025 berichtete von einer Methanrückgewinnung von bis zu 99,5 % bei Tests.
Der Deponiegasmarkt hat noch Chancen an Kandidatendeponien, denen Erfassungs- oder Upgrading-Anlagen fehlen. Standardisierte Ausrüstung und modulare Konstruktion können die Fähigkeit eines Entwicklers verbessern, von der Standortbewertung zur Gasproduktion überzugehen. Fernüberwachungssysteme werden auch bei Gasabnahmevertragsangeboten zunehmend relevant, da die Erfassungseffizienz die Betriebskosten und vertraglich vereinbarten Mengen beeinflusst. Kleinere Entwickler ohne proprietäre Technologie sehen sich einem stärkeren Wettbewerb durch integrierte Plattformbetreiber gegenüber.
Deponiegasbranche Marktführer
-
Waste Management, Inc.
-
Veolia Environnement S.A.
-
SUEZ
-
Ameresco, Inc.
-
Montauk Renewables, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Casella Waste Systems und Waga Energy nahmen den Betrieb der Anlage für erneuerbares Erdgas am McKean Landfill in Mount Jewett, Pennsylvania, auf. Die Anlage verarbeitet bis zu 2.000 scfm Deponiegas und hat das im Rahmen ihrer Partnerschaft von 2023 etablierte 3-Projekte-Programm abgeschlossen.
- August 2026: Casella Waste Systems und Waga Energy eröffneten die Anlage für erneuerbares Erdgas am Hyland Landfill in Angelica, New York. Sie verfügt über eine installierte Verarbeitungskapazität von 3.000 scfm und kann jährlich bis zu 610.000 MMBtu erneuerbares Gas erzeugen.
- Juli 2026: Randolph County, North Carolina, wählte Waga Energy aus, um eine Anlage für erneuerbares Erdgas am Great Oak Landfill zu bauen, zu besitzen und zu betreiben. Das Projekt wird im Rahmen einer langfristigen Vereinbarung bis zu 3.000 scfm verarbeiten.
- Juni 2026: Archaea Energy und Republic Services eröffneten die erste Lightning Renewables-Anlage in Fort Wayne, Indiana. Die Anlage kann bis zu 6.400 scfm mit einem modularen Skid-basierten Design verarbeiten.


Globaler Deponiegasmarkt Berichtsumfang
Deponiegas ist ein Gasgemisch, das entsteht, wenn organische Abfälle unter anaeroben (sauerstofffreien) Bedingungen in Deponien zersetzt werden. Es besteht hauptsächlich aus Methan (CH₄) und Kohlendioxid (CO₂) sowie kleinen Mengen Stickstoff, Sauerstoff, Schwefelwasserstoff und anderen Spurengasen. Deponiegas kann erfasst und aufbereitet werden für die Stromerzeugung, Heizung oder die Aufbereitung zu erneuerbarem Erdgas. Seine Erfassung trägt auch dazu bei, Methanemissionen und Gerüche aus Deponien zu reduzieren.
Der Deponiegasmarkt ist nach Technologie, Deponietyp, Endverwendung und Geografie segmentiert. Nach Technologie ist der Markt in Erfassungssysteme, Gasaufbereitung und Gas-Upgrading segmentiert. Nach Deponietyp ist der Markt in Siedlungsabfalldeponien (MSW), Industriedeponien, Gewerbedeponien und sonstige Deponietypen segmentiert. Nach Endverwendung ist der Markt in Stromerzeugung, direkte Wärmenutzung, erneuerbares Erdgas (RNG), Fahrzeugkraftstoff, Pipelineeinspeisung, Kraft-Wärme-Kopplung (KWK) und industrielle/gewerbliche Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Deponiegasmarkt in 26 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Deponiegas-Erfassungssysteme |
| Gasaufbereitungstechnologien |
| Gas-Upgrading-Technologien |
| Siedlungsabfalldeponien (MSW) |
| Industriedeponien |
| Gewerbedeponien |
| Sonstige Deponietypen |
| Stromerzeugung |
| Direkte Wärmenutzung/Gas mit mittlerem Heizwert |
| Erneuerbares Erdgas (RNG) |
| Fahrzeugkraftstoff |
| Pipelineeinspeisung |
| Kraft-Wärme-Kopplung |
| Industrie- und Gewerbeanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Deponiegas-Erfassungssysteme | |
| Gasaufbereitungstechnologien | ||
| Gas-Upgrading-Technologien | ||
| Nach Deponietyp | Siedlungsabfalldeponien (MSW) | |
| Industriedeponien | ||
| Gewerbedeponien | ||
| Sonstige Deponietypen | ||
| Nach Endverwendung | Stromerzeugung | |
| Direkte Wärmenutzung/Gas mit mittlerem Heizwert | ||
| Erneuerbares Erdgas (RNG) | ||
| Fahrzeugkraftstoff | ||
| Pipelineeinspeisung | ||
| Kraft-Wärme-Kopplung | ||
| Industrie- und Gewerbeanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Entwicklung von Deponiegasprojekten bis 2031 voran?
Methan-Compliance-Vorschriften, Abnahmeverträge für erneuerbares Erdgas, Steuergutschriftsrahmen und digitale Bohrlochfeldsteuerungen unterstützen die Entwicklung.
Wie groß ist der Deponiegasmarkt im Jahr 2026?
Der Deponiegasmarkt wurde im Jahr 2026 auf 4,43 Milliarden USD geschätzt und soll bis 2031 einen Wert von 6,41 Milliarden USD erreichen.
Welche Technologie wächst am schnellsten bei Deponiegasprojekten?
Gas-Upgrading-Technologien werden bis 2031 voraussichtlich mit einer CAGR von 9,1 % wachsen, da Entwickler pipelinefähiges erneuerbares Erdgas anstreben.
Warum verzögern Pipeline-Anschlüsse Projekte für erneuerbares Erdgas?
Die Pipeline-Netzanbindung kann 30–45 % der Projektkosten ausmachen und in einigen Rechtsgebieten 24–36 Monate erfordern.
Welcher Deponietyp generiert die größte Umsatzbasis?
Siedlungsabfalldeponien hielten im Jahr 2025 73,5 % des Umsatzes aufgrund ihrer Größe, etablierten Anlagen und regulatorischen Anforderungen.
Welche Region wächst am schnellsten bei der Deponiegasentwicklung?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 10,5 % expandieren, unterstützt durch Siedlungsabfallströme mit hohem organischen Anteil und sich entwickelnde Abfall-zu-Energie-Programme.
Seite zuletzt aktualisiert am:



