
Taille et part du marché du gaz de décharge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.43 Milliards de dollars |
| Taille du Marché (2031) | 6.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.67 % |
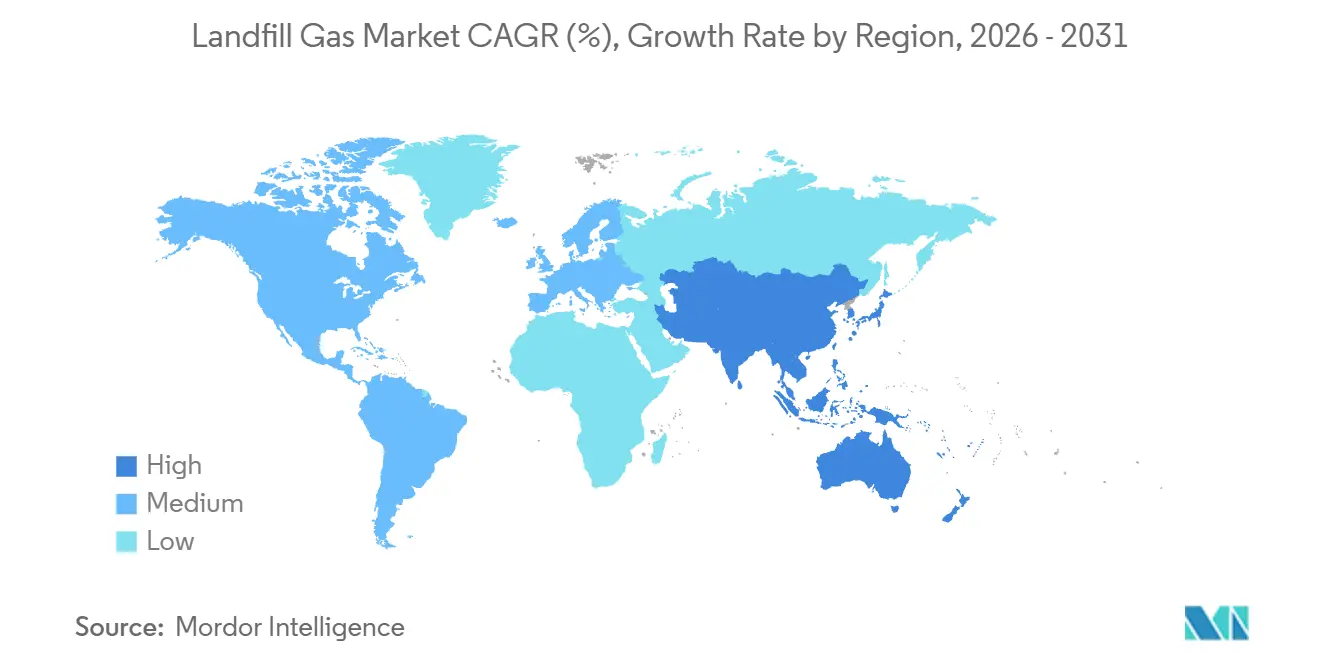
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
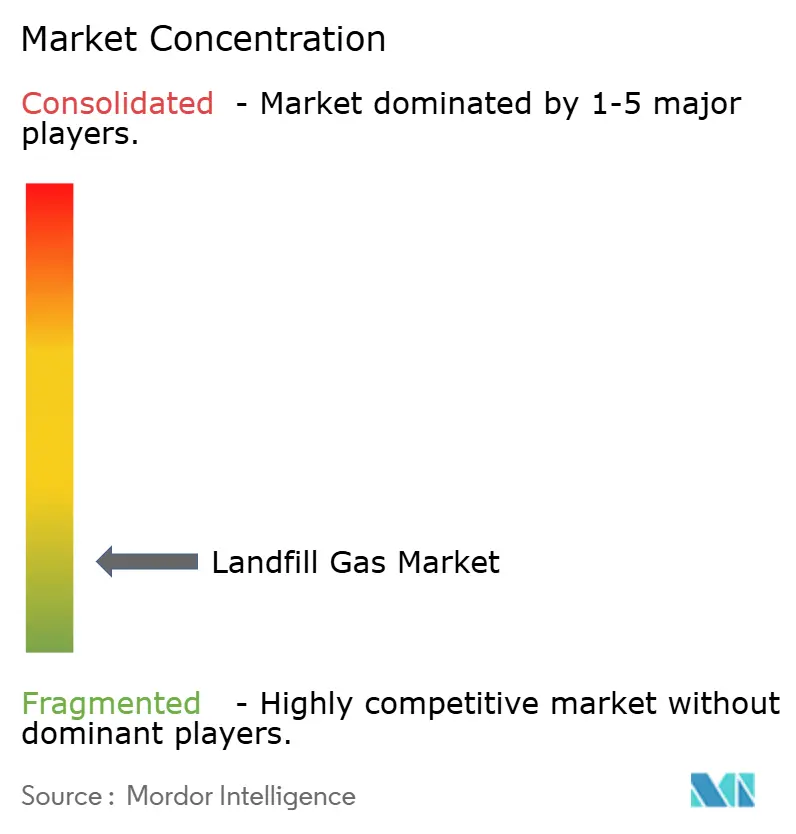
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
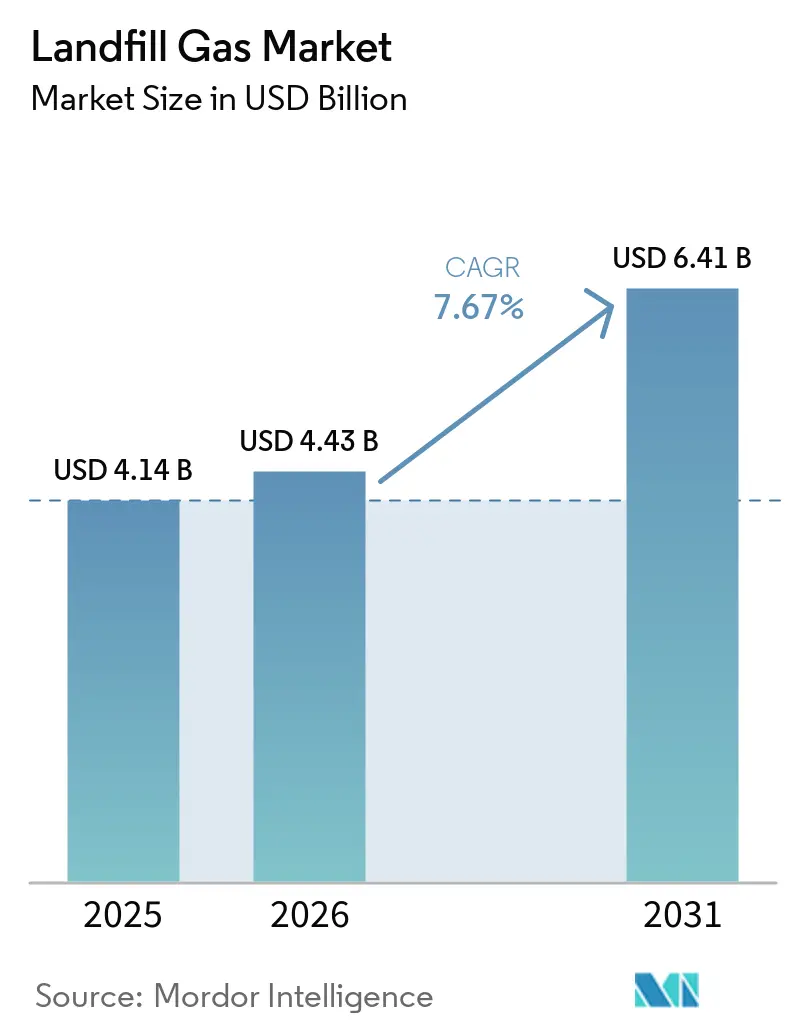
Analyse du marché du gaz de décharge par Mordor Intelligence
La taille du marché du gaz de décharge était évaluée à 4,14 milliards USD en 2025 et devrait croître de 4,43 milliards USD en 2026 pour atteindre 6,41 milliards USD d'ici 2031, à un CAGR de 7,67 % durant la période de prévision (2026-2031). Les réglementations sur le méthane font des systèmes de collecte et de contrôle du gaz un investissement opérationnel obligatoire sur les sites de décharge réglementés. Le marché du gaz de décharge bénéficie également de contrats de gaz naturel renouvelable qui offrent aux développeurs une meilleure visibilité sur les revenus que les ventes d'énergie à court terme. Les contrôles numériques des champs de puits et les systèmes de valorisation plus performants améliorent la captation du méthane et la qualité du gaz sur les installations en exploitation. L'accès aux pipelines, les coûts de raccordement et les retards d'autorisation demeurent des contraintes majeures pour les projets dépendant de l'injection dans le réseau. Les politiques de détournement des déchets organiques réduiront les rendements futurs en gaz sur certains sites matures, ce qui augmentera la valeur des sites disposant de volumes de déchets résiduels importants et de systèmes de collecte bien gérés.
Points clés du rapport
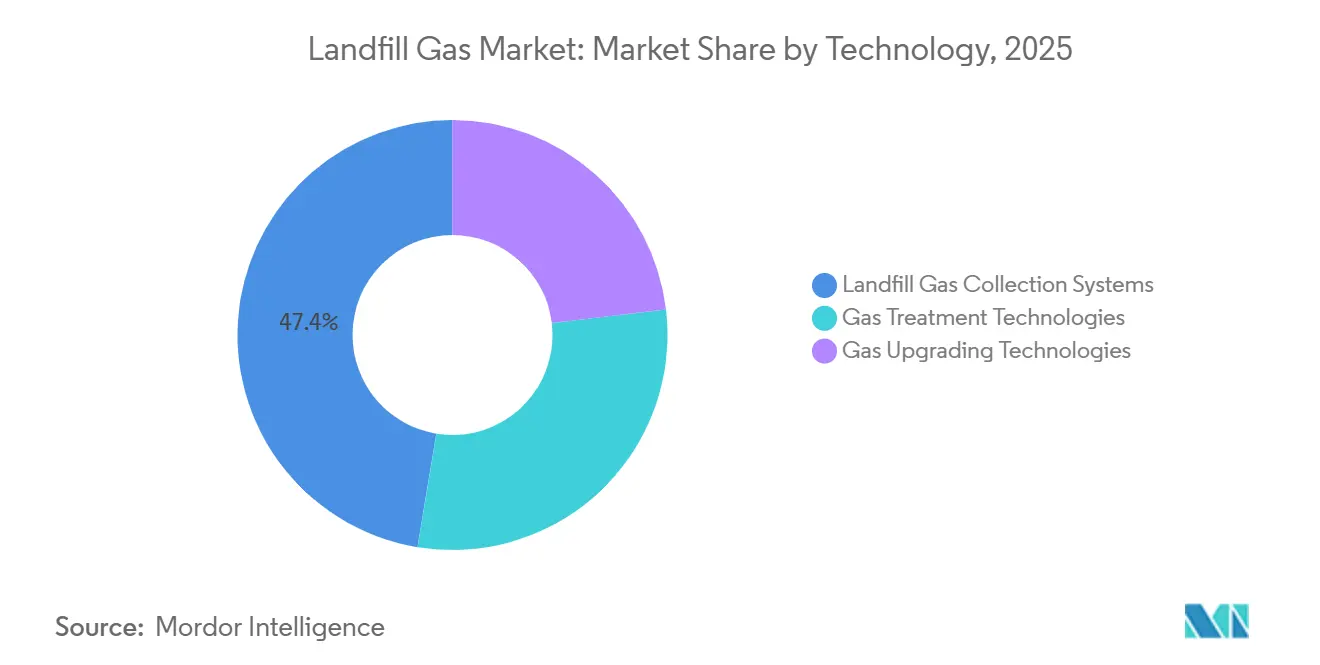
- Par technologie, les systèmes de collecte représentaient 47,4 % des revenus en 2025, tandis que les technologies de valorisation du gaz devraient croître à un CAGR de 9,1 % jusqu'en 2031.
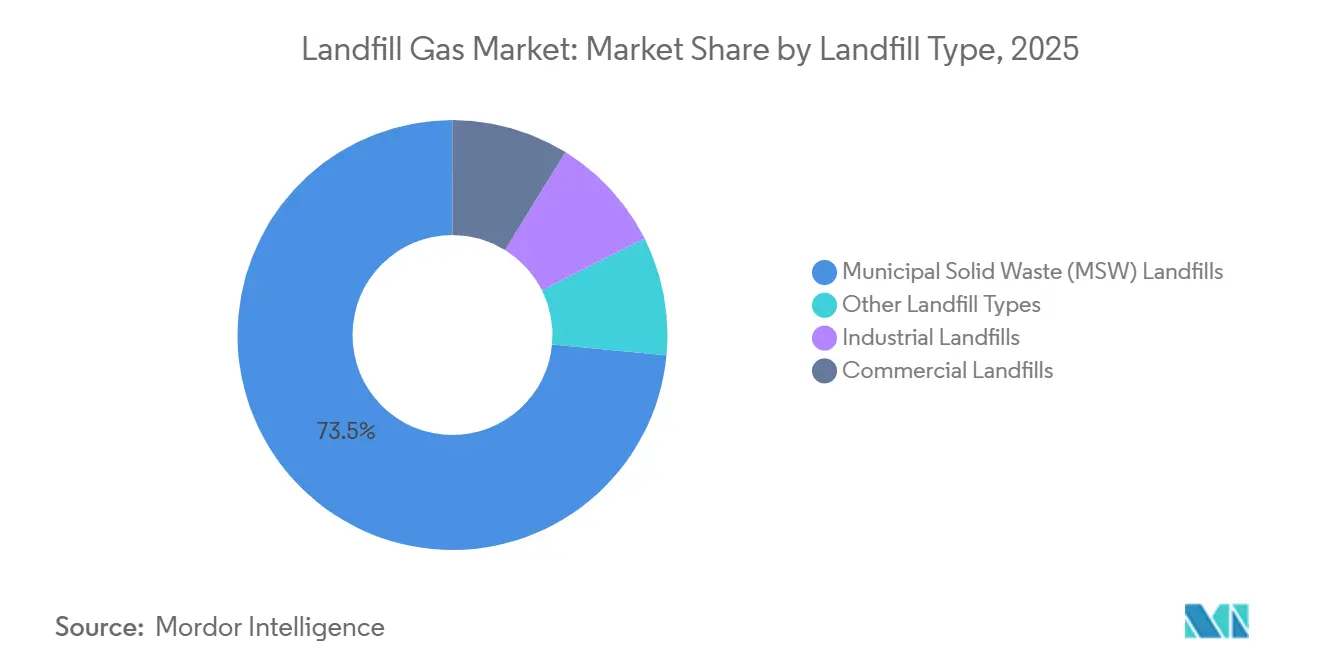
- Par type de décharge, les décharges de déchets solides municipaux représentaient 73,5 % des revenus en 2025, tandis que les décharges industrielles devraient croître à un CAGR de 9,8 % jusqu'en 2031.
- Par utilisation finale, la production d'électricité représentait 43,7 % des revenus en 2025, tandis que le gaz naturel renouvelable devrait croître à un CAGR de 10,7 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 41,5 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du gaz de décharge
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Conformité aux émissions de méthane et surveillance | +2.10% | Mondial ; en tête : États-Unis, UE, Californie | Court terme (≤ 2 ans) |
| Demande de contrats d'approvisionnement en gaz naturel renouvelable et en biométhane | +1.80% | Amérique du Nord (principal), UE (émergent) | Moyen terme (2–4 ans) |
| Incitations gouvernementales et crédits pour carburants à faible teneur en carbone | +1.40% | États-Unis, UE, Canada | Moyen terme (2–4 ans) |
| Expansion des infrastructures de valorisation énergétique du gaz de décharge | +0.90% | Mondial ; APAC, Amérique du Sud | Long terme (≥ 4 ans) |
| Équilibrage numérique des champs de puits et détection à distance des fuites | +0.70% | Amérique du Nord, UE | Moyen terme (2–4 ans) |
| Demande croissante d'énergie renouvelable de base locale | +0.60% | Amérique du Nord, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux émissions de méthane et surveillance
Les décharges de déchets solides municipaux constituaient la troisième source d'émissions de méthane aux États-Unis, maintenant les dépenses de conformité à un niveau élevé dans l'ensemble du parc en exploitation. Le marché du gaz de décharge est soutenu par les règles du Clean Air Act qui exigent que les sites éligibles installent des systèmes de collecte et de contrôle du gaz. Ces règles imposent également une surveillance trimestrielle de la surface et des contrôles mensuels des têtes de puits pour la température, l'oxygène, l'azote et la pression[1]Agence de protection de l'environnement des États-Unis, « Alerte d'application : l'EPA constate que les décharges de déchets solides municipaux violent les exigences de surveillance et de maintenance », Agence de protection de l'environnement des États-Unis, epa.gov.. En octobre 2024, l'EPA a ouvert un dossier sur les technologies de surveillance et les pratiques de travail pour les décharges de déchets solides municipaux. Le règlement de l'Union européenne sur le méthane, entré en vigueur le 4 août 2024, a établi des obligations de mesure, de surveillance, de déclaration et de vérification dans le secteur de l'énergie. Ces règles créent une demande récurrente pour les travaux de collecte, de surveillance, de maintenance et de mise à niveau, même lorsque les prix de l'énergie sont faibles.
Demande de contrats d'approvisionnement en gaz naturel renouvelable et en biométhane
Le marché du gaz de décharge bénéficie du soutien de contrats d'approvisionnement à long terme en gaz naturel renouvelable. Ces contrats peuvent offrir aux propriétaires de projets une base de financement plus stable que les ventes à court terme de crédits carbone. L'American Biogas Council a rapporté que 68 des 70 nouveaux projets de biogaz aux États-Unis mis en service en 2025 étaient conçus pour produire du gaz naturel renouvelable. Le gaz issu des décharges a fourni 64 % de la production de gaz naturel renouvelable aux États-Unis déclarée en 2025. Les utilisateurs industriels dans les secteurs de la chimie, de la transformation alimentaire et de la fabrication envisagent également le gaz renouvelable pour la chaleur de procédé et les programmes internes de réduction des émissions. Ce groupe élargi d'acheteurs peut étendre la demande contractuelle au-delà des applications de carburant pour le transport.
Incitations gouvernementales et crédits pour carburants à faible teneur en carbone
Le marché du gaz de décharge bénéficie de dispositifs de crédit d'impôt qui soutiennent le gaz renouvelable et les projets d'électricité à faibles émissions éligibles. Les réglementations proposées publiées en février 2026 indiquent que les producteurs livrant du gaz naturel renouvelable de qualité réseau peuvent être éligibles en tant que producteurs admissibles au titre de la Section 45Z[2]Federal Register, « Réglementations proposées sur les crédits de production de carburants propres », Federal Register, govinfo.gov.. Cette clarification offre aux développeurs une base plus solide pour évaluer les projets qui injectent du gaz valorisé dans les pipelines. La politique européenne soutient également l'expansion du biométhane à travers l'objectif REPowerEU de 35 milliards de mètres cubes de biométhane durable d'ici 2030[3]Association européenne du biogaz, « Décoder les biogaz 2026 », Association européenne du biogaz, europeanbiogas.eu.. Les valeurs des crédits varient selon la matière première et l'intensité carbone, de sorte que les propriétaires de projets doivent tenir compte de la qualité de la matière première lorsqu'ils comparent les options de gaz renouvelable et d'électricité. Le marché du gaz de décharge récompense donc les développeurs capables de combiner la gestion de la qualité du gaz, des performances d'émissions vérifiées et des arrangements d'approvisionnement durables.
Équilibrage numérique des champs de puits et détection à distance des fuites
Les contrôles numériques transforment la façon dont les opérateurs gèrent la qualité du gaz et la captation sur les sites de décharge actifs. À la décharge du comté de Mesa, le système Meerkat a testé un échantillonnage horaire du méthane, du dioxyde de carbone, de l'oxygène, de la température, de la pression et du débit à partir d'octobre 2025. Une proposition soumise en janvier 2025 au South Coast AQMD décrivait un pilote de surveillance à distance à la décharge de Chiquita Canyon utilisant des appareils cellulaires et une plateforme SCADA en nuage[4]District de gestion de la qualité de l'air de la côte sud, « Proposition de pilote de surveillance automatisée à distance de la décharge de Chiquita Canyon », District de gestion de la qualité de l'air de la côte sud, aqmd.gov.. Le marché du gaz de décharge peut bénéficier lorsque des relevés continus permettent aux opérateurs de réagir aux variations de pression, d'oxygène ou de débit avant que l'efficacité de la collecte ne diminue. Un meilleur équilibrage des champs de puits peut également réduire les risques de non-conformité liés aux émissions. Ces systèmes deviennent de plus en plus pertinents lorsque les opérateurs ont besoin de preuves de performance de captation du gaz pour les contrats et les régulateurs.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'investissement élevés et retards d'interconnexion | -1.60% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Diminution du rendement en gaz sur les décharges matures | -0.90% | Mondial ; particulièrement Amérique du Nord, UE | Moyen terme (2–4 ans) |
| Difficultés d'élimination de l'azote et de l'oxygène dans la valorisation du gaz de décharge | -0.60% | Mondial | Moyen terme (2–4 ans) |
| Détournement des déchets organiques réduisant les intrants futurs des décharges | -1.00% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés et retards d'interconnexion
L'interconnexion aux pipelines peut absorber 30 à 45 % du budget d'un projet de gaz naturel renouvelable et peut nécessiter 24 à 36 mois dans certaines juridictions. Le marché du gaz de décharge est confronté à cette contrainte de manière la plus directe lorsqu'un projet nécessite l'accès à un pipeline de transport ou de distribution. Une présentation de 2025 pour le projet Short Mountain en Oregon montrait des coûts d'interconnexion potentiels allant de 7,46 millions USD à 11,3 millions USD, selon la configuration et les exigences de comptage. L'Association européenne du biogaz a rapporté que les pratiques de partage des coûts diffèrent selon les États membres et entre les raccordements de transport et de distribution. Des coûts incertains et de longues procédures d'approbation peuvent retarder les engagements de financement par emprunt et empêcher des projets techniquement viables d'atteindre la phase de construction. Les développeurs accordent donc plus de valeur aux sites disposant de droits de raccordement connus, d'une infrastructure gazière existante ou d'utilisations locales viables pour le gaz.
Détournement des déchets organiques réduisant les intrants futurs des décharges
La collecte séparée et le détournement des déchets organiques réduisent progressivement les matières biodégradables acheminées vers les sites de décharge. Le marché du gaz de décharge ressentira cet effet à mesure que la réduction des intrants organiques diminuera la production de méthane et raccourcira la durée de vie utile de certains investissements de collecte. La directive européenne sur les décharges limite les déchets municipaux envoyés en décharge à 10 % d'ici 2035, tandis que les mesures de collecte des biodéchets des États membres modifient les flux de déchets entrants. Les documents de l'EPA indiquent que les réductions attendues des matières organiques doivent être reflétées dans les prévisions LandGEM utilisées pour le dimensionnement des systèmes, le débit de valorisation et la planification des approvisionnements. Une étude de 2024 a révélé que les scénarios de détournement élevé réduisaient les émissions de gaz à effet de serre de 40 à 72 % par rapport aux cas de référence, avec des implications correspondantes pour les rendements en gaz de décharge. Les opérateurs devront évaluer soigneusement la composition des déchets résiduels avant de s'engager dans des projets de longue durée sur des décharges matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les systèmes de collecte maintiennent la plus grande base de revenus tandis que la valorisation se développe
Les systèmes de collecte représentaient 47,4 % des revenus du marché du gaz de décharge en 2025. Cette position reflète les exigences imposées aux sites de déchets solides municipaux réglementés de capter et de contrôler le gaz de décharge avant qu'il ne soit brûlé à la torchère ou utilisé. Les systèmes actifs comprennent des puits d'extraction, des canalisations en polyéthylène haute densité, des stations de soufflante-torchère et des équipements de gestion des condensats. Les travaux d'extension se poursuivent lorsque des alvéoles de décharge sont ajoutées ou lorsque des sites en exploitation nécessitent une couverture plus importante. Les technologies de valorisation du gaz devraient croître à un CAGR de 9,1 % jusqu'en 2031.
La taille du marché du gaz de décharge pour la valorisation du gaz est soutenue par l'injection de gaz naturel renouvelable dans les pipelines et les opportunités de revenus basées sur l'intensité carbone. Greenlane Renewables a déposé une demande de brevet en octobre 2025 pour une unité linéaire de rejet d'azote utilisant un processus d'adsorption modulée en pression par étapes. La société a rapporté une récupération de méthane allant jusqu'à 99,5 % lors des tests sur des ratios azote/méthane variables. Une étude évaluée par des pairs en 2025 a révélé qu'une configuration hybride membrane et adsorption modulée en pression sous vide pouvait atteindre une pureté de méthane d'au moins 96 % et une récupération d'au moins 99 % dans une optimisation modélisée. Ces développements sont importants car le gaz de décharge présente souvent des conditions d'élimination de l'azote et de l'oxygène plus difficiles que d'autres matières premières de biogaz.


Par type de décharge : les déchets solides municipaux dominent les revenus tandis que les décharges industrielles croissent plus rapidement
Les décharges de déchets solides municipaux représentaient 73,5 % des revenus du marché du gaz de décharge en 2025. Les volumes importants de déchets, les réseaux de collecte établis et les exigences réglementaires soutiennent cette position. Le programme de déclaration des gaz à effet de serre de l'EPA applique des exigences distinctes aux décharges de déchets solides municipaux qui dépassent les seuils de méthane définis. Les données de l'American Biogas Council citées par Greenlane Renewables montraient 598 systèmes de captation du gaz de décharge sur des sites américains en 2025. Les décharges industrielles devraient croître à un CAGR de 9,8 % jusqu'en 2031.
La taille du marché du gaz de décharge pour les décharges industrielles est influencée par l'activité manufacturière, les programmes de développement durable et l'élargissement des obligations de déclaration. Les flux de déchets industriels diffèrent selon les secteurs, de sorte que les sites chimiques, de transformation alimentaire et de pâte à papier nécessitent une caractérisation individuelle du gaz et une conception de collecte adaptée. L'EPA identifie les décharges de déchets industriels dans la sous-partie TT du programme de déclaration des gaz à effet de serre. Cette structure réglementaire peut créer un cycle d'investissement en conformité similaire au développement antérieur des systèmes de déchets solides municipaux. Les opérateurs du secteur alimentaire et des boissons peuvent également utiliser le gaz capté comme ressource énergétique sur site, réduisant ainsi les achats d'électricité et de gaz naturel.
Par utilisation finale : la production d'électricité conserve la capacité installée tandis que le gaz naturel renouvelable domine les nouvelles constructions
La production d'électricité représentait 43,7 % des revenus du marché du gaz de décharge en 2025. La base installée reste significative aux États-Unis, au Royaume-Uni, en Allemagne et en Australie, car la production d'électricité était autrefois la seule voie commerciale largement disponible. L'American Biogas Council a rapporté que 75 % des projets de biogaz aux États-Unis utilisaient encore le gaz capté pour produire de l'électricité renouvelable en 2025. Les actifs existants continueront de contribuer aux revenus car les générateurs ont une longue durée de vie opérationnelle. Le gaz naturel renouvelable devrait croître à un CAGR de 10,7 % jusqu'en 2031.
Le gaz naturel renouvelable reconfigurera probablement les décisions relatives aux nouveaux projets, car 68 des 70 projets de biogaz américains mis en service en 2025 ciblaient cette utilisation finale. La part du marché du gaz de décharge dans la production d'électricité reste importante, mais les nouveaux projets visent de plus en plus le gaz de qualité réseau. Les réglementations proposées au niveau fédéral publiées en 2026 confirment que les producteurs de gaz naturel renouvelable de qualité réseau éligibles peuvent bénéficier de la Section 45Z. Le carburant pour véhicules et l'injection dans le réseau sont étroitement liés car les numéros d'identification renouvelables peuvent augmenter la valeur du carburant. Les acheteurs industriels et commerciaux peuvent également contracter directement pour le gaz lorsque l'accès local aux pipelines est indisponible ou que les systèmes électriques sont contraints.
Analyse géographique
L'Amérique du Nord représentait 41,5 % des revenus du marché du gaz de décharge en 2025. Les États-Unis soutiennent cette position grâce à un parc de systèmes de collecte mature, aux exigences fédérales en matière de décharges et au développement actif du gaz naturel renouvelable. La taille du marché du gaz de décharge dans la région est également soutenue par un pipeline répertori de 705 décharges américaines candidates supplémentaires au-delà des 599 sites déjà équipés de systèmes de captation. Le Canada présente une opportunité croissante où les sites réglementés conservent des volumes appropriés de déchets solides municipaux malgré les mesures de détournement des matières organiques. L'Europe est la deuxième géographie en importance, l'Allemagne disposant d'une capacité installée substantielle et le Royaume-Uni conservant un parc établi de valorisation énergétique du gaz de décharge.
L'Europe comptait 1 620 installations de biométhane au premier trimestre 2025, dont 86 % étaient connectées au réseau. La France avait le nombre d'installations le plus élevé, avec 760 installations déclarées dans la même source. L'Asie-Pacifique devrait se développer à un CAGR de 10,5 % jusqu'en 2031. La Chine et l'Inde disposent de flux de déchets municipaux à haute teneur en matières organiques pouvant soutenir de grands systèmes de collecte. La Chine combine des objectifs de réduction du méthane dans le secteur des déchets avec un soutien à l'achat d'électricité et des mécanismes de marché carbone.
L'Inde accroît sa demande grâce à la croissance urbaine, à une teneur plus élevée en déchets organiques et à la pression pour moderniser les infrastructures de gestion des déchets. La Corée du Sud, le Vietnam, l'Indonésie et la Thaïlande en sont à des stades plus précoces d'adoption des systèmes de collecte, où les ventes d'électricité restent la principale voie car les réseaux de pipelines sont limités. Le Moyen-Orient et l'Afrique avaient la plus petite part parmi les principales géographies, tandis que la croissance des déchets urbains suscite un intérêt à long terme pour les projets. Johannesburg a lancé un pilote de biodigesteur à la décharge de Robinson Deep en septembre 2026, conçu pour traiter 50 tonnes de déchets biodégradables par jour et dont la mise en service est prévue en mars 2027.

Paysage concurrentiel
Le marché du gaz de décharge est fragmenté. Les grandes entreprises intégrées de gestion des déchets, notamment Waste Management, Republic Services, Veolia et SUEZ, contrôlent l'accès aux matières premières des décharges via leurs réseaux d'exploitation. Les développeurs spécialisés et les fournisseurs d'équipements se font concurrence grâce aux technologies de valorisation, aux conceptions modulaires, au financement de projets et aux capacités opérationnelles. Le marché du gaz de décharge a donc favorisé les partenariats combinant l'accès aux décharges avec des capacités techniques et financières. Republic Services et Archaea Energy exploitent la coentreprise Lightning Renewables, qui cible 40 projets de gaz naturel renouvelable sur les décharges de Republic Services.
Ameresco et HA Sustainable Infrastructure Capital ont créé Neogenyx Fuels en mai 2026 sous la forme d'une coentreprise de 1,8 milliard USD axée sur le gaz de décharge et les actifs de gaz naturel renouvelable agricole. Waga Energy utilise un modèle de construction-propriété-exploitation sur 20 ans basé sur sa technologie WAGABOX, qui transfère les responsabilités d'investissement et d'exploitation des hôtes municipaux de décharges. Le marché du gaz de décharge récompense ce modèle lorsqu'un hôte manque d'expertise en financement de projets ou souhaite éviter d'exploiter une installation de valorisation du gaz. Greenlane Renewables se concentre sur les technologies d'élimination de l'azote et de l'oxygène qui répondent à un obstacle central à la production de gaz de décharge de qualité réseau. Son dépôt de 2025 pour l'unité linéaire de rejet d'azote a rapporté jusqu'à 99,5 % de récupération de méthane lors des tests.
Le marché du gaz de décharge offre encore des opportunités sur les décharges candidates dépourvues d'actifs de collecte ou de valorisation. Les équipements standardisés et la construction modulaire peuvent améliorer la capacité d'un développeur à passer de l'évaluation du site à la production de gaz. Les systèmes de surveillance à distance deviennent également pertinents dans les appels d'offres de contrats d'achat de gaz, car l'efficacité de la captation affecte les coûts opérationnels et les volumes contractuels. Les développeurs plus petits sans technologie propriétaire font face à une concurrence plus forte de la part des opérateurs de plateformes intégrées.
Leaders du secteur du gaz de décharge
Waste Management, Inc.
Veolia Environnement S.A.
SUEZ
Ameresco, Inc.
Montauk Renewables, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Casella Waste Systems et Waga Energy ont démarré les opérations de l'installation de gaz naturel renouvelable de la décharge McKean à Mount Jewett, en Pennsylvanie. L'installation traite jusqu'à 2 000 scfm de gaz de décharge et a achevé le programme de 3 projets établi dans le cadre de leur partenariat de 2023.
- Août 2026 : Casella Waste Systems et Waga Energy ont inauguré l'installation de gaz naturel renouvelable de la décharge Hyland à Angelica, dans l'État de New York. Elle dispose d'une capacité de traitement installée de 3 000 scfm et peut générer jusqu'à 610 000 MMBtu de gaz renouvelable par an.
- Juillet 2026 : Le comté de Randolph, en Caroline du Nord, a sélectionné Waga Energy pour construire, posséder et exploiter une installation de gaz naturel renouvelable à la décharge Great Oak. Le projet traitera jusqu'à 3 000 scfm dans le cadre d'un accord à long terme.
- Juin 2026 : Archaea Energy et Republic Services ont ouvert la première installation Lightning Renewables à Fort Wayne, dans l'Indiana. L'installation peut traiter jusqu'à 6 400 scfm avec une conception modulaire à base de châssis.


Périmètre du rapport mondial sur le marché du gaz de décharge
Le gaz de décharge est un mélange de gaz produit lorsque les déchets organiques se décomposent dans des conditions anaérobies (sans oxygène) dans les décharges. Il est principalement composé de méthane (CH₄) et de dioxyde de carbone (CO₂), ainsi que de petites quantités d'azote, d'oxygène, de sulfure d'hydrogène et d'autres gaz traces. Le gaz de décharge peut être capté et traité pour la production d'électricité, le chauffage ou la valorisation en gaz naturel renouvelable (GNR). Sa collecte contribue également à réduire les émissions de méthane et les odeurs provenant des décharges.
Le marché du gaz de décharge est segmenté par technologie, type de décharge, utilisation finale et géographie. Par technologie, le marché est segmenté en systèmes de collecte, traitement du gaz et valorisation du gaz. Par type de décharge, le marché est segmenté en décharges de déchets solides municipaux (DSM), décharges industrielles, décharges commerciales et autres types de décharges. Par utilisation finale, le marché est segmenté en production d'électricité, thermique direct, gaz naturel renouvelable (GNR), carburant pour véhicules, injection dans le réseau, cogénération (chaleur et électricité combinées) et applications industrielles/commerciales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du gaz de décharge dans 26 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
| Systèmes de collecte de gaz de décharge |
| Technologies de traitement du gaz |
| Technologies de valorisation du gaz |
| Décharges de déchets solides municipaux (DSM) |
| Décharges industrielles |
| Décharges commerciales |
| Autres types de décharges |
| Production d'électricité |
| Thermique direct / utilisation du gaz à moyenne valeur calorifique |
| Gaz naturel renouvelable (GNR) |
| Carburant pour véhicules |
| Injection dans le réseau |
| Cogénération |
| Applications industrielles et commerciales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Systèmes de collecte de gaz de décharge | |
| Technologies de traitement du gaz | ||
| Technologies de valorisation du gaz | ||
| Par type de décharge | Décharges de déchets solides municipaux (DSM) | |
| Décharges industrielles | ||
| Décharges commerciales | ||
| Autres types de décharges | ||
| Par utilisation finale | Production d'électricité | |
| Thermique direct / utilisation du gaz à moyenne valeur calorifique | ||
| Gaz naturel renouvelable (GNR) | ||
| Carburant pour véhicules | ||
| Injection dans le réseau | ||
| Cogénération | ||
| Applications industrielles et commerciales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent le développement des projets de gaz de décharge jusqu'en 2031 ?
Les règles de conformité au méthane, les contrats d'approvisionnement en gaz naturel renouvelable, les dispositifs de crédit d'impôt et les contrôles numériques des champs de puits soutiennent le développement.
Quelle est la taille du marché du gaz de décharge en 2026 ?
Le marché du gaz de décharge était estimé à 4,43 milliards USD en 2026 et devrait atteindre 6,41 milliards USD d'ici 2031.
Quelle technologie connaît la croissance la plus rapide dans les projets de gaz de décharge ?
Les technologies de valorisation du gaz devraient croître à un CAGR de 9,1 % jusqu'en 2031, car les développeurs visent le gaz naturel renouvelable de qualité réseau.
Pourquoi les raccordements aux pipelines retardent-ils les projets de gaz naturel renouvelable ?
L'interconnexion aux pipelines peut représenter 30 à 45 % des coûts du projet et peut nécessiter 24 à 36 mois dans certaines juridictions.
Quel type de décharge génère la plus grande base de revenus ?
Les décharges de déchets solides municipaux représentaient 73,5 % des revenus en 2025 en raison de leur échelle, de leurs actifs établis et des exigences réglementaires.
Quelle région connaît la croissance la plus rapide pour le développement du gaz de décharge ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,5 % jusqu'en 2031, soutenue par des flux de déchets municipaux à haute teneur en matières organiques et des programmes de valorisation énergétique des déchets en développement.
Dernière mise à jour de la page le:



