
Tamanho e Participação do Mercado de Gás de Aterro Sanitário
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
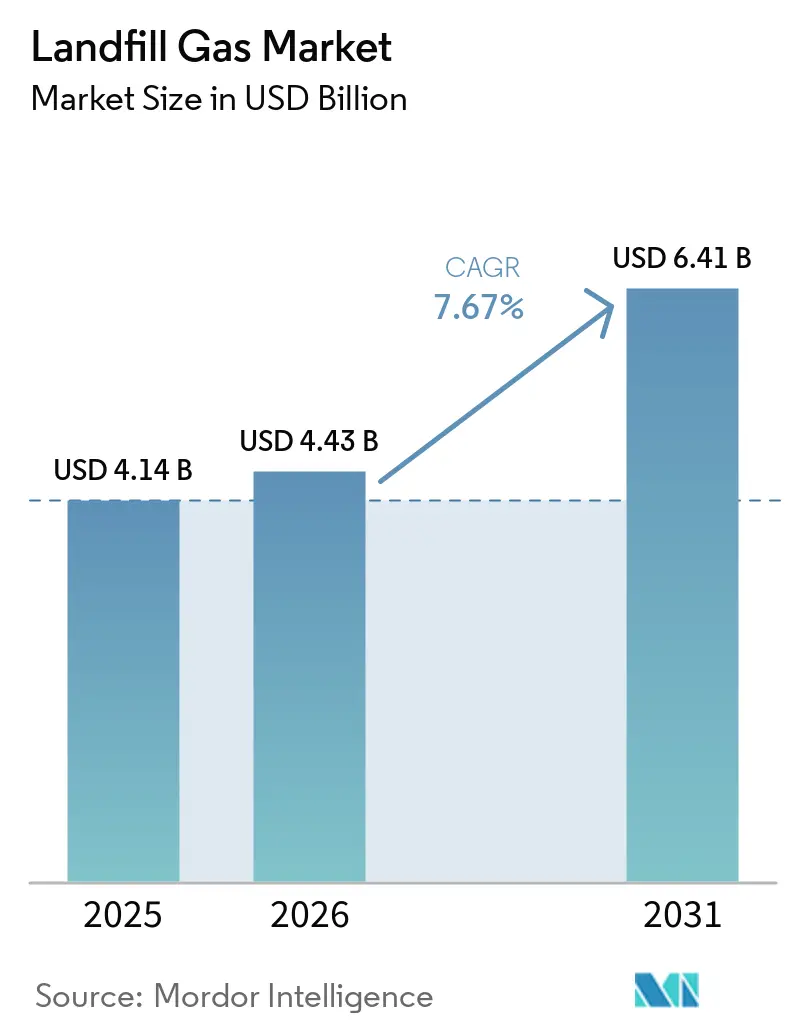
| Tamanho do Mercado (2026) | 4.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.67 % |
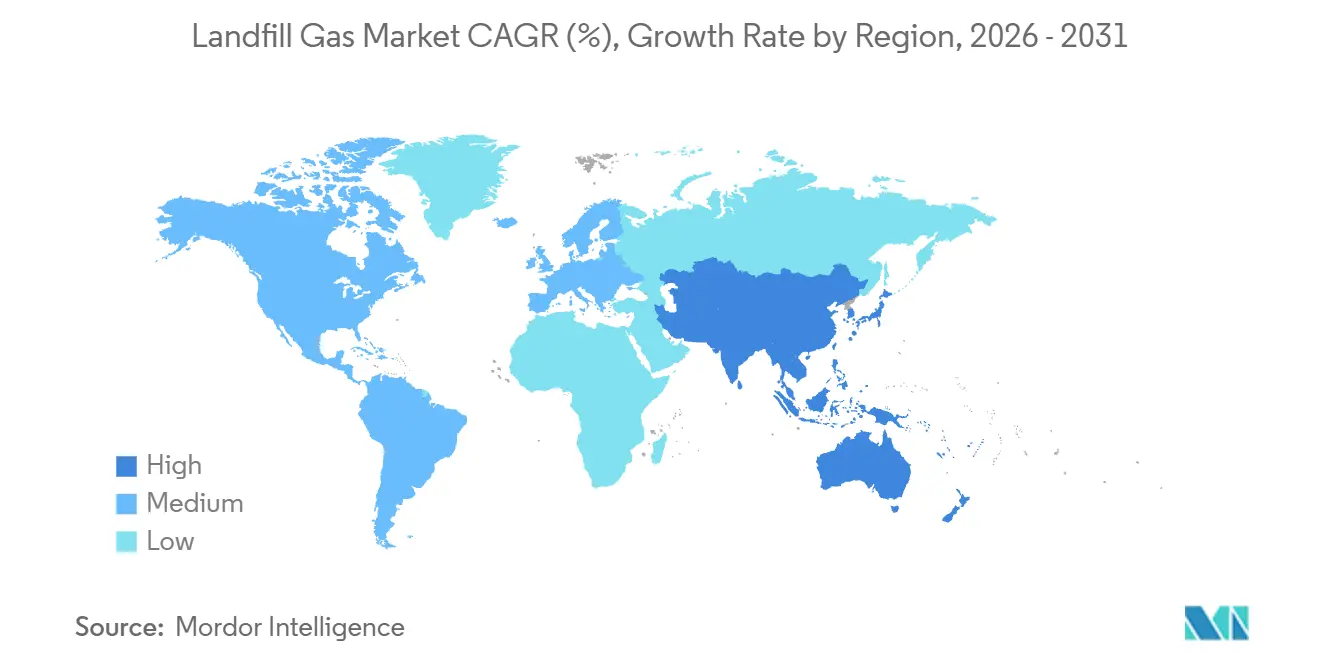
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
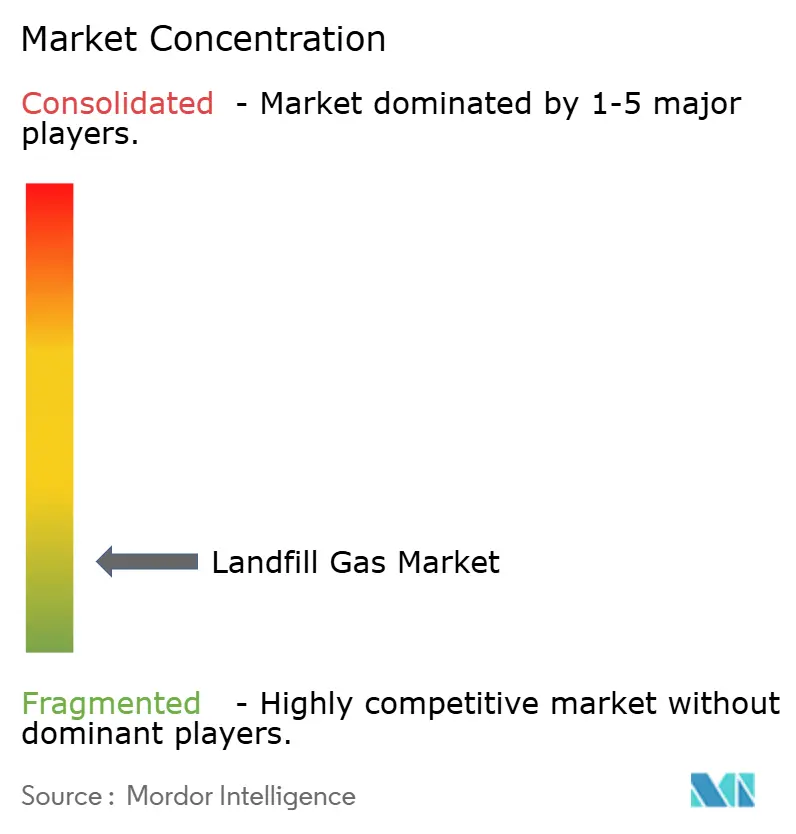
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás de Aterro Sanitário por Mordor Intelligence
O tamanho do mercado de gás de aterro sanitário foi avaliado em 4,14 bilhões de USD em 2025 e estima-se que cresça de 4,43 bilhões de USD em 2026 para atingir 6,41 bilhões de USD até 2031, a um CAGR de 7,67% durante o período de previsão (2026-2031). As regulamentações sobre metano estão tornando os sistemas de coleta e controle de gás um investimento operacional obrigatório em aterros sanitários regulamentados. O mercado de gás de aterro sanitário também se beneficia de contratos de gás natural renovável que oferecem aos desenvolvedores maior visibilidade de receita do que as vendas de energia de curto prazo. Os controles digitais de campo de poços e sistemas de atualização mais capazes estão melhorando a captura de metano e a qualidade do gás nas instalações em operação. O acesso a gasodutos, os custos de conexão e os atrasos no licenciamento continuam sendo grandes restrições para projetos que dependem de injeção em gasodutos. As políticas de desvio de resíduos orgânicos reduzirão os rendimentos futuros de gás em alguns locais maduros, o que aumentará o valor dos locais com volumes de resíduos remanescentes significativos e sistemas de coleta bem gerenciados.
Principais Conclusões do Relatório
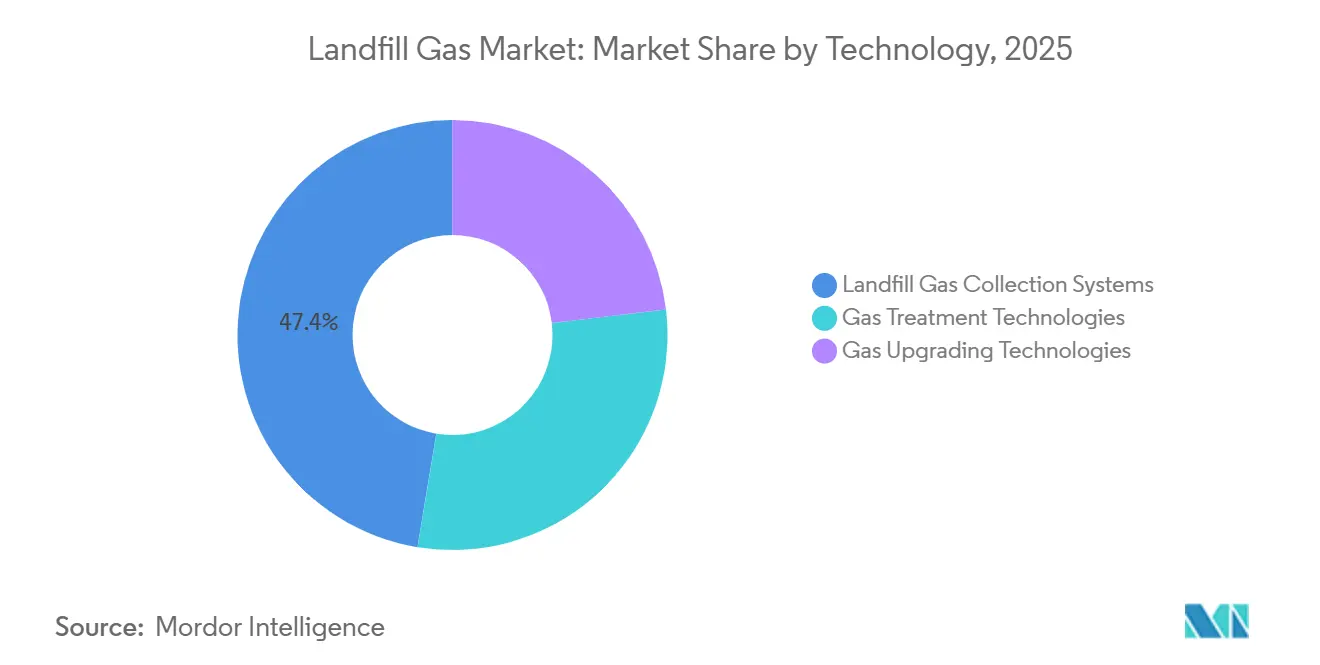
- Por tecnologia, os sistemas de coleta detinham 47,4% da receita em 2025, enquanto as tecnologias de atualização de gás têm previsão de crescer a um CAGR de 9,1% até 2031.
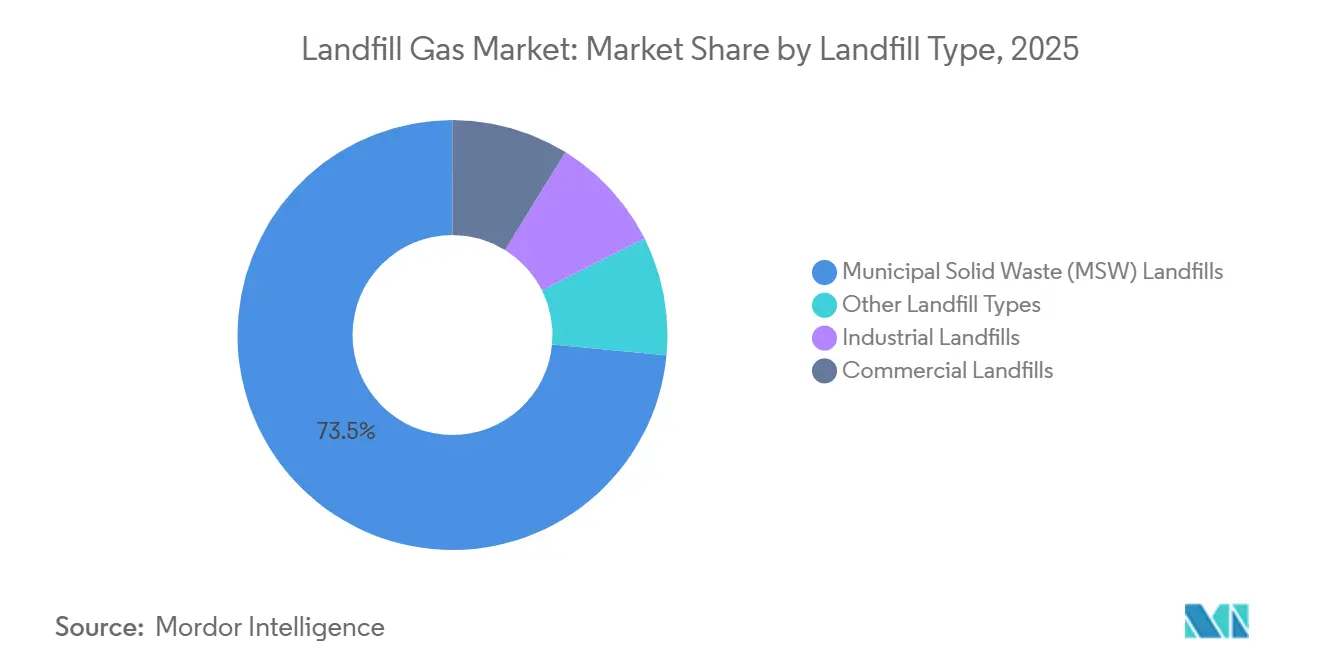
- Por tipo de aterro, os aterros de resíduos sólidos urbanos detinham 73,5% da receita em 2025, enquanto os aterros industriais têm previsão de crescer a um CAGR de 9,8% até 2031.
- Por uso final, a geração de eletricidade detinha 43,7% da receita em 2025, enquanto o gás natural renovável tem previsão de crescer a um CAGR de 10,7% até 2031.
- Por geografia, a América do Norte detinha 41,5% da receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gás de Aterro Sanitário
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade e Monitoramento de Emissões de Metano | +2.10% | Global; liderado pelos EUA, UE, Califórnia | Curto prazo (≤ 2 anos) |
| Demanda por Contratos de Fornecimento de Gás Natural Renovável e Biometano | +1.80% | América do Norte (primário), UE (emergente) | Médio prazo (2–4 anos) |
| Incentivos Governamentais e Créditos de Combustível de Baixo Carbono | +1.40% | EUA, UE, Canadá | Médio prazo (2–4 anos) |
| Expansão da Infraestrutura de Gás de Aterro Sanitário para Energia | +0.90% | Global; APAC, América do Sul | Longo prazo (≥ 4 anos) |
| Balanceamento Digital de Campo de Poços e Detecção Remota de Vazamentos | +0.70% | América do Norte, UE | Médio prazo (2–4 anos) |
| Demanda Crescente por Energia Renovável de Base Local | +0.60% | América do Norte, APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade e Monitoramento de Emissões de Metano
Os aterros sanitários de resíduos sólidos urbanos foram a terceira maior fonte de emissões de metano nos Estados Unidos, mantendo os gastos com conformidade elevados em toda a frota operacional. O mercado de gás de aterro sanitário é apoiado pelas regras da Lei do Ar Limpo que exigem que os locais qualificados instalem sistemas de coleta e controle de gás. Essas regras também exigem monitoramento trimestral da superfície e verificações mensais de cabeça de poço para temperatura, oxigênio, nitrogênio e pressão[1]Agência de Proteção Ambiental dos EUA, "Alerta de Fiscalização: A EPA Constata que Aterros de RSU Estão Violando os Requisitos de Monitoramento e Manutenção," Agência de Proteção Ambiental dos EUA, epa.gov.. Em outubro de 2024, a EPA abriu um processo sobre tecnologias de monitoramento e práticas de trabalho para aterros sanitários de resíduos sólidos urbanos. O regulamento de metano da União Europeia, que entrou em vigor em 4 de agosto de 2024, estabeleceu obrigações de medição, monitoramento, reporte e verificação no setor de energia. Essas regras criam demanda recorrente por trabalhos de coleta, monitoramento, manutenção e atualização, mesmo quando os preços de energia estão fracos.
Demanda por Contratos de Fornecimento de Gás Natural Renovável e Biometano
O mercado de gás de aterro sanitário está ganhando apoio de contratos de longo prazo para fornecimento de gás natural renovável. Esses contratos podem oferecer aos proprietários de projetos uma base mais estável para financiamento do que as vendas de créditos de carbono de curto prazo. O Conselho Americano de Biogás relatou que 68 dos 70 novos projetos de biogás nos Estados Unidos comissionados em 2025 foram projetados para produzir gás natural renovável. O gás proveniente de aterros sanitários supriu 64% da produção de gás natural renovável dos Estados Unidos reportada em 2025. Usuários industriais nos setores de química, processamento de alimentos e manufatura também estão considerando o gás renovável para calor de processo e programas internos de emissões. Esse grupo mais amplo de compradores pode estender a demanda contratual além das aplicações de combustível para transporte.
Incentivos Governamentais e Créditos de Combustível de Baixo Carbono
O mercado de gás de aterro sanitário se beneficia de estruturas de créditos fiscais que apoiam o gás renovável e projetos de eletricidade de baixas emissões qualificados. Regulamentações propostas emitidas em fevereiro de 2026 estabelecem que os produtores que entregam gás natural renovável de qualidade para gasodutos podem se qualificar como produtores elegíveis sob a Seção 45Z[2]Registro Federal, "Regulamentações Propostas sobre Créditos de Produção de Combustível Limpo," Registro Federal, govinfo.gov.. Essa clarificação oferece aos desenvolvedores uma base mais sólida para avaliar projetos que injetam gás atualizado em gasodutos. A política europeia também apoia a expansão do biometano por meio da meta REPowerEU de 35 bilhões de metros cúbicos de biometano sustentável até 2030[3]Associação Europeia de Biogás, "Decodificando Biogases 2026," Associação Europeia de Biogás, europeanbiogas.eu.. Os valores dos créditos diferem por matéria-prima e intensidade de carbono, portanto os proprietários de projetos devem considerar a qualidade da matéria-prima ao comparar opções de gás renovável e eletricidade. O mercado de gás de aterro sanitário, portanto, recompensa os desenvolvedores que conseguem combinar gestão da qualidade do gás, desempenho verificado de emissões e acordos de fornecimento duradouros.
Balanceamento Digital de Campo de Poços e Detecção Remota de Vazamentos
Os controles digitais estão mudando a forma como os operadores gerenciam a qualidade e a captura de gás em aterros sanitários ativos. No Aterro Sanitário do Condado de Mesa, o Sistema Meerkat testou amostragem horária de metano, dióxido de carbono, oxigênio, temperatura, pressão e fluxo a partir de outubro de 2025. Uma proposta de janeiro de 2025 submetida ao Distrito de Gestão da Qualidade do Ar da Costa Sul descreveu um piloto de monitoramento remoto no Aterro Sanitário Chiquita Canyon usando dispositivos celulares e uma plataforma SCADA baseada em nuvem[4]Distrito de Gestão da Qualidade do Ar da Costa Sul, "Proposta de Piloto de Monitoramento Remoto Automatizado do Aterro Sanitário Chiquita Canyon," Distrito de Gestão da Qualidade do Ar da Costa Sul, aqmd.gov.. O mercado de gás de aterro sanitário pode se beneficiar quando leituras contínuas permitem que os operadores respondam a mudanças de pressão, oxigênio ou fluxo antes que a eficiência de coleta caia. Um melhor balanceamento do campo de poços também pode reduzir os riscos de conformidade relacionados a emissões. Esses sistemas estão se tornando mais relevantes onde os operadores precisam de evidências de desempenho de captura de gás para contratos e reguladores.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Atrasos na Interconexão | -1.60% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Declínio do Rendimento de Gás em Aterros Maduros | -0.90% | Global; particularmente América do Norte, UE | Médio prazo (2–4 anos) |
| Desafios na Remoção de Nitrogênio e Oxigênio na Atualização de Gás de Aterro Sanitário | -0.60% | Global | Médio prazo (2–4 anos) |
| Desvio de Resíduos Orgânicos Reduzindo a Matéria-Prima Futura de Aterros | -1.00% | UE, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Atrasos na Interconexão
A interconexão com gasodutos pode absorver 30-45% do orçamento de um projeto de gás natural renovável e pode exigir 24-36 meses em algumas jurisdições. O mercado de gás de aterro sanitário enfrenta essa restrição de forma mais direta quando um projeto necessita de acesso a gasodutos de transmissão ou distribuição. Uma apresentação de 2025 para o projeto Short Mountain no Oregon mostrou custos potenciais de interconexão de 7,46 milhões de USD a 11,3 milhões de USD, dependendo da configuração e dos requisitos de medição. A Associação Europeia de Biogás relatou que as práticas de compartilhamento de custos diferem entre os estados membros e entre as conexões de transmissão e distribuição. Custos incertos e aprovações demoradas podem atrasar compromissos de dívida e impedir que projetos tecnicamente viáveis cheguem à fase de construção. Os desenvolvedores, portanto, estão atribuindo mais valor a locais com direitos de conexão conhecidos, infraestrutura de gás existente ou usos locais viáveis para o gás.
Desvio de Resíduos Orgânicos Reduzindo a Matéria-Prima Futura de Aterros
A coleta separada e o desvio de resíduos orgânicos reduzem o material biodegradável entregue aos aterros sanitários ao longo do tempo. O mercado de gás de aterro sanitário sentirá esse efeito à medida que a menor entrada orgânica reduz a geração de metano e encurta a vida útil de alguns investimentos em coleta. A Diretiva Europeia de Aterros limita os resíduos municipais enviados a aterros a 10% até 2035, enquanto as medidas de coleta de bioresíduos dos estados membros estão alterando os fluxos de resíduos recebidos. Materiais da EPA indicam que as reduções esperadas de orgânicos devem ser refletidas nas previsões do LandGEM usadas para dimensionamento de sistemas, capacidade de atualização e planejamento de fornecimento. Um estudo de 2024 constatou que cenários de alto desvio reduziram as emissões de gases de efeito estufa em 40-72% em relação aos casos de referência, com implicações correspondentes para os rendimentos de gás de aterro sanitário. Os operadores precisarão avaliar cuidadosamente a composição dos resíduos remanescentes antes de se comprometer com projetos de longa duração em aterros maduros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Sistemas de Coleta Mantêm a Maior Base de Receita Enquanto a Atualização se Expande
Os sistemas de coleta detinham 47,4% da receita do mercado de gás de aterro sanitário em 2025. Essa posição reflete os requisitos para que os locais regulamentados de resíduos sólidos urbanos capturem e controlem o gás de aterro sanitário antes de ser queimado ou utilizado. Os sistemas ativos incluem poços de extração, tubulações de polietileno de alta densidade, estações de soprador-queimador e equipamentos de gestão de condensado. O trabalho de expansão continua quando células de aterro são adicionadas ou locais em operação precisam de maior cobertura. As tecnologias de atualização de gás têm previsão de crescer a um CAGR de 9,1% até 2031.
O tamanho do mercado de gás de aterro sanitário para atualização de gás é apoiado pela injeção de gás natural renovável em gasodutos e pelas oportunidades de receita baseadas em intensidade de carbono. A Greenlane Renewables registrou um pedido de patente em outubro de 2025 para uma Unidade Linear de Rejeição de Nitrogênio que utiliza um processo de adsorção por variação de pressão em etapas. A empresa relatou recuperação de metano de até 99,5% durante os testes em diferentes proporções de nitrogênio para metano. Um estudo revisado por pares de 2025 constatou que uma configuração híbrida de membrana e adsorção por variação de pressão a vácuo poderia atingir pureza de metano de pelo menos 96% e recuperação de pelo menos 99% em otimização modelada. Esses desenvolvimentos são importantes porque o gás de aterro sanitário frequentemente apresenta condições de remoção de nitrogênio e oxigênio mais difíceis do que outras matérias-primas de biogás.


Por Tipo de Aterro: Resíduos Sólidos Urbanos Lidera a Receita Enquanto os Aterros Industriais Crescem Mais Rapidamente
Os aterros sanitários de resíduos sólidos urbanos responderam por 73,5% da receita do mercado de gás de aterro sanitário em 2025. Grandes volumes de resíduos, redes de coleta estabelecidas e requisitos regulatórios sustentam essa posição. O Programa de Reporte de Gases de Efeito Estufa da EPA aplica requisitos separados aos aterros de resíduos sólidos urbanos que ultrapassam limites definidos de metano. Dados do Conselho Americano de Biogás citados pela Greenlane Renewables mostraram 598 sistemas de captura de gás de aterro sanitário em locais dos Estados Unidos em 2025. Os aterros industriais têm previsão de crescer a um CAGR de 9,8% até 2031.
O tamanho do mercado de gás de aterro sanitário para aterros industriais é influenciado pela atividade manufatureira, programas de sustentabilidade e obrigações de reporte em expansão. Os fluxos de resíduos industriais diferem por setor, portanto os locais de química, processamento de alimentos e celulose e papel precisam de caracterização individual do gás e projeto de coleta. A EPA identifica os aterros de resíduos industriais sob a Subparte TT do Programa de Reporte de Gases de Efeito Estufa. Essa estrutura regulatória pode criar um ciclo de investimento em conformidade semelhante ao desenvolvimento anterior dos sistemas de resíduos sólidos urbanos. Os operadores de alimentos e bebidas também podem usar o gás capturado como recurso energético no local, reduzindo as compras de eletricidade e gás natural.
Por Uso Final: A Geração de Eletricidade Mantém a Capacidade Instalada Enquanto o Gás Natural Renovável Lidera as Novas Construções
A geração de eletricidade detinha 43,7% da receita do mercado de gás de aterro sanitário em 2025. A base instalada permanece significativa nos Estados Unidos, Reino Unido, Alemanha e Austrália porque a geração de energia foi outrora o único caminho comercial amplamente disponível. O Conselho Americano de Biogás relatou que 75% dos projetos de biogás dos Estados Unidos ainda usavam o gás capturado para eletricidade renovável em 2025. Os ativos existentes continuarão a contribuir com receita porque os geradores têm longa vida operacional. O gás natural renovável tem previsão de crescer a um CAGR de 10,7% até 2031.
O gás natural renovável provavelmente reformulará as decisões de novos projetos porque 68 dos 70 projetos de biogás dos Estados Unidos comissionados em 2025 visavam esse uso final. A participação do mercado de gás de aterro sanitário na geração de eletricidade permanece importante, mas os novos projetos buscam cada vez mais gás de qualidade para gasodutos. Regulamentações federais propostas emitidas em 2026 confirmam que os produtores qualificados de gás natural renovável de qualidade para gasodutos podem ser elegíveis sob a Seção 45Z. O combustível veicular e a injeção em gasodutos estão intimamente conectados porque os números de identificação renovável podem aumentar o valor do combustível. Os compradores industriais e comerciais também podem contratar diretamente o gás quando o acesso local a gasodutos não está disponível ou os sistemas de energia estão congestionados.
Análise Geográfica
A América do Norte detinha 41,5% da receita do mercado de gás de aterro sanitário em 2025. Os Estados Unidos sustentam essa posição por meio de uma frota madura de sistemas de coleta, requisitos federais para aterros e desenvolvimento ativo de gás natural renovável. O tamanho do mercado de gás de aterro sanitário na região também é apoiado por um pipeline listado de 705 aterros candidatos adicionais nos Estados Unidos além dos 599 locais já equipados com sistemas de captura. O Canadá tem uma oportunidade crescente onde os locais regulamentados mantêm volumes adequados de resíduos sólidos urbanos apesar das medidas de desvio orgânico. A Europa é a segunda maior geografia, com a Alemanha detendo capacidade instalada substancial e o Reino Unido mantendo uma frota estabelecida de gás de aterro sanitário para eletricidade.
A Europa tinha 1.620 plantas de biometano no primeiro trimestre de 2025, e 86% estavam conectadas à rede. A França tinha o maior número de plantas, com 760 instalações reportadas na mesma fonte. A Ásia-Pacífico tem previsão de expandir a um CAGR de 10,5% até 2031. A China e a Índia têm fluxos de resíduos municipais com alto teor orgânico que podem suportar grandes sistemas de coleta. A China combina objetivos de metano no setor de resíduos com apoio à compra de eletricidade e mecanismos de mercado de carbono.
A Índia está adicionando demanda por meio do crescimento urbano, maior teor de resíduos orgânicos e pressão para modernizar a infraestrutura de gestão de resíduos. Coreia do Sul, Vietnã, Indonésia e Tailândia estão em estágios iniciais de adoção de sistemas de coleta, onde as vendas de eletricidade permanecem a principal rota porque as redes de gasodutos são limitadas. O Oriente Médio e a África tiveram a menor participação entre as principais geografias, enquanto o crescimento de resíduos urbanos está criando interesse em projetos de longo prazo. Joanesburgo iniciou um piloto de biodigestor no aterro Robinson Deep em setembro de 2026, projetado para processar 50 toneladas de resíduos biodegradáveis por dia e com previsão de comissionamento em março de 2027.

Cenário Competitivo
O mercado de gás de aterro sanitário é fragmentado. Grandes empresas integradas de resíduos, incluindo Waste Management, Republic Services, Veolia e SUEZ, controlam o acesso à matéria-prima de aterros por meio de suas redes operacionais. Desenvolvedores especializados e fornecedores de equipamentos competem por meio de tecnologia de atualização, projetos modulares, financiamento de projetos e capacidades operacionais. O mercado de gás de aterro sanitário, portanto, favoreceu parcerias que combinam acesso a aterros com capacidade técnica e financeira. Republic Services e Archaea Energy operam a joint venture Lightning Renewables, que visa 40 projetos de gás natural renovável nos aterros da Republic Services.
Ameresco e HA Sustainable Infrastructure Capital formaram a Neogenyx Fuels em maio de 2026 como uma joint venture de 1,8 bilhões de USD focada em ativos de gás de aterro sanitário e gás natural renovável agrícola. A Waga Energy utiliza um modelo de construir-possuir-operar de 20 anos baseado em sua tecnologia WAGABOX, que transfere as responsabilidades de capital e operação dos municípios anfitriões de aterros. O mercado de gás de aterro sanitário recompensa esse modelo onde um anfitrião carece de expertise em financiamento de projetos ou deseja evitar operar uma instalação de atualização de gás. A Greenlane Renewables está focando em tecnologias de remoção de nitrogênio e oxigênio que abordam um obstáculo central para o gás de aterro sanitário de qualidade para gasodutos. Seu registro de Unidade Linear de Rejeição de Nitrogênio de 2025 reportou até 99,5% de recuperação de metano em testes.
O mercado de gás de aterro sanitário ainda tem oportunidades em aterros candidatos que carecem de ativos de coleta ou atualização. Equipamentos padronizados e construção modular podem melhorar a capacidade de um desenvolvedor de avançar da avaliação do local para a produção de gás. Os sistemas de monitoramento remoto também estão se tornando relevantes em licitações de acordos de compra de gás porque a eficiência de captura afeta os custos operacionais e os volumes contratados. Desenvolvedores menores sem tecnologia proprietária enfrentam concorrência mais forte de operadores de plataformas integradas.
Líderes do Setor de Gás de Aterro Sanitário
Waste Management, Inc.
Veolia Environnement S.A.
SUEZ
Ameresco, Inc.
Montauk Renewables, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: Casella Waste Systems e Waga Energy iniciaram as operações na instalação de gás natural renovável do Aterro McKean em Mount Jewett, Pensilvânia. A instalação processa até 2.000 scfm de gás de aterro sanitário e concluiu o programa de 3 projetos estabelecido sob sua parceria de 2023.
- Agosto de 2026: Casella Waste Systems e Waga Energy inauguraram a instalação de gás natural renovável do Aterro Hyland em Angelica, Nova York. Possui capacidade de processamento instalada de 3.000 scfm e pode gerar até 610.000 MMBtu de gás renovável por ano.
- Julho de 2026: O Condado de Randolph, Carolina do Norte, selecionou a Waga Energy para construir, possuir e operar uma instalação de gás natural renovável no Aterro Great Oak. O projeto processará até 3.000 scfm sob um acordo de longo prazo.
- Junho de 2026: Archaea Energy e Republic Services inauguraram a primeira planta Lightning Renewables em Fort Wayne, Indiana. A instalação pode processar até 6.400 scfm com um projeto modular baseado em skid.


Escopo do Relatório Global do Mercado de Gás de Aterro Sanitário
O gás de aterro sanitário (GAS) é uma mistura de gases produzida quando resíduos orgânicos se decompõem em condições anaeróbicas (sem oxigênio) em aterros sanitários. É composto principalmente de metano (CH₄) e dióxido de carbono (CO₂), juntamente com pequenas quantidades de nitrogênio, oxigênio, sulfeto de hidrogênio e outros gases traço. O gás de aterro sanitário pode ser capturado e tratado para geração de eletricidade, aquecimento ou atualizado para gás natural renovável (GNR). Sua coleta também ajuda a reduzir as emissões de metano e os odores dos aterros sanitários.
O Mercado de Gás de Aterro Sanitário é segmentado por tecnologia, tipo de aterro, uso final e geografia. Por tecnologia, o mercado é segmentado em sistemas de coleta, tratamento de gás e atualização de gás. Por tipo de aterro, o mercado é segmentado em aterros de resíduos sólidos urbanos (RSU), aterros industriais, aterros comerciais e outros tipos de aterros. Por uso final, o mercado é segmentado em geração de eletricidade, térmico direto, gás natural renovável (GNR), combustível veicular, injeção em gasoduto, cogeração de calor e energia (CHP) e aplicações industriais/comerciais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de gás de aterro sanitário em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Sistemas de Coleta de Gás de Aterro Sanitário |
| Tecnologias de Tratamento de Gás |
| Tecnologias de Atualização de Gás |
| Aterros Sanitários de Resíduos Sólidos Urbanos (RSU) |
| Aterros Industriais |
| Aterros Comerciais |
| Outros Tipos de Aterros |
| Geração de Eletricidade |
| Uso de Gás Térmico Direto/Médio BTU |
| Gás Natural Renovável (GNR) |
| Combustível Veicular |
| Injeção em Gasoduto |
| Cogeração de Calor e Energia |
| Aplicações Industriais e Comerciais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Sistemas de Coleta de Gás de Aterro Sanitário | |
| Tecnologias de Tratamento de Gás | ||
| Tecnologias de Atualização de Gás | ||
| Por Tipo de Aterro | Aterros Sanitários de Resíduos Sólidos Urbanos (RSU) | |
| Aterros Industriais | ||
| Aterros Comerciais | ||
| Outros Tipos de Aterros | ||
| Por Uso Final | Geração de Eletricidade | |
| Uso de Gás Térmico Direto/Médio BTU | ||
| Gás Natural Renovável (GNR) | ||
| Combustível Veicular | ||
| Injeção em Gasoduto | ||
| Cogeração de Calor e Energia | ||
| Aplicações Industriais e Comerciais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
O que está impulsionando o desenvolvimento de projetos de gás de aterro sanitário até 2031?
Regras de conformidade de metano, contratos de fornecimento de gás natural renovável, estruturas de créditos fiscais e controles digitais de campo de poços estão apoiando o desenvolvimento.
Qual é o tamanho do mercado de gás de aterro sanitário em 2026?
O mercado de gás de aterro sanitário foi estimado em 4,43 bilhões de USD em 2026 e tem previsão de atingir 6,41 bilhões de USD até 2031.
Qual tecnologia está crescendo mais rapidamente nos projetos de gás de aterro sanitário?
As tecnologias de atualização de gás têm previsão de crescer a um CAGR de 9,1% até 2031 porque os desenvolvedores estão buscando gás natural renovável de qualidade para gasodutos.
Por que as conexões com gasodutos atrasam os projetos de gás natural renovável?
A interconexão com gasodutos pode representar 30-45% dos custos do projeto e pode exigir 24-36 meses em algumas jurisdições.
Qual tipo de aterro gera a maior base de receita?
Os aterros sanitários de resíduos sólidos urbanos detinham 73,5% da receita em 2025 devido à sua escala, ativos estabelecidos e requisitos regulatórios.
Qual região está crescendo mais rapidamente no desenvolvimento de gás de aterro sanitário?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 10,5% até 2031, apoiada por fluxos de resíduos municipais com alto teor orgânico e programas de energia a partir de resíduos em desenvolvimento.
Página atualizada pela última vez em:



