
埋立地ガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
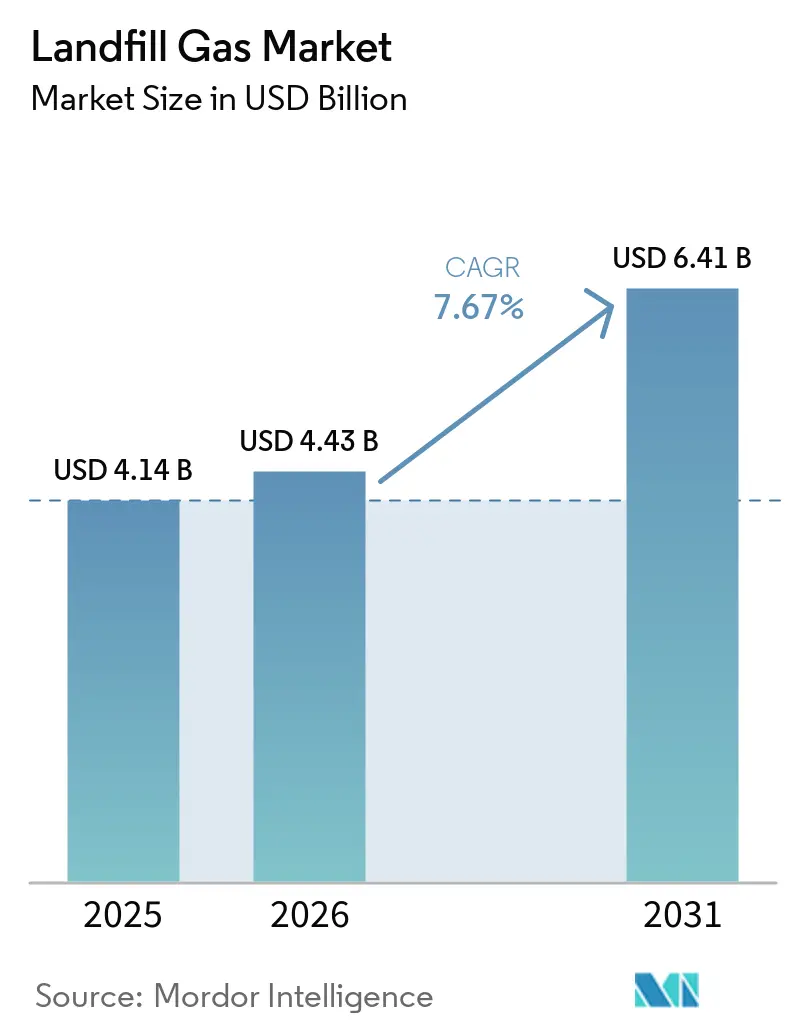
| 市場規模 (2026) | 4.43 十億米ドル |
| 市場規模 (2031) | 6.41 十億米ドル |
| 成長率 (2026 - 2031) | 7.67 % |
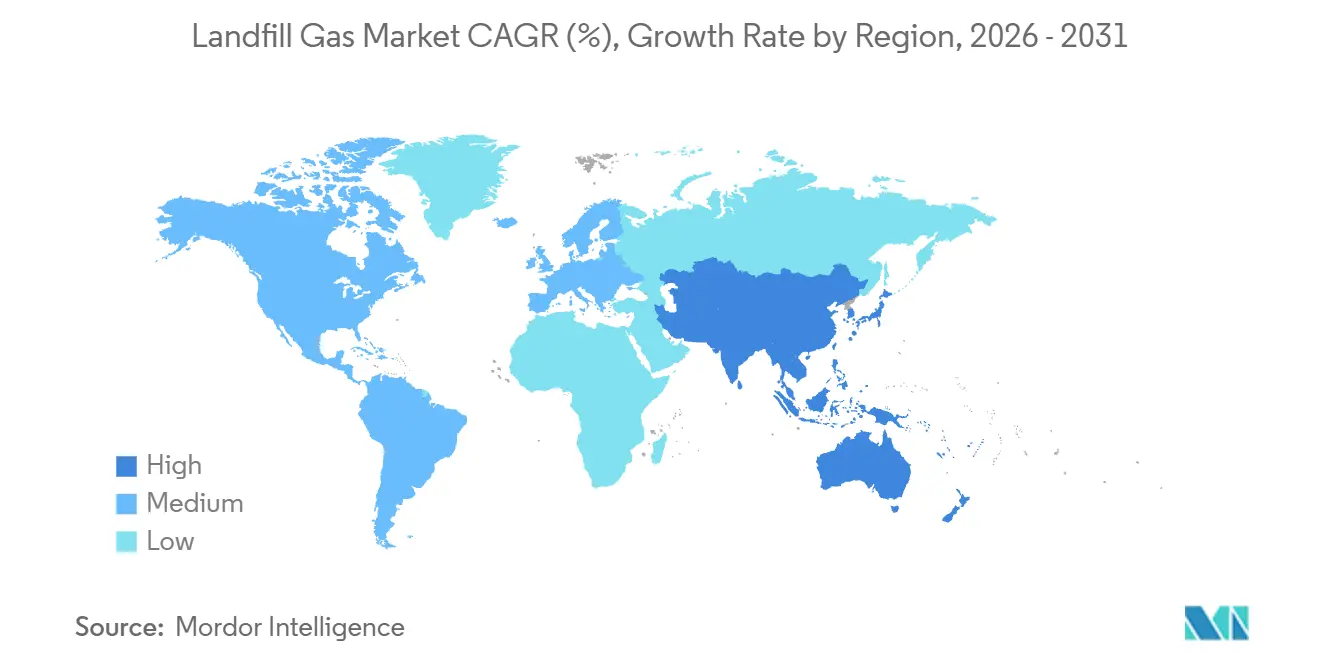
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
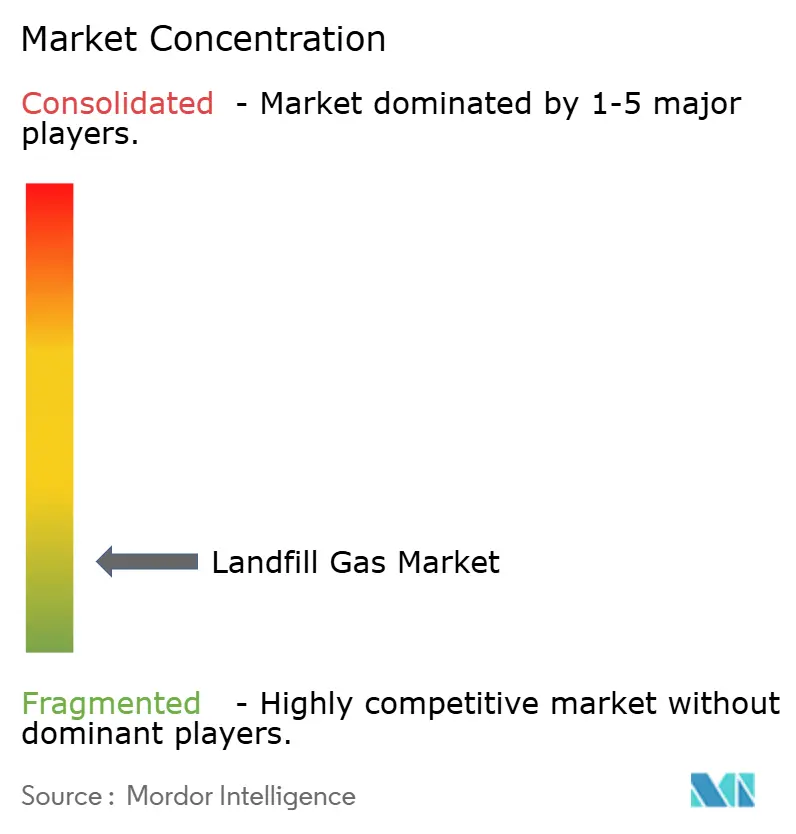
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる埋立地ガス市場分析
埋立地ガス市場規模は2025年に41.4 ビリオン 米ドルと評価され、2026年の44.3 ビリオン 米ドルから2031年には64.1 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.67%です。メタン規制により、規制対象の埋立地サイトではガス集収・制御システムが必須の運営投資となっています。埋立地ガス市場は、短期的なエネルギー販売よりも明確な収益見通しを開発者に提供する再生可能天然ガス契約からも恩恵を受けています。デジタルウェルフィールド制御とより高性能なアップグレーディングシステムにより、稼働施設でのメタン回収とガス品質が向上しています。パイプラインへのアクセス、接続コスト、および許認可の遅延は、パイプライン注入に依存するプロジェクトにとって依然として大きな制約となっています。有機廃棄物の転換政策は、一部の成熟したサイトにおける将来のガス収量を減少させるため、廃棄物量が豊富で集収システムが適切に管理されているサイトの価値が高まるでしょう。
主要レポートのポイント
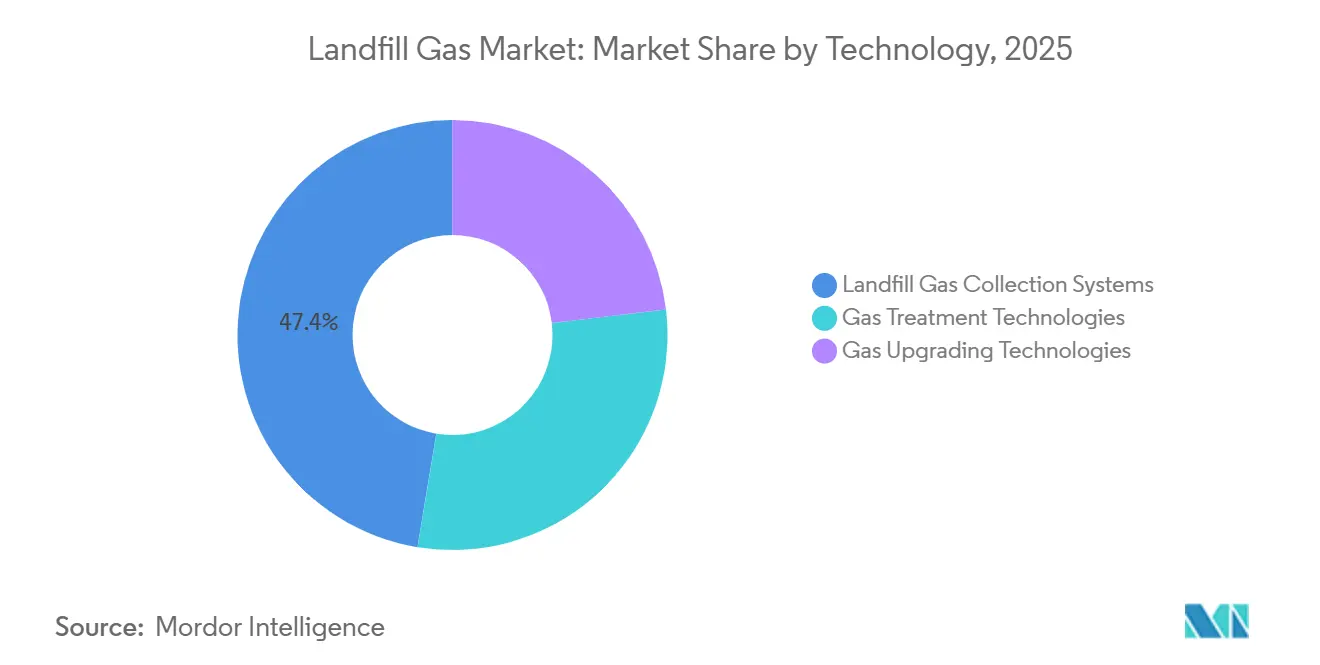
- 技術別では、集収システムが2025年の収益の47.4%を占め、ガスアップグレーディング技術は2031年まで9.1%のCAGRで成長すると予測されています。
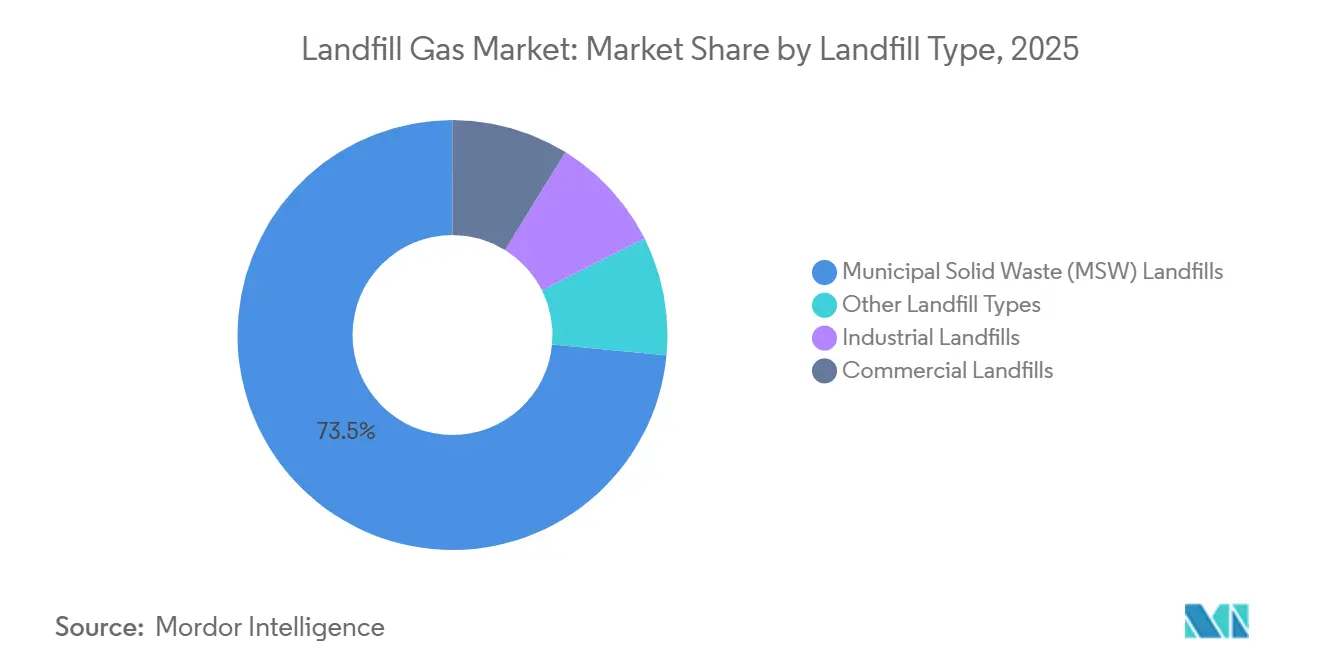
- 埋立地タイプ別では、都市固形廃棄物埋立地が2025年の収益の73.5%を占め、産業系埋立地は2031年まで9.8%のCAGRで成長すると予測されています。
- 最終用途別では、発電が2025年の収益の43.7%を占め、再生可能天然ガスは2031年まで10.7%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の41.5%を占め、アジア太平洋地域は2031年まで10.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の埋立地ガス市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メタン排出規制とモニタリング | +2.10% | 世界全体;米国、EU、カリフォルニア州が主導 | 短期(2年以内) |
| 再生可能天然ガスおよびバイオメタンの引取需要 | +1.80% | 北米(主要)、EU(新興) | 中期(2〜4年) |
| 政府のインセンティブと低炭素燃料クレジット | +1.40% | 米国、EU、カナダ | 中期(2〜4年) |
| 埋立地ガスからエネルギーへのインフラ拡大 | +0.90% | 世界全体;アジア太平洋、南米 | 長期(4年以上) |
| デジタルウェルフィールドバランシングとリモートリーク検知 | +0.70% | 北米、EU | 中期(2〜4年) |
| 地域ベースロード再生可能エネルギーへの需要増加 | +0.60% | 北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
メタン排出規制とモニタリング
都市固形廃棄物埋立地は米国におけるメタン排出の第3位の発生源であり、稼働中の施設全体でコンプライアンス支出が高水準に維持されています。埋立地ガス市場は、対象サイトにガス集収・制御システムの設置を義務付けるクリーンエア法の規則によって支えられています。これらの規則はまた、温度、酸素、窒素、圧力に関する四半期ごとの表面モニタリングおよび月次のウェルヘッドチェックも義務付けています[1]米国環境保護庁、「執行アラート:EPAはMSW埋立地がモニタリングおよびメンテナンス要件に違反していることを発見」、米国環境保護庁、epa.gov。。2024年10月、EPAは都市固形廃棄物埋立地のモニタリング技術と作業慣行に関するドケットを開設しました。2024年8月4日に発効したEUメタン規制は、エネルギー部門における計測、モニタリング、報告、および検証の義務を確立しました。これらの規則は、エネルギー価格が低迷している場合でも、集収、モニタリング、メンテナンス、およびアップグレード作業への継続的な需要を生み出しています。
再生可能天然ガスおよびバイオメタンの引取需要
埋立地ガス市場は、長期的な再生可能天然ガス引取契約から支持を得ています。これらの契約は、短期的なカーボンクレジット販売よりも安定したプロジェクトオーナーの資金調達基盤を提供できます。アメリカン・バイオガス・カウンシルは、2025年に米国で稼働した70件の新規バイオガスプロジェクトのうち68件が再生可能天然ガスの生産を目的として設計されたと報告しました。埋立地由来のガスは、2025年に報告された米国の再生可能天然ガス生産量の64%を供給しました。化学品、食品加工、製造業の産業ユーザーも、プロセス熱や内部排出プログラムのために再生可能ガスを検討しています。この幅広い購買層は、輸送燃料用途を超えた契約需要を拡大させる可能性があります。
政府のインセンティブと低炭素燃料クレジット
埋立地ガス市場は、再生可能ガスおよび適格低排出電力プロジェクトを支援する税額控除の枠組みから恩恵を受けています。2026年2月に発行された規制案は、パイプラン品質の再生可能天然ガスを供給する生産者がセクション45Zの適格生産者として認定される可能性があることを示しています[2]連邦官報、「クリーン燃料生産クレジット規制案」、連邦官報、govinfo.gov。。この明確化により、開発者はアップグレードされたガスをパイプラインに注入するプロジェクトの評価においてより確固たる根拠を得ることができます。欧州の政策も、2030年までに350 ビリオン 立方メートルの持続可能なバイオメタンを目標とするREPowerEUを通じてバイオメタンの拡大を支援しています[3]欧州バイオガス協会、「バイオガスのデコーディング2026」、欧州バイオガス協会、europeanbiogas.eu。。クレジットの価値は原料と炭素強度によって異なるため、プロジェクトオーナーは再生可能ガスと電力オプションを比較する際に原料品質を考慮する必要があります。したがって、埋立地ガス市場は、ガス品質管理、検証済み排出実績、および耐久性のある引取契約を組み合わせることができる開発者に報いる構造となっています。
デジタルウェルフィールドバランシングとリモートリーク検知
デジタル制御は、稼働中の埋立地サイトにおけるガス品質と回収の管理方法を変えつつあります。メサ郡埋立地では、ミーアキャットシステムが2025年10月からメタン、二酸化炭素、酸素、温度、圧力、流量の毎時サンプリングをテストしました。2025年1月にサウスコーストAQMDに提出された提案では、セルラーデバイスとクラウドベースのSCADAプラットフォームを使用したチキータキャニオン埋立地でのリモートモニタリングパイロットが説明されています[4]サウスコースト大気質管理地区、「チキータキャニオン埋立地自動リモートモニタリングパイロット提案」、サウスコースト大気質管理地区、aqmd.gov。。継続的な読み取りにより、オペレーターが集収効率が低下する前に圧力、酸素、または流量の変化に対応できる場合、埋立地ガス市場は恩恵を受けることができます。より優れたウェルフィールドバランシングは、排出関連のコンプライアンスリスクも低減できます。これらのシステムは、オペレーターが契約や規制当局向けにガス回収実績の証拠を必要とする場所でますます重要性を増しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと系統連系の遅延 | -1.60% | 北米、EU | 短期(2年以内) |
| 成熟した埋立地でのガス収量の低下 | -0.90% | 世界全体;特に北米、EU | 中期(2〜4年) |
| 埋立地ガスアップグレーディングにおける窒素・酸素除去の課題 | -0.60% | 世界全体 | 中期(2〜4年) |
| 有機廃棄物の転換による将来の埋立地原料の減少 | -1.00% | EU、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと系統連系の遅延
パイプラン系統連系は再生可能天然ガスプロジェクト予算の30〜45%を占める可能性があり、一部の管轄区域では24〜36ヶ月を要する場合があります。埋立地ガス市場は、プロジェクトが送電または配電パイプラインへのアクセスを必要とする場合に、この制約を最も直接的に受けます。オレゴン州のショートマウンテンプロジェクトに関する2025年のプレゼンテーションでは、構成と計量要件に応じて746 ミリオン 米ドルから1,130 ミリオン 米ドルの潜在的な系統連系コストが示されました。欧州バイオガス協会は、コスト分担の慣行が加盟国間および送電・配電接続間で異なると報告しました。不確実なコストと長期にわたる承認プロセスは、債務コミットメントを遅らせ、技術的に実現可能なプロジェクトが建設段階に到達するのを妨げる可能性があります。したがって、開発者は既知の接続権、既存のガスインフラ、またはガスの実行可能な地域利用が可能なサイトをより重視するようになっています。
有機廃棄物の転換による将来の埋立地原料の減少
有機廃棄物の分別収集と転換は、時間の経過とともに埋立地サイトに搬入される生分解性物質を減少させます。埋立地ガス市場は、有機物投入量の低下によりメタン生成が減少し、一部の集収投資の有効期間が短縮されるにつれて、この影響を受けることになります。EU埋立地指令は、2035年までに埋立地に送られる都市廃棄物を10%に制限しており、加盟国のバイオ廃棄物収集措置が搬入廃棄物の流れを変えています。EPAの資料は、予想される有機物削減量がシステムのサイジング、アップグレーディングスループット、および引取計画に使用されるLandGEM予測に反映されるべきであると述べています。2024年の研究では、高転換シナリオがベースラインケースと比較して温室効果ガス排出量を40〜72%削減し、埋立地ガス収量に対応する影響をもたらすことが判明しました。オペレーターは、成熟した埋立地での長期プロジェクトにコミットする前に、残存廃棄物の組成を慎重に評価する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:集収システムが最大の収益基盤を維持しながらアップグレーディングが拡大
集収システムは2025年の埋立地ガス市場収益の47.4%を占めました。この地位は、規制対象の都市固形廃棄物サイトが埋立地ガスを燃焼または利用する前に回収・制御することを義務付ける要件を反映しています。能動的システムには、抽出井、高密度ポリエチレン配管、ブロワー・フレアステーション、および凝縮水管理設備が含まれます。埋立地セルが追加されたり、稼働サイトがより広いカバレッジを必要とする場合に拡張工事が継続されます。ガスアップグレーディング技術は2031年まで9.1%のCAGRで成長すると予測されています。
ガスアップグレーディングの埋立地ガス市場規模は、再生可能天然ガスのパイプライン注入と炭素強度ベースの収益機会によって支えられています。Greenlane Renewablesは2025年10月に、段階的な圧力スウィング吸着プロセスを使用するリニア窒素除去ユニットの特許出願を行いました。同社は、様々な窒素対メタン比でのテストにおいて最大99.5%のメタン回収率を報告しました。2025年の査読済み研究では、ハイブリッド膜と真空圧力スウィング吸着の構成により、モデル化された最適化においてメタン純度96%以上、回収率99%以上を達成できることが判明しました。これらの開発は、埋立地ガスが他のイオガス原料よりも困難な窒素・酸素除去条件を呈することが多いため、重要な意味を持ちます。


埋立地タイプ別:都市固形廃棄物が収益をリードし、産業系埋立地がより速く成長
都市固形廃棄物埋立地は2025年の埋立地ガス市場収益の73.5%を占めました。大規模な廃棄物量、確立された集収ネットワーク、および規制要件がこの地位を支えています。EPA温室効果ガス報告プログラムは、定義されたメタン閾値を超える都市固形廃棄物埋立地に個別の要件を適用しています。Greenlane Renewablesが引用したアメリカン・バイオガス・カウンシルのデータによると、2025年に米国サイトで598件の埋立地ガス回収システムが稼働していました。産業系埋立地は2031年まで9.8%のCAGRで成長すると予測されています。
産業系埋立地の埋立地ガス市場規模は、製造活動、サステナビリティプログラム、および拡大する報告義務の影響を受けています。産業廃棄物の流れはセクターによって異なるため、化学品、食品加工、パルプ・製紙サイトには個別のガス特性評価と集収設計が必要です。EPAは温室効果ガス報告プログラムのサブパートTTの下で産業廃棄物埋立地を特定しています。この規制構造は、都市固形廃棄物システムの初期開発と同様のコンプライアンス投資サイクルを生み出す可能性があります。食品・飲料オペレーターは、回収したガスを電力と天然ガスの購入を削減するオンサイトエネルギー資源として使用することもできます。
最終用途別:発電が設置容量を維持しながら再生可能天然ガスが新規建設をリード
発電は2025年の埋立地ガス市場収益の43.7%を占めました。電力生成がかつて唯一広く利用可能な商業的経路であったため、米国、英国、ドイツ、オーストラリアでは設置済みの基盤が依然として重要です。アメリカン・バイオガス・カウンシルは、2025年に米国のバイオガスプロジェクトの75%が依然として回収ガスを再生可能電力に使用していると報告しました。発電機の運用寿命が長いため、既存資産は引き続き収益に貢献します。再生可能天然ガスは2031年まで10.7%のCAGRで成長すると予測されています。
2025年に稼働した米国のバイオガスプロジェクト70件のうち68件がこの最終用途を目標としていたため、再生可能天然ガスは新規プロジェクトの意思決定を再形成する可能性が高いです。発電の埋立地ガス市場シェアは依然として重要ですが、新規プロジェクトはパイプライン品質のガスをますます追求しています。2026年に発行された連邦規制案は、適格なパイプライン品質の再生可能天然ガス生産者がセクション45Zの下で適格となり得ることを確認しています。再生可能識別番号が燃料価値を高めることができるため、車両燃料とパイプライン注入は密接に関連しています。ローカルパイプラインへのアクセスが利用できない場合や電力システムが制約されている場合、産業・商業バイヤーもガスを直接契約することがあります。
地域分析
北米は2025年の埋立地ガス市場収益の41.5%を占めました。米国は、成熟した集収システムの基盤、連邦埋立地要件、および活発な再生可能天然ガス開発を通じてこの地位を支えています。この地域の埋立地ガス市場規模は、回収システムを既に備えた599サイトを超えて、さらに705件の追加候補米国埋立地のリストによっても支えられています。カナダは、有機廃棄物転換措置にもかかわらず規制対象サイトが適切な都市固形廃棄物量を維持している成長機会を有しています。欧州は第2位の地域であり、ドイツが相当な設置容量を保有し、英国が確立された埋立地ガスから電力への基盤を維持しています。
欧州では2025年第1四半期に1,620件のバイオメタンプラントが稼働しており、86%がグリッドに接続されていました。フランスは同じ情報源で760施設が報告され、最多のプラント数を誇りました。アジア太平洋地域は2031年まで10.5%のCAGRで拡大すると予測されています。中国とインドは、大規模な集収システムを支援できる有機物含有量の高い都市廃棄物流を有しています。中国は廃棄物部門のメタン目標を電力購入支援とカーボン市場メカニズムと組み合わせています。
インドは都市成長、より高い有機廃棄物含有量、および廃棄物管理インフラの近代化への圧力を通じて需要を拡大しています。韓国、ベトナム、インドネシア、タイは集収システム導入の初期段階にあり、パイプラインネットワークが限られているため電力販売が主要な経路となっています。中東・アフリカは主要地域の中で最小のシェアを占めていましたが、都市廃棄物の増加が長期的なプロジェクトへの関心を生み出しています。ヨハネスブルグは2026年9月にロビンソンディープ埋立地でバイオダイジェスターパイロットを開始し、1日50トンの生分解性廃棄物を処理するよう設計され、2027年3月の稼働開始が予定されています。

競合環境
埋立地ガス市場は断片化されています。Waste Management、Republic Services、Veolia、SUEZを含む大規模な統合廃棄物企業は、その運営ネットワークを通じて埋立地原料へのアクセスを管理しています。専門の開発者と設備サプライヤーは、アップグレーディング技術、モジュール設計、プロジェクトファイナンス、および運営能力を通じて競争しています。したがって、埋立地ガス市場は、埋立地へのアクセスと技術・財務能力を組み合わせるパートナーシップを優遇してきました。Republic ServicesとArchaea Energyは、Republic Servicesの埋立地全体で40件の再生可能天然ガスプロジェクトを目標とするライトニング・リニューアブルズ合弁事業を運営しています。
AmerescoとHA Sustainable Infrastructure Capitalは2026年5月に、埋立地ガスおよび農業系再生可能天然ガス資産に特化した1.8 ビリオン 米ドルの合弁事業としてNeogenyx Fuelsを設立しました。Waga Energyは、WAGABOXテクノロジーに基づく20年間の建設・所有・運営モデルを採用しており、都市埋立地ホストから資本・運営責任を移転します。埋立地ガス市場は、ホストがプロジェクトファイナンスの専門知識を持たない場合や、ガスアップグレーディング施設の運営を避けたい場合に、このモデルを優遇します。Greenlane Renewablesは、パイプライン品質の埋立地ガスへの中心的な障害に対処する窒素・酸素除去技術に注力しています。同社の2025年リニア窒素除去ユニット出願では、テストにおいて最大99.5%のメタン回収率が報告されました。
埋立地ガス市場には、集収またはアップグレーディング資産を持たない候補埋立地においてまだ機会があります。標準化された設備とモジュール建設により、開発者がサイト評価からガス生産に移行する能力を向上させることができます。リモートモニタリングシステムも、回収効率が運営コストと契約量に影響するため、ガス購入契約の入札においてますます重要になっています。独自技術を持たない小規模開発者は、統合プラットフォームオペレーターとのより強い競争に直面しています。
埋立地ガス業界のリーダー企業
Waste Management, Inc.
Veolia Environnement S.A.
SUEZ
Ameresco, Inc.
Montauk Renewables, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Casella Waste SystemsとWaga Energyは、ペンシルベニア州マウントジュエットのマッキーン埋立地再生可能天然ガス施設の操業を開始しました。この施設は最大2,000 scfmの埋立地ガスを処理し、2023年のパートナーシップの下で設立された3プロジェクトプログラムを完了しました。
- 2026年8月:Casella Waste SystemsとWaga Energyは、ニューヨーク州アンジェリカのハイランド埋立地再生可能天然ガス施設を開業しました。3,000 scfmの設置処理能力を有し、年間最大610,000 MMBtuの再生可能ガスを生成できます。
- 2026年7月:ノースカロライナ州ランドルフ郡は、グレートオーク埋立地に再生可能天然ガス施設を建設・所有・運営するためにWaga Energyを選定しました。このプロジェクトは長期契約の下で最大3,000 scfmを処理します。
- 2026年6月:Archaea EnergyとRepublic Servicesは、インディアナ州フォートウェインに最初のライトニング・リニューアブルズプラントを開設しました。この施設はモジュール式スキッドベース設計で最大6,400 scfmを処理できます。


世界の埋立地ガス市場レポートの範囲
埋立地ガス(LFG)は、有機廃棄物が埋立地内で嫌気性(無酸素)条件下で分解される際に生成されるガスの混合物です。主にメタン(CH₄)と二酸化炭素(CO₂)で構成され、少量の窒素、酸素、硫化水素、その他の微量ガスも含まれています。埋立地ガスは回収・処理して発電、暖房、または再生可能天然ガス(RNG)へのアップグレーディングに使用できます。その回収は埋立地からのメタン排出と悪臭の削減にも役立ちます。
埋立地ガス市場は、技術、埋立地タイプ、最終用途、および地域別にセグメント化されています。技術別では、市場は集収システム、ガス処理、およびガスアップグレーディングにセグメント化されています。埋立地タイプ別では、市場は都市固形廃棄物(MSW)埋立地、産業系埋立地、商業系埋立地、およびその他の埋立地タイプにセグメント化されています。最終用途別では、市場は発電、直接熱利用、再生可能天然ガス(RNG)、車両燃料、パイプライン注入、コンバインドヒートアンドパワー(CHP)、および産業・商業用途にセグメント化されています。レポートはまた、主要地域の26カ国における世界の埋立地ガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 埋立地ガス集収システム |
| ガス処理技術 |
| ガスアップグレーディング技術 |
| 都市固形廃棄物(MSW)埋立地 |
| 産業系埋立地 |
| 商業系埋立地 |
| その他の埋立地タイプ |
| 発電 |
| 直接熱利用・中熱量ガス利用 |
| 再生可能天然ガス(RNG) |
| 車両燃料 |
| パイプライン注入 |
| コンバインドヒートアンドパワー |
| 産業・商業用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | 埋立地ガス集収システム | |
| ガス処理技術 | ||
| ガスアップグレーディング技術 | ||
| 埋立地タイプ別 | 都市固形廃棄物(MSW)埋立地 | |
| 産業系埋立地 | ||
| 商業系埋立地 | ||
| その他の埋立地タイプ | ||
| 最終用途別 | 発電 | |
| 直接熱利用・中熱量ガス利用 | ||
| 再生可能天然ガス(RNG) | ||
| 車両燃料 | ||
| パイプライン注入 | ||
| コンバインドヒートアンドパワー | ||
| 産業・商業用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年まで埋立地ガスプロジェクトの開発を推進しているものは何ですか?
メタンコンプライアンス規則、再生可能天然ガス引取契約、税額控除の枠組み、およびデジタルウェルフィールド制御が開発を支援しています。
2026年の埋立地ガス市場の規模はどのくらいですか?
埋立地ガス市場は2026年に4.43 ビリオン 米ドルと推定され、2031年までに6.41 ビリオン 米ドルに達すると予測されています。
埋立地ガスプロジェクトで最も速く成長している技術はどれですか?
開発者がパイプライン品質の再生可能天然ガスを追求しているため、ガスアップグレーディング技術は2031年まで9.1%のCAGRで成長すると予測されています。
パイプライン接続が再生可能天然ガスプロジェクトを遅らせる理由は何ですか?
パイプライン系統連系はプロジェクトコストの30〜45%を占める可能性があり、一部の管轄区域では24〜36ヶ月を要する場合があります。
最大の収益基盤を生み出す埋立地タイプはどれですか?
都市固形廃棄物埋立地は、その規模、確立された資産、および規制要件により、2025年の収益の73.5%を占めました。
埋立地ガス開発で最も速く成長している地域はどこですか?
アジア太平洋地域は、有機物含有量の高い都市廃棄物流と発展中の廃棄物からエネルギーへのプログラムに支えられ、2031年まで10.5%のCAGRで拡大すると予測されています。
最終更新日:



