
Tamaño y Participación del Mercado de Gas de Vertedero
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas de Vertedero por Mordor Intelligence
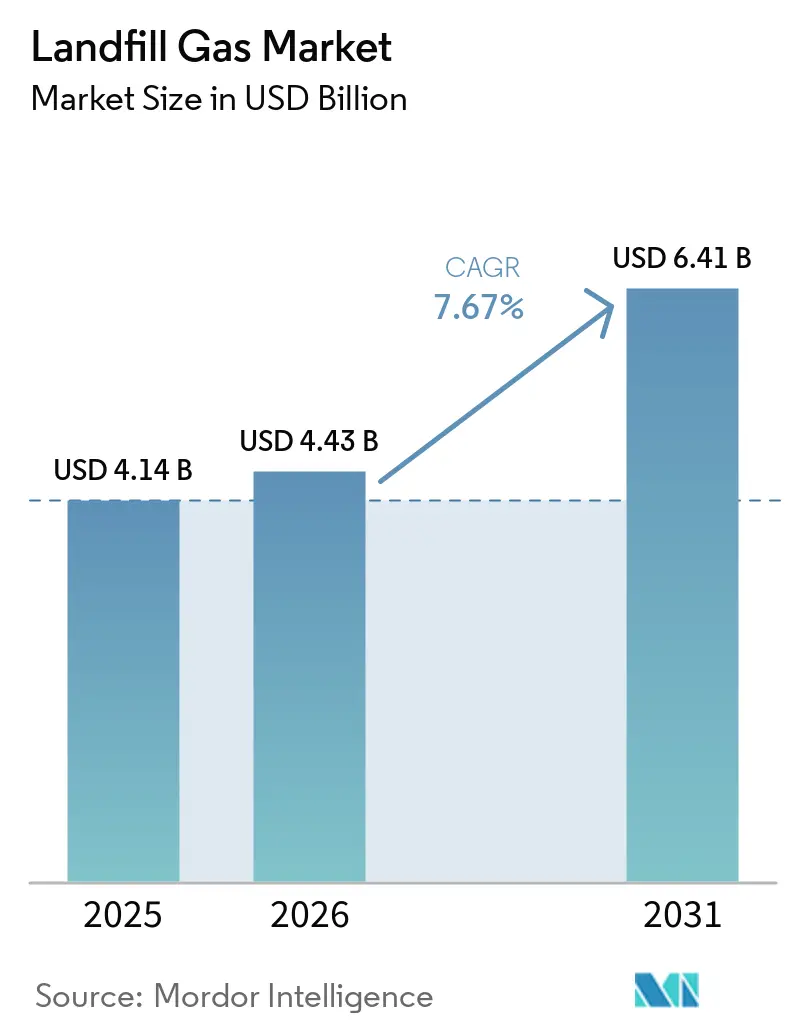
El tamaño del mercado de gas de vertedero fue valorado en 4,14 mil millones de USD en 2025 y se estima que crecerá desde 4,43 mil millones de USD en 2026 hasta alcanzar los 6,41 mil millones de USD en 2031, a una CAGR del 7,67% durante el período de pronóstico (2026-2031). Las normativas sobre metano están convirtiendo los sistemas de recolección y control de gas en una inversión operativa obligatoria en los vertederos regulados. El mercado de gas de vertedero también se beneficia de los contratos de gas natural renovable que ofrecen a los desarrolladores una mayor visibilidad de ingresos que las ventas de energía a corto plazo. Los controles digitales de campo de pozos y los sistemas de actualización más capaces están mejorando la captura de metano y la calidad del gas en las instalaciones en operación. El acceso a gasoductos, los costos de conexión y los retrasos en los permisos siguen siendo restricciones importantes para los proyectos que dependen de la inyección en gasoductos. Las políticas de desvío de residuos orgánicos reducirán los rendimientos futuros de gas en algunos sitios maduros, lo que aumentará el valor de los sitios con volúmenes de residuos restantes sólidos y sistemas de recolección bien gestionados.
Conclusiones Clave del Informe
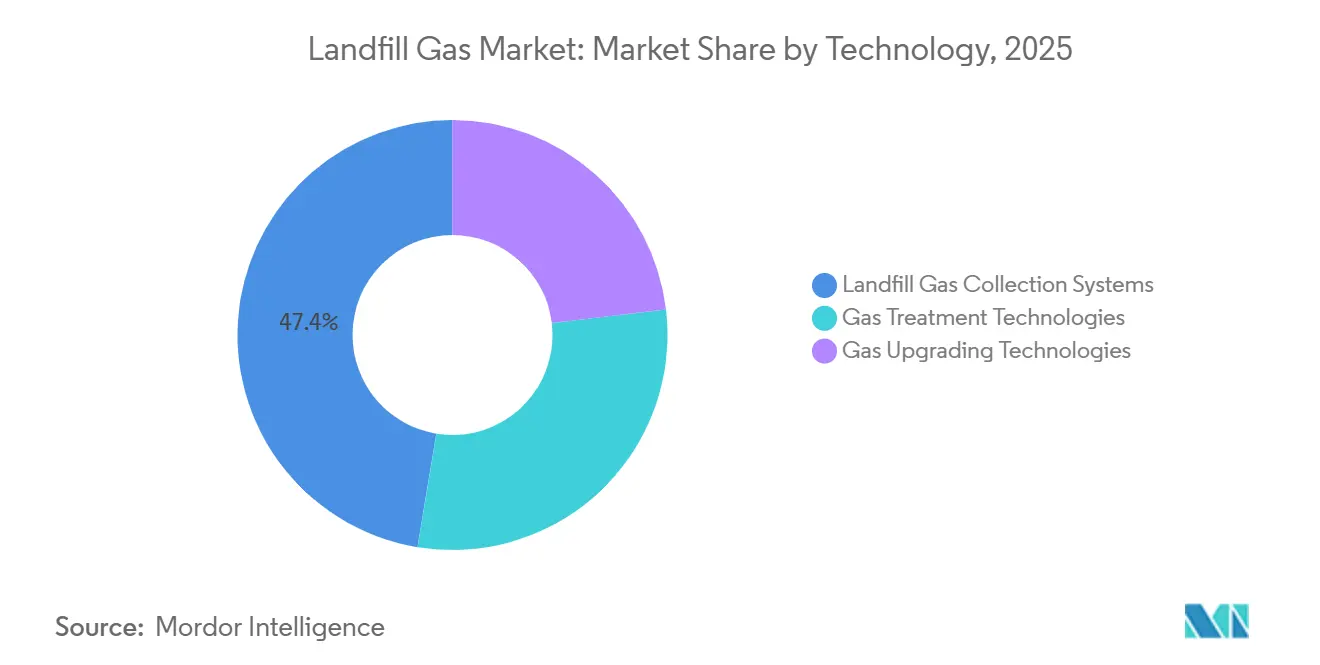
- Por tecnología, los sistemas de recolección representaron el 47,4% de los ingresos en 2025, mientras que se prevé que las tecnologías de actualización de gas crezcan a una CAGR del 9,1% hasta 2031.
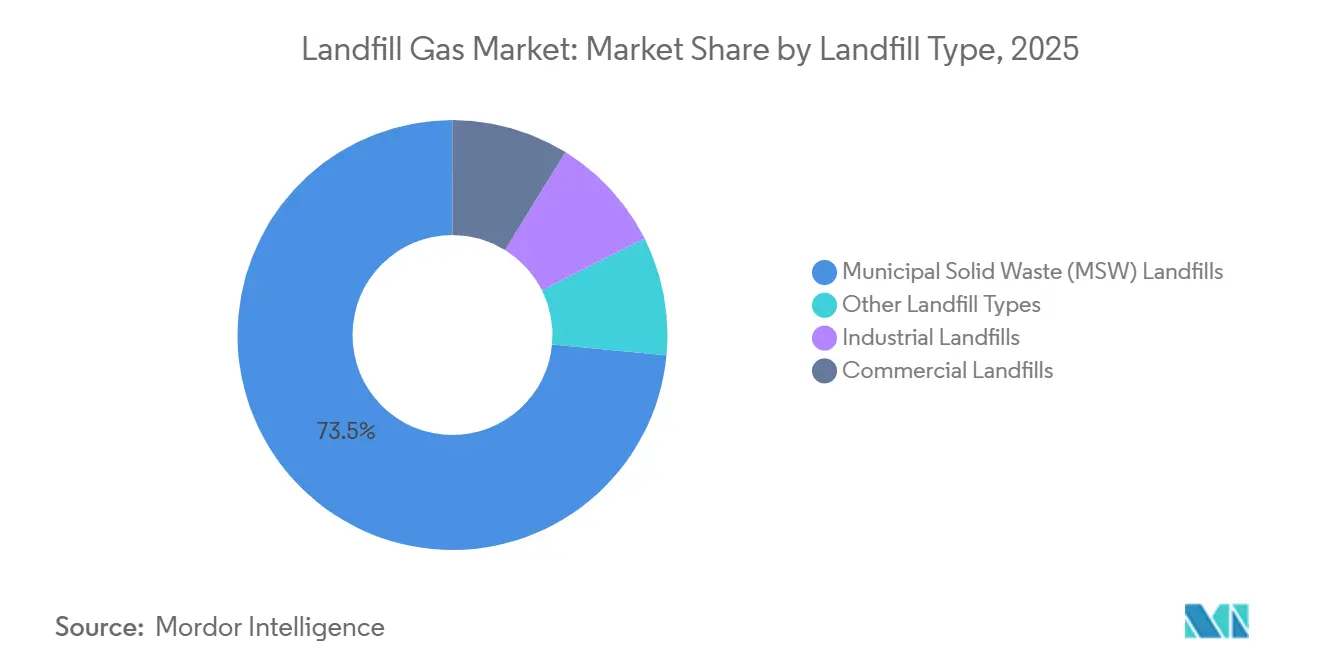
- Por tipo de vertedero, los vertederos de residuos sólidos urbanos representaron el 73,5% de los ingresos en 2025, mientras que se prevé que los vertederos industriales crezcan a una CAGR del 9,8% hasta 2031.
- Por uso final, la generación de electricidad representó el 43,7% de los ingresos en 2025, mientras que se prevé que el gas natural renovable crezca a una CAGR del 10,7% hasta 2031.
- Por geografía, América del Norte representó el 41,5% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gas de Vertedero
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento y Monitoreo de Emisiones de Metano | +2.10% | Global; liderado por EE. UU., UE, California | Corto plazo (≤ 2 años) |
| Demanda de Contratos de Suministro de Gas Natural Renovable y Biometano | +1.80% | América del Norte (primario), UE (emergente) | Mediano plazo (2–4 años) |
| Incentivos Gubernamentales y Créditos de Combustibles Bajos en Carbono | +1.40% | EE. UU., UE, Canadá | Mediano plazo (2–4 años) |
| Expansión de la Infraestructura de Gas de Vertedero para Energía | +0.90% | Global; APAC, América del Sur | Largo plazo (≥ 4 años) |
| Equilibrio Digital de Campo de Pozos y Detección Remota de Fugas | +0.70% | América del Norte, UE | Mediano plazo (2–4 años) |
| Creciente Demanda de Energía Renovable de Base Local | +0.60% | América del Norte, APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento y Monitoreo de Emisiones de Metano
Los vertederos de residuos sólidos urbanos fueron la tercera fuente más grande de emisiones de metano en los Estados Unidos, manteniendo el gasto en cumplimiento elevado en toda la flota operativa. El mercado de gas de vertedero está respaldado por las normas de la Ley de Aire Limpio que exigen a los sitios calificados instalar sistemas de recolección y control de gas. Esas normas también requieren monitoreo superficial trimestral y controles mensuales de cabezal de pozo para temperatura, oxígeno, nitrógeno y presión[1]Agencia de Protección Ambiental de EE. UU., "Alerta de Cumplimiento: La EPA encuentra que los vertederos de RSU están violando los requisitos de monitoreo y mantenimiento," Agencia de Protección Ambiental de EE. UU., epa.gov.. En octubre de 2024, la EPA abrió un expediente sobre tecnologías de monitoreo y prácticas de trabajo para vertederos de residuos sólidos urbanos. El reglamento de metano de la Unión Europea, que entró en vigor el 4 de agosto de 2024, estableció obligaciones de medición, monitoreo, reporte y verificación en el sector energético. Estas normas crean una demanda recurrente de trabajos de recolección, monitoreo, mantenimiento y actualización incluso cuando los precios de la energía son bajos.
Demanda de Contratos de Suministro de Gas Natural Renovable y Biometano
El mercado de gas de vertedero está ganando respaldo gracias a los acuerdos de suministro a largo plazo de gas natural renovable. Estos acuerdos pueden ofrecer a los propietarios de proyectos una base más estable para el financiamiento que las ventas de créditos de carbono a corto plazo. El Consejo Americano de Biogás informó que 68 de los 70 nuevos proyectos de biogás en los Estados Unidos puestos en marcha en 2025 fueron diseñados para producir gas natural renovable. El gas proveniente de vertederos suministró el 64% de la producción de gas natural renovable de los Estados Unidos reportada en 2025. Los usuarios industriales en los sectores de química, procesamiento de alimentos y manufactura también están considerando el gas renovable para calor de proceso y programas internos de reducción de emisiones. Este grupo más amplio de compradores puede extender la demanda contractual más allá de las aplicaciones de combustible para transporte.
Incentivos Gubernamentales y Créditos de Combustibles Bajos en Carbono
El mercado de gas de vertedero se beneficia de los marcos de créditos fiscales que apoyan el gas renovable y los proyectos de electricidad con bajas emisiones calificados. Las regulaciones propuestas emitidas en febrero de 2026 establecen que los productores que suministren gas natural renovable de calidad para gasoducto pueden calificar como productores elegibles bajo la Sección 45Z[2]Registro Federal, "Regulaciones Propuestas de Créditos de Producción de Combustibles Limpios," Registro Federal, govinfo.gov.. Esta aclaración ofrece a los desarrolladores una base más sólida para evaluar proyectos que inyectan gas actualizado en gasoductos. La política europea también apoya la expansión del biometano a través del objetivo de REPowerEU de 35 mil millones de metros cúbicos de biometano sostenible para 2030[3]Asociación Europea de Biogás, "Descifrando los Biogases 2026," Asociación Europea de Biogás, europeanbiogas.eu.. Los valores de los créditos difieren según la materia prima y la intensidad de carbono, por lo que los propietarios de proyectos deben considerar la calidad de la materia prima al comparar las opciones de gas renovable y electricidad. El mercado de gas de vertedero recompensa, por tanto, a los desarrolladores que pueden combinar la gestión de la calidad del gas, el desempeño verificado de emisiones y acuerdos de suministro duraderos.
Equilibrio Digital de Campo de Pozos y Detección Remota de Fugas
Los controles digitales están cambiando la forma en que los operadores gestionan la calidad del gas y la captura en los vertederos activos. En el Vertedero del Condado de Mesa, el Sistema Meerkat probó el muestreo por hora de metano, dióxido de carbono, oxígeno, temperatura, presión y flujo a partir de octubre de 2025. Una propuesta de enero de 2025 presentada al Distrito de Gestión de la Calidad del Aire de la Costa Sur describió un piloto de monitoreo remoto en el Vertedero Chiquita Canyon utilizando dispositivos celulares y una plataforma SCADA basada en la nube[4]Distrito de Gestión de la Calidad del Aire de la Costa Sur, "Propuesta de Piloto de Monitoreo Remoto Automatizado del Vertedero Chiquita Canyon," Distrito de Gestión de la Calidad del Aire de la Costa Sur, aqmd.gov.. El mercado de gas de vertedero puede beneficiarse cuando las lecturas continuas permiten a los operadores responder a cambios de presión, oxígeno o flujo antes de que caiga la eficiencia de recolección. Un mejor equilibrio del campo de pozos también puede reducir los riesgos de cumplimiento relacionados con las emisiones. Estos sistemas se están volviendo más relevantes donde los operadores necesitan evidencia del rendimiento de captura de gas para contratos y reguladores.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Retrasos en la Interconexión | -1.60% | América del Norte, UE | Corto plazo (≤ 2 años) |
| Disminución del Rendimiento de Gas en Vertederos Maduros | -0.90% | Global; particularmente América del Norte, UE | Mediano plazo (2–4 años) |
| Desafíos en la Eliminación de Nitrógeno y Oxígeno en la Actualización de Gas de Vertedero | -0.60% | Global | Mediano plazo (2–4 años) |
| Desvío de Residuos Orgánicos que Reduce la Materia Prima Futura de Vertederos | -1.00% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Retrasos en la Interconexión
La interconexión a gasoductos puede absorber entre el 30 y el 45% del presupuesto de un proyecto de gas natural renovable y puede requerir entre 24 y 36 meses en algunas jurisdicciones. El mercado de gas de vertedero enfrenta esta restricción de manera más directa cuando un proyecto necesita acceso a gasoductos de transmisión o distribución. Una presentación de 2025 para el proyecto Short Mountain en Oregón mostró costos potenciales de interconexión de entre 7,46 millones de USD y 11,3 millones de USD, dependiendo de la configuración y los requisitos de medición. La Asociación Europea de Biogás informó que las prácticas de reparto de costos difieren entre los estados miembros y entre las conexiones de transmisión y distribución. Los costos inciertos y las largas aprobaciones pueden retrasar los compromisos de deuda e impedir que proyectos técnicamente viables lleguen a la fase de construcción. Los desarrolladores, por tanto, están otorgando mayor valor a los sitios con derechos de conexión conocidos, infraestructura de gas existente o usos locales viables para el gas.
Desvío de Residuos Orgánicos que Reduce la Materia Prima Futura de Vertederos
La recolección separada y el desvío de residuos orgánicos reduce con el tiempo el material biodegradable entregado a los vertederos. El mercado de gas de vertedero sentirá este efecto a medida que una menor entrada orgánica reduzca la generación de metano y acorte la vida útil de algunas inversiones en recolección. La Directiva de la UE sobre Vertederos limita los residuos municipales enviados a vertederos al 10% para 2035, mientras que las medidas de recolección de biorresiduos de los estados miembros están cambiando los flujos de residuos entrantes. La EPA señala que las reducciones esperadas de orgánicos deben reflejarse en los pronósticos de LandGEM utilizados para el dimensionamiento del sistema, el rendimiento de actualización y la planificación de suministro. Un estudio de 2024 encontró que los escenarios de alto desvío redujeron las emisiones de gases de efecto invernadero entre un 40 y un 72% en comparación con los casos de referencia, con las correspondientes implicaciones para los rendimientos de gas de vertedero. Los operadores deberán evaluar cuidadosamente la composición de los residuos restantes antes de comprometerse con proyectos de larga duración en vertederos maduros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Los Sistemas de Recolección Mantienen la Mayor Base de Ingresos Mientras la Actualización se Expande
Los sistemas de recolección representaron el 47,4% de los ingresos del mercado de gas de vertedero en 2025. Esta posición refleja los requisitos para que los sitios regulados de residuos sólidos urbanos capturen y controlen el gas de vertedero antes de que sea quemado o utilizado. Los sistemas activos incluyen pozos de extracción, tuberías de polietileno de alta densidad, estaciones de soplador-antorcha y equipos de gestión de condensados. Los trabajos de expansión continúan cuando se añaden celdas al vertedero o los sitios en operación necesitan mayor cobertura. Se prevé que las tecnologías de actualización de gas crezcan a una CAGR del 9,1% hasta 2031.
El tamaño del mercado de gas de vertedero para la actualización de gas está respaldado por la inyección de gas natural renovable en gasoductos y las oportunidades de ingresos basadas en la intensidad de carbono. Greenlane Renewables presentó una solicitud de patente en octubre de 2025 para una Unidad Lineal de Rechazo de Nitrógeno que utiliza un proceso de adsorción por oscilación de presión escalonada. La empresa reportó una recuperación de metano de hasta el 99,5% durante las pruebas en diferentes proporciones de nitrógeno a metano. Un estudio revisado por pares de 2025 encontró que una configuración híbrida de membrana y adsorción por oscilación de presión al vacío podría lograr una pureza de metano de al menos el 96% y una recuperación de al menos el 99% en la optimización modelada. Estos desarrollos son importantes porque el gas de vertedero a menudo presenta condiciones de eliminación de nitrógeno y oxígeno más difíciles que otras materias primas de biogás.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Vertedero: Los Residuos Sólidos Urbanos Lideran los Ingresos Mientras los Vertederos Industriales Crecen Más Rápido
Los vertederos de residuos sólidos urbanos representaron el 73,5% de los ingresos del mercado de gas de vertedero en 2025. Los grandes volúmenes de residuos, las redes de recolección establecidas y los requisitos regulatorios respaldan esta posición. El Programa de Reporte de Gases de Efecto Invernadero de la EPA aplica requisitos separados a los vertederos de residuos sólidos urbanos que superan los umbrales de metano definidos. Los datos del Consejo Americano de Biogás citados por Greenlane Renewables mostraron 598 sistemas de captura de gas de vertedero en sitios de los Estados Unidos en 2025. Se prevé que los vertederos industriales crezcan a una CAGR del 9,8% hasta 2031.
El tamaño del mercado de gas de vertedero para los vertederos industriales está influenciado por la actividad manufacturera, los programas de sostenibilidad y la expansión de las obligaciones de reporte. Los flujos de residuos industriales difieren por sector, por lo que los sitios de química, procesamiento de alimentos y pasta y papel necesitan caracterización individual del gas y diseño de recolección. La EPA identifica los vertederos de residuos industriales bajo la Subparte TT del Programa de Reporte de Gases de Efecto Invernadero. Esta estructura regulatoria puede crear un ciclo de inversión en cumplimiento similar al desarrollo anterior de los sistemas de residuos sólidos urbanos. Los operadores de alimentos y bebidas también pueden utilizar el gas capturado como recurso energético en el sitio que reduce las compras de electricidad y gas natural.
Por Uso Final: La Generación de Electricidad Mantiene la Capacidad Instalada Mientras el Gas Natural Renovable Lidera las Nuevas Construcciones
La generación de electricidad representó el 43,7% de los ingresos del mercado de gas de vertedero en 2025. La base instalada sigue siendo significativa en los Estados Unidos, el Reino Unido, Alemania y Australia porque la generación de energía fue en su momento la única vía comercial ampliamente disponible. El Consejo Americano de Biogás informó que el 75% de los proyectos de biogás en los Estados Unidos todavía utilizaban el gas capturado para electricidad renovable en 2025. Los activos existentes seguirán contribuyendo a los ingresos porque los generadores tienen largas vidas operativas. Se prevé que el gas natural renovable crezca a una CAGR del 10,7% hasta 2031.
El gas natural renovable probablemente reformulará las decisiones de nuevos proyectos porque 68 de los 70 proyectos de biogás en los Estados Unidos puestos en marcha en 2025 apuntaban a este uso final. La participación del mercado de gas de vertedero en la generación de electricidad sigue siendo importante, pero los nuevos proyectos buscan cada vez más gas de calidad para gasoducto. Las regulaciones propuestas federales emitidas en 2026 confirman que los productores calificados de gas natural renovable de calidad para gasoducto pueden ser elegibles bajo la Sección 45Z. El combustible para vehículos y la inyección en gasoductos están estrechamente relacionados porque los números de identificación renovable pueden aumentar el valor del combustible. Los compradores industriales y comerciales también pueden contratar directamente el gas cuando el acceso local a gasoductos no está disponible o los sistemas de energía están restringidos.
Análisis Geográfico
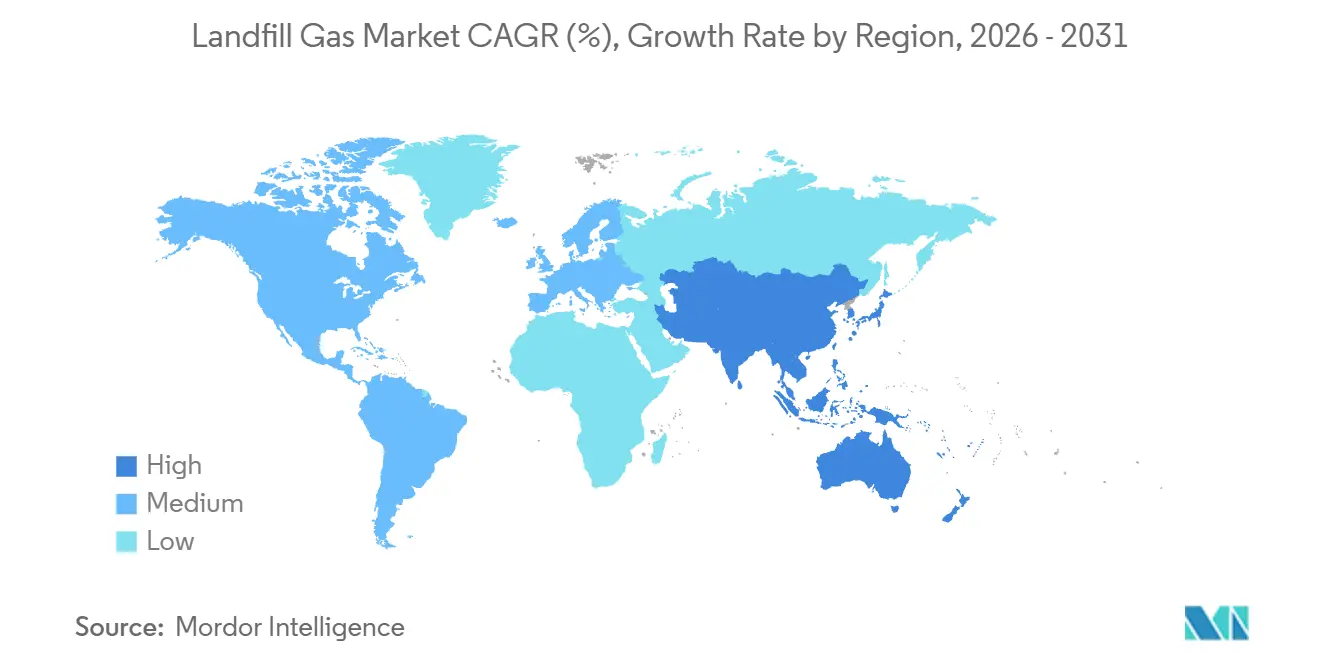
América del Norte representó el 41,5% de los ingresos del mercado de gas de vertedero en 2025. Los Estados Unidos respaldan esta posición a través de una flota madura de sistemas de recolección, requisitos federales para vertederos y un activo desarrollo de gas natural renovable. El tamaño del mercado de gas de vertedero en la región también está respaldado por una cartera listada de 705 vertederos candidatos adicionales en los Estados Unidos más allá de los 599 sitios ya equipados con sistemas de captura. Canadá tiene una oportunidad creciente donde los sitios regulados mantienen volúmenes adecuados de residuos sólidos urbanos a pesar de las medidas de desvío orgánico. Europa es la segunda geografía más grande, con Alemania manteniendo una capacidad instalada sustancial y el Reino Unido conservando una flota establecida de gas de vertedero para electricidad.
Europa contaba con 1.620 plantas de biometano en el primer trimestre de 2025, y el 86% estaban conectadas a la red. Francia tenía el mayor número de plantas, con 760 instalaciones reportadas en la misma fuente. Se prevé que Asia-Pacífico se expanda a una CAGR del 10,5% hasta 2031. China e India tienen flujos de residuos municipales con alto contenido orgánico que pueden soportar grandes sistemas de recolección. China combina objetivos de metano en el sector de residuos con apoyo a la compra de electricidad y mecanismos de mercado de carbono.
India está incrementando la demanda a través del crecimiento urbano, un mayor contenido de residuos orgánicos y la presión para modernizar la infraestructura de gestión de residuos. Corea del Sur, Vietnam, Indonesia y Tailandia se encuentran en etapas más tempranas de adopción de sistemas de recolección, donde las ventas de electricidad siguen siendo la ruta principal porque las redes de gasoductos son limitadas. Oriente Medio y África tuvieron la menor participación entre las principales geografías, mientras que el crecimiento de los residuos urbanos está generando interés en proyectos a largo plazo. Johannesburgo inició un piloto de biodigestor en el vertedero Robinson Deep en septiembre de 2026, diseñado para procesar 50 toneladas de residuos biodegradables al día y programado para su puesta en marcha en marzo de 2027.

Panorama Competitivo
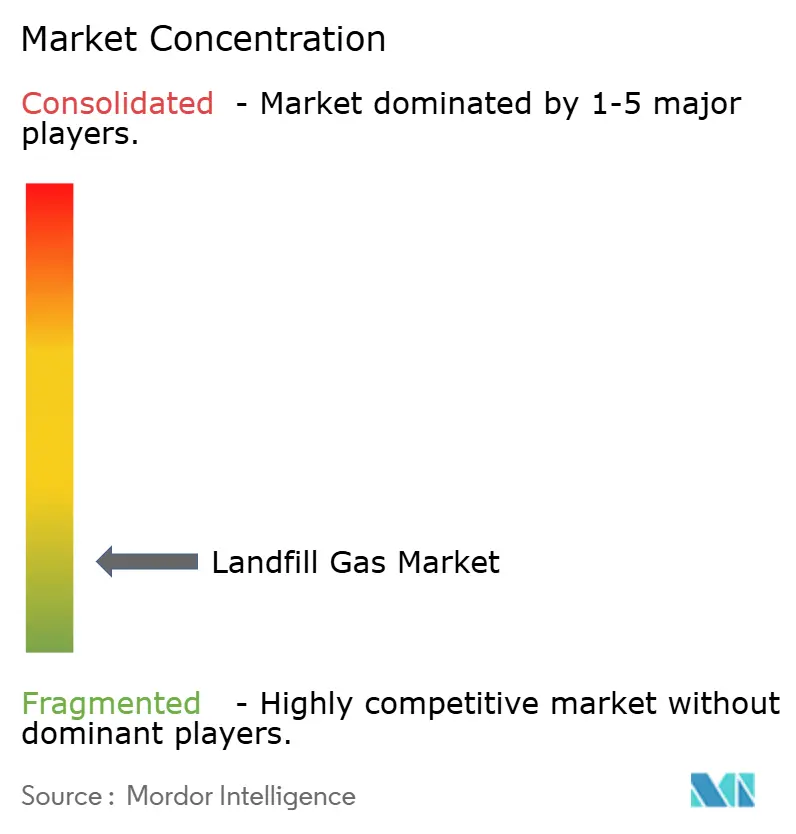
El mercado de gas de vertedero está fragmentado. Las grandes empresas integradas de gestión de residuos, incluidas Waste Management, Republic Services, Veolia y SUEZ, controlan el acceso a la materia prima de los vertederos a través de sus redes operativas. Los desarrolladores especializados y los proveedores de equipos compiten a través de tecnología de actualización, diseños modulares, financiamiento de proyectos y capacidades operativas. El mercado de gas de vertedero ha favorecido, por tanto, las asociaciones que combinan el acceso a vertederos con capacidad técnica y financiera. Republic Services y Archaea Energy operan la empresa conjunta Lightning Renewables, que tiene como objetivo 40 proyectos de gas natural renovable en los vertederos de Republic Services.
Ameresco y HA Sustainable Infrastructure Capital formaron Neogenyx Fuels en mayo de 2026 como una empresa conjunta de 1,8 mil millones de USD centrada en activos de gas de vertedero y gas natural renovable agrícola. Waga Energy utiliza un modelo de construcción-propiedad-operación de 20 años basado en su tecnología WAGABOX, que traslada las responsabilidades de capital y operación lejos de los municipios anfitriones del vertedero. El mercado de gas de vertedero recompensa este modelo donde un anfitrión carece de experiencia en financiamiento de proyectos o desea evitar operar una instalación de actualización de gas. Greenlane Renewables se está enfocando en tecnologías de eliminación de nitrógeno y oxígeno que abordan un obstáculo central para el gas de vertedero de calidad para gasoducto. Su presentación de la Unidad Lineal de Rechazo de Nitrógeno de 2025 reportó hasta un 99,5% de recuperación de metano en las pruebas.
El mercado de gas de vertedero todavía tiene oportunidades en vertederos candidatos que carecen de activos de recolección o actualización. Los equipos estandarizados y la construcción modular pueden mejorar la capacidad de un desarrollador para pasar de la evaluación del sitio a la producción de gas. Los sistemas de monitoreo remoto también se están volviendo relevantes en las licitaciones de acuerdos de compra de gas porque la eficiencia de captura afecta los costos operativos y los volúmenes contratados. Los desarrolladores más pequeños sin tecnología propia enfrentan una competencia más fuerte de los operadores de plataformas integradas.
Líderes de la Industria de Gas de Vertedero
Waste Management, Inc.
Veolia Environnement S.A.
SUEZ
Ameresco, Inc.
Montauk Renewables, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Casella Waste Systems y Waga Energy iniciaron operaciones en la instalación de gas natural renovable del Vertedero McKean en Mount Jewett, Pensilvania. La instalación procesa hasta 2.000 scfm de gas de vertedero y ha completado el programa de 3 proyectos establecido bajo su asociación de 2023.
- Agosto de 2026: Casella Waste Systems y Waga Energy inauguraron la instalación de gas natural renovable del Vertedero Hyland en Angelica, Nueva York. Tiene una capacidad de procesamiento instalada de 3.000 scfm y puede generar hasta 610.000 MMBtu de gas renovable cada año.
- Julio de 2026: El Condado de Randolph, Carolina del Norte, seleccionó a Waga Energy para construir, poseer y operar una instalación de gas natural renovable en el Vertedero Great Oak. El proyecto procesará hasta 3.000 scfm bajo un acuerdo a largo plazo.
- Junio de 2026: Archaea Energy y Republic Services inauguraron la primera planta Lightning Renewables en Fort Wayne, Indiana. La instalación puede procesar hasta 6.400 scfm con un diseño modular basado en bastidores.


Alcance del Informe Global del Mercado de Gas de Vertedero
El gas de vertedero (GV) es una mezcla de gases producida cuando los residuos orgánicos se descomponen en condiciones anaeróbicas (sin oxígeno) en los vertederos. Consiste principalmente en metano (CH₄) y dióxido de carbono (CO₂), junto con pequeñas cantidades de nitrógeno, oxígeno, sulfuro de hidrógeno y otros gases traza. El gas de vertedero puede capturarse y tratarse para la generación de electricidad, calefacción o actualizarse a gas natural renovable (GNR). Su recolección también ayuda a reducir las emisiones de metano y los olores de los vertederos.
El Mercado de Gas de Vertedero está segmentado por tecnología, tipo de vertedero, uso final y geografía. Por tecnología, el mercado está segmentado en sistemas de recolección, tratamiento de gas y actualización de gas. Por tipo de vertedero, el mercado está segmentado en vertederos de residuos sólidos urbanos (RSU), vertederos industriales, vertederos comerciales y otros tipos de vertederos. Por uso final, el mercado está segmentado en generación de electricidad, térmico directo, gas natural renovable (GNR), combustible para vehículos, inyección en gasoducto, calor y energía combinados (CHP) y aplicaciones industriales/comerciales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de gas de vertedero en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Sistemas de Recolección de Gas de Vertedero |
| Tecnologías de Tratamiento de Gas |
| Tecnologías de Actualización de Gas |
| Vertederos de Residuos Sólidos Urbanos (RSU) |
| Vertederos Industriales |
| Vertederos Comerciales |
| Otros Tipos de Vertederos |
| Generación de Electricidad |
| Uso de Gas Térmico Directo/Gas de Mediano Poder Calorífico |
| Gas Natural Renovable (GNR) |
| Combustible para Vehículos |
| Inyección en Gasoducto |
| Calor y Energía Combinados |
| Aplicaciones Industriales y Comerciales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Sistemas de Recolección de Gas de Vertedero | |
| Tecnologías de Tratamiento de Gas | ||
| Tecnologías de Actualización de Gas | ||
| Por Tipo de Vertedero | Vertederos de Residuos Sólidos Urbanos (RSU) | |
| Vertederos Industriales | ||
| Vertederos Comerciales | ||
| Otros Tipos de Vertederos | ||
| Por Uso Final | Generación de Electricidad | |
| Uso de Gas Térmico Directo/Gas de Mediano Poder Calorífico | ||
| Gas Natural Renovable (GNR) | ||
| Combustible para Vehículos | ||
| Inyección en Gasoducto | ||
| Calor y Energía Combinados | ||
| Aplicaciones Industriales y Comerciales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el desarrollo de proyectos de gas de vertedero hasta 2031?
Las normas de cumplimiento de metano, los contratos de suministro de gas natural renovable, los marcos de créditos fiscales y los controles digitales de campo de pozos están respaldando el desarrollo.
¿Cuál es el tamaño del mercado de gas de vertedero en 2026?
El mercado de gas de vertedero fue estimado en 4,43 mil millones de USD en 2026 y se prevé que alcance los 6,41 mil millones de USD en 2031.
¿Qué tecnología está creciendo más rápido en los proyectos de gas de vertedero?
Se prevé que las tecnologías de actualización de gas crezcan a una CAGR del 9,1% hasta 2031 porque los desarrolladores están buscando gas natural renovable de calidad para gasoducto.
¿Por qué las conexiones a gasoductos retrasan los proyectos de gas natural renovable?
La interconexión a gasoductos puede representar entre el 30 y el 45% de los costos del proyecto y puede requerir entre 24 y 36 meses en algunas jurisdicciones.
¿Qué tipo de vertedero genera la mayor base de ingresos?
Los vertederos de residuos sólidos urbanos representaron el 73,5% de los ingresos en 2025 debido a su escala, activos establecidos y requisitos regulatorios.
¿Qué región está creciendo más rápido en el desarrollo de gas de vertedero?
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,5% hasta 2031, respaldado por flujos de residuos municipales con alto contenido orgánico y programas de energía a partir de residuos en desarrollo.
Última actualización de la página el:



