
Marktgröße und Marktanteil der Etiketten- und Verpackungsdrucker
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 10.24 Milliarden US-Dollar |
| Marktgröße (2030) | 13.90 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 6.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
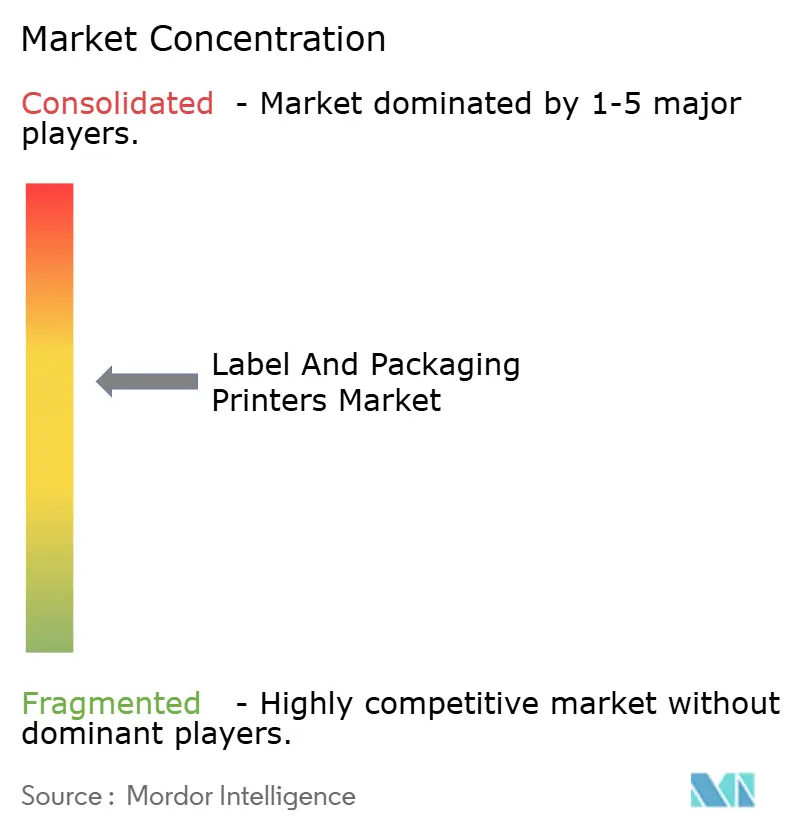
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Etiketten- und Verpackungsdrucker von Mordor Intelligence
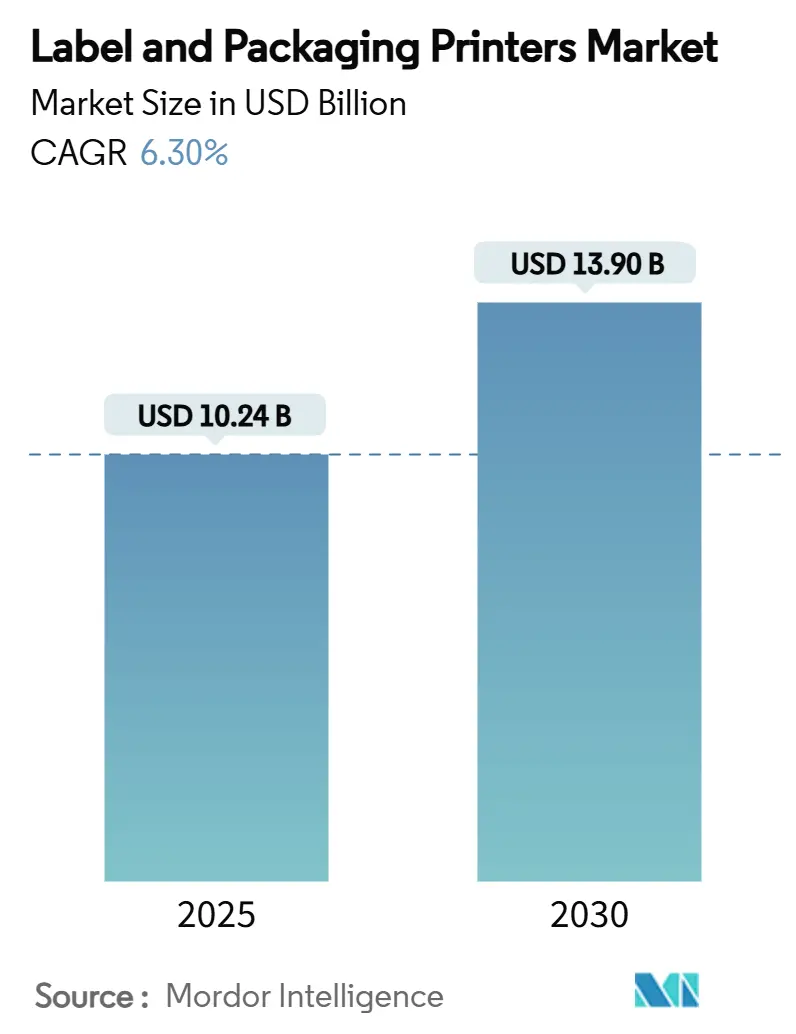
Der Markt für Etiketten- und Verpackungsdrucker wird im Jahr 2025 auf 10,24 Milliarden USD geschätzt und soll bis 2030 einen Wert von 13,90 Milliarden USD erreichen, was einem CAGR von 6,30 % über den Zeitraum entspricht. Eine konstante Nachfrage nach präziser Produktidentifikation, der Wandel hin zu intelligenten, vernetzten Etiketten sowie verschärfte Vorschriften für lebensmittelsichere Tinten bilden die Grundlage dieser Wachstumsentwicklung. Die rasche Expansion des E-Commerce zieht Investitionen in digitale, bedarfsgesteuerte Druckflotten an, die die Auftragsabwicklungszeiten verkürzen. Gleichzeitig beschleunigen unternehmerische Nachhaltigkeitsziele und staatliche Vorgaben den Übergang zu wasserbasierenden Tintensystemen mit geringer Migration, was kapitalintensive Aufrüstungen in Druckbetrieben vorantreibt. Die Wettbewerbsintensität bleibt moderat; globale Marktführer erweitern kontinuierlich ihre Technologieportfolios, während kleinere Unternehmen konsolidieren, um steigende Compliance-Kosten zu absorbieren.
Wichtigste Erkenntnisse des Berichts
- Nach Druckertyp wird erwartet, dass hochwertige Digitalpressenmaschinen bis 2030 mit einem CAGR von 7,47 % wachsen.
- Nach Drucktechnologie führte der Flexodruck im Jahr 2024 mit einem Umsatzanteil von 35,81 %.
- Nach Endverbraucherbranche wird für den E-Commerce bis 2030 ein CAGR von 7,58 % prognostiziert.
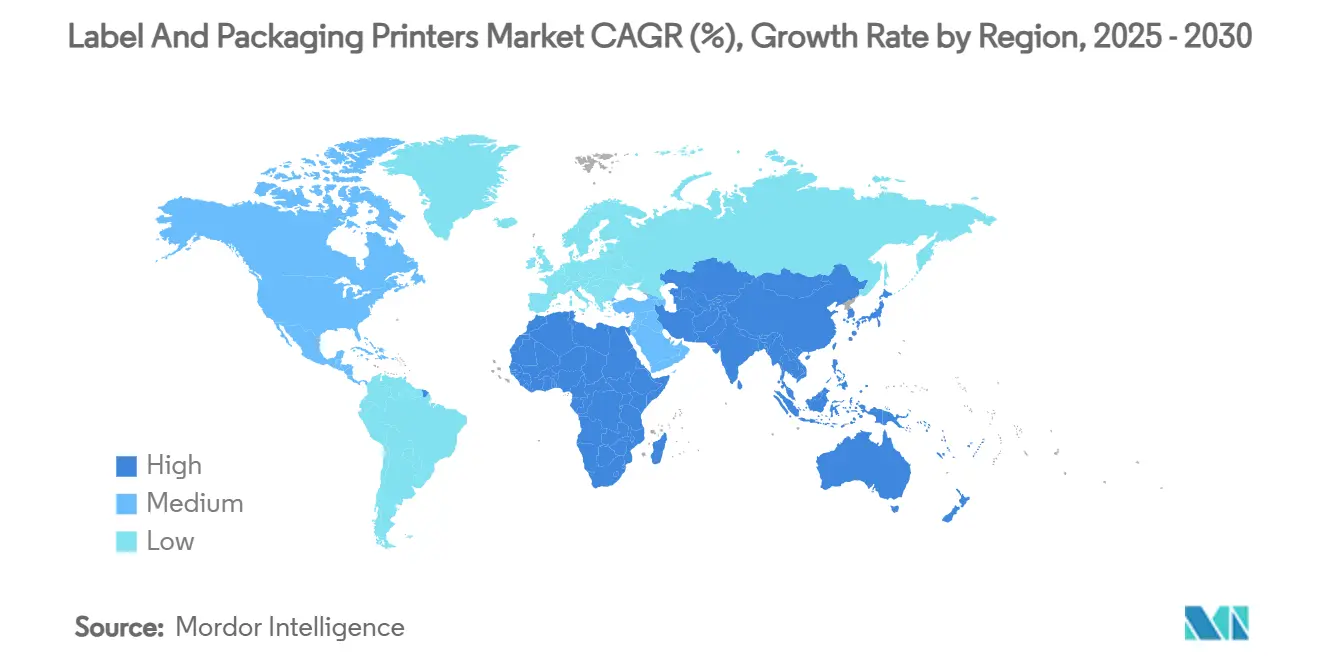
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2024 einen Anteil von 40,67 % und soll bis 2030 einen CAGR von 7,74 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | Auswirkung (~) % auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Globaler Wandel hin zum Digitaldruck für kosteneffiziente Kleinauflagen und Produktpersonalisierung | +1.8% | Nordamerika und Europa, zunehmend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Globales E-Commerce-Wachstum treibt die Nachfrage nach bedarfsgesteuerter Versandetikettierung und Barcode-Etikettierung | +1.5% | Asiatisch-pazifischer Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von RFID/NFC-fähigen Smart-Label-Druckern in Logistik und Einzelhandel | +1.2% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Handwerkliche Getränke- und kleine Lebensmittelmarken verlagern die Etikettproduktion ins eigene Haus, um Vorlaufzeiten zu verkürzen | +0.9% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Globale Einführung lebensmittelsicherer, wasserbasierender Tintenstrahldrucker-Systeme für flexible Verpackungen | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globaler Wandel hin zum Digitaldruck für kosteneffiziente Kleinauflagen und Produktpersonalisierung
Digitaldruckmaschinen eliminieren Druckplatten und langwierige Rüstvorgänge, wodurch Kleinauflagen wirtschaftlich rentabel werden und eine SKU-Proliferation ermöglicht wird. Canon verzeichnet stetige Zuwächse im kommerziellen Druck dank zweier elektrofotografischer und Tintenstrahl-Plattformen, die flexibel über verschiedene Auflagengrößen und Substrate eingesetzt werden können [1]. Schnellere Artwork-Änderungszyklen ermöglichen es Marken, Aktionen zu lokalisieren, ohne überschüssige Lagerbestände zu halten. Eine von Fachleuten begutachtete Studie ergab, dass digitalisierte Tintendosiersysteme den Tintenverbrauch um 52 % und den Stromverbrauch um 37 % senken, was die Kosten reduziert und gleichzeitig den CO₂-Fußabdruck verringert. Die Leistungsgewinne sprechen mittelgroße Verarbeiter an, die bisher auf Druckdienstleister angewiesen waren. Eine weitreichende Einführung ist vor allem in Westeuropa sichtbar, wo Umweltvorschriften abfallintensive analoge Produktion bestrafen.
Globales E-Commerce-Wachstum treibt die Nachfrage nach bedarfsgesteuerter Versandetikettierung und Barcode-Etikettierung
Das Paketvolumen steigt weiter an, und jedes Paket benötigt ein lesbares, vorschriftskonformes Etikett. Zebra Technologies erzielte im dritten Quartal 2024 einen Umsatz von 410 Millionen USD im Bereich Asset-Tracking, was die Unverzichtbarkeit von Thermobarcodedruckern in der Omnichannel-Logistik unterstreicht [2]. Fulfillment-Center schätzen Drucker, die Papier-, Folien- und trägerlose Materialien ohne Ausfallzeiten verarbeiten können, angesichts der Vielzahl von Last-Mile-Bedingungen. Grenzüberschreitende Verkäufer müssen mehrsprachige und regionsspezifische Compliance-Symbole anbringen, was variable Daten-Engines erfordert, die in der Nähe von Kommissionier- und Verpackungslinien betrieben werden. Strategische Übernahmen – wie der Kauf des RFID-Spezialisten Starport Technologies durch Multi-Color Corporation – verdeutlichen, wie traditionelle Grafikdrucker intelligente Module integrieren, um E-Commerce-Workflows zukunftssicher zu gestalten [3].
Einführung von RFID/NFC-fähigen Smart-Label-Druckern in Logistik und Einzelhandel
Lieferketten fordern zunehmend Echtzeittransparenz und drängen Verarbeiter zu Hybridmaschinen, die RFID-Inlays während der Etikettherstellung einbetten. Die Vermögenswerte von Starport Technologies geben Multi-Color Corporation die Möglichkeit, kodierte Etiketten in einem einzigen Durchgang zu erstellen, was Arbeits- und Schwundkosten reduziert. NFC-Tags wandern auch in Premium-Spirituosen und Kosmetika für Authentifizierung und Verbraucherinteraktion. Pharmazeutische Vorschriften wie Europas Arzneimittelfälschungsrichtlinie haben eine frühe Einführung begünstigt, doch Elektronik- und Bekleidungshändler folgen schnell nach. Die anfänglichen Kapitalkosten sind erheblich, da RFID-Einheiten eingebettete Antennen, Aushärtungsstationen und Verifizierungsscanner erfordern, aber die Gesamtbetriebskosten sinken, sobald die Vorteile durch Wiederverwendung und Analysen realisiert werden. Etablierte Anbieter mit globalen Servicenetzwerken profitieren, da kleine Verarbeiter die Komplexität scheuen.
Handwerkliche Getränke- und kleine Lebensmittelmarken verlagern die Etikettproduktion ins eigene Haus, um lange Vorlaufzeiten zu verkürzen
Unabhängige Brauereien und Speziallebensmittelhersteller führen alle paar Wochen saisonale Varianten ein. Hauseigene Desktop-Druckmaschinen ermöglichen es ihnen, bedarfsgerecht zu drucken, Plattengebühren zu vermeiden und Designs schnell zu iterieren. Canons wasserbasierendes Tintenstrahlsortiment zielt auf diese Nische ab und erfüllt dabei indirekte Lebensmittelkontaktstandards, während es fotografische Qualität auf strukturiertem Papier liefert. Der Wandel ist besonders ausgeprägt in den Vereinigten Staaten, wo die Anzahl der Handwerksbrauereien bis 2024 9.000 überstieg. Die Möglichkeit zur variablen Informationsverarbeitung hilft diesen Unternehmen, Chargencodes und Mindesthaltbarkeitsdaten ohne Auslagerung zu verwalten. Europäische handwerkliche Käsehersteller und Charcuterie-Produzenten folgen einem ähnlichen Muster und stimmen die Etikettierungsflexibilität auf die Anforderungen der geschützten Ursprungsbezeichnung ab.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | Auswirkung % auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapitalinvestitionen in Hochgeschwindigkeits-Digitaldruckmaschinen bleiben weltweit ein Hindernis für die Einführung durch kleine und mittlere Unternehmen | -0.8% | Global, am stärksten in Schwellenmärkten ausgeprägt | Mittelfristig (2–4 Jahre) |
| Globale Volatilität bei Tinten- und Substratpreisen beeinflusst die Gesamtbetriebskosten für Drucker | -0.6% | Global, mit regionalen Unterschieden bei der Rohstoffexposition | Kurzfristig (≤ 2 Jahre) |
| Weltweiter regulatorischer Druck zur Reduzierung des Einsatzes von PVC-Schrumpfhülsen aufgrund von Recyclingbedenken | -0.5% | Europa und Nordamerika führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Globaler Mangel an qualifizierten Bedienern schränkt die Effizienz in Hybriddruckumgebungen ein | -0.4% | Global, am stärksten in entwickelten Märkten ausgeprägt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalinvestitionen in Hochgeschwindigkeits-Digitaldruckmaschinen bleiben weltweit ein Hindernis für die Einführung durch kleine und mittlere Unternehmen
Eine einzelne hochvolumige Tintenstrahlanlage kann 1 Million USD übersteigen, was sie für typische kleine Verarbeiter unerschwinglich macht. OECD-Forschungen bestätigen, dass kleine und mittlere Unternehmen fortschrittliche Produktionstechnologie langsamer einführen, wenn Finanzierungsinstrumente und Beratungsprogramme begrenzt sind. Heidelberg erzielt mehr als 50 % seines Umsatzes mit Verpackungsdruckmaschinen und mindert das Risiko durch Abonnementmodelle, die Hardware, Software und Verbrauchsmaterialien bündeln. Im Gegensatz dazu verlassen sich Mikromarken häufig auf ausgelagerte Druckvermittler oder Geräteleasing, was die Kosten pro Etikett langfristig erhöht. Die wachsende Technologielücke kann zu einer Marktkonsolidierung führen, da große Akteure bei den Stückkosten wettbewerbsfähiger sind.
Globale Volatilität bei Tinten- und Substratpreisen beeinflusst die Gesamtbetriebskosten für Drucker
Substratpreise bewegen sich mit Energie- und Petrochemiemärkten, während bestimmte Pigmente von seltenen Mineralien abhängen, deren Lieferketten geopolitisch exponiert sind. Wenn Aluminiumrecycler die Kontamination durch Kunststoffetiketten als Kostenlast hervorheben, stehen Verarbeiter unter zunehmendem Druck hinsichtlich ihrer Klebe- und Trägermaterialwahl. Druckbetriebe zögern, langfristige Verträge abzuschließen, aus Angst vor Margenerosion. Wasserbasierte und Pflanzenöltinten sind manchmal teurer, da Spezialrohstoffe von einer begrenzten Anzahl von Lieferanten bezogen werden. Geografische Unterschiede verschärfen das Problem; Betreiber in der Nähe von Harzwerken an der Golfküste genießen Kostenvorteile gegenüber importabhängigen asiatischen Verarbeitern bei Frachtunterbrechungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckertyp:
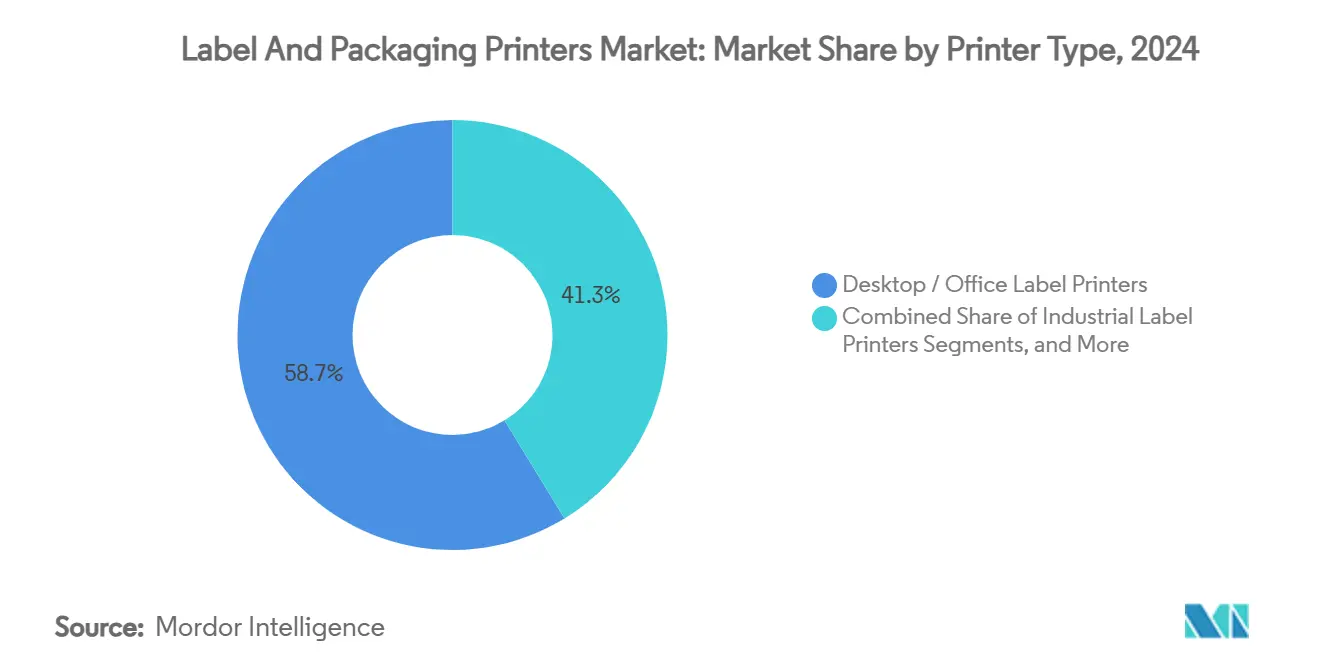
Desktop-Dominanz treibt VolumenwachstumDesktop- und Bürogeräte hielten im Jahr 2024 einen Marktanteil von 58,72 % am Markt für Etiketten- und Verpackungsdrucker, was den weit verbreiteten Bedarf an verteilter, mittlerer Etikettiervolumen in den Bereichen Gesundheitswesen, Einzelhandel und Lagerhaltung widerspiegelt. Diese Geräte lassen sich problemlos in Enterprise-Resource-Planning-Systeme integrieren und erfordern nur wenig Bedienertraining, was zu schnellen Einführungszyklen führt. Der Markt für Etiketten- und Verpackungsdrucker profitiert, wenn Start-ups diese kompakten Modelle einsetzen, bevor sie die Produktion skalieren. Trotz der Verbreitung von Desktop-Geräten wird für hochwertige Digitaldruckmaschinen bis 2030 ein CAGR von 7,47 % prognostiziert, angetrieben durch die steigende Nachfrage nach hochauflösenden Grafiken und Personalisierung bei hochwertigen Verpackungsgütern. Anbieter wie AstroNova erweiterten ihre Portfolios mit dem TrojanLabel T2-PRO, der für Verarbeiter konzipiert ist, die Vollfarb-Kleinauflagen auf Spezialsubstraten suchen.
Eine klare Zweiteilung zeichnet sich ab: Desktop-Geräte bedienen die transaktionale Etikettierung, bei der die Kosten pro Druck entscheidend sind, während Industriedruckmaschinen markenkritische Displays bedienen, bei denen Differenzierung Mehrwert schafft. Wirtschaftliches Re-Shoring steigert das Desktop-Volumen weiter, da Hersteller Compliance-Etiketten vor Ort drucken, um Verzögerungen im Ausland zu vermeiden. Der Wandel steht im Einklang mit Unternehmensdigitalisierungsstrategien, die Drucker an Netzwerk-Edge-Punkten positionieren. Umgekehrt ist die Marktgröße für Etiketten- und Verpackungsdrucker bei Hochgeschwindigkeitssystemen auf Expansion ausgerichtet, da Luxussegmente und OTC-Pharmazeutika Augmented-Reality-Codes hinzufügen, die eine nahezu perfekte Registergenauigkeit erfordern. Etablierte Hersteller bündeln Workflow-Automatisierung und Cloud-Wartung, um Preisaufschläge zu rechtfertigen – ein Ansatz, der bei Verarbeitern Anklang findet, die Betriebszeit und Arbeitseinsparungen anstreben.


Nach Drucktechnologie:
Führungsposition des Flexodrucks steht vor digitaler DisruptionFlexodrucklinien hielten im Jahr 2024 einen Umsatzanteil von 35,81 % im Markt für Etiketten- und Verpackungsdrucker, gestützt durch ihre Effizienz bei langen Produktionsläufen und jahrzehntelange Bedienervertrautheit. Verbesserungen bei Rasterwalzen und lösungsmittelarme UV-Tinten halten den Flexodruck relevant, wenn Auflagen 100.000 Laufmeter überschreiten. Digitale Tintenstrahllinien werden jedoch mit einem CAGR von 7,92 % wachsen und die Dominanz des Flexodrucks in Segmenten untergraben, die SKU-Agilität schätzen. Hybriddruckmaschinen, die Flexo-Grundierung mit Inline-Tintenstrahl-Veredelung kombinieren, gewinnen an Bedeutung und bieten die Flexibilität beider Verfahren ohne mehrere Durchläufe.
Die Elektrofotografie behält Nischen, die enge Farbtoleranzen und opake Weiße erfordern. Thermotransfer bleibt unverzichtbar für Typenschilder in rauen Umgebungen in der Automobil- und Luft- und Raumfahrtbranche, da die Harzband-Chemie Lösungsmitteln und extremen Temperaturen standhält. Direktthermalmaterialien ohne Bänder eignen sich für kurzlebige Versandetiketten, obwohl steigende Phenolbeschränkungen die Forschung nach alternativen Beschichtungen vorantreiben. Da die Gesetzgebung die Lösungsmittelexposition einschränkt, erhalten wasserbasierte Piezo-Tintenstrahllinien Aufmerksamkeit von Verarbeitern, die Babynahrung-, Fertiggerichte- und Nahrungsergänzungsmittelkunden bedienen. Investitionszurückhaltung hält an, doch Finanzierungsprogramme und Klick-Abrechnungsmodelle senken die Einstiegshürden und halten den Markt für Etiketten- und Verpackungsdrucker auf seinem digitalen Kurs.
Nach Endverbraucherbranche:
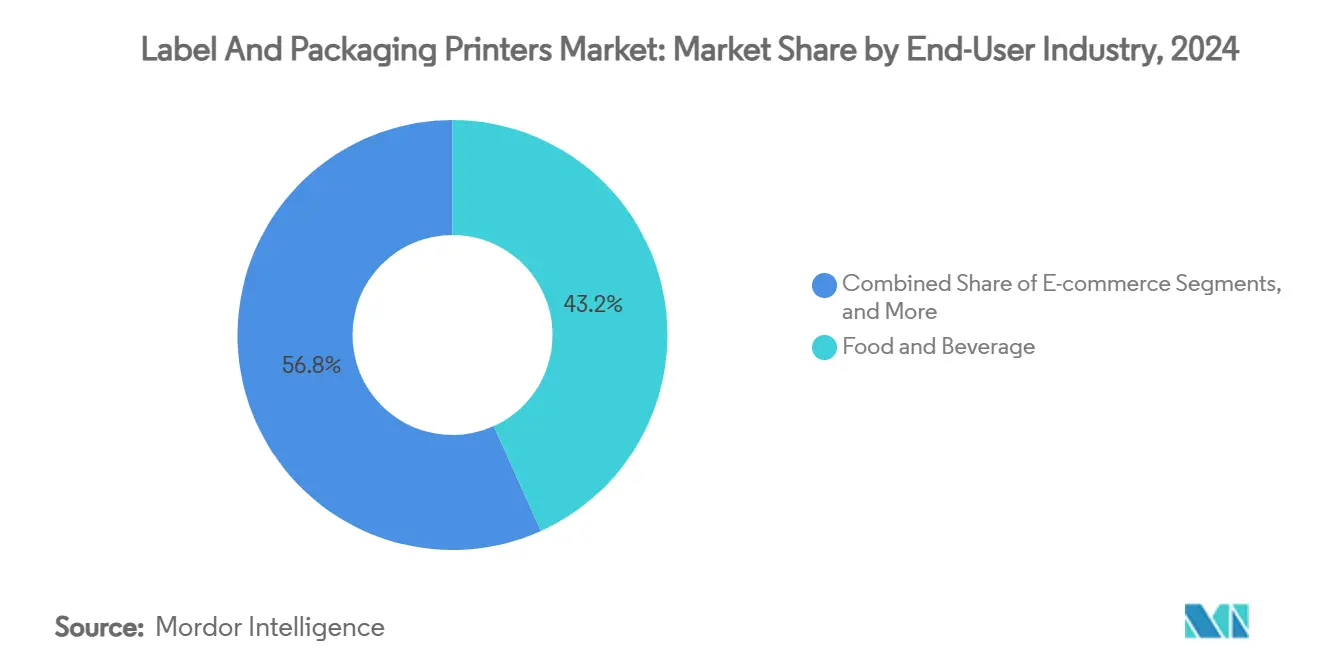
Dominanz von Lebensmitteln und Getränken spiegelt regulatorische Komplexität widerDas Segment Lebensmittel und Getränke erzielte im Jahr 2024 einen Umsatzanteil von 43,24 % im Markt für Etiketten- und Verpackungsdrucker, was die strengen Rückverfolgbarkeitsvorschriften und den hohen SKU-Wechsel in diesem Sektor unterstreicht. Überarbeitungen der Nährwertangaben, Allergeninformationen und mehrsprachige Etikettierung drängen Verarbeiter zu digitalen Workflows, die eine späte Anpassung ermöglichen. Handwerkliche Getränkehersteller nutzen taktile Materialien und variable Illustrationen, um saisonale Auflagen zu differenzieren, was Premium-Stückökonomie für Drucker schafft. Die Marktgröße für Etiketten- und Verpackungsdrucker im Bereich E-Commerce-Anwendungen soll am schnellsten wachsen, unterstützt durch einen CAGR von 7,58 % bis 2030, da die Paketströme zunehmen.
Pharmaunternehmen fordern Serialisierung, Manipulationsschutz und Braille-Funktionen, was Geräteinvestitionen in Bildprüfung und präzises Stanzen lenkt. Kosmetikmarkeninhaber priorisieren metallische Folien und haptische Lacke, die Investitionen in Mehrprozess-Veredelungseinheiten rechtfertigen. Industrielle Nutzer benötigen langlebige chemikalienbeständige Etiketten, was die Nachfrage nach Harzbändern und Hochtemperaturhärtung aufrechterhält. Während andere Branchen ein geringeres absolutes Volumen aufweisen, diversifizieren sie gemeinsam die Substratanforderungen und ermutigen Gerätehersteller, modulare Plattformen zu entwickeln, die Papier-, BOPP-, PET- und Biokunststoffbahnen ohne langwierige Rüstvorgänge verarbeiten.
Geografische Analyse
APAC-Markt für Etiketten- und Verpackungsdrucker
Der asiatisch-pazifische Raum hielt 2024 einen Anteil von 40,67 % am Gesamtumsatz, und die Region wird bis 2030 eine CAGR von 7,74 % verzeichnen, getragen von exportorientierter Fertigung und der weltweit größten Online-Einzelhandelsgemeinschaft. Chinas GB-4806.1-Vorschriften für lebensmittelberührende Materialien frdern den Ersatz veralteter Lösungsmittelpressensysteme durch wasserbasierte Linien, während Konsumgüterhersteller hybride Flexo-Inkjet-Einheiten installieren, um die Spitzenzeiten des 618-Festivals und des Singles' Day zu bewältigen. Indiens Toluolverbot gemäß FSSAI drängt Verarbeiter zu konformen Chemikalien, und lokale Steuermarken beschleunigen die Nachfrage nach Laserüberdruckern für variable Daten. Japan und Südkorea, dominiert von Elektronikexporten, legen extrem feine Barcode-Toleranzen fest und erhalten so Investitionen in präzise Desktop-Thermaleinheiten aufrecht.
Nordamerika-Markt für Etiketten- und Verpackungsdrucker
Nordamerika bleibt dank strenger FDA-Aufsicht und dynamischer Craft-Getränkesektoren ein technologischer Vorreiter. Die Herkunftskennzeichnungsvorschriften des US-Mexiko-Kanada-Abkommens fügen dem grenzüberschreitenden Handel zusätzliche Serialisierungsebenen hinzu. Kanadische zweisprachige Verpackungen treiben Investitionen in Duplexdruckmaschinen voran, die englische und französische Texte auf Abruf wechseln. Mexikos Maquiladora-Zentren bevorzugen Industriedrucker, die sich direkt in MES-Plattformen integrieren lassen, um Konformitätsetiketten zu drucken, sobald Produkte die Montagelinien verlassen.
Europa-Markt für Etiketten- und Verpackungsdrucker
Europas politische Landschaft ist auf Kohlenstoffreduzierung und Kreislaufwirtschaft ausgerichtet. Der Recyclingrahmen der EU fördert monomaterielle Flexverpackungen, die Tinten erfordern, die Heißwäsche standhalten, ohne das Polymergranulat zu verunreinigen. Deutschlands Automobilzulieferer verwenden RFID-fähige Etiketten zur Teilerückverfolgbarkeit, während Italiens Premium-Modehäuser NFC-Tags zur Authentifizierung einsetzen. Das Vereinigte Königreich, das sich nach dem Brexit eigenständig entwickelt, orientiert sich zwar an vielen EU-Vorschriften, behält jedoch eigene Richtlinien für Nährwertformate bei, was Verarbeiter dazu veranlasst, Artwork-Management-Suiten einzuführen, die eine jurisdiktionsspezifische Versionskontrolle ermöglichen. Osteuropäische Volkswirtschaften, insbesondere Polen und die Tschechische Republik, ziehen ausländische Direktinvestitionen im Verpackungsbereich an und lösen damit eine Nachfrage nach mittelklassigen Flexolinien aus.

Wettbewerbslandschaft
Der Markt für Etiketten- und Verpackungsdrucker weist eine mittlere Konzentration auf, bei der die fünf größten Anbieter schätzungsweise 60 % des globalen Umsatzes auf sich vereinen. HP erzielte im Jahr 2024 einen Druckumsatz von 4,5 Milliarden USD und festigte damit die Führungsposition bei Desktop-Thermal- und Einstiegsproduktions-Tintenstrahlplattformen. Canons Zwei-Technologie-Strategie erfasst sowohl elektrofotografische als auch Tintenstrahldrucker-Segmente und erweitert die Kundenbindungsoptionen über kommerzielle und Verpackungs-Workflows hinweg. Zebra Technologies dominiert die automatische Identifikation mit einem Nettoumsatz von 1,255 Milliarden USD im dritten Quartal 2024 und integriert weiterhin Cloud-Analysen, die Verbrauchsmaterialvolumen sichern.
Strategische Allianzen konzentrieren sich auf die End-to-End-Workflow-Orchestrierung. Heidelberg bündelt Workflow-Software, Farbmanagement und vorausschauende Wartung in Abonnementmodellen, um Investitionszurückhaltung zu überwinden. AstroNova erweiterte seine TrojanLabel-Produktlinie durch das Know-how von MTEX und überbrückt hochauflösende Etiketten- und Leichtverpackungsanwendungen. Fusionen unter regionalen Verarbeitern deuten auf horizontale Konsolidierung hin, da Unternehmen Einkaufshebel bei Tinten und Substraten erzielen und gleichzeitig ihre Kundenbasis erweitern. Technologie-Roadmaps konvergieren auf Nachhaltigkeits-, Automatisierungs- und Konnektivitätsthemen und lenken Forschung und Entwicklung auf wasserbasierte Tinten, KI-gesteuerte Druckqualitätskontrolle und Maschine-als-Dienstleistung-Verträge.
Eintrittsbarrieren steigen in Nischenbereichen wie Smart Labels, wo die Inline-RFID-Kodierung Kapital, Patente und Compliance-Wissen erfordert. Komponentenlieferanten arbeiten mit Druckmaschinen-OEMs zusammen, um Chip-Inlays und Hochfrequenzantennen zu qualifizieren. Verbrauchsmaterial-Ökosysteme bleiben entscheidend; Anbieter bieten proprietäre Tintensätze und Bänder an, um wiederkehrende Umsätze zu sichern. After-Sales-Support differenziert Akteure im asiatisch-pazifischen Raum und in Lateinamerika, wo lokale Techniker und Ersatzteillogistik die Betriebszeit bestimmen. Preiswettbewerb hält in standardisierten Desktop-Segmenten an, doch Premium-Grafiksegmente betonen Mehrwert-Serviceverträge gegenüber reinen Hardware-Rabatten.
Marktführer der Etiketten- und Verpackungsdrucker-Branche
-
HP Inc.
-
Bobst Group SA
-
Mark Andy Inc.
-
Gallus – Heidelberger Druckmaschinen AG
-
Domino Printing Sciences plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Etiketten- und Verpackungsdrucker
- HP Inc.
- Bobst Group SA
- Mark Andy Inc.
- Gallus – Heidelberger Druckmaschinen AG
- Domino Printing Sciences plc
- Konica Minolta Inc.
- Canon Inc.
- Seiko Epson Corporation
- Xeikon – Flint Group
- Durst Phototechnik AG
- Fujifilm Holdings Corporation
- Screen Holdings Co., Ltd.
- Heidelberger Druckmaschinen AG (Sheet-fed)
- Brother Industries Ltd.
- Zebra Technologies Corp.
- SATO Holdings Corp.
- Honeywell International Inc.
- Toshiba Tec Corp.
- Afinia Label
- AstroNova Inc.
- Videojet Technologies – Danaher
- New Solutions S.A.
- Wep Solutions Ltd.

Recent Industry Developments in Markt für Etiketten- und Verpackungsdrucker
- Juni 2025: Heidelberger Druckmaschinen AG prognostizierte für das Geschäftsjahr 2025/26 einen Umsatz von 2.350 Millionen EUR (2.543,2 Millionen USD) und eine bereinigte EBITDA-Marge von bis zu 8 %, angetrieben durch Verpackungslösungen und Digitaldruckmaschinenaufträge.
- März 2025: Canon Inc. bekräftigte in seinem Geschäftsbericht 2024 die Entwicklung wasserbasierter Tintenstrahldrucker als Säule seiner Expansion im kommerziellen Druck.
- Februar 2025: HP Inc. meldete für das erste Quartal des Geschäftsjahres 2025 einen Druckumsatz von 4,3 Milliarden USD und erhöhte sein Kosteneinsparungsziel im Rahmen des Programms „Future Ready” auf 1,9 Milliarden USD.
- November 2024: HP Inc. schloss das Geschäftsjahr 2024 mit einem Druckumsatz von 4,5 Milliarden USD und einer operativen Marge von 19,6 % ab und betonte dabei kommerzielle Etiketten- und Verpackungsmöglichkeiten.


Berichtsumfang des globalen Marktes für Etiketten- und Verpackungsdrucker
| Industrielle Etikettendrucker |
| Desktop-/Büroetikettendrucker |
| Mobile und tragbare Etikettendrucker |
| Druck-und-Applikationssysteme |
| Hochwertige Digitaldruckmaschinen |
| Flexodruck |
| Offsetlithografie |
| Tiefdruck |
| Siebdruck |
| Digitaler Tintenstrahldruck |
| Digitale Elektrofotografie |
| Thermotransfer und Direktthermaldruck |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Körperpflege und Kosmetik |
| E-Commerce |
| Industrie |
| Sonstige Endverbraucherbranchen (Einzelhandel und Supermärkte, Chemikalien und weitere) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Druckertyp | Industrielle Etikettendrucker | |
| Desktop-/Büroetikettendrucker | ||
| Mobile und tragbare Etikettendrucker | ||
| Druck-und-Applikationssysteme | ||
| Hochwertige Digitaldruckmaschinen | ||
| Nach Drucktechnologie | Flexodruck | |
| Offsetlithografie | ||
| Tiefdruck | ||
| Siebdruck | ||
| Digitaler Tintenstrahldruck | ||
| Digitale Elektrofotografie | ||
| Thermotransfer und Direktthermaldruck | ||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | ||
| Körperpflege und Kosmetik | ||
| E-Commerce | ||
| Industrie | ||
| Sonstige Endverbraucherbranchen (Einzelhandel und Supermärkte, Chemikalien und weitere) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Etiketten- und Verpackungsdrucker und welches Wachstum wird erwartet?
Der Markt beläuft sich im Jahr 2025 auf 10,24 Milliarden USD und soll bis 2030 einen Wert von 13,90 Milliarden USD erreichen, angetrieben durch einen CAGR von 6,30 %.
Welcher Druckertyp hält heute den größten Umsatzanteil?
Desktop- und Büroetikettendrucker machen 58,72 % des Umsatzes im Jahr 2024 aus, da sie den verteilten, mittleren Etikettierungsbedarf in den Bereichen Einzelhandel, Gesundheitswesen und Logistik abdecken.
Warum wachsen hochwertige Digitaldruckmaschinen schneller als andere Druckerkategorien?
Marken benötigen Premium-Grafiken und bedarfsgesteuerte Personalisierung; infolgedessen wird für hochwertige Digitaldruckmaschinen bis 2030 ein CAGR von 7,47 % prognostiziert.
Welche Vorschriften haben den größten Einfluss auf Technologieentscheidungen?
Lebensmittelkontaktvorschriften wie FDA 21 CFR Teile 174–176 und Chinas GB 4806.1 drängen Verarbeiter zu wasserbasierenden Tintenstrahldrucker-Systemen mit geringer Migration.
Welche Region führt den Markt für Etiketten- und Verpackungsdrucker an?
Der asiatisch-pazifische Raum hält 40,67 % des Umsatzes im Jahr 2024 und soll bis 2030 einen CAGR von 7,74 % verzeichnen, dank seiner Fertigungskapazitäten und des schnell wachsenden E-Commerce-Sektors.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
