
Marktgröße und Marktanteil für japanische Fahrzeugemissionsstandards und Folgenabschätzung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.28 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für japanische Fahrzeugemissionsstandards und Folgenabschätzung von Mordor Intelligence
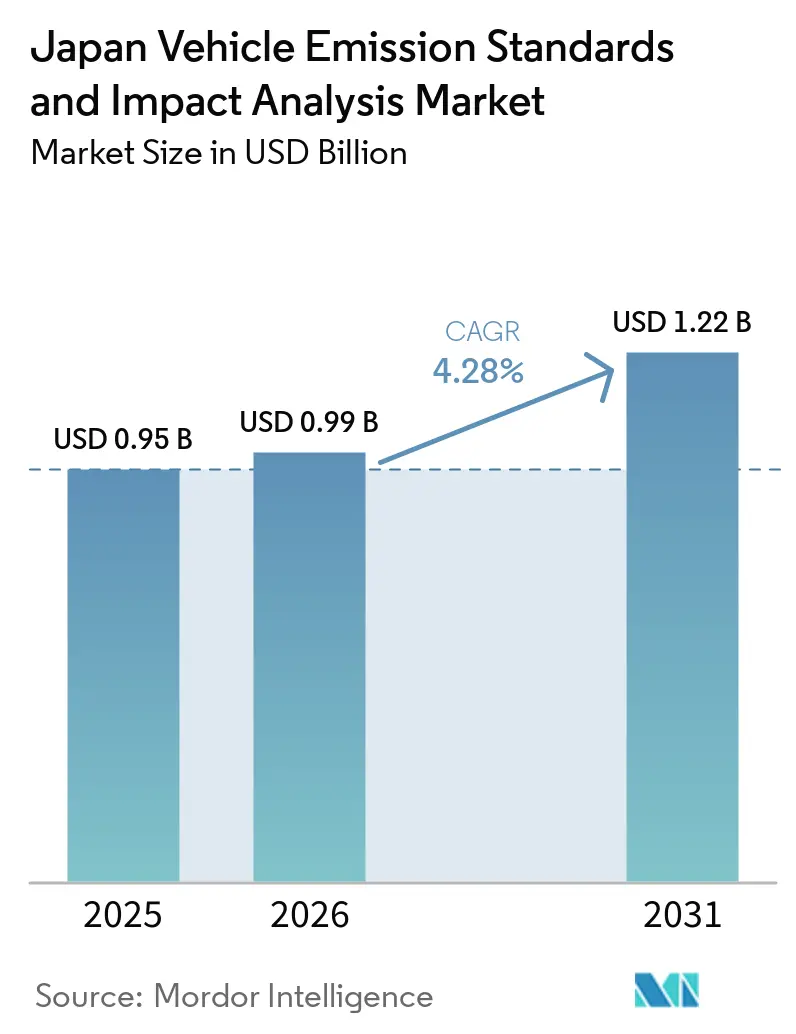
Die Marktgröße für japanische Fahrzeugemissionsstandards und Folgenabschätzung wurde im Jahr 2025 auf 0,95 Milliarden USD geschätzt, wird für 2026 auf 0,99 Milliarden USD veranschlagt und soll bis 2031 auf 1,22 Milliarden USD anwachsen, was einem CAGR von 4,28 % über den Zeitraum 2026–2031 entspricht. Da die Vorschriften zu realen Fahremissionen die Hersteller von Personenkraftwagen verpflichten, die Konformität sowohl auf der Straße als auch im Labor nachzuweisen, verzeichnen unabhängige Prüflabore einen starken Nachfrageanstieg. Dieser Aufschwung treibt zusätzlich den Absatz von portablen Emissionsmesssystemen und cloud-vernetzten Fahrzeugdiagnosesystemen an. In Erwartung der Einführung von Partikelanzahlgrenzwerten für schwere Nutzfahrzeuge bauen Marktführer ihre Kapazitäten aus. Gleichzeitig veranlassen Versuche mit Niedrigemissionszonen in Tokio und Osaka Flottenoperatoren dazu, rechtzeitig Zertifizierungen einzuholen. Die unternehmensseitige Nachfrage nach ESG-Offenlegungen treibt das Volumen der CO₂-Tests in die Höhe. Gleichzeitig verstärken neu eingeführte Partikelanzahlvorschriften die Nachfrage nach NOₓ- und PM-Prüfungen. Die Wettbewerbslandschaft konzentriert sich zunehmend auf umfassende Compliance-Dienstleistungen, die Instrumentierung, Datenanalyse und jurisdiktionsspezifische Dokumentation nahtlos integrieren.
Wichtigste Erkenntnisse des Berichts
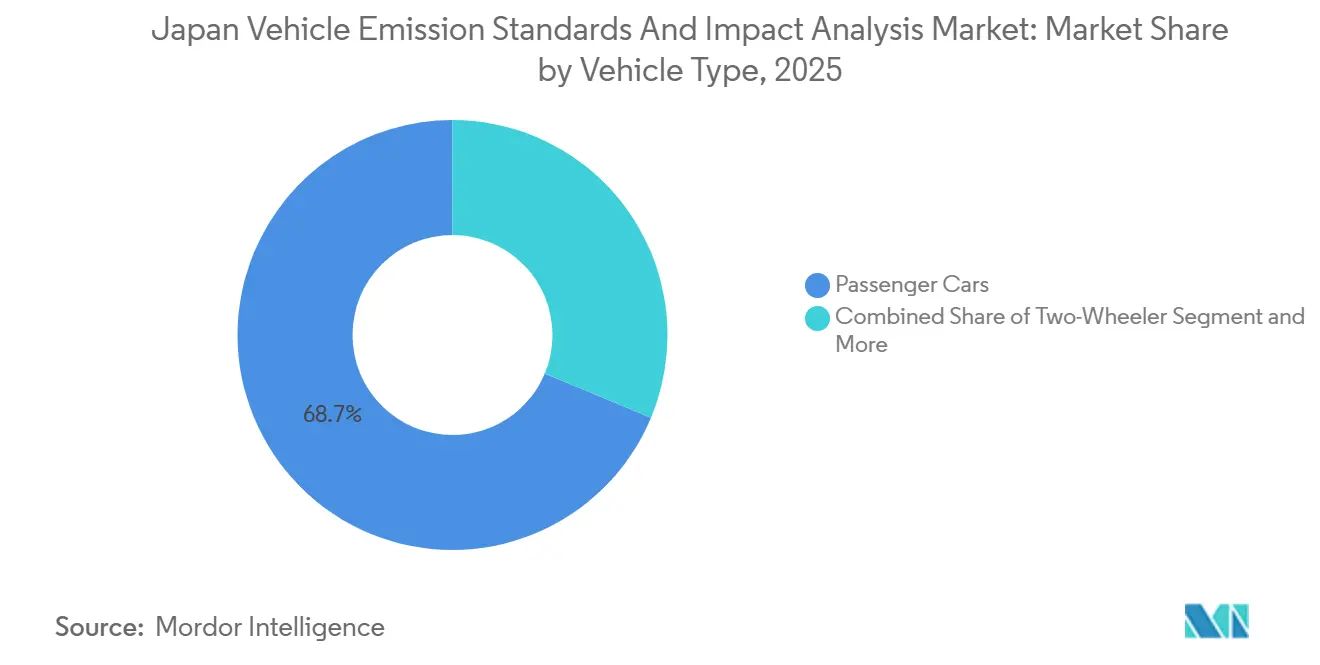
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Umsatzanteil von 68,72 % am japanischen Markt für Fahrzeugemissionsstandards und Auswirkungsanalyse, und das Segment wird voraussichtlich bis 2031 mit einem CAGR von 6,29 % wachsen.
- Nach Antriebsart entfielen 87,47 % der Marktgröße für japanische Fahrzeugemissionsstandards und Auswirkungsanalyse im Jahr 2025 auf Plattformen mit Verbrennungsmotor. Im Gegensatz dazu ist das Testen von batterieelektrischen Fahrzeugen die am schnellsten wachsende Antriebskategorie mit einem CAGR von 6,28 % über den Zeitraum 2026–2031.
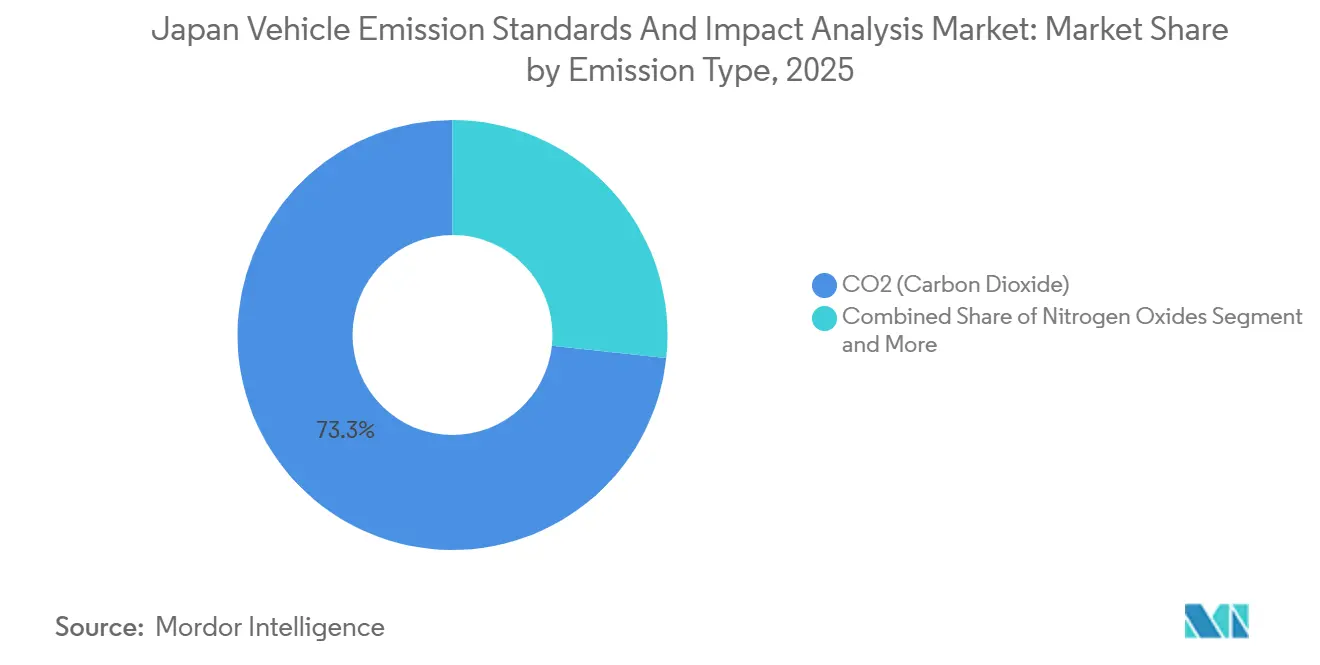
- Nach Emissionstyp erfasste CO₂-Prüfung im Jahr 2025 einen Anteil von 73,29 % am Marktumsatz, während Stickoxidprüfung im Prognosezeitraum den höchsten CAGR von 6,35 % verzeichnete.
- Nach Endnutzer entfielen 54,37 % der Ausgaben im Jahr 2025 auf Erstausrüster, jedoch sind unabhängige Prüflabore die am schnellsten wachsende Gruppe mit einem prognostizierten CAGR von 6,63 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für japanische Fahrzeugemissionsstandards und Folgenabschätzung
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der PNLT-Grenzwerte 2030 für schwere Nutzfahrzeuge | +1.2% | Regionen Kanto und Chubu | Mittelfristig (2–4 Jahre) |
| 100-%-Ziel für Nullemissionsfahrzeuge bei Leichtfahrzeugen bis 2035 | +0.9% | Ballungsräume Tokio, Osaka, Nagoya | Langfristig (≥ 4 Jahre) |
| Einführung von RDE- und PEMS-Prüfungen | +0.8% | Pilotpräfekturen im gesamten Land | Kurzfristig (≤ 2 Jahre) |
| Niedrigemissionszonen auf Präfekturebene | +0.5% | Tokio, Osaka, Kyoto und weitere | Mittelfristig (2–4 Jahre) |
| Ferngestützte OBD- und Telematik-Compliance | +0.4% | Städtische Korridore | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von CO₂-Daten auf Flottenebene | +0.3% | Unternehmensstandorte in Kanto | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Post-New-Long-Term-Grenzwerte 2030 für schwere Nutzfahrzeuge
Japan steht kurz vor der Einführung von Partikelanzahlgrenzen und Prüfungen der realen Fahremissionen für Lastkraftwagen und Busse, in Anlehnung an bestehende Vorschriften für Diesel-Pkw. Diese Maßnahmen zielen darauf ab, die Umweltbelastung zu reduzieren, die Luftqualität zu verbessern und die Einhaltung globaler Emissionsstandards sicherzustellen. Die Einführung dieser Vorschriften wird voraussichtlich Fortschritte bei Emissionskontrolltechnologien vorantreiben und Hersteller zu weiteren Innovationen anregen. Die Reaktion des Marktes ist eindeutig: Mittelschwere Lastkraftwagen, die NOₓ/PM-Standards erfüllen, erzielen Preisaufschläge, was die robuste Nachfrage nach strengen Prüfungen, umweltkonformen Fahrzeugen und fortschrittlichen Emissionskontrolltechnologien unterstreicht. Darüber hinaus spiegeln diese Entwicklungen eine wachsende Betonung von Nachhaltigkeit und strengeren regulatorischen Rahmenbedingungen im Automobilmarkt wider.
100-%-Ziel für Nullemissionsfahrzeuge bei Leichtfahrzeugen bis 2035
Unternehmen sind verpflichtet, Plug-in-Hybrid- und batterieelektrische Modelle im Rahmen verschiedener Präfekturregelungen zu validieren, die mit dem nationalen Ziel übereinstimmen, das auch Hybridfahrzeuge einschließt. Diese Validierungsprozesse gewährleisten die Einhaltung regionaler Vorschriften und unterstützen die breitere Einführung umweltfreundlicher Fahrzeuge. In Tokio verpflichtet ein Mandat für große Fuhrparks dazu, einen bestimmten Prozentsatz an Nicht-Benzin-Personenkraftwagen vorzuhalten, was die Nachfrage nach gebündelten Mehrgerichtsbarkeits-Testverträgen unterstreicht. Diese Anforderung treibt den Bedarf an umfassenden Testrahmen voran, die auf unterschiedliche regulatorische Umgebungen ausgerichtet sind.
Einführung von Prüfungen unter realen Fahremissionen und PEMS
Ab Februar 2026 beseitigt die neue Regelung die Toleranzmargen zwischen Labor- und Straßentestergebnissen. Diese regulatorische Änderung hat erhebliche Auswirkungen auf die Automobilprüflandschaft und unterstreicht den Bedarf an präzisen, zuverlässigen Prüfsystemen. Systeme wie HORIBA's OBS-ONE PEMS sind für OEM-Validierungen unverzichtbar geworden und gewährleisten die Einhaltung zunehmend strenger Standards. Diese Systeme spielen eine entscheidende Rolle bei der Überbrückung der Lücke zwischen Labor- und realen Prüfbedingungen. Darüber hinaus sind sie für Tier-2-Zulieferer ohne eigene Prüfeinrichtungen von entscheidender Bedeutung, da sie diesen ermöglichen, regulatorische Anforderungen effektiv zu erfüllen und ihre Wettbewerbsfähigkeit auf dem Markt zu erhalten [1].
Pilotprogramme für Niedrigemissionszonen auf Präfekturebene
In früheren Zyklen löste das NOx/PM-Gesetz der 8 Präfekturen, das ältere Diesel-Zulassungen verbietet, einen Anstieg neuer Lkw-Zulassungen aus. Diese Regelung hat auch eine beständige Nachfrage nach Nachrüstvalidierungen ausgelöst, da Unternehmen und Fahrzeughalter versuchen, das Gesetz einzuhalten, um in den betroffenen Regionen weiterhin tätig sein zu können. Darüber hinaus hat das Gesetz die Einführung saubererer Technologien und die Modernisierung von Fahrzeugflotten gefördert, wodurch die Luftqualität verbessert und breitere Umweltziele unterstützt werden [2].
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flaches inländisches Fahrzeugabsatzvolumen | -0.7% | Ländliche Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Investitionsausgaben für Prüfstände der nächsten Generation | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Techniker-Mangel | -0.4% | Kyushu und Tohoku | Mittelfristig (2–4 Jahre) |
| Kosten für Telematik-Datenschutz-Compliance | -0.2% | Unternehmensintensives Kanto | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Flaches Wachstum des inländischen Fahrzeugabsatzvolumens
Da Städte der transitorientierten Entwicklung Priorität einräumen und die Bevölkerung altert, stoßen Neuzulassungen auf Einschränkungen. Diese Einschränkungen entstehen aufgrund der sich wandelnden Anforderungen der Stadtplanung und der wachsenden Betonung nachhaltiger Infrastruktur. Änderungen der Prüfvorschriften haben Tests umverteilt, ohne ihre Gesamtzahl zu erhöhen. Diese Umverteilung spiegelt eine Verlagerung des Fokus hin zur Einhaltung aktualisierter Standards wider, anstatt die Prüfhäufigkeit zu erhöhen. Folglich stützt sich das Marktwachstum nun stärker auf regulatorische Feinheiten als auf die bloße Anzahl der Einheiten, was die entscheidende Rolle politischer Rahmenbedingungen bei der Gestaltung der Branchendynamik unterstreicht.
Hohe Investitionsausgaben für Emissionsprüfstände der nächsten Generation
HORIBA investierte erheblich in die Modernisierung seines Werks und verdeutlichte damit den hohen Kostenaufwand für Euro-7-fähige Anlagen. Diese Verbesserungen unterstreichen die gewaltigen finanziellen und technologischen Hürden, mit denen die Branche konfrontiert ist, um die strengen Euro-7-Standards zu erfüllen. Die Euro-7-Vorschriften, die auf die Reduzierung von Fahrzeugemissionen abzielen, erfordern eine anspruchsvolle Prüf- und Compliance-Infrastruktur, was zu erheblichen Kapitalaufwendungen führt. Diese finanzielle Belastung drängt kleinere Labore zur Auslagerung oder sogar zum Erwägen eines Marktaustritts, da sie Schwierigkeiten haben, mit größeren Unternehmen zu konkurrieren, die diese höheren Kosten tragen können. Darüber hinaus ebnet diese Verlagerung zur Auslagerung den Weg für Drittanbieter, die sich auf Emissionsprüfungen und Compliance-Lösungen spezialisiert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Personenkraftwagen treiben die Marktexpansion voran
Personenkraftwagen machten 2025 68,72 % der japanischen Fahrzeugemissionen aus. Sie werden den Gesamtmarkt mit einem CAGR von 6,29 % bis 2031 übertreffen, da jede Hybrid- und batterieelektrische Ausstattungsvariante die Gleichwertigkeit mit den herkömmlichen Verbrennungsmotorbaselines nachweisen muss. Elektrifizierte Varianten von SUVs und Mehrzweckfahrzeugen steigern den Umsatz durch ihre hochmargigen Zertifizierungspakete. Im Gegensatz dazu verzeichnen Limousinen und Schräghecklimousinen einen gemäßigteren, compliance-getriebenen Ausgabenanstieg. Während Zweiräder derzeit einen Nischenstatus einnehmen, deutet die erwartete Einführung relevanter Standards auf eine vielversprechende Wachstumstrajektorie hin, insbesondere sobald das validierte PEMS-Protokoll bestehende Vibrationsherausforderungen adressiert.
Nutzfahrzeugsegmente erweitern ihre Umsatzquellen. In Großstädten treiben Verbote älterer Dieselfahrzeuge in Niedrigemissionszonen eine starke Nachfrage nach Nachrüstvalidierungen an. Darüber hinaus steht für Lastkraftwagen, die strengeren Partikelanzahlgrenzwerten unterliegen, eine zusätzliche Zertifizierungsebene bevor. Kommunale Busbetreiber sind verpflichtet, höhere Anteile emissionsarmer Flotten zu erreichen, was zu einem Engpass bei Elektrobus-Tests in unabhängigen Laboren führt.



Nach Antriebsart: Dominanz des Verbrennungsmotors inmitten des Übergangs zur Elektromobilität
Im Jahr 2025 dominierten Verbrennungsmotoren den japanischen Markt für Fahrzeugemissionsstandards mit einem Anteil von 87,47 %, angetrieben durch einen erheblichen Bestand an benzin- und dieselbetriebenen Fahrzeugen. Die Einführung von Paritätsregeln für reale Fahremissionen hat frühere Compliance-Erleichterungen beseitigt, was zu einer erhöhten Anzahl von Tests für jedes Modell geführt hat. Diese Verschiebung unterstreicht den wachsenden regulatorischen Fokus darauf, sicherzustellen, dass reale Emissionen eng mit Laborergebnissen übereinstimmen, und drängt Hersteller zur Einführung strengerer Prüfprotokolle.
Batterieelektrofahrzeuge entwickeln sich zur am schnellsten wachsenden Antriebskategorie mit einem CAGR von 6,28 %. Dieser Anstieg ist darauf zurückzuführen, dass die Vorschriften von 2026 den Fokus auf die Zählung von Bremsstaub- und Reifenabriebpartikeln ausweiten. Diese neuen Standards zielen darauf ab, Nicht-Abgasemissionen zu adressieren, die zu einem bedeutenden Beitrag zur Feinstaubbelastung werden. Darüber hinaus verfügen Laborverbesserungen nun über Partikelanzahlzähler unter 23 nm und Prüfstände für thermische Durchgehszenarien von Batterien, was das Engagement der Branche für verbesserte Sicherheit und Umweltleistung widerspiegelt.
Nach Emissionstyp: CO₂-Prüfungen führen, NOx-Wachstum beschleunigt sich
Die CO₂- (Kohlendioxid-) Konformität machte 2025 73,29 % der Prüfumsätze aus, da Lebenszyklusbewertungen von Treibhausgasen zum Mainstream wurden. Labore führen erweiterte Fahrzyklen und Kraftstoff-Upstream-Simulationen durch, um unternehmensweite ESG-Kennzahlen zu generieren. Feinstaub- und Kohlenwasserstoffprüfungen bleiben für Diesel- und Benzinmodelle grundlegend, mit stetigem, wenn auch langsamerem Wachstum.
NOₓ- (Stickoxid-) Prüfung ist die herausragende Kategorie, die voraussichtlich bis 2031 mit einem CAGR von 6,35 % wächst, angetrieben durch eine verstärkte RDE-Durchsetzung. Tragbare Analysatoren begleiten Fahrzeuge nun auf städtischen und alpinen Strecken, um Spitzenwerte jenseits der Laborbedingungen zu erfassen. Eine umfassende Schadstoffabdeckung erhöht die betriebliche Komplexität, ermöglicht es integrierten Anbietern jedoch, Multi-Gas-Pakete zu bündeln und ihre Präsenz im japanischen Markt für Fahrzeugemissionsstandards und Auswirkungsanalyse zu vertiefen.

Nach Endnutzer: OEMs führen, unabhängige Labore wachsen stark
OEM-interne Zentren hielten im Jahr 2025 einen Umsatzanteil von 54,37 %, was ihre Verantwortung für Typgenehmigungen und Entwicklungsprüfungen widerspiegelt. Diese Zentren bleiben die bevorzugte Wahl für Automobilhersteller, die eine strenge Kontrolle über proprietäre Daten und Prüfpläne benötigen. Unabhängige Labore wachsen mit einem CAGR von 6,63 %, da sich die Vorschriften diversifizieren, und gewinnen Aufträge für spezialisierte RDE-, Brennstoffzellenstapel- und Telematik-Compliance-Arbeiten, die interne Teams als unwirtschaftlich erachten oder für die sie nicht über die erforderliche Ausrüstung verfügen.
Behörden haben nach dem Volkswagen-Skandal Überwachungsprogramme ausgeweitet und Marktüberwachungs-Nachtests sowie Untersuchungen zu Abschalteinrichtungen in Auftrag gegeben, die neue Anforderungen an die Kapazitäten von Drittprüfern stellen. Flottenoperatoren vergeben zunehmend CO₂-Datenanalysen, um Emissionsgutschriften zu monetarisieren, und erweitern damit den Kundenmix über traditionelle Automobilhersteller hinaus. Diese Entwicklung unterstützt die Kapazitätserweiterung in globalen Netzwerken wie SGS und Intertek, die Gerätebeschaffung, Regulierungsberatung und Zertifizierung für japanische Fahrzeugemissionsstandards und Auswirkungsanalyse integrieren, um ein breiteres Kundenspektrum zu bedienen.
Geografische Analyse
Der japanische Markt für Fahrzeugemissionsstandards und Auswirkungsanalyse konzentriert sich hauptsächlich auf acht wichtige Präfekturen: Tokio, Kanagawa, Osaka, Hyogo, Aichi, Mie, Chiba und Saitama. In Tokio verpflichten Vorschriften einen Teil der Fahrzeuge in großen Fuhrparks dazu, Niedrigemissionsstandards zu erfüllen, wodurch die Nachfrage nach Prüf- und Compliance-Dienstleistungen steigt. Kanagawa verwendet einen abgestuften Kennzeichnungsansatz, der separate Zertifikate für die verschiedenen Klassen vorschreibt, was die Compliance-Prozesse verkompliziert und den Verwaltungsaufwand für Hersteller und Flottenoperatoren erhöht.
Sowohl in Osaka als auch in Hyogo entscheiden sich Lkw-Käufer dafür, einen Aufpreis für Fahrzeuge zu zahlen, die Compliance-Standards erfüllen, was zu einem Anstieg der Nachrüstvalidierungen und der Nachfrage nach Nachrüstlösungen, einschließlich Emissionskontrolltechnologien, führt. Aufgrund ihrer Nähe zu Automobilwerken verzeichnen Aichi und Mie eine verstärkte Vorproduktionsprüfaktivität, da Hersteller darauf abzielen, Prozesse zu optimieren, die Compliance frühzeitig im Produktionszyklus sicherzustellen und potenzielle Verzögerungen beim Markteintritt zu reduzieren.
Im Gegensatz dazu entscheiden sich ländliche Präfekturen, die mit sinkenden Bevölkerungszahlen und begrenzten Ressourcen konfrontiert sind, für Remote-OBD-Datenströme anstatt neue Labore einzurichten. Lokale Behörden in diesen Gebieten finden es praktischer, auf digitale Überwachungstools zu setzen, als physische Infrastruktur zu finanzieren. Dieser Ansatz mäßigt das Tempo der landesweiten Expansion und verlagert den Fokus auf digitale Lösungen für die Emissionsüberwachung.
Wettbewerbslandschaft
Marktkonzentration
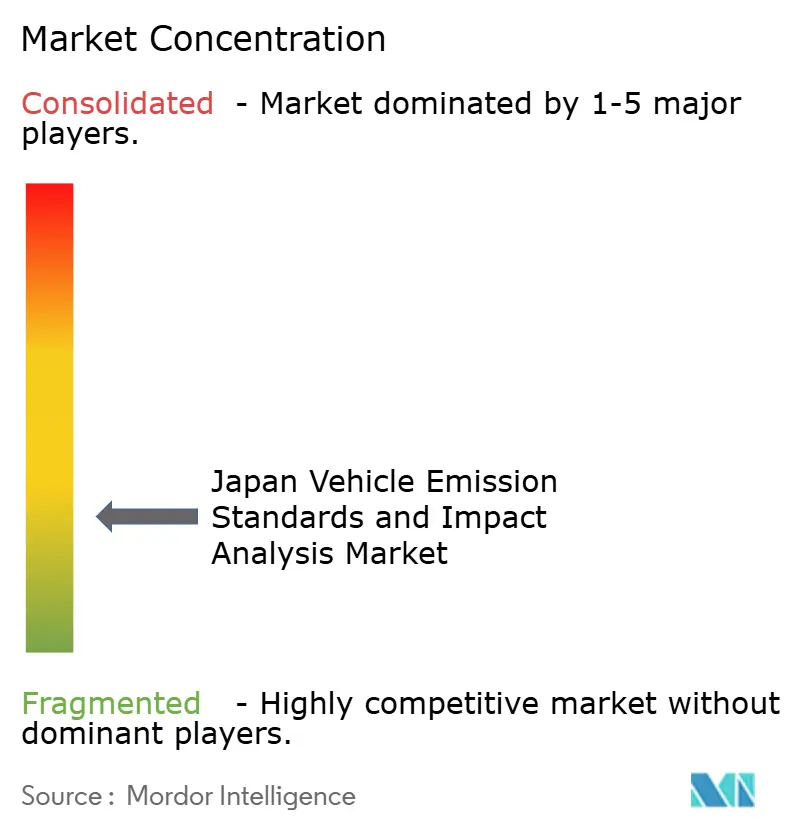
Der japanische Markt für Fahrzeugemissionsstandards ist mäßig fragmentiert, wobei kein einzelner Akteur eine dominante Kontrolle über alle Segmente ausübt. HORIBA und Shimadzu führen bei der Instrumentierung, während das Japan Automobile Research Institute und die Japan Automobile Transport Technology Association staatliche Aufträge dominieren. Diese Struktur schafft ein wettbewerbsintensives Umfeld, in dem spezialisiertes Fachwissen und etablierte Beziehungen zu Regulierungsbehörden eine bedeutende Rolle bei der Bestimmung der Marktpositionierung spielen.
Unternehmen wie SGS, Intertek und AVL reagieren auf die wachsende Nachfrage nach Euro-7-fähigen Kapazitäten und erkennen eine Chance, ihre Präsenz in Japans sich entwickelnder regulatorischer Landschaft auszubauen. HORIBA plant, in Fukuchiyama zu investieren und dabei den Schwerpunkt auf integrierte Prüfzellen- und Analysatorprojekte zu legen, was voraussichtlich die Fähigkeit stärken wird, umfassende Lösungen anzubieten. Diese Investition spiegelt einen breiteren Branchentrend wider, die Infrastruktur an zunehmend strengere Emissionsanforderungen anzupassen.
Gleichzeitig erweitert Shimadzu sein Portfolio mit der Autograph AGS-V-Linie, die auf strukturelle Prüfungen von Elektrofahrzeugen ausgerichtet ist. Diese strategische Ergänzung erfüllt nicht nur die steigende Nachfrage nach Elektrofahrzeugprüfungen, sondern stärkt auch Shimadzus Marktposition [3]. Tsuzuki Denki führt bei OBD-Telematik-Pilotprojekten, sieht sich jedoch potenziellen Herausforderungen durch steigende Datenschutz-Compliance-Kosten gegenüber, die kleinere oder finanziell weniger stabile Anbieter in diesem Bereich benachteiligen könnten.
Branchenführer im Markt für japanische Fahrzeugemissionsstandards und Folgenabschätzung
-
HORIBA Ltd.
-
Shimadzu Corporation
-
SGS Japan Inc.
-
Intertek Group plc
-
Applus+ IDIADA Japan
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: Ab April 2026 müssen 300 bis 400 japanische Unternehmen, die über 100.000 Tonnen (Scope 1) emittieren, ihre Emissionen melden. Bis September 2027 müssen sie ihre Klimaauswirkungen berechnen und Reduktionsziele festlegen. Der Emissionshandel beginnt im darauffolgenden Jahr im Rahmen des GX-ETS-Rahmens und unterstützt Japans Netto-Null-Ziel für 2050.
- Januar 2026: Mitsubishi Fuso und Foxconn kündigten Pläne zur Gründung eines neuen Bus-Erstausrüsters in Japan an, der sich auf Nullemissionsbusse konzentriert. Die Mitsubishi Fuso Truck and Bus Corporation (MFTBC), eine Tochtergesellschaft von Daimler Truck, kündigte eine Zusammenarbeit mit der Hon Hai Technology Group (Foxconn) an, um ein unabhängiges Busunternehmen zu gründen, das sich an Japans Fahrzeugemissionsstandards orientieren wird.
Berichtsumfang des Marktes für japanische Fahrzeugemissionsstandards und Folgenabschätzung
Der Bericht über den japanischen Markt für Fahrzeugemissionsstandards und Auswirkungsanalyse ist nach Fahrzeugtyp, Antriebstyp, Emissionstyp und Endnutzern segmentiert. Nach Fahrzeugtyp ist der Markt in (Zweiräder, Dreiräder, Personenkraftwagen und Nutzfahrzeuge) segmentiert; nach Antriebstyp ist der Markt in (Verbrennungsmotor, Hybridfahrzeuge und batterieelektrische Fahrzeuge) segmentiert; nach Emissionstyp ist der Markt in (CO₂, NOₓ, PM, HC und sonstige) segmentiert; und nach Endnutzern ist der Markt in (Behörden, Erstausrüster und unabhängige Prüflabore) segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Zweiräder | |
| Dreiräder | |
| Personenkraftwagen | Schrägheckfahrzeuge |
| Limousinen | |
| SUV und Mehrzweckfahrzeuge | |
| Nutzfahrzeuge | Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Busse und Reisebusse |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| CO₂ (Kohlendioxid) |
| NOₓ (Stickoxide) |
| PM (Feinstaub) |
| HC (Kohlenwasserstoffe) |
| Sonstige (CO, SO₂ usw.) |
| Staatliche Regulierungsbehörden |
| OEMs |
| Unabhängige Prüflabore |
| Nach Fahrzeugtyp (Wert) | Zweiräder | |
| Dreiräder | ||
| Personenkraftwagen | Schrägheckfahrzeuge | |
| Limousinen | ||
| SUV und Mehrzweckfahrzeuge | ||
| Nutzfahrzeuge | Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Nach Antriebsart (Wert) | Fahrzeuge mit Verbrennungsmotor | |
| Hybridfahrzeuge | ||
| Batterieelektrische Fahrzeuge | ||
| Nach Emissionstyp (Wert) | CO₂ (Kohlendioxid) | |
| NOₓ (Stickoxide) | ||
| PM (Feinstaub) | ||
| HC (Kohlenwasserstoffe) | ||
| Sonstige (CO, SO₂ usw.) | ||
| Nach Endnutzer (Wert) | Staatliche Regulierungsbehörden | |
| OEMs | ||
| Unabhängige Prüflabore | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktgrößenprognose für japanische Fahrzeugemissionsstandards und Folgenabschätzung für 2031?
Der Markt für japanische Fahrzeugemissionsstandards und Folgenabschätzung wird voraussichtlich bis 2031 einen Wert von 1,22 Milliarden USD erreichen, was einem CAGR von 4,28 % von 2026 bis 2031 entspricht.
Welches Fahrzeugsegment führt die Zertifizierungsnachfrage an?
Personenkraftwagen hielten 2025 einen Marktanteil von 68,72 % im Markt für japanische Fahrzeugemissionsstandards und Folgenabschätzung und werden voraussichtlich bis 2031 weiterhin führend sein.
Warum gewinnen unabhängige Labore Marktanteile?
Automobilhersteller lagern Prüfungen realer Fahremissionen und Telematik-Compliance aus, um hohe Kapitalaufwendungen zu vermeiden, was unabhängigen Laboren einen Wachstumspfad mit einem CAGR von 6,63 % eröffnet.
Warum gewinnen NOx-Prüfungen in Japan an Bedeutung?
Strengere PNLT-Standards und die landesweite Einführung von Real Driving Emissions-Prüfungen erhöhen die NOx-Arbeitslasten mit einem CAGR von 6,35 % bis 2031.
Wie sind unabhängige Labore in diesem Markt positioniert?
Sie sind die am schnellsten wachsende Endnutzergruppe, die mit einem CAGR von 6,63 % wächst, da Erstausrüster spezialisierte Prüfungen realer Fahremissionen und Energieverbrauchsvalidierungen für Elektrofahrzeuge auslagern.