
Japanischer HVAC-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.69 Milliarden US-Dollar |
| Marktgröße (2026) | 20.05 Milliarden US-Dollar |
| Marktgröße (2031) | 28.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.28 % |
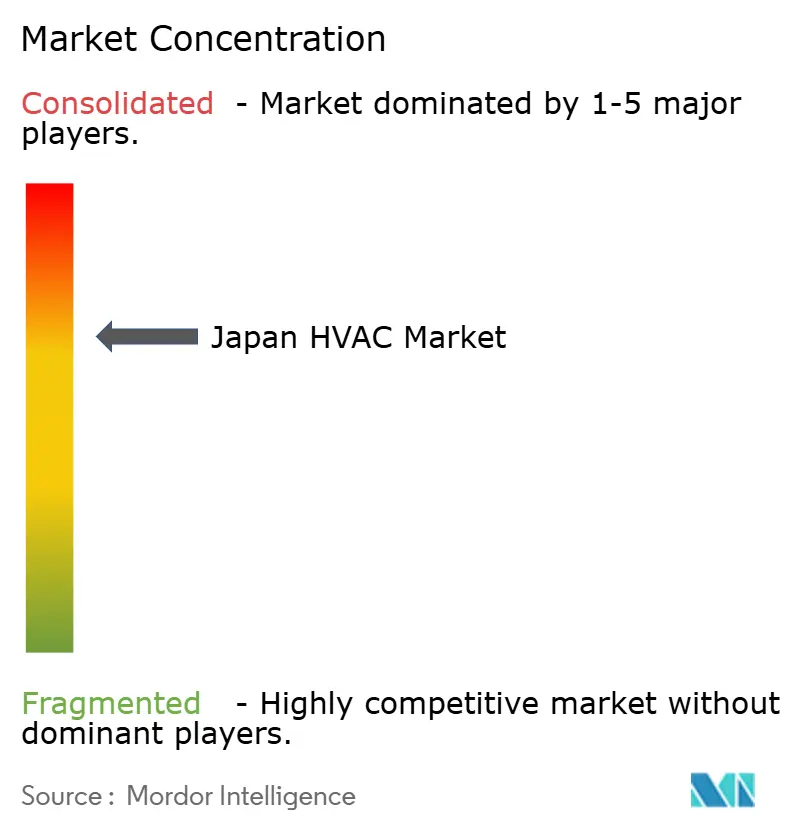
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen HVAC-Marktes von Mordor Intelligence
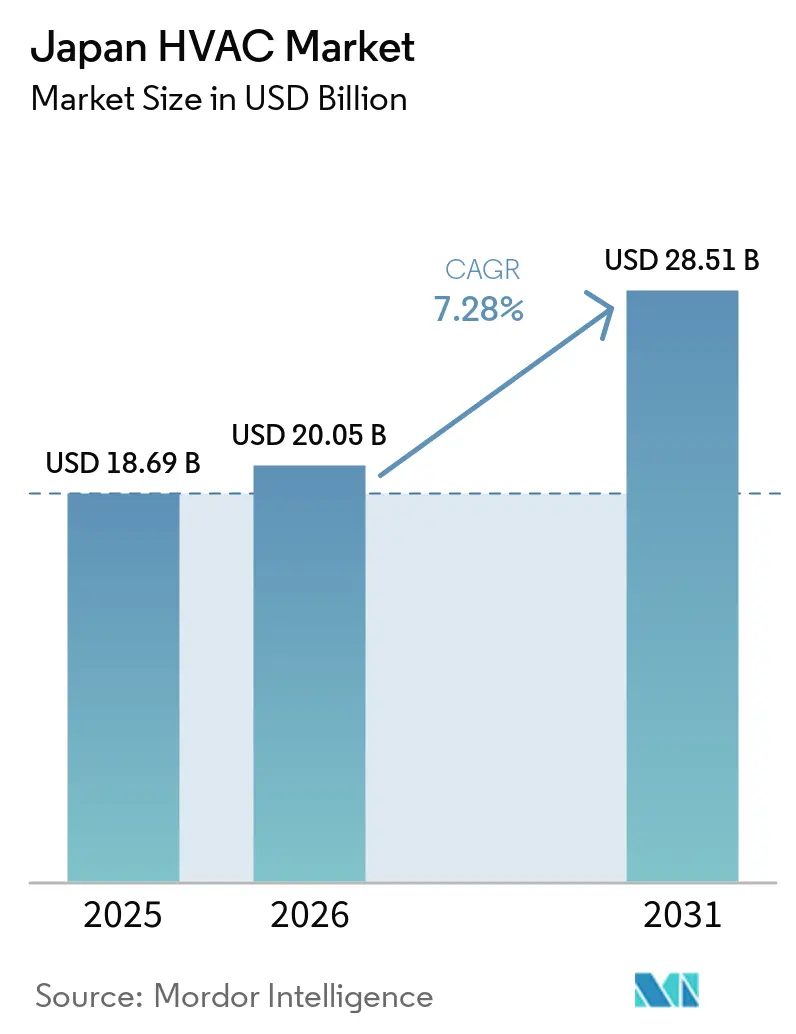
Die Größe des japanischen HVAC-Marktes wird voraussichtlich von 18,69 Milliarden USD im Jahr 2025 auf 20,05 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,28 % über den Zeitraum 2026–2031 voraussichtlich 28,51 Milliarden USD erreichen. Die Nachfragedynamik wird durch das Ziel der Kohlenstoffneutralität des Landes bis 2050, die Grüne Wachstumsstrategie und einen landesweiten Wandel hin zu hocheffizienter elektrischer Wärmepumpentechnologie angetrieben. [1] Strengere Top-Runner-Effizienzstandards, beschleunigte ZEB/ZEH-Sanierungen und Innovationen bei natürlichen Kältemitteln stärken das Wachstum zusätzlich. Chancenschwerpunkte umfassen kompakte Systeme für dicht besiedelte städtische Gebäude, Rechenzentrum-Kühlplattformen für KI-Arbeitslasten sowie Serviceverträge auf Basis vorausschauender Wartung. Die Wettbewerbsintensität bleibt hoch, da inländische Marktführer ihre Forschungs- und Entwicklungsaktivitäten auf Energieeinsparungen, intelligente Steuerungen und den Kältemittelübergang ausrichten, während Arbeitskräftemangel und ländliche Netzengpässe die kurzfristigen Installationsvolumina weiterhin dämpfen.
Wichtigste Erkenntnisse des Berichts
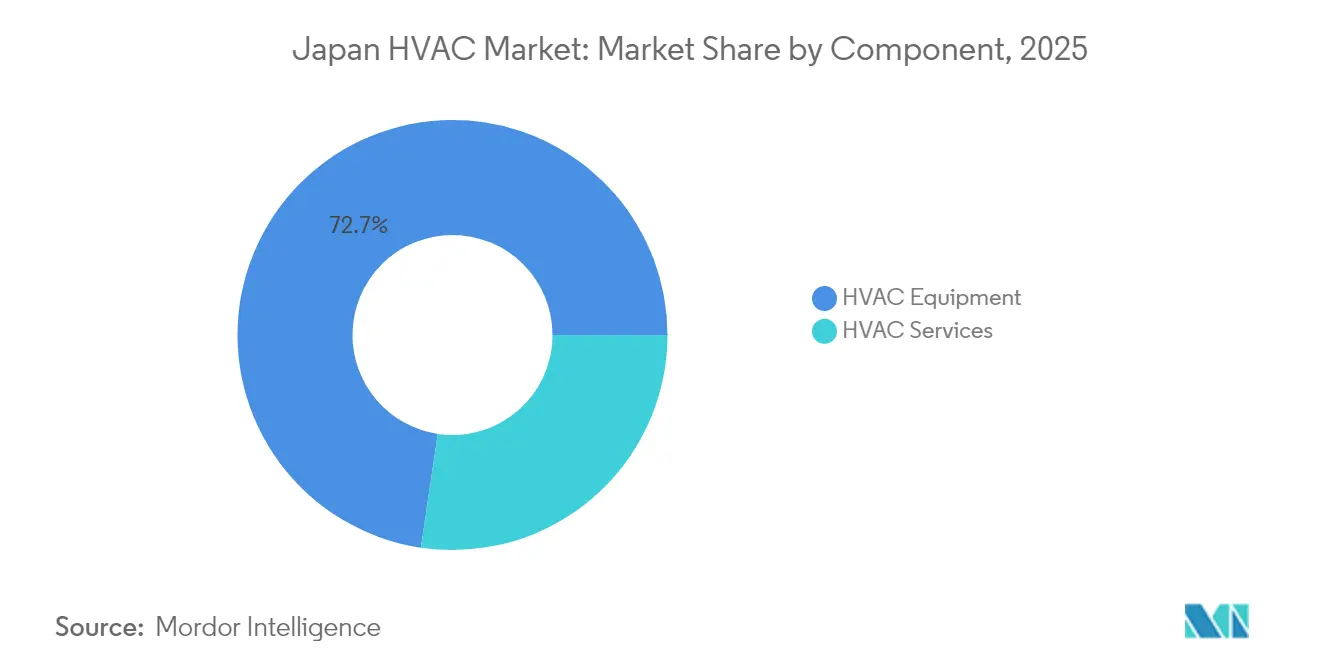
- Nach Komponente führte HVAC-Ausrüstung mit einem Marktanteil von 72,65 % am japanischen HVAC-Markt im Jahr 2025, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen werden.
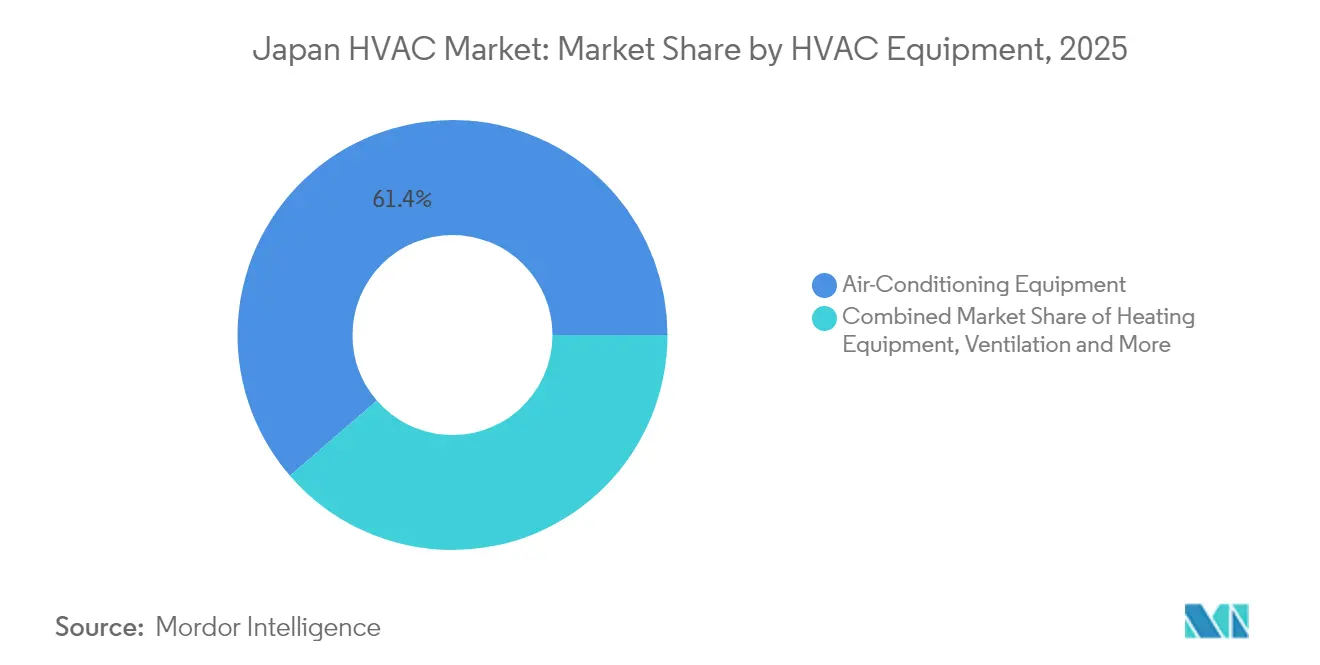
- Nach HVAC-Ausrüstungstyp entfielen im Jahr 2025 61,35 % des japanischen HVAC-Marktvolumens auf Klimaanlagen; Wärmepumpen werden bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen.
- Nach Endverbraucherbranche entfielen im Jahr 2025 44,55 % des Umsatzes auf den Wohnbereich; Rechenzentren und Reinräume verzeichnen zwischen 2026 und 2031 die schnellste CAGR von 8,42 %.
- Nach Region hielt Kanto im Jahr 2025 einen Anteil von 34,65 % am japanischen HVAC-Markt; Kyushu und Okinawa entwickeln sich bis 2031 mit einer CAGR von 9,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum japanischen HVAC-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aggressive „ZEB/ZEH”-Mandate (Nullenergiegebäude/Nullenergiehaus) beschleunigen energieeffiziente HVAC-Sanierungen | +1.5% | National, mit Schwerpunkt in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Maßnahmen zur Minderung der Wärmeinseleffekte im Großraum Tokio fördern die Einführung von Fernkühlung | +0.9% | Kanto (Großraum Tokio) | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung der Haushaltsheizung durch Japans Grüne Wachstumsstrategie | +1.2% | National, mit früher Einführung in den Regionen Kanto und Kinki | Langfristig (≥ 4 Jahre) |
| Wechsel zu CO₂- und Propan-Naturkältemittelsystemen nach dem Ausstieg aus F-Gasen | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Bauaktivitäten zur Weltausstellung Osaka 2025 erzeugen vorübergehenden HVAC-Nachfrageschub | +0.6% | Kinki (Kansai), mit Ausstrahlungseffekten auf angrenzende Regionen | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung treibt Nachfrage nach luftqualitätsorientierter HVAC in Gesundheitseinrichtungen und Seniorenwohnungen | +0.5% | National, mit Schwerpunkt in städtischen und vorstädtischen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive ZEB/ZEH-Mandate beschleunigen energieeffiziente HVAC-Sanierungen
Die ZEB- und ZEH-Richtlinien schreiben vor, dass alle neuen öffentlichen Gebäude bis 2030 den Nullenergiestatus erreichen müssen. Sie haben die Nachfrage nach fortschrittlichen Wärmepumpen und intelligenten Steuerungsplattformen, die mit Gebäudeenergiemanagement-Systemen verbunden sind, angekurbelt. Die ZEB-fähige Nutzfläche wuchs 2024 um 43 % im Jahresvergleich und löste einen Kaskadeneffekt bei den Komponentenlieferanten aus. Subventionen, Zertifizierungssysteme und technische SHASE-Leitlinien vereinfachen die Einhaltung der Vorschriften, während duale Standards sowohl passives Design als auch die Integration erneuerbarer Energien betonen. Das Ergebnis ist eine klare Präferenz für HLK-Geräte, die unter Japans feuchten Bedingungen eine erstklassige COP liefern, was inländischen Herstellern einen Vorteil verschafft.[2]
Maßnahmen zur Minderung der Wärmeinseleffekte im Großraum Tokio fördern die Einführung von Fernkühlung
Das Belüftungspfad-Rahmenwerk „Kaze-no-Michi” bildet die Grundlage für einen Kühlungsansatz auf Quartiersebene. Die Anschlüsse an Fernwärmesysteme im Zentrum Tokios stiegen seit 2024 um 27 %, was den Wechsel gewerblicher Vermieter von eigenständigen Kältemaschinen widerspiegelt. Neue Simulationswerkzeuge für thermische Umgebungen des Nationalen Instituts für Land- und Infrastrukturmanagement ermöglichen eine hotspotspezifische Bereitstellung und stimmen die HVAC-Last mit städtebaulichen Zielen ab. Gesundheitsaspekte für eine alternde Bevölkerung verleihen der Sache Dringlichkeit und verknüpfen HVAC-Investitionen mit Ergebnissen der öffentlichen Gesundheit.
Rasche Elektrifizierung der Haushaltsheizung durch die Grüne Wachstumsstrategie
Die Einführung elektrischer Wärmepumpen im Wohnbereich stieg 2024 um 38 % aufgrund politischer Anreize und zunehmender Gaspreisvolatilität. Präfekturen mit starken Verteilungsnetzen führen die Einführung an, während netzgebundene ländliche Gebiete Hybridgeräte einsetzen, die bei Spitzennachfrage den Brennstoff wechseln. Kompakte, feuchtigkeitstolerante japanische Wärmepumpenmodelle erreichen nun europäische Effizienz bei 40 % geringerem Platzbedarf, und Wärmespeicher-Zusatzgeräte unterstützen Laststeuerungsereignisse. Der Wandel bettet HVAC-Hardware in intelligente Haushaltsökosysteme ein und vertieft das Nachmarkt-Softwareumsatzpotenzial.
Wechsel zu CO₂- und Propan-Naturkältemittelsystemen nach dem Ausstieg aus F-Gasen
Bis Ende 2024 waren mehr als 10.200 gewerbliche CO₂-Wärmepumpen-Warmwasserbereiter in Betrieb, was die technische Reife belegt. Hersteller haben die Effizienz von CO₂-Systemen auf das Niveau von HFKW-Benchmarks angehoben und damit die letzte Einführungshürde beseitigt. Die Marktbifurkation zeigt, dass CO₂ die gewerbliche Kühlung dominiert, während Propan dank handhabbarer Entflammbarkeitskontrolle im Wohnbereich Marktanteile gewinnt. Die Neuausrichtung des Produktportfolios ist nun ein zentrales Wettbewerbsdifferenzierungsmerkmal, da Unternehmen ihre Forschungs- und Entwicklungsaktivitäten auf für natürliche Kältemittel optimierte Kompressoren und Wärmetauscher verlagern.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel im Baugewerbe | −0.8% | National, akut in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten für Inverter-Wärmepumpen | −0.6% | National, stärker in preissensiblen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel im Bausektor verlängert HVAC-Installationsvorlaufzeiten
Das Verhältnis von Stellenangeboten zu Arbeitssuchenden erreichte 2024 den Wert 1,62 und verlängerte die Installationswarteschlangen um 30 %. Der Mangel an Fachkräften treibt die Löhne in die Höhe und drückt die Auftragnehmermargen. Vorgefertigte HVAC-Module und drohnengestützte Standortkartierung mildern Verzögerungen und reduzieren die Vor-Ort-Stunden um 40 %, können die Lücke jedoch nicht vollständig schließen. Projektträger reihen Sanierungen früher in Bauzeitpläne ein, um das Arbeitskräfterisiko abzusichern.
Hohe Kosten von Inverter-basierten Wärmepumpenlösungen gegenüber herkömmlichen Gaskesseln
Fortschrittliche Wärmepumpengeräte, die mit einem Aufpreis von 20 % bis 40 % gegenüber Gasalternativen bepreist sind, stellen die Einführung in kostensensiblen Präfekturen vor Herausforderungen. Obwohl die Lebenszyklusersparnisse durch überlegene Effizienz positiv sind, suchen budgetbeschränkte Wohnkäufer häufig nach Subventionen oder Hybridlösungen. Hersteller fördern Finanzierungspakete und Leistungsvertragsmodelle, die Energieeinsparungsrenditen teilen, um die Preisbarriere zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Ausrüstungsdominanz trifft auf Dienstleistungsbeschleunigung
HVAC-Ausrüstung dominierte im Jahr 2025 mit 72,65 % des japanischen HVAC-Marktes und spiegelt die inländische Ingenieursführerschaft und den konstanten Top-Runner-Druck für höhere Effizienz wider. Klimaanlagen-, Heizungs- und Lüftungsprodukte profitierten alle von den Verbrauchererwartungen an präzisen Innenraumkomfort. Kontinuierliche Forschungs- und Entwicklungsinvestitionen haben die saisonalen Leistungsbewertungen über alle Produktlinien hinweg verbessert und den Ausrüstungsumsatzkern aufrechterhalten.
Das Dienstleistungssegment ist mit einer CAGR von 8,62 % bis 2031 auf eine schnellere Expansion ausgerichtet, da die installierte Basis altert und digitale Diagnosen die Wartung von reaktiv auf vorausschauend verlagern. Dienstleister bündeln IoT-Sensoren mit KI-Analysen, um Fehler vor dem Ausfall zu erkennen, was Ausfallzeiten reduziert und mehrjährige Leistungsverträge als Mehrwertangebote positioniert. Dieser Wandel eröffnet wiederkehrende Einnahmequellen, die den Cashflow über Konjunkturzyklen hinweg stabilisieren.

Nach HVAC-Ausrüstung: Klimaanlagen führen, während Wärmepumpen stark zulegen
Klimaanlagen trugen 2025 mit 61,35 % zum japanischen HVAC-Marktvolumen bei, gestützt auf feuchte Sommer, hohe städtische Dichte und kulturelle Erwartungen an thermische Präzision. Die inländischen Lieferungen von Raumgeräten erreichten im April 2025 794.808 Einheiten, ein Anstieg von 15,2 % im Jahresvergleich, mit einem Lieferwert von 74,71 Milliarden JPY (498,7 Millionen USD). Intelligente Steuerungen und Konnektivität mit Hausautomations-Hubs sind nun standardmäßige Verkaufsargumente.
Wärmepumpen verzeichnen die schnellste prognostizierte CAGR von 9,12 %, angetrieben durch Elektrifizierungspolitik, kompakte Designfortschritte und wachsende Kaltklima-Effizienz. Daikin plant, die Produktion bis 2025 auf 1 Million Luft-Wasser-Einheiten zu vervierfachen. Die Skalierung senkt die Stückkosten, verringert den Preisunterschied gegenüber Gaskesseln und beschleunigt die Substitution.
Nach Endverbraucherbranche: Wohnbasis trifft auf gewerbliche Innovation
Wohnkäufer hielten 2025 einen Anteil von 44,55 % am japanischen HVAC-Markt, angetrieben durch die nahezu universelle Verbreitung von Raumklimageräten und die wachsende Einführung von Wärmepumpen-Warmwasserbereitern. Das ZEH-Programm lenkt Haushalte auf Netto-Null-Ziele und steigert die Nachfrage nach HVAC-Geräten, die sich mit Dach-Photovoltaik und Batteriespeichern integrieren lassen. Merkmale zur Innenraumluftqualität wie PM2,5-Filtration sprechen Japans gesundheitsbewusste Hausbesitzer an.
Rechenzentren und Reinräume innerhalb des Industriemix verzeichnen bis 2031 die schnellste CAGR von 8,42 %. Die Einrichtungen von NEC erreichten einen PUE von 1,16 durch indirekte freie Kühlung und Magnetlager-Kältemaschinen und reduzierten den Stromverbrauch um 12 %. Die Expansion des Halbleitersektors verstärkt Reinraumaufträge, die eine äußerst präzise Temperatur- und Partikelkontrolle erfordern, und belohnt Lieferanten mit tiefem Anwendungs-Know-how.
Geografische Analyse
Die regionale HVAC-Nachfrage spiegelt Japans klimatische Vielfalt, Urbanisierungsmuster und Netzbereitschaft wider. Kantos Anteil von 34,65 % profitiert von konzentrierter gewerblicher Nutzfläche, dem höchsten Anteil an Hochhäusern und kommunalen Vorschriften, die fortschrittliche Kühlsysteme begünstigen. Forschungen der Universität Tokio zeigen, dass kompakte Türme niedrigere Oberflächentemperaturen aufweisen als mittelhohe Blöcke, was die Produktdimensionierung und das Luftstrommanagement leitet. Gezielte Kühlkorridore in Nakano, Nerima und Suginami treiben lokalisierte Beschaffungsschübe an, da Entwickler die Belüftungspfad-Zonierung einhalten.
Die CAGR von 9,05 % für Kyushu und Okinawa spiegelt subtropische Feuchtigkeit, das Wachstum von Industrieclustern und die Unterstützung für erneuerbare Energiepolitik wider. Vor-Ort-Solarenergie ergänzt die Wärmepumpeneinführung in Fabriken und Resorts, während Halbleiterfabriken und neue Datenzentren präzise HVAC mit Redundanz zur Sicherstellung der Betriebszeit benötigen. Der Tourismussektor übt ganzjährigen Druck auf die Auslastung aus und verstärkt die Effizienzimperative für Hotelbesitzer, die mit steigenden Stromtarifen konfrontiert sind.
Kinki erhält einen vorübergehenden Aufschwung durch die Expo 2025 Osaka, ein Projekt, das voraussichtlich 2 Billionen JPY (13,4 Milliarden USD) einbringen und 30 Millionen Besucher anziehen wird. Tohoku und Hokkaido stehen vor verlängerten Heizperioden und Netzeinschränkungen, die vollständige Elektrifizierungsübergänge verlangsamen, was das Interesse an Hybridsystemen weckt. Die Fertigungskonzentration in Chubu hält die Nachfrage nach prozessspezifischer HVAC aufrecht, während Chugoku und Shikoku stetige Ersatzzyklen im Wohnbereich aufweisen. In allen Regionen wurden etwa 60 % der Gebäude vor dem Energieeinsparungsgesetz von 1979 errichtet, was eine robuste Sanierungspipeline sicherstellt.
Wettbewerbslandschaft
Der japanische HVAC-Markt konzentriert sich auf inländische Marktführer, deren kombiniertes Fachwissen, Patentportfolios und Kanalstärke Markteintrittsbarrieren verstärken. Daikin führt durch eine Neuausrichtung auf das Kerngeschäft Klimatisierung und die Veräußerung nicht strategischer Einheiten, eine Neuausrichtung, die die Ressourcenallokation schärft. Mitsubishi Electric und Panasonic nutzen integrierte Elektronikkompetenz, um Invertersteuerungen und IoT-Konnektivität voranzutreiben und die Differenzierung bei Systemintelligenz und Energiemanagement aufrechtzuerhalten.
Intensive Innovationszyklen treiben Forschungs- und Entwicklungsausgaben an, die auf den Kältemittelübergang und die Miniaturisierung für beengte städtische Installationen ausgerichtet sind. Unternehmen weiten Fusions- und Übernahmeaktivitäten aus, um Wachstum im Ausland zu erschließen, da der reife Heimatmarkt enger wird. Beispiele hierfür sind Daikins Goodman-Deal und Mitsubishi Electrics De'Longhi-Akquisition, die beide auf Technologie-Stacking und die Erweiterung des Vertriebsnetzes abzielen. Die Integration von IoT und KI verwandelt HVAC-Geräte in datenreiche Vermögenswerte und zieht Kooperationen zwischen Hardware-Unternehmen und digitalen Plattformanbietern an.
Selbst gemeldete Lieferstatistiken von neun großen Herstellern unterstreichen die Konsolidierung und erkennen gleichzeitig Nischenspezialisten in Bereichen wie Gesundheitswesen, HVAC und energiespeicherintegrierten Systemen an. Der Wettbewerbsfokus verlagert sich nun auf Lebenszyklusdienstleistungen und ergebnisbasierte Verträge, die Kunden binden und Margen gegen Rohstoffkostenschwankungen stabilisieren.
Marktführer der japanischen HVAC-Branche
-
Daikin Industries, Ltd.
-
Mitsubishi Electric Corporation
-
Hitachi Ltd.
-
Panasonic Corporation
-
Carrier Global Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2025: Daikin Industries meldete Rekordumsätze von 28 Milliarden EUR (30,2 Milliarden USD) und unterstrich damit seinen Skalierungsvorteil und die anhaltenden Investitionen in effiziente Technologien.
- April 2025: Daikin stellte Pläne vor, auf der Expo 2025 Osaka einen Ice Cool Spot mit Eisspeicherung und Solarenergie zu schaffen.
- April 2025: Nikkei berichtete über eine intensivierte Expansion japanischer HVAC-Hersteller auf dem schnell wachsenden Klimaanlagenmarkt Indiens.
- April 2025: JRAIA meldete einen Anstieg der inländischen Raumklimageräte-Lieferungen um 15,2 % auf 794.808 Einheiten im Wert von 74,71 Milliarden JPY (498,7 Millionen USD).
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den japanischen Markt für Heizung, Lüftung und Klimatisierung (HLK) als den im Land erzielten Umsatz aus dem Verkauf neuer Komfortklimatisierungsgeräte, Heizgeräte, Klimaanlagen, dedizierter Lüftungs- und Raumluftqualitätsgeräte sowie der vollständigen Palette an Installations-, Wartungs- und Effizienz-Nachrüstungsdienstleistungen, die den Betrieb dieser Anlagen in Wohn-, Gewerbe- und ausgewählten leichtindustriellen Einrichtungen aufrechterhalten.
Ausschluss aus dem Anwendungsbereich: Kühlung für die Kühlkettenlogistik und Klimasysteme in Fahrzeugen sind von dieser Bewertung ausgenommen.
Segmentierungsübersicht
- Nach Komponente
- HVAC-Ausrüstung
- HVAC-Dienstleistungen
- Installation und Inbetriebnahme
- Wartung und Reparatur (AMC)
- Energieeffizienz- und Leistungscontracting
- Nach HVAC-Ausrüstung
- Heizungsanlagen
- Wärmepumpen (Luft-Quelle, Erd-Quelle)
- Kessel und Öfen
- Klimaanlagengeräte
- Raumklimageräte
- Paketierte/kanalgeführte Split-Geräte
- Kältemaschinen und VRF-Systeme
- Lüftungs- und Raumluftqualitätsgeräte
- Luftbehandlungsgeräte und Energierückgewinnungslüfter
- Ventilatoren, Gebläse und Kanäle
- Heizungsanlagen
- Nach Endverbraucherbranche
- Wohnbereich
- Gewerbe
- Büros und Co-Working-Spaces
- Einzelhandel und Einkaufszentren
- Hotel- und Unterhaltungseinrichtungen
- Gesundheits- und Seniorenpflegeeinrichtungen
- Bildungseinrichtungen
- Industrie
- Fertigungsanlagen
- Rechenzentren und Reinräume
- Nach Region
- Hokkaido
- Tohoku
- Kanto (Großraum Tokio)
- Chubu
- Kinki (Kansai)
- Chugoku
- Shikoku
- Kyushu und Okinawa
- Hokkaido
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit japanischen OEM-Ingenieuren, Facility-Managern in Tokio, Osaka und Fukuoka sowie spezialisierten Installateuren, die VRF- und Inverter-Wärmepumpenflotten betreuen. Diese Gespräche bestätigten typische Verkaufspreise, Verhältnisse von Nachrüstungsarbeiten und regionsspezifische Nachfrageschwankungen, sodass wir die im Rahmen der Schreibtischarbeit gewonnenen Annahmen verfeinern konnten.
Schreibtischforschung
Wir begannen mit detaillierten Handelsstatistiken des japanischen Zolls und des Ministeriums für Wirtschaft, Handel und Industrie, die Versandmengen und Fabrikabgabepreise für Raumklimageräte, Wärmepumpen, Heizkessel und Lüftungsventilatoren veröffentlichen. Baugenehmigungsveröffentlichungen des Ministeriums für Land, Infrastruktur und Verkehr klärten die ZEH- und ZEB-Einführungsziele, während regionale Stromversorger Tariftrends lieferten, die die Amortisation der Betriebskosten beeinflussen. Zusätzlicher Kontext floss von Branchenverbänden wie dem Heat Pump & Thermal Storage Technology Center of Japan, den jährlichen JRAIA-Ausblicken, begutachteten Studien in Energy & Buildings sowie Unternehmensunterlagen, die über D&B Hoovers und Dow Jones Factiva verfügbar sind. Die oben zitierten Quellen veranschaulichen unsere Schreibtischarbeit; viele weitere unterstützten die Datenvalidierung.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt Produktions- und Handelsdaten in einen Bestandsbestand um, der mit neuer Nutzfläche, Wärmepumpendurchdringung, durchschnittlicher Gerätelebensdauer und Haushaltsklimaanlagensättigung verknüpft ist. Stichprobenartige Lieferantenzusammenfassungen und Distributionskanalprüfungen dienen als selektive Bottom-up-Gegenprüfung. Zu den wichtigsten Variablen gehören inländische Raumklimaanlagenlieferungen, Wärmepumpenimporte, ZEH-Fertigstellungsstarts, durchschnittliche Kühlgradtage, Strompreisindex und VRF-Anteil an gewerblichen Projekten. Eine multivariate Regression projiziert jeden Treiber bis 2030, und eine Szenarioebene testet politische oder Preisschocks. Wenn Bottom-up-Schätzungen abweichen, werden Lückenverhältnisse anhand gleitender Dreijahresdurchschnitte der Durchschnittsverkaufspreisbewegung neu verteilt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Anomaliescreens, Peer-Review durch leitende Analysten und Varianzabgleich mit unabhängigen KPIs vor der Freigabe. Wir aktualisieren die Modelle alle zwölf Monate und überarbeiten sie früher, wenn wesentliche politische, witterungsbedingte oder fusionsbedingte Ereignisse die Marktdynamik verschieben.
Warum unsere Japan HLK-Basislinie Vertrauen verdient
Veröffentlichte japanische HLK-Zahlen unterscheiden sich häufig, weil Unternehmen unterschiedliche Produktkörbe, Serviceeinschlüsse und Währungsbehandlungen wählen.
Zu den wichtigsten Ursachen für Abweichungen gehören, ob Lüftungsdienstleistungen und Nachrüstungsarbeiten eingerechnet werden, der Umgang mit der Kanalwerkfertigung und die auf Yen-Daten angewendete Inflationsbereinigung vor der Umrechnung. Ein schnellerer oder langsamerer Prognoseaktualisierungszyklus vergrößert die Spreads ebenfalls.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 18,69 Mrd. USD (2025) | Mordor Intelligence | - |
| 9,37 Mrd. USD (2023) | Regionale Unternehmensberatung A | Lässt Lüftungs- und Nachrüstungsausgaben aus; nur gerätebasierter Umfang |
| 20,91 Mrd. USD (2024) | Branchenjournal B | Fügt Kanalwerk- und Gebäudeautomatisierungserlöse hinzu; verwendet nominalen FX-Kurs ohne Inflationsanpassung |
Der Vergleich zeigt, wie eine disziplinierte Umfangsdefinition, Treiberauswahl und eine jährliche Aktualisierung den Zahlen von Mordor eine ausgewogene, transparente Basislinie verleihen, die Entscheidungsträger auf klare Variablen und wiederholbare Schritte zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische HVAC-Markt im Jahr 2026?
Der japanische HVAC-Markt wird im Jahr 2026 auf 20,05 Milliarden USD geschätzt.
Wie schnell wird der japanische HVAC-Markt bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 7,28 % wachsen und bis 2031 28,51 Milliarden USD erreichen.
Welches Ausrüstungssegment hält den größten Marktanteil am japanischen HVAC-Markt?
Klimaanlagengeräte führten mit 61,35 % des japanischen HVAC-Marktvolumens im Jahr 2025.
Warum gewinnen Wärmepumpen in der japanischen HVAC-Landschaft an Bedeutung?
Politisch getriebene Elektrifizierung, kompakte Designverbesserungen und bessere Kaltklima-Leistung unterstützen eine CAGR von 9,12 % für Wärmepumpen von 2026 bis 2031.
Welche Region wird voraussichtlich der am schnellsten wachsende japanische HVAC-Markt sein?
Kyushu und Okinawa werden voraussichtlich eine CAGR von 9,05 % verzeichnen, da industrielle Verlagerungen und Synergien mit erneuerbaren Energien die Nachfrage ankurbeln.
Wie wirken sich Arbeitskräftemangel auf HVAC-Installationen in Japan aus?
Der Mangel an Fachkräften hat die Installationsvorlaufzeiten um 30 % verlängert und den verstärkten Einsatz von vorgefertigten Modulen und digitalen Produktivitätswerkzeugen gefördert.