
Marktgröße und Marktanteil des Mobilfunk-Virtuellen Netzwerkbetreibers (MVNO) in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 2.21 Milliarden US-Dollar |
| Marktgröße (2031) | 3.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.98 % |
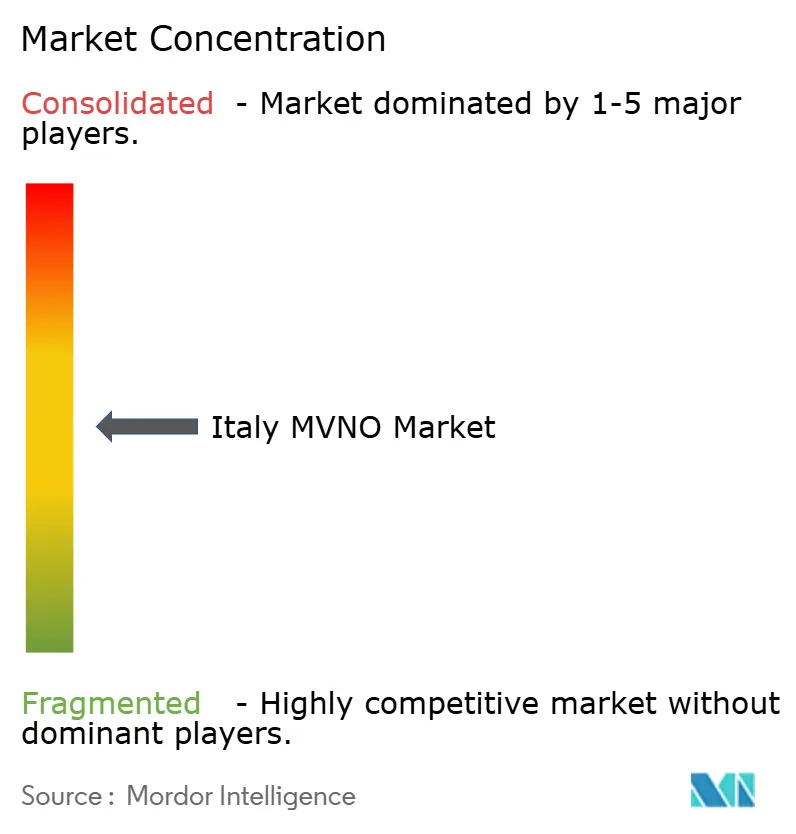
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
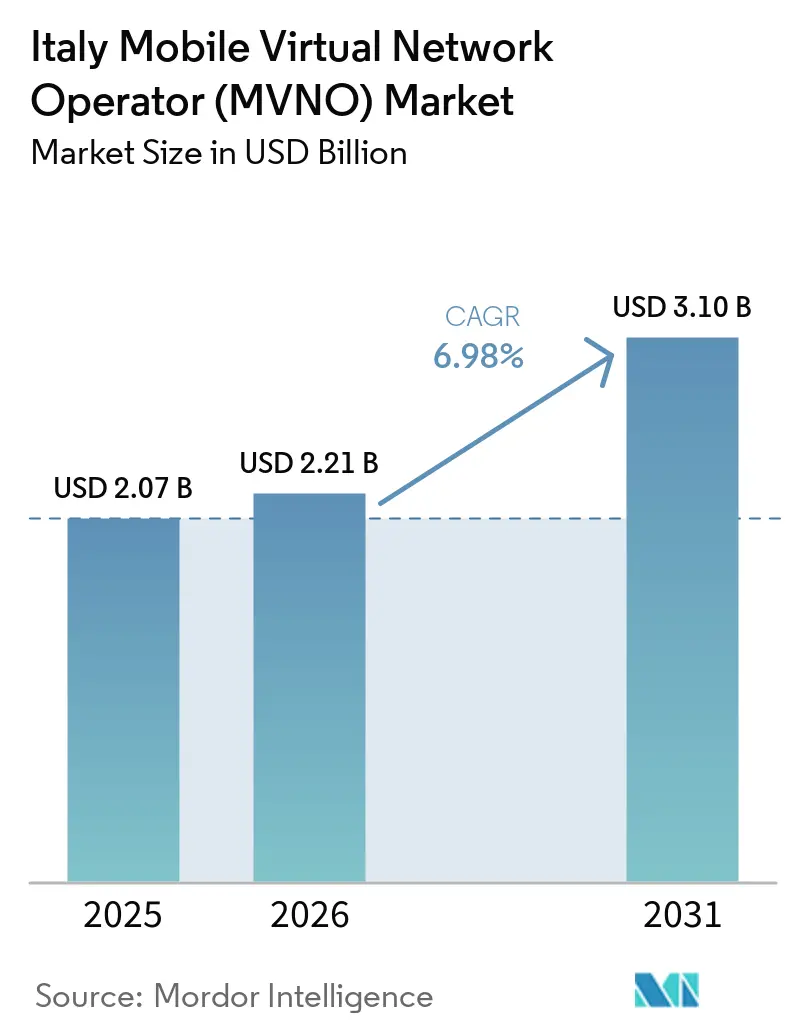
Marktanalyse des Mobilfunk-Virtuellen Netzwerkbetreibers (MVNO) in Italien von Mordor Intelligence
Die Marktgröße für mobile virtuelle Netzbetreiber in Italien wird voraussichtlich von 2,07 Milliarden USD im Jahr 2025 auf 2,21 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 3,10 Milliarden USD erreichen, bei einem CAGR von 6,98 % über den Zeitraum 2026–2031. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 6,5 Millionen Abonnenten geschätzt und soll von 6,93 Millionen Abonnenten im Jahr 2026 auf 9,58 Millionen Abonnenten bis 2031 wachsen, bei einem CAGR von 6,68 % während des Prognosezeitraums (2026–2031). Die mobile Durchdringungsrate in Italien übersteigt bereits 130 %, dennoch verzeichnet der MVNO-Markt in Italien weiterhin Umsatzwachstum, da die aggressive eSIM-Einführung, cloud-native Netzwerkfunktionen und vollständig digitales Onboarding die Akquisitionskosten senken und die Zeit bis zur Umsatzgenerierung verkürzen [1]. Die Übernahme von Vodafone Italia durch Swisscom im Januar 2025 hat den Preiswettbewerb verschärft, während die Vorleistungszugangsregeln der AGCOM sicherstellen, dass neue virtuelle Marktteilnehmer ihre Dienste weiterhin auf den Netzen der etablierten Betreiber skalieren können [2]. Das rasche Wachstum der IoT-SIM-Nachfrage aus den Bereichen Logistik und Versorgungsunternehmen sowie Satelliten-/NTN-Roaming-Vereinbarungen, die die ländliche Abdeckung erweitern, vergrößern den adressierbaren Gesamtmarkt selbst in einer gesättigten Abonnentenlandschaft.
Wichtigste Erkenntnisse des Berichts
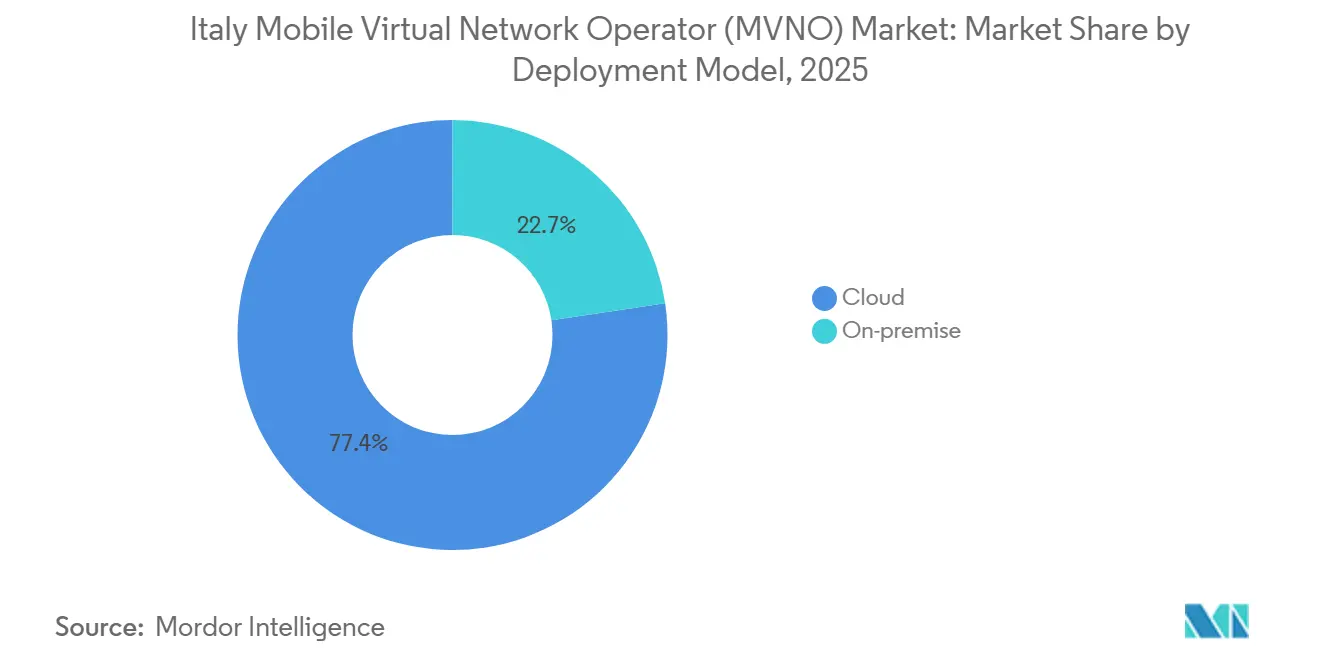
- Nach Bereitstellungsmodell dominierte Cloud-Infrastruktur im Jahr 2025 mit einem Marktanteil von 77,35 % im MVNO-Markt in Italien, während Cloud-Dienste bis 2031 voraussichtlich mit einem CAGR von 10,11 % wachsen werden.
- Nach Betriebsmodell führten Reseller/Light/Brand-MVNOs im Jahr 2025 mit einem Umsatzanteil von 55,52 %; Full-MVNOs werden bis 2031 den höchsten CAGR von 18,13 % verzeichnen.
- Nach Abonnententyp entfielen im Jahr 2025 83,11 % der Marktgröße des MVNO-Markts in Italien auf Privatkunden, während IoT-Verbindungen mit einem CAGR von 21,82 % bis 2031 wachsen.
- Nach Anwendung hielten Discount-Angebote im Jahr 2025 einen Anteil von 37,22 % an der Marktgröße des MVNO-Markts in Italien, während Mobilfunk-M2M-Verbindungen den schnellsten CAGR von 24,84 % bis 2031 verzeichneten.
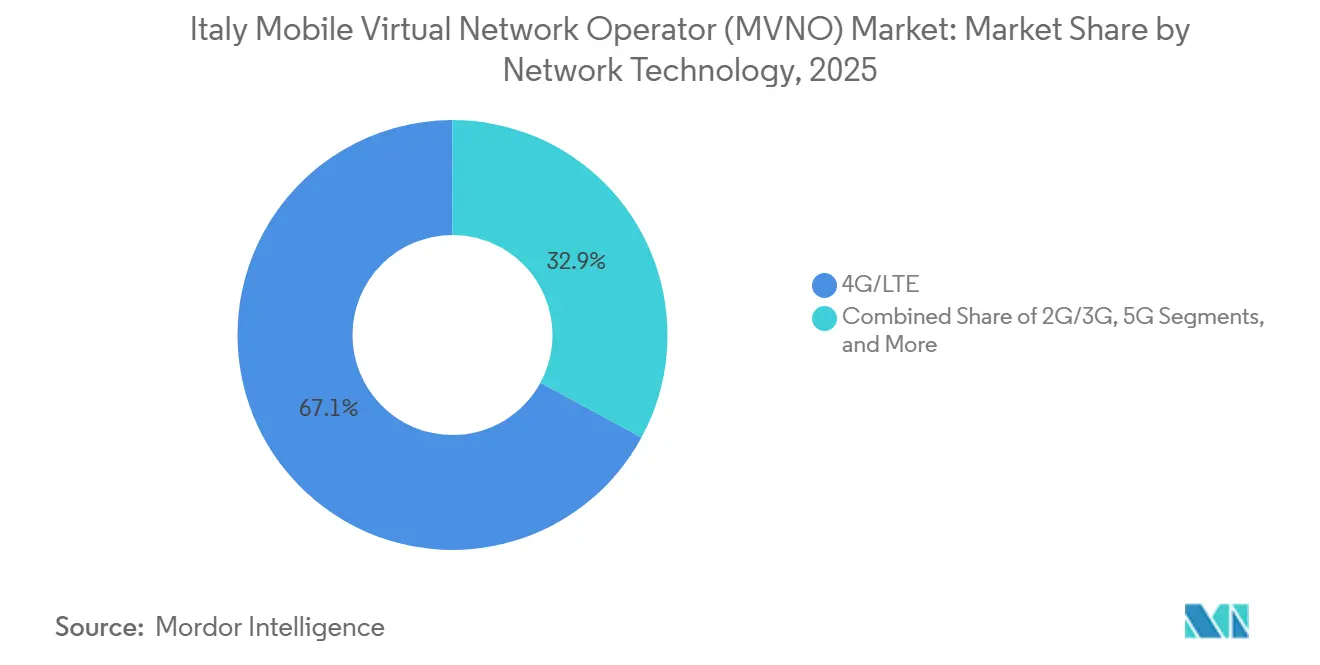
- Nach Netztechnologie entfielen im Jahr 2025 67,09 % des Marktanteils im MVNO-Markt in Italien auf 4G/LTE, und 5G-Abonnements wachsen über den Prognosehorizont mit einem CAGR von 22,72 %.
- Nach Vertriebskanal erfassten Online-/rein digitale Verkäufe im Jahr 2025 einen Marktanteil von 54,39 % im MVNO-Markt in Italien und expandieren bis 2031 mit einem CAGR von 11,57 %.
Markttrends und Erkenntnisse des Mobilfunk-Virtuellen Netzwerkbetreibers (MVNO) in Italien
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensible Verbraucher, die zu kostengünstigen Prepaid-Paketen wechseln | +1.8% | Landesweit, am stärksten in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Offener Vorleistungszugang gemäß AGCOM-Regulierung | +1.2% | Nationaler Regulierungsrahmen | Mittelfristig (2–4 Jahre) |
| eSIM und vollständig digitales Onboarding | +1.5% | Landesweit, am schnellsten in Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Rasche Nachfrage nach IoT/M2M-SIMs im Unternehmensbereich | +1.1% | Industriekorridore in Norditalien | Mittelfristig (2–4 Jahre) |
| Satelliten-/NTN-Roaming-Vereinbarungen | +0.7% | Ländliche und unterversorgte Provinzen | Langfristig (≥ 4 Jahre) |
| ESG-orientiertes "grünes" MVNO-Branding | +0.5% | Städtische Märkte mit hohem Jugendanteil | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive preissensible Verbraucherbasis, die zu kostengünstigen Prepaid-Paketen wechselt
Italienische Verbraucher haben Prepaid-Pakete zu Preisen ab 4,95 EUR pro Monat für 120 GB angenommen, wodurch die MVNO-Akzeptanz auf rund 15 % aller aktiven SIMs gestiegen ist. Tarife von Marken wie Spusu und Iliad verdeutlichen diesen Effekt: 150 GB für 5,98 EUR bzw. 150 GB für 7,99 EUR. Kundenbefragungen zeigen, dass 76 % der MVNO-Abonnenten die Kosten als primären Kauftreiber nennen. Transparente Abrechnung, Verträge ohne Bindung und einheitliche Roaming-Tarife senken die Wechselbarrieren weiter und ermöglichen es virtuellen Betreibern, Abonnenten von etablierten Mobilfunknetzbetreibern zu gewinnen. Über 27 % der Italiener gaben 2025 die Absicht an, den Anbieter zu wechseln – ein Anstieg um neun Prozentpunkte gegenüber 2024 –, was die Wirksamkeit von Budgetangeboten im MVNO-Markt in Italien unterstreicht.
Von der AGCOM vorgeschriebene Regulierung des offenen Vorleistungszugangs zur Senkung von Markteintrittsbarrieren
Die AGCOM setzt kostenorientierte und diskriminierungsfreie Vorleistungszugangsregeln durch, die es neuen oder kleineren MVNOs ermöglichen, nationale Abdeckung ohne prohibitive Preisgestaltung zu mieten. Der Rahmen unterstützte CoopVoces Migration im Jahr 2025 auf das Funknetz von Vodafone, um 5G-Fähigkeiten zu sichern. Spektrum-Leasingpräzedenzfälle, wie EOLOs Erwerb von 5G-Spektrum von Fastweb für FWA-Ausbauten, zeigen, wie die Regulierung vielfältige Bereitstellungsmodelle unterstützt. Die AGCOM schreibt auch alphanumerische Absender-IDs für Business-Messaging vor, was das Verbrauchervertrauen stärkt und Unternehmen dazu ermutigt, MVNO-Gateways zu nutzen. Diese Maßnahmen schützen gemeinsam den anfechtbaren Teil des MVNO-Markts in Italien und verhindern räuberische Vorleistungstaktiken.
eSIM und vollständig digitales Onboarding zur Senkung der Akquisitionskosten
TIM führte die Online-eSIM-Aktivierung über SPID- und CIE-Authentifizierung ein, wodurch die Zeit vom Kauf bis zur aktiven Nutzung auf Minuten reduziert und der Bedarf an physischen Geschäften eliminiert wurde [3]. Die eSIM-Durchdringung stieg von 11 % im Jahr 2022 auf geschätzte 28 % bis 2026. Die Dual-SIM-Funktionalität ermöglicht es Kunden, MVNO-Tarife neben bestehenden Anschlüssen zu testen, was die Wechselmöglichkeiten für agile virtuelle Marken erhöht. Betreiber berichten von geringeren Logistikausgaben und höheren Net-Promoter-Scores, sobald physische SIM-Lieferungen entfallen. Die Kombination aus sofortiger Aktivierung und null Versandkosten führt zu strukturell niedrigeren Kundenakquisitionskosten im gesamten MVNO-Markt in Italien.
Rasche Nachfrage nach IoT/M2M-SIMs im Unternehmensbereich aus Logistik und Versorgungsunternehmen
Die industrielle Digitalisierung beschleunigt die Nachfrage nach verwalteter Konnektivität. TIM Sparkles IoT-Global-Dienst ermöglicht multinationalen Unternehmen die Verwaltung grenzüberschreitender SIM-Flotten über eine einzige Verwaltungsoberfläche. Mit NB-IoT und BLE-Mesh ausgestattete Container-Tracking-Geräte überwachen maritime Sendungen in Echtzeit – eine kritische Fähigkeit für Italiens belebte Mittelmeerhäfen. Versorgungsunternehmen skalieren Smart-Grid-Projekte, die auf automatisierter Zählerablesung und Fernfehlerdiagnose basieren. MVNOs, die SLAs, Analyse-Dashboards und flexible Abrechnung bündeln können, monetarisieren diese hochmargigen Datenverbindungen zunehmend und treiben erhöhte CAGRs im MVNO-Markt in Italien voran.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungünstige 5G-Vorleistungspreise und begrenzter RAN-Zugang | -1.4% | Landesweit, trifft kleinere MVNOs am härtesten | Kurzfristig (≤ 2 Jahre) |
| Abonnentensättigung bei >130 % Durchdringung | -0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Minimale Markendifferenzierung verursacht Kundenfluktuation | -0.8% | Dicht besiedelte Städte | Mittelfristig (2–4 Jahre) |
| Energiepreisvolatilität drückt Margen | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungünstige 5G-Vorleistungspreise und begrenzter RAN-Zugang
Kostenmodellüberprüfungen der Europäischen Kommission ergeben, dass die italienischen 5G-Vorleistungspreise im Vergleich zu den Einzelhandels-ARPUs hoch bleiben, was den Margenspielraum der MVNOs einschränkt [4]. Ohne direkte Kontrolle über Funkanlagen können virtuelle Betreiber die Dienstqualität nicht feinabstimmen oder private Netzwerk-Slices für Unternehmenskunden bereitstellen. WindTres Kauf von Standalone-Core-Assets für 485 Millionen EUR im Jahr 2024 unterstreicht die Kapitalhürde, die für eine tiefere Netzwerkkontrolle erforderlich ist. Kleinere MVNOs sehen sich daher einem zweistufigen Wettbewerbsfeld gegenüber, in dem nur gut kapitalisierte Marken sich Premium-5G-Vorleistungsverträge leisten können, was die landesweiten 5G-Tarife in großen Teilen des MVNO-Markts in Italien verzögert.
Mobilfunkdurchdringung von >130 % führt zur Abonnentensättigung
Italiens 109 Millionen aktive SIMs übersteigen die Bevölkerungszahl des Landes bereits deutlich und schaffen ein klassisches Nullsummenumfeld. Wachstum muss durch Marktanteilsgewinne statt durch die Gewinnung neuer Nutzer erzielt werden, was anhaltende Preiskriege befeuert, die den ARPU erodieren. Da viele Verbraucher zwei oder drei SIMs besitzen, bringen inkrementelle Volumenzuwächse abnehmende Grenzerlöse. Hohe Fluktuationsraten und Bindungskosten belasten daher die Rentabilität, selbst wenn aggressive Aktionen Wechselwillige im MVNO-Markt in Italien anlocken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell: Dominanz der Cloud-Infrastruktur
Die Cloud beherbergt 77,35 % der Bereitstellungen und treibt einen CAGR von 10,11 % an, was die Präferenz der Betreiber für OPEX-schonende Skalierbarkeit unterstreicht. Die Marktgröße des MVNO-Markts in Italien für Cloud-Bereitstellungen soll bis 2031 2 Milliarden USD übersteigen. On-Premise-Plattformen bleiben dort bestehen, wo veraltete BSS/OSS-Stacks oder Datensouveränitätsvorschriften gelten.
Die Vorherrschaft der Cloud ergibt sich aus der nutzungsabhängigen Abrechnung, Mikrodiensten, die die Einführung neuer Funktionen beschleunigen, und eingebetteten Analysen, die die Abwanderungsneigung in Echtzeit erkennen. Vorleistungsvereinbarungen stellen sicher, dass die Wahl der Architektur den Netzzugang nicht beeinträchtigt, sodass selbst kleine Marktteilnehmer Cloud-Kerne in Multi-Operator-Netze einbinden und Angebote in Wochen statt Monaten auf den Markt bringen können.
Nach Betriebsmodus: Transformation zum Full-MVNO
Reseller/Light/Marken-Betreiber kontrollieren 55,52 % des Umsatzes, doch Full-MVNOs skalieren mit einem CAGR von 18,13 % und streben nach reichhaltigerer Dienstbündelung und Margenerfassung. Die Full-Stack-Kontrolle ermöglicht es Marken, Latenz anzupassen, netzwerk-geslicte IoT-Ebenen bereitzustellen und konvergente Abrechnung zu integrieren.
PosteMobiles Migration auf die TIM-Infrastruktur im Jahr 2026 veranschaulicht diesen Wandel: Nach der Inbetriebnahme wird der Betreiber das Logistiknetz seines Mutterkonzerns nutzen, um eSIM-QR-Codes landesweit am nächsten Tag zu versenden und weitere Abwanderungen unter Postfilialbesuchern anzuvisieren. Service-Operator-Modelle behalten ihre Relevanz in Nischen-B2B-Segmenten, die eine teilweise, aber keine vollständige Kontrolle über Netzwerkelemente erfordern.
Nach Abonnentenart: Verbraucherdominanz mit IoT-Beschleunigung
Privatkunden hielten im Jahr 2025 83,11 % der aktiven Leitungen. IoT-spezifische SIMs verzeichnen jedoch einen CAGR von 21,82 % und sollen bis 2031 10 Millionen Verbindungen überschreiten, was die Marktgröße des MVNO-Markts in Italien für Maschinenkonnektivität erhöht.
Unternehmenskonten liefern trotz ihrer geringeren Anzahl einen höheren ARPU aufgrund von Managed-Service-Overlays und individuellen SLAs. Logistikunternehmen integrieren Asset-Tracker in Versandcontainer, um die Einhaltung der Kühlkette zu überprüfen, während Versorgungsunternehmen Umspannwerke für die vorausschauende Wartung digitalisieren, was die kontinuierliche IoT-SIM-Nachfrage unterstützt.
Nach Anwendung: Discount-Führerschaft mit M2M-Wachstum
Discount-Tarife machten im Jahr 2025 37,22 % des Umsatzes aus, was die ausgeprägte Preissensibilität in Italien bestätigt. Mobilfunk-M2M-Verbindungen, die mit einem CAGR von 24,84 % wachsen, werden bis 2031 die Geschäftssprachtelefonie überholen, da das industrielle IoT expandiert.
Sparkles IoT Global bietet gebündelte Daten über mehr als 200 Roaming-Partner und ermöglicht italienischen Herstellern eine einheitliche Konnektivität für Exportmärkte. Discount-Marken investieren unterdessen in umweltfreundliche SIM-Karten und Verpackungen aus Recyclingpapier, um sich jenseits des Preises zu differenzieren.
Nach Netzwerktechnologie: 5G-Beschleunigung trotz 4G-Dominanz
4G/LTE hält 67,09 % der aktiven virtuellen Leitungen, aber der CAGR von 22,72 % bei 5G wird die Abonnements der nächsten Generation bis 2031 auf ein Drittel des MVNO-Markts in Italien anheben. Die Feldstärkengrenzwerte wurden im April 2024 angehoben, was den bürokratischen Aufwand für den Ausbau von Mobilfunkmasten und die Verdichtung von Small Cells reduziert.
Satelliten-/NTN-Verbindungen befinden sich noch in einem frühen Stadium; die Gespräche Italiens mit SpaceX über ein Paket für sichere Konnektivität im Wert von 1,5 Milliarden EUR deuten jedoch auf künftige hybride Angebote hin, die terrestrische und orbitale Abdeckung verbinden, insbesondere für Nutzer im Bereich der öffentlichen Sicherheit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digital-First-Strategie
Nur-Digital-Verkäufe erfassten 54,39 % der Aktivierungen und verzeichnen einen CAGR von 11,57 %, angetrieben durch eSIM und sofortige Identitätsprüfungen. Physische Geschäfte bedienen weiterhin technisch weniger versierte Kunden und führen Upsells bei der Gerätefinanzierung durch, wobei sie gemeinsam einen Anteil von 45,61 % halten.
Digitale Kanäle senken die Vertriebskosten um bis zu 80 %, da QR-Codes die Logistik physischer SIMs ersetzen. Folglich können selbst Mikro-MVNOs das gesamte nationale Publikum ohne Einzelhandelspräsenz ansprechen, was die Fragmentierung im MVNO-Markt in Italien beschleunigt.
Geografische Analyse
Italien allein bildet das adressierbare Gebiet für diese Studie. Städtische Zentren wie Mailand, Rom und Neapel weisen die höchste SIM-Dichte auf und treiben den Großteil der Verbraucheranschlussfluktuation an. Der intensivierte Wettbewerb in diesen Ballungsräumen hält die ARPUs niedrig, erzeugt jedoch eine rasche Abonnentenfluktuation, die agile MVNOs durch Flash-Aktionen ausnutzen.
Nördliche Industriekorridore dominieren die IoT-SIM-Nachfrage. Hersteller, Automobilzulieferer und Logistikbetreiber entlang des Po-Tals verlangen zunehmend latenzarme, hochzuverlässige Verbindungen für Maschinentelemetrie, was nachhaltige Premium-Datenumsätze für unternehmensorientierte MVNOs schafft. Öffentlich geförderte 5G-Testbeds in Turin und Bologna bieten offene Labore, in denen virtuelle Betreiber Edge-Computing-Anwendungsfälle gemeinsam mit OEMs entwickeln.
Ländliche und südliche Provinzen, die historisch unterversorgt sind, sind Ziele für satellitengestütztes Roaming und Festnetz-Wireless-Zugang. EOLOs 1-Gbps-FWA-Ambitionen, unterstützt durch gemietetes Spektrum von Fastweb, versprechen, die Konnektivitätslücke für 2,5 Millionen Haushalte zu schließen. Die Durchsetzung des gleichberechtigten Zugangs durch die AGCOM bedeutet, dass kleinere MVNOs, sobald die ländliche Abdeckung aktiviert ist, Kapazitäten weiterverkaufen können, ohne Netzwerkaufbauten zu replizieren, was die geografische Beteiligung im MVNO-Markt in Italien ausweitet.
Wettbewerbslandschaft
Das nach der Fusion entstandene Fastweb + Vodafone kombiniert 20 Millionen Mobilfunk- und 5,6 Millionen Festnetzanschlüsse, konzentriert die Verhandlungsmacht im Vorleistungsbereich und fordert WindTre und TIM bei den Netzwerkleasingerlösen heraus. Jährliche Synergieziele von 600 Millionen EUR werden in 5G-Verdichtung und gebündelte Konvergenz reinvestiert, was Servicequalitätsmaßstäbe erhöht, die kleinere MVNOs erfüllen oder unterbieten müssen.
CoopVoces exklusiver Wechsel zum RAN von Vodafone sichert frühen 5G-Zugang und unterstreicht einen Trend: Virtuelle Marken schließen zunehmend Einzelanbieterverträge ab, um die Integration zu vereinfachen und die Roadmap-Transparenz zu gewährleisten. PosteMobile geht einen anderen Weg, indem es die Eigentümerbindungen mit TIM vertieft; seine Postfilialpräsenz kann Telekommunikationsdienste an 35 Millionen Bankkontokunden upsellen und veranschaulicht, wie Nicht-Telekommunikations-Assets den mobilen Vertrieb neu gestalten.
Nischenherausforderer konzentrieren sich auf ESG-Glaubwürdigkeit und Jugendbranding. Very Mobiles "Giga Green" recycelt ungenutztes Datenvolumen in Baumpflanzgutschriften und versendet SIMs in recyceltem Kunststoff, was Gen-Z-Portierungen anzieht. IoT-Spezialisten monetarisieren Flottenmanagement, Energiemessung und Smart-City-Dashboards und erzielen höhere ARPUs als massenmarktorientierte Verbrauchersprachprodukte. Preiskriege bleiben intensiv: Unbegrenzte Anrufe plus 120 GB für 4,95 EUR ist mittlerweile das Mindestangebot, was bedeutet, dass nur MVNOs mit schlanker Kostenbasis und differenzierten Wertangeboten Margen im MVNO-Markt in Italien aufrechterhalten können.
Branchenführer im Markt für Mobilfunk-Virtuelle Netzwerkbetreiber (MVNO) in Italien
-
PosteMobile (PostePay SpA)
-
FASTWEB S.p.A.
-
CoopVoce
-
ho.Mobile
-
Lycamobile S.R.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2025: Kartellbehörden genehmigten den Erwerb einer Minderheitsbeteiligung von Poste Italiane an Telecom Italia und ermöglichten damit eine tiefere Vorleistungszusammenarbeit zwischen dem italienischen Postdienst und dem etablierten Telekommunikationsanbieter.
- Juli 2025: CoopVoce schloss seine Netzmigration zu Vodafone ab und ebnete den Weg für landesweite 5G-Einzelhandelsangebote bis Ende 2025.
- Januar 2025: Swisscom schloss die Übernahme von Vodafone Italia für 650 Millionen USD ab und bildete Fastweb + Vodafone mit dem Ziel von 600 Millionen EUR jährlichen Kostensynergien.
Berichtsumfang des Markts für Mobilfunk-Virtuelle Netzwerkbetreiber (MVNO) in Italien
| Cloud |
| On-Premise |
| Reseller / Light / Marken-MVNO |
| Service-Operator |
| Full-MVNO |
| Verbraucher |
| Unternehmen |
| IoT-spezifisch |
| Discount |
| Business |
| Mobilfunk-M2M |
| Sonstige |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satellit/NTN |
| Online / Nur-Digital |
| Traditionelle Einzelhandelsgeschäfte |
| Marken-Untermarken-Geschäfte der Netzbetreiber |
| Drittanbieter / Vorleistung |
| Nach Bereitstellungsmodell | Cloud |
| On-Premise | |
| Nach Betriebsmodus | Reseller / Light / Marken-MVNO |
| Service-Operator | |
| Full-MVNO | |
| Nach Abonnentenart | Verbraucher |
| Unternehmen | |
| IoT-spezifisch | |
| Nach Anwendung | Discount |
| Business | |
| Mobilfunk-M2M | |
| Sonstige | |
| Nach Netzwerktechnologie | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satellit/NTN | |
| Nach Vertriebskanal | Online / Nur-Digital |
| Traditionelle Einzelhandelsgeschäfte | |
| Marken-Untermarken-Geschäfte der Netzbetreiber | |
| Drittanbieter / Vorleistung |
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz werden MVNO-Betreiber in Italien im Jahr 2031 erzielen?
Die kombinierten Einnahmen werden bis 2031 voraussichtlich 3,10 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst am schnellsten unter italienischen virtuellen Betreibern?
Cloud-basierte Kerne führen mit einem CAGR von 10,11 % bis 2031.
Wie groß ist der Verbraucheranteil an den italienischen MVNO-Anschlüssen?
Privatkunden-SIMs repräsentierten im Jahr 2025 83,11 % der aktiven Verbindungen.
Wo wachsen IoT-SIMs in Italien am schnellsten?
Industriekorridore in Norditalien sind der Schwerpunkt für die IoT-SIM-Nachfrage und heben das Segment mit einem CAGR von 21,82 %.
Welcher Anteil der MVNO-Aktivierungen erfolgt bereits online?
Online- und rein digitale Kanäle erfassten 54,39 % der Aktivierungen im Jahr 2025 und wachsen weiterhin.
Wie schnell wachsen 5G-MVNO-Abonnements?
5G-Leitungen wachsen mit einem CAGR von 22,72 % und sollen bis 2031 ein Drittel aller virtuellen SIMs erreichen.