
Isomalt Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
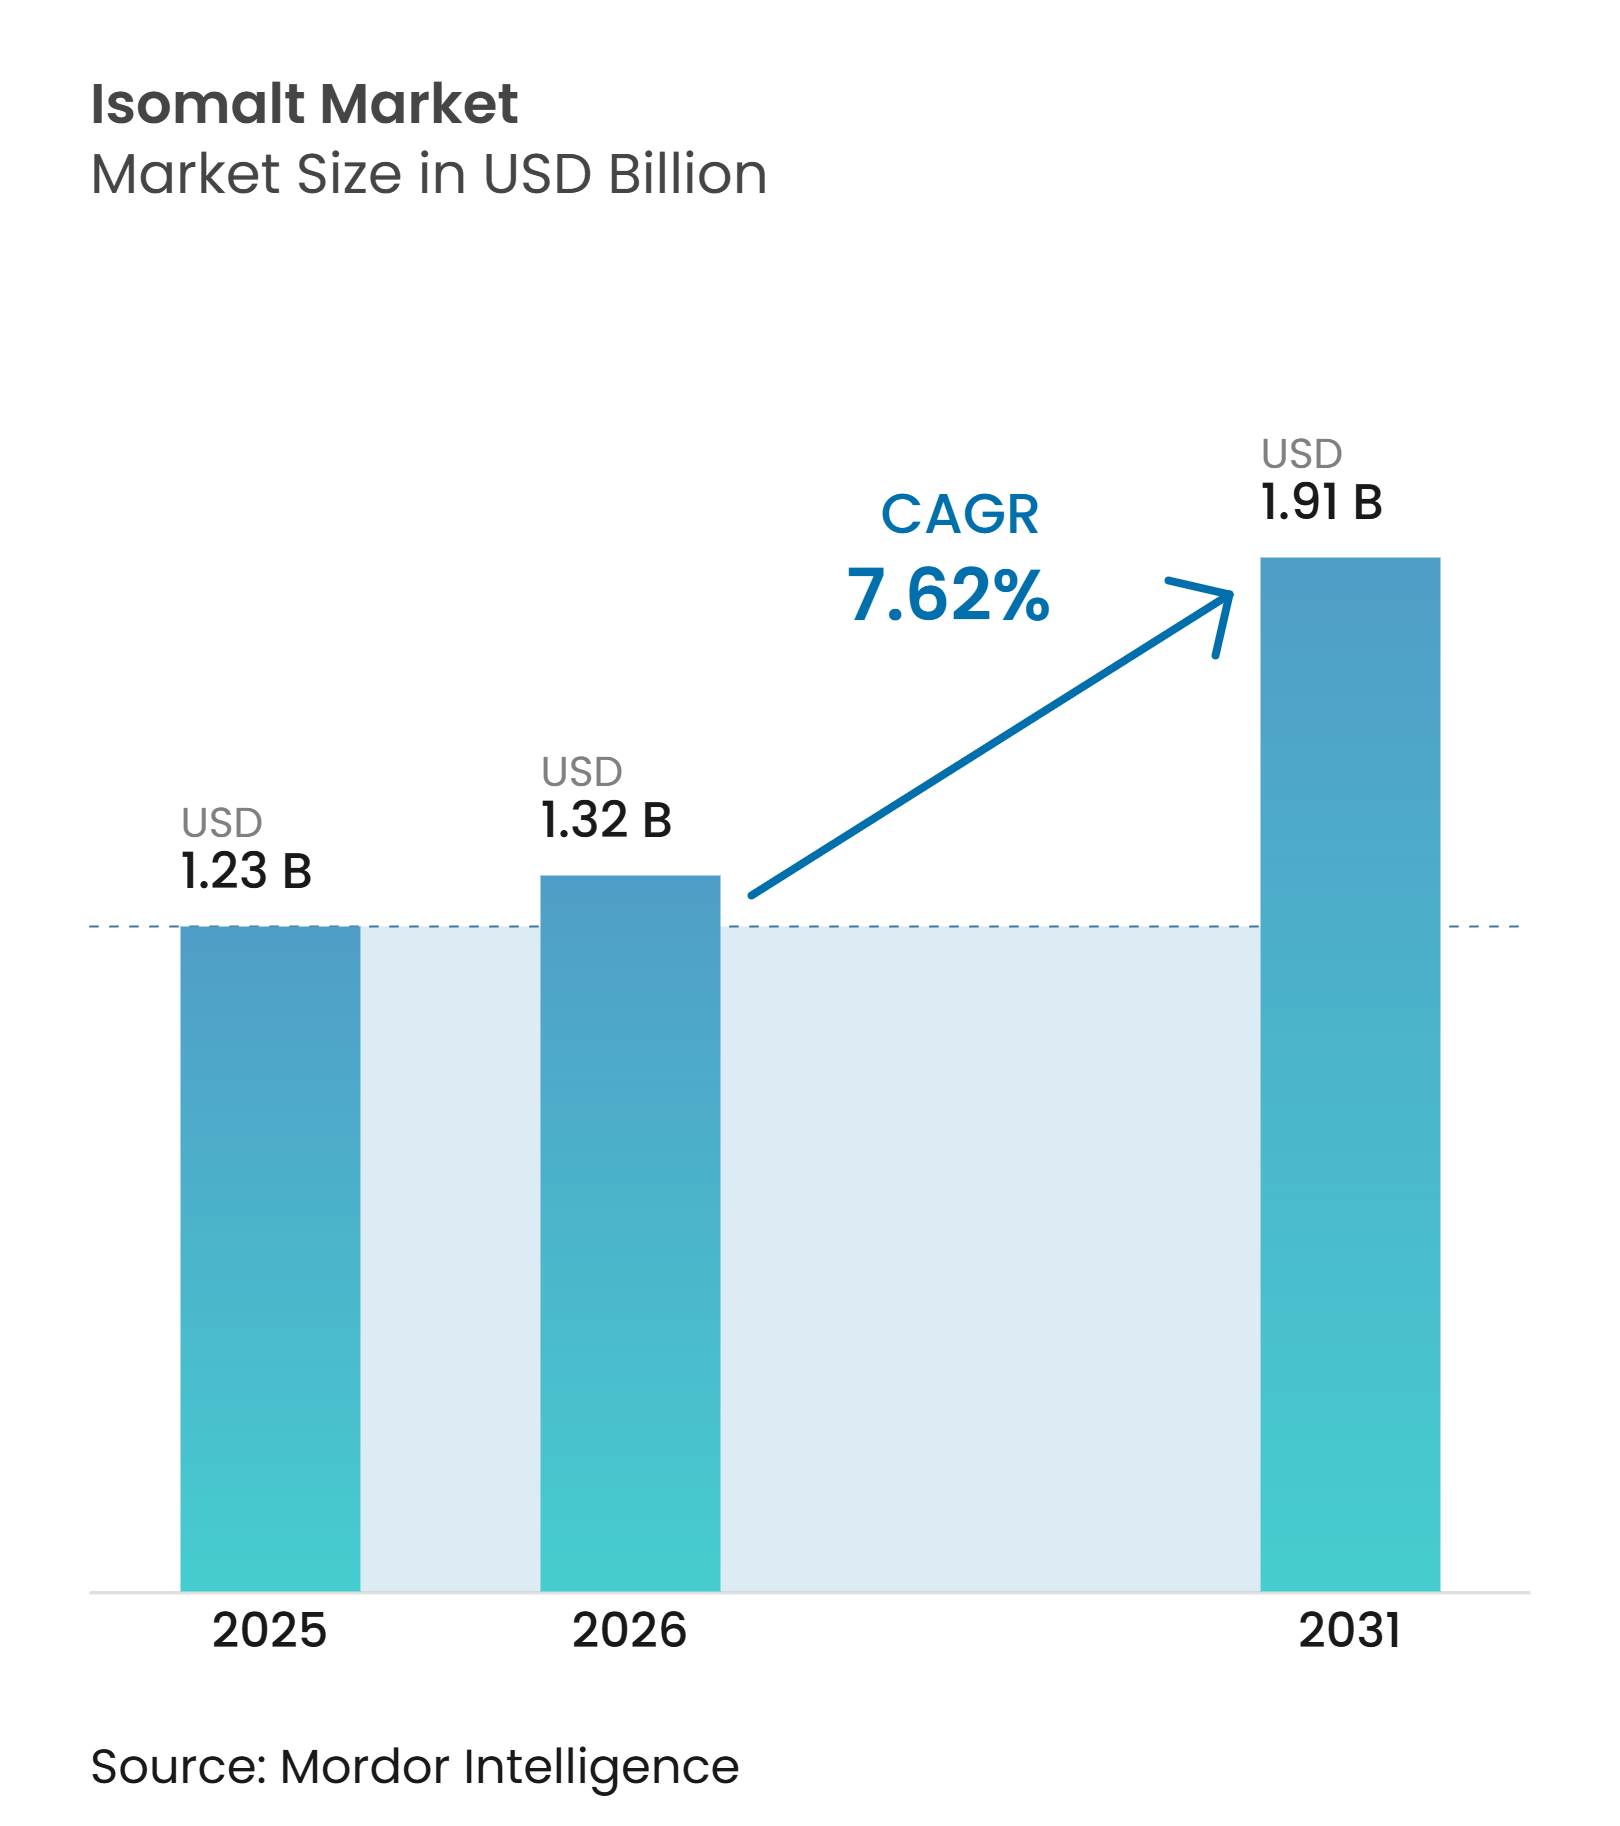
| Marktgröße (2026) | 1.32 Milliarden US-Dollar |
| Marktgröße (2031) | 1.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Isomalt Marktanalyse von Mordor Intelligence
Die Größe des Isomalt-Marktes wird voraussichtlich von 1,23 Milliarden USD im Jahr 2025 auf 1,32 Milliarden USD im Jahr 2026 und bis 2031 auf 1,91 Milliarden USD ansteigen, mit einer CAGR von 7,62 % über den Zeitraum 2026–2031. Der Isomalt-Markt wird durch Programme zur Zuckerreduzierung, die Nachfrage nach Produkten für Personen mit Blutzuckermanagement sowie den Einsatz in Lebensmittel- und Pharmazeutika-Formulierungen gestützt. Isomalt hat einen glykämischen Index von 2 und ist in der Europäischen Union als Lebensmittelzusatzstoff E953 zugelassen, während die Vereinigten Staaten ihn als allgemein als sicher anerkannt einstufen[1]. Der Isomalt-Markt profitiert zudem von der Hitzestabilität des Inhaltsstoffs, seinem klaren Erscheinungsbild und dem geringeren Risiko von Zahnkaries bei Verwendung in geeigneten Produkten. Der Wettbewerb im Isomalt-Markt konzentriert sich auf Produktionsqualität, regulatorische Dokumentation, Versorgungszuverlässigkeit und Anwendungsunterstützung und nicht allein auf den Preis. Innerhalb des Isomalt-Marktes können Rohstoffdruck in Europa und neue Süßungsmittelzulassungen in China Kaufentscheidungen beeinflussen, doch Isomalt behält seinen etablierten Einsatz in Süßwaren- und Pharmazeutika-Anwendungen bei.
Wichtigste Erkenntnisse des Berichts
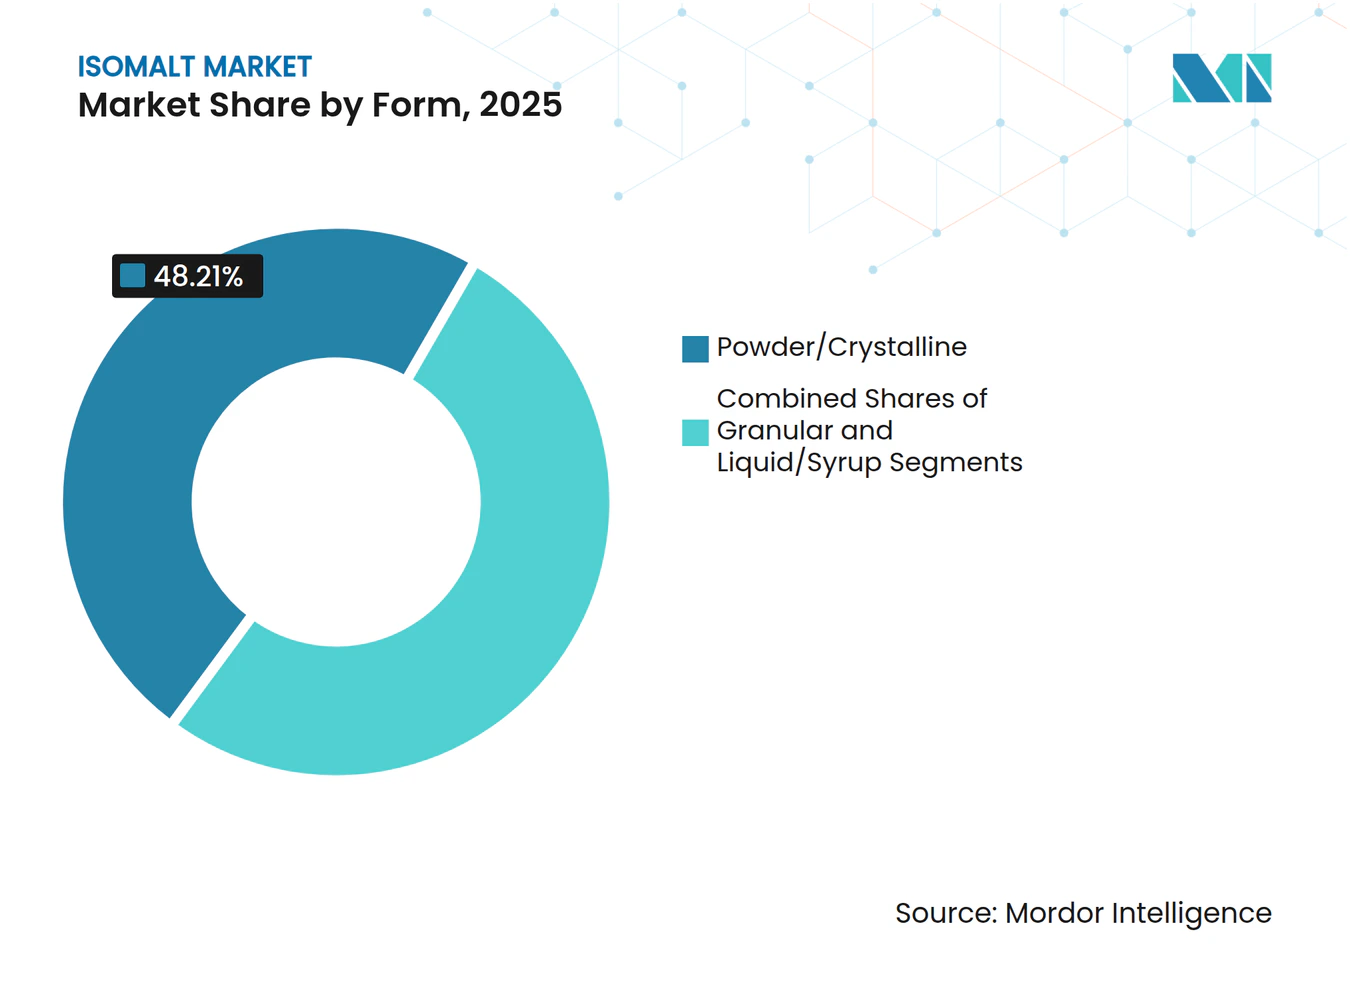
- Nach Form hielt Pulver/Kristallin im Jahr 2025 einen Anteil von 48,21 % am globalen Umsatz und wird voraussichtlich bis 2031 mit einer CAGR von 8,32 % wachsen.
- Nach Rohstofftyp hielten aus Zuckerrüben gewonnene Qualitäten im Jahr 2025 einen Anteil von 63,46 % am globalen Umsatz, während aus Zuckerrohr gewonnene Qualitäten bis 2031 voraussichtlich mit einer CAGR von 8,55 % wachsen werden.
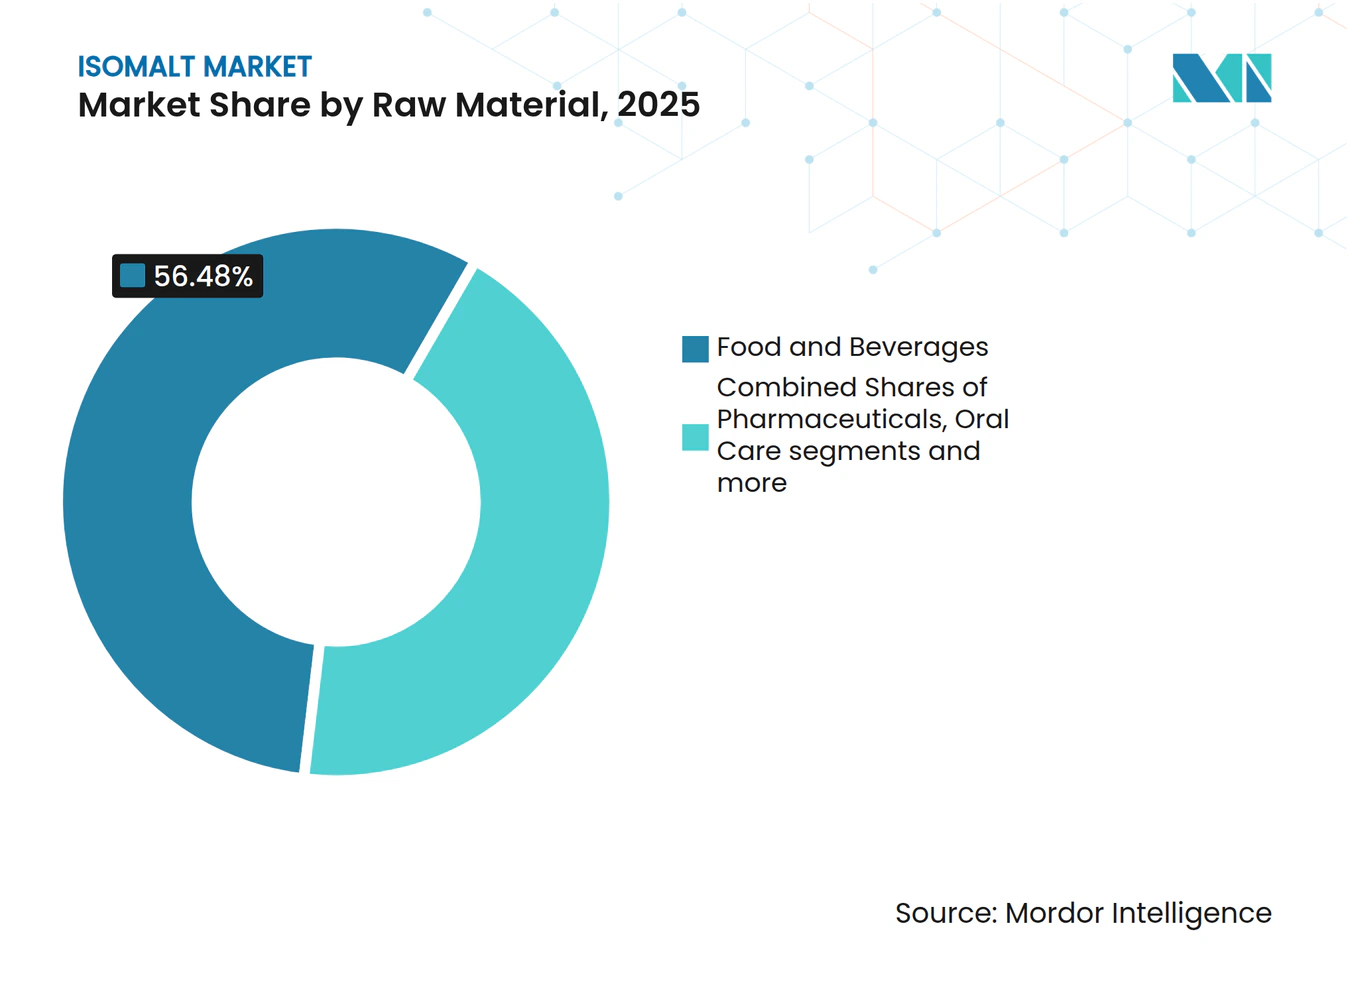
- Nach Anwendung hielt Süßwaren im Jahr 2025 einen Anteil von 56,48 % am globalen Umsatz, während Mundpflegeprodukte bis 2031 voraussichtlich mit einer CAGR von 8,68 % wachsen werden.
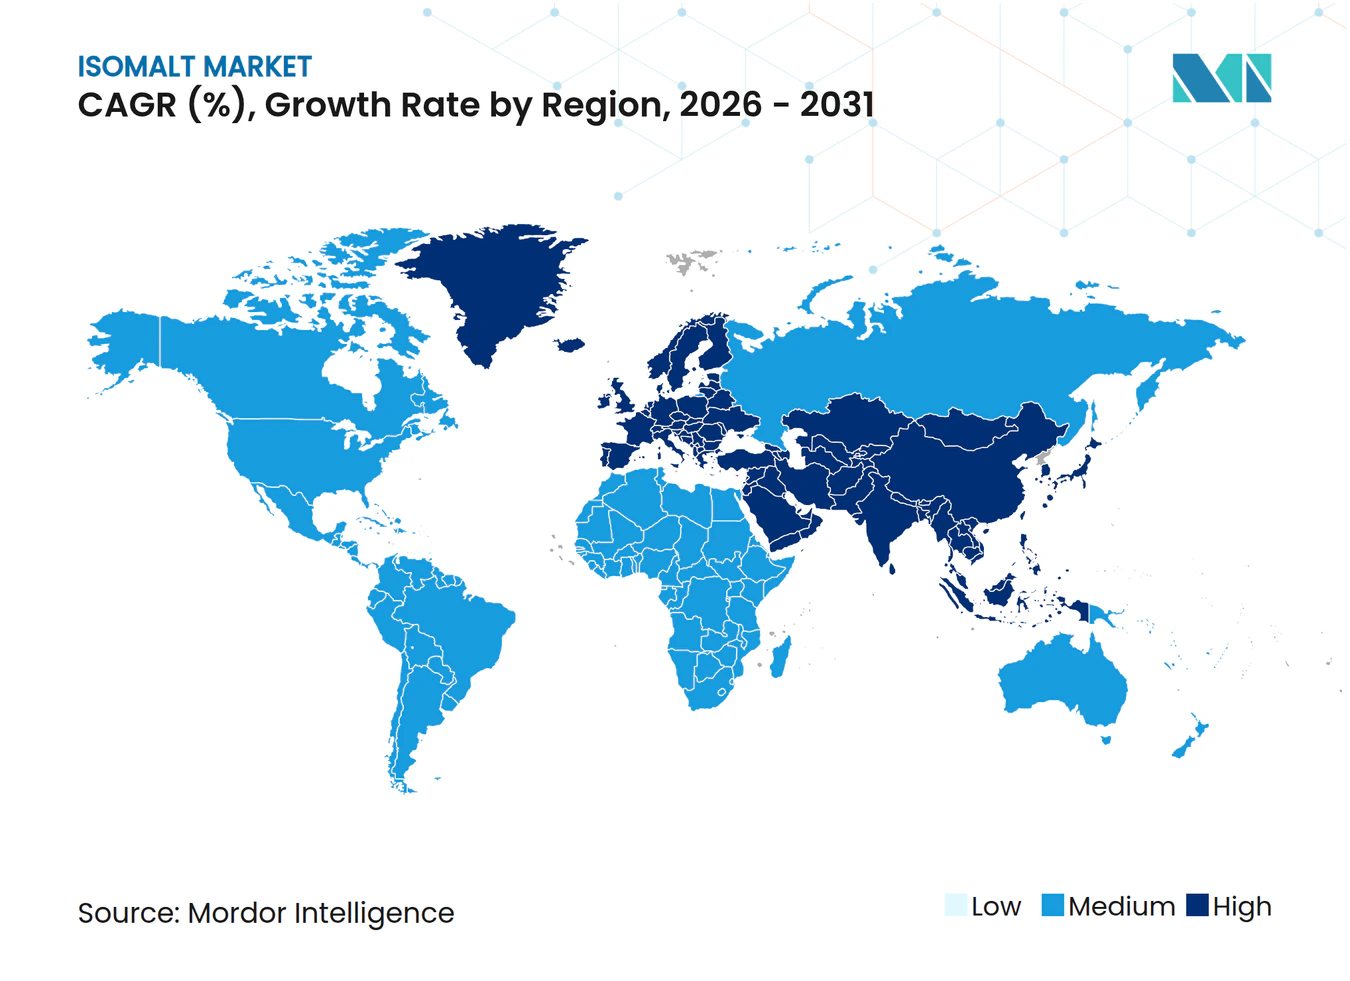
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 42,36 % am globalen Umsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,03 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach zuckerfreien Süßwaren | +2.5% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende diabetische und prä-diabetische Bevölkerung | +1.8% | Global, mit Schwerpunkt auf dem asiatisch-pazifischen Raum sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Günstige globale Zulassungen für Polyole (E953, GRAS) | +0.9% | Global, vorwiegend Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hitzestabile Funktionalität fördert die Akzeptanz in der Backwarenbranche | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Pharmazeutischer Wechsel zu Isomalt für Direktkompressionstabletten | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| 3D-Lebensmitteldruck und dekorative Zuckerkunstanwendungen | +0.4% | Global, mit aufkommendem Einsatz in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach zuckerfreien Süßwaren
Die Politik zur Zuckerreduzierung hat den Bedarf an Rezepturüberarbeitungen im Isomalt-Markt erhöht. Eine Studie aus dem Jahr 2026 berichtete, dass zwischen 1990 und 2024 64 Länder Steuern auf zuckerhaltige Getränke eingeführt hatten, die 3,5 Milliarden Menschen abdecken. Das Vereinigte Königreich plant, die Abgabenschwelle ab Januar 2028 von 5 g auf 4,5 g pro 100 ml zu senken, was den Druck auf die Hersteller erhöht, den Zuckergehalt zu überprüfen[2]. Isomalt bietet Süßwarenherstellern eine Möglichkeit, den Zuckergehalt zu reduzieren und dabei die Produktklarheit und Hitzebeständigkeit zu erhalten. Seine nicht-kariogene Positionierung kann auch die Produktkommunikation unterstützen, wenn Kennzeichnungs- und Auslobungsregeln eingehalten werden. Diese Bedingungen begünstigen Produkteinführungen bei zuckerfreien Hartbonbons, überzogenen Produkten und verwandten Formaten, insbesondere dort, wo Marken ein vertrautes Geschmacksprofil, visuelle Qualität und eine klare Aussage zur Zuckerreduzierung ausbalancieren müssen, ohne den etablierten Herstellungsprozess zu stark zu verändern.
Wachsende diabetische und prä-diabetische Bevölkerung
Der Isomalt-Markt ist auch mit der breiteren Nachfrage nach zuckerärmeren Lebensmitteln von Verbrauchern verbunden, die ihren Blutzucker managen. Die Internationale Diabetes-Föderation berichtete im Jahr 2025, dass im Jahr 2024 589 Millionen Erwachsene mit Diabetes lebten und dass diese Zahl bis 2050 auf 853 Millionen ansteigen könnte[3]. Dieselbe Quelle identifizierte 635 Millionen Erwachsene mit eingeschränkter Glukosetoleranz, was das potenzielle Publikum für zuckerreduzierte Lebensmittelentscheidungen vergrößert. Isomalt bietet eine niedrig-glykämische Option für Produkte, die Volumen und ein zuckerähnliches physikalisches Profil benötigen. Sein langjähriger Einsatz in Lebensmitteln kann den Produktentwicklungsaufwand im Vergleich zu Inhaltsstoffen mit weniger etablierter Zulassungsgeschichte reduzieren. Dies stützt die Nachfrage bei verpackten Lebensmitteln, Nahrungsergänzungsmitteln und Mundpflegeprodukten, bei denen Geschmack und Mundgefühl wichtig bleiben, da Verbraucher diese Produkte in der Regel an vertrauten gesüßten Alternativen messen und Hersteller Inhaltsstoffe benötigen, die sowohl Volumen als auch süßungsbezogene Funktionalität liefern.
Günstige globale Zulassungen für Polyole (E953, GRAS)
Der Isomalt-Markt profitiert von einer regulatorischen Stellung, die in den wichtigsten Lebensmittel- und Pharmamärkten etabliert ist. Europäische Lebensmittelinformationsvorschriften verlangen einen Hinweis auf abführende Wirkung bei Lebensmitteln mit mehr als 10,00 % zugesetzten Polyolen, doch handelt es sich dabei um eine kategorieweite Anforderung und nicht um eine isomaltspezifische Einschränkung. Dieses bekannte Compliance-Rahmenwerk hilft Herstellern, Formulierungen und Verpackungen vor der Markteinführung zu planen. Die Aktivitäten der Europäischen Kommission im Jahr 2025 zeigten auch eine fortgesetzte Bewertung von Kohlenhydrat-Inhaltsstoffen im Rahmen des Novel-Food-Regelwerks. Multinationale Kunden schätzen Inhaltsstoffe mit einem dokumentierten regulatorischen Nachweis, da dies die Lieferantenqualifizierung vereinfachen kann. Der Vorteil ist am stärksten dort, wo Lebensmittel- und Pharmazeutika-Produktlinien eine konsistente Dokumentation in mehreren Ländern erfordern, da ein gemeinsamer regulatorischer und qualitätsbezogener Nachweis die Doppelarbeit bei der Lieferantenprüfung, Verpackungsprüfung und internen Produktgenehmigung reduzieren kann.
Hitzestabile Funktionalität fördert die Akzeptanz in der Backwarenbranche
Isomalt kann Bäckerei- und Süßwarenanwendungen unterstützen, da es laut Produktinformationen von Sosa Ingredients bei Temperaturen bis zu 150 °C stabil bleibt, ohne zu bräunen. Diese Eigenschaft hilft, die visuelle Qualität zu erhalten, wo übermäßige Karamellisierung Farbe oder Geschmack verändern würde. Eine Überprüfung aus dem Jahr 2025 beschrieb geringe Hygroskopizität als nützliches Merkmal zur Kontrolle feuchtigkeitsbedingter Veränderungen in Lebensmitteln. Das 1:1-Austauschverhältnis mit Saccharose kann auch frühe Formulierungsarbeiten für einige Lebensmittelproduzenten unkomplizierter gestalten. Der Isomalt-Markt hat daher Anwendungen über die reine Süßung hinaus bei Premium-Keksen, Hartbonbons, Dekorationsstücken und ausgewählten Bäckereilinien. Diese Anwendungen legen mehr Wert auf Verarbeitungsleistung als auf Süßungsintensität allein, was bedeutet, dass die technische Unterstützung eines Lieferanten, die Chargenkonsistenz und die Fähigkeit, das Verhalten unter Hitze zu erklären, die endgültige Materialwahl beeinflussen können.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gastrointestinale Toleranzgrenzen und Kennzeichnungsvorschriften | -1.2% | Global, am ausgeprägtesten in Europa | Mittelfristig (2–4 Jahre) |
| Volatilität der Rübenzucker-Rohstoffpreise | -1.0% | Europa, mit Auswirkungen auf Käufer von rübenstämmigen Produkten | Kurzfristig (≤ 2 Jahre) |
| Konzentration der Lieferkette in Europa schafft Risiken | -0.8% | Global, insbesondere Käufer im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Aufkommender Wettbewerb durch seltene Zucker (z. B. Allulose) | -0.7% | Asiatisch-pazifischer Raum und Nordamerika, mit breiterer globaler Relevanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gastrointestinale Toleranzgrenzen und Kennzeichnungsvorschriften
Die unvollständige intestinale Absorption kann die in einer Portion verwendete Isomalt-Menge begrenzen. Europäische Vorschriften verlangen den Hinweis, dass übermäßiger Verzehr abführend wirken kann, wenn Lebensmittel mehr als 10,00 % zugesetzte Polyole enthalten. Diese Anforderung kann die Verwendung in Produkten einschränken, die für häufigen oder mengenmäßig hohen Konsum bestimmt sind. Sie ist besonders relevant für Produkte, die für Kinder, ältere Verbraucher und andere Gruppen mit sorgfältigeren Toleranzanforderungen konzipiert sind. Hersteller können Isomalt mit anderen Süßungsmitteln mischen, um sensorische Ziele bei niedrigeren Polyolgehalten zu erreichen. Diese Entscheidung kann zusätzlichen Formulierungsaufwand verursachen und die Kosten der Produktentwicklung im Isomalt-Markt erhöhen, insbesondere wenn Teams Geschmack, Stabilität, Kennzeichnung und Verbrauchertoleranz für ein Produkt bestätigen müssen, das mehr als einmal täglich verwendet werden soll.
Volatilität der Rübenzucker-Rohstoffpreise
Die europäische Isomalt-Produktion bleibt den Bedingungen des Zuckerrübenmarktes ausgesetzt, was die Inputkosten und die Vertragsplanung beeinflussen kann. Südzucker AG berichtete, dass seine Ergebnisse für 2024/25 durch sinkende Zuckerpreise, ein hohes Angebot, Importe aus der Ukraine und eine schwächere europäische Nachfrage beeinträchtigt wurden. Cosun Beet Company erklärte im Jahr 2026, dass Europa mit einer weiteren Reduzierung der Rübenanbaufläche rechne, da die Weltmarktpreise sinken. Diese Bedingungen können es für Produzenten schwierig machen, langfristige Kundenpreise stabil zu halten. Zuckerrohrbasierte Versorgung kann eine alternative Route bieten, wo ein ganzjähriger Rohstoffzugang verfügbar ist. Der Isomalt-Markt könnte daher ein größeres Interesse an diversifizierter Beschaffung verzeichnen, obwohl pharmazeutische Kunden weiterhin Qualifizierungs- und Rückverfolgbarkeitsanforderungen einhalten müssen, was jede Änderung der Versorgungsroute zu einer kontrollierten Entscheidung und nicht zu einer einfachen Reaktion auf kurzfristige Preisbewegungen macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulver/Kristallin führt bei Marktanteil und WachstumPulver/Kristallin hielt im Jahr 2025 einen Marktanteil von 48,21 % am Isomalt-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 8,32 % wachsen. Das Format unterstützt Hartbonbons, dekorative Anwendungen und die pharmazeutische Trockenverarbeitung. Sein Fließverhalten, die geringe Feuchtigkeitsaufnahme und die Kompressibilität machen es für die Direktverpressung und Nassgranulierung geeignet. BENEO präsentierte 2025 Ergebnisse für galenIQ™ bei der Zweischneckengranulierung, einschließlich einer Tablettenhärte von über 1,80 MPa und geringer elektrostatischer Aufladung. Diese Leistungsmerkmale sind in der kontinuierlichen Fertigung wichtig, wo Produktionskonsistenz und Anlagenverhalten die Lieferantenqualifizierung beeinflussen, da eine Änderung im Pulverhandling oder Ausstoßverhalten Hersteller dazu veranlassen kann, Prozessprüfungen zu wiederholen, bevor eine neue Qualität für den Routineeinsatz akzeptiert wird.
Granulatqualitäten werden von mittelgroßen Süßwarenherstellern und handwerklichen Bäckereien verwendet, da sie einfacher zu handhaben sind und sich schnell auflösen. Flüssige und Sirupqualitäten bedienen kleinere Anwendungsbereiche, bei denen Dosierkontrolle, Oberflächenglanz und Überzugsleistung wichtig sind. Der Isomalt-Markt bedient diese Formate unterschiedlich, da Kunden sie für spezifische Prozessanforderungen und nicht für einen gemeinsamen Mengenbedarf auswählen. Pulverqualitäten profitieren vom Einsatz in Lebensmittel- und pharmazeutischen Lieferketten, während Granulat- und Flüssigqualitäten in spezialisierten Formulierungen einen Mehrwert erzielen können. Diese Mischung gibt Lieferanten einen Anreiz, neben dem Inhaltsstoff selbst auch Anwendungsberatung anzubieten, einschließlich Hinweisen zu Handhabung, Partikelauswahl, Mischung und dem erwarteten Ergebnis im Fertigprodukt des Kunden, anstatt einer Standardempfehlung für jeden Einsatz.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rohstofftyp:
Zuckerrübe behält die größte PositionAus Zuckerrüben gewonnene Qualitäten hielten im Jahr 2025 einen Marktanteil von 63,46 % am Isomalt-Markt. Ihre Position spiegelt Europas etablierte Produktionsbasis und die Nachfrage von pharmazeutischen und Premium-Süßwarenkunden wider. Rückverfolgbarkeit, Non-GMO-Zertifizierung und pharmakopöische Zulassung bleiben wichtige Kaufkriterien in diesen Anwendungen. BENEOs Betrieb in Deutschland profitiert von Investitionen am Standort Obrigheim, wo das Unternehmen im April 2025 eine Hülsenfruchtverarbeitungsanlage eingeweiht hat, die erneuerbare Energie und Abwärme nutzt. Solche Standortinvestitionen unterstützen Lieferantengespräche über Infrastruktur und Ressourcennutzung, auch wenn sie die Abhängigkeit von europäischen Zuckerbedingungen nicht beseitigen, und können für Kunden relevant sein, die Produktionsstandorte neben Produktspezifikationen bei der Genehmigung eines langfristigen Inhaltsstofflieferanten bewerten.
Aus Zuckerrohr gewonnene Qualitäten werden voraussichtlich bis 2031 mit einer CAGR von 8,55 % wachsen. Produzenten, die Zuckerrohr verwenden, können Kunden bedienen, die einen ganzjährigen Rohstoffzugang und kürzere Produktionszyklen suchen. Brasiliens Zuckerrohrproduktion wurde für 2025 auf 671 Millionen Tonnen prognostiziert, was die verfügbare Rohstoffbasis für rohrstämmige Süßungsmittel stützt. Die Qualitätslücke zwischen rübenbasiertem und rohrstämmigem Material könnte sich verringern, wenn Hersteller in kontinuierliche Kristallisation und Zertifizierung investieren. Pharmazeutische Käufer könnten jedoch weiterhin Lieferbeziehungen mit etablierter Dokumentation und validierten Materialspezifikationen bevorzugen, da die Kosten für den Wechsel eines Hilfsstoffs über den Kaufpreis hinausgehen und interne Tests, Qualitätsprüfungen und Produktregistrierungsüberlegungen umfassen können.
Nach Anwendung:
Süßwaren hält die größte Position, während Mundpflege am schnellsten wächstLebensmittel und Getränke machten im Jahr 2025 56,48 % der Isomalt-Marktgröße aus. Hartkaramellen bleiben eine wichtige Anwendung, da Isomalt Hochtemperaturstabilität, optische Klarheit und ein nicht-kariogenes Profil vereint. BENEOs Sweets Box 2025 zeigte zuckerfreie Hartbonbon-Konzepte mit mehreren Farben, Wirbeln und Schichten. Bäckereieanwendungen gewinnen ebenfalls an Aufmerksamkeit, wo Hersteller auf Zuckerreduzierungsziele und Nährwertkennzeichnung auf der Vorderseite der Verpackung reagieren. Der Einsatz in Milchprodukten bleibt geringer, aber Isomalt kann helfen, die Feuchtigkeitsmigration in zuckerfreien aromatisierten Milchprodukten zu steuern.
Mundpflegeprodukte werden voraussichtlich bis 2031 mit einer CAGR von 8,68 % wachsen, der schnellsten Anwendungsrate im Isomalt-Markt. Produktformate umfassen Lutschtabletten, Mundspültabletten und kaubare Nahrungsergänzungsmittel, bei denen eine zahnfreundliche Positionierung den Einsatz nicht-kariogener Süßungsmittel unterstützt. Pharmazeutische und Nahrungsergänzungsmittelanwendungen bieten einen nahen Wachstumsbereich, da Isomalt als Hilfsstoff in Tabletten und Einzeldosispulvern dienen kann. BENEO hob Sachets- und Stickpack-Formate für galenIQ™ auf der CPHI Mailand 2026 hervor. Diese Formate adressieren den Patientenkomfort und schaffen gleichzeitig spezifischere Anforderungen an Pulverfließfähigkeit, Geschmack und Verpackungsstabilität, was den Wert von Lieferanten erhöhen kann, die Qualitäten anbieten, die in Kleindosisverpackungen zuverlässig funktionieren und für patientenfreundliche Formulierungen geeignet sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt im Jahr 2025 42,36 % der Isomalt-Marktgröße. Die Region profitiert vom etablierten Einsatz von E953, bedeutenden Produktionskapazitäten und langjähriger Erfahrung mit der Zuckerreduzierung in der Lebensmittelherstellung. Deutschland bleibt wichtig, da BENEO seine primäre Isomalt-Anlage in Offstein betreibt und wichtige Süßwaren-, Bäckerei- und Nutrazeutika-Kunden beliefert, während EU-Zusatzstoffvorschriften eine breite Verwendung von E953 in relevanten Lebensmittelkategorien erlauben und die Unsicherheit für qualifizierte Anwendungen reduzieren. Gleichzeitig kann der Druck auf die Rübenwirtschaft Produzenten dazu veranlassen, eine engere Kontrolle über Rohstoffe und Kapazitäten anzustreben, während Kunden der Versorgungskontinuität bei der Auswahl eines Materials für Produkte, die in mehreren europäischen Märkten verkauft werden, möglicherweise größeres Gewicht beimessen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen. China unterstützt die Expansion durch die Produktion zuckerfreier Süßwaren und die lokale Herstellung von Süßungsmitteln, während Indiens Nachfrage mit dem Interesse an diabetikerfreundlichen verpackten Lebensmitteln verbunden ist und Japan einen Premium-Absatzmarkt für funktionelle Lebensmittelprodukte mit detaillierter Gesundheitspositionierung bietet. Chinas Zulassung von Allulose im Juli 2025 führt eine konkurrierende Option für Lebensmittelformulierungsfachleute ein. Der Isomalt-Markt behält eine etablierte Position, wo Verarbeitungsstabilität und eine breite Anwendungsgeschichte wichtig sind. Regionale Käufer könnten auch Lieferanten bevorzugen, die schnellere Lieferungen und geeignete technische Dokumentation bereitstellen können, da kürzere Nachschubzyklen den Lagerbedarf reduzieren können, aber die von größeren Lebensmittel- und Gesundheitsproduktherstellern geforderten Zertifikate und Qualitätsnachweise nicht ersetzen können.
Nordamerika ist die drittgrößte regionale Position, wobei die Vereinigten Staaten die Hauptquelle der Nachfrage unter dem Status „allgemein als sicher anerkannt” sind. Die Region bietet Lebensmittel- und Pharmazeutika-Anwendungen, die das etablierte Sicherheits- und Verarbeitungsprofil von Isomalt nutzen, während USDA-Daten zeigten, dass die Preise für raffinierten Rübenzucker in den Vereinigten Staaten im August 2025 35,75 Cent pro Pfund erreichten. Niedrigere Zuckerpreise können den unmittelbaren Kostenanreiz für Rezepturüberarbeitungen verringern. Südamerika bietet eine längerfristige Produktions- und Nachfragechance aufgrund von Brasiliens Zuckerrohrbasis, während der Nahe Osten und Afrika frühe Märkte bleiben, in denen Premium-zuckerfreie Süßwaren in städtischen Verbraucherzentren an Aufmerksamkeit gewinnen, was darauf hindeutet, dass die Akzeptanz von der Produkterschwinglichkeit, lokalen Vertriebskapazitäten und geeigneten Fertigproduktkonzepten abhängen wird und nicht allein von der Inhaltsstoffversorgung.
Wettbewerbsumfeld
Marktkonzentration
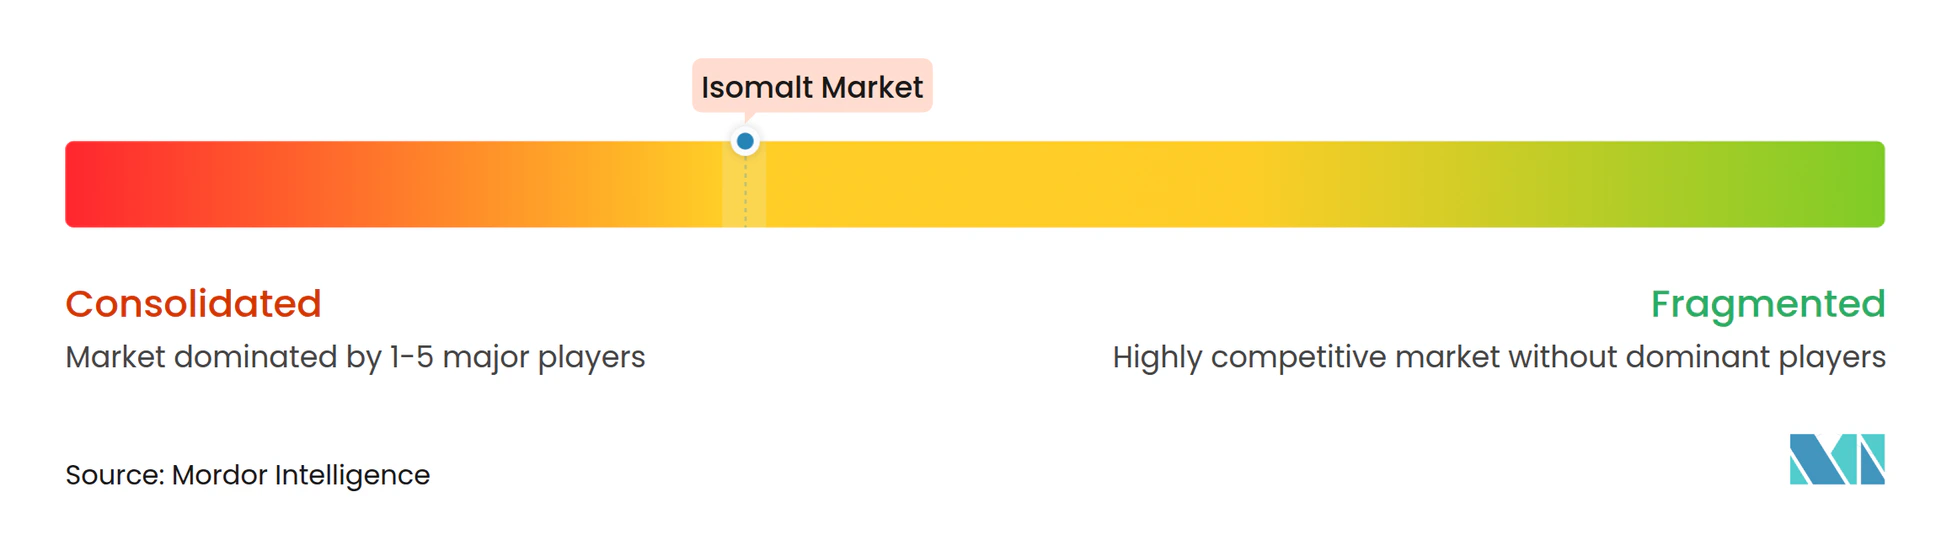
Der Isomalt-Markt weist eine moderate Konzentration auf, was etablierte Akteure widerspiegelt, die im Laufe von Jahrzehnten des kommerziellen Betriebs bedeutende Produktionskapazitäten und regulatorisches Fachwissen aufgebaut haben. Marktführer nutzen integrierte Lieferketten, die von der Rohstoffbeschaffung bis zur Endproduktverteilung reichen, und schaffen damit Markteintrittsbarrieren für neue Wettbewerber, während sie gleichzeitig Kostenoptimierung und Qualitätskontrolle ermöglichen.
Chinesische Hersteller konkurrieren mit europäischen Lieferanten durch Preis, Verfügbarkeit und kürzere Lieferzeiten im asiatisch-pazifischen Raum. Lihua Starch, Hylen Co., Ltd., Shandong Starlight und Sinofi Ingredients gehören zu den Lieferanten, die preissensible Kunden bedienen. Azelis Group und Foodchem International Corporation bieten Vertriebswege in Lebensmittel- und Pharmazeutika-Konten in verschiedenen Regionen. Der Isomalt-Markt wird nicht von einem einzigen Lieferanten dominiert, da Kunden möglicherweise unterschiedliche Qualitäten, Zertifizierungen und lokale Logistik benötigen, während der Markteintritt in pharmazeutischen Anwendungen schwieriger ist, da neue Lieferanten robuste Qualitätssysteme und Kundenqualifizierung benötigen. Lebensmittelkunden haben mehr Flexibilität, schätzen aber dennoch eine zuverlässige Materialleistung in wärmeempfindlichen oder hochklaren Formulierungen, da eine sichtbare Veränderung in Farbe, Textur oder Haltbarkeitsverhalten ein Markenprodukt beeinflussen kann, selbst wenn der Inhaltsstoff grundlegende Spezifikationsanforderungen erfüllt.
Produkt- und Prozessentwicklung bleibt ein Wettbewerbsinstrument für etablierte Lieferanten, und Südzucker AG erhielt 2025 Patente im Zusammenhang mit verbesserter Isomalt-Fließfähigkeit und zuckerfreien Überzugsmethoden, die die Arbeit an Pulververarbeitung und überzogenen Süßwarenformaten unterstützen. BENEO nutzte CPHI-Veranstaltungen in 2025 und 2026, um Granulierungs- und Sachet-Formatanwendungen für galenIQ™ vorzustellen. Cargills Transaktion in Brasilien fügt Rohstoffoptionalität für Süßungsmittelversorgungsentscheidungen hinzu und zeigt, dass Unternehmen auf Prozesszuverlässigkeit, Anwendungsunterstützung und Beschaffungsflexibilität abzielen. Die Wettbewerbsstruktur bleibt konsistent mit der Bewertung, da mehrere etablierte Produzenten und Distributoren verschiedene Qualitätsstufen und Regionen bedienen und Kunden Wahlmöglichkeiten lassen, während sie gleichzeitig Unternehmen belohnen, die zuverlässige Produktion, regulatorische Unterstützung und Formulierungswissen kombinieren können.
Isomalt-Branchenführer
-
IHC - I.H. Chempharm GmbH i.L.
-
Cargill Incorporated
-
Foodchem International Corporation
-
Merck Group
-
FREUND Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Isomalt-Markt Unternehmen in diesem Bericht
- IHC - I.H. Chempharm GmbH i.L.
- Cargill Incorporated
- Foodchem International Corporation
- Merck Group
- FREUND Corporation
- Südzucker AG
- Alphabet Ingredients, S.L.U.
- Azelis Group
- LorAnn Oils
- Saracino Dolci Ltd
- Lihua Starch
- All About Cake GmbH
- Sosa Ingredients SLU
- CakePlay Inc.
- Naturejam USA
- Hylen Co., Ltd.
- Alfa Chemistry
- Shandong Starlight So True Biological Technology Co., Ltd
- Sinofi Ingredients
- AUI Fine Foods, Inc.
Neueste Industrielle Entwicklungen in Isomalt-Markt
- September 2026: BENEO präsentierte sein vollständiges galenIQ™-Hilfsstoffportfolio auf der CPHI Mailand 2026, mit Schwerpunkt auf Sachet- und Stickpack-Formulierungen für pharmazeutische und nutrazeutische Anwendungen. Die Präsentation markierte den 20. Jahrestag von galenIQ™ und hob Einzeldosispulverformate hervor.
- März 2025: BENEO GmbH hat an seinem Standort in Obrigheim, Deutschland, eine hochmoderne Hülsenfruchtverarbeitungsanlage eingeweiht und damit seine Produktionskapazitäten erheblich erweitert. Diese neue Anlage, die mit einer Investition von rund 50 Millionen Euro durch die Südzucker AG entwickelt wurde, konzentriert sich auf die Verarbeitung von lokal angebautem Ackerbohnen zu hochwertigen, pflanzenbasierten Inhaltsstoffen für Lebensmittel- und Futtermittelanwendungen.
- Juli 2024: Covestro (Indien) eröffnete eine neue Polyol-Tanklager-Anlage in Kandla, im Kutch-Distrikt von Gujarat. Die Anlage verbessert die Effizienz der Lieferkette und begegnet der steigenden Kundennachfrage. Das Tanklager lagert Polyole, wesentliche Materialien für Covestros Geschäftsbereich Performance Material.
Berichtsumfang des globalen Isomalt Markts
Der Isomalt-Marktbericht ist nach Form, Rohstofftyp, Anwendung und Geografie segmentiert. Nach Form wird der Markt in kristallines/pulverförmiges, granuliertes und flüssiges/sirupförmiges Isomalt unterteilt. Nach Rohstofftyp wird der Markt in aus Zuckerrüben und aus Zuckerrohr gewonnenes Isomalt unterteilt. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika und Nahrungsergänzungsmittel, Mundpflegeprodukte und sonstige Anwendungen, einschließlich Kosmetika und Haushaltspflege, segmentiert. Das Segment Lebensmittel und Getränke wird weiter in Süßwaren, Backwaren, Milchprodukte und sonstige Anwendungen, einschließlich verarbeitete Lebensmittel und Getränke, unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Nordamerika umfasst die Vereinigten Staaten, Kanada, Mexiko und den Rest Nordamerikas.
Segmentierungsübersicht
| Kristallin/Pulver |
| Granulat |
| Flüssig/Sirup |
| Lebensmittel und Getränke | Süßwaren |
| Backwaren | |
| Milchprodukte | |
| Sonstige (Verarbeitete Lebensmittel, Getränke) | |
| Pharmazeutika und Nahrungsergänzungsmittel | |
| Mundpflegeprodukte | |
| Sonstige (Kosmetika, Haushaltspflege) |
| Rübenzucker |
| Zuckerrohr-basiert |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Kristallin/Pulver | |
| Granulat | ||
| Flüssig/Sirup | ||
| Nach Anwendung | Lebensmittel und Getränke | Süßwaren |
| Backwaren | ||
| Milchprodukte | ||
| Sonstige (Verarbeitete Lebensmittel, Getränke) | ||
| Pharmazeutika und Nahrungsergänzungsmittel | ||
| Mundpflegeprodukte | ||
| Sonstige (Kosmetika, Haushaltspflege) | ||
| Nach Rohstofftyp | Rübenzucker | |
| Zuckerrohr-basiert | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Isomalt-Markt?
Die Isomalt-Marktgröße beträgt im Jahr 2026 1,32 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,62 % 1,91 Milliarden USD erreichen.
Welche Anwendung verbraucht am meisten Isomalt?
Lebensmittel und Getränke führen mit einem Anteil von 56,48 % im Jahr 2025, gestützt durch Hartbonbons und zuckerfreie Produktformate.
Welche Region wächst am schnellsten im Isomalt-Markt?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen, angetrieben durch zuckerfreie Süßwaren und die Nachfrage nach verpackten Lebensmitteln.
Warum wird Isomalt in pharmazeutischen Produkten verwendet?
Seine Fließfähigkeit, geringe Feuchtigkeitsaufnahme, Kompressibilität und etablierte Qualitätsdokumentation unterstützen Tabletten- und Pulverformulierungen, einschließlich Direktverpressung, Nassgranulierung, Sachet- und Stickpack-Anwendungen, bei denen Materialkonsistenz wichtig ist.