
Marktgröße und Marktanteil für internationale Zahlungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
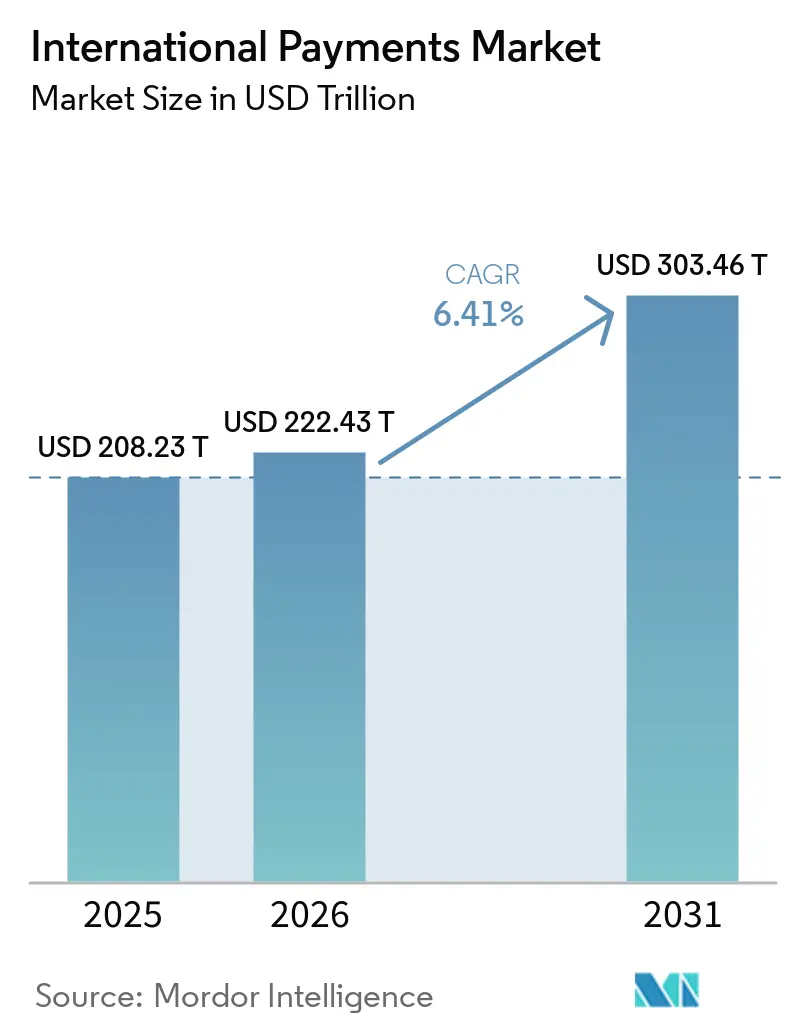
| Marktgröße (2026) | 222.43 Billionen US-Dollar |
| Marktgröße (2031) | 303.46 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für internationale Zahlungen von Mordor Intelligence
Die Marktgröße für internationale Zahlungen wurde im Jahr 2025 auf 208,2 Billionen USD geschätzt und soll von 222,4 Billionen USD im Jahr 2026 auf 303,5 Billionen USD bis 2031 wachsen, bei einer CAGR von 6,4 % während des Prognosezeitraums (2026–2031). Der Markt für internationale Zahlungen wird durch den Übergang von der Stapelverarbeitung über Korrespondenzbanken hin zur Echtzeit-API-basierten Abwicklung neu gestaltet. SWIFT verzeichnete im Jahr 2025 sein stärkstes Verkehrswachstum seit 15 Jahren, als FIN-Nachrichten 13,4 Milliarden überstiegen und der tägliche Datenverkehr 68 Millionen Nachrichten erreichte. Die Migration zu ISO 20022 im November 2025 lieferte Zahlungsdienstleistern reichhaltigere Daten, die die Überprüfung, Preisgestaltung und Abstimmung unterstützen können. Die Nutzer haben jedoch nicht alle erwarteten Vorteile erhalten, da die globalen Überweisungskosten im Jahr 2025 auf 4 % gestiegen sind, verglichen mit 3,2 % im Jahr 2023. Diese Lücke bietet Raum für Anbieter, die Reibungsverluste reduzieren und Kunden gleichzeitig eine transparente Devisenkursgestaltung und einen klaren Zahlungsstatus bieten können.
Wichtigste Erkenntnisse des Berichts
- Nach Transaktionstyp hielten B2B-grenzüberschreitende Zahlungen im Jahr 2025 einen Marktanteil von 67,1 % am Markt für internationale Zahlungen, während C2B-grenzüberschreitende Zahlungen bis 2031 die höchste CAGR von 9,8 % verzeichnen sollen.
- Nach Zahlungsmethode entfielen im Jahr 2025 56,6 % des Marktanteils für internationale Zahlungen auf Banküberweisungen, während Echtzeitzahlungen und Konto-zu-Konto-Überweisungen bis 2031 voraussichtlich mit einer CAGR von 11,3 % wachsen werden.
- Nach Endnutzer hielten Großunternehmen im Jahr 2025 einen Marktanteil von 41,7 % am Markt für internationale Zahlungen, während KMU bis 2031 voraussichtlich mit einer CAGR von 10,4 % expandieren werden.
- Nach Branchenvertikale hielt Einzelhandel und E-Commerce im Jahr 2025 einen Marktanteil von 27,9 % am Markt für internationale Zahlungen und ist auch die am schnellsten wachsende Vertikale bis 2031.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 31,6 % am Markt für internationale Zahlungen, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für internationale Zahlungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach grenzüberschreitenden Echtzeitzahlungen in Handel und Gewerbe | +1.8% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Zahlungen in digitalen Handels-Ökosystemen | +0.9% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Kostentransparenz, Devisenkurssichtbarkeit und Rückverfolgbarkeit | +0.7% | Global, besonders in Hochvolumen-Korridoren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| API-fähige Infrastruktur und alternative Abwicklungsnetzwerke | +0.8% | Global, mit früher Einführung in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Auszahlungen für globale Belegschaften und Kreativschaffende | +0.6% | Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Multi-Währungs-Treasury- und Liquiditätslösungen für Unternehmen | +0.5% | Nordamerika, Europa, Singapur und Hongkong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach grenzüberschreitenden Echtzeitzahlungen gestaltet die Handelsabwicklung neu
Die Nachfrage nach nahezu sofortiger Abwicklung hat sich über Verbraucherüberweisungen hinaus in die Handelsfinanzierung ausgeweitet. Der Markt für internationale Zahlungen reagiert auf diese Nachfrage mit verknüpften Sofortzahlungssystemen. Mehr als 80 Länder hatten im Jahr 2025 inländische Schnellzahlungssysteme eingeführt, und grenzüberschreitende Verbindungen zwischen diesen Systemen überstiegen 500. Die Europäische Zentralbank stellte fest, dass die Verknüpfung von Schnellzahlungssystemen den bilateralen Handel um 4 % steigern kann[1]Europäische Zentralbank, "Handelspotenzial erschließen: Die Vorteile der Verbesserung grenzüberschreitender Zahlungen," EZB-Wirtschaftsbulletin, ecb.europa.eu. SWIFT berichtete, dass 80 % der Reisezeit grenzüberschreitender Zahlungen nach dem Verlassen des Netzwerks anfallen, während der Verarbeitung durch das begünstigte Institut. Bank of America kündigte im Juni 2026 eine Echtzeitlesung an, die SPEI in Mexiko, Faster Payments im Vereinigten Königreich und UPI in Indien verbindet, was zeigt, warum die Interoperabilität auf der letzten Meile zu einem zentralen Wettbewerbsbereich geworden ist.
Eingebettete internationale Zahlungen vertiefen sich im digitalen Handel
Die Integration grenzüberschreitender Zahlungen in Softwareplattformen, Marktplätze und SaaS-Tools erweitert den Kreis der Unternehmen, die um Transaktionserlöse konkurrieren. Worldpay berichtete im Jahr 2026 von einer breiten Einführung eingebetteter Finanzdienstleistungen unter globalen E-Commerce-Händlern, wobei mehr Händler plattformeigene Zahlungsschichten anstelle separater Gateways nutzen. Dieses Modell ermöglicht es Plattformen, Devisenerträge, Floats und Transaktionsdaten zu behalten, die früher bei spezialisierten Zahlungsdienstleistern verblieben. Der Markt für internationale Zahlungen wird dadurch stärker von der Softwareverteilung und lokalen Akquisitionsfähigkeiten abhängig. Anbieter entwickeln Dienste, die Kontoführung, Akquisition und Devisenkonvertierung in einer API-Schicht kombinieren. Händler benötigen lokalisierte Methoden, Währungen und Zahlungsbestätigungen, wenn sie grenzüberschreitend verkaufen.
Kostentransparenz und Devisenkurssichtbarkeit treiben die Wettbewerbsdifferenzierung voran
Die Kostentransparenz bleibt ein wesentliches Anliegen für Unternehmen und Verbraucher, die Gelder grenzüberschreitend senden, und der Markt für internationale Zahlungen steht unter Druck, jede Gebühr vor dem Senden der Gelder sichtbar zu machen. Fast ein Drittel der grenzüberschreitenden Zahlungen kostet mehr als 3 % des Transaktionswerts, und nur 40 % der internationalen B2B-Transaktionen wurden im April 2025 innerhalb von 1 Werktag abgewickelt. Das Finanzstabilitätsgremium berichtete, dass die Überweisungskosten zwischen 2023 und 2025 trotz der umfassenderen Modernisierungsbemühungen gestiegen sind[2]Finanzstabilitätsgremium, "Empfehlungen zur Regulierung und Beaufsichtigung von Bank- und Nichtbank-Zahlungsdienstleistern, die grenzüberschreitende Zahlungsdienste anbieten," Finanzstabilitätsgremium, fsb.org. Devisenkursmargen bleiben ein wichtiges Element der Endnutzerkosten, insbesondere dort, wo die angegebene Transaktionsgebühr niedrig ist. Der Markt für internationale Zahlungen belohnt Anbieter, die Kurse, Gebühren und Lieferzeitpunkte anzeigen, bevor ein Kunde eine Zahlung initiiert. Bessere Transparenz kann die Liquiditätsplanung von KMU verbessern und erklärt, warum Kunden ihre Aktivitäten von etablierten Banken abziehen, wenn Alternativen klarere Kurse anzeigen.
API-fähige Infrastruktur und alternative Abwicklungsnetzwerke
Der Markt für internationale Zahlungen bewegt sich von reinen Korrespondenzmodellen hin zu Plattformen, die Programmierschnittstellen, lokale Zahlungsschienen und alternative Abwicklungsoptionen kombinieren. Wise verarbeitete im Geschäftsjahr 2026 ein grenzüberschreitendes Volumen von 243,5 Milliarden USD, ein Anstieg von 31 % gegenüber dem Vorjahr, und meldete einen Nettoumsatz von 2,5 Milliarden USD. Diese Ergebnisse zeigen den betrieblichen Wert einer direkten Infrastruktur gegenüber einem Modell, das ausschließlich auf Zahlungsweiterleitung basiert. Der Markt für internationale Zahlungen wird weiterhin bankähnliche Kontrollen erfordern, da alternative Abwicklungen keine Verpflichtungen im Zusammenhang mit Kundenidentifikation, Überprüfung und Streitbeilegung aufheben. Anbieter, die diese Kontrollen in ihre Programmierschnittstellen integrieren, können sowohl Banken als auch Nichtbankkunden bedienen, ohne dass diese eine separate Compliance-Schicht aufbauen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte globale Regulierungs- und Compliance-Rahmenbedingungen | -0.8% | Global, am stärksten ausgeprägt in Naher Osten und Afrika, Ländern des Asien-Pazifik-Korridors und transatlantischen Strömen | Langfristig (≥ 4 Jahre) |
| Devisenkursvolatilität und Preisdruck | -0.7% | Global, verstärkt in Schwellenmärkten und von Zöllen betroffenen Korridoren | Mittelfristig (2–4 Jahre) |
| Betrugs-, Geldwäschebekämpfungs- und Sanktions-Compliance-Risiken | -0.6% | Global, mit hoher Compliance-Belastung in der EU, den Vereinigten Staaten und Korrespondenzkorridoren | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von veralteten Korrespondenzbankennetzwerken in bestimmten Korridoren | -0.5% | Naher Osten und Afrika, pazifische Inselstaaten und ausgewählte südamerikanische Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale Regulierungs- und Compliance-Rahmenbedingungen
Fragmentierte Regulierung bleibt eine anhaltende Einschränkung für den Markt für internationale Zahlungen, da jeder Korridor separate Lizenzierungs-, Daten- und Verhaltensregeln beinhalten kann. Das Finanzstabilitätsgremium veröffentlichte im Dezember 2024 Empfehlungen für einen einheitlicheren Ansatz zur Regulierung von Bank- und Nichtbankanbietern, doch die nationalen Umsetzungspläne unterscheiden sich weiterhin. Japans geändertes Zahlungsabwicklungsgesetz trat 2026 in Kraft und behandelt einige grenzüberschreitende Inkassodienstleistungen als Devisentransaktionen, die eine Registrierung als Geldtransferdienstleister erfordern. Die EU-Verordnung über Sofortzahlungen bietet ein einheitlicheres Regelwerk, obwohl das Empfangsmandat für mehrere Nicht-Eurozone-Länder erst am 9. April 2026 begann. Große Banken können Rechts- und Systemkosten auf mehr Korridore verteilen, während kleinere Anbieter höhere Kosten pro Transaktion tragen. Dieser Unterschied kann den Markteintritt in Niedrigvolumen-Routen verlangsamen, selbst wenn eine klare Nachfrage nach schnelleren Zahlungen besteht.
Eskalierende Betrugs-, Geldwäschebekämpfungs- und Sanktions-Compliance-Risiken
Die Exposition gegenüber Finanzkriminalität wächst, da das grenzüberschreitende Zahlungsvolumen steigt und die Abwicklungszyklen kürzer werden. SWIFT testete im Jahr 2025 künstliche Intelligenz und datenschutzverbessernde Technologien mit 13 globalen Banken unter Verwendung von 10 Millionen Testtransaktionen und stellte fest, dass kollaborative Erkennungsmodelle doppelt so effektiv waren wie Ansätze, die von einer einzelnen Institution durchgeführt wurden. Die Financial Action Task Force überarbeitete ihre Standards im Juni 2025, um stärkere Informationen zu Auftraggeber und Begünstigtem für bestimmte Überweisungen über 1.000 USD oder 1.000 EUR zu verlangen. Der EU-Rahmen für Sofortzahlungen schränkt die transaktionsbezogene Sanktionsüberprüfung für abgedeckte Sofortüberweisungen ein, da wiederholte Überprüfungen die Zahlung verlangsamen könnten. Institute müssen stattdessen die Kundenüberprüfung und -überwachung vor dem Geldtransfer stärken. Dies erhöht die Onboarding-Kosten und kann kleinere Unternehmen oder unterversorgte Kunden ausschließen, wenn Anbieter Risiken nicht effizient einschätzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transaktionstyp: B2B behält die Volumenführerschaft, während C2B expandiert
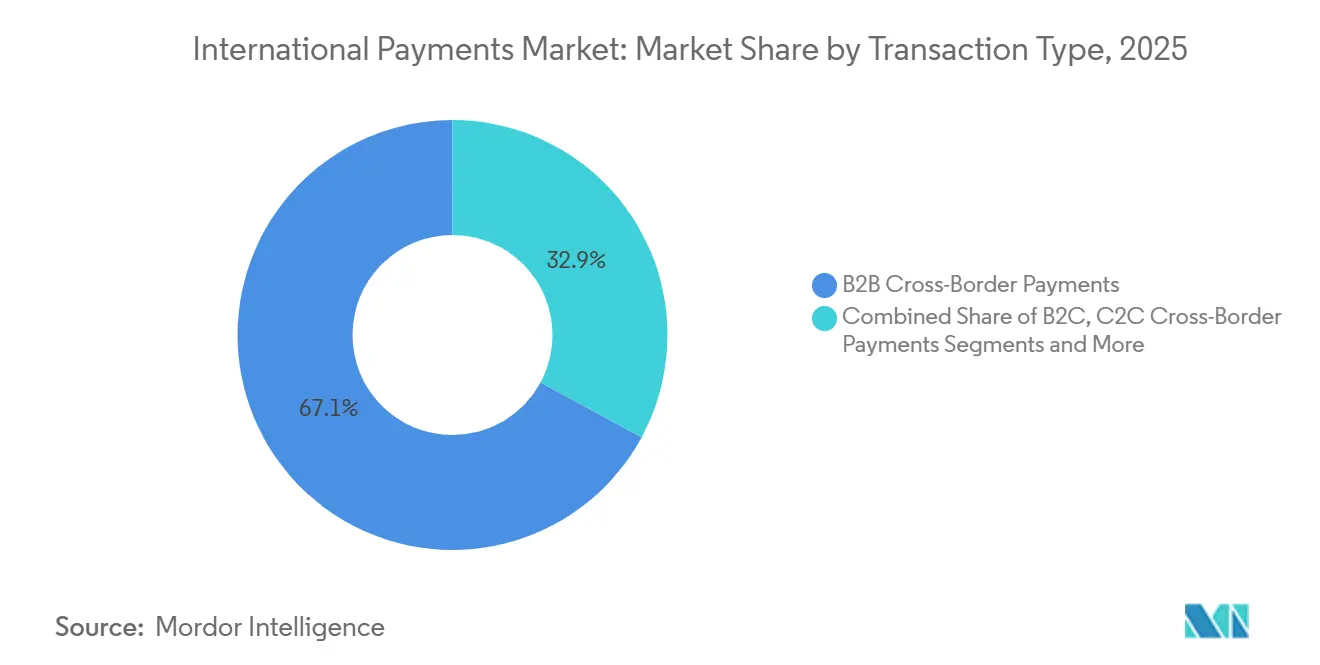
B2B-grenzüberschreitende Zahlungen machten im Jahr 2025 67,1 % des Marktanteils für internationale Zahlungen aus und sind damit der zentrale Transaktionstyp für Handelsabwicklung, Lieferkettenfinanzierung und unternehmerische Treasury-Aktivitäten. Dieser Teil des Markts für internationale Zahlungen bleibt für den globalen Handelsbetrieb von zentraler Bedeutung. Große Unternehmen und Finanzinstitute nutzen weiterhin bankgeführte Korrespondenznetzwerke für hochwertige Überweisungen, bei denen Kontrollen und Kreditvereinbarungen wichtig sind. Die internationale Zahlungsbranche stützt sich weiterhin auf diese Struktur, da direkte Kontobeziehungen wertvoll bleiben. Kleinere Unternehmen wechseln schneller zu Anbietern, die lokale Kontodetails, direkten Zahlungssystemzugang, transparente Devisenkursgestaltung und eine einfachere Abstimmung bieten.
C2B-grenzüberschreitende Zahlungen sollen der am schnellsten wachsende Transaktionstyp sein, mit einer CAGR von 9,8 % von 2026 bis 2031. Das Wachstum resultiert aus Verbrauchern in Asien-Pazifik und Südamerika, die digitale Dienste und Waren von Händlern in Europa und Nordamerika kaufen. Grenzüberschreitende UPI-Transaktionen stiegen im indischen Geschäftsjahr 2025 um das 20-Fache auf mehr als 755.000 und erreichten in den ersten 4 Monaten des Geschäftsjahres 2026 601.000. Bis dahin hatte Indien die UPI-Akzeptanz auf 7 Länder ausgeweitet. B2C unterstützt E-Commerce und internationale Gehaltsabrechnung, während C2C weiterhin wichtig für Überweisungen ist und möglicherweise ein frühes Anwendungsfeld für Stablecoin-Nutzung darstellt.


Nach Zahlungsmethode: Banküberweisungen führen, während Echtzeitzahlungsschienen an Boden gewinnen
Banküberweisungen hielten im Jahr 2025 einen Marktanteil von 56,6 % am Markt für internationale Zahlungen, was ihre Rolle bei der Groß-, Interbanken- und Unternehmensabwicklung widerspiegelt. Das Korrespondenzbankengeschäft bleibt wichtig für hochwertige Zahlungen, bei denen die Teilnehmer etablierte Kredit- und Liquiditätsvereinbarungen benötigen. Karten und digitale Geldbörsen bleiben wichtig für C2B- und C2C-Aktivitäten, während lokale Akquisition und Geldbörsenintegrationen die Abhängigkeit von einem einzelnen Kartennetzwerk verringern.
Echtzeitzahlungen und Konto-zu-Konto-Überweisungen sollen bis 2031 mit einer CAGR von 11,3 % wachsen, der höchsten Rate unter den Zahlungsmethoden. Ihre Expansion verändert den Dienstleistungsmix im Markt für internationale Zahlungen. Ihre Nutzung wird durch Regulierung und die Nachfrage nach sofortiger Bestätigung unterstützt. Die Volumina der SEPA-Sofortüberweisungen stiegen von 16 % der Überweisungen im zweiten Halbjahr 2024 auf 35 % im ersten Quartal 2026[3]Société Générale, "Sofortzahlungen in Europa: Von wem man sich inspirieren lassen sollte," Société Générale Wholesale Banking, wholesale.banking.societegenerale.com. Niedrigere Infrastrukturgebühren üben Druck auf den Umsatz pro Zahlung aus. Etablierte Anbieter müssen in die neuen Schienen investieren und gleichzeitig Preismodelle überarbeiten, die für langsamere Prozesse konzipiert wurden.
Nach Endnutzer: Großunternehmen führen, während KMU Zugang gewinnen
Großunternehmen hielten im Jahr 2025 einen Marktanteil von 41,7 % am Markt für internationale Zahlungen, da sie hochwertige Handels-, Absicherungs- und Multi-Währungs-Treasury-Anforderungen verwalten. Sie bleiben wichtige Kunden im gesamten Markt für internationale Zahlungen. Sie können dedizierte Treasury-Systeme und Bankbeziehungen nutzen, um spezialisierte Preisgestaltung und operativen Support zu erhalten. Kyriba bedient mehr als 4.000 multinationale Unternehmen und ist im Juli 2026 eine Partnerschaft mit Merge eingegangen, um Treasury-Kunden mit regulierter Stablecoin-Zahlungsinfrastruktur zu verbinden[4]Kyriba, "Kyriba & Merge: Regulierte Stablecoin-Zahlungen für Treasury," Kyriba, kyriba.com. Finanzinstitute generieren auch erhebliche Volumina durch Korrespondenzbankengeschäft, Fonds, Versicherungen und andere institutionelle Aktivitäten.
KMU sollen bis 2031 mit einer CAGR von 10,4 % wachsen und stellen eine zunehmend wichtige Kundengruppe dar. Mastercard erwartet, dass der Wert grenzüberschreitender KMU-Zahlungen von 13,8 Billionen USD im Jahr 2024 um 54 % auf 21,2 Billionen USD bis 2032 steigen wird. Indiens Lizenzierung für grenzüberschreitende Zahlungsaggregatoren hat die Aktivität in Südasien unterstützt, wo die MSME-Exporte von 43,9 Milliarden USD im Geschäftsjahr 2021 auf 137,6 Milliarden USD im Geschäftsjahr 2025 gestiegen sind. Die Anzahl der MSME-Exporteure hat sich im gleichen Zeitraum mehr als verdreifacht. Fintech-Anbieter konkurrieren durch das Angebot lokaler Konten, direkten Zahlungszugang, Devisenkurssichtbarkeit und schnellere Abwicklung ohne mehrere Banken zu benötigen.
Nach Branchenvertikale: Einzelhandel und E-Commerce verbinden Größe und Wachstum
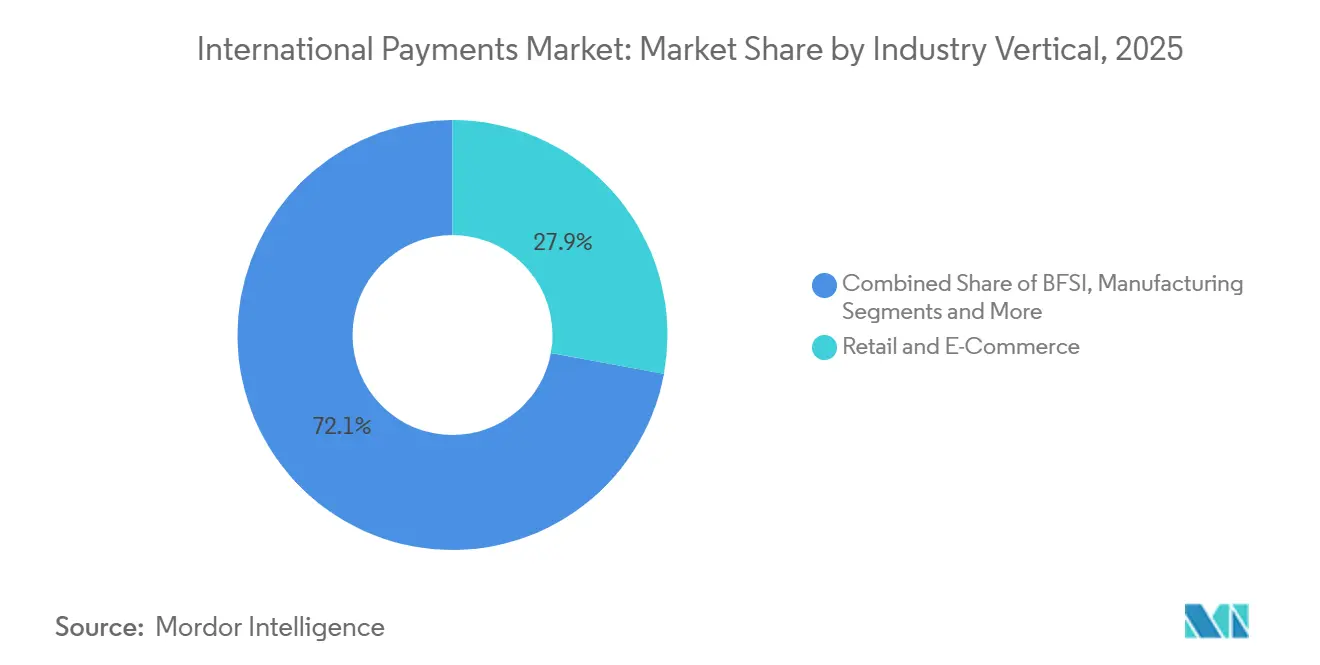
Einzelhandel und E-Commerce machten im Jahr 2025 27,9 % des Marktanteils für internationale Zahlungen aus und werden bis 2031 eine starke Wachstumsdynamik aufrechterhalten. Diese Vertikale umfasst Verbraucherkäufe, Händlerauszahlungen, Geldbörsen, Karten und Konto-zu-Konto-Überweisungen in vielen Ländern. Der Markt für internationale Zahlungen profitiert, wenn Händler Zahlungsmethoden hinzufügen, die den Kundenpräferenzen in jedem Land entsprechen. Lokale Währungsdarstellung, Zahlungsbestätigung und Geldbörsenverbindungen bleiben praktische Anforderungen für den grenzüberschreitenden Checkout.
BFSI generiert große Volumina aus Interbankenabwicklung, Versicherungsauszahlungen und Vermögensverwaltung, obwohl Umsatzpools unter Gebührendruck stehen. Die Fertigungsnachfrage ist mit Lieferketten und Devisenkursabsicherung verbunden, wenn Zollmaßnahmen Währungen beeinflussen. Reuters berichtete im April 2025, dass US-amerikanische multinationale Unternehmen Währungsabsicherungen als Reaktion auf zollbedingte Volatilität verlängerten. IT und Telekommunikation erzeugen häufige, niedrigwertige Ströme aus SaaS-Abonnements, Programmierschnittstellengebühren und Cloud-Diensten. Reisen, Gastgewerbe und Medien fügen Bedürfnisse durch Geldbörsen-Zahlungen, Content-Lizenzierung, Streaming und Kreativschaffenden-Auszahlungen hinzu.
Geografische Analyse
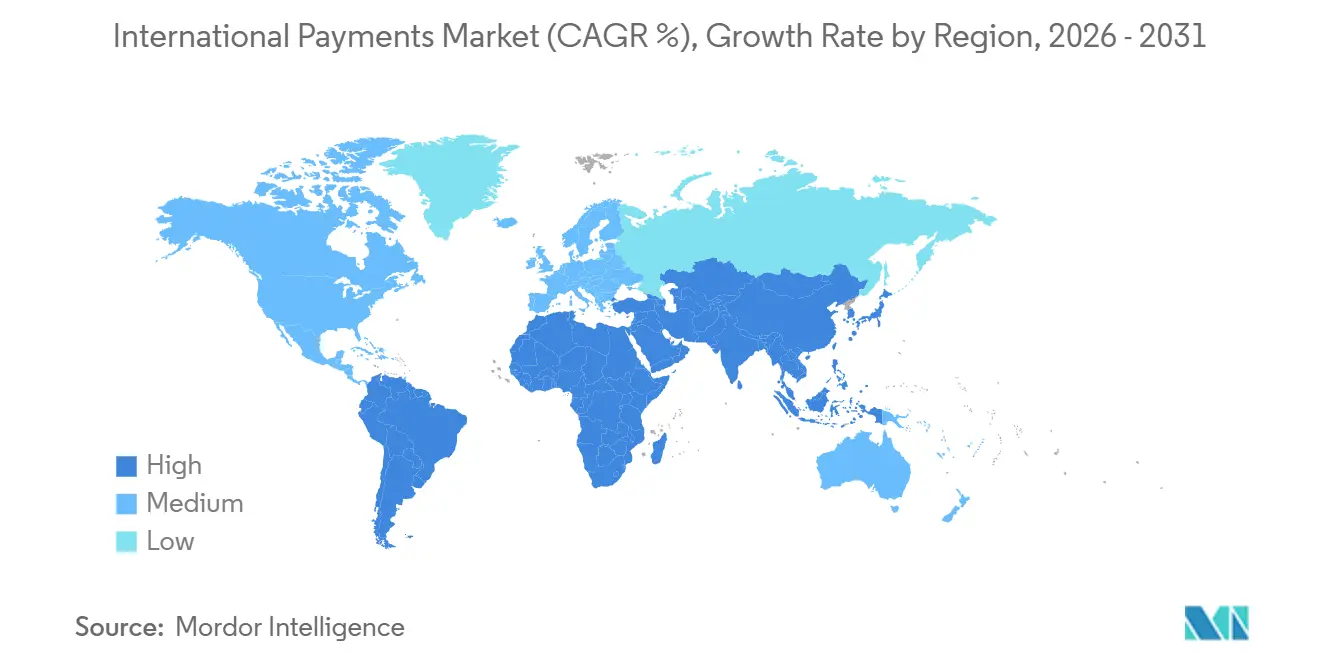
Europa hielt im Jahr 2025 einen Marktanteil von 31,6 % am Markt für internationale Zahlungen, unterstützt durch SEPA, den innerregionalen Handel und etablierte Großhandelszentren im Vereinigten Königreich, Deutschland und Frankreich. SEPA-Sofortüberweisungen machten im ersten Quartal 2026 35 % der gesamten Überweisungen aus. Wero und nationale Konto-zu-Konto-Systeme wie Bizum, Blik und Bancomat stärken inlandsorientierte Optionen für Einzelhandelsströme. Der Markt für internationale Zahlungen in Europa bewegt sich auf eine engere Interoperabilität zwischen Sofortzahlungssystemen zu. EU-Regeln werden auch beeinflussen, wie Nichtbankanbieter Compliance- und Abwicklungsoperationen in der gesamten Region aufbauen.
Nordamerika generiert den zweitgrößten Anteil an internationalen Zahlungsströmen, wobei die Vereinigten Staaten für die USD-Abwicklung bei Unternehmens- und Verbraucherüberweisungen zentral bleiben. Der USD machte im Jahr 2025 mehr als 50 % des internationalen SWIFT-Zahlungswerts aus, den höchsten Anteil seit der Änderung der SWIFT-Methodik Mitte 2023. Kanadas geplantes Echtzeitsystem könnte eine inländische Zahlungsschiene schaffen, die später Verbindungen zu den Vereinigten Staaten unterstützt. Mexikos SPEI-System hat strategische Bedeutung für Unternehmens- und Überweisungszahlungen entlang des US-mexikanischen Korridors. Die Ankündigung von Bank of America im Juni 2026 verband diesen Korridor mit anderen Schnellzahlungssystemen. Südamerika hat eine kleinere absolute Rolle, aber Brasiliens Pix bietet eine große inländische Basis für potenzielle bilaterale Verbindungen mit Handelspartnern. Der Markt für internationale Zahlungen kann dort wachsen, wo ausgereifte inländische Systeme praktische grenzüberschreitende Interoperabilität gewinnen.
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,9 % wachsen, was der Region die schnellste Expansion unter den geografischen Gebieten im Markt für internationale Zahlungen verleiht. Die inländischen Zahlungsverbindungen der Region geben dem Markt für internationale Zahlungen eine breitere Basis für regionale Konnektivität. Die grenzüberschreitenden Einzelhandelsabflüsse aus der Region erreichten im Jahr 2025 13,5 Billionen USD und sollen bis 2033 24 Billionen USD erreichen. Chinas CIPS verarbeitete im Jahr 2024 175,49 Billionen CNY, entsprechend 24,45 Billionen USD, und erweiterte seine Teilnehmerinstitutionen bis Mai 2025 auf 1.683, während Indiens UPI-Singapur-PayNow-Verbindung Überweisungen, Händlerzahlungen und Reiseausgaben unterstützt. Afrikas Zahlungsverkehr wuchs zwischen 2018 und 2024 durchschnittlich um mehr als 8 % jährlich, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien als wichtige Drehscheiben für Überweisungen aus Südasien und innerhalb des GCC für Unternehmensströme fungieren.

Wettbewerbslandschaft
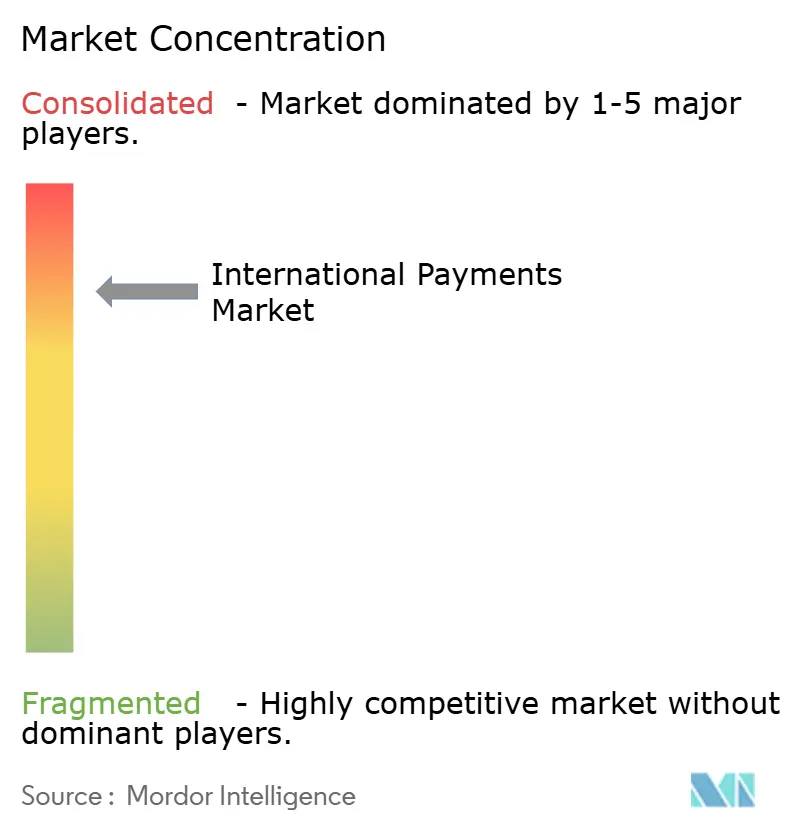
Der Markt für internationale Zahlungen ist im Großbankensektor mäßig konzentriert und im Einzelhandels- und KMU-Bereich fragmentiert. JPMorgan Chase, Citi, HSBC, BNY Mellon und Standard Chartered haben etablierte Rollen bei hochwertigen Unternehmens- und institutionellen Strömen durch Korrespondenznetzwerke und Treasury-Dienste. Visa und Mastercard kontrollieren weiterhin wichtige verbraucherorientierte Karten- und Auszahlungsschienen, die bei C2B- und C2C-Transaktionen genutzt werden. ISO 20022 ist nun eine Basisfähigkeit, da mehr als 97 % der SWIFT-Nachrichten im Jahr 2025 auf den Standard migriert waren, was den Wettbewerb auf Dienste verlagert, die auf diesen Daten aufgebaut sind, einschließlich Sanktionsüberprüfung, Devisenkursgestaltung und automatisierter Abstimmung. Citi führte im Juli 2026 den 24/7-USD-Clearing-Dienst mit Citi Token Services ein und ermöglichte damit eine nahezu echtzeitbasierte grenzüberschreitende USD-Abwicklung für die Siam Commercial Bank.
Fintech-Wettbewerber konzentrieren sich am direktesten auf KMU und mittelgroße Unternehmen, die Kontozugang, lokale Zahlungsverbindungen und transparente Preisgestaltung über eine Schnittstelle wünschen. Airwallex verfügte im Jahr 2026 über fast 90 regulatorische Lizenzen in 50 Märkten und direkte lokale Netzwerkverbindungen in mehr als 120 Ländern. Wises Ergebnisse für das Geschäftsjahr 2026 zeigten ein Wachstum des grenzüberschreitenden Volumens von 31 %, und die Capitec-Partnerschaft vom April 2026 erweiterte die sofortigen grenzüberschreitenden Zahlungsfähigkeiten auf eine große südafrikanische Bankkundenbasis. Visa und UnionPay International einigten sich im Februar 2026 darauf, Geldtransfers auf das chinesische Festland über Visa Direct zu ermöglichen. Diese Schritte zeigen, dass Wettbewerbspositionen sowohl von der Verbraucherreichweite als auch vom Zugang zu regulierter inländischer Zahlungsinfrastruktur abhängen.
Die stärksten Chancenbereiche bleiben die regulierte Stablecoin-Abwicklung für Treasury-Aktivitäten, Bank-zu-Geldbörse-Sofortzahlungen und API-basierte Devisenkursabsicherung für kleinere Unternehmen, insbesondere dort, wo der Zugang zum Korrespondenzbankengeschäft zurückgegangen ist oder die Geldbörsennutzung die Bankinteroperabilität überholt hat. Ant International, Standard Chartered und SWIFT starteten im August 2025 Produktionstests für einen Bank-zu-Geldbörse-ISO-20022-Zahlungsdienst über Alipay+. Nium und Circle gingen im Mai 2026 eine Partnerschaft ein, um die USDC-Abwicklung mit Auszahlungen in lokaler Währung in mehr als 190 Ländern und 100 Währungen zu verbinden. Diese Beispiele zeigen, dass Banken, Netzwerke und Fintech-Unternehmen zunehmend zusammenarbeiten, wo jede Partei einen anderen Teil der Zahlungskette kontrolliert.
Marktführer in der internationalen Zahlungsbranche
-
Visa Inc.
-
Mastercard Incorporated
-
Western Union Holdings, Inc.
-
MoneyGram International, Inc.
-
Wise PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Citigroup Inc. und die Siam Commercial Bank gingen mit Citis integrierter 24/7-USD-Clearing- und Citi-Token-Services-Lösung live, wobei SCB Citis erster globaler Finanzinstitutionskunde für den Dienst wurde. Das System tokenisiert Einlagen im gesamten Citi-Netzwerk und ermöglicht eine nahezu echtzeitbasierte USD-Abwicklung rund um die Uhr
- Juni 2026: Bank of America kündigte eine grenzüberschreitende Echtzeitzahlungslösung für Unternehmens-, Handels- und Finanzinstitutionskunden an, die SPEI in Mexiko, Faster Payments im Vereinigten Königreich und UPI in Indien verbindet. Der Dienst unterstützt hochvolumige, niedrigwertige internationale Zahlungen über SWIFT- oder CashPro-Programmierschnittstellen
- Mai 2026: Nium (Zahlungsinfrastruktur) und Circle (Stablecoin-Plattform) gingen eine Partnerschaft ein, um die USDC-Stablecoin-Abwicklung mit Auszahlungen auf der letzten Meile in mehr als 190 Ländern und 100 Währungen zu verbinden.
- April 2026: Wise Platform trat durch eine Partnerschaft mit Capitec in Südafrika ein und erweiterte die sofortigen grenzüberschreitenden Zahlungsfähigkeiten auf mehr als die Hälfte der erwachsenen Bevölkerung Südafrikas.


Berichtsumfang des globalen Markts für internationale Zahlungen
Der Markt für internationale Zahlungen ist das globale Ökosystem, das Einzelpersonen, Unternehmen und Finanzinstituten ermöglicht, Gelder über nationale Grenzen hinweg zu übertragen, zu empfangen und abzuwickeln, einschließlich Überweisungen, grenzüberschreitendem E-Commerce, internationalen Handelszahlungen, Unternehmenstransfers und anderen Transaktionen über Banken, Kartennetzwerke, Zahlungsabwickler, Fintech-Unternehmen und digitale Zahlungsplattformen.
Der Markt für internationale Zahlungen ist segmentiert nach Transaktionstyp (B2B-grenzüberschreitende Zahlungen und weitere), Zahlungsmethode (Banküberweisungen, Karten und weitere), Endnutzer (Großunternehmen, KMU, Finanzinstitute, Verbraucher), Branchenvertikale (Einzelhandel/E-Commerce, BFSI, Fertigung und weitere) sowie Geografie (Nordamerika, Südamerika, Europa, APAC, MEA). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| B2B-grenzüberschreitende Zahlungen |
| B2C-grenzüberschreitende Zahlungen |
| C2C-grenzüberschreitende Zahlungen |
| C2B-grenzüberschreitende Zahlungen |
| Banküberweisungen |
| Karten |
| Digitale Geldbörsen |
| Echtzeitzahlungen und Konto-zu-Konto-Zahlungen |
| Sonstige Zahlungsmethoden |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Finanzinstitute |
| Einzelverbraucher |
| Einzelhandel und E-Commerce |
| BFSI |
| Fertigung |
| IT und Telekommunikation |
| Reisen und Gastgewerbe |
| Medien und Unterhaltung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Transaktionstyp | B2B-grenzüberschreitende Zahlungen | |
| B2C-grenzüberschreitende Zahlungen | ||
| C2C-grenzüberschreitende Zahlungen | ||
| C2B-grenzüberschreitende Zahlungen | ||
| Nach Zahlungsmethode | Banküberweisungen | |
| Karten | ||
| Digitale Geldbörsen | ||
| Echtzeitzahlungen und Konto-zu-Konto-Zahlungen | ||
| Sonstige Zahlungsmethoden | ||
| Nach Endnutzer | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Finanzinstitute | ||
| Einzelverbraucher | ||
| Nach Branchenvertikale | Einzelhandel und E-Commerce | |
| BFSI | ||
| Fertigung | ||
| IT und Telekommunikation | ||
| Reisen und Gastgewerbe | ||
| Medien und Unterhaltung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei internationalen Zahlungen an?
Die Nachfrage nach Echtzeit-Abwicklung, eingebetteten Zahlungsdiensten, lokalen Zahlungsmethoden und stärkerer Devisenkurssichtbarkeit erweitern die Nutzung in Handel und digitalem Gewerbe.
Wie groß ist der Markt für internationale Zahlungen?
Er wird im Jahr 2026 auf 222,4 Billionen USD geschätzt und soll bis 2031 bei einer CAGR von 6,4 % 303,5 Billionen USD erreichen.
Welcher Transaktionstyp führt bei grenzüberschreitenden Zahlungsaktivitäten?
B2B führte im Jahr 2025 mit einem Anteil von 67,1 %, da Handelsabwicklung, Lieferkettenfinanzierung und Unternehmens-Treasury erhebliche Zahlungsvolumina erzeugen.
Welche Zahlungsmethode wächst am schnellsten?
Echtzeitzahlungen und Konto-zu-Konto-Überweisungen sollen bis 2031 mit einer CAGR von 11,3 % wachsen.
Warum wechseln KMU ihre Anbieter für grenzüberschreitende Zahlungen?
KMU suchen nach klarerer Devisenkursgestaltung, schnellerer Abwicklung, lokalem Kontozugang und einfacherem Zahlungsmanagement über Ländergrenzen hinweg.
Welche Region wächst am schnellsten bei internationalen Zahlungsdiensten?
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,9 % wachsen, unterstützt durch Sofortzahlungsverbindungen, mobile Geldbörsen und Expansion.
Seite zuletzt aktualisiert am:



