
Taille et part du marché des paiements internationaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 222.43 Trillions de dollars américains |
| Taille du Marché (2031) | 303.46 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 6.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements internationaux par Mordor Intelligence
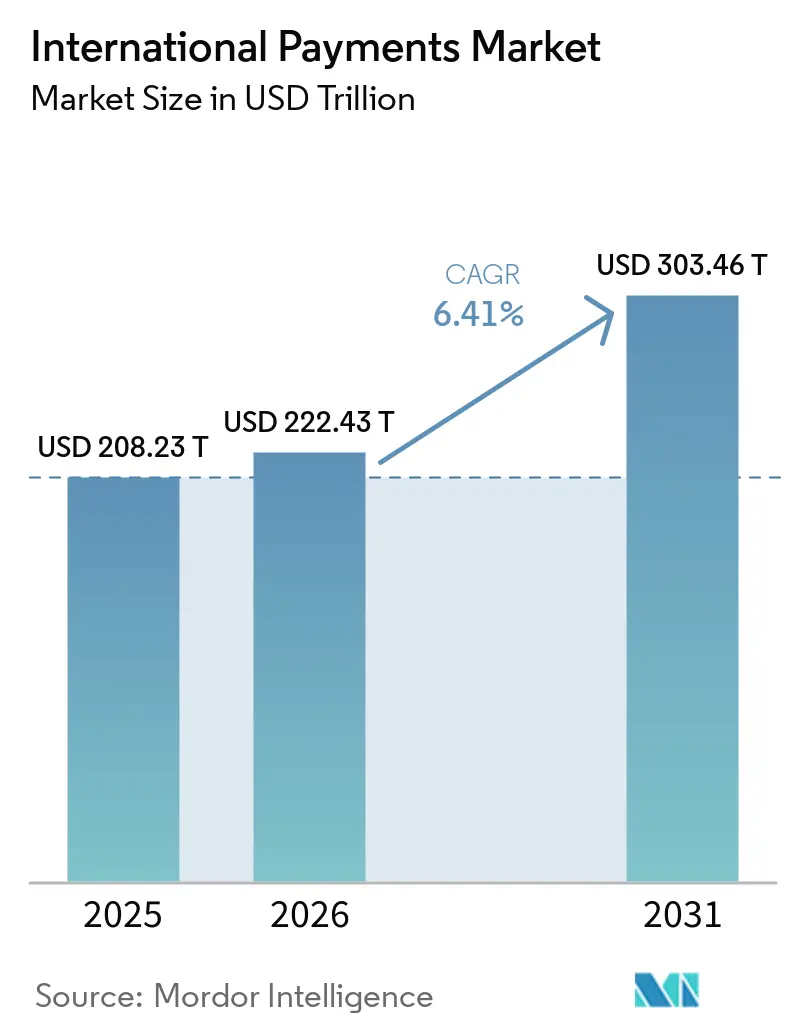
La taille du marché des paiements internationaux était évaluée à 208,2 billions USD en 2025 et devrait croître de 222,4 billions USD en 2026 pour atteindre 303,5 billions USD d'ici 2031, à un CAGR de 6,4 % au cours de la période de prévision (2026-2031). Le marché des paiements internationaux est en cours de transformation, passant du traitement par lots via des banques correspondantes vers un règlement en temps réel basé sur des API. SWIFT a enregistré sa croissance de trafic la plus rapide en 15 ans en 2025, avec des messages FIN dépassant 13,4 milliards et un trafic quotidien atteignant 68 millions de messages. La migration vers ISO 20022 en novembre 2025 a fourni aux prestataires de paiement des données plus riches pouvant soutenir le filtrage, la tarification et la réconciliation. Pourtant, les utilisateurs n'ont pas bénéficié de tous les avantages attendus, car les coûts des envois de fonds internationaux ont augmenté à 4 % en 2025, contre 3,2 % en 2023. Cet écart laisse de la place aux prestataires capables de réduire les frictions tout en offrant aux clients une tarification claire des changes et un suivi du statut des paiements.
Points clés du rapport
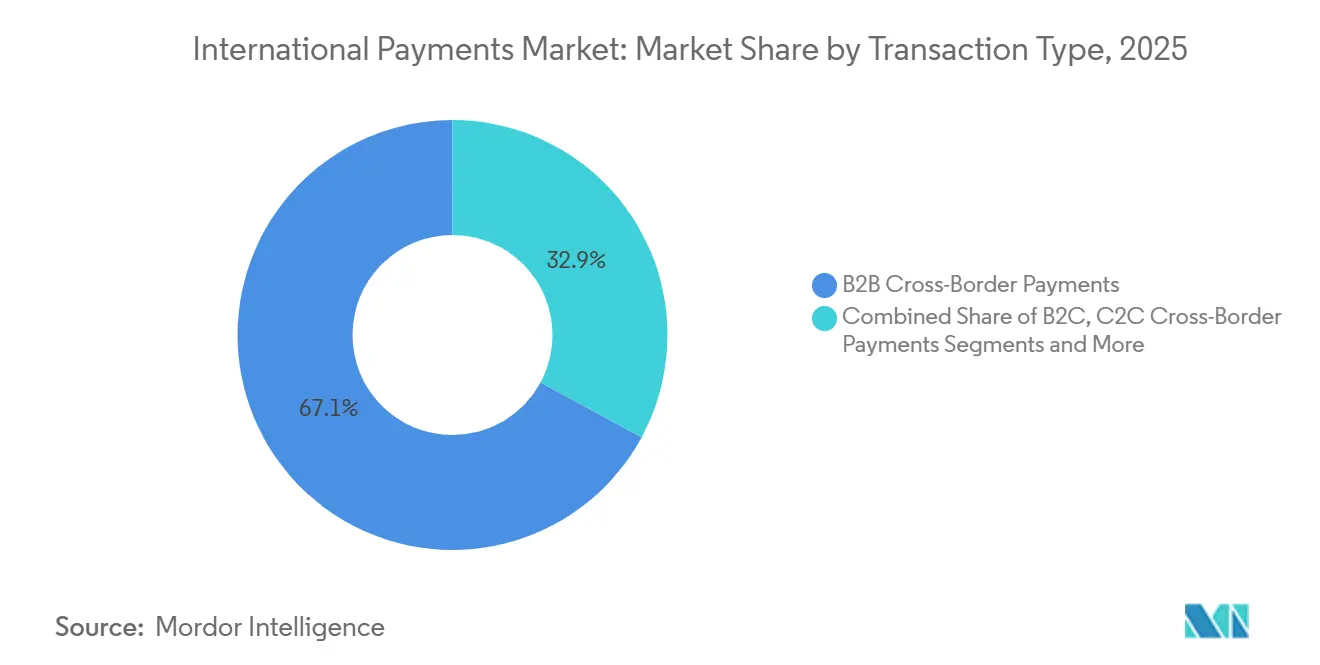
- Par type de transaction, les paiements transfrontaliers B2B représentaient 67,1 % de la part du marché des paiements internationaux en 2025, tandis que les paiements transfrontaliers C2B devraient enregistrer le CAGR le plus élevé de 9,8 % jusqu'en 2031.
- Par méthode de paiement, les virements bancaires représentaient 56,6 % de la part du marché des paiements internationaux en 2025, tandis que les paiements en temps réel et les transferts de compte à compte devraient croître à un CAGR de 11,3 % jusqu'en 2031.
- Par utilisateur final, les grandes entreprises détenaient 41,7 % de la part du marché des paiements internationaux en 2025, tandis que les PME devraient se développer à un CAGR de 10,4 % jusqu'en 2031.
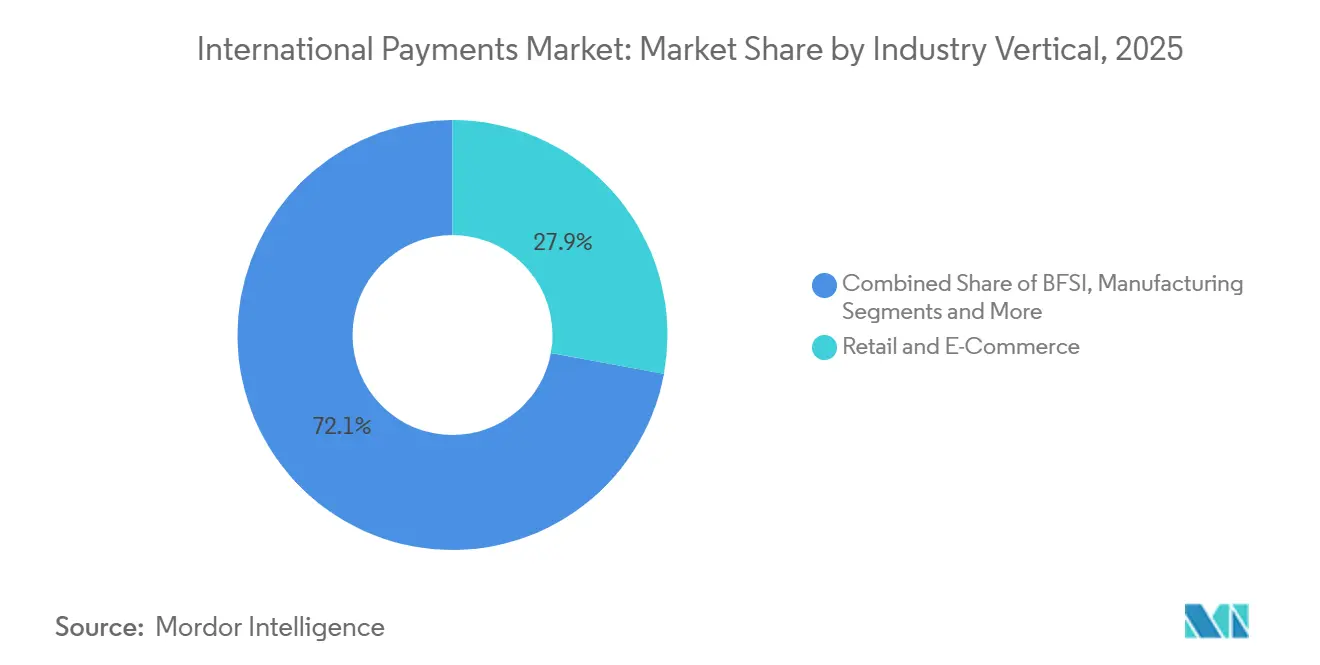
- Par secteur d'activité, le commerce de détail et l'e-commerce détenaient 27,9 % de la part du marché des paiements internationaux en 2025 et constituent également le secteur à la croissance la plus rapide jusqu'en 2031.
- Par géographie, l'Europe détenait 31,6 % de la part du marché des paiements internationaux en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des paiements internationaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande de paiements transfrontaliers en temps réel dans le commerce et les échanges | +1.8% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Paiements intégrés dans les écosystèmes du commerce numérique | +0.9% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de transparence des coûts, de visibilité des changes et de traçabilité | +0.7% | Mondial, particulièrement dans les corridors à fort volume en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Infrastructure basée sur les API et réseaux de règlement alternatifs | +0.8% | Mondial, avec une adoption précoce en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Paiements transfrontaliers pour les effectifs mondiaux et les créateurs de contenu | +0.6% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Solutions de trésorerie et de liquidité multi-devises pour les entreprises | +0.5% | Amérique du Nord, Europe, Singapour et Hong Kong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande de paiements transfrontaliers en temps réel redéfinit le règlement commercial
La demande de règlement quasi instantané s'est étendue au-delà des envois de fonds des consommateurs pour pénétrer le financement du commerce. Le marché des paiements internationaux répond à cette demande avec des systèmes de paiement instantané interconnectés. Plus de 80 pays avaient déployé des systèmes de paiement rapide nationaux, et les liens transfrontaliers entre ces systèmes dépassaient 500 en 2025. La Banque centrale européenne a constaté que l'interconnexion des systèmes de paiement rapide peut augmenter le commerce bilatéral de 4 %[1]Banque centrale européenne, "Libérer le potentiel commercial : les avantages de l'amélioration des paiements transfrontaliers", Bulletin économique de la BCE, ecb.europa.eu. SWIFT a rapporté que 80 % du temps de transit des paiements transfrontaliers survient après qu'un paiement quitte son réseau, lors du traitement par l'institution bénéficiaire. Bank of America a annoncé en juin 2026 une solution en temps réel connectant SPEI au Mexique, Faster Payments au Royaume-Uni et UPI en Inde, illustrant pourquoi l'interopérabilité du dernier kilomètre est devenue un domaine central de compétition.
Les paiements internationaux intégrés s'approfondissent dans le commerce numérique
L'intégration des paiements transfrontaliers dans les plateformes logicielles, les places de marché et les outils SaaS élargit le groupe d'entreprises qui se disputent les revenus de transaction. Worldpay a signalé une large adoption de la finance intégrée parmi les marchands mondiaux du e-commerce en 2026, avec davantage de marchands utilisant des couches de paiement natives aux plateformes plutôt que des passerelles séparées. Ce modèle permet aux plateformes de conserver les revenus de change, les liquidités flottantes et les données de transaction qui restaient auparavant chez des prestataires de paiement spécialisés. Le marché des paiements internationaux dépend ainsi davantage de la distribution logicielle et des capacités d'acquisition locales. Les prestataires développent des services combinant la détention de comptes, l'acquisition et la conversion des changes en une seule couche API. Les marchands ont besoin de méthodes localisées, de devises et de confirmation de paiement lorsqu'ils vendent à l'international.
La transparence des coûts et la visibilité des changes stimulent la différenciation concurrentielle
La visibilité des coûts reste une préoccupation majeure pour les entreprises et les consommateurs qui envoient des fonds à l'étranger, et le marché des paiements internationaux est sous pression pour rendre chaque frais visible avant l'envoi des fonds. Près d'un tiers des paiements transfrontaliers coûtent plus de 3 % de la valeur de la transaction, et seulement 40 % des transactions B2B internationales ont été réglées en moins d'un jour ouvrable en avril 2025. Le Conseil de stabilité financière a rapporté que les coûts des envois de fonds ont augmenté entre 2023 et 2025 malgré l'effort de modernisation plus large[2]Conseil de stabilité financière, "Recommandations pour la réglementation et la supervision des prestataires de services de paiement bancaires et non bancaires offrant des services de paiement transfrontaliers", Conseil de stabilité financière, fsb.org. Les marges de change restent un élément important du coût pour l'utilisateur final, surtout lorsque les frais de transaction affichés sont faibles. Le marché des paiements internationaux récompense les prestataires qui affichent les taux, les frais et les délais de livraison avant qu'un client initie un paiement. Une meilleure transparence peut améliorer la planification de trésorerie des PME et contribue à expliquer pourquoi les clients transfèrent leur activité des banques établies vers des alternatives affichant des taux plus clairs.
Infrastructure basée sur les API et réseaux de règlement alternatifs
Le marché des paiements internationaux évolue des modèles basés uniquement sur la correspondance bancaire vers des plateformes combinant des interfaces de programmation d'applications, des rails de paiement locaux et des options de règlement alternatives. Wise a traité 243,5 milliards USD de volume transfrontalier au cours de l'exercice fiscal 2026, en hausse de 31 % d'une année sur l'autre, et a déclaré un chiffre d'affaires net de 2,5 milliards USD. Ces résultats indiquent la valeur opérationnelle d'une infrastructure directe plutôt qu'un modèle basé uniquement sur le routage des paiements. Le marché des paiements internationaux nécessitera toujours des contrôles de niveau bancaire, car le règlement alternatif ne supprime pas les obligations liées à l'identification des clients, au filtrage et à la gestion des litiges. Les prestataires qui intègrent ces contrôles dans leurs API peuvent servir à la fois les banques et les clients non bancaires sans leur imposer de construire une couche de conformité séparée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Cadres réglementaires et de conformité mondiaux fragmentés | -0.8% | Mondial, le plus aigu au Moyen-Orient et en Afrique, dans les pays des corridors Asie-Pacifique et dans les flux transatlantiques | Long terme (≥ 4 ans) |
| Volatilité des changes et pression sur les prix | -0.7% | Mondial, intensifié dans les marchés émergents et les corridors affectés par les droits de douane | Moyen terme (2-4 ans) |
| Risques de fraude, de lutte contre le blanchiment d'argent et de conformité aux sanctions | -0.6% | Mondial, avec des charges de conformité élevées dans l'UE, aux États-Unis et dans les corridors de correspondance bancaire | Moyen terme (2-4 ans) |
| Dépendance à l'égard de la correspondance bancaire traditionnelle dans certains corridors | -0.5% | Moyen-Orient et Afrique, pays insulaires du Pacifique et certains corridors d'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cadres réglementaires et de conformité mondiaux fragmentés
La réglementation fragmentée reste une contrainte persistante sur le marché des paiements internationaux, car chaque corridor peut impliquer des règles distinctes en matière de licences, de données et de conduite. Le Conseil de stabilité financière a émis des recommandations en décembre 2024 pour une approche plus cohérente de la réglementation des prestataires bancaires et non bancaires, mais les calendriers d'adoption nationaux continuent de diverger. La loi japonaise amendée sur le règlement des paiements est entrée en vigueur en 2026 et traite certains services d'agence de recouvrement transfrontaliers comme des transactions de change nécessitant un enregistrement en tant qu'établissement de transfert de fonds. Le règlement européen sur les paiements instantanés offre un cadre réglementaire plus commun, bien que son mandat de réception pour plusieurs pays hors zone euro n'ait commencé que le 9 avril 2026. Les grandes banques peuvent répartir les coûts juridiques et systémiques sur davantage de corridors, tandis que les prestataires plus petits font face à un coût par transaction plus élevé. Cette différence peut ralentir l'entrée sur les routes à faible volume, même là où il existe une demande claire de paiements plus rapides.
Escalade des risques de fraude, de lutte contre le blanchiment d'argent et de conformité aux sanctions
L'exposition à la criminalité financière augmente à mesure que le volume des paiements transfrontaliers croît et que les cycles de règlement se raccourcissent. SWIFT a testé l'intelligence artificielle et des technologies améliorant la confidentialité avec 13 banques mondiales en utilisant 10 millions de transactions test en 2025, et a constaté que les modèles de détection collaborative étaient deux fois plus efficaces que les approches menées par une seule institution. Le Groupe d'action financière a révisé ses normes en juin 2025 pour exiger des informations plus solides sur le donneur d'ordre et le bénéficiaire pour certains transferts supérieurs à 1 000 USD ou 1 000 EUR. Le cadre européen des paiements instantanés restreint le filtrage des sanctions au niveau des transactions pour les virements instantanés couverts, car des filtrages répétés pourraient ralentir le paiement. Les institutions doivent plutôt renforcer le filtrage et la surveillance des clients avant le mouvement des fonds. Cela augmente les coûts d'intégration et peut exclure les petites entreprises ou les clients sous-bancarisés lorsque les prestataires ne peuvent pas évaluer le risque efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de transaction : le B2B conserve le leadership en volume tandis que le C2B se développe
Les paiements transfrontaliers B2B représentaient 67,1 % de la part du marché des paiements internationaux en 2025, ce qui en fait le type de transaction central pour le règlement commercial, le financement de la chaîne d'approvisionnement et la gestion de trésorerie des entreprises. Cette partie du marché des paiements internationaux reste au cœur des opérations commerciales mondiales. Les grandes entreprises et les institutions financières continuent d'utiliser les réseaux de correspondance bancaire pour les transferts de grande valeur où les contrôles et les arrangements de crédit sont importants. Le secteur des paiements internationaux s'appuie toujours sur cette structure, car les relations de compte direct restent précieuses. Les petites entreprises se tournent plus rapidement vers des prestataires offrant des coordonnées de compte locales, un accès direct aux systèmes de paiement, une tarification transparente des changes et une réconciliation simplifiée.
Les paiements transfrontaliers C2B devraient être le type de transaction à la croissance la plus rapide, avec un CAGR de 9,8 % de 2026 à 2031. Leur croissance provient des consommateurs en Asie-Pacifique et en Amérique du Sud qui achètent des services et des biens numériques auprès de marchands en Europe et en Amérique du Nord. Les transactions UPI transfrontalières ont été multipliées par 20 pour dépasser 755 000 au cours de l'exercice fiscal 2025 de l'Inde et ont atteint 601 000 au cours des 4 premiers mois de l'exercice fiscal 2026. À cette date, l'Inde avait étendu l'acceptation d'UPI à 7 pays. Le B2C soutient le e-commerce et la paie internationale, tandis que le C2C reste important pour les envois de fonds et pourrait être un cadre précoce pour l'utilisation des stablecoins.


Par méthode de paiement : les virements bancaires dominent tandis que les rails en temps réel gagnent du terrain
Les virements bancaires représentaient 56,6 % de la part du marché des paiements internationaux en 2025, reflétant leur rôle dans le règlement de gros, interbancaire et d'entreprise. La correspondance bancaire reste importante pour les paiements de grande valeur où les participants ont besoin d'arrangements de crédit et de liquidité établis. Les cartes et les portefeuilles numériques restent importants pour les activités C2B et C2C, tandis que l'acquisition locale et les intégrations de portefeuilles réduisent la dépendance à un seul réseau de cartes.
Les paiements en temps réel et les transferts de compte à compte devraient croître à un CAGR de 11,3 % jusqu'en 2031, le taux le plus élevé parmi les méthodes de paiement. Leur expansion modifie la composition des services au sein du marché des paiements internationaux. Leur utilisation est soutenue par la réglementation et la demande de confirmation immédiate. Les volumes de virements instantanés SEPA sont passés de 16 % des virements au second semestre 2024 à 35 % au premier trimestre 2026[3]Société Générale, "Les paiements instantanés en Europe : de qui s'inspirer ?", Société Générale Wholesale Banking, wholesale.banking.societegenerale.com. La baisse des frais d'infrastructure exerce une pression sur les revenus par paiement. Les acteurs établis doivent investir dans les nouveaux rails tout en révisant les modèles de tarification conçus pour des processus plus lents.
Par utilisateur final : les grandes entreprises dominent tandis que les PME gagnent en accès
Les grandes entreprises détenaient 41,7 % de la part du marché des paiements internationaux en 2025, car elles gèrent des exigences de commerce de grande valeur, de couverture et de trésorerie multi-devises. Elles restent des clients importants sur l'ensemble du marché des paiements internationaux. Elles peuvent utiliser des systèmes de trésorerie dédiés et des relations bancaires pour obtenir une tarification spécialisée et un soutien opérationnel. Kyriba sert plus de 4 000 multinationales et s'est associé à Merge en juillet 2026 pour connecter les clients de trésorerie à une infrastructure de paiement en stablecoin réglementée[4]Kyriba, "Kyriba et Merge : paiements en stablecoin réglementés pour la trésorerie", Kyriba, kyriba.com. Les institutions financières génèrent également des volumes substantiels via la correspondance bancaire, les fonds, l'assurance et d'autres activités institutionnelles.
Les PME devraient croître à un CAGR de 10,4 % jusqu'en 2031 et représentent un groupe commercial de plus en plus important. Mastercard prévoit que la valeur des paiements transfrontaliers des PME augmentera de 54 %, passant de 13,8 billions USD en 2024 à 21,2 billions USD d'ici 2032. Le régime de licences des agrégateurs de paiement transfrontaliers de l'Inde a soutenu l'activité en Asie du Sud, où les exportations des MPME sont passées de 43,9 milliards USD au cours de l'exercice fiscal 2021 à 137,6 milliards USD au cours de l'exercice fiscal 2025. Le nombre d'exportateurs MPME a plus que triplé sur la même période. Les prestataires fintech se démarquent en offrant des comptes locaux, un accès direct aux paiements, une visibilité sur les changes et un règlement plus rapide sans nécessiter plusieurs banques.
Par secteur d'activité : le commerce de détail et l'e-commerce combinent échelle et croissance
Le commerce de détail et l'e-commerce représentaient 27,9 % de la part du marché des paiements internationaux en 2025 et maintiendront une forte dynamique de croissance jusqu'en 2031. Ce secteur touche les achats des consommateurs, les paiements aux marchands, les portefeuilles, les cartes et les transferts de compte à compte dans de nombreux pays. Le marché des paiements internationaux bénéficie lorsque les marchands ajoutent des méthodes de paiement adaptées aux préférences des clients dans chaque pays. La présentation en devise locale, la confirmation de paiement et les connexions aux portefeuilles restent des exigences pratiques pour le paiement transfrontalier.
Le BFSI génère de grands volumes issus du règlement interbancaire, des paiements d'assurance et de la gestion d'actifs, bien que les sources de revenus subissent une pression sur les frais. La demande du secteur manufacturier est liée aux chaînes d'approvisionnement et à la couverture des changes lorsque les mesures tarifaires affectent les devises. Reuters a rapporté en avril 2025 que les multinationales américaines ont prolongé leurs couvertures de change en réponse à la volatilité liée aux droits de douane. Les technologies de l'information et les télécommunications génèrent des flux fréquents de faible valeur issus des abonnements SaaS, des frais d'API et des services cloud. Le voyage, l'hôtellerie et les médias ajoutent des besoins via les paiements par portefeuille, les licences de contenu, le streaming et les paiements aux créateurs de contenu.
Analyse géographique
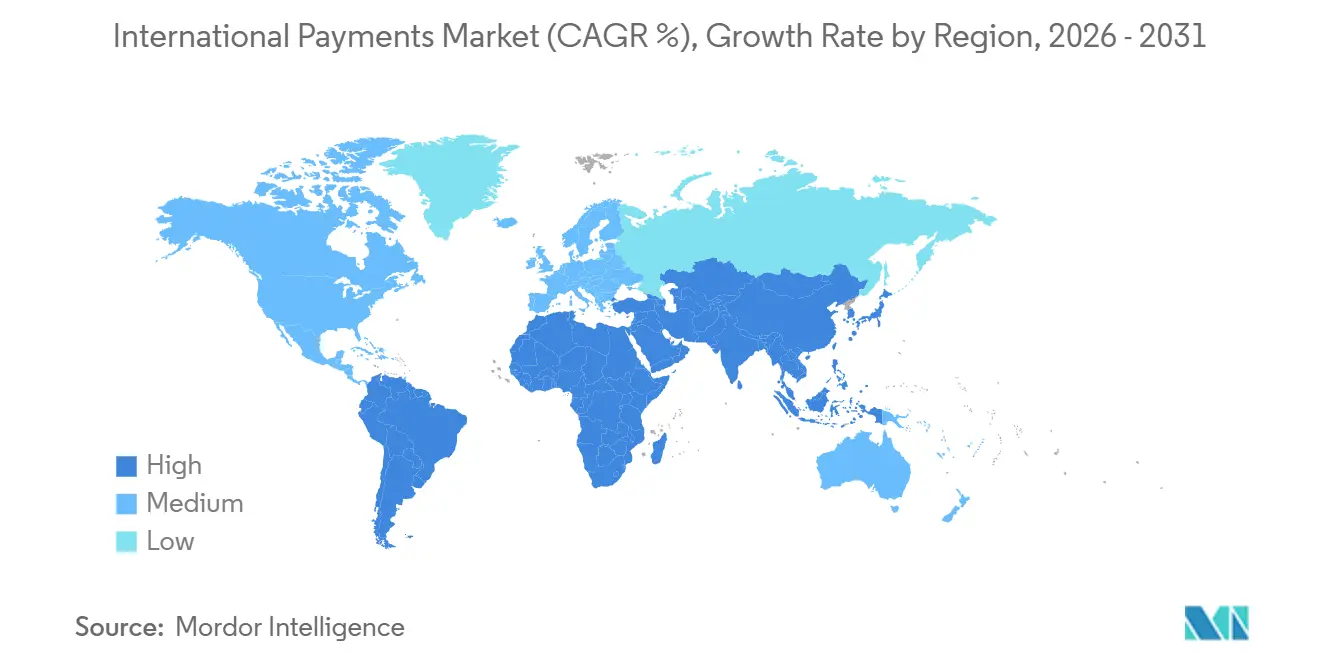
L'Europe détenait 31,6 % de la part du marché des paiements internationaux en 2025, soutenue par SEPA, le commerce intra-régional et les pôles de gros établis au Royaume-Uni, en Allemagne et en France. Le virement instantané SEPA représentait 35 % du total des virements au premier trimestre 2026. Wero et les systèmes nationaux de compte à compte tels que Bizum, Blik et Bancomat renforcent les options prioritairement nationales pour les flux de détail. Le marché des paiements internationaux en Europe évolue vers une interopérabilité plus étroite entre les systèmes de paiement instantané. Les règles de l'UE affecteront également la manière dont les prestataires non bancaires construisent leurs opérations de conformité et de règlement dans la région.
L'Amérique du Nord génère la deuxième part la plus importante des flux de paiements internationaux, les États-Unis restant au cœur du règlement en USD pour les transferts d'entreprises et de consommateurs. L'USD représentait plus de 50 % de la valeur des paiements internationaux SWIFT en 2025, sa part la plus élevée depuis que SWIFT a modifié sa méthodologie à mi-2023. Le système de paiement en temps réel prévu au Canada pourrait créer un rail national susceptible de soutenir ultérieurement des connexions avec les États-Unis. Le système SPEI du Mexique revêt une importance stratégique pour les paiements d'entreprises et les envois de fonds le long du corridor États-Unis-Mexique. L'annonce de Bank of America en juin 2026 a connecté ce corridor à d'autres systèmes de paiement rapide. L'Amérique du Sud joue un rôle absolu plus modeste, mais le Pix brésilien offre une large base nationale pour des liens bilatéraux potentiels avec les partenaires commerciaux. Le marché des paiements internationaux peut se développer là où des systèmes nationaux matures acquièrent une interopérabilité transfrontalière pratique.
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2031, ce qui en fait la région à l'expansion la plus rapide parmi les zones géographiques du marché des paiements internationaux. Ses liens de paiement nationaux offrent au marché des paiements internationaux une base plus large pour la connectivité régionale. Les flux transfrontaliers de détail sortants de la région ont atteint 13,5 billions USD en 2025 et devraient atteindre 24 billions USD d'ici 2033. Le CIPS chinois a traité 175,49 billions CNY, soit l'équivalent de 24,45 billions USD, en 2024 et a étendu ses institutions participantes à 1 683 en mai 2025, tandis que le lien UPI-PayNow entre l'Inde et Singapour soutient les envois de fonds, les paiements aux marchands et les dépenses de voyage. Le trafic de paiements en Afrique a augmenté de plus de 8 % par an en moyenne entre 2018 et 2024, les Émirats arabes unis et l'Arabie saoudite jouant le rôle de pôles importants pour les envois de fonds d'Asie du Sud et les flux d'entreprises intra-GCC.

Paysage concurrentiel
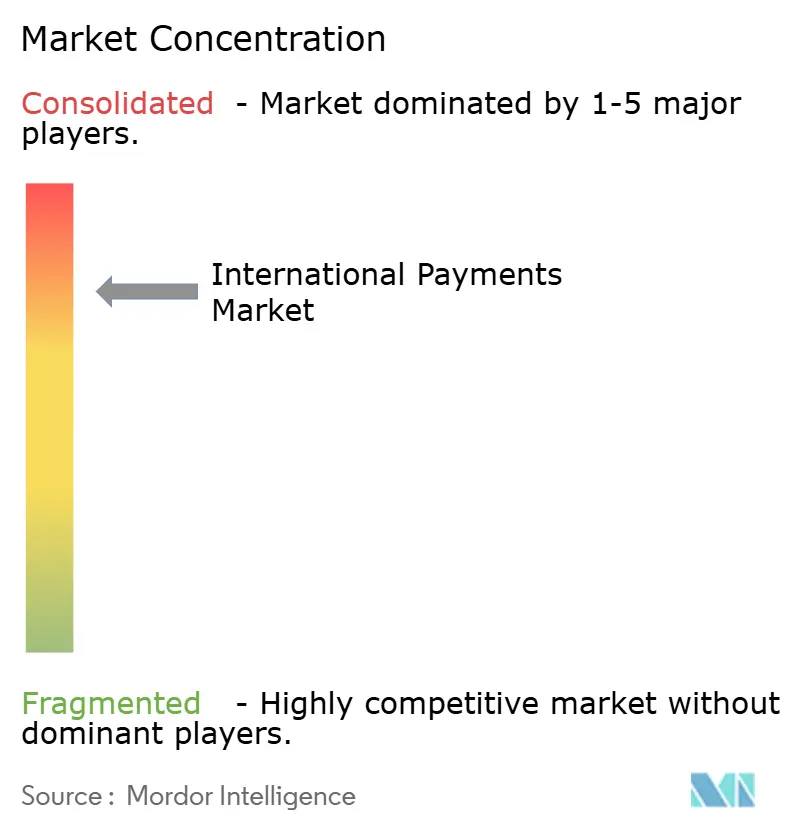
Le marché des paiements internationaux est modérément concentré dans la banque de gros et fragmenté dans les services aux particuliers et aux PME. JPMorgan Chase, Citi, HSBC, BNY Mellon et Standard Chartered ont des rôles établis dans les flux d'entreprises et institutionnels de grande valeur via les réseaux de correspondance bancaire et les services de trésorerie. Visa et Mastercard continuent de contrôler d'importants rails de cartes et de paiements orientés vers les consommateurs, utilisés dans les transactions C2B et C2C. ISO 20022 est désormais une capacité de base, car plus de 97 % des messages SWIFT avaient migré vers cette norme en 2025, déplaçant la concurrence vers les services construits sur ces données, notamment le filtrage des sanctions, la tarification des changes et la réconciliation automatisée. Citi a lancé le service de compensation USD 24h/24 et 7j/7 avec Citi Token Services en juillet 2026, permettant un règlement USD transfrontalier quasi en temps réel pour Siam Commercial Bank.
Les concurrents fintech se concentrent principalement sur les PME et les entreprises de taille intermédiaire qui souhaitent un accès aux comptes, des connexions aux paiements locaux et une tarification transparente via une seule interface. Airwallex disposait de près de 90 licences réglementaires dans 50 marchés et de connexions directes aux réseaux locaux dans plus de 120 pays en 2026. Les résultats de l'exercice fiscal 2026 de Wise ont montré une croissance de 31 % du volume transfrontalier, et son partenariat avec Capitec en avril 2026 a étendu les capacités de paiement transfrontalier instantané à une large base de clients d'une grande banque sud-africaine. Visa et UnionPay International ont convenu en février 2026 de permettre les mouvements de fonds vers la Chine continentale via Visa Direct. Ces évolutions montrent que les positions concurrentielles dépendent à la fois de la portée auprès des consommateurs et de l'accès à l'infrastructure de paiement nationale réglementée.
Les domaines d'opportunité les plus importants restent le règlement en stablecoin réglementé pour les activités de trésorerie, les paiements instantanés de banque à portefeuille et la couverture des changes basée sur les API pour les petites entreprises, notamment là où l'accès à la correspondance bancaire a diminué ou l'utilisation des portefeuilles a dépassé l'interopérabilité bancaire. Ant International, Standard Chartered et SWIFT ont lancé des essais en production en août 2025 pour un service de paiement de banque à portefeuille conforme à ISO 20022 via Alipay+. Nium et Circle se sont associés en mai 2026 pour connecter le règlement en USDC aux paiements en devise locale dans plus de 190 pays et 100 devises. Ces exemples montrent que les banques, les réseaux et les entreprises fintech collaborent de plus en plus là où chaque partie contrôle une partie différente de la chaîne de paiement.
Leaders du secteur des paiements internationaux
Visa Inc.
Mastercard Incorporated
Western Union Holdings, Inc.
MoneyGram International, Inc.
Wise PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Citigroup Inc. et Siam Commercial Bank ont mis en service la solution intégrée de compensation USD 24h/24 et 7j/7 et de Citi Token Services de Citi, SCB devenant le premier client institution financière mondiale de Citi pour ce service. Le système tokenise les dépôts sur le réseau de Citi et permet un règlement USD quasi en temps réel en continu.
- Juin 2026 : Bank of America a annoncé une solution de paiements en temps réel transfrontaliers pour ses clients d'entreprises, commerciaux et d'institutions financières, se connectant à SPEI au Mexique, à Faster Payments au Royaume-Uni et à UPI en Inde. Le service prend en charge les paiements internationaux à fort volume et de faible valeur via les API SWIFT ou CashPro.
- Mai 2026 : Nium (infrastructure de paiements) et Circle (plateforme de stablecoin) se sont associés pour connecter le règlement en stablecoin USDC aux paiements de dernier kilomètre dans plus de 190 pays et 100 devises.
- Avril 2026 : Wise Platform est entré en Afrique du Sud grâce à un partenariat avec Capitec, étendant les capacités de paiement transfrontalier instantané à plus de la moitié de la population adulte sud-africaine.


Périmètre du rapport mondial sur le marché des paiements internationaux
Le marché des paiements internationaux est l'écosystème mondial qui permet aux particuliers, aux entreprises et aux institutions financières de transférer, recevoir et régler des fonds au-delà des frontières nationales, englobant les envois de fonds, le e-commerce transfrontalier, les paiements du commerce international, les transferts d'entreprises et d'autres transactions via les banques, les réseaux de cartes, les processeurs de paiement, les entreprises fintech et les plateformes de paiement numérique.
Le marché des paiements internationaux est segmenté par type de transaction (paiements transfrontaliers B2B et autres), méthode de paiement (virements bancaires, cartes et autres), utilisateur final (grandes entreprises, PME, institutions financières, consommateurs), secteur d'activité (commerce de détail/e-commerce, BFSI, industrie manufacturière et autres) et géographie (Amérique du Nord, Amérique du Sud, Europe, APAC, MEA). Les prévisions du marché sont fournies en termes de valeur (USD).
| Paiements transfrontaliers B2B |
| Paiements transfrontaliers B2C |
| Paiements transfrontaliers C2C |
| Paiements transfrontaliers C2B |
| Virements bancaires |
| Cartes |
| Portefeuilles numériques |
| Paiements en temps réel et paiements de compte à compte |
| Autres méthodes de paiement |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Institutions financières |
| Consommateurs individuels |
| Commerce de détail et e-commerce |
| BFSI |
| Industrie manufacturière |
| Technologies de l'information et télécommunications |
| Voyage et hôtellerie |
| Médias et divertissement |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de transaction | Paiements transfrontaliers B2B | |
| Paiements transfrontaliers B2C | ||
| Paiements transfrontaliers C2C | ||
| Paiements transfrontaliers C2B | ||
| Par méthode de paiement | Virements bancaires | |
| Cartes | ||
| Portefeuilles numériques | ||
| Paiements en temps réel et paiements de compte à compte | ||
| Autres méthodes de paiement | ||
| Par utilisateur final | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Institutions financières | ||
| Consommateurs individuels | ||
| Par secteur d'activité | Commerce de détail et e-commerce | |
| BFSI | ||
| Industrie manufacturière | ||
| Technologies de l'information et télécommunications | ||
| Voyage et hôtellerie | ||
| Médias et divertissement | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance des paiements internationaux ?
La demande de règlement en temps réel, les services de paiement intégrés, les méthodes de paiement locales et une meilleure visibilité des changes élargissent l'utilisation dans le commerce et le commerce numérique.
Quelle est la taille du marché des paiements internationaux ?
Il est estimé à 222,4 billions USD en 2026 et devrait atteindre 303,5 billions USD d'ici 2031 à un CAGR de 6,4 %.
Quel type de transaction domine l'activité de paiement transfrontalier ?
Le B2B était en tête avec une part de 67,1 % en 2025, car le règlement commercial, le financement de la chaîne d'approvisionnement et la trésorerie d'entreprise génèrent un volume de paiements substantiel.
Quelle méthode de paiement connaît la croissance la plus rapide ?
Les paiements en temps réel et les transferts de compte à compte devraient croître à un CAGR de 11,3 % jusqu'en 2031.
Pourquoi les PME changent-elles de prestataires de paiements transfrontaliers ?
Les PME recherchent une tarification des changes plus claire, un règlement plus rapide, un accès aux comptes locaux et une gestion simplifiée des paiements à l'international.
Quelle région connaît la croissance la plus rapide pour les services de paiements internationaux ?
L'Asie-Pacifique devrait croître à un CAGR de 8,9 % jusqu'en 2031, soutenue par les liens de paiement instantané, les portefeuilles mobiles et l'expansion.
Dernière mise à jour de la page le:



