
国際決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
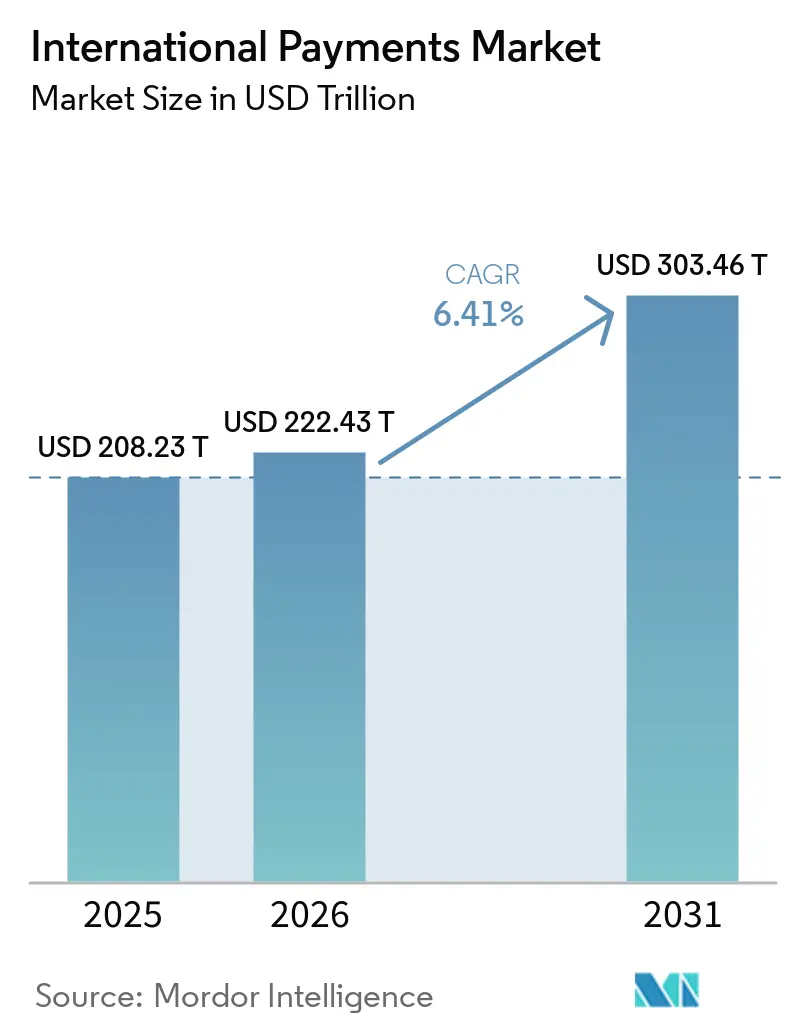
| 市場規模 (2026) | 222.43 兆米ドル |
| 市場規模 (2031) | 303.46 兆米ドル |
| Growth Rate (2026 - 2031) | 6.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる国際決済市場分析
国際決済市場の規模は2025年に208.2 トリリオン 米ドルと評価され、2026年の222.4 トリリオン 米ドルから2031年には303.5 トリリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.4%です。国際決済市場は、コルレス銀行を通じたバッチ処理からリアルタイムのAPIベース決済へのシフトによって再編されています。SWIFTは2025年に15年間で最速のトラフィック成長を記録し、FINメッセージは134億件を超え、1日あたりのトラフィックは6,800万件に達しました。2025年11月のISO 20022への移行により、決済プロバイダーはスクリーニング、価格設定、照合を支援できる豊富なデータを取得しました。しかし、2025年の世界の送金コストが2023年の3.2%に対して4%に上昇したため、ユーザーは期待されていたすべての恩恵を受けていません。このギャップは、顧客に明確な外国為替価格と決済状況を提供しながら摩擦を軽減できるプロバイダーに機会をもたらしています。
レポートの主要ポイント
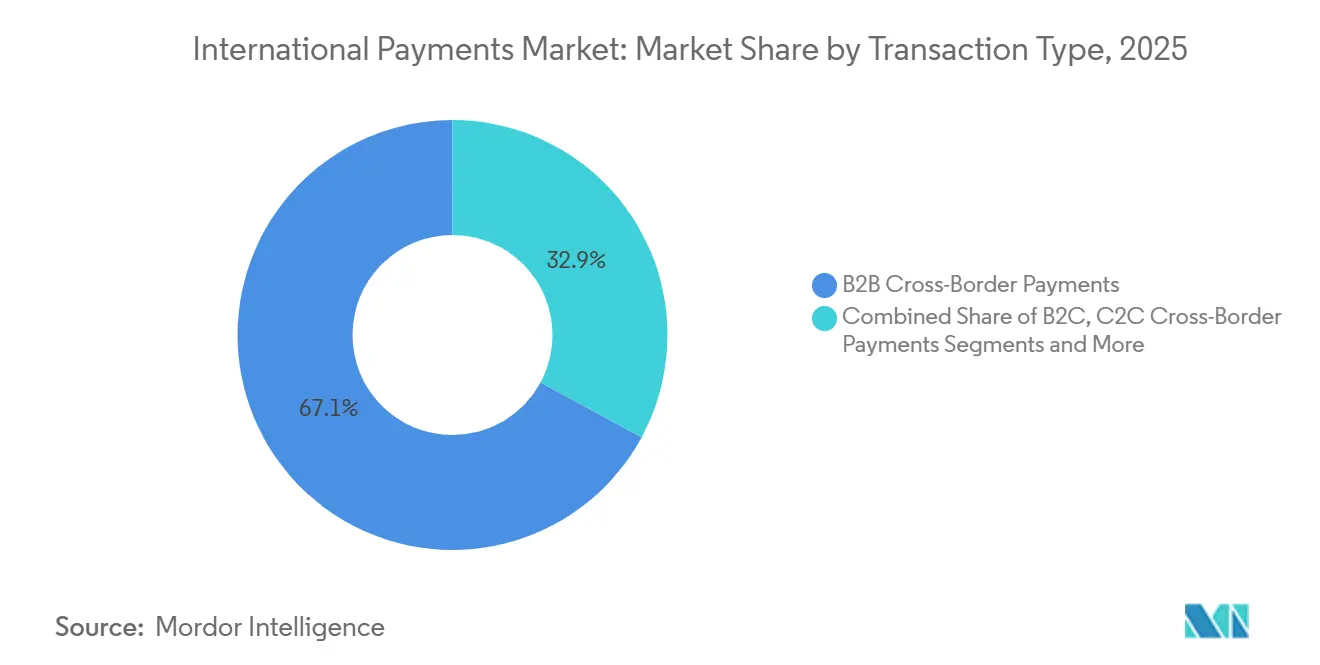
- 取引タイプ別では、B2B クロスボーダー決済が2025年の国際決済市場シェアの67.1%を占め、C2B クロスボーダー決済は2031年にかけて9.8%という最高のCAGRを記録すると予測されています。
- 決済手段別では、銀行振込が2025年の国際決済市場シェアの56.6%を占め、リアルタイム決済とアカウント間金は2031年にかけて11.3%のCAGRで成長すると予測されています。
- エンドユーザー別では、大企業が2025年の国際決済市場シェアの41.7%を占め、中小企業は2031年にかけて10.4%のCAGRで拡大すると予測されています。
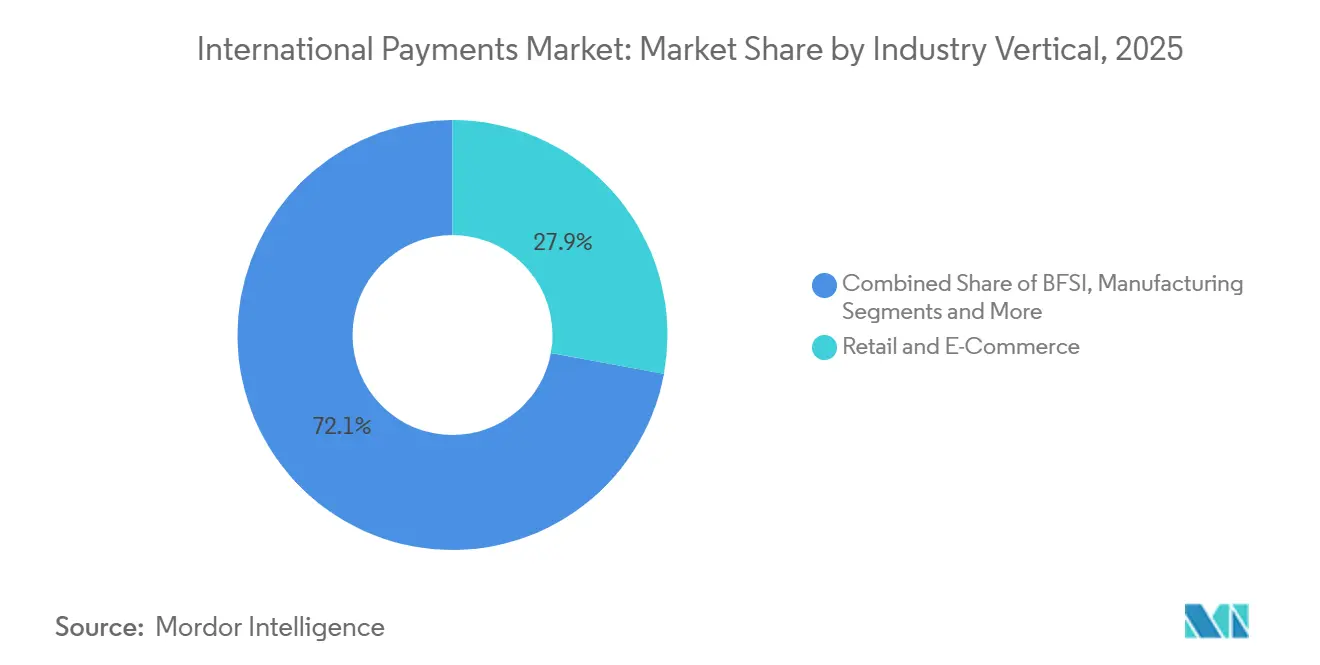
- 業種別では、小売・Eコマースが2025年の国際決済市場シェアの27.9%を占め、2031年にかけて最も成長の速い業種でもあります。
- 地域別では、欧州が2025年の国際決済市場シェアの31.6%を占め、アジア太平洋地域は2031年にかけて8.9%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の国際決済市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 貿易・商取引におけるリアルタイム クロスボーダー決済需要 | +1.8% | アジア太平洋、欧州、北米に集中するグローバル | 短期(2年以内) |
| デジタルコマースエコシステムへの組み込み型決済 | +0.9% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| コスト透明性、外国為替の可視性、トレーサビリティへの需要 | +0.7% | 北米および欧州の高ボリュームコリドーで特に高いグローバル | 中期(2〜4年) |
| APIを活用したインフラと代替決済ネットワーク | +0.8% | アジア太平洋および欧州での早期導入が進むグローバル | 中期(2〜4年) |
| グローバルな労働力とクリエイターへのクロスボーダー送金 | +0.6% | 中東・アフリカおよび南米への波及を伴うアジア太平洋 | 中期(2〜4年) |
| 企業向けマルチカレンシー財務管理および流動性ソリューション | +0.5% | 北米、欧州、シンガポール、香港 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアルタイム クロスボーダー決済需要が貿易決済を再編
ほぼ即時の決済に対する需要は、消費者向け送金を超えて貿易金融にまで広がっています。国際決済市場は、連携した即時決済システムによってこの需要に応えています。2025年には80カ国以上が国内高速決済システムを導入し、それらのシステム間のクロスボーダーリンクは500件を超えました。欧州中央銀行は、高速決済システムを連携させることで二国間貿易が4%増加する可能性があると報告しています[1]欧州中央銀行、「貿易ポテンシャルの解放:クロスボーダー決済改善の恩恵」、ECB経済報告、ecb.europa.eu。SWIFTは、クロスボーダー決済の移動時間の80%がネットワークを離れた後、受取機関による処理中に発生すると報告しています。バンク・オブ・アメリカは2026年6月に、メキシコのSPEI、英国のFaster Payments、インドのUPIを接続するリアルタイムソリューションを発表し、ラストマイルの相互運用性が競争の中心的な領域となっている理由を示しました。
組み込み型国際決済がデジタルコマースで深化
クロスボーダー決済のソフトウェアプラットフォーム、マーケットプレイス、SaaSツールへの統合が進み、取引収益を競う企業の範囲が広がっています。Worldpayは2026年に、グローバルなEコマース加盟店の間で組み込み型金融の広範な採用が進んでいると報告し、より多くの加盟店が独立したゲートウェイの代わりにプラットフォームネイティブの決済レイヤーを使用しいることを示しました。このモデルにより、プラットフォームは以前は専門の決済プロバイダーに留まっていた外国為替収益、フロート、取引データを保持できます。国際決済市場はこのようにして、ソフトウェアの流通とローカルアクワイアリング能力への依存度を高めています。プロバイダーは、口座保有、アクワイアリング、外国為替換算を1つのAPIレイヤーに組み合わせたサービスを構築しています。加盟店は国境を越えて販売する際に、ローカライズされた決済手段、通貨、決済確認が必要です。
コスト透明性と外国為替の可視性が競争差別化を促進
コストの可視性は、国境を越えて資金を送る企業や消費者にとって重要な懸念事項であり続けており、国際決済市場は資金送金前に各手数料を明示するよう圧力を受けています。クロスボーダー決済のほぼ3分の1が取引額の3%以上のコストを要し、2025年4月には国際B2B取引の40%のみが1営業日以内に決済されました。金融安定理事会は、より広範な近代化の取り組みにもかかわらず、2023年から2025年にかけて送金コストが増加したと報告しいます[2]金融安定理事会、「クロスボーダー決済サービスを提供する銀行および非銀行決済サービスプロバイダーの規制・監督に関する勧告」、金融安定理事会、fsb.org。外国為替マージンは、特に表示取引手数料が低い場合に、エンドユーザーコストの重要な要素であり続けています。国際決済市場は、顧客が決済を開始する前にレート、手数料、配達タイミングを表示するプロバイダーを評価します。透明性の向上は中小企業のキャッシュフロー計画を改善でき、代替手段がより明確なレートを示す場合に顧客が既存の銀行から活動を移す理由を説明するのに役立ちます。
APIを活用したインフラと代替決済ネットワーク
国際決済市場は、コルレス専用モデルから、アプリケーション・プログラミング・インターフェース、ローカル決済レール、代替決済オプションを組み合わせたプラットフォームへと移行しています。Wiseは2026年度に前年比31%増となる2,435億 米ドルのクロスボーダー取引量を処理し、純収益は25億 米ドルを報告しました。これらの結果は、決済ルーティングのみに基づくモデルではなく、直接インフラの運用上の価値を示しています。代替決済は顧客識別、スクリーニング、紛争管理に関連する義務を排除しないため、国際決済市場は依然として銀行レベルの管理を必要とします。これらの管理をAPIに統合するプロバイダーは、銀行と非銀行クライアントの両方に対して、独立したコンプライアンスレイヤーの構築を求めることなくサービスを提供できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した世界の規制・コンプライアンスの枠組み | -0.8% | 中東・アフリカ、アジア太平洋のコリドー諸国、大西洋横断フローで最も深刻なグローバル | 長期(4年以上) |
| 外国為替の変動と価格圧力 | -0.7% | 新興市場および関税の影響を受けるコリドーで激化するグローバル | 中期(2〜4年) |
| 詐欺、マネーロンダリング対策、制裁コンプライアンスリスク | -0.6% | EU、米国、コルレスコリドーでコンプライアンス負担が高いグローバル | 中期(2〜4年) |
| 特定コリドーにおけるレガシーコルレス銀行への依存 | -0.5% | 中東・アフリカ、太平洋島嶼国、一部の南米コリドー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した世界の規制・コンプライアンスの枠組み
断片化した規制は、各コリドーが個別のライセンス、データ、行為規則を伴う可能性があるため、国際決済市場に対する持続的な制約として残っています。金融安定理事会は2024年12月に銀行および非銀行プロバイダーの規制に対するより一貫したアプローチに関する勧告を発表しましたが、各国の採用スケジュールは引き続き異なっています。日本の改正資金決済法は2026年に施行され、一部のクロスボーダー集金代行サービスを資金移動業の登録を必要とする外国為替取引として扱います。EU即時決済規制はより共通のルールブックを提供していますが、一部の非ユーロ圏諸国への受取義務は2026年4月9日にのみ開始されました。大手銀行はより多のコリドーに法的・システムコストを分散できる一方、中小プロバイダーは取引あたりのコストが高くなります。この差異は、より速い決済への明確な需要がある場合でも、低ボリュームのルートへの参入を遅らせる可能性があります。
詐欺、マネーロンダリング対策、制裁コンプライアンスリスクの深刻化
クロスボーダー決済量の増加と決済サイクルの短縮に伴い、金融犯罪へのエクスポージャーが拡大しています。SWIFTは2025年に13のグローバル銀行と1,000万件のテスト取引を使用して人工知能とプライバシー強化技術をテストし、協調的な検出モデルが単一機関によるアプローチの2倍の効果があることを発見しました。金融活動作業部会は2025年6月に基準を改訂し、1,000米ドルまたは1,000ユーロを超える特定の送金に対してより強力な送金人および受取人情報を要求しました。EU即時決済フレームワークは、繰り返しのスクリーニングが決済を遅らせる可能性があるため、対象となる即時送金の取引レベルの制裁スクリーニングを制限しています。機関は代わりに、資金移動前の顧客スクリーングと監視を強化する必要があります。これにより、プロバイダーがリスクを効率的に評価できない場合、オンボーディングコストが上昇し、中小企業や銀行口座を持たない顧客が排除される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:B2BがボリュームリーダーシップをC2Bの拡大とともに維持
B2B クロスボーダー決済は2025年の国際決済市場シェアの67.1%を占め、貿易決済、サプライチェーンファイナンス、企業財務活動の中核的な取引タイプとなっています。国際決済市場のこの部分は、グローバルな貿易業務の中心であり続けています。大企業と金融機関は、管理と信用取引が重要な高額送金に対して銀行主導のコルレスネットワークを引き続き使用しています。国際決済業界は、直接口座関係が依然として価値を持つため、この構造に依存し続けています。中小企業は、ローカル口座詳細、直接決済システムアクセス、透明な外国為替価格設定、シンプルな照合を提供するプロバイダーへより迅速に移行しています。
C2B クロスボーダー決済は、2026年から2031年にかけて9.8%のCAGRで最も成長の速い取引タイプになると予測されています。その成長は、アジア太平洋および南米の消費者が欧州および北米の加盟店からデジタルサービスや商品を購入することから生まれています。クロスボーダーUPI取引はインドの2025年度に75万5,000件以上へと20倍に増加し、2026年度の最初の4ヶ月間で60万1,000件に達しました。その時点で、インドはUPIの受け入れを7カ国に拡大していました。B2CはEコマースと国際給与支払いを支援し、C2Cは送金において重要であり続け、ステーブルコイン利用の初期の場となる可能性があります。


決済手段別:銀行振込がリードしリアルタイムレールが台頭
銀行振込は2025年の国際決済市場シェアの56.6%を占め、ホールセール、インターバンク、企業決済における役割を反映していす。コルレス銀行は、参加者が確立された信用と流動性の取り決めを必要とする高額決済において引き続き重要です。カードとデジタルウォレットはC2BおよびC2C活動において重要であり続け、ローカルアクワイアリングとウォレット統合が単一のカードネットワークへの依存を軽減します。
リアルタイム決済とアカウント間送金は、決済手段の中で最高の11.3%のCAGRで2031年まで成長すると予測されており、国際決済市場内のサービスミックスを変化させています。その利用は規制と即時確認への需要によって支えられています。SEPA即時クレジット振込の取引量は、2024年下半期のクレジット振込の16%から2026年第1四半期には35%に上昇しました[3]ソシエテ・ジェネラル、「欧州における即時決済:誰からインスピレーションを得るか」、ソシエテ・ジェネラルホールセールバンキング、wholesale.banking.societegenerale.com。インフラ料金の低下は決済あたりの収益に圧力をかけています。既存プレイヤーは、より遅いプロセス向けに設計された価格モデルを見直しながら、新しいレールに投資する必要があります。
エンドユーザー別:大企業がリードし中小企業がアクセスを拡大
大企業は2025年の国際決済市場シェアの41.7%を占めており、高額取引、ヘッジ、マルチカレンシー財務管理要件を管理しているためです。大企業は国際決済市場全体で重要な顧客であり続けています。専用の財務システムと銀行関係を活用して、特別な価格設定と運用サポートを得ることができます。Kyribaは4,000社以上の多国籍企業にサービスを提供しており、2026年7月にMergeと提携して財務顧客を規制されたステーブルコイン決済インフラに接続しました[4]Kyriba、「KyribaとMerge:財務向け規制ステーブルコイン決済」Kyriba、kyriba.com。金融機関もコルレス銀行、ファンド、保険、その他の機関活動を通じて相当な取引量を生み出しています。
中小企業は2031年にかけて10.4%のCAGRで成長すると予測されており、ますます重要な商業グループを代表しています。Mastercardは中小企業のクロスボーダー決済額が2024年の13.8 トリリオン 米ドルから2032年には21.2 トリリオン 米ドルへと54%増加すると予測しています。インドの決済アグリゲーター クロスボーダーライセンスは南アジアでの活動を支援しており、MSMEの輸出額は2021年度の439億 米ドルから2025年度には1,376億 米ドルに増加しました。MSME輸出業者の数は同期間に3倍以上に増加しました。フィンテックプロバイダーは、複数の銀行を必要とせずにローカル口座、直接決済アクセス、外国為替の可視性、より速い決済を提供することで競争しています。
業種別:小売・Eコマースが規模と成長を兼ね備える
小売・Eコマースは2025年の国際決済市場シェアの27.9%を占め、2031年にかけて強い成長勢いを維持します。この業種は、多くの国にわたる消費者購入、加盟店への支払い、ウォレット、カード、アカウント間送金に関わっています。国際決済市場は、加盟店が各国の顧客の好みに合った決済手段を追加することで恩恵を受けます。現地通貨表示、決済確認、ウォレット接続は、クロスボーダーチェックアウトの実際的な要件であり続けています。
BFSIはインターバンク決済、保険支払い、資産管理から大量の取引を生み出していますが、収益プールは手数料圧力に直面しています。製造業の需要は、関税措置が通貨に影響を与える場合のサプライチェーンと外国為替ヘッジに関連しています。ロイターは2025年4月に、米国の多国籍企業が関税関連の変動に対応して通貨ヘッジを延長したと報告しました。ITおよび通信は、SaaSサブスクリプション、API手数料、クラウドサービスから頻繁な低額フローを生み出します。旅行、ホスピタリティ、メディアは、ウォレット決済、コンテンツライセンス、ストリーミング、クリエイターへの支払いを通じてニーズを追加します。
地域分析
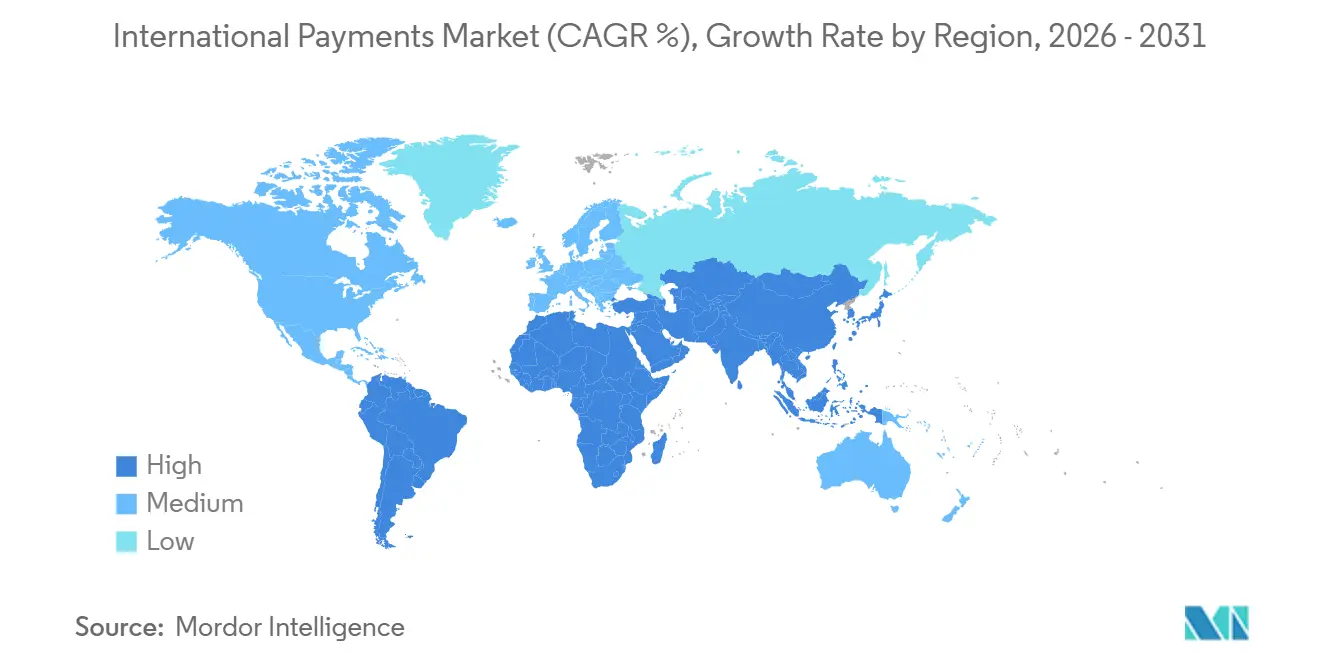
欧州は2025年の国際決済市場シェアの31.6%を占め、SEPA、域内貿易、英国、ドイツ、フランスの確立されたホールセールハブによって支えられています。SEPA即時クレジット振込は2026年第1四半期の総クレジット振込の35%を占めました。WeroおよびBizum、Blik、Bancomatsなどの国内アカウント間システムが小売フローの国内優先オプションを強化しています。欧州の国際決済市場は即時決済システム間のより緊密な相互運用性に向けて動いています。EU規則は、非銀行プロバイダーが地域全体でコンプライアンスと決済業務を構築する方法にも影響を与えます。
北米は国際決済フローの第2位のシェアを生み出しており、米国は企業および消費者送金の米ドル決済の中心であり続けています。米ドルは2025年のSWIFT国際決済額の50%以上を占め、SWIFTが2023年半ばに方法論を変更して以来最高のシェアとなりました。カナダが計画しているリアルタイムシステム、後に米国との接続を支援する国内レールを作成する可能性があります。メキシコのSPEIシステムは、米国・メキシココリドーに沿った企業および送金決済において戦略的重要性を持っています。バンク・オブ・アメリカの2026年6月の発表はこのコリドーを他の高速決済システムに接続しました。南米は絶対的な役割は小さいですが、ブラジルのPixは貿易パートナーとの潜在的な二国間リンクのための大きな国内基盤を提供しています。国際決済市場は、成熟した国内システムが実用的なクロスボーダー相互運用性を獲得する場所で成長できます。
アジア太平洋地域は2031年にかけて8.9%のCAGRで成長すると予測されており、国際決済市場の地理的エリアの中で最速の拡大を示しています。国内決済リンクは国際決済市場に地域接続のより広い基盤を提供します。同地域からの小売クロスボーダー流出は2025年に13.5 トリリオン 米ドルに達し、2033年までに24 トリリオン 米ドルに達すると予測されています。中国のCIPSは2024年に175.49 兆人民元(24.45 トリリオン 米ドル相当)を処理し、2025年5月までに参加機関を1,683に拡大しました。インドのUPIとシンガポールのPayNowのリンクは送金、加盟店決済、旅行支出を支援しています。アフリカの決済トラフィックは2018年から2024年にかけて年平均8%以上成長し、アラブ首長国連邦とサウジアラビアが南アジア送金とGCC域内企業フローの重要なハブとして機能しています。

競争環境
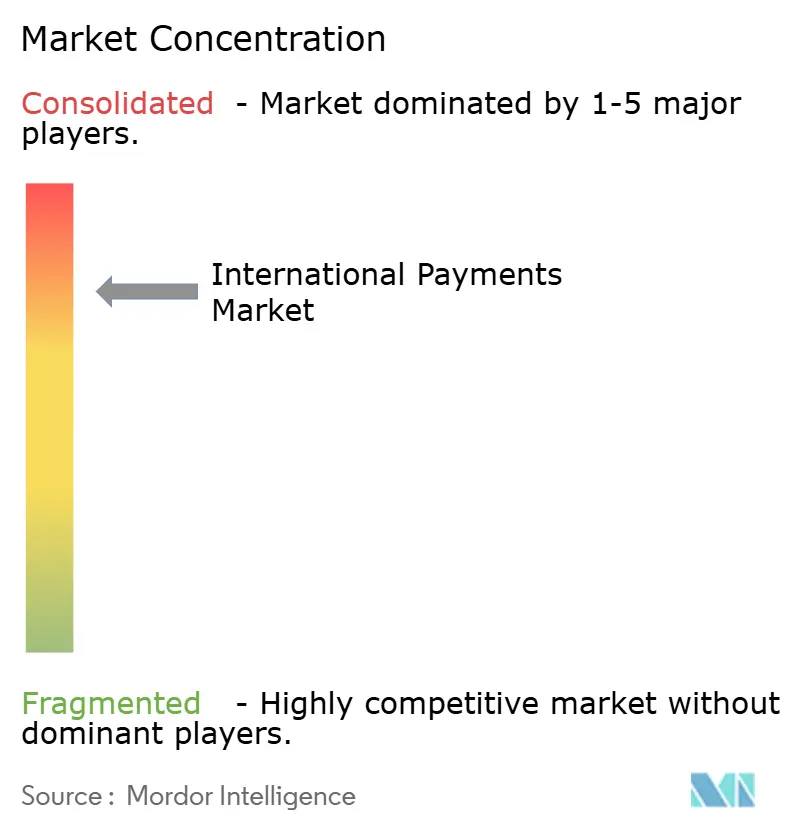
国際決済市場は、ホールセールバンキングでは適度に集中しており、小売および中小企業サービスでは断片化しています。JPMorgan Chase、Citi、HSBC、BNY Mellon、Standard Charteredは、コルレスネットワークと財務サービスを通じた高額の企業・機関フローにおいて確立された役割を持っています。VisaとMastercardは、C2BおよびC2C取引で使用される重要な消費者向けカードおよび支払いレールを引き続き理しています。2025年にSWIFTメッセージの97%以上が標準に移行したことでISO 20022が基本的な能力となり、制裁スクリーニング、外国為替価格設定、自動照合を含むそのデータ上に構築されたサービスへと競争がシフトしました。Citiは2026年7月にCiti Token Servicesを使用した24時間365日の米ドルクリアリングを開始し、サイアム商業銀行向けにほぼリアルタイムのクロスボーダー米ドル決済を可能にしました。
フィンテック競合他社は、1つのインターフェースを通じて口座アクセス、ローカル決済接続、明確な価格設定を求める中小企業および中規模企業に最も直接的に焦点を当てています。Airwallexは2026年に50市場で約90の規制ライセンスを持ち、120カ国以上で直接ローカルネットワーク接続を持っていました。Wiseの2026年度の結果はクロスボーダー取引量が31%成長したことを示し、2026年4月のCapitec提携により南アフリカの大手銀行の顧客基盤に即時クロスボーダー決済機能が拡張されました。VisaとUnionPay Internationalは2026年2月にVisa Directを通じて中国本土への資金移動を可能にすることに合意しました。これらの動は、競争上の地位が消費者リーチと規制された国内決済インフラへのアクセスの両方に依存していることを示しています。
最も強い機会領域は、財務活動向けの規制されたステーブルコイン決済、銀行からウォレットへの即時決済、中小企業向けのAPIベースの外国為替ヘッジであり、特にコルレス銀行へのアクセスが低下した場所やウォレット利用が銀行の相互運用性を上回った場所で顕著です。Ant International、Standard Chartered、SWIFTは2025年8月にAlipay+を通じた銀行からウォレットへのISO 20022決済サービスの本番トライアルを開始しました。NiumとCircleは2026年5月に190カ国以上、100通貨にわたるローカル通貨支払いとUSDC決済を接続するために提携しました。これらの例は、銀行、ネットワーク、フィンテック企業が決済チェーンの異なる部分を各当事者が管理する場合にますます協力していることを示しています。
国際決済業界のリーダー企業
Visa Inc.
Mastercard Incorporated
Western Union Holdings, Inc.
MoneyGram International, Inc.
Wise PLC
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Citigroup Inc.とサイアム商業銀行が、Citiの統合24時間365日米ドルクリアリングおよびCiti Token Servicesソリューションを稼働させ、SCBがCitiの同サービスの最初のグローバル金融機関クライアントとなりました。このシスムはCitiのネットワーク全体で預金をトークン化し、24時間体制でほぼリアルタイムの米ドル決済を可能にします。
- 2026年6月:バンク・オブ・アメリカが、企業、商業、金融機関クライアント向けのクロスボーダーリアルタイム決済ソリューションを発表し、メキシコのSPEI、英国のFaster Payments、インドのUPIに接続しました。このサービスはSWIFTまたはCashPro APIを通じた高ボリューム・低額の国際決済をサポートします。
- 2026年5月:Nium(決済インフラ)とCircle(ステーブルコインプラットフォーム)が、190カ国以上、100通貨にわたるラストマイル支払いとUSDCステーブルコイン決済を接続するために提携しました。
- 2026年4月:Wise Platformがカピテックとの提携を通じて南アフリカに参入し、南アフリカの成人人口の半数以上に即時クロスボーダー決済機能を拡張しました。


世界の国際決済市場レポートの範囲
国際決済市場とは、個人、企業、金融機関が国境を越えて資金を移転、受取、決済できるグローバルエコシステムであり、銀行、カードネットワーク、決済プロセッサー、フィンテック、デジタル決済プラットフォームを通じた送金、クロスボーダーEコマース、国際貿易決済、企業間送金、その他の取引を包含しています。
国際決済市場は、取引タイプ(B2B クロスボーダー決済など)、決済手段(銀行振込、カードなど)、エンドユーザー(大企業、中小企業、金融機関、消費者)、業種(小売・Eコマース、BFSI、製造業など)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| B2B クロスボーダー決済 |
| B2C クロスボーダー決済 |
| C2C クロスボーダー決済 |
| C2B クロスボーダー決済 |
| 銀行振込 |
| カード |
| デジタルウォレット |
| リアルタイム決済およびアカウント間決済 |
| その他の決済手段 |
| 大企業 |
| 中小企業 |
| 金融機関 |
| 個人消費者 |
| 小売・Eコマース |
| BFSI |
| 製造業 |
| ITおよび通信 |
| 旅行・ホスピタリティ |
| メディア・エンターテインメント |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 取引タイプ別 | B2B クロスボーダー決済 | |
| B2C クロスボーダー決済 | ||
| C2C クロスボーダー決済 | ||
| C2B クロスボーダー決済 | ||
| 決済手段別 | 銀行振込 | |
| カード | ||
| デジタルウォレット | ||
| リアルタイム決済およびアカウント間決済 | ||
| その他の決済手段 | ||
| エンドユーザー別 | 大企業 | |
| 中小企業 | ||
| 金融機関 | ||
| 個人消費者 | ||
| 業種別 | 小売・Eコマース | |
| BFSI | ||
| 製造業 | ||
| ITおよび通信 | ||
| 旅行・ホスピタリティ | ||
| メディア・エンターテインメント | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
国際決済の成長を促進しているものは何ですか?
リアルタイム決済需要、組み込み型決済サービス、ローカル決済手段、より強力な外国為替の可視性が、貿易とデジタルコマース体での利用を拡大しています。
国際決済市場の規模はどのくらいですか?
2026年に222.4 トリリオン 米ドルと推定され、6.4%のCAGRで2031年までに303.5 トリリオン 米ドルに達すると予測されています。
どの取引タイプがクロスボーダー決済活動をリードしていますか?
B2Bは2025年に67.1%のシェアでリードしており、貿易決済、サプライチェーンファイナンス、企業財務が相当な決済量を生み出しているためです。
どの決済手段が最も速く成長していますか?
リアルタイム決済とアカウント間送金は2031年にかけて11.3%のCAGRで成長すると予測されています。
中小企業がクロスボーダー決済プロバイダーを変更しているのはなぜですか?
中小企業は、より明確な外国為替価格設定、より迅速な決済、ローカル口座アクセス、国境を越えたよりシンプルな決済管理を求めています。
国際決済サービスで最も速く成長している地域はどこですか?
アジア太平洋地域は、即時決済リンク、モバイルウォレット、拡大する市場に支えられ、2031年にかけて8.9%のCAGRで成長すると予測されています。
最終更新日:



