
Tamaño y Participación del Mercado de Pagos Internacionales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
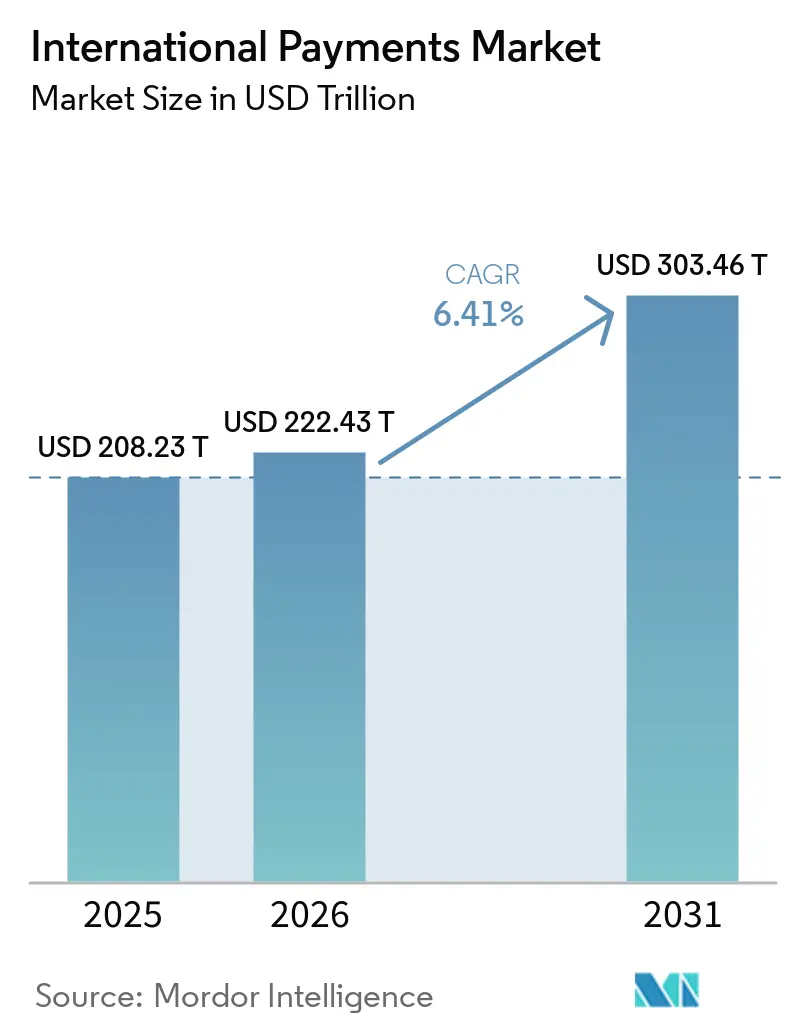
| Tamaño del Mercado (2026) | 222.43 Billones de dólares |
| Tamaño del Mercado (2031) | 303.46 Billones de dólares |
| Growth Rate (2026 - 2031) | 6.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
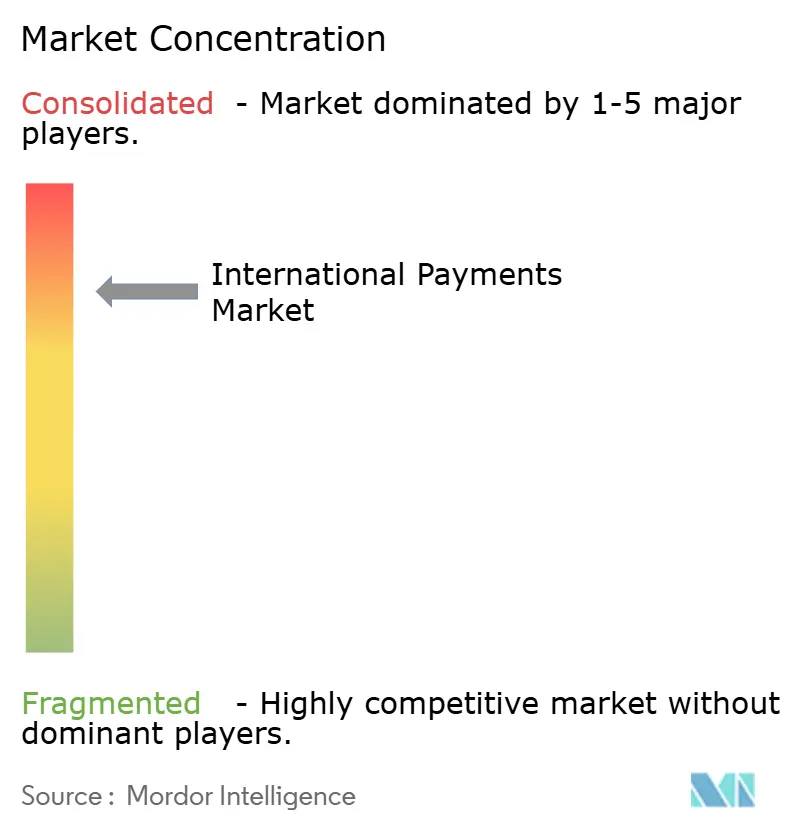
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Pagos Internacionales por Mordor Intelligence
El tamaño del mercado de pagos internacionales se valoró en 208,2 billones de USD en 2025 y se estima que crecerá desde 222,4 billones de USD en 2026 hasta alcanzar los 303,5 billones de USD en 2031, a una CAGR del 6,4% durante el período de pronóstico (2026-2031). El mercado de pagos internacionales está siendo reformado por el paso del procesamiento por lotes a través de bancos corresponsales hacia la liquidación en tiempo real basada en API. SWIFT registró su crecimiento de tráfico más rápido en 15 años durante 2025, cuando los mensajes FIN superaron los 13.400 millones y el tráfico diario alcanzó los 68 millones de mensajes. La migración a ISO 20022 en noviembre de 2025 proporcionó a los proveedores de pagos datos más enriquecidos que pueden respaldar la verificación, la fijación de precios y la conciliación. Sin embargo, los usuarios no han recibido todos los beneficios esperados porque los costos globales de remesas aumentaron al 4% en 2025, en comparación con el 3,2% en 2023. Esta brecha deja espacio para los proveedores que pueden reducir la fricción al tiempo que ofrecen a los clientes una fijación de precios clara en divisas y el estado del pago.
Conclusiones Clave del Informe
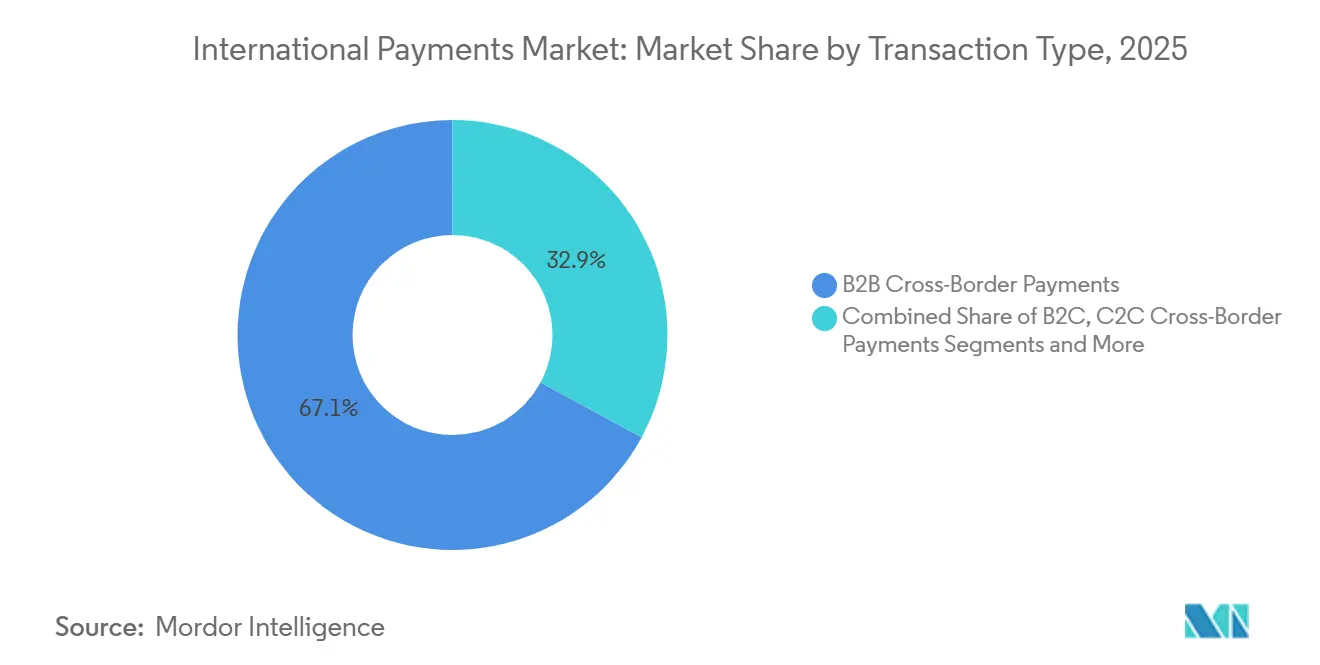
- Por tipo de transacción, los pagos transfronterizos B2B representaron el 67,1% de la participación del mercado de pagos internacionales en 2025, mientras que se prevé que los pagos transfronterizos C2B registren la CAGR más alta del 9,8% hasta 2031.
- Por método de pago, las transferencias bancarias representaron el 56,6% de la participación del mercado de pagos internacionales en 2025, mientras que se espera que los pagos en tiempo real y las transferencias de cuenta a cuenta crezcan a una CAGR del 11,3% hasta 2031.
- Por usuario final, las grandes empresas representaron el 41,7% de la participación del mercado de pagos internacionales en 2025, mientras que se proyecta que las pymes se expandan a una CAGR del 10,4% hasta 2031.
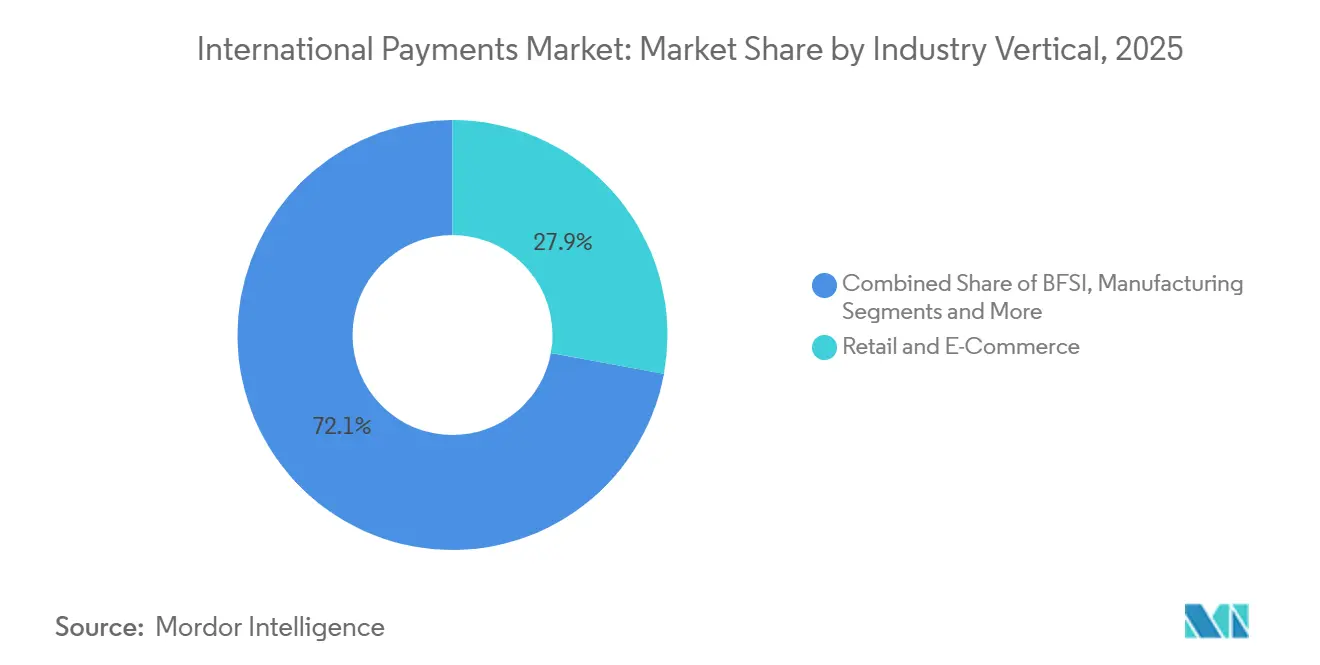
- Por vertical industrial, el comercio minorista y el comercio electrónico representaron el 27,9% de la participación del mercado de pagos internacionales en 2025 y también es el vertical de más rápido crecimiento hasta 2031.
- Por geografía, Europa representó el 31,6% de la participación del mercado de pagos internacionales en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Pagos Internacionales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Pagos Transfronterizos en Tiempo Real en el Comercio y el Comercio Internacional | +1.8% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Pagos Integrados en Ecosistemas de Comercio Digital | +0.9% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Transparencia de Costos, Visibilidad de Divisas y Trazabilidad | +0.7% | Global, especialmente en corredores de alto volumen en América del Norte y Europa | Mediano plazo (2-4 años) |
| Infraestructura Habilitada por API y Redes de Liquidación Alternativas | +0.8% | Global, con adopción temprana en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Pagos Transfronterizos para Fuerzas Laborales Globales y Creadores de Contenido | +0.6% | Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Soluciones Empresariales de Tesorería Multidivisa y Liquidez | +0.5% | América del Norte, Europa, Singapur y Hong Kong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Pagos Transfronterizos en Tiempo Real Transforma la Liquidación Comercial
La demanda de liquidación casi instantánea ha ido más allá de las remesas de consumidores y ha penetrado en el financiamiento del comercio. El mercado de pagos internacionales está respondiendo a esta demanda con sistemas de pago instantáneo vinculados. Más de 80 países habían implementado sistemas de pago rápido domésticos, y los vínculos transfronterizos entre dichos sistemas superaron los 500 en 2025. El Banco Central Europeo encontró que vincular sistemas de pago rápido puede aumentar el comercio bilateral en un 4%[1]Banco Central Europeo, "Desbloqueando el Potencial Comercial: Los Beneficios de Mejorar los Pagos Transfronterizos," Boletín Económico del BCE, ecb.europa.eu. SWIFT informó que el 80% del tiempo de tránsito de los pagos transfronterizos ocurre después de que un pago abandona su red, durante el procesamiento por parte de la institución beneficiaria. Bank of America anunció en junio de 2026 una solución en tiempo real que conecta SPEI en México, Faster Payments en el Reino Unido y UPI en India, lo que ilustra por qué la interoperabilidad de última milla se ha convertido en un área central de competencia.
Los Pagos Internacionales Integrados se Profundizan en el Comercio Digital
La integración de los pagos transfronterizos en plataformas de software, mercados y herramientas de Software como Servicio está ampliando el grupo de empresas que compiten por los ingresos por transacciones. Worldpay reportó una amplia adopción de finanzas integradas entre los comerciantes globales de comercio electrónico en 2026, con más comerciantes utilizando capas de pago nativas de la plataforma en lugar de pasarelas separadas. Este modelo permite a las plataformas retener los ingresos por divisas, el flotante y los datos de transacciones que anteriormente permanecían con proveedores de pagos especializados. El mercado de pagos internacionales se está volviendo así más dependiente de la distribución de software y las capacidades de adquisición local. Los proveedores están construyendo servicios que combinan la tenencia de cuentas, la adquisición y la conversión de divisas en una sola capa de API. Los comerciantes necesitan métodos localizados, monedas y confirmación de pago cuando venden a través de fronteras.
La Transparencia de Costos y la Visibilidad de Divisas Impulsan la Diferenciación Competitiva
La visibilidad de costos sigue siendo una preocupación material para las empresas y los consumidores que envían fondos a través de fronteras, y el mercado de pagos internacionales está bajo presión para hacer visible cada cargo antes de que se envíen los fondos. Casi un tercio de los pagos transfronterizos cuestan más del 3% del valor de la transacción, y solo el 40% de las transacciones B2B internacionales se liquidaron en 1 día hábil en abril de 2025. La Junta de Estabilidad Financiera informó que los costos de remesas aumentaron entre 2023 y 2025 a pesar del esfuerzo de modernización más amplio[2]Junta de Estabilidad Financiera, "Recomendaciones para Regular y Supervisar a los Proveedores de Servicios de Pago Bancarios y No Bancarios que Ofrecen Servicios de Pago Transfronterizo," Junta de Estabilidad Financiera, fsb.org. Los márgenes de divisas siguen siendo un elemento importante del costo para el usuario final, especialmente cuando la comisión de transacción declarada es baja. El mercado de pagos internacionales recompensa a los proveedores que muestran tasas, comisiones y tiempos de entrega antes de que un cliente inicie un pago. Una mayor transparencia puede mejorar la planificación del flujo de caja de las pymes, y ayuda a explicar por qué los clientes trasladan su actividad de los bancos establecidos cuando las alternativas muestran tasas más claras.
Infraestructura Habilitada por API y Redes de Liquidación Alternativas
El mercado de pagos internacionales está pasando de modelos basados exclusivamente en corresponsalía hacia plataformas que combinan interfaces de programación de aplicaciones, rieles de pago locales y opciones de liquidación alternativas. Wise procesó 243.500 millones de USD en volumen transfronterizo en el año fiscal 2026, un aumento del 31% interanual, y reportó ingresos netos de 2.500 millones de USD. Estos resultados indican el valor operativo de la infraestructura directa en lugar de un modelo basado únicamente en el enrutamiento de pagos. El mercado de pagos internacionales seguirá requiriendo controles de nivel bancario porque la liquidación alternativa no elimina las obligaciones relacionadas con la identificación de clientes, la verificación y la gestión de disputas. Los proveedores que integran estos controles en sus API pueden atender tanto a bancos como a clientes no bancarios sin requerirles que construyan una capa de cumplimiento separada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Marcos Regulatorios y de Cumplimiento Globales Fragmentados | -0.8% | Global, más agudo en Oriente Medio y África, países de corredores de Asia-Pacífico y flujos transatlánticos | Largo plazo (≥ 4 años) |
| Volatilidad de Divisas y Presión sobre los Precios | -0.7% | Global, intensificado en mercados emergentes y corredores afectados por aranceles | Mediano plazo (2-4 años) |
| Riesgos de Fraude, Cumplimiento de AML y Sanciones | -0.6% | Global, con altas cargas de cumplimiento en la UE, Estados Unidos y corredores de corresponsalía | Mediano plazo (2-4 años) |
| Dependencia de la Banca Corresponsal Heredada en Ciertos Corredores | -0.5% | Oriente Medio y África, países insulares del Pacífico y corredores seleccionados de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Regulatorios y de Cumplimiento Globales Fragmentados
La regulación fragmentada sigue siendo una restricción persistente en el mercado de pagos internacionales porque cada corredor puede involucrar licencias, datos y normas de conducta separadas. La Junta de Estabilidad Financiera emitió recomendaciones en diciembre de 2024 para un enfoque más coherente en la regulación de proveedores bancarios y no bancarios, pero los calendarios de adopción nacionales continúan difiriendo. La Ley de Liquidación de Pagos enmendada de Japón entró en vigor en 2026 y trata algunos servicios de agencia de cobro transfronterizo como transacciones de divisas que requieren registro de transferencia de dinero. El Reglamento de Pagos Instantáneos de la UE ofrece un marco normativo más común, aunque su mandato de recepción para varios países fuera de la zona euro comenzó solo el 9 de abril de 2026. Los grandes bancos pueden distribuir los costos legales y de sistemas entre más corredores, mientras que los proveedores más pequeños enfrentan un costo más alto por transacción. Esta diferencia puede ralentizar la entrada en rutas de menor volumen incluso donde existe una demanda clara de pagos más rápidos.
Escalada de Riesgos de Fraude, Cumplimiento de AML y Sanciones
La exposición a delitos financieros crece a medida que aumenta el volumen de pagos transfronterizos y los ciclos de liquidación se acortan. SWIFT probó inteligencia artificial y tecnologías de mejora de la privacidad con 13 bancos globales utilizando 10 millones de transacciones de prueba en 2025, y encontró que los modelos de detección colaborativa eran dos veces más efectivos que los enfoques ejecutados por una sola institucin. El Grupo de Acción Financiera Internacional revisó sus estándares en junio de 2025 para exigir información más sólida sobre el ordenante y el beneficiario para ciertas transferencias superiores a 1.000 USD o 1.000 EUR. El marco de pagos instantáneos de la UE restringe la verificación de sanciones a nivel de transacción para las transferencias instantáneas cubiertas porque la verificación repetida podría ralentizar el pago. Las instituciones deben, en cambio, fortalecer la verificación y el monitoreo de clientes antes de que se muevan los fondos. Esto eleva los costos de incorporación y puede excluir a empresas más pequeñas o clientes sin acceso bancario cuando los proveedores no pueden evaluar el riesgo de manera eficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transacción: B2B Mantiene el Liderazgo en Volumen mientras C2B se Expande
Los pagos transfronterizos B2B representaron el 67,1% de la participación del mercado de pagos internacionales en 2025, convirtiéndolo en el tipo de transacción central para la liquidación comercial, el financiamiento de la cadena de suministro y la actividad de tesorería corporativa. Esta parte del mercado de pagos internacionales sigue siendo central para las operaciones comerciales globales. Las grandes empresas y las instituciones financieras continúan utilizando redes corresponsales lideradas por bancos para transferencias de alto valor donde los controles y los acuerdos de crédito son importantes. La industria de pagos internacionales sigue dependiendo de esta estructura porque las relaciones directas de cuenta siguen siendo valiosas. Las empresas más pequeñas están cambiando más rápidamente hacia proveedores que ofrecen detalles de cuentas locales, acceso directo al sistema de pagos, fijación de precios de divisas transparente y conciliación más sencilla.
Se prevé que los pagos transfronterizos C2B sean el tipo de transacción de más rápido crecimiento, con una CAGR del 9,8% de 2026 a 2031. Su crecimiento proviene de consumidores en Asia-Pacífico y América del Sur que compran servicios digitales y bienes a comerciantes en Europa y América del Norte. Las transacciones UPI transfronterizas aumentaron 20 veces hasta más de 755.000 en el año fiscal 2025 de India y alcanzaron 601.000 durante los primeros 4 meses del año fiscal 2026. Para entonces, India había ampliado la aceptación de UPI a 7 países. B2C respalda el comercio electrónico y la nómina internacional, mientras que C2C sigue siendo importante para las remesas y puede ser un entorno inicial para el uso de monedas estables.


Por Método de Pago: Las Transferencias Bancarias Lideran mientras los Rieles en Tiempo Real Ganan Terreno
Las transferencias bancarias representaron el 56,6% de la participación del mercado de pagos internacionales en 2025, lo que refleja su papel en la liquidación mayorista, interbancaria y corporativa. La banca corresponsal sigue siendo importante para los pagos de alto valor donde los participantes necesitan acuerdos de crédito y liquidez establecidos. Las tarjetas y las billeteras digitales siguen siendo importantes para la actividad C2B y C2C, mientras que la adquisición local y las integraciones de billeteras reducen la dependencia de una sola red de tarjetas.
Se proyecta que los pagos en tiempo real y las transferencias de cuenta a cuenta crezcan a una CAGR del 11,3% hasta 2031, la tasa más alta entre los métodos de pago. Su expansión cambia la combinación de servicios dentro del mercado de pagos internacionales. Su uso está respaldado por la regulación y la demanda de confirmación inmediata. Los volúmenes de Transferencia de Crédito Instantánea SEPA aumentaron del 16% de las transferencias de crédito en el segundo semestre de 2024 al 35% en el primer trimestre de 2026[3]Société Générale, "Pagos Instantáneos en Europa: De Quién Inspirarse," Société Générale Banca Mayorista, wholesale.banking.societegenerale.com. Los menores cargos de infraestructura ejercen presión sobre los ingresos por pago. Los actores establecidos deben invertir en los nuevos rieles mientras revisan los modelos de fijación de precios que fueron diseñados para procesos más lentos.
Por Usuario Final: Las Grandes Empresas Lideran mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 41,7% de la participación del mercado de pagos internacionales en 2025 porque gestionan requisitos de comercio de alto valor, cobertura y tesorería multidivisa. Siguen siendo clientes importantes en todo el mercado de pagos internacionales. Pueden utilizar sistemas de tesorería dedicados y relaciones bancarias para obtener precios especializados y soporte operativo. Kyriba atiende a más de 4.000 multinacionales y se asoció con Merge en julio de 2026 para conectar a los clientes de tesorería con infraestructura de pagos de monedas estables reguladas[4]Kyriba, "Kyriba y Merge: Pagos con Monedas Estables Reguladas para Tesorería," Kyriba, kyriba.com. Las instituciones financieras también generan un volumen sustancial a través de la banca corresponsal, fondos, seguros y otras actividades institucionales.
Se proyecta que las pymes crezcan a una CAGR del 10,4% hasta 2031 y representan un grupo comercial cada vez más importante. Mastercard espera que el valor de los pagos transfronterizos de las pymes aumente un 54% desde 13,8 billones de USD en 2024 hasta 21,2 billones de USD en 2032. La licencia de Agregador de Pagos Transfronterizos de India ha respaldado la actividad en Asia del Sur, donde las exportaciones de las MIPYME aumentaron de 43.900 millones de USD en el año fiscal 2021 a 137.600 millones de USD en el año fiscal 2025. El número de exportadores de MIPYME se triplicó con creces durante el mismo período. Los proveedores fintech compiten ofreciendo cuentas locales, acceso directo a pagos, visibilidad de divisas y liquidación más rápida sin requerir múltiples bancos.
Por Vertical Industrial: El Comercio Minorista y el Comercio Electrónico Combinan Escala y Crecimiento
El comercio minorista y el comercio electrónico representaron el 27,9% de la participación del mercado de pagos internacionales en 2025 y mantendrán un fuerte impulso de crecimiento hasta 2031. Este vertical abarca compras de consumidores, pagos a comerciantes, billeteras, tarjetas y transferencias de cuenta a cuenta en muchos países. El mercado de pagos internacionales se beneficia cuando los comerciantes agregan métodos de pago que se adaptan a las preferencias de los clientes en cada país. La presentación en moneda local, la confirmación de pago y las conexiones de billetera siguen siendo requisitos prácticos para el pago transfronterizo.
BFSI genera grandes volúmenes de liquidación interbancaria, pagos de seguros y gestión de activos, aunque los grupos de ingresos enfrentan presión sobre las comisiones. La demanda de manufactura está vinculada a las cadenas de suministro y la cobertura de divisas cuando las medidas arancelarias afectan a las monedas. Reuters informó en abril de 2025 que las multinacionales estadounidenses ampliaron las coberturas de divisas en respuesta a la volatilidad relacionada con los aranceles. Las tecnologías de la información y las telecomunicaciones crean flujos frecuentes de menor valor provenientes de suscripciones de Software como Servicio, comisiones de API y servicios en la nube. Los viajes, la hospitalidad y los medios de comunicación añaden necesidades a través de pagos con billetera, licencias de contenido, transmisión en línea y pagos a creadores de contenido.
Análisis Geográfico
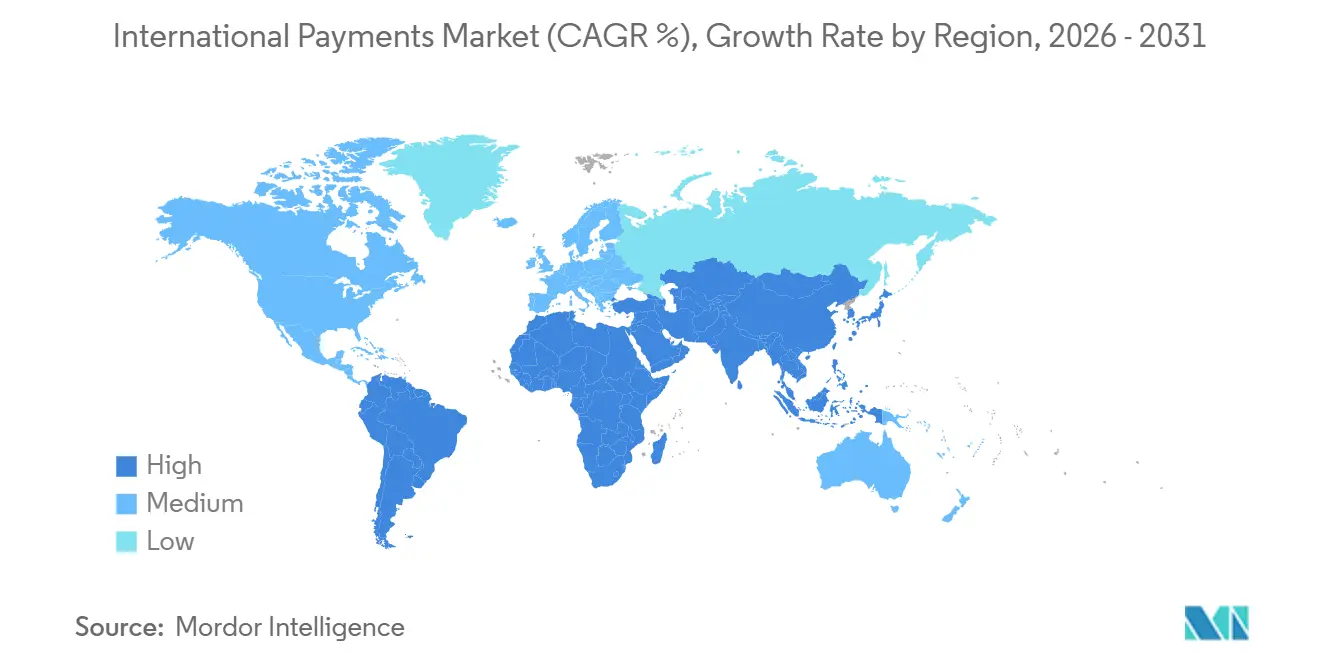
Europa representó el 31,6% de la participación del mercado de pagos internacionales en 2025, respaldada por SEPA, el comercio intrarregional y los centros mayoristas establecidos en el Reino Unido, Alemania y Francia. La Transferencia de Crédito Instantánea SEPA representó el 35% del total de transferencias de crédito en el primer trimestre de 2026. Wero y los sistemas nacionales de cuenta a cuenta como Bizum, Blik y Bancomat están fortaleciendo las opciones de primera elección doméstica para los flujos minoristas. El mercado de pagos internacionales en Europa avanza hacia una mayor interoperabilidad entre los sistemas de pago instantáneo. Las normas de la UE también afectarán la forma en que los proveedores no bancarios construyen operaciones de cumplimiento y liquidación en toda la región.
América del Norte genera la segunda mayor participación de los flujos de pagos internacionales, con Estados Unidos manteniéndose como central para la liquidación en USD para transferencias corporativas y de consumidores. El USD representó más del 50% del valor de los pagos internacionales de SWIFT en 2025, su mayor participación desde que SWIFT cambió su metodología a mediados de 2023. El sistema de pagos en tiempo real planificado de Canadá podría crear un riel doméstico que posteriormente apoye conexiones con Estados Unidos. El sistema SPEI de México tiene importancia estratégica para los pagos corporativos y de remesas a lo largo del corredor Estados Unidos-México. El anuncio de Bank of America en junio de 2026 conectó este corredor con otros sistemas de pago rápido. América del Sur tiene un papel absoluto menor, pero el Pix de Brasil proporciona una gran base doméstica para posibles vínculos bilaterales con socios comerciales. El mercado de pagos internacionales puede crecer donde los sistemas domésticos maduros ganan interoperabilidad transfronteriza práctica.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2031, lo que le otorga a la región la expansión más rápida entre las áreas geográficas en el mercado de pagos internacionales. Sus vínculos de pago domésticos le dan al mercado de pagos internacionales una base más amplia para la conectividad regional. Los flujos transfronterizos minoristas salientes de la región alcanzaron 13,5 billones de USD en 2025 y se prevé que alcancen los 24 billones de USD en 2033. El CIPS de China procesó 175,49 billones de CNY, equivalente a 24,45 billones de USD, en 2024 y amplió sus instituciones participantes a 1.683 en mayo de 2025, mientras que el vínculo UPI de India con PayNow de Singapur respalda remesas, pagos a comerciantes y gastos de viaje. El tráfico de pagos de África creció más de un 8% anual en promedio entre 2018 y 2024, con los Emiratos Árabes Unidos y Arabia Saudita actuando como centros importantes para las remesas de Asia del Sur y los flujos corporativos intra-GCC.

Panorama Competitivo
El mercado de pagos internacionales está moderadamente concentrado en la banca mayorista y fragmentado en los servicios minoristas y para pymes. JPMorgan Chase, Citi, HSBC, BNY Mellon y Standard Chartered tienen roles establecidos en flujos corporativos e institucionales de alto valor a través de redes corresponsales y servicios de tesorería. Visa y Mastercard continúan controlando importantes rieles de tarjetas y pagos orientados al consumidor utilizados en transacciones C2B y C2C. ISO 20022 es ahora una capacidad de referencia porque más del 97% de los mensajes SWIFT habían migrado al estándar en 2025, desplazando la competencia hacia los servicios construidos sobre esos datos, incluida la verificación de sanciones, la fijación de precios de divisas y la conciliación automatizada. Citi lanzó la Compensación USD 24/7 con Citi Token Services en julio de 2026, habilitando la liquidación USD transfronteriza casi en tiempo real para Siam Commercial Bank.
Los competidores fintech se centran principalmente en las pymes y las empresas medianas que desean acceso a cuentas, conexiones de pago locales y precios visibles a través de una sola interfaz. Airwallex contaba con casi 90 licencias regulatorias en 50 mercados y conexiones directas a redes locales en más de 120 países en 2026. Los resultados fiscales de Wise en 2026 mostraron un crecimiento del 31% en el volumen transfronterizo, y su asociación con Capitec en abril de 2026 extendió las capacidades de pago transfronterizo instantáneo a una gran base de clientes de un banco sudafricano. Visa y UnionPay International acordaron en febrero de 2026 habilitar el movimiento de dinero hacia China continental a través de Visa Direct. Estos movimientos muestran que las posiciones competitivas dependen tanto del alcance al consumidor como del acceso a la infraestructura de pago doméstica regulada.
Las áreas de mayor oportunidad siguen siendo la liquidación con monedas estables reguladas para la actividad de tesorería, los pagos instantáneos de banco a billetera y la cobertura de divisas basada en API para empresas más pequeñas, especialmente donde el acceso a la banca corresponsal ha disminuido o el uso de billeteras ha superado la interoperabilidad bancaria. Ant International, Standard Chartered y SWIFT iniciaron pruebas de producción en agosto de 2025 para un servicio de pago ISO 20022 de banco a billetera a través de Alipay+. Nium y Circle se asociaron en mayo de 2026 para conectar la liquidación en USDC con pagos en moneda local en más de 190 países y 100 monedas. Estos ejemplos muestran que los bancos, las redes y las empresas fintech trabajan cada vez más juntos donde cada parte controla una parte diferente de la cadena de pagos.
Líderes de la Industria de Pagos Internacionales
-
Visa Inc.
-
Mastercard Incorporated
-
Western Union Holdings, Inc.
-
MoneyGram International, Inc.
-
Wise PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Citigroup Inc. y Siam Commercial Bank pusieron en marcha la solución integrada de Compensación USD 24/7 y Citi Token Services de Citi, convirtiéndose SCB en el primer cliente de institución financiera global de Citi para el servicio. El sistema tokeniza depósitos en toda la red de Citi y permite la liquidación USD casi en tiempo real las 24 horas del día
- Junio de 2026: Bank of America anunció una solución de pagos en tiempo real transfronterizos para clientes corporativos, comerciales e instituciones financieras, conectándose a SPEI en México, Faster Payments en el Reino Unido y UPI en India. El servicio admite pagos internacionales de alto volumen y bajo valor a través de las API de SWIFT o CashPro
- Mayo de 2026: Nium (infraestructura de pagos) y Circle (plataforma de monedas estables) se asociaron para conectar la liquidación en moneda estable USDC con pagos de última milla en más de 190 países en 100 monedas.
- Abril de 2026: Wise Platform entró en Sudáfrica a través de una asociación con Capitec, extendiendo las capacidades de pago transfronterizo instantáneo a más de la mitad de la población adulta de Sudáfrica.


Alcance del Informe del Mercado Global de Pagos Internacionales
El Mercado de Pagos Internacionales es el ecosistema global que permite a individuos, empresas e instituciones financieras transferir, recibir y liquidar fondos a través de fronteras nacionales, abarcando remesas, comercio electrónico transfronterizo, pagos de comercio internacional, transferencias corporativas y otras transacciones a través de bancos, redes de tarjetas, procesadores de pagos, empresas fintech y plataformas de pago digital.
El Mercado de Pagos Internacionales está segmentado por Tipo de Transacción (Pagos Transfronterizos B2B y Más), Método de Pago (Transferencias Bancarias, Tarjetas y Más), Usuario Final (Grandes Empresas, Pymes, Instituciones Financieras, Consumidores), Vertical Industrial (Comercio Minorista y Comercio Electrónico, BFSI, Manufactura y Más) y Geografía (América del Norte, América del Sur, Europa, APAC, MEA). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Pagos Transfronterizos B2B |
| Pagos Transfronterizos B2C |
| Pagos Transfronterizos C2C |
| Pagos Transfronterizos C2B |
| Transferencias Bancarias |
| Tarjetas |
| Billeteras Digitales |
| Pagos en Tiempo Real y Pagos de Cuenta a Cuenta |
| Otros Métodos de Pago |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Instituciones Financieras |
| Consumidores Individuales |
| Comercio Minorista y Comercio Electrónico |
| BFSI |
| Manufactura |
| Tecnologías de la Información y Telecomunicaciones |
| Viajes y Hospitalidad |
| Medios de Comunicación y Entretenimiento |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Transacción | Pagos Transfronterizos B2B | |
| Pagos Transfronterizos B2C | ||
| Pagos Transfronterizos C2C | ||
| Pagos Transfronterizos C2B | ||
| Por Método de Pago | Transferencias Bancarias | |
| Tarjetas | ||
| Billeteras Digitales | ||
| Pagos en Tiempo Real y Pagos de Cuenta a Cuenta | ||
| Otros Métodos de Pago | ||
| Por Usuario Final | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Instituciones Financieras | ||
| Consumidores Individuales | ||
| Por Vertical Industrial | Comercio Minorista y Comercio Electrónico | |
| BFSI | ||
| Manufactura | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Viajes y Hospitalidad | ||
| Medios de Comunicación y Entretenimiento | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los pagos internacionales?
La demanda de liquidación en tiempo real, los servicios de pago integrados, los métodos de pago locales y una mayor visibilidad de divisas están ampliando el uso en el comercio y el comercio digital.
¿Qué tamaño tiene el mercado de pagos internacionales?
Se estima en 222,4 billones de USD en 2026 y se prevé que alcance los 303,5 billones de USD en 2031 a una CAGR del 6,4%.
¿Qué tipo de transacción lidera la actividad de pagos transfronterizos?
B2B lideró con una participación del 67,1% en 2025 porque la liquidación comercial, el financiamiento de la cadena de suministro y la tesorería corporativa generan un volumen de pagos sustancial.
¿Qué método de pago está creciendo más rápido?
Se prevé que los pagos en tiempo real y las transferencias de cuenta a cuenta crezcan a una CAGR del 11,3% hasta 2031.
¿Por qué las pymes están cambiando de proveedores de pagos transfronterizos?
Las pymes buscan una fijación de precios de divisas más clara, una liquidación más rápida, acceso a cuentas locales y una gestión de pagos más sencilla entre países.
¿Qué región está creciendo más rápido en servicios de pagos internacionales?
Se prevé que Asia-Pacífico crezca a una CAGR del 8,9% hasta 2031, respaldada por vínculos de pago instantáneo, billeteras móviles y expansión.
Última actualización de la página el:



