
Tamanho e Participação do Mercado de Pagamentos Internacionais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
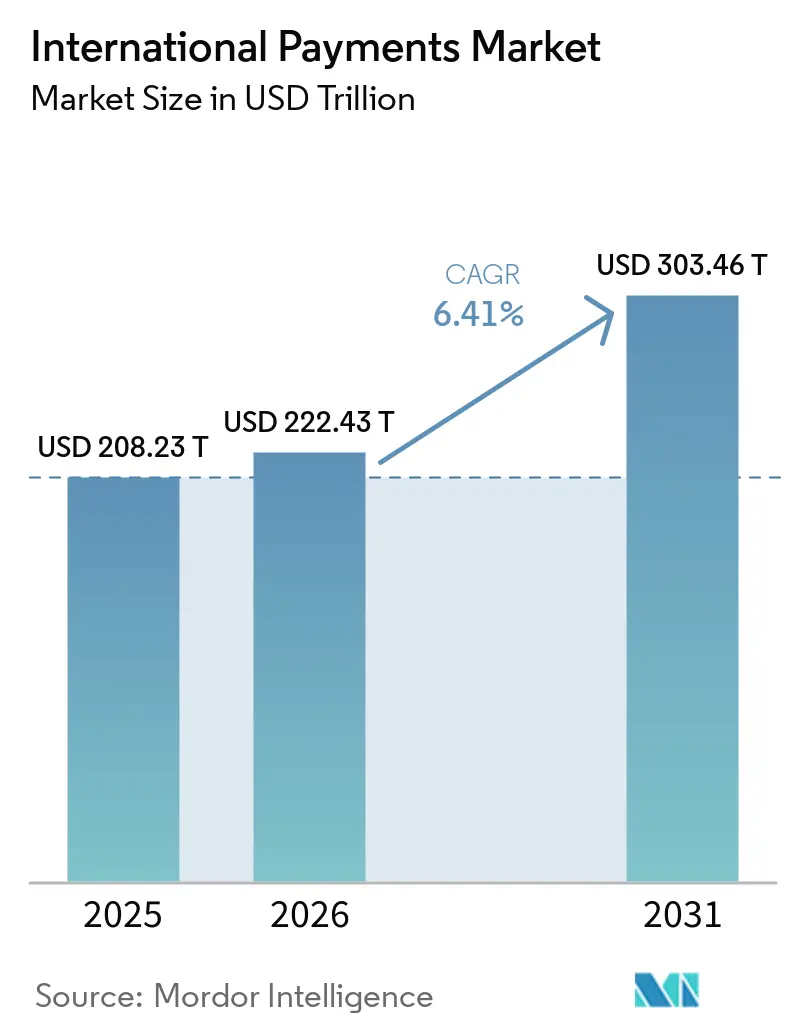
| Tamanho do Mercado (2026) | 222.43 Trilhões de dólares |
| Tamanho do Mercado (2031) | 303.46 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 6.41 % |
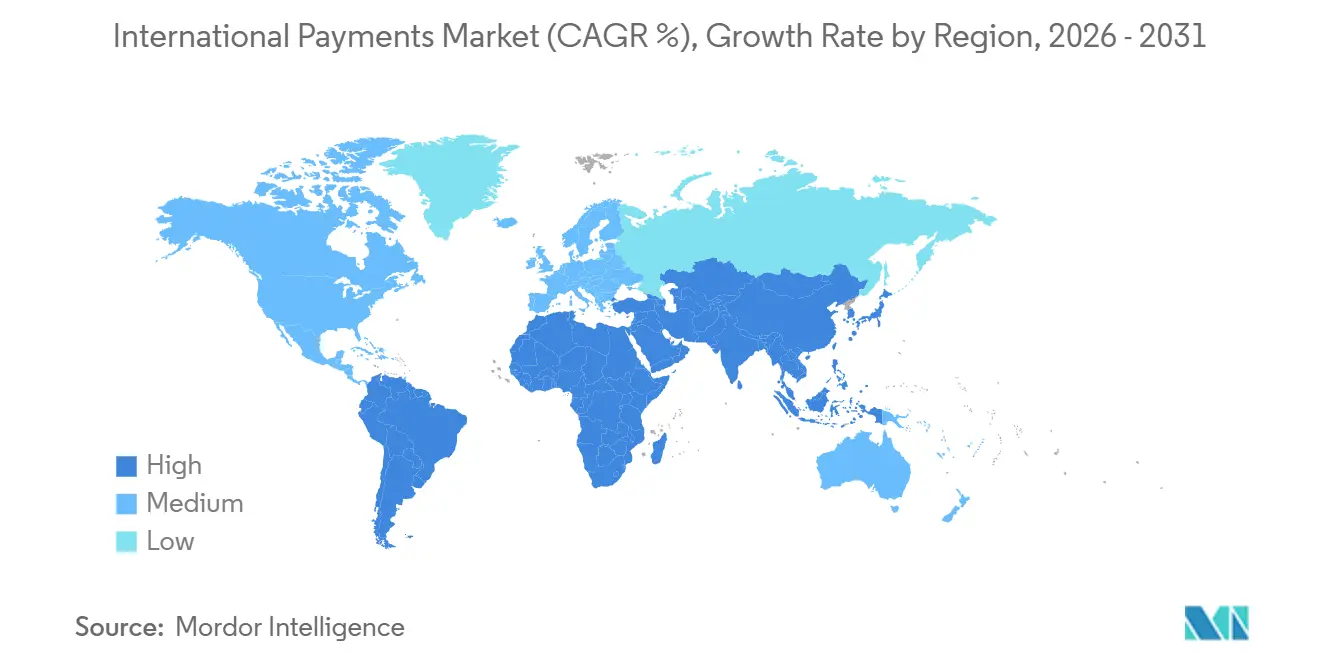
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
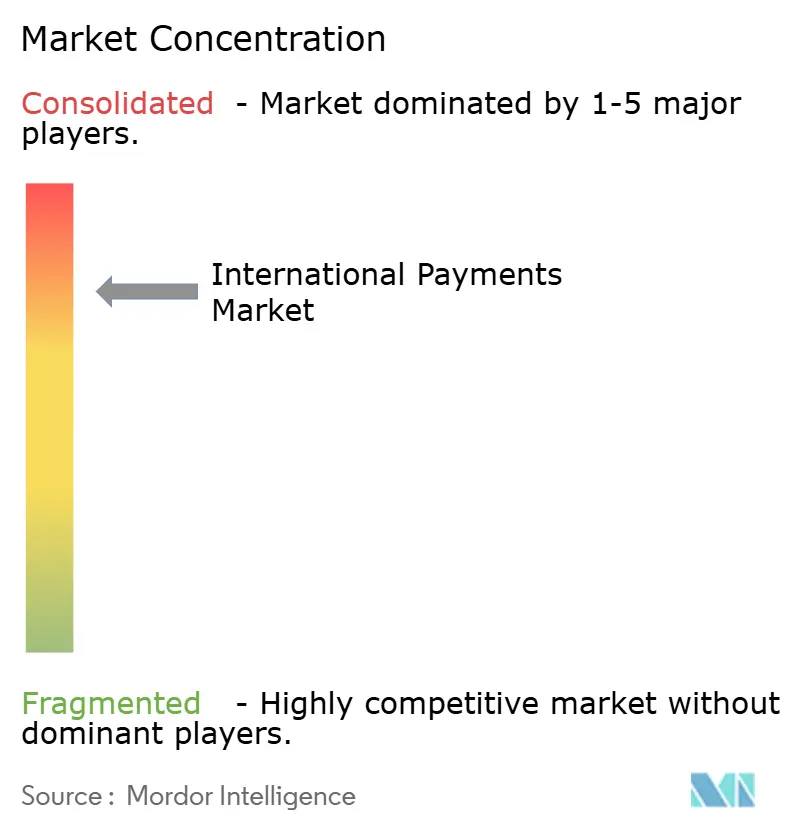
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pagamentos Internacionais por Mordor Intelligence
O tamanho do mercado de pagamentos internacionais foi avaliado em 208,2 trilhões de USD em 2025 e estima-se que cresça de 222,4 trilhões de USD em 2026 para atingir 303,5 trilhões de USD até 2031, a um CAGR de 6,4% durante o período de previsão (2026-2031). O mercado de pagamentos internacionais está sendo remodelado pela transição do processamento em lote por meio de bancos correspondentes para a liquidação em tempo real baseada em API. A SWIFT registrou seu crescimento de tráfego mais rápido em 15 anos durante 2025, quando as mensagens FIN ultrapassaram 13,4 bilhões e o tráfego diário atingiu 68 milhões de mensagens. A migração para o ISO 20022 em novembro de 2025 forneceu aos provedores de pagamento dados mais ricos que podem apoiar triagem, precificação e reconciliação. No entanto, os usuários não receberam todos os benefícios esperados porque os custos globais de remessa subiram para 4% em 2025, em comparação com 3,2% em 2023. Essa lacuna deixa espaço para provedores que possam reduzir o atrito enquanto oferecem aos clientes precificação clara de câmbio e status de pagamento.
Principais Conclusões do Relatório
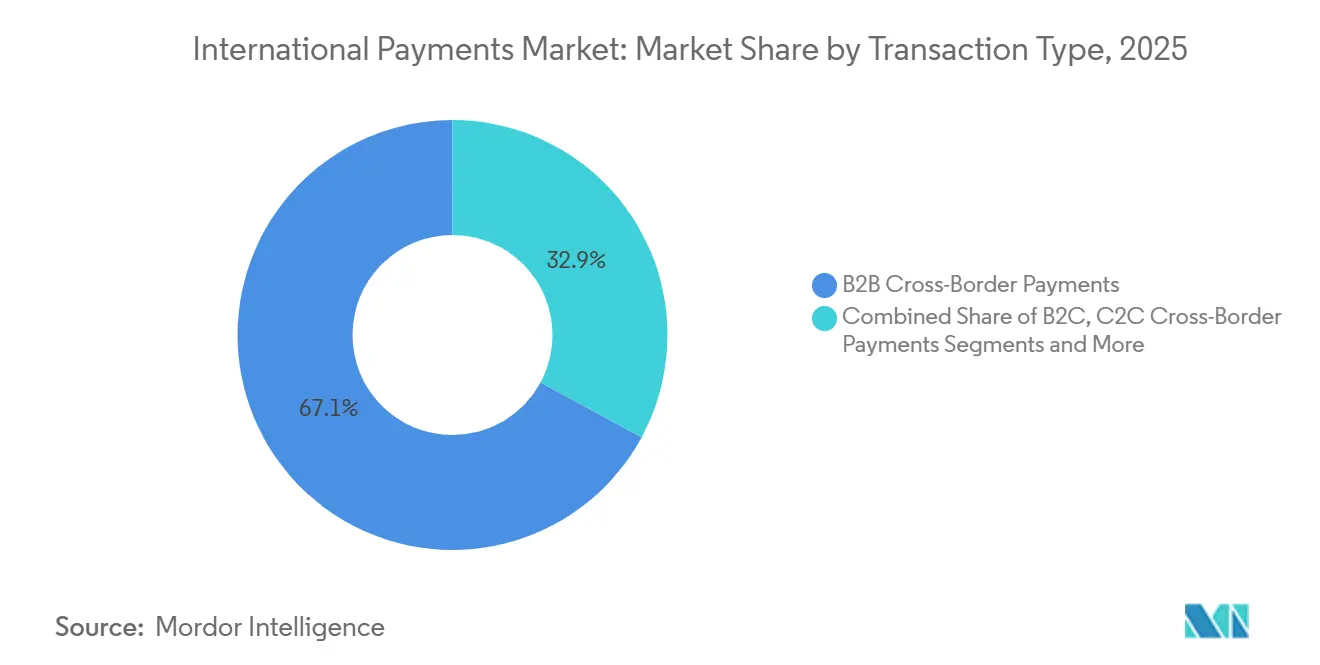
- Por tipo de transação, os pagamentos B2B transfronteiriços detinham 67,1% da participação do mercado de pagamentos internacionais em 2025, enquanto os pagamentos C2B transfronteiriços têm previsão de registrar o maior CAGR de 9,8% até 2031.
- Por método de pagamento, as transferências bancárias representaram 56,6% da participação do mercado de pagamentos internacionais em 2025, enquanto os pagamentos em tempo real e as transferências de conta a conta devem crescer a um CAGR de 11,3% até 2031.
- Por usuário final, as grandes empresas detinham 41,7% da participação do mercado de pagamentos internacionais em 2025, enquanto as PMEs têm projeção de expansão a um CAGR de 10,4% até 2031.
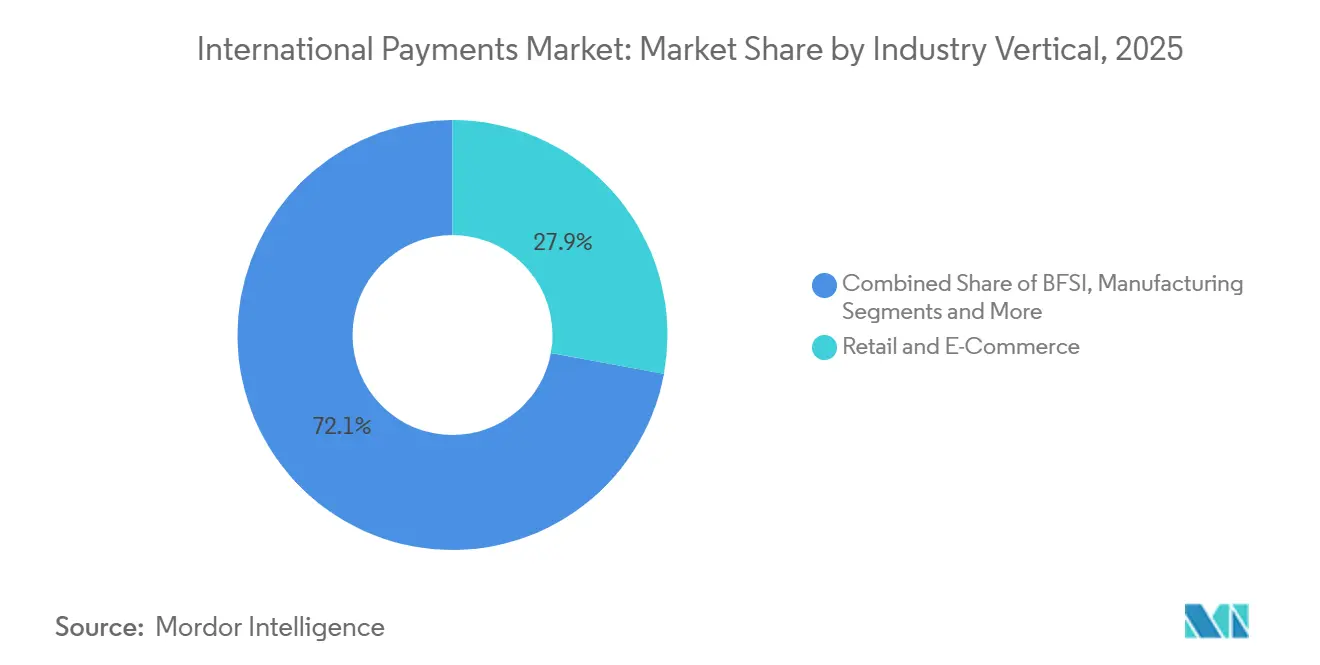
- Por vertical da indústria, o varejo e o comércio eletrônico detinham 27,9% da participação do mercado de pagamentos internacionais em 2025 e também é o vertical de crescimento mais rápido até 2031.
- Por geografia, a Europa detinha 31,6% da participação do mercado de pagamentos internacionais em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 8,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pagamentos Internacionais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Pagamentos Transfronteiriços em Tempo Real no Comércio e no Setor Comercial | +1.8% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Pagamentos Incorporados em Ecossistemas de Comércio Digital | +0.9% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Demanda por Transparência de Custos, Visibilidade de Câmbio e Rastreabilidade | +0.7% | Global, especialmente em corredores de alto volume na América do Norte e Europa | Médio prazo (2-4 anos) |
| Infraestrutura Habilitada por API e Redes de Liquidação Alternativas | +0.8% | Global, com adoção antecipada na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Pagamentos para Forças de Trabalho Globais e Criadores de Conteúdo Transfronteiriços | +0.6% | Ásia-Pacífico, com expansão para Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Soluções Empresariais de Tesouraria Multicurrency e Liquidez | +0.5% | América do Norte, Europa, Singapura e Hong Kong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Demanda por Pagamentos Transfronteiriços em Tempo Real Remodela a Liquidação Comercial
A demanda por liquidação quase instantânea foi além das remessas de consumidores e chegou ao financiamento comercial. O mercado de pagamentos internacionais está respondendo a essa demanda com sistemas de pagamento instantâneo interligados. Mais de 80 países haviam implantado sistemas domésticos de pagamento rápido, e os vínculos transfronteiriços entre esses sistemas ultrapassaram 500 em 2025. O Banco Central Europeu constatou que a interligação de sistemas de pagamento rápido pode aumentar o comércio bilateral em 4%[1]Banco Central Europeu, "Desbloqueando o Potencial Comercial: Os Benefícios de Melhorar os Pagamentos Transfronteiriços," Boletim Econômico do BCE, ecb.europa.eu. A SWIFT relatou que 80% do tempo de trânsito de pagamentos transfronteiriços ocorre após um pagamento sair de sua rede, durante o processamento pela instituição beneficiária. O Bank of America anunciou em junho de 2026 uma solução em tempo real que conecta o SPEI no México, o Faster Payments no Reino Unido e o UPI na Índia, mostrando por que a interoperabilidade de última milha se tornou uma área central de competição.
Os Pagamentos Internacionais Incorporados se Aprofundam no Comércio Digital
A integração de pagamentos transfronteiriços em plataformas de software, marketplaces e ferramentas de Software como Serviço está ampliando o grupo de empresas que competem por receita de transações. A Worldpay relatou ampla adoção de finanças incorporadas entre comerciantes globais de comércio eletrônico em 2026, com mais comerciantes utilizando camadas de pagamento nativas de plataforma em vez de gateways separados. Esse modelo permite que as plataformas retenham receita de câmbio, float e dados de transações que antes permaneciam com provedores de pagamento especializados. O mercado de pagamentos internacionais está, portanto, tornando-se mais dependente da distribuição de software e das capacidades de aquisição local. Os provedores estão construindo serviços que combinam manutenção de contas, aquisição e conversão de câmbio em uma única camada de API. Os comerciantes precisam de métodos localizados, moedas e confirmação de pagamento ao vender além das fronteiras.
Transparência de Custos e Visibilidade de Câmbio Impulsionam a Diferenciação Competitiva
A visibilidade de custos continua sendo uma preocupação relevante para empresas e consumidores que enviam fundos além das fronteiras, e o mercado de pagamentos internacionais está sob pressão para tornar cada cobrança visível antes que os fundos sejam enviados. Quase um terço dos pagamentos transfronteiriços custa mais de 3% do valor da transação, e apenas 40% das transações B2B internacionais foram liquidadas dentro de 1 dia útil em abril de 2025. O Conselho de Estabilidade Financeira relatou que os custos de remessa aumentaram entre 2023 e 2025, apesar do esforço mais amplo de modernização[2]Conselho de Estabilidade Financeira, "Recomendações para Regular e Supervisionar Provedores de Serviços de Pagamento Bancários e Não Bancários que Oferecem Serviços de Pagamento Transfronteiriço," Conselho de Estabilidade Financeira, fsb.org. As margens de câmbio continuam sendo um elemento importante do custo para o usuário final, especialmente onde a taxa de transação declarada é baixa. O mercado de pagamentos internacionais recompensa os provedores que mostram taxas, tarifas e prazo de entrega antes que um cliente inicie um pagamento. Uma maior transparência pode melhorar o planejamento de fluxo de caixa das PMEs e ajuda a explicar por que os clientes transferem atividades dos bancos estabelecidos quando as alternativas mostram taxas mais claras.
Infraestrutura Habilitada por API e Redes de Liquidação Alternativas
O mercado de pagamentos internacionais está migrando de modelos exclusivamente baseados em correspondência para plataformas que combinam interfaces de programação de aplicações, trilhos de pagamento locais e opções de liquidação alternativas. A Wise processou 243,5 bilhões de USD em volume transfronteiriço no ano fiscal de 2026, alta de 31% em relação ao ano anterior, e reportou receita líquida de 2,5 bilhões de USD. Esses resultados indicam o valor operacional de uma infraestrutura direta em vez de um modelo baseado apenas no roteamento de pagamentos. O mercado de pagamentos internacionais ainda exigirá controles de nível bancário porque a liquidação alternativa não elimina as obrigações relacionadas à identificação de clientes, triagem e gestão de disputas. Os provedores que integram esses controles em suas APIs podem atender tanto bancos quanto clientes não bancários sem exigir que construam uma camada de conformidade separada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estruturas Regulatórias e de Conformidade Globais Fragmentadas | -0.8% | Global, mais agudo no Oriente Médio e África, países de corredor da Ásia-Pacífico e fluxos transatlânticos | Longo prazo (≥ 4 anos) |
| Volatilidade Cambial e Pressão sobre Preços | -0.7% | Global, intensificado em mercados emergentes e corredores afetados por tarifas | Médio prazo (2-4 anos) |
| Riscos de Fraude, Lavagem de Dinheiro e Conformidade com Sanções | -0.6% | Global, com altos encargos de conformidade na UE, Estados Unidos e corredores de correspondência | Médio prazo (2-4 anos) |
| Dependência de Bancos Correspondentes Legados em Determinados Corredores | -0.5% | Oriente Médio e África, países insulares do Pacífico e corredores selecionados da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estruturas Regulatórias e de Conformidade Globais Fragmentadas
A regulamentação fragmentada continua sendo uma restrição persistente ao mercado de pagamentos internacionais porque cada corredor pode envolver licenciamento, dados e regras de conduta separados. O Conselho de Estabilidade Financeira emitiu recomendações em dezembro de 2024 para uma abordagem mais consistente na regulamentação de provedores bancários e não bancários, mas os cronogramas de adoção nacionais continuam divergindo. A Lei de Liquidação de Pagamentos emendada do Japão entrou em vigor em 2026 e trata alguns serviços de agência de cobrança transfronteiriça como transações de câmbio que exigem registro de transferência de dinheiro. O Regulamento de Pagamentos Instantâneos da UE oferece um conjunto de regras mais comum, embora seu mandato de recebimento para vários países fora da zona do euro tenha começado apenas em 9 de abril de 2026. Os grandes bancos podem distribuir custos jurídicos e de sistemas por mais corredores, enquanto os provedores menores enfrentam um custo mais alto por transação. Essa diferença pode retardar a entrada em rotas de menor volume, mesmo onde há demanda clara por pagamentos mais rápidos.
Riscos Crescentes de Fraude, Lavagem de Dinheiro e Conformidade com Sanções
A exposição a crimes financeiros cresce à medida que o volume de pagamentos transfronteiriços aumenta e os ciclos de liquidação se tornam mais curtos. A SWIFT testou inteligência artificial e tecnologias de aprimoramento de privacidade com 13 bancos globais usando 10 milhões de transações de teste em 2025, e constatou que os modelos de detecção colaborativa eram duas vezes mais eficazes do que as abordagens executadas por uma única instituição. O Grupo de Ação Financeira Internacional revisou seus padrões em junho de 2025 para exigir informações mais robustas sobre o ordenante e o beneficiário para determinadas transferências acima de 1.000 USD ou 1.000 EUR. A estrutura de pagamentos instantâneos da UE restringe a triagem de sanções no nível da transação para transferências instantâneas cobertas porque a triagem repetida poderia retardar o pagamento. As instituições devem, em vez disso, fortalecer a triagem e o monitoramento de clientes antes que os fundos sejam movimentados. Isso eleva os custos de integração e pode excluir empresas menores ou clientes sem acesso bancário quando os provedores não conseguem avaliar o risco de forma eficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Transação: B2B Mantém Liderança em Volume enquanto C2B se Expande
Os pagamentos B2B transfronteiriços representaram 67,1% da participação do mercado de pagamentos internacionais em 2025, tornando-o o tipo de transação central para liquidação comercial, financiamento de cadeia de suprimentos e atividade de tesouraria corporativa. Esta parte do mercado de pagamentos internacionais permanece central para as operações de comércio global. Grandes empresas e instituições financeiras continuam a usar redes de correspondência lideradas por bancos para transferências de alto valor onde controles e acordos de crédito são importantes. O setor de pagamentos internacionais ainda depende dessa estrutura porque os relacionamentos diretos de conta continuam sendo valiosos. As empresas menores estão migrando mais rapidamente para provedores que oferecem detalhes de contas locais, acesso direto ao sistema de pagamento, precificação transparente de câmbio e reconciliação mais simples.
Os pagamentos C2B transfronteiriços têm previsão de ser o tipo de transação de crescimento mais rápido, com um CAGR de 9,8% de 2026 a 2031. Seu crescimento vem de consumidores na Ásia-Pacífico e América do Sul que adquirem serviços e bens digitais de comerciantes na Europa e América do Norte. As transações UPI transfronteiriças cresceram 20 vezes para mais de 755.000 no ano fiscal de 2025 da Índia e atingiram 601.000 durante os primeiros 4 meses do ano fiscal de 2026. Nesse período, a Índia havia expandido a aceitação do UPI para 7 países. O B2C apoia o comércio eletrônico e a folha de pagamento internacional, enquanto o C2C permanece importante para remessas e pode ser um cenário inicial para o uso de stablecoins.


Por Método de Pagamento: Transferências Bancárias Lideram enquanto os Trilhos em Tempo Real Ganham Terreno
As transferências bancárias detinham 56,6% da participação do mercado de pagamentos internacionais em 2025, refletindo seu papel na liquidação atacadista, interbancária e corporativa. O banco correspondente continua sendo importante para pagamentos de alto valor onde os participantes precisam de acordos estabelecidos de crédito e liquidez. Cartões e carteiras digitais continuam sendo importantes para atividades C2B e C2C, enquanto a aquisição local e as integrações de carteiras reduzem a dependência de uma única rede de cartões.
Os pagamentos em tempo real e as transferências de conta a conta têm projeção de crescer a um CAGR de 11,3% até 2031, a maior taxa entre os métodos de pagamento. Sua expansão altera o mix de serviços dentro do mercado de pagamentos internacionais. Seu uso é apoiado por regulamentação e demanda por confirmação imediata. Os volumes de Transferência de Crédito Instantânea SEPA subiram de 16% das transferências de crédito no segundo semestre de 2024 para 35% no primeiro trimestre de 2026[3]Société Générale, "Pagamentos Instantâneos na Europa: De Quem se Inspirar," Société Générale Wholesale Banking, wholesale.banking.societegenerale.com. Menores encargos de infraestrutura pressionam a receita por pagamento. Os incumbentes devem investir nos novos trilhos enquanto revisam modelos de precificação que foram projetados para processos mais lentos.
Por Usuário Final: Grandes Empresas Lideram enquanto as PMEs Ganham Acesso
As grandes empresas detinham 41,7% da participação do mercado de pagamentos internacionais em 2025 porque gerenciam requisitos de comércio de alto valor, hedge e tesouraria multicurrency. Elas continuam sendo clientes importantes em todo o mercado de pagamentos internacionais. Podem usar sistemas de tesouraria dedicados e relacionamentos bancários para obter precificação especializada e suporte operacional. A Kyriba atende mais de 4.000 multinacionais e fez parceria com a Merge em julho de 2026 para conectar clientes de tesouraria à infraestrutura de pagamento em stablecoin regulamentada[4]Kyriba, "Kyriba e Merge: Pagamentos em Stablecoin Regulamentados para Tesouraria," Kyriba, kyriba.com. As instituições financeiras também geram volume substancial por meio de banco correspondente, fundos, seguros e outras atividades institucionais.
As PMEs têm projeção de crescer a um CAGR de 10,4% até 2031 e representam um grupo comercial cada vez mais importante. A Mastercard espera que o valor dos pagamentos transfronteiriços de PMEs aumente 54%, de 13,8 trilhões de USD em 2024 para 21,2 trilhões de USD até 2032. O licenciamento de Agregador de Pagamentos Transfronteiriços da Índia apoiou a atividade no Sul da Ásia, onde as exportações de micro, pequenas e médias empresas cresceram de 43,9 bilhões de USD no ano fiscal de 2021 para 137,6 bilhões de USD no ano fiscal de 2025. O número de exportadores de micro, pequenas e médias empresas mais do que triplicou no mesmo período. Os provedores de fintech competem oferecendo contas locais, acesso direto a pagamentos, visibilidade de câmbio e liquidação mais rápida sem exigir múltiplos bancos.
Por Vertical da Indústria: Varejo e Comércio Eletrônico Combinam Escala e Crescimento
O varejo e o comércio eletrônico representaram 27,9% da participação do mercado de pagamentos internacionais em 2025 e manterão forte impulso de crescimento até 2031. Este vertical abrange compras de consumidores, pagamentos a comerciantes, carteiras, cartões e transferências de conta a conta em muitos países. O mercado de pagamentos internacionais se beneficia quando os comerciantes adicionam métodos de pagamento que se adequam às preferências dos clientes em cada país. A apresentação em moeda local, a confirmação de pagamento e as conexões de carteiras continuam sendo requisitos práticos para o checkout transfronteiriço.
O BFSI gera grandes volumes a partir de liquidação interbancária, pagamentos de seguros e gestão de ativos, embora os pools de receita enfrentem pressão sobre as tarifas. A demanda de manufatura está vinculada às cadeias de suprimentos e ao hedge cambial quando medidas tarifárias afetam as moedas. A Reuters relatou em abril de 2025 que as multinacionais norte-americanas estenderam os hedges cambiais em resposta à volatilidade relacionada a tarifas. A tecnologia da informação e as telecomunicações criam fluxos frequentes de menor valor provenientes de assinaturas de Software como Serviço, taxas de API e serviços em nuvem. Viagens, hotelaria e mídia adicionam necessidades por meio de pagamentos em carteiras, licenciamento de conteúdo, streaming e pagamentos a criadores de conteúdo.
Análise Geográfica
A Europa detinha 31,6% da participação do mercado de pagamentos internacionais em 2025, apoiada pelo SEPA, pelo comércio intrarregional e pelos centros atacadistas estabelecidos no Reino Unido, Alemanha e França. A Transferência de Crédito Instantânea SEPA representou 35% do total de transferências de crédito no primeiro trimestre de 2026. O Wero e os sistemas nacionais de conta a conta, como Bizum, Blik e Bancomat, estão fortalecendo as opções domésticas para fluxos de varejo. O mercado de pagamentos internacionais na Europa está avançando em direção a uma maior interoperabilidade entre os sistemas de pagamento instantâneo. As regras da UE também afetarão como os provedores não bancários constroem operações de conformidade e liquidação em toda a região.
A América do Norte gera a segunda maior participação nos fluxos de pagamentos internacionais, com os Estados Unidos permanecendo centrais para a liquidação em USD para transferências corporativas e de consumidores. O USD representou mais de 50% do valor dos pagamentos internacionais da SWIFT em 2025, sua maior participação desde que a SWIFT alterou sua metodologia em meados de 2023. O sistema de pagamento em tempo real planejado pelo Canadá poderia criar um trilho doméstico que posteriormente apoie conexões com os Estados Unidos. O sistema SPEI do México tem importância estratégica para pagamentos corporativos e de remessas ao longo do corredor EUA-México. O anúncio do Bank of America em junho de 2026 conectou esse corredor a outros sistemas de pagamento rápido. A América do Sul tem um papel absoluto menor, mas o Pix do Brasil fornece uma grande base doméstica para potenciais vínculos bilaterais com parceiros comerciais. O mercado de pagamentos internacionais pode crescer onde sistemas domésticos maduros ganham interoperabilidade transfronteiriça prática.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,9% até 2031, conferindo à região a expansão mais rápida entre as áreas geográficas no mercado de pagamentos internacionais. Seus vínculos de pagamento domésticos oferecem ao mercado de pagamentos internacionais uma base mais ampla para conectividade regional. Os fluxos de saída transfronteiriços de varejo da região atingiram 13,5 trilhões de USD em 2025 e têm previsão de atingir 24 trilhões de USD até 2033. O CIPS da China processou 175,49 trilhões de CNY, equivalente a 24,45 trilhões de USD, em 2024 e expandiu suas instituições participantes para 1.683 até maio de 2025, enquanto o vínculo UPI da Índia com o PayNow de Singapura apoia remessas, pagamentos a comerciantes e gastos com viagens. O tráfego de pagamentos da África cresceu mais de 8% ao ano em média entre 2018 e 2024, com os Emirados Árabes Unidos e a Arábia Saudita atuando como importantes centros para remessas do Sul da Ásia e fluxos corporativos intra-GCC.

Cenário Competitivo
O mercado de pagamentos internacionais é moderadamente concentrado no banco atacadista e fragmentado nos serviços de varejo e PMEs. JPMorgan Chase, Citi, HSBC, BNY Mellon e Standard Chartered têm papéis estabelecidos em fluxos corporativos e institucionais de alto valor por meio de redes de correspondência e serviços de tesouraria. Visa e Mastercard continuam a controlar importantes trilhos de cartões e pagamentos voltados ao consumidor usados em transações C2B e C2C. O ISO 20022 é agora uma capacidade de base porque mais de 97% das mensagens da SWIFT haviam migrado para o padrão em 2025, deslocando a competição para serviços construídos sobre esses dados, incluindo triagem de sanções, precificação de câmbio e reconciliação automatizada. A Citigroup Inc. lançou a Compensação USD 24/7 com o Citi Token Services em julho de 2026, permitindo a liquidação USD transfronteiriça quase em tempo real para o Siam Commercial Bank.
Os concorrentes de fintech focam mais diretamente em PMEs e corporações de médio porte que desejam acesso a contas, conexões de pagamento local e precificação visível por meio de uma única interface. A Airwallex tinha quase 90 licenças regulatórias em 50 mercados e conexões diretas com redes locais em mais de 120 países em 2026. Os resultados fiscais de 2026 da Wise mostraram crescimento de 31% no volume transfronteiriço, e sua parceria com a Capitec em abril de 2026 estendeu as capacidades de pagamento transfronteiriço instantâneo a uma grande base de clientes de banco sul-africano. A Visa e a UnionPay International concordaram em fevereiro de 2026 em permitir a movimentação de dinheiro para a China Continental por meio do Visa Direct. Esses movimentos mostram que as posições competitivas dependem tanto do alcance ao consumidor quanto do acesso à infraestrutura de pagamento doméstico regulamentada.
As áreas de maior oportunidade continuam sendo a liquidação em stablecoin regulamentada para atividades de tesouraria, pagamentos instantâneos de banco para carteira e hedge cambial baseado em API para empresas menores, especialmente onde o acesso ao banco correspondente diminuiu ou o uso de carteiras superou a interoperabilidade bancária. A Ant International, o Standard Chartered e a SWIFT iniciaram testes de produção em agosto de 2025 para um serviço de pagamento ISO 20022 de banco para carteira por meio do Alipay+. A Nium e a Circle fizeram parceria em maio de 2026 para conectar a liquidação em USDC com pagamentos em moeda local em mais de 190 países e 100 moedas. Esses exemplos mostram que bancos, redes e empresas de fintech trabalham cada vez mais em conjunto onde cada parte controla uma parte diferente da cadeia de pagamentos.
Líderes do Setor de Pagamentos Internacionais
-
Visa Inc.
-
Mastercard Incorporated
-
Western Union Holdings, Inc.
-
MoneyGram International, Inc.
-
Wise PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Citigroup Inc. e o Siam Commercial Bank entraram em operação com a solução integrada de Compensação USD 24/7 e Citi Token Services da Citi, com o SCB tornando-se o primeiro cliente de instituição financeira global da Citi para o serviço. O sistema tokeniza depósitos em toda a rede da Citi e permite a liquidação USD quase em tempo real ao longo do dia
- Junho de 2026: O Bank of America anunciou uma solução de pagamentos em tempo real transfronteiriços para clientes corporativos, comerciais e de instituições financeiras, conectando-se ao SPEI no México, ao Faster Payments no Reino Unido e ao UPI na ndia. O serviço suporta pagamentos internacionais de alto volume e baixo valor por meio das APIs SWIFT ou CashPro
- Maio de 2026: A Nium (infraestrutura de pagamentos) e a Circle (plataforma de stablecoin) fizeram parceria para conectar a liquidação em stablecoin USDC com pagamentos de última milha em mais de 190 países em 100 moedas.
- Abril de 2026: A Wise Platform entrou na África do Sul por meio de uma parceria com a Capitec, estendendo as capacidades de pagamento transfronteiriço instantâneo a mais da metade da população adulta da África do Sul.


Escopo do Relatório Global do Mercado de Pagamentos Internacionais
O Mercado de Pagamentos Internacionais é o ecossistema global que permite a indivíduos, empresas e instituições financeiras transferir, receber e liquidar fundos além das fronteiras nacionais, abrangendo remessas, comércio eletrônico transfronteiriço, pagamentos de comércio internacional, transferências corporativas e outras transações por meio de bancos, redes de cartões, processadores de pagamento, fintechs e plataformas de pagamento digital.
O Mercado de Pagamentos Internacionais é segmentado por Tipo de Transação (Pagamentos B2B Transfronteiriços e Mais), Método de Pagamento (Transferências Bancárias, Cartões e Mais), Usuário Final (Grandes Empresas, PMEs, Instituições Financeiras, Consumidores), Vertical da Indústria (Varejo/Comércio Eletrônico, BFSI, Manufatura e Mais) e Geografia (América do Norte, América do Sul, Europa, APAC, MEA). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Pagamentos B2B Transfronteiriços |
| Pagamentos B2C Transfronteiriços |
| Pagamentos C2C Transfronteiriços |
| Pagamentos C2B Transfronteiriços |
| Transferências Bancárias |
| Cartões |
| Carteiras Digitais |
| Pagamentos em Tempo Real e Pagamentos de Conta a Conta |
| Outros Métodos de Pagamento |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Instituições Financeiras |
| Consumidores Individuais |
| Varejo e Comércio Eletrônico |
| BFSI |
| Manufatura |
| Tecnologia da Informação e Telecomunicações |
| Viagens e Hotelaria |
| Mídia e Entretenimento |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Transação | Pagamentos B2B Transfronteiriços | |
| Pagamentos B2C Transfronteiriços | ||
| Pagamentos C2C Transfronteiriços | ||
| Pagamentos C2B Transfronteiriços | ||
| Por Método de Pagamento | Transferências Bancárias | |
| Cartões | ||
| Carteiras Digitais | ||
| Pagamentos em Tempo Real e Pagamentos de Conta a Conta | ||
| Outros Métodos de Pagamento | ||
| Por Usuário Final | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Instituições Financeiras | ||
| Consumidores Individuais | ||
| Por Vertical da Indústria | Varejo e Comércio Eletrônico | |
| BFSI | ||
| Manufatura | ||
| Tecnologia da Informação e Telecomunicações | ||
| Viagens e Hotelaria | ||
| Mídia e Entretenimento | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento nos pagamentos internacionais?
A demanda por liquidação em tempo real, serviços de pagamento incorporados, métodos de pagamento locais e maior visibilidade de câmbio estão expandindo o uso no comércio e no comércio digital.
Qual é o tamanho do mercado de pagamentos internacionais?
Estima-se em 222,4 trilhões de USD em 2026 e tem previsão de atingir 303,5 trilhões de USD até 2031 a um CAGR de 6,4%.
Qual tipo de transação lidera a atividade de pagamento transfronteiriço?
O B2B liderou com uma participação de 67,1% em 2025 porque a liquidação comercial, o financiamento de cadeia de suprimentos e a tesouraria corporativa geram volume substancial de pagamentos.
Qual método de pagamento está crescendo mais rapidamente?
Os pagamentos em tempo real e as transferências de conta a conta têm previsão de crescer a um CAGR de 11,3% até 2031.
Por que as PMEs estão mudando de provedores de pagamento transfronteiriço?
As PMEs buscam precificação de câmbio mais clara, liquidação mais rápida, acesso a contas locais e gestão de pagamentos mais simples entre países.
Qual região está crescendo mais rapidamente em serviços de pagamento internacional?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,9% até 2031, apoiada por vínculos de pagamento instantâneo, carteiras móveis e expansão.
Página atualizada pela última vez em:



