
Influencer Advertising Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 39.03 Milliarden US-Dollar |
| Marktgröße (2031) | 73.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
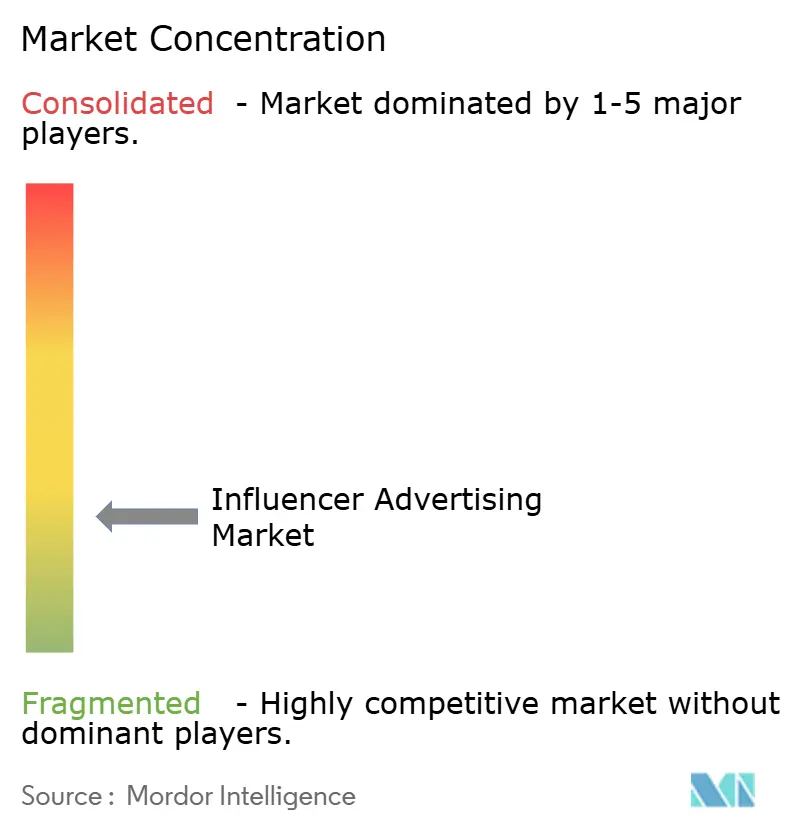
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Influencer Advertising Marktanalyse von Mordor Intelligence
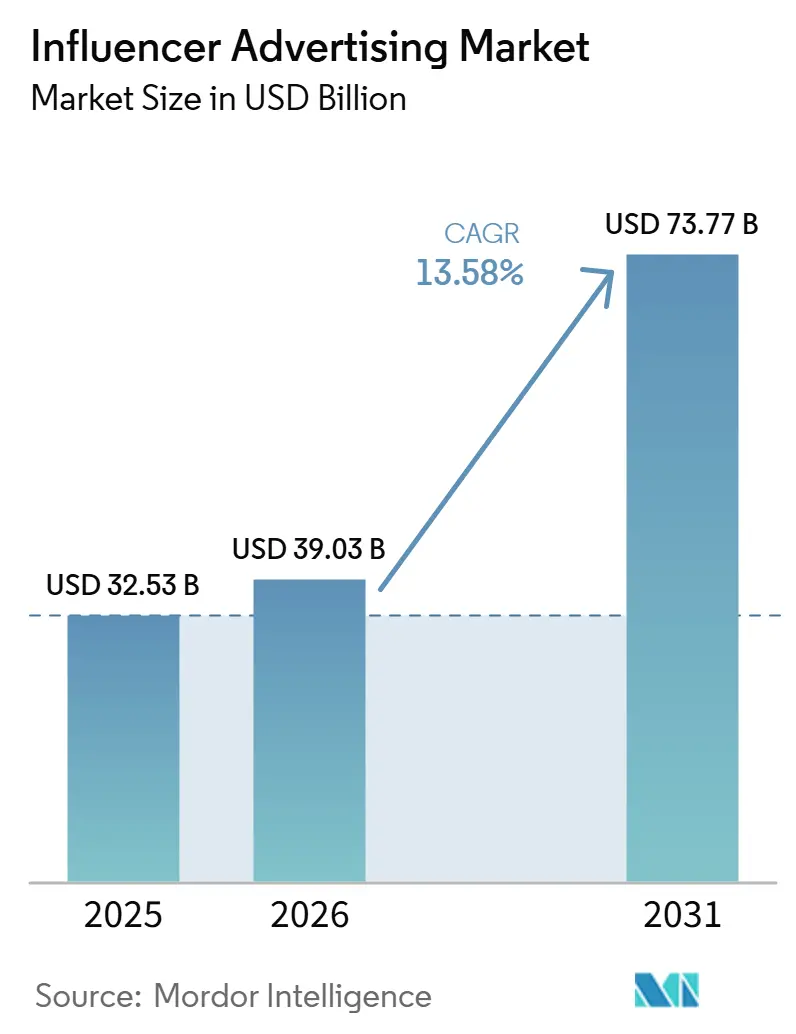
Die Größe des Influencer Advertising Marktes wird voraussichtlich von 32,53 Milliarden USD im Jahr 2025 auf 39,03 Milliarden USD im Jahr 2026 steigen und bis 2031 73,77 Milliarden USD erreichen, mit einem CAGR von 13,58 % über den Zeitraum 2026–2031. Der Influencer Advertising Markt wächst, da Mediaeinkäufer weiterhin Budgets in Richtung Creator-Partnerschaften verlagern, die persönlicher wirken und häufig stärkeres Engagement erzeugen als markeneigene Inhalte. Er nähert sich zudem dem Performance-Media-Bereich an, da Marken mehr Gewicht auf Affiliate-Strukturen, Commerce-Links und direkte Conversion-Verfolgung legen, anstatt sich allein auf Reichweite zu verlassen. Der Influencer Advertising Markt wird auf Unternehmensebene zunehmend strukturierter, da Plattformen Creator-Discovery-, Workflow-Management-, Zielgruppenprüfungs- und Attributionstools hinzufügen, während größere Servicegruppen Spezialfirmen übernehmen, um diese Fähigkeiten in umfassendere Kundensysteme zu integrieren. Diese Entwicklung eröffnet Raum im Live-Shopping, in regulierten Creator-Programmen und im plattformübergreifenden Kampagnenmanagement, insbesondere in Kategorien, in denen Vertrauen und wiederholte Creator-Präsenz Kaufentscheidungen beeinflussen. Die wesentlichen Einschränkungen bleiben fragmentierte Messstandards auf den großen Plattformen sowie anhaltende Bedenken hinsichtlich Betrug – beides verlangsamt nach wie vor, wie schnell einige große Budgets in den Influencer Advertising Markt fließen.
Wichtigste Erkenntnisse des Berichts
- Nach Kampagnentyp hielten Kampagnen mit gesponsertem Inhalt im Jahr 2025 einen Anteil von 48,27 %, während Affiliate- und Performance-Kampagnen bis 2031 voraussichtlich mit einem CAGR von 17,78 % wachsen werden.
- Nach Inhaltsformat entfiel im Jahr 2025 ein Anteil von 51,72 % der Influencer Advertising Marktgröße auf Videoinhalte, während Live-Streaming-Inhalte bis 2031 voraussichtlich mit einem CAGR von 16,57 % wachsen werden.
- Nach Endnutzer hielten Mode, Bekleidung und Beauty im Jahr 2025 einen Anteil von 29,78 % am Influencer Advertising Markt, während Gesundheit und Wellness bis 2031 voraussichtlich mit einem CAGR von 17,18 % wachsen wird.
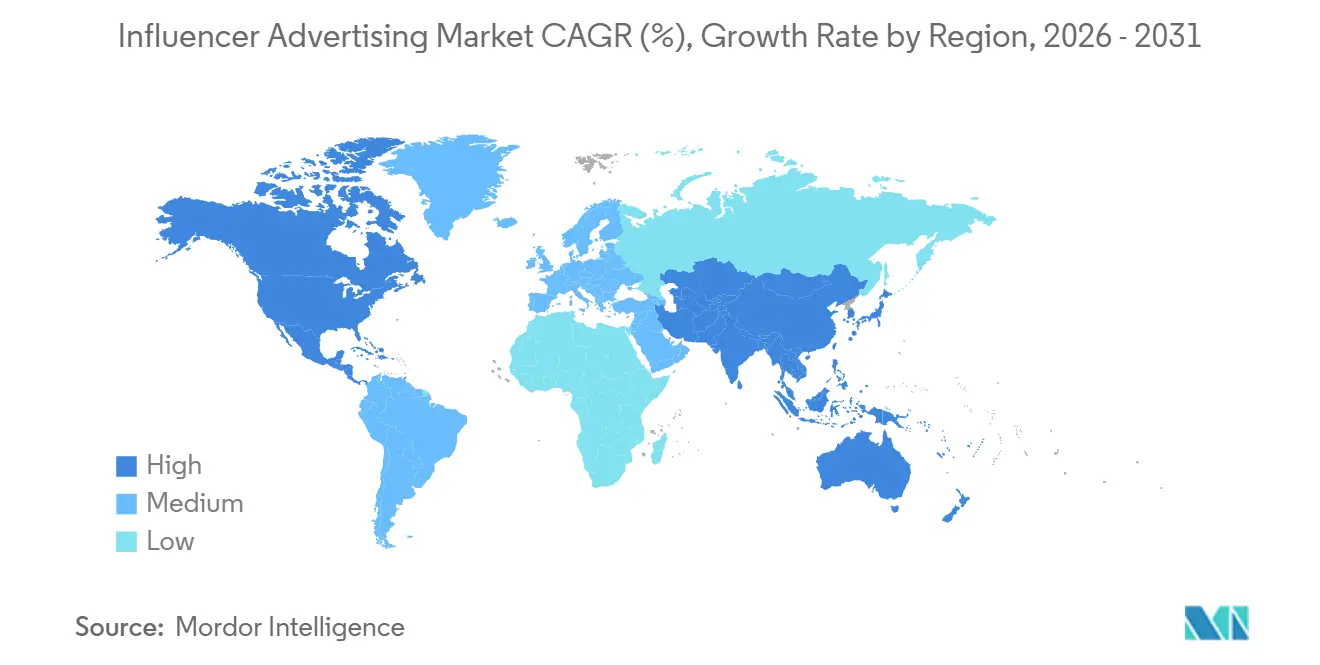
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,44 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 16,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Markennachfrage nach authentischen, creator-geführten Inhalten | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Monetarisierung von Kurzvideos | +2.9% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Shoppable Content und Integration von Social Commerce | +2.5% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Leistungsbasierte Influencer-Budgetzuweisung | +1.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Creator-Discovery- und Workflow-Plattformen | +1.3% | Nordamerika, Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Stärkere Nutzung plattformübergreifender Kampagnen | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Markennachfrage nach authentischen, creator-geführten Inhalten
Der Influencer Advertising Markt profitiert von einem stetigen Wandel in der Art und Weise, wie Marken effektive Kommunikation definieren, wobei Creator-Inhalte nun als Kernkanal und nicht mehr als Nebenexperiment behandelt werden. CreatorIQ berichtete, dass eine BCG-Verbraucherbefragung aus dem Jahr 2025 Influencer als führende Quelle bei der Beeinflussung von Kaufentscheidungen einstufte – noch vor der Online-Suche, markeneigenen Social-Media-Inhalten, traditionellen Medien und Mundpropaganda –, was zeigt, wie stark Creator-Stimmen das Kaufverhalten inzwischen beeinflussen. Dieser Wandel begünstigt Inhalte, die natürlich wirken, leicht produziert sind und sich nah an der Art und Weise anfühlen, wie Menschen soziale Plattformen bereits nutzen, was Creatorn hilft, ein stärkeres Publikumsvertrauen aufrechtzuerhalten. LTK gab 2025 an, dass 70 % der Verbraucher der Generation Z und der Millennials mobiles Social Shopping bevorzugten, wobei Creator eher als vertrauenswürdige Ratgeber denn als störende Werbetreibende agieren, was die wachsende Rolle creator-geführter Empfehlungen in Kaufprozessen unterstützt.[1] Aspire berichtete außerdem, dass Markenbotschafter-Programme im Jahr 2025 trotz geringen Kampagnenvolumens den höchsten ROI unter allen Kampagnenstrukturen erzielten, was zeigt, dass längere Creator-Beziehungen Einmalplatzierungen übertreffen können, wenn Marken wiederholtes Vertrauen und stärkere Conversion-Absicht benötigen. Infolgedessen fließt im Influencer Advertising Markt ein höherer Wert zu Creatorn, die das Vertrauen ihres Publikums langfristig aufrechterhalten können, anstatt nur eine große Reichweitenzahl zu liefern.
Ausweitung der Monetarisierung von Kurzvideos
Der Influencer Advertising Markt gewinnt weiterhin an Dynamik durch Kurzvideos, da dieses Format Marken-Storytelling, Produktdemonstration und Einkaufsverhalten in derselben Betrachtungssitzung vereint. Gigapay berichtete, dass der Bruttowarenwert von TikTok Shop voraussichtlich 112,2 Milliarden USD im Jahr 2026 erreichen wird, was fast dem Doppelten des Niveaus von 2025 entspricht, und zeigt, wie schnell commerce-verknüpfte Videos rund um die Creator-Beteiligung skalieren.[2] Dieselbe Quelle stellte fest, dass TikTok und YouTube Creator-Auszahlungen so strukturierten, dass ein stetiger Fluss originaler Videoausgaben unterstützt wird, was Werbetreibenden ein großes und erneuerbares Angebot an markengebundenem Inventar bietet. Dies ist wichtig, weil Creator, die sowohl aus Plattformprogrammen als auch aus Sponsorings verdienen, häufiger posten, mehr Formate testen und schneller auf Marken-Briefings reagieren können. Dieses Betriebsmodell hilft dem Influencer Advertising Markt, mehr Ausgaben in Richtung Formate zu lenken, die sowohl Aufmerksamkeit als auch Handlung tragen können. Es erhöht auch die kommerzielle Bedeutung videogeführter Kaufpfade im Vergleich zu Formaten, die bei der Bekanntheit aufhören.
Shoppable Content und Integration von Social Commerce
Der Influencer Advertising Markt expandiert auch, weil shoppable Creator-Inhalte den Weg zwischen Entdeckung und Kauf verkürzen, was es für Marken einfacher macht, den Kanal zu rechtfertigen. Wenn der Produktlink, der Checkout-Pfad und der Creator-Inhalt innerhalb derselben Plattform verbleiben, können Marken das Nutzerverhalten direkter verfolgen als bei Kampagnen, die außerhalb einer Kaufumgebung enden. Die durch Influencer getriebenen Ausgaben während der Cyber Week 2025 stiegen im Jahresvergleich um 51 %, während Social-Media-Influencer ihren Anteil an den Gesamtbestellungen nahezu verdoppelten, was zeigt, wie effektiv shoppable Formate Verbraucheraufmerksamkeit in Transaktionen umwandeln. Diese Entwicklung verschafft Plattformen mit nativen Commerce-Tools einen klaren Betriebsvorteil, da sie sowohl Reichweite als auch Kaufnachweise in einem System liefern können. Es erklärt auch, warum der Influencer Advertising Markt in Regionen stärkeres Wachstum verzeichnet, in denen Inhalte und Checkout bereits eng beieinanderliegen. Langfristig verringert dies die Lücke zwischen Creator-Marketing und messbarer Commerce-Aktivität.
Leistungsbasierte Influencer-Budgetzuweisung
Der Influencer-Advertising-Markt entwickelt sich in Richtung strengerer Renditeerwartungen, da immer mehr Marken feste Honorare durch erfolgsabhängige Vergütungen ersetzen, die an Klicks, Conversions oder verifizierte Verkäufe geknüpft sind. Aspire berichtete, dass 74 % der Vermarkter planen, ihre Influencer-Marketing-Budgets zu erhöhen, was das wachsende Vertrauen in Creator-Partnerschaften widerspiegelt, die messbare Geschäftsergebnisse liefern. Dieser Wandel begünstigt tendenziell Mikro- und Nano-Creator, da ihre Zielgruppen zwar kleiner, aber oft reaktionsfreudiger sind, was die Effizienz pro ausgegebenem Dollar verbessern kann. Er verändert auch die Art und Weise, wie Auftraggeber Creator-Partnerschaften bewerten, da der Nachweis konkreter Handlungen nun wichtiger ist als bloße Sichtbarkeit. In der Praxis bewegt sich der Influencer-Advertising-Markt weg von pauschalen Vergütungen für Reichweite und hin zu Strukturen, die messbare Ergebnisse belohnen. Da die Berichtsdisziplin zunimmt, werden Creator, die verifizierte Conversions nachweisen können, voraussichtlich einen größeren Anteil der künftigen Werbeausgaben auf sich vereinen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Messfragmentierung über geschlossene Plattformökosysteme hinweg | -2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Betrug, gefälschte Follower und Engagement-Manipulation | -1.8% | Global, höchste Intensität in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kontrolle bei der Offenlegung von Empfehlungen | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Markensicherheitsrisiken durch unvorhersehbares Creator-Verhalten | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Messfragmentierung über geschlossene Plattformökosysteme hinweg
Das größte operative Problem im Influencer Advertising Markt besteht darin, dass Marken nach wie vor Schwierigkeiten haben, Ergebnisse plattformübergreifend mit einem einheitlichen Definitionssatz zu vergleichen. Der IAB stellte im Januar 2026 fest, dass große Plattformen weiterhin ihre eigenen Ansichtsregeln, Impression-Logiken und Conversion-Fenster kontrollieren, was plattformübergreifende ROI-Analysen für Werbetreibende erschwert, die Ausgaben im großen Maßstab vergleichen möchten.[3] Dieselbe Analyse skizzierte acht strukturelle Verbesserungen, die für eine finanzgradige Rechenschaftspflicht erforderlich sind, darunter gemeinsame Impression-Standards, bessere Drittanbieter-Verifizierung und klarere Transparenz der Lieferkette über Creator-Technologie-Stacks hinweg. Diese Lücke erklärt, warum einige große Werbetreibende Creator-Budgets weiterhin begrenzen, selbst wenn das Engagement auf Kampagnenebene stark aussieht, da die Budgetgenehmigung auf Unternehmensebene von vergleichbaren Nachweisen abhängt. Partielle Lösungen wie Promo-Codes, Clean Rooms und First-Party-Pixel helfen bei bestimmten Kampagnen, ersetzen jedoch noch kein umfassendes Messsystem, das plattformübergreifend funktioniert. Solange der Influencer Advertising Markt diese Berichtslücke nicht schließt, wird das Tempo der Budgetmigration aus standardisierteren digitalen Kanälen eingeschränkt bleiben.
Zunehmender Betrug, gefälschte Follower und Engagement-Manipulation
Der Influencer Advertising Markt steht auch vor einem Glaubwürdigkeitsproblem, wenn Marken nicht bestätigen können, ob Creator-Zielgruppen real, aktiv und ordnungsgemäß offengelegt sind. Eine 2025 in Zenodo veröffentlichte, von Fachleuten begutachtete Synthese ergab, dass 63 % bis 78 % der gesponserten Inhalte keine klaren Werbekennzeichnungen aufwiesen, was zeigt, dass die Qualität der Offenlegung über Creator-Aktivitäten hinweg inkonsistent bleibt und Vertrauens- und Compliance-Prüfungen erschwert.[4] Schwache Kennzeichnung kann neben aufgeblähten Engagement-Signalen auftreten, was es für Werbetreibende schwieriger macht, echte Community-Reaktionen von manipulierten Aktivitäten oder schlecht offengelegten Sponsorings zu trennen. Dieses Risiko wird in Kategorien ernster, in denen Vertrauen wichtiger ist als Impulskäufe, wie Gesundheit, Finanzen und andere regulierte Bereiche. Es drängt Marken auch zu Plattformen, die Zielgruppen verifizieren, Offenlegungsprüfungen standardisieren und verdächtige Leistungsmuster erkennen können, bevor Kampagnen live gehen. Wenn diese Kontrollen sich nicht verbessern, wird der Influencer Advertising Markt weiterhin einige Budgets an Kanäle mit saubererer Verifizierung und stärkerer Berichtsdisziplin verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kampagnentyp:
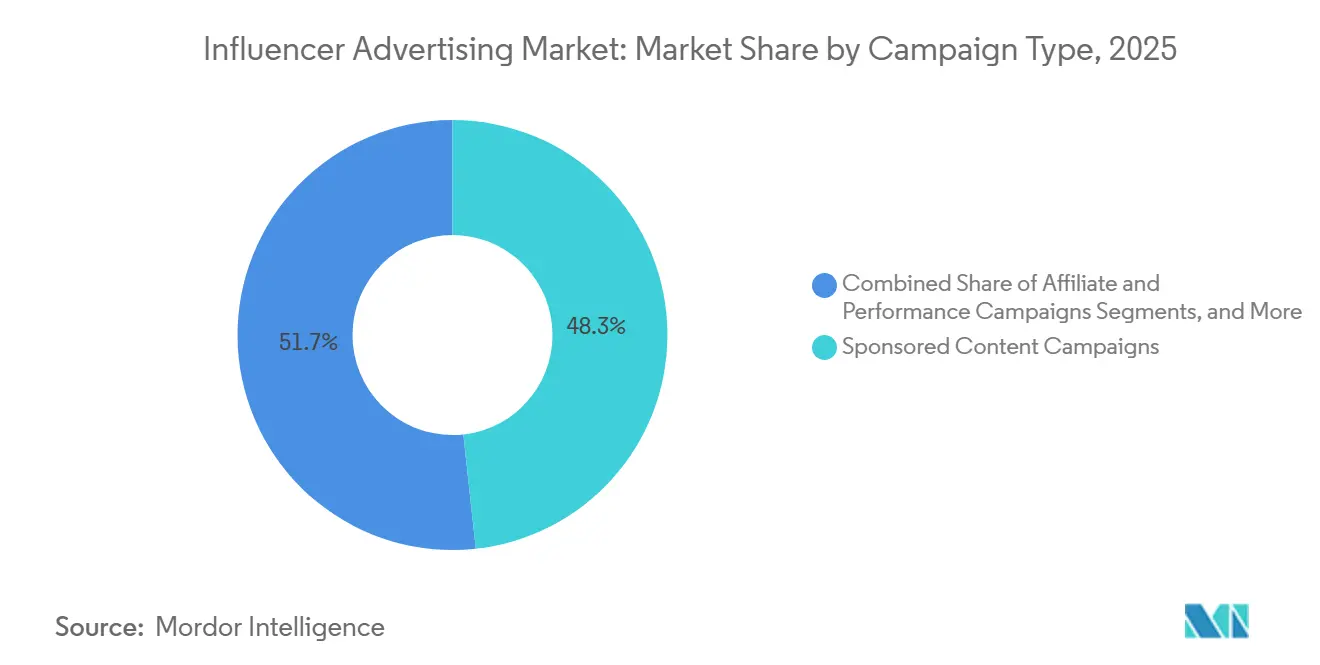
Affiliate-Modelle verlagern Ausgaben in Richtung RechenschaftspflichtKampagnen mit gesponsertem Inhalt hielten 2025 einen Anteil von 48,27 % der Segmentausgaben, was sie zur größten Kampagnenstruktur im Influencer Advertising Markt machte, da sie zu Bekanntheitszwecken in schnelllebigen Konsumgütern, Mode und Finanzdienstleistungen passen. Ihre Größe spiegelt auch Gewohnheit wider, da viele Markenteams bereits Sponsoring-basierte Briefing-Modelle, Preislogiken und Agentur-Workflows nutzen, die entwickelt wurden, bevor conversionsgeführtes Creator-Buying üblich wurde. Dieser etablierte Prozess ist wichtig, weil er schnelle Marktanteilsverschiebungen verlangsamt, selbst wenn andere Kampagnentypen schneller wachsen und stärkere Aufmerksamkeit von Finanzteams auf sich ziehen. Affiliate- und Performance-Kampagnen werden bis 2031 voraussichtlich mit einem CAGR von 17,78 % wachsen, was sie zur am schnellsten wachsenden Kampagnenkategorie macht, da Werbetreibende klarere Verkaufsattribution und strengere Auszahlungsdisziplin anstreben. Diese Veränderung bewegt den Influencer Advertising Markt schrittweise weg von pauschalen Reichweitenhonoraren und hin zu Strukturen, die messbare Ergebnisse belohnen.
Markenbotschafter-Programme spielen weiterhin eine wichtige Rolle, da wiederholte Creator-Beziehungen einen stärkeren kommerziellen Wert liefern können als Einmalaktivierungen, wenn Marken Vertrauen und Kontinuität benötigen. Produkt-Seeding und Gifting bleiben ebenfalls nützlich, da sie die Vorabkosten von Kampagnen senken und Marken helfen, die Reichweite über viele Creator gleichzeitig zu erweitern. Modash berichtete, dass 65,7 % der Influencer-Vermarkter Gifting und Seeding für Markenbekanntheitsinitiativen priorisierten, was erklärt, warum dieses Modell aktiv bleibt, auch wenn Performance-Budgets steigen. Da sich die Kampagnenökonomie verschärft, wird die Influencer Advertising Branche wahrscheinlich eine gemischte Struktur beibehalten, bei der Sponsoring groß bleibt, Gifting die Skalierung unterstützt und Affiliate-Modelle einen wachsenden Anteil neuer Ausgaben übernehmen. Dieses Gleichgewicht spiegelt die Käufernachfrage nach sowohl Upper-Funnel-Sichtbarkeit als auch Lower-Funnel-Rechenschaftspflicht innerhalb desselben Creator-Programms wider.

Nach Inhaltsformat:
Video und Live Commerce setzen neue Format-PrioritätenVideoinhalte hielten 2025 einen Anteil von 51,72 %, was sie in den Mittelpunkt des Influencer Advertising Marktes stellte, da sie Demonstration, Emotion, Unterhaltung und direkte Reaktion in einem Format vereinen. Marken bevorzugen Video auch, weil es über Kurzvideofeeds, bezahlte Verstärkung und Commerce-Platzierungen hinweg wiederverwendet werden kann, was den Content-Nutzen über mehr als ein Ziel hinweg verbessert. Dieser breite Anwendungsfall hat Video zum Standardformat für viele Creator-Kampagnen gemacht, insbesondere wenn Marken Entdeckung, Überlegung und Handlung verbinden möchten. Live-Streaming-Inhalte werden bis 2031 voraussichtlich mit einem CAGR von 16,57 % wachsen, was zeigt, dass die Influencer Advertising Marktgröße für commerce-geführte Videos noch schnell wächst, wo Creator Fragen beantworten und Zuschauer direkt zum Kauf führen können. Dieses Wachstum ist am stärksten dort, wo Live-Shopping-Tools nah am Checkout liegen und wo Zielgruppen Creator bereits als Einkaufsbegleiter und nicht nur als Unterhalter betrachten.
Bildbasierte Inhalte sind in Mode und Beauty weiterhin wichtig, da visuelle Gestaltung, Produktplatzierung und schnelle Lifestyle-Hinweise in diesen Kategorien effektiv bleiben. Blog- und Schriftinhalte sowie Podcasts und Audiosendungen bedienen spezifischere Zielgruppen, die oft längere Erklärungen, mehr Offenlegungsraum oder Kategorieedukation vor der Conversion benötigen. Gigapay berichtete, dass LinkedIn und spezialisierte Audioumgebungen in Technologie- und Finanznischen deutlich höhere CPMs erzielen können, was erklärt, warum diese kleineren Formate trotz Video-Dominanz kommerziell relevant bleiben. Die Influencer Advertising Branche konzentriert sich daher weiterhin auf Video, bewahrt aber weiterhin Raum für langsamere Formate, wenn Vertrauen, Detail oder Compliance wichtiger sind als schnelle Scroll-Aufmerksamkeit. Dies lässt die Formatstrategie eng mit dem Kaufkontext verbunden, anstatt allein mit der Plattformpopularität.
Nach Endnutzer:
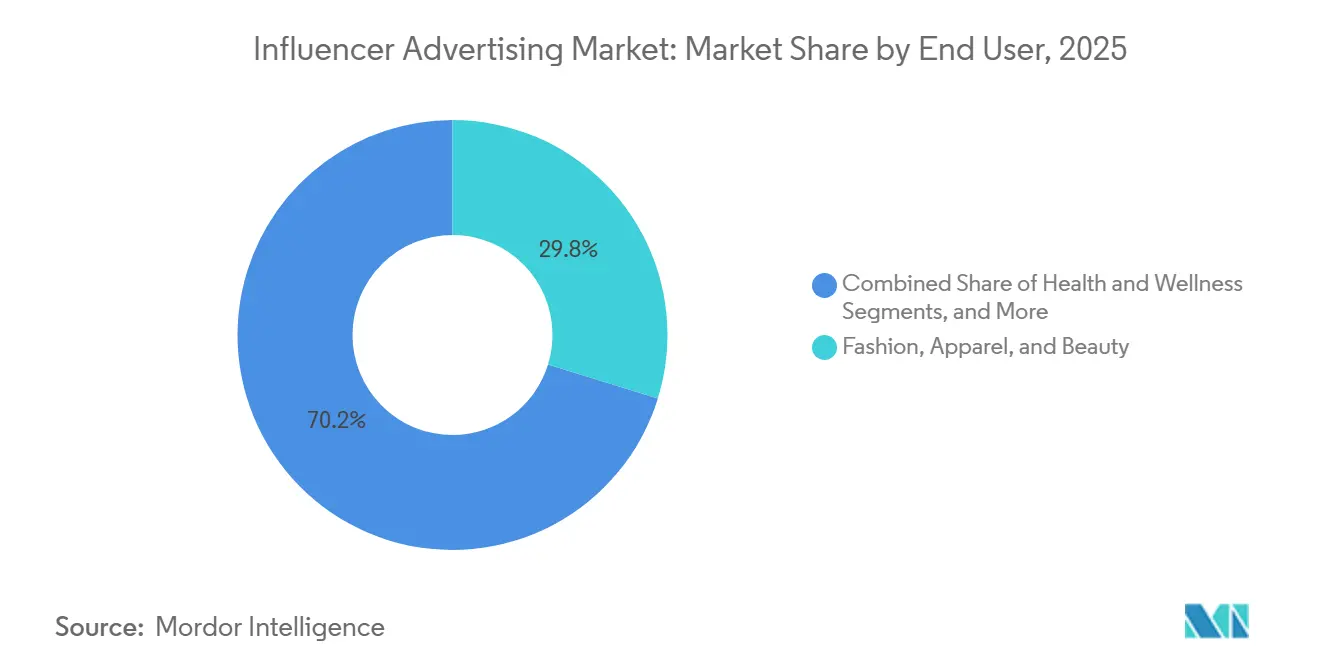
Gesundheit und Wellness gewinnt an Boden, während Beauty die größte Kategorie bleibtMode, Bekleidung und Beauty hielten 2025 einen Anteil von 29,78 %, was diese Kategorie zur größten Endnutzergruppe im Influencer Advertising Markt machte, da visuelle Entdeckung, regelmäßige Produkteinführungen und Lifestyle-Inhalte dieses Segment hochaktiv hielten. Die Kategorie profitiert von einer stetigen Nachfrage nach Tutorial-Inhalten, Rezensionen, saisonalen Einführungen und creator-geführten Produkttests, die sich natürlich in den alltäglichen Social-Media-Konsum einfügen. Gleichzeitig setzt das Ausmaß der beauty-bezogenen Aktivität das Segment auch einer stärkeren Kontrolle hinsichtlich Offenlegungsqualität und Zielgruppenauthenthizität aus, was bedeutet, dass große Budgets in diesem Bereich oft eine sorgfältigere Creator-Prüfung erfordern. Gesundheit und Wellness wird bis 2031 voraussichtlich mit einem CAGR von 17,18 % wachsen, was es zum am schnellsten wachsenden Endnutzersegment macht, da sich immer mehr Verbraucher an Creator für Fitness-, Ernährungs-, Patientenerfahrungs- und Gesundheitsbildungsinhalte wenden. Dies ist ein Grund, warum der Influencer Advertising Markt über Lifestyle-Kategorien hinaus in Bereiche expandiert, in denen Glaubwürdigkeit und Fachkompetenz die Reaktion direkt beeinflussen.
Open Influence berichtete, dass Gesundheitsmarken, die mit akkreditierten Creatorn zusammenarbeiten, ein stärkeres Engagement erzielten und dabei innerhalb der medizinischen Compliance-Erwartungen operierten, was das Wachstum strukturierterer Creator-Programme für dieses Segment unterstützt. Lebensmittel und Getränke, Unterhaltungselektronik sowie Reisen und Gastgewerbe bleiben bedeutende Nutzer von Creator-Ausgaben, da jede Kategorie ein klares Inhaltsformat hat, das mit dem Zielgruppenverhalten übereinstimmt – von Rezepten und Rezensionen bis hin zu Unboxings und Reiseziel-Storytelling. Automobil zeigt ebenfalls Raum für eine tiefere Nutzung, wo Creator-Empfehlungen die Vorauswahl und Kaufüberlegung beeinflussen, obwohl die Kaufzyklen länger bleiben als in vielen Verbraucherkategorien. Finanzdienstleistungen und Unterhaltung bleiben ebenfalls aktiv, erfordern jedoch oft engere Brief-Kontrollen und klarere Offenlegungsstandards, was das Kampagnendesign im Vergleich zu Lifestyle-Bereichen verlängern kann. Diese Mischung zeigt, dass der Influencer Advertising Markt breiter wird, während das Expansionstempo weiterhin stark von Vertrauen, Formatpassung und Compliance-Anforderungen abhängt.
Geografische Analyse
Influencer-Werbemarkt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,44 % und blieb damit die größte regionale Komponente des Influencer-Werbemarkts, da Werbetreibenden-Tools, Agenturprozesse und Offenlegungserwartungen dort stärker etabliert sind als in den meisten anderen Regionen. Die Vereinigten Staaten festigen diese Position weiterhin durch eine hohe Markenbeteiligung, eine stärkere Attributionsinfrastruktur und eine breitere Basis an Creator-Plattformen auf Unternehmensniveau. Die FTC-Leitlinien zu Empfehlungen und Influencer-Offenlegungen haben Marken und Agenturen zudem einen klareren Handlungsrahmen gegeben, der die Unsicherheit beim Skalieren von Creator-Programmen über mehrere Kampagnen hinweg reduziert. Diese Klarheit ist von Bedeutung, da große Werbetreibende eher bereit sind, Budget einzusetzen, wenn die Kampagnenregeln vor der Aktivierung bekannt sind und nicht erst im Nachhinein interpretiert werden müssen. Sie unterstützt auch eine strukturiertere Nutzung der Influencer-Werbemarktgröße bei Planungsentscheidungen, bei denen Markenteams eine stärkere Rechenschaftspflicht benötigen, bevor sie Ausgaben freigeben.
Influencer-Werbemarkt APAC
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 16,22 % wachsen und ist damit die am schnellsten wachsende Region im Influencer-Werbemarkt, da Mobile-First-Verhalten und Social Commerce weiterhin konvergieren. Japans inländischer Influencer-Marketing-Markt überstieg im Jahr 2025 102,1 Milliarden JPY, was unter Verwendung des durchschnittlichen Wechselkurses von 152 JPY pro USD im Jahr 2025 einem Gegenwert von 672 Millionen USD entsprach, und die Kampagnenaktivität auf TikTok nahm zu, nachdem TikTok Shop im Jahr 2025 in Japan gestartet war. Indiens Influencer-Marketing-Markt erreichte im Jahr 2025 3.000–3.500 Crore INR, was unter Verwendung des durchschnittlichen Wechselkurses von 84 INR pro USD im Jahr 2025 einem Gegenwert von 357–417 Millionen USD entsprach, und es wird prognostiziert, dass er bis 2027 bei einem CAGR von 22 % 4.500–5.000 Crore INR (0,47–0,52 Milliarden USD) erreichen wird. Indiens Sprachmix ist ebenfalls relevant, da 68,2 % der aktiven Creator auf Hindi und 23,9 % in Regionalsprachen arbeiten, was den Zugang zu Tier-2- und Tier-3-Zielgruppen erweitert, die englischsprachige Strategien häufig verfehlen. In der gesamten APAC-Region stiegen Kampagnen, die nach Umsatz und Conversions gemessen wurden, von 28,24 % im Jahr 2023 auf 42,47 % im Jahr 2025, was zeigt, dass der Influencer-Werbemarkt mit der Verbesserung der Commerce-Tools rechenschaftspflichtiger wird.
Influencer-Werbemarkt EMEA
Europa bleibt ein bedeutender Teil des Influencer-Werbemarkts, wobei das Vereinigte Königreich eine besonders starke Kaufbereitschaft und eine höhere geplante Creator-Nutzung als der breitere regionale Durchschnitt aufweist. Deutschland sticht hervor, da ein größerer Anteil der Marken Influencer-Arbeit noch intern verwaltet und weniger auf Plattform-Tools zurückgreift, was Raum für Anbieter lässt, die Workflow-Einsparungen und Compliance-Unterstützung nachweisen können. Der Forschungsdienst des Europäischen Parlaments stellte zudem fest, dass die Europäische Union über ein mehrschichtiges System aus Plattform-, Verbraucherschutz- und nationalen Offenlegungsregeln verfügt, was den Koordinierungsbedarf für grenzüberschreitende Creator-Programme erhöht. Der Nahe Osten entwickelt sich durch Luxus-, Tourismus- und öffentlichkeitswirksame Kampagnen, während Afrika in der Entwicklung noch früher steht, aber weiterhin Mobile-First-Creator-Aktivitäten in Märkten wie Südafrika, Nigeria und Ägypten aufbaut.
Wettbewerbslandschaft
Der Influencer Advertising Markt bleibt mäßig fragmentiert, wobei keine einzelne Plattform global mehr als einen niedrigen einstelligen Anteil kontrolliert, doch der Wettbewerb verschärft sich, da Unternehmenskunden breitere und stärker integrierte Service-Stacks bevorzugen. Anbieter konkurrieren zunehmend bei Creator-Discovery, Zielgruppenqualitätsprüfung, Beziehungsmanagement, plattformübergreifender Berichterstattung und commerce-verknüpfter Attribution, anstatt allein bei Creator-Datenbanken. Dies hat die Plattformbreite wichtiger gemacht, da große Werbetreibende weniger Übergaben zwischen Discovery, Kampagnenausführung, Compliance-Prüfung und Messung wünschen. Das Ergebnis ist ein Markt, in dem Größe weiterhin wichtig ist, aber operative Tiefe und Integrationsqualität genauso wichtig sind. Dieses Gleichgewicht erklärt, warum der Influencer Advertising Markt an der Oberfläche noch fragmentiert wirkt, obwohl die Konsolidierung auf der Unternehmensebene zunimmt.
Unternehmen wie CreatorIQ, GRIN Technologies, Upfluence, Traackr, Captiv8, IZEA Worldwide, Meltwater, Kolsquare SAS und Influencity konkurrieren bei Creator-Discovery, Kampagnenmanagement, Beziehungs-Workflows, Zielgruppenverifizierung und plattformübergreifender Messung. CreatorIQ, GRIN Technologies, Upfluence und Traackr sind als zentrale unternehmensgerechte Plattformen positioniert und bedienen Marken, die Skalierung, Prozesskontrolle und stärkere Berichterstattung über große Creator-Programme hinweg benötigen. Mittelmarkt- und regionale Anbieter differenzieren sich durch Commerce-Integrationen, Nischen-Creator-Datenbanken, Compliance-Unterstützung und schnellere Kampagnenausführung.
Wettbewerbsaktivitäten haben sich zunehmend auf Übernahmen und partnerschaftsgeführte Expansion konzentriert. Publicis Groupe übernahm Captiv8 im Mai 2025 und fügte eine Plattform hinzu, die mit 15 Millionen Creatorn in 120 Ländern verbunden ist, und stärkte damit seine End-to-End-Creator-Fähigkeiten. Accenture stimmte im Juni 2026 der Übernahme von Whalar zu, was zeigt, dass Creator- und Social-Fähigkeiten nun als zentrale Kundenlieferungs-Assets und nicht als optionale Dienste behandelt werden. CreatorIQ vertiefte auch seine Marktposition durch seine Partnerschaft mit dentsu im Juni 2026, die Zielgruppenstrategie mit Creator-Auswahl und Messung innerhalb eines einheitlicheren Betriebsmodells verknüpft. Diese Schritte zeigen, dass Größe allein nicht mehr ausreicht und Anbieter nun eine engere Integration zwischen Daten, Creator-Zugang und Kampagnenrechenschaftspflicht benötigen.
IZEA Worldwide zeigte einen anderen Wettbewerbsweg, indem es margenschwache KMU-Aktivitäten aufgab, die Rentabilität verbesserte und 2026 mit 50 Millionen USD in bar und ohne Schulden startete, was seinen Unternehmensfokus und seine Übernahmekapazität unterstützte. Meltwater stärkte sein Angebot 2025 durch die Integration verifizierter nicht-öffentlicher YouTube-Daten von Creatorn im YouTube-Partnerprogramm, was der wachsenden Nachfrage nach besserer Datentransparenz entgegenkam. Upfluence erweiterte auch seine Plattformfähigkeiten mit Jaice, seinem KI-gestützten Kampagnen-Co-Piloten, was den marktweiten Drang zu schnellerer und stärker automatisierter Kampagnenausführung widerspiegelt, obwohl dieses Beispiel aus einer weniger maßgeblichen Quelle im geteilten Entwurf stammt und vorsichtiger behandelt werden sollte als von Unternehmen herausgegebene Mitteilungen. Insgesamt bevorzugt der Influencer Advertising Markt Akteure, die Creator-Zugang, nutzbare Workflow-Tools, stärkere Verifizierung und commerce-verknüpfte Messung kombinieren, ohne Marken zu zwingen, zu viele separate Systeme zu verwalten.
Influencer Advertising Branchenführer
-
CreatorIQ
-
GRIN Technologies Inc.
-
Upfluence Inc.
-
Traackr, Inc.
-
IZEA Worldwide, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Influencer-Advertising-Markt Unternehmen in diesem Bericht
- CreatorIQ
- AspireIQ, Inc.
- Traackr, Inc.
- GRIN Technologies Inc.
- Upfluence Inc.
- Captiv8 Inc.
- Kolsquare SAS
- Influencity
- Bazaarvoice, Inc.
- Meltwater
- Sprout Social, Inc.
- Stonecast Financial LLC (HypeAuditor)
- Later
- Onalytica Ltd.
- IZEA Worldwide, Inc.
- NeoReach Inc.
- The Social Shepherd Ltd.
- RewardStyle, Inc. d/b/a LTK
- NoxInfluencer
- Linqia, Inc.
Neueste Industrielle Entwicklungen in Influencer-Advertising-Markt
- Juni 2026: Accenture stimmte der Übernahme von Whalar zu, einer führenden Creator- und Social-Agentur der Whalar Group. Whalar, mit über 170 Teammitgliedern in den Vereinigten Staaten, dem Vereinigten Königreich, Irland, Deutschland und Spanien, wird Accenture Song beitreten und skalierte Creator- und Influencer-Engagement-Fähigkeiten zu seinen Kundenwachstumskapazitäten hinzufügen. Der Deal spiegelt die übergeordnete These wider, dass Creator-Strategie und Social Commerce untrennbar vom Unternehmenskundenerlebnisdesign sind.
- Juni 2026: dentsu und CreatorIQ kündigten eine einzigartige Datenpartnerschaft an, die dentsu.Audiences mit der KI-gestützten Plattform von CreatorIQ integriert und es Marken ermöglicht, Zielgruppenattribute direkt mit Creator-Follower- oder Zuschauerdaten abzugleichen. Die Integration eliminiert Rätselraten bei der Creator-Auswahl und ist die erste Initiative, die Zielgruppenintelligenz, Creator-Discovery und Messung innerhalb eines einzigen Ökosystems verbindet.
- Mai 2026: Meltwater veröffentlichte sein Produkt-Update zur Jahresmitte 2026, das KI-gestützte Trenderkennung über TikTok, Instagram, YouTube und Nachrichtenkanäle hinweg ohne benutzerdefinierte Einrichtung einbettet und KI-gestützte Pitch-Personalisierung für Medienbeziehungen einführt, wodurch die Intelligenzschicht der Plattform von der Influencer-Discovery auf ein breiteres Markennarrativ-Management ausgeweitet wird.
- Januar 2026: PMG gab die Übernahme von Digital Voices bekannt, einer in London und New York ansässigen Influencer-Marketing-Agentur, die für die Integration von Daten, Kreativität und Technologie zur Durchführung von Kampagnen mit messbarem Geschäftsimpact bekannt ist. Da die Influencer-Marketing-Branche voraussichtlich in den nächsten 8 Jahren um das Zehnfache wachsen wird, unterstreicht die Übernahme PMGs anhaltende Verpflichtung zu kundenorientierten, Full-Funnel-Marketinglösungen im globalen Maßstab. Die Unternehmen haben die Transaktionsbedingungen nicht offengelegt.
Globaler Influencer Advertising Markt – Berichtsumfang
Der Bericht über den Influencer Advertising Markt ist segmentiert nach Kampagnentyp (Kampagnen mit gesponsertem Inhalt, Affiliate- und Performance-Kampagnen, Produkt-Seeding- und Gifting-Kampagnen sowie Markenbotschafter-Programme), Inhaltsformat (Videoinhalte, bildbasierte Inhalte, Live-Streaming-Inhalte, Blog- und Schriftinhalte sowie Podcasts und Audiosendungen), Endnutzer (Mode, Bekleidung und Beauty, Lebensmittel und Getränke, Unterhaltungselektronik, Reisen und Gastgewerbe, Gesundheit und Wellness, Automobil, Finanzdienstleistungen, Unterhaltung und Medien sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kampagnen mit gesponsertem Inhalt |
| Affiliate- und Performance-Kampagnen |
| Produkt-Seeding- und Gifting-Kampagnen |
| Markenbotschafter-Programme |
| Videoinhalte |
| Bildbasierte Inhalte |
| Live-Streaming-Inhalte |
| Blog- und Schriftinhalte |
| Podcasts und Audiosendungen |
| Mode, Bekleidung und Beauty |
| Lebensmittel und Getränke |
| Unterhaltungselektronik |
| Reisen und Gastgewerbe |
| Gesundheit und Wellness |
| Automobil |
| Finanzdienstleistungen |
| Unterhaltung und Medien |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Kampagnentyp | Kampagnen mit gesponsertem Inhalt | |
| Affiliate- und Performance-Kampagnen | ||
| Produkt-Seeding- und Gifting-Kampagnen | ||
| Markenbotschafter-Programme | ||
| Nach Inhaltsformat | Videoinhalte | |
| Bildbasierte Inhalte | ||
| Live-Streaming-Inhalte | ||
| Blog- und Schriftinhalte | ||
| Podcasts und Audiosendungen | ||
| Nach Endnutzer | Mode, Bekleidung und Beauty | |
| Lebensmittel und Getränke | ||
| Unterhaltungselektronik | ||
| Reisen und Gastgewerbe | ||
| Gesundheit und Wellness | ||
| Automobil | ||
| Finanzdienstleistungen | ||
| Unterhaltung und Medien | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Influencer Advertising Markt im Jahr 2026?
Der Influencer Advertising Markt beläuft sich im Jahr 2026 auf 39,03 Milliarden USD und wird bis 2031 voraussichtlich 73,77 Milliarden USD bei einem CAGR von 13,58 % erreichen.
Welcher Kampagnentyp führt die Ausgaben im Influencer Advertising an?
Kampagnen mit gesponsertem Inhalt führten 2025 mit einem Anteil von 48,27 %, da sie breite Bekanntheitsziele erfüllen und mit etablierten Marken- und Agentur-Workflows übereinstimmen.
Welches Inhaltsformat wächst am schnellsten im creator-geführten Advertising?
Live-Streaming-Inhalte werden bis 2031 voraussichtlich mit einem CAGR von 16,57 % wachsen, während Video den Format-Mix bereits mit einem Anteil von 51,72 % im Jahr 2025 anführte.
Welche Endnutzergruppe bietet die stärkste Wachstumschance?
Gesundheit und Wellness wird bis 2031 voraussichtlich mit einem CAGR von 17,18 % wachsen, da Verbraucher zunehmend auf Creator für Fitness-, Ernährungs- und Gesundheitsbildungsinhalte setzen.
Welche Region expandiert am schnellsten im Influencer Advertising?
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 16,22 % bis 2031, unterstützt durch Mobile-First-Verhalten, Social Commerce und lokale Creator-Ökosysteme.
Was verlangsamt die schnellere Unternehmensadoption von Creator-Advertising-Programmen?
Die Haupthindernisse sind fragmentierte Messung über große Plattformen hinweg, uneinheitliche Offenlegungsstandards und anhaltende Bedenken hinsichtlich gefälschter Follower und manipulierten Engagements.