
Marktgröße und Marktanteil für Zutaten der Säuglingsnahrung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
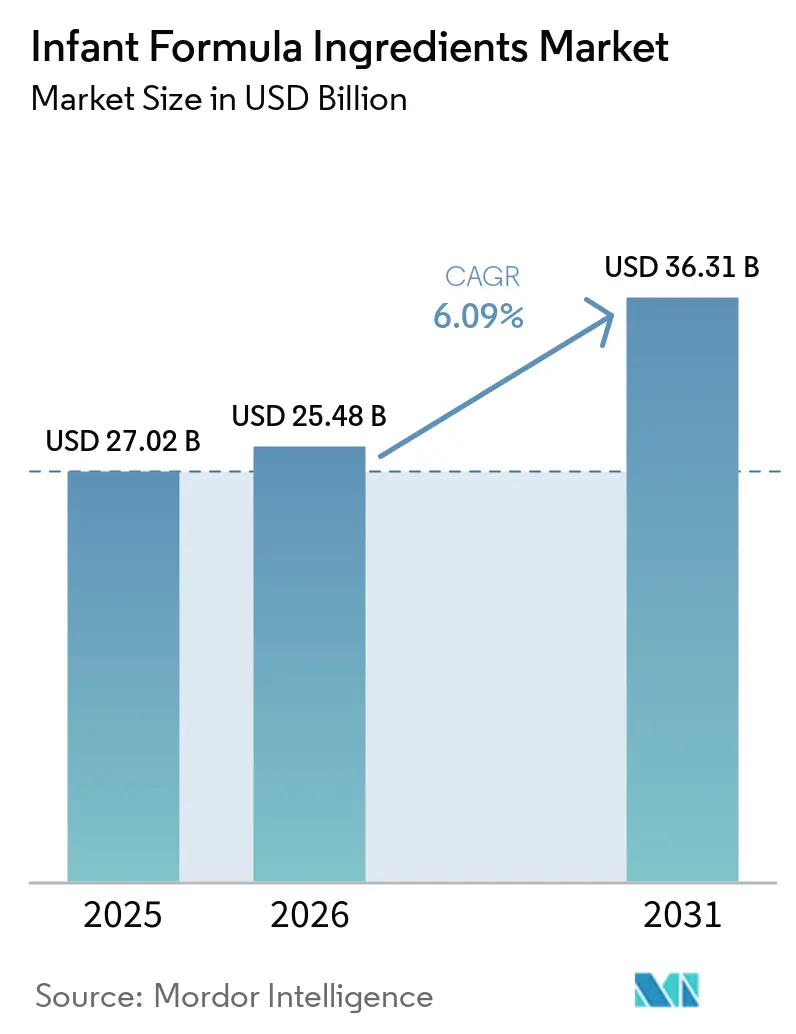
| Marktgröße (2026) | 25.48 Milliarden US-Dollar |
| Marktgröße (2031) | 36.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
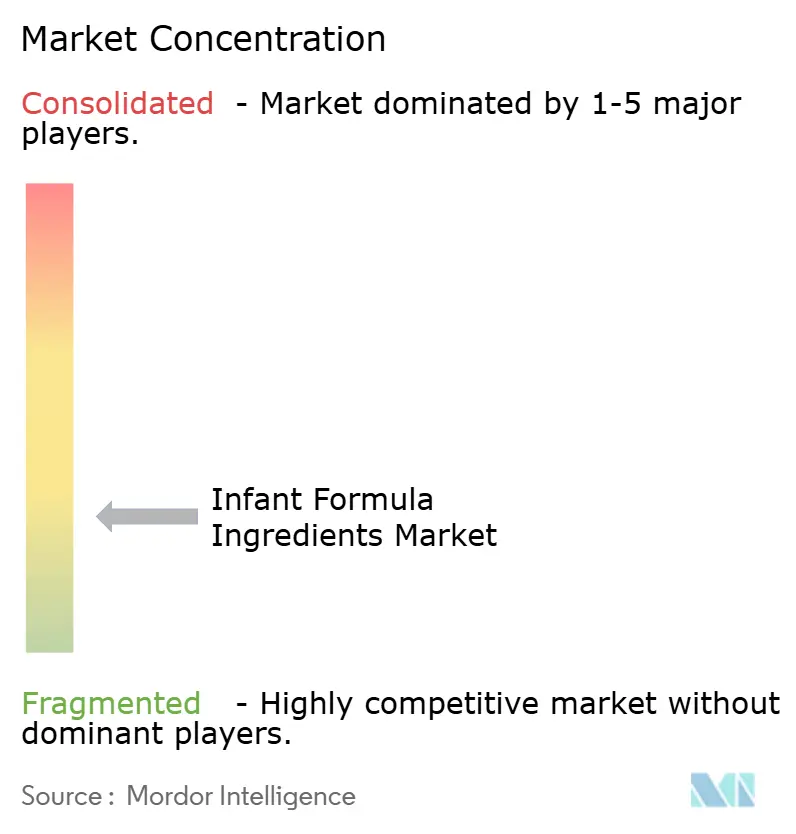
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zutaten der Säuglingsnahrung von Mordor Intelligence
Die Marktgröße für Zutaten der Säuglingsnahrung wird voraussichtlich von 27,02 Milliarden USD im Jahr 2025 auf 28,67 Milliarden USD im Jahr 2026 steigen und bis 2031 36,31 Milliarden USD erreichen, mit einem CAGR von 6,09 % über den Zeitraum 2026–2031. Die steigende Erwerbsbeteiligung von Frauen im asiatisch-pazifischen Raum und im Nahen Osten erweitert die adressierbare Basis für Formulaernährung, während eine verbesserte Neugeborenenversorgung die Nachfrage nach medizinisch angepassten Produkten stützt. Schätzungsweise 15 Millionen Frühgeburten ereignen sich jährlich, was die klinische Nachfrage nach Proteinhydrolysaten und aminosäurebasierten Zutaten aufrechthält[1]. Die FDA initiierte im März 2025 die Operation Stork Speed und forderte im Mai 2025 Informationen zu Nährstoffanforderungen an, was die Aufmerksamkeit auf Sicherheitsdokumentation und Zutatenspezifikationen lenkte. Der Markt für Zutaten der Säuglingsnahrung entwickelt sich zudem in Richtung integrierter Zutatenpakete, die HMOs, Probiotika und funktionelle Proteine kombinieren, was die Wechselkosten für Lieferanten erhöhen kann. Die Förderung des Stillens bleibt eine wesentliche Einschränkung, da die Weltgesundheitsversammlung das digitale Marketing von Muttermilchersatzprodukten verstärkt in den Blick genommen hat.
Wichtigste Erkenntnisse des Berichts
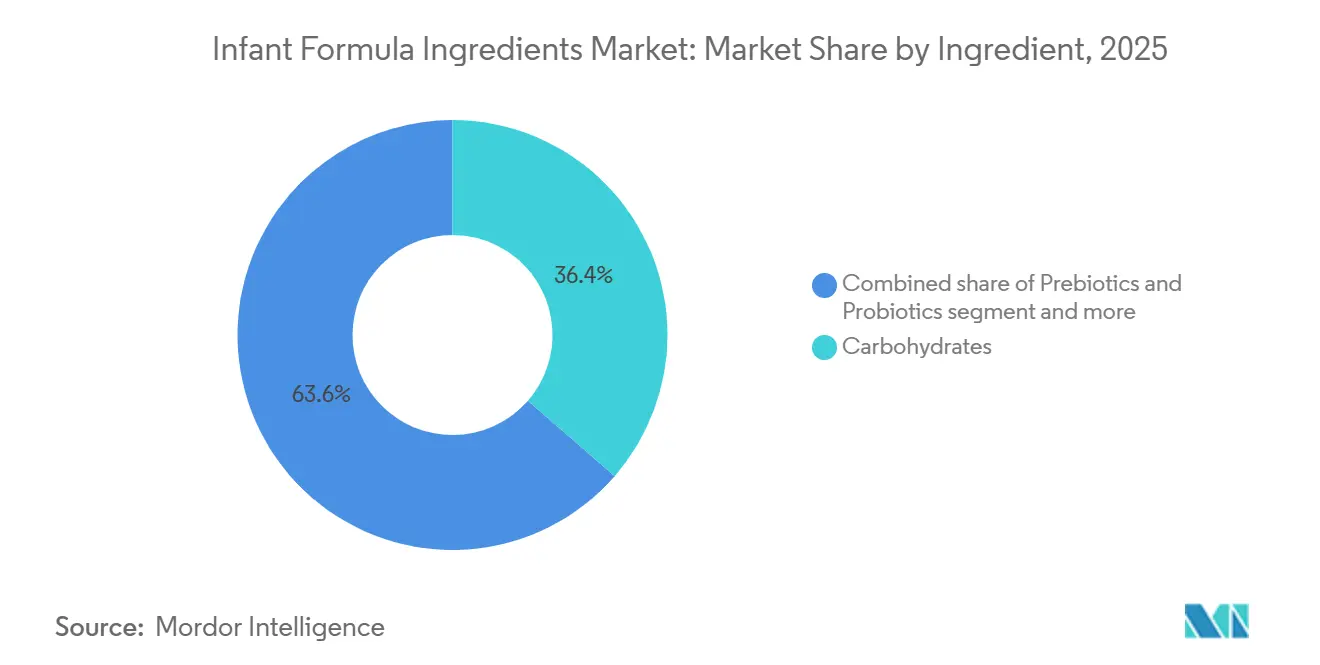
- Nach Zutat hielten Kohlenhydrate im Jahr 2025 einen Anteil von 39,68 %, während Präbiotika und Probiotika bis 2031 voraussichtlich mit einem CAGR von 8,16 % wachsen werden.
- Nach Quelle hielt Kuhmilch im Jahr 2025 einen Marktanteil von 67,46 % am Markt für Zutaten der Säuglingsnahrung, während Ziegenmilch mit einem prognostizierten CAGR von 8,11 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Form hielt Pulver im Jahr 2025 einen Marktanteil von 72,61 % am Markt für Zutaten der Säuglingsnahrung, während Flüssig- und Halbflüssigprodukte bis 2031 voraussichtlich mit einem CAGR von 7,78 % wachsen werden.
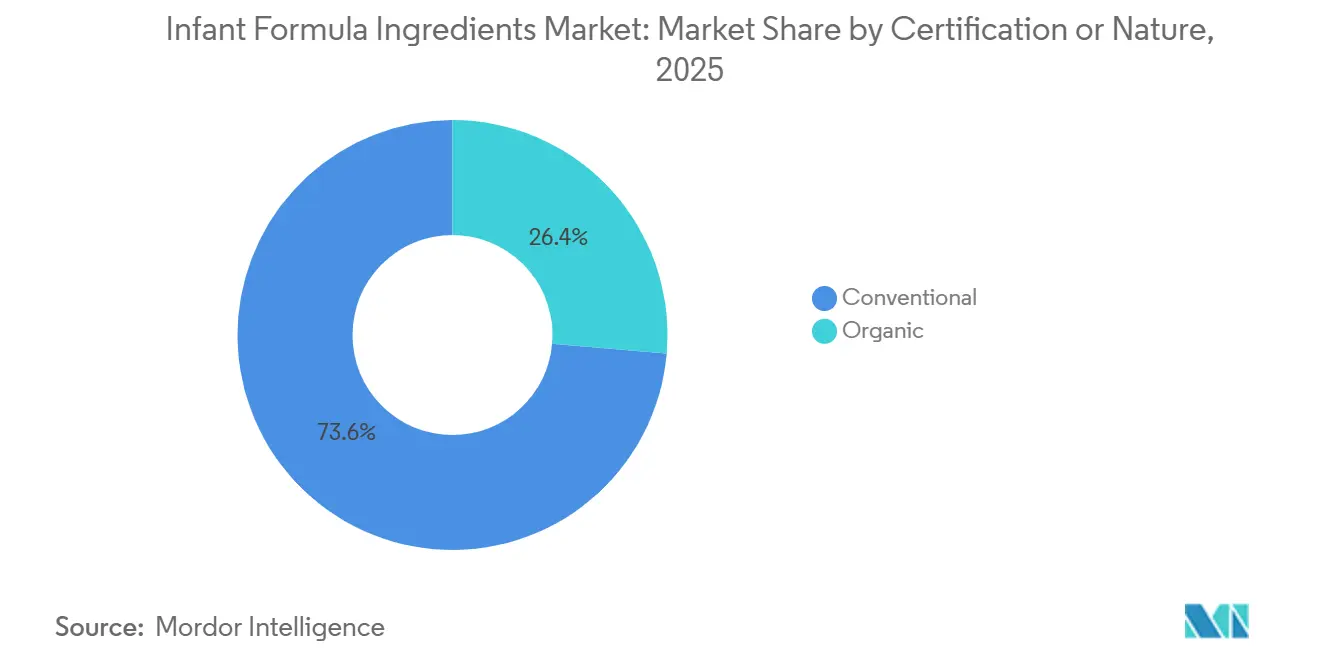
- Nach Zertifizierung hielten konventionelle Produkte im Jahr 2025 einen Anteil von 73,62 %, während biologische Produkte bis 2031 voraussichtlich mit einem CAGR von 8,55 % wachsen werden.
- Nach Anwendung entfiel auf Standard-Säuglingsnahrung Stufe 1 im Jahr 2025 ein Anteil von 47,12 % am gesamten Marktwert, während Spezialformulierungen bis 2031 mit einem CAGR von 8,37 % wachsen.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 55,33 % am gesamten Marktwert, und er wird bis 2031 voraussichtlich mit einem CAGR von 8,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein der Eltern für Säuglingsernährung | +1.5% | Global, angeführt von APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach funktionellen und Spezialzutaten | +1.2% | Global, am stärksten in APAC und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Anreicherungsvorschriften | +0.6% | Südasien, Afrika südlich der Sahara, Südostasien | Langfristig (≥ 4 Jahre) |
| Clean-Label- und biologische Zutattentrends | +0.8% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung von präzisionsfermentieren HMOs | +0.7% | Global, frühe Gewinne in China, Indien, Kanada | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach multifunktionalen Zutaten der Säuglingsnahrung | +0.5% | Global, Premiumsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein der Eltern für Säuglingsernährung
Das wachsende Ernährungswissen der Eltern und der verbesserte Zugang zu digitalen Gesundheitsplattformen treiben erhebliche Veränderungen im Verbraucherverhalten voran, insbesondere hinsichtlich der Nachfrage nach umfassender Transparenz bei Zutatformulierungen und Nährstoffabsorptionsdaten. Der Zugang zu evidenzbasierten Elterninformationen hat die Kaufentscheidungen für Formulaprodukte im Markt für Zutaten der Säuglingsnahrung verändert. Eltern prüfen Etiketten genauer und suchen nach Zutaten, die durch ernährungs- und klinische Belege gestützt werden. Dieses Verhalten steigert die Nachfrage nach validierten Komponenten sowohl im Premium- als auch im mittleren Preissegment. Formulahersteller müssen daher einen zuverlässigen Zugang zu bioaktiven Zutaten in klinischer Qualität sicherstellen, um ihre Produktspezifikationen aufrechtzuerhalten. Diese Anforderung kann Druck auf Hersteller ausüben, denen langfristige Liefervereinbarungen fehlen. Sie stärkt zudem die Position von Lieferanten mit dokumentierten Sicherheits- und Anwendungskompetenzen.
Nachfrage nach funktionellen und Spezialzutaten
Der Markt für Zutaten der Säuglingsnahrung entwickelt sich in Richtung Produkte, die ausgewählte Funktionen der Muttermilch enger nachbilden sollen. Im Jahr 2026 sind mehr als 12 HMO-Strukturen kommerziell verfügbar, verglichen mit 2–3 vor einem Jahrzehnt, was Herstellern die Entwicklung von Multi-HMO-Mischungen ermöglicht. DSM-Firmenich und Novonesis kombinieren HMOs mit ausgewählten Probiotikastämmen zur Unterstützung einer synbiotischen Positionierung. Eine randomisierte Studie aus dem Jahr 2025 ergab, dass eine teilhydrolysierte Molkenformel mit 6 hergestellten HMOs und 2 Probiotikastämmen sicher, gut verträglich und mit verbesserten Darmgesundheitsmaßnahmen assoziiert war. Diese Erkenntnisse geben Formulamarken eine dokumentierte Grundlage zur Differenzierung gegenüber herkömmlichen Produkten, die nur Probiotika enthalten. Die breitere Verfügbarkeit solcher Zutatensysteme erhöht den funktionellen Standard, der im Premiumsegment erwartet wird.
Staatlich finanzierte Anreicherungsvorschriften
Nationale Ernährungsprogramme stützen die anhaltende Nachfrage nach Vitaminen, Mineralstoffen und Proteinmatrizen im Markt für Zutaten der Säuglingsnahrung. Indiens Poshan Abhiyaan unterstützt weiterhin die Ernährungs- und Mikronährstoffinfrastruktur im ganzen Land[2]. Der Codex-Standard CXS 72-1981 legt Anforderungen für Säuglingsnahrung und Formulierungen für besondere medizinische Zwecke für Säuglinge fest. Länder, die ihre nationalen Vorschriften an den Codex angleichen, können von Herstellern verlangen, Zutaten und Produktspezifikationen zu aktualisieren. Kleinere Produzenten, die bisher Zutaten unterhalb internationaler Standards verwendeten, können mit Reformulierungsanforderungen konfrontiert werden. Dies begünstigt Lieferanten, die bereits anerkannte regulatorische und sicherheitsbezogene Dokumentation besitzen.
Kommerzialisierung von präzisionsfermentierten HMOs
Präzisionsfermentation verbessert die Verfügbarkeit von HMO-Zutaten im Markt für Zutaten der Säuglingsnahrung. DSM-Firmenich erhielt im Jahr 2025 die Zulassung für GLYCARE 2'-FL und LNnT in China sowie die Zulassung für GLYCARE 2'-FL in Indien. China schuf eine regulatorische Grundlage für die Verwendung von 2'-FL und LNnT als Nährstoffanreicherungsmittel in Lebensmitteln. FDA-GRAS-Prüfungen und das Verfahren für neuartige Lebensmittel der Europäischen Union bleiben wichtige Hürden für neue HMO-Strukturen. Lieferanten, die diese Verfahren abschließen können, erhalten Zugang zu hochwertigen Formulaanwendungen. Die daraus resultierenden regulatorischen Anforderungen begünstigen Unternehmen mit Fermentierungsexpertise und etablierten Nachweispaketen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Förderung des Stillens als optimale Wahl | -0.8% | Global, verstärkt in Afrika südlich der Sahara und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Prävalenz von Nahrungsmittelallergien und -unverträglichkeiten | -0.5% | Nordamerika, EU, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Kontrolle und Compliance-Kosten | -0.6% | Global, insbesondere China, EU und USA | Langfristig (≥ 4 Jahre) |
| Preissensibilität bei der Beschaffung von Zutaten | -0.4% | Südasien, Afrika südlich der Sahara, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Förderung des Stillens als optimale Wahl
Die Weltgesundheitsversammlung verabschiedete im Mai 2025 eine Resolution, die es Mitgliedstaaten ermöglicht, WHO-Unterstützung für die Regulierung des digitalen Marketings von Muttermilchersatzprodukten anzufordern. Die Maßnahme umfasst soziale Medien, Influencer-Aktivitäten und zielgerichtete Online-Werbung. Einschränkungen in diesen Kanälen können es für Formulamarken schwieriger machen, Ersteltern zu erreichen, insbesondere in Schwellenmärkten. Höhere Kundengewinnungskosten können das Wachstum von Premium- und Spezialformulaprodukten beeinträchtigen. Zutatlieferanten sind indirekt betroffen, wenn ihre Kunden stark auf digitalen Markenaufbau angewiesen sind. Der Markt für Zutaten der Säuglingsnahrung muss daher Marketingbeschränkungen neben Produkt- und Sicherheitsvorschriften berücksichtigen.
Prävalenz von Nahrungsmittelallergien und -unverträglichkeiten
Eine Kuhmilchproteinallergie betrifft 2–3 % der Säuglinge weltweit und erhöht die Nachfrage nach Spezialformulierungen. Diese Nachfrage erfordert extensiv hydrolysierte Proteine und aminosäurebasierte Zutaten, die fortschrittliche Fraktionierung und Qualitätskontrollen benötigen. Der Markt für Zutaten der Säuglingsnahrung profitiert von dem durch Spezialformulierungen geschaffenen Wert, aber Lieferanten müssen anspruchsvollere technische Anforderungen erfüllen. Unternehmen ohne validierte Hydrolyse- und Reinigungskapazitäten können von diesen klinischen Anwendungen ausgeschlossen werden. Dies kann die Versorgung mit Spezialzutaten auf vertikal integrierte Verarbeiter konzentrieren. Das Haupthemmnis sind die zusätzlichen Kosten und die Komplexität der Beschaffung und nicht ein direkter Rückgang der klinischen Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutat:
Funktionelle Bioaktivstoffe verringern den Abstand zu StandardmatrizenKohlenhydrate stellten das größte Marktsegment dar und hielten im Jahr 2025 einen Anteil von 39,68 %, hauptsächlich aufgrund der anhaltenden Laktosennachfrage traditioneller Formulahersteller. Das Segment Präbiotika und Probiotika wird bis 2031 voraussichtlich einen CAGR von 8,16 % verzeichnen. Innerhalb des Proteinsegments ermöglicht die Präzisionsfermentation die Herstellung menschlicher Kaseinmizellen, die im Vergleich zu bovinen Proteinen eine überlegene Verdaulichkeit und Nährstoffabsorption bieten. Das Wachstum im Segment Vitamine und Mineralstoffe wird durch staatliche Anreicherungsvorschriften gestützt, insbesondere in Schwellenmärkten, wo Vorschriften zur Bekämpfung von Mikronährstoffmängeln eine verstärkte Supplementierung erfordern.
Food Standards Australia New Zealand genehmigte MFGM-WPC im Jahr 2025 als Nährstoff in Säuglingsnahrung[3]. Proteine, Vitamine, Mineralstoffe und HMOs vervollständigen die wichtigsten Zutatengruppen. Laktoferrin und bioaktive Molkenfraktionen unterstützen klinisch differenzierte Produkte, während Glanbia Nutrition die Frühlebensernährung als Anwendungsbereich identifiziert. HMOs sind volumenmäßig kleiner, werden aber zunehmend verfügbar, da sich die kommerziellen Optionen erweitern. Nukleotide, Taurin und strukturierte Lipide unterstützen die Vollständigkeit der Ernährung und die Produktdifferenzierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Ziegenmilch gewinnt klinische Glaubwürdigkeit über die Allergiebehandlung hinausKuhmilch führte das Quellensegment mit einem Anteil von 67,46 % im Jahr 2025 an, da sie über eine breite Versorgungsinfrastruktur, Kosteneffizienz und regulatorische Akzeptanz verfügt. Ziegenmilch ist die am schnellsten wachsende Quelle mit einem CAGR von 8,11 % bis 2031. Ihr A2-dominantes Beta-Kasein-Profil und kleinere Fettkügelchen unterstützen ihre Verwendung für Säuglinge mit leichter Verdauungsempfindlichkeit. Soja und Proteinhydrolysate werden in medizinisch indizierten Formulierungen eingesetzt. ESPGHANs öffentliche Konsultation 2025 zu Biotika in Säuglings- und Folgenahrung veranschaulicht den anhaltenden klinischen Fokus auf die Produktzusammensetzung.
Kuhmilch bleibt zentral für die Mengenversorgung, aber ihr Wertprofil verändert sich, da Hersteller bioaktive Komponenten hinzufügen. Rohstofffraktionen stehen unter Margendruck, wenn Kunden spezielle Ernährungsaussagen suchen. Ziegenmolkenproteinkonzentrate und demineralisiertes Molkenpulver sind wichtige Zutaten für Ziegenmilchformulierungen. Artenspezifische Trennung und Zusammensetzungsvalidierung können eine Premiumpreisgestaltung für Lieferanten unterstützen, die konsistente Spezifikationen aufrechterhalten. Die Branche für Zutaten der Säuglingsnahrung nutzt daher die Quellenauswahl sowohl als ernährungsbezogene als auch als kommerzielle Entscheidung.
Nach Form:
Pulver dominiert, aber Flüssigprodukte gewinnen in klinischen Umgebungen an BedeutungPulver machte im Jahr 2025 72,61 % der Marktgröße für Zutaten der Säuglingsnahrung aus. Seine führende Position wird durch Vorteile bei der Haltbarkeit, geringere Abhängigkeit von der Kühlkette und etablierte Vertriebssysteme gestützt. Flüssig- und Halbflüssigprodukte werden bis 2031 voraussichtlich mit einem CAGR von 7,78 % wachsen. Krankenhäuser und neonatale Intensivstationen verwenden sterile gebrauchsfertige Produkte, um Rekonstituierungsfehler bei Frühgeborenen und immungeschwächten Säuglingen zu reduzieren. Die Überprüfung der Nährstoffanforderungen für Formulaprodukte durch die FDA erhöht auch die Aufmerksamkeit auf Produktkontrollen in den Vereinigten Staaten und im Markt für Zutaten der Säuglingsnahrung.
Die Europäische Union hält detaillierte Grenzwerte für Kontaminanten in Säuglingsnahrungsprodukten aufrecht, was Produzenten mit etablierten Analysetestprogrammen begünstigen kann. Pulver wird voraussichtlich das wichtigste Format bleiben, da es kostensensible und geografisch verteilte Märkte bedient. Gebrauchsfertige Produkte können in klinischen Kanälen an Wert gewinnen, wo Präzision und Sicherheit ein größeres Gewicht haben. FrieslandCampina Ingredients meldete Pläne zur Erweiterung der MFGM- und Molkenproteinisolat-Kapazität für Anwendungen in der Frühlebensernährung. Diese Investitionen können sowohl die Pulver- als auch die Flüssigproduktentwicklung unterstützen.
Nach Zertifizierung/Art:
Die Premiumresilienz biologischer Produkte stellt das Wachstum im Standardsegment vor HerausforderungenDie konventionelle Zertifizierung hielt im Jahr 2025 73,62 % des Segments, da konventionelle Milchmatrizen in einem breiten Spektrum von Märkten zugänglich bleiben. Biologische Produkte werden voraussichtlich das höchste Wachstum über alle berichteten Segmentierungstypen hinweg verzeichnen, mit einem CAGR von 8,55 % bis 2031. Diese Entwicklung spiegelt das anhaltende Clean-Label-Interesse von Eltern wider, die zertifizierte Zutaten im Markt für Zutaten der Säuglingsnahrung suchen. EU-Vorschriften legen Zusammensetzungs- und Kennzeichnungsanforderungen für Säuglings- und Folgenahrung fest. Die Delegierte Verordnung EU 2025/2017 der Kommission verschärfte die Kriterien für bestimmte Proteinhydrolysatformulierungen, was Unternehmen mit etablierten Nachweisen und Compliance-Kapazitäten begünstigen kann.
Die biologische Beschaffung erhöht die Komplexität durch zertifizierte Milchwirtschaftsbeschaffung und Rückverfolgbarkeitsanforderungen, was etablierte Genossenschaften mit tieferen Netzwerken auf Betriebsebene begünstigen kann. Biologische Ziegenmilch kombiniert Clean-Label- und Verdaulichkeitsaussagen in einer Produktposition. Diese Kombination ist für Premiumprodukte in China, Australien und dem Vereinigten Königreich relevant. Konventionelle Zutaten werden weiterhin wichtig bleiben, da sie niedrigere Kosten und eine breitere Verfügbarkeit bieten. Der Markt für Zutaten der Säuglingsnahrung bietet daher Raum für zertifiziert biologische Zutaten und konventionelle Versorgungssysteme.
Nach Anwendung:
Spezialformulierungen führen die Wertschöpfung über Stufe 1 hinausStandard-Säuglingsnahrung Stufe 1 hielt im Jahr 2025 47,12 % der Marktgröße für Zutaten der Säuglingsnahrung. Sie wird als einzige Nahrungsquelle für nicht gestillte Säuglinge von der Geburt bis zum 6. Monat gemäß Codex- und nationalen Vorschriften verwendet. Spezialformulierungen sind die am schnellsten wachsende Anwendungskategorie mit einem CAGR von 8,37 % bis 2031. Die Nachfrage ist mit klinischen Bedürfnissen wie Kuhmilchproteinallergie verbunden. Diese Formulierungen erfordern höherwertige Hydrolysate und Aminosäurezutaten, und Carbery identifiziert Säuglingsernährung als Marktfokus.
Folgenahrung Stufe 2 und Kleinkindmilch Stufe 3 decken den Zeitraum von 6 bis 36 Monaten ab. Hersteller gleichen ihre Spezifikationen mit Premium-Stufe-1-Positionen ab, um die Produktkontinuität zu stärken. ESPGHANs Arbeit zu Probiotika, Präbiotika, Synbiotika, Postbiotika und HMO-Analoga beeinflusst weiterhin die klinisch orientierte Formulaentwicklung. Die Einbeziehung von Spezialzutaten in Produkte späterer Stufen kann Marken helfen, den Premiumwert über das Säuglingsalter hinaus aufrechtzuerhalten. Dies hält Spezialformulierungen für die Wertschöpfung in der Branche für Zutaten der Säuglingsnahrung bedeutsam.
Geografische Analyse
Markt für Zutaten der Säuglingsnahrung in APAC und Amerika
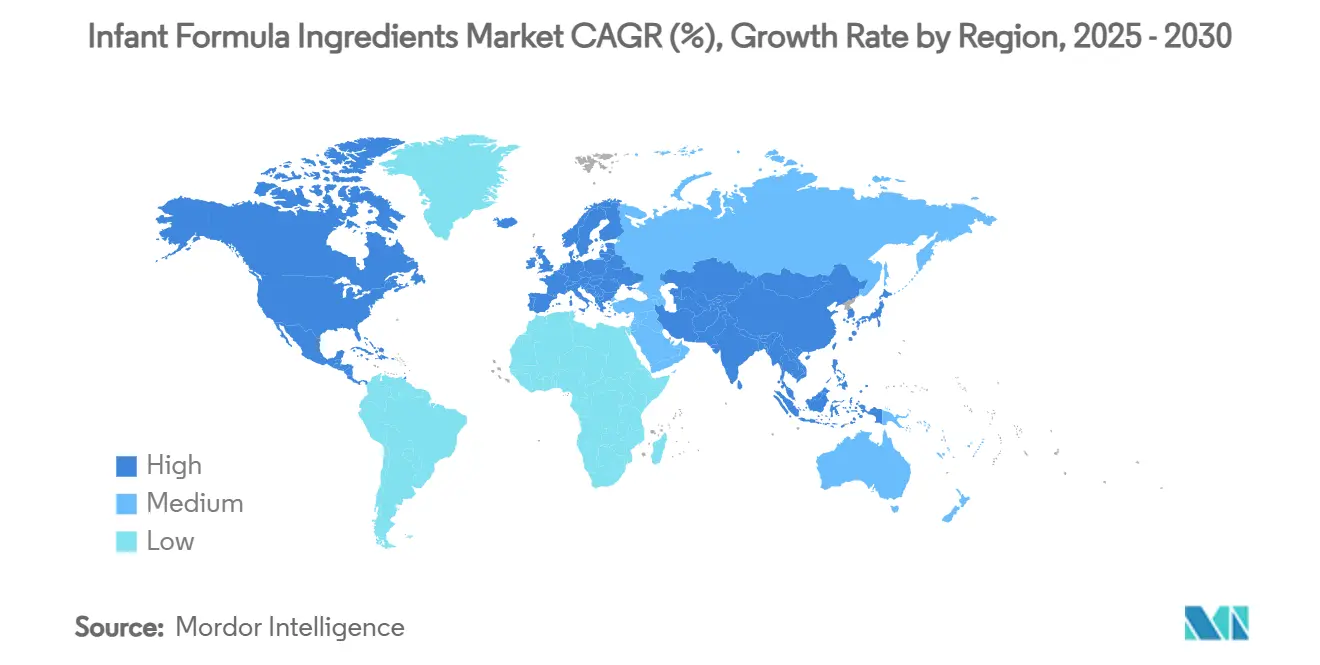
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 55,33 % des gesamten Marktwerts und wird bis 2031 voraussichtlich mit einem CAGR von 8,34 % wachsen. China bleibt die größte Ländermöglichkeit in der Region, gestützt durch sein GB-Normenrahmenwerk. Indien gewinnt an Bedeutung, nachdem Genehmigungen für DSM-Firmenich GLYCARE 2'-FL und Novonesis MyOli 5HMOMIX den Zugang zu kommerziell hergestellten HMOs erweitert haben. DSM-Firmenich meldete die Genehmigung für GLYCARE 2'-FL in Indien im Jahr 2025. Thailand genehmigte FrieslandCampina Ingredients' Vivinal MFGM für die Verwendung in Säuglingsnahrung im Februar 2025.
Nordamerika und Europa sind der zweit- und drittgrößte geografische Block. Die nordamerikanische Nachfrage wird durch Premium-Bio-, Spezial- und hypoallergene Produkte geprägt. Die Operation der FDA. Europa verfügt über einen eng aktualisiertes regulatorisches Rahmenwerk für Säuglingsnahrung und Spezialformulierungen. Die Verordnung EU 2025/2017 aktualisierte die technischen Anforderungen für bestimmte Proteinhydrolysatformulierungen.
Südamerika, der Nahe Osten und Afrika sind kleinere Segmente im Markt für Zutaten der Säuglingsnahrung, bieten aber längerfristiges Potenzial. Brasilien profitiert von Urbanisierung und Nachfrage nach Premiumformulaprodukten, während der Nahe Osten und Afrika eine steigende Formulanutzung neben städtischem Wachstum und zunehmenden Krankenhausgeburten verzeichnen. Diese Märkte bleiben importabhängig, was die Anfälligkeit für Versorgungsunterbrechungen und Währungsschwankungen erhöht. Die Vereinigten Arabischen Emirate und Saudi-Arabien entwickeln sich zu Premium-Formulavertriebszentren mit Einzelhandels- und Kühlketteninfrastruktur, die bioaktiv angereicherte Produkte unterstützen kann.
Markt für Zutaten der Säuglingsnahrung in Europa
Die Vereinigten Staaten und Kanada verzeichnen eine steigende Verbrauchernachfrage nach hypoallergenen, biologischen und Spezialformulierungen aufgrund des wachsenden Bewusstseins der Eltern für Nahrungsmittelempfindlichkeiten und funktionelle Ernährung. Zutatenhersteller entwickeln pflanzliche Proteine, nicht gentechnisch veränderte Quellen und bioaktive Komponenten, um diesen Anforderungen gerecht zu werden. Europa hält die regulatorische Aufsicht durch die Bewertungsverfahren der Europäischen Behörde für Lebensmittelsicherheit für neuartige Zutaten aufrecht, wobei humanidentische Milcholigosaccharide im Jahr 2024 mehrere Genehmigungen erhielten. Der Fokus der Region auf Nachhaltigkeit und Clean-Label-Formulierungen steigert die Nachfrage nach biologischen und präzisionsfermentieren Zutaten.
Markt für Zutaten der Säuglingsnahrung in Lateinamerika und MEA
Lateinamerika zeigt Wachstumspotenzial, angetrieben durch verbesserte Geburtenraten in Brasilien und Mexiko sowie zunehmende Urbanisierung, die den Zugang zu modernem Einzelhandel und Gesundheitsversorgung verbessert. Staatliche Ernährungsprogramme und öffentlich-private Partnerschaften verbessern das Bewusstsein für Frühlebensernährung und kommen Formulaherstellern zugute. Der Markt entwickelt sich in Richtung angereicherter Formulierungen mit funktionellen Proteinen, essenziellen Fettsäuren und Präbiotika, um Mikronährstoffmängel und Darmgesundheit anzugehen. Der Markt im Nahen Osten und in Afrika entwickelt sich weiter, gestützt durch steigende Einkommen, Urbanisierung und die Erwerbsbeteiligung von Frauen, was zu einer erhöhten Nachfrage nach Säuglingsernährungsprodukten führt.
Wettbewerbslandschaft
Der Markt für Zutaten der Säuglingsnahrung umfasst vertikal integrierte Molkereigenossenschaften und wissenschaftlich ausgerichtete Speziallieferanten. Zu den vertikal integrierten Molkereigenossenschaften gehören FrieslandCampina Ingredients, Fonterra, Arla Foods Ingredients und Glanbia, während DSM-Firmenich, Novonesis, Kerry Group und BENEO wissenschaftlich ausgerichtete Speziallieferanten sind. Der Wettbewerb basiert zunehmend auf integrierten Systemen, die HMOs, Präbiotika und funktionelle Proteine kombinieren. Diese Systeme reduzieren den Entwicklungsaufwand für Formulahersteller und können die Wechselkosten im Markt für Zutaten der Säuglingsnahrung erhöhen. FrieslandCampina Ingredients meldete ein Umsatzwachstum von 5,60 % in seiner Zutatensparte im ersten Halbjahr 2025 und identifizierte Frühlebensernährung als Wachstumsbereich.
FrieslandCampina Ingredients eröffnete im September 2025 ein Anwendungszentrum in Singapur, um maßgeschneiderte Zutatenlösungen in Japan, Korea, Australien, Neuseeland und Südostasien zu unterstützen. Arla Foods Ingredients erhielt im Jahr 2025 die Genehmigung von Food Standards Australia New Zealand für Lacprodan MFGM-10 in Säuglingsnahrung. Die Genehmigung umfasste exklusive Vermarktungsrechte für mindestens 15 Monate in Australien und stärkte Arlas Position im Markt für Zutaten der Säuglingsnahrung. Der Markt für Zutaten der Säuglingsnahrung bietet auch Möglichkeiten für Lieferanten, die klinische Dokumentation mit nachhaltigen Beschaffungsnachweisen kombinieren. Diese Fähigkeiten sind für Premium-Bio-Produkte in Europa und Super-Premium-Produkte im asiatisch-pazifischen Raum relevant.
Kerry Group brachte Plenibiotic im Jahr 2025 auf den Markt und entwickelte die menschlichen Milchprobiotikastämme LC40 und BfM26 für Säuglings- und Mütterernährung weiter. DSM-Firmenich schloss im Juni 2025 den Verkauf seines Anteils an der Allianz für Futterenzyme an Novonesis ab, was einen stärkeren Fokus auf sein Portfolio für Gesundheit, Ernährung und Pflege, einschließlich GLYCARE, ermöglicht. Lieferanten sind auch den betrieblichen und reputationsbezogenen Anforderungen ausgesetzt, die mit dem Internationalen Kodex für die Vermarktung von Muttermilchersatzprodukten und der WHA78-Resolution verbunden sind. Der Markt für Zutaten der Säuglingsnahrung bleibt um fähige Molkerei- und Biotechnologielieferanten konsolidiert, aber Innovationen bei Bioaktivstoffen halten die Wettbewerbspositionen aktiv.
Marktführer in der Branche für Zutaten der Säuglingsnahrung
-
FrieslandCampina Ingredients
-
Fonterra Co-operative Group Limited
-
Arla Foods amba
-
Glanbia plc
-
DSM-Firmenich
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zutaten der Säuglingsnahrung Unternehmen in diesem Bericht
- FrieslandCampina Ingredients
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Glanbia plc
- DSM-Firmenich
- BASF SE
- Kerry Group plc
- Ingredia SA
- Carbery Group
- Novonesis
- SudzuckerGroup (BENEO)
- Kirin Holdings Company
- Synlait Milk Ltd
- Hilmar Ingredients
- DuPont Nutrition & Health
- Agropur Cooperative
- Vitablend Nederland B.V.
- Kyowa Hakko Europe GmbH
- BioGaia AB
- Jennewein Biotechnologie GmbH
Neueste Industrielle Entwicklungen in Markt für Zutaten der Säuglingsnahrung
- März 2026: dsm-firmenich gab die Erweiterung seines Portfolios an Humanen Milcholigosacchariden (HMOs) für die Frühlebensernährung nach regulatorischen Genehmigungen in China, Malaysia und Thailand bekannt. Sein GLYCARE® 3SL 9001 (3'-Sialyllaktose) erhielt in China die Genehmigung zur Verwendung in Säuglingsnahrung, Folgenahrung, formulierten Milchpulvern für Kinder und Lebensmitteln für besondere medizinische Zwecke für Säuglinge.
- Mai 2025: BENEO und WACKER brachten 2'-Fukosyllaktose (2'-FL) weltweit als neue HMO-Zutat für die Frühlebensernährung auf den Markt. Die Zutat, eines der am umfangreichsten untersuchten HMOs in der Muttermilch, wurde zunächst dem europäischen Markt zur Verfügung gestellt.
- Dezember 2024: DSM-Firmenich führte eine Trockenform von Vitamin A für Säuglingsernährungsprodukte ein. Das Produkt
Dry Vit A Palmitate for Early Life Nutrition
stellt einen Fortschritt in der Säuglingsernährungstechnologie dar und verbessert die Nährstoffversorgung für formulaernährte Säuglinge weltweit.
Berichtsumfang des globalen Markts für Zutaten der Säuglingsnahrung
Segmentierungsübersicht
| Kohlenhydrate |
| Fette und Öle |
| Proteine |
| Vitamine und Mineralstoffe |
| Präbiotika und Probiotika |
| Humane Milcholigosaccharide (HMOs) |
| Sonstige |
| Kuhmilch |
| Ziegenmilch |
| Soja |
| Proteinhydrolysate |
| Sonstige |
| Pulver |
| Flüssig- und Halbflüssigprodukte |
| Konventionell |
| Biologisch |
| Standard-Säuglingsnahrung (Stufe 1) |
| Folgenahrung (Stufe 2) |
| Kleinkindmilch (Stufe 3) |
| Spezialformulierung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Zutat | Kohlenhydrate | |
| Fette und Öle | ||
| Proteine | ||
| Vitamine und Mineralstoffe | ||
| Präbiotika und Probiotika | ||
| Humane Milcholigosaccharide (HMOs) | ||
| Sonstige | ||
| Nach Quelle | Kuhmilch | |
| Ziegenmilch | ||
| Soja | ||
| Proteinhydrolysate | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Flüssig- und Halbflüssigprodukte | ||
| Nach Zertifizierung/Art | Konventionell | |
| Biologisch | ||
| Nach Anwendung | Standard-Säuglingsnahrung (Stufe 1) | |
| Folgenahrung (Stufe 2) | ||
| Kleinkindmilch (Stufe 3) | ||
| Spezialformulierung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Zutaten der Säuglingsnahrung?
Der Markt für Zutaten der Säuglingsnahrung wird voraussichtlich mit einem CAGR von 6,09 % von 2026 bis 2031 wachsen und bis 2031 36,31 Milliarden USD erreichen.
Welche Zutatenkategorie wächst am schnellsten in der Säuglingsnahrung?
Präbiotika und Probiotika sind die am schnellsten wachsende Zutatenkategorie mit einem prognostizierten CAGR von 8,16 % bis 2031.
Welche Quelle führt die Versorgung mit Zutaten der Säuglingsnahrung an?
Kuhmilch führte nach Quelle mit einem Anteil von 67,46 % im Jahr 2025 an, gestützt durch eine breite Versorgungsinfrastruktur und regulatorische Akzeptanz.
Welche Region führt die Nachfrage nach Zutaten der Säuglingsnahrung an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 55,33 % und wird bis 2031 voraussichtlich mit einem CAGR von 8,34 % wachsen.