
Industriereifenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 31.61 Milliarden US-Dollar |
| Marktgröße (2031) | 40.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Industriereifenmarkt Analyse von Mordor Intelligence
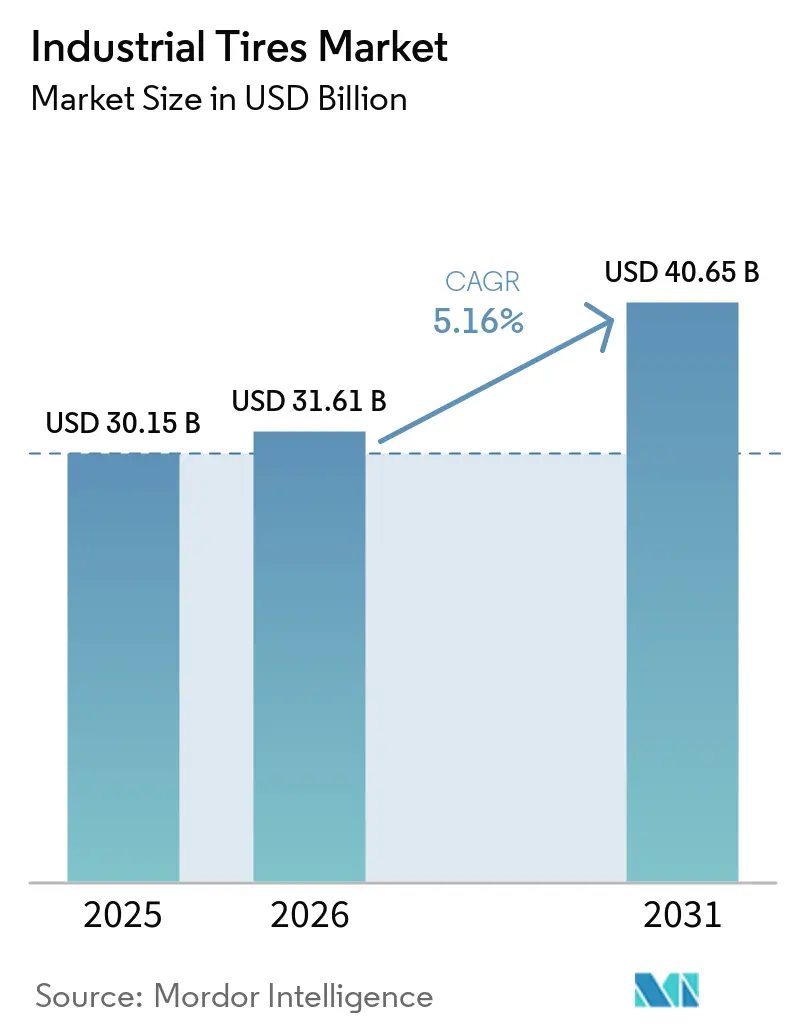
Die Marktgröße des Industriereifenmarkts wurde im Jahr 2025 auf 30,15 Milliarden USD geschätzt und soll von 31,61 Milliarden USD im Jahr 2026 auf 40,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,16 % während des Prognosezeitraums (2026–2031). Infrastrukturausgaben, die Gewinnung kritischer Mineralien und die E-Commerce-Logistik stützen die Nachfrage im Industriereifenmarkt und verringern die Abhängigkeit von einem einzelnen Gerätezyklus. Diese Nachfragequellen folgen unterschiedlichen Investitionsmustern, was die Wahrscheinlichkeit eines gleichzeitigen Rückgangs in den Bereichen Bau, Bergbau und Lagergeräteaktivitäten begrenzt. Öffentliche Bauprogramme in Asien und dem Nahen Osten bieten eine längere Planungssicherheit für die Erstausrüstung und den Ersatzreifenbedarf in mehreren Fahrzeugkategorien. Die Erweiterung von Bergbauflotten treibt die Nachfrage nach größeren, hochwertigen Reifen an, während die Lagerautomatisierung die Ersatzzyklen für Materialhandhabungsgeräte verkürzt, die unter intensiven Betriebsbedingungen eingesetzt werden. Lieferanten reagieren darauf, indem sie sich auf Produkte spezialisieren, Servicenetzwerke aufbauen, digitale Reifenüberwachung einführen und selektiv in Kapazitäten investieren, um Premium-Anwendungen und sich entwickelnde Flottenanforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
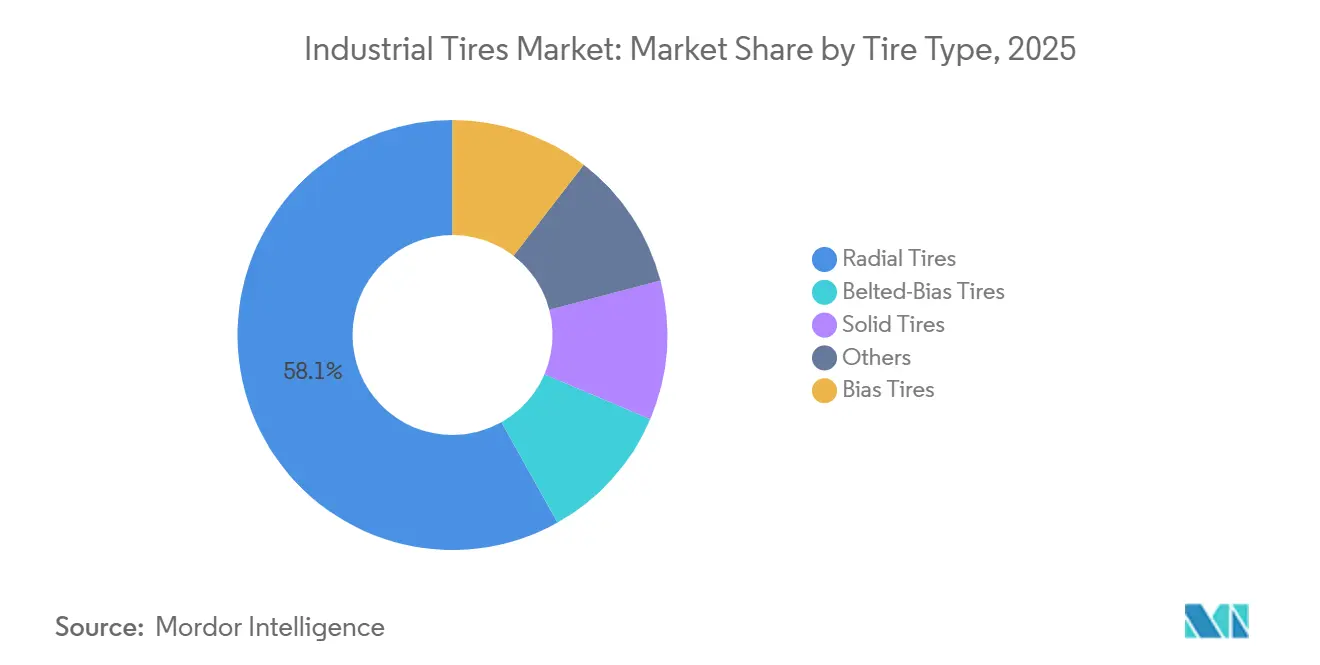
- Nach Reifentyp hielten Radialreifen im Jahr 2025 einen Anteil von 58,13 % am globalen Wert und sollen bis 2031 mit einer CAGR von 5,84 % wachsen.
- Nach Anwendung entfiel auf den Baubereich im Jahr 2025 ein Anteil von 35,22 % an der Marktgröße des Industriereifenmarkts, während der Bergbau bis 2031 voraussichtlich mit einer CAGR von 6,23 % wachsen wird.
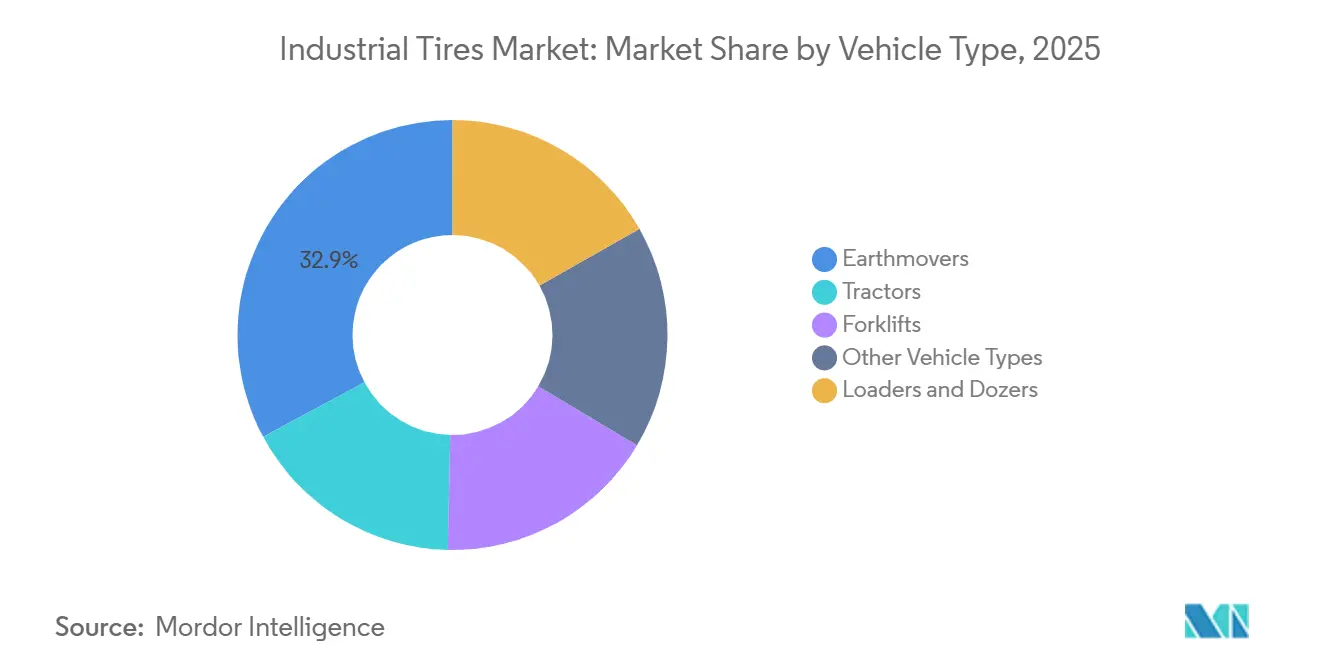
- Nach Fahrzeugtyp hielten Erdbewegungsmaschinen im Jahr 2025 einen Anteil von 32,85 % am globalen Wert, während Gabelstapler bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen werden.
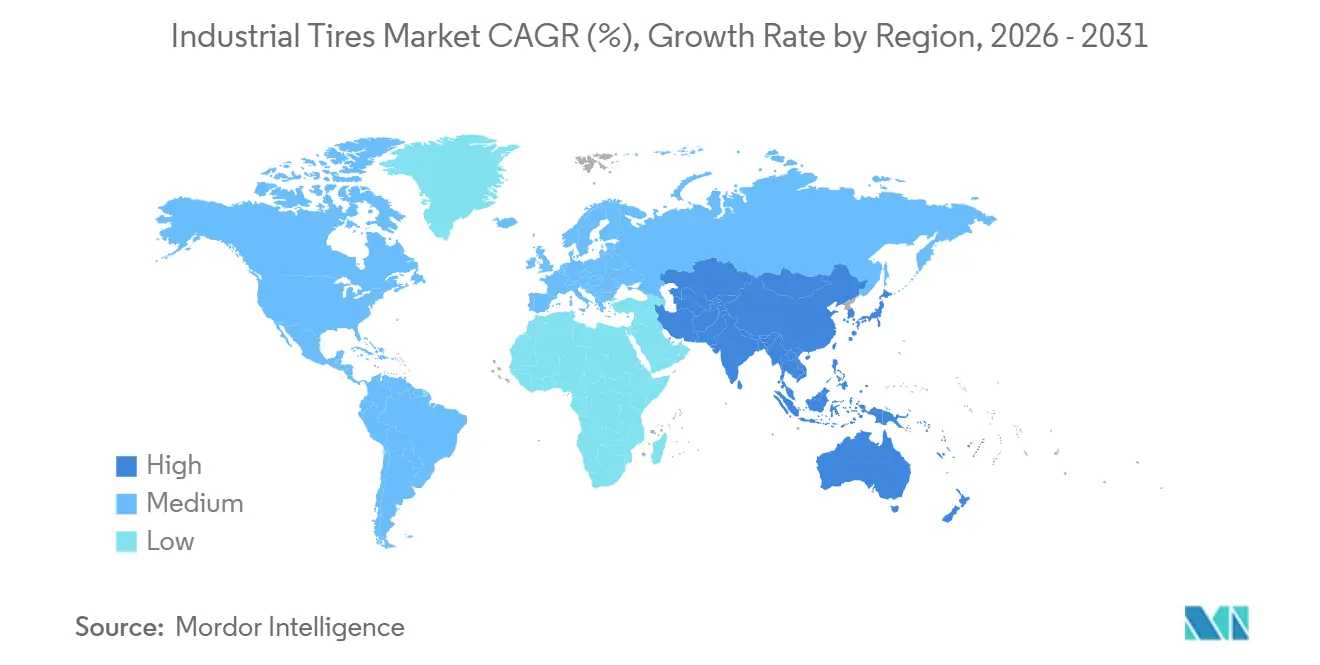
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 38,68 % am globalen Wert, und die Region soll bis 2031 mit einer CAGR von 6,06 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Industriereifenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Infrastruktur und Baugeräte | +1.30% | Global, konzentriert in Asien-Pazifik, dem Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung der Bergbauflotte für kritische Mineralien | +1.20% | Global, mit dem stärksten Zug in Lateinamerika, Australien und dem subsaharischen Afrika | Langfristig (≥ 4 Jahre) |
| Lagerautomatisierung und Intensivierung der Materialhandhabung | +0.90% | Nordamerika, Europa und die Asien-Pazifik-Logistikkorridore | Kurzfristig (≤ 2 Jahre) |
| Landwirtschaftliche Mechanisierung in Schwellenländern | +0.70% | Asien-Pazifik-Kern, einschließlich Indien und Südostasien, mit Ausstrahlungseffekten auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsbedingte Reifenneugestaltung für Offroad-Geräte | +0.50% | Global, mit frühen Gewinnen in China, Nordeuropa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in Infrastruktur und Baugeräte
Staatlich geförderte Infrastrukturprogramme erhöhen die Gerätenutzung und stützen den Reifenverbrauch im Industriereifenmarkt in den Bereichen Bau, Steinbruch und Straßenbau. Indien stellte dem Ministerium für Straßenverkehr und Autobahnen für das Haushaltsjahr 2026–27 34,8 Milliarden USD zur Verfügung, eine Steigerung von 8 % gegenüber dem Vorjahr. Das Ministerium fertigstellte im Haushaltsjahr 2025–26 5.313 km Nationalstraßen und übertraf damit sein Ziel um 15 %. Große Programme geben Auftragnehmern mehr Vertrauen in die Aufrechterhaltung aktiver Geräteflotten und stützen die Nachfrage sowohl im Erstausrüstungs- als auch im Aftermarket-Bereich. Der Bau von Rechenzentren erhöht auch die Nachfrage nach Erdbewegungsmaschinen und Ladern, insbesondere an abgelegenen, flächenintensiven Standorten in Nordamerika und dem Asien-Pazifik-Raum. Diese Arbeiten erfordern Aushub, Planierung und Zuschlagstoffhandhabung, bevor eine Anlage in Betrieb genommen werden kann, was die Betriebsstunden der am Standort eingesetzten Reifen erhöht. Die Steinbruchaktivität kann daher die Nutzung von Geländereifen aufrechterhalten, selbst wenn der Wohn- und Gewerbebau durch Finanzierungskosten eingeschränkt bleibt.
Erweiterung der Bergbauflotte für kritische Mineralien
Die Nachfrage nach Kupfer, Lithium, Kobalt und Nickel unterstützt einen längeren Investitionszyklus für Bergbauflotten und den Industriereifenmarkt. Die Internationale Energieagentur prognostiziert, dass die Nachfrage nach diesen Mineralien bis 2030 im Rahmen ihres Szenarios der erklärten Politiken verdoppelt und im Rahmen ihres Netto-Null-Emissionsszenarios bis 2050 verdreifacht werden könnte. Die Erschließung von Minen erfordert Investitionen in Muldenkipper, Lader und Hilfsgeräte, bevor die Produktionsleistung steigen kann. Härteres Gestein und tiefere Aushübe erhöhen den Reifenverschleiß, da zugängliche Oberflächenlagerstätten im Laufe der Zeit erschöpft werden. Dies erhöht den Reifenverbrauch pro Maschinenstunde und steigert die Bedeutung einer zuverlässigen Versorgung mit Ersatzreifen an den Betriebsstandorten. BHP hielt seine Investitionsausgabenprognose von 11 Milliarden USD für jedes der Haushaltsjahre 2026 und 2027 aufrecht, wobei Kupferoperationen im Mittelpunkt seines Programms stehen[1]BHP Group, "FY2025 Jahresbericht und Investitionsausgabenprognose," BHP, bhp.com. Im April 2025 sicherte sich die Marke Maxam von Sailun einen 5-Jahres-Vertrag zur Lieferung von Reifenlösungen für Rio Tintos 230-Tonnen-Bergbau-Lkw beim Simandou-Projekt in Guinea.
Lagerautomatisierung und Intensivierung der Materialhandhabung
E-Commerce-Fulfillment-Betriebe betreiben Gabelstapler mit höheren Auslastungsraten als herkömmliche Lagerhäuser und stützen die Ersatznachfrage im Industriereifenmarkt. Fulfillment-Center sind kontinuierlich in Betrieb und können die Gabelstaplerauslastung im Vergleich zu herkömmlichen Lagerhäusern um 35 % bis 50 % steigern. Eine höhere Betriebsintensität belastet Lauffläche, Seitenwände und die thermische Leistung während der gesamten Lebensdauer eines Reifens stärker. Automatisch geführte Fahrzeuge und autonome mobile Roboter erfordern engere Reifenabmessungen und eine stärkere thermische Leistung als manuell betriebene Gabelstapler. Diese Anforderungen begünstigen Voll- und Radialreifen gegenüber kostengünstigen Luftreifen in vielen Innenanwendungen, bei denen Ausfallzeiten Fulfillment-Pläne unterbrechen können. Europäische Verteilzentren wenden auch Produktanforderungen an, die mit den EU-Vorschriften zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) für aromatarme Gummiverbindungen verknüpft sind. Deutschland bietet eine konzentrierte Chance, da die Einführung elektrischer Gabelstapler und Compliance-Anforderungen beide in denselben Logistikkorridoren konzentriert sind.
Landwirtschaftliche Mechanisierung in Schwellenländern
Die landwirtschaftliche Mechanisierung erweiterte den Zugang zu Traktoren in Süd- und Südostasien und steigerte die Nachfrage nach Industriereifen. Genossenschaftliche Landwirtschaft und staatlich geförderte Lohnmaschinenringe ermöglichen es kleineren Betrieben, Maschinen zu nutzen, ohne das in Nordamerika übliche Großbetriebsmodell zu übernehmen. Diese Vereinbarungen erweitern den Zugang zu Geräten und schaffen wiederkehrenden Wartungsbedarf für Flotten, die von mehreren Landwirten genutzt werden. Indiens Unterprogramm zur landwirtschaftlichen Mechanisierung verteilte mehr als 460.000 Maschinen und richtete über 7.500 Lohnmaschinenringe ein. Vietnams Ziel einer 50-prozentigen Mechanisierung bis 2030, verglichen mit einer Basis von 28 % im Jahr 2025, deutet auf eine Nachfrage nach Traktorreifen mit kleinem und mittlerem Durchmesser hin. Die Ernährungs- und Landwirtschaftsorganisation meldete einen Anstieg der Traktordichte in Süd- und Südostasien um 18 % zwischen 2020 und 2024. Dieses Muster schafft Nachfrage sowohl im Wert- als auch im Premiumpreissegment, da Gerätegrößen, Landwirtschaftsmodelle und Beschaffungskapazitäten in der Region variieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kosten für Naturkautschuk und Verstärkungsmaterialien | -0.90% | Global, am stärksten ausgeprägt in Indien, Südostasien und Afrika | Kurzfristig (≤ 2 Jahre) |
| Hohe Ersatzkosten und verlängerte Nutzungsdauer im Premiumsegment | -0.50% | Nordamerika, Europa und reife Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Billig- und Fälschungsreifen | -0.60% | Schwellenländer in Süd- und Südostasien, dem subsaharischen Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kosten für Naturkautschuk und Verstärkungsmaterialien
Das Naturkautschukangebot reagiert langsam auf die Nachfrage, da produktive Bäume lange Pflanz- und Reifungszyklen benötigen. Mehr als 40 % der weltweiten Kautschukplantagen bestanden laut dem Verband der Naturkautschuk produzierenden Länder aus Bäumen, die älter als 30 Jahre waren. Ältere Plantagen begrenzen die Angebotsreagibilität, selbst wenn die Preisgestaltung eine zusätzliche Produktion wirtschaftlich attraktiv macht. Der Verband schätzte das Wachstum der Naturkautschukproduktion im Jahr 2026 auf 0,5 %, unter dem Nachfragewachstum von 1,3 %, was ein Angebotsdefizit von 400.000 Tonnen erzeugt. Höhere Ölpreise können auch die Kosten für synthetischen Kautschuk erhöhen und den Spielraum für Materialsubstitution verringern. Reifenpreiserhöhungen können den Inputkostenerhöhungen um 6 bis 12 Monate hinterherhinken, was kleinere und weniger integrierte Hersteller stärker belastet. Diese Bedingungen können Ersatzentscheidungen bei preissensiblen Flottenoperatoren im Industriereifenmarkt verlängern.
Hohe Ersatzkosten und verlängerte Nutzungsdauer im Premiumsegment
Eine längere Reifenlebensdauer verringert die Ersatzhäufigkeit und kann die Stückzahlnachfrage im Industriereifenmarkt begrenzen. Bridgestone hatte seine MASTERCORE-Reifentechnologie bis Mitte 2024 in 100 Minen weltweit eingesetzt[2]Bridgestone Corporation, "Bridgestone MASTERCORE in rund 100 Minen weltweit eingesetzt," Bridgestone, press.bridgestone-emea.com. Reifendrucküberwachungssysteme führender Lieferanten können die Reifenlebensdauer um 10 % bis 15 % verlängern. Längere Wartungsintervalle verbessern die Flottenökonomie, reduzieren jedoch die Anzahl der Ersatzereignisse und stabilisieren damit die installierte Flotte. Flottenmanager, die mit volatilen Rohstoffpreisen konfrontiert sind, können nicht wesentliche Ersetzungen auch über die empfohlenen Intervalle hinaus aufschieben. Dieses Verhalten ist in Nordamerika und Australien stärker ausgeprägt, wo Beschaffungsentscheidungen die Gesamtbetriebskosten betonen. Der Umsatz kann durch höhere Verkaufspreise dennoch wachsen, obwohl die Stückverkäufe möglicherweise hinter dem Wertwachstum zurückbleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reifentyp: Radiale Bauweise führt, während Elektrifizierung neue Anforderungen schafft
Radialreifen hielten im Jahr 2025 einen Marktanteil von 58,13 % im Industriereifenmarkt und sollen bis 2031 mit einer CAGR von 5,84 % wachsen. Dies spiegelt eine langjährige Abkehr von der Diagonalbauweise in Bergbau-, Bau- und Materialhandhabungsflotten wider, die unter anspruchsvollen Bedingungen betrieben werden. Radiale Konstruktionen bieten im Vergleich zu Diagonalalternativen einen geringeren Kraftstoffverbrauch, eine längere Karkassenlebensdauer und eine bessere Wärmeableitung, was angesichts der weiterhin hohen Gerätebetriebsstunden und Kraftstoffkosten von Bedeutung ist. Die Radialreifenkategorie ist sowohl der größte als auch der am schnellsten wachsende Reifentyp und verbindet etablierte Flottennutzung mit einem anhaltenden Wandel in den Kaufpräferenzen.
Diagonalreifen bleiben dort relevant, wo robuste Leistung bei niedrigen Geschwindigkeiten und unter hoher Stoßbelastung wichtiger ist als Kraftstoffeffizienz, einschließlich einiger Untertagebergbauumgebungen und schwerer Lader, die auf unebenem Gelände betrieben werden. Vollreifen gewinnen in geschlossenen Lagerhäusern an Bedeutung, da die Eliminierung des Reifenpannenrisikos den Fahrkomfortkompromiss für Fahrzeuge überwiegen kann, die auf vorhersehbaren Innenoberflächen betrieben werden. Gürtel-Diagonalreifen behalten eine engere Rolle in landwirtschaftlichen und baulichen Anwendungen, bei denen Felgengrößen die Radialbestückung begrenzen und Betreiber eine höhere Tragfähigkeit benötigen. Elektrische Offroad-Maschinen liefern sofortiges Drehmoment aus dem Stand und erhöhen die Wulst- und Seitenwandbelastungen, was für Reifenlieferanten besondere Konstruktionsanforderungen schafft. Im Dezember 2025 brachte Guizhou Tire Co., Ltd. seine Dianqing-Elektroantrieb-Geländereifen-Serie (OTR) auf den Markt, die eine verstärkte Karkassenkonstruktion und wärmeableitende Laufflächenmischungen für Hochdrehmomentgeräte aufweist.


Nach Anwendung: Bau führt nach Wert, während Bergbau die Premiumnachfrage antreibt
Der Baubereich entfiel im Jahr 2025 auf 35,22 % des Industriereifenmarkts und ist damit die größte Anwendung nach Wert. Staatliche Infrastrukturverpflichtungen in Asien, dem Nahen Osten und Nordamerika stützten die Geräteaktivität, als der private Bau aufgrund von Finanzierungsbedingungen verlangsamte. Radlader, Grader, Muldenkipper, Bagger und Verdichter erzeugen Nachfrage in einem breiten Spektrum von Reifengrößen und Serviceanforderungen. Diese Breite an Geräten unterstützt Stabilität und Umsatzresilienz sowohl bei Erstausrüstungs- als auch bei Ersatzkäufen.
Der Bergbau soll bis 2031 mit einer CAGR von 6,23 % wachsen, der höchsten Rate unter den aufgeführten Anwendungen. Bergbaustandorte in Hartgestein oder abgelegenen Gebieten verbrauchen mehr Reifen pro Betriebsstunde, was den geografischen Mix der Minenentwicklung für den Industriereifenmarkt wichtig macht. Die Expansion in Westafrika, Südamerika und Zentralasien kann den Bergbauumsatz über Flotteneinheitszugänge hinaus steigern, da der Reifenverschleiß unter anspruchsvollen Betriebsbedingungen höher ist. Die Materialhandhabung wächst parallel zur Logistikinfrastruktur und bevorzugt Voll- und Radial-Gabelstaplerprodukte für den Inneneinsatz, wo die Betriebszeit besonders wichtig ist. Die Landwirtschaft bietet eine stetige Stückzahlnachfrage, da die Mechanisierung in Süd- und Südostasien zunimmt, obwohl die Reifenwerte in diesem Segment unter denen im Bergbau und Bau bleiben. Größere genossenschaftliche Landwirtschaftsgeräte erhöhen allmählich den landwirtschaftlichen Wert pro Einheit, während kleinere Betreiber weiterhin zugängliche Produkte und Vertriebskanäle benötigen.
Nach Fahrzeugtyp: Erdbewegungsmaschinen stützen den Wert, während Gabelstapler das Wachstum anführen
Erdbewegungsmaschinen entfielen im Jahr 2025 auf 32,85 % des Marktanteils im Industriereifenmarkt, gestützt durch den Tagebau, den Straßenbau sowie große Hafen- und Dammprojekte. Die Kategorie umfasst Geräte mit hohen Reifenwerten, insbesondere Bergbau-Lkw der Ultra-Klasse, die spezialisierte Produkte und zuverlässigen Außendienst erfordern. Reifen für Bergbau-Lkw mit Felgendurchmessern über 49 Zoll können mehr als 80.000 USD pro Einheit kosten. Schwermaschineneigentümer ersetzen Reifen in der Regel, anstatt kapitalintensive Maschinen auszusondern, was die Aftermarket-Nachfrage zu einer vorhersehbaren Umsatzquelle im Erdbewegungsmaschinensegment des Industriereifenmarkts macht.
Lader und Planiergeräte verwenden ähnliche Reifenspezifikationen und sind von denselben Infrastruktur- und Bergbauzyklen abhängig, was einen großen, eng verwandten Umsatzblock mit Erdbewegungsmaschinen bildet. Gabelstapler sollen bis 2031 mit einer CAGR von 5,72 % wachsen, gestützt durch Lagerautomatisierung, die Einführung elektrischer Gabelstapler und intensivere Materialhandhabungsbetriebe. Elektrische Gabelstapler wiegen aufgrund der Batteriemasse mehr und benötigen Reifen, die höhere statische Lasten bewältigen können, während sie einen geringeren Rollwiderstand aufrechterhalten. Diese Anforderungen begünstigen Premium-Voll- und Radialreifen gegenüber Standard-Luftreifen, insbesondere in Hochdurchsatz-Verteilungsumgebungen. Traktoren verzeichnen weiterhin eine stetige Nachfrage, da Geräte, die während des Mechanisierungszeitraums 2020 bis 2024 angeschafft wurden, ihren ersten Ersatzzyklus erreichen.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 38,68 % des Industriereifenmarkts und soll bis 2031 mit einer CAGR von 6,06 % wachsen. China bleibt ein bedeutender Hersteller und Verbraucher von Baugeräten, während Indien und Südostasien zunehmend zentral für das regionale Nachfragewachstum sind. Indiens Straßenverkehrsbudget von 34,8 Milliarden USD für das Haushaltsjahr 2026–27 und sein aktives Autobahnprogramm stützen die Nachfrage nach Bau- und Erdbewegungsmaschinenreifen. Indonesien, Vietnam und die Philippinen verbinden Infrastrukturinvestitionen mit zunehmender landwirtschaftlicher Mechanisierung und schaffen Nachfrage in mehreren Reifensegmenten.
Der Industriereifenmarkt in Nordamerika ist stärker von der Ersatznachfrage und wertorientiertem Einkauf abhängig. Öffentliche Infrastrukturfinanzierung, Rechenzentrumsentwicklung und Energiewende-Projekte stützen die Nachfrage nach Baureifen über die Wohnbautätigkeit hinaus. Die US-Initiative für kritische Mineralien unterstützt eine mögliche Flottenexpansion für die Lithium- und Seltenerdengewinnung in Nevada, Arizona und Alaska. Europas Verbrauch spiegelt die Geräteerneuerung im Zusammenhang mit der industriellen Dekarbonisierung und den Stufe-V-Emissionsstandards für Nicht-Straßenfahrzeuge wider. Deutschland, Frankreich und die nordischen Länder zeigen Nachfrage nach Reifendrucküberwachung und vorausschauenden Wartungsdienstleistungen, was Premiumpreise unterstützt.
Der Nahe Osten und Afrika kombinieren bau- und bergbaugetriebene Nachfragemuster. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Geräteanforderungen durch städtische Projekte und Vision-2030-Programme an. Südafrika, die Demokratische Republik Kongo, Sambia und Ghana stützen die Nachfrage nach Bergbaureifen durch die Metallgewinnung. Im September 2026 stellte Ascenso auf der Electra Mining Africa in Südafrika eine vollstählige Radial-OTR-Reihe vor. Argentiniens Lithiumgebiete und Chiles Kupfergürtel erhöhen den Flottenbedarf, während abgelegene Minen zuverlässige regionale Reifenlieferprogramme erfordern.

Wettbewerbslandschaft
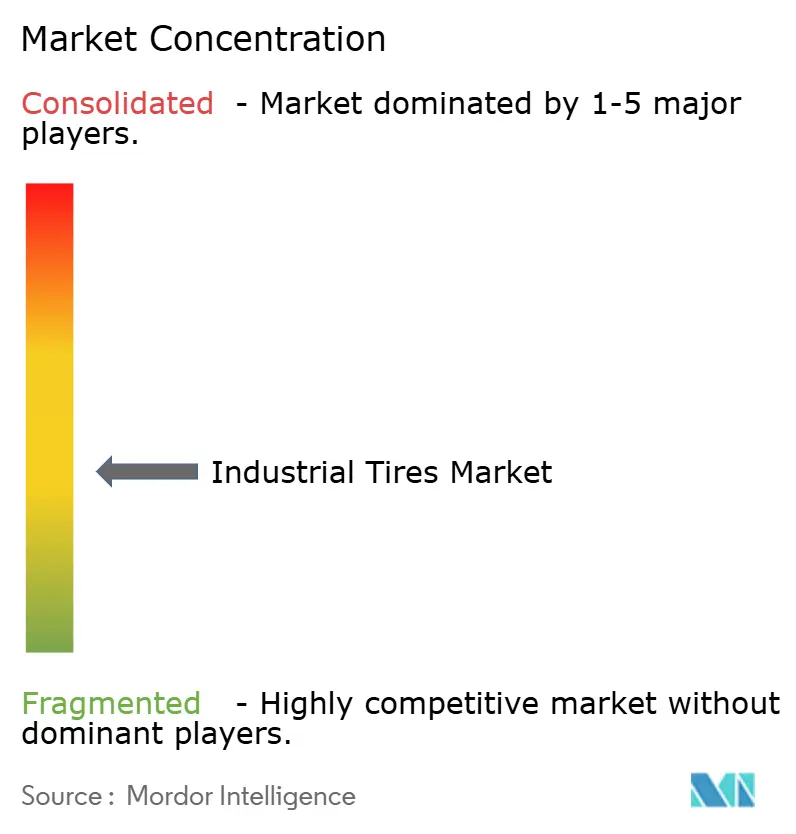
Der Industriereifenmarkt ist im Premiumsegment mäßig fragmentiert, wo Bridgestone, Michelin, Continental, BKT und Yokohama durch Mischungstechnologie, internationale Servicenetzwerke und Reifenmanagementsysteme starke Positionen halten. Diese Lieferanten unterstützen anspruchsvolle Bergbau- und Bauflotten durch Produktentwicklung, Anwendungsberatung und etablierte Aftermarket-Abdeckung. Yokohama schloss im Februar 2025 die Übernahme des OTR-Reifengeschäfts von Goodyear für 905 Millionen USD ab. Die Transaktion erweiterte Yokohamas globale OTR-Position, entfernte Goodyear als unabhängigen OTR-Wettbewerber und unterstrich den Wert von Skaleneffekten im Großflottenservice.
Bridgestone investierte 25 Milliarden JPY (166 Millionen USD) in sein Werk in Kitakyushu, um die Qualität zu verbessern, die Ökoeffizienz zu steigern und die Fähigkeiten für OTR-Mischungen der nächsten Generation auszubauen. Die Investition begünstigt die Schaffung von Premiumwert gegenüber der Expansion in margenschwächeren Reifenkategorien. Der Start von Guizhou Tires Elektroantrieb-OTR veranschaulicht, wie Lieferanten Karkassen- und Laufflächenkonstruktionen für elektrische Hochdrehmomentgeräte anpassen. Pirelli unterzeichnete im April 2026 eine Partnerschaft mit Univrses zur Entwicklung der Cyber-Tire-Technologie unter Verwendung von KI-basiertem Computer Vision.
Herausfordererstrategien konzentrieren sich auf Vertriebswachstum, verbesserte Mischungskompetenz und Anwendungsspezialisierung im Industriereifenmarkt. Indische und chinesische Lieferanten investieren in technische Kompetenz, um die Leistungslücke zu etablierten Herstellern zu verringern, während sie eine Position in wertorientierten Anwendungen behalten. Sailuns Liquid-Gold-Mischung mit geringem Rollwiderstand ist ein Beispiel für diesen Ansatz zur Produktentwicklung. Das Premiumsegment kann höhere Margen aufrechterhalten, wo Haltbarkeit, Bestückungsleistung und digitale Dienste für Kunden wichtig sind. Lieferanten im Wertsegment bleiben in preissensiblen Bau- und Landwirtschaftsanwendungen wichtig, insbesondere in Schwellenländern, wo Käufer die Anschaffungskosten priorisieren. Billig- und Fälschungsprodukte können die Premiumpreissetzungsmacht in diesen Märkten schwächen und Raum für globale Lieferanten und regionale Wettbewerber mit engeren Preis- und Anwendungspositionen lassen.
Marktführer im Industriereifenbereich
-
Bridgestone Corporation
-
Michelin
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
THE YOKOHAMA RUBBER CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Ascenso Tyres brachte in Partnerschaft mit Royal Tyres auf der Electra Mining Africa 2026 in Südafrika seine vollstähligen Radial-Geländereifen (OTR) in Größen von 25 bis 49 Zoll auf den Markt. Dies markierte Ascensos Einstieg in das Ultra-Großbergbaureifen-Segment und spiegelt den zunehmenden Wettbewerb wider, den Spezialisten gegenüber etablierten OTR-Marken ausüben.
- Juni 2026: Continental stellte auf der Hillhead 2026 zwei neue Erdbewegungsreifen vor, den LD-Master Rock L5 und den MPT 91. Die Markteinführung wurde von einer erweiterten Suite digitaler Lösungen zur Überwachung von Reifendruck, Temperatur und Profilabnutzung begleitet, was Continentals Strategie der Kombination von Hardware und digitalen Diensten für Steinbruch- und Bauflotten unterstreicht.


Umfang des globalen Industriereifenmarktberichts
Industriereifen sind Hochleistungsreifen, die für extreme Lasten ausgelegt sind und rauen Bedingungen in Lagerhäusern, Fabriken und auf Baustellen standhalten. Diese Reifen sind für den Einsatz unter anspruchsvollen Bedingungen konzipiert, einschließlich der Exposition gegenüber rauen Oberflächen, schweren Lasten und kontinuierlichem Betriebsstress.
Der Industriereifenmarkt ist nach Reifentyp, Anwendung, Fahrzeugtyp und Geografie segmentiert. Nach Reifentyp ist der Markt in Radialreifen, Diagonalreifen, Gürtel-Diagonalreifen, Vollreifen und Sonstige segmentiert. Nach Anwendung ist der Markt in Bau, Bergbau, Materialhandhabung, Landwirtschaft und sonstige Anwendungen segmentiert. Nach Fahrzeugtyp ist der Markt in Erdbewegungsmaschinen, Lader und Planiergeräte, Traktoren, Gabelstapler und sonstige Fahrzeugtypen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Industriereifen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Radialreifen |
| Diagonalreifen |
| Gürtel-Diagonalreifen |
| Vollreifen |
| Sonstige |
| Bau |
| Bergbau |
| Materialhandhabung |
| Landwirtschaft |
| Sonstige Anwendungen |
| Erdbewegungsmaschinen |
| Lader und Planiergeräte |
| Traktoren |
| Gabelstapler |
| Sonstige Fahrzeugtypen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Reifentyp | Radialreifen | |
| Diagonalreifen | ||
| Gürtel-Diagonalreifen | ||
| Vollreifen | ||
| Sonstige | ||
| Nach Anwendung | Bau | |
| Bergbau | ||
| Materialhandhabung | ||
| Landwirtschaft | ||
| Sonstige Anwendungen | ||
| Nach Fahrzeugtyp | Erdbewegungsmaschinen | |
| Lader und Planiergeräte | ||
| Traktoren | ||
| Gabelstapler | ||
| Sonstige Fahrzeugtypen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Industriereifenmarkts?
Die Marktgröße des Industriereifenmarkts wurde im Jahr 2025 auf 30,15 Milliarden USD geschätzt und soll von 31,61 Milliarden USD im Jahr 2026 auf 40,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,16 % während des Prognosezeitraums (2026–2031).
Welcher Reifentyp führt die Nachfrage nach Industriereifen an?
Radialreifen führten im Jahr 2025 mit einem Anteil von 58,13 % und sollen bis 2031 mit einer CAGR von 5,84 % wachsen. Ihre Kraftstoffeffizienz, Karkassenlebensdauer und Wärmeleistung unterstützen eine breite Akzeptanz in Flotten.
Welche Anwendung wächst am schnellsten bei Industriereifen?
Der Bergbau ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 6,23 % bis 2031, gestützt durch die Gewinnung kritischer Mineralien. Härtere und abgelegenere Bergbaubedingungen können auch den Reifenverbrauch pro Maschinenstunde erhöhen.
Warum werden Gabelstaplereifen immer wichtiger?
E-Commerce-Fulfillment, Lagerautomatisierung und die Einführung elektrischer Gabelstapler erhöhen die Betriebsintensität und begünstigen langlebige, Voll- und Radialreifenkonstruktionen. Innenflotten erfordern auch eine zuverlässige Reifenleistung, um Betriebsunterbrechungen zu vermeiden.
Seite zuletzt aktualisiert am:



