
Taille et part du marché des pneus industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 31.61 Milliards de dollars |
| Taille du Marché (2031) | 40.65 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des pneus industriels par Mordor Intelligence
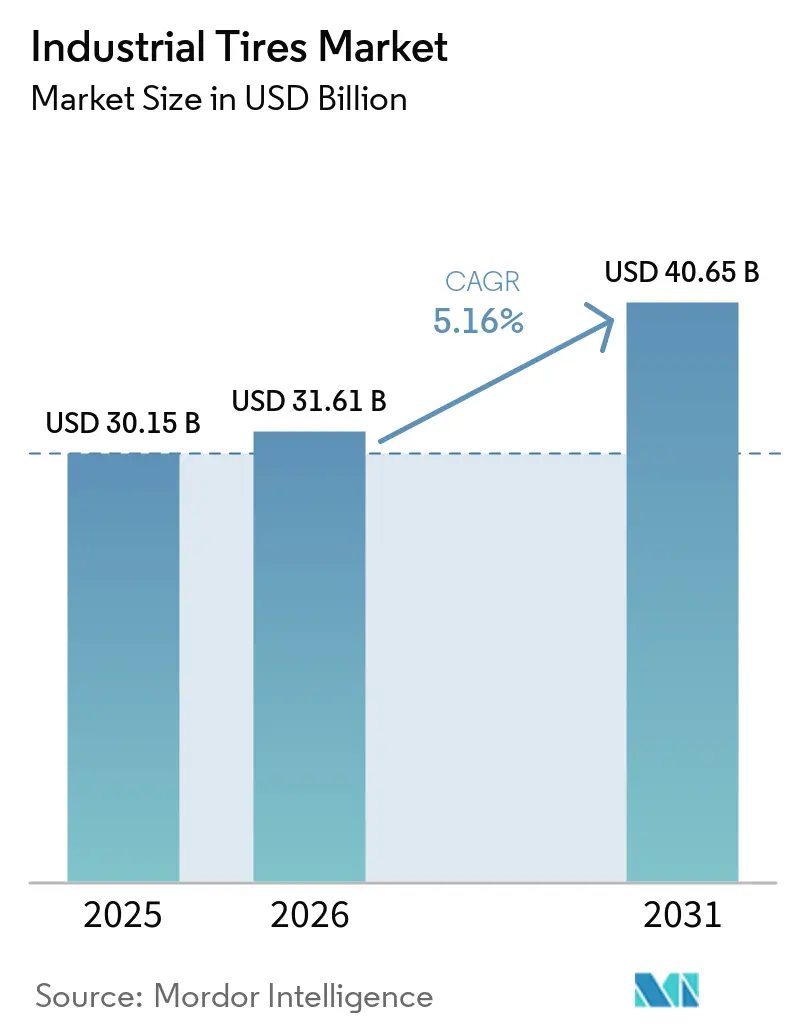
La taille du marché des pneus industriels était évaluée à 30,15 milliards USD en 2025 et devrait croître de 31,61 milliards USD en 2026 pour atteindre 40,65 milliards USD d'ici 2031, à un CAGR de 5,16 % au cours de la période de prévision (2026-2031). Les dépenses d'infrastructure, l'extraction de minéraux critiques et la logistique du commerce électronique soutiennent la demande sur le marché des pneus industriels, réduisant la dépendance à l'égard d'un seul cycle d'équipement. Ces sources de demande suivent des schémas d'investissement différents, ce qui limite la probabilité d'un déclin simultané des activités de construction, d'exploitation minière et d'équipements d'entrepôt. Les programmes de construction publics en Asie et au Moyen-Orient offrent une meilleure visibilité pour la demande de pneus en première monte et de remplacement dans plusieurs catégories de véhicules. L'expansion des flottes minières stimule la demande de pneus plus grands et à haute valeur ajoutée, tandis que l'automatisation des entrepôts raccourcit les cycles de remplacement pour les équipements de manutention fonctionnant dans des conditions d'utilisation intensive. Les fournisseurs répondent en se spécialisant dans les produits, en développant des réseaux de services, en adoptant la surveillance numérique des pneus et en investissant sélectivement dans les capacités pour répondre aux applications haut de gamme et aux exigences évolutives des flottes.
Principaux enseignements du rapport
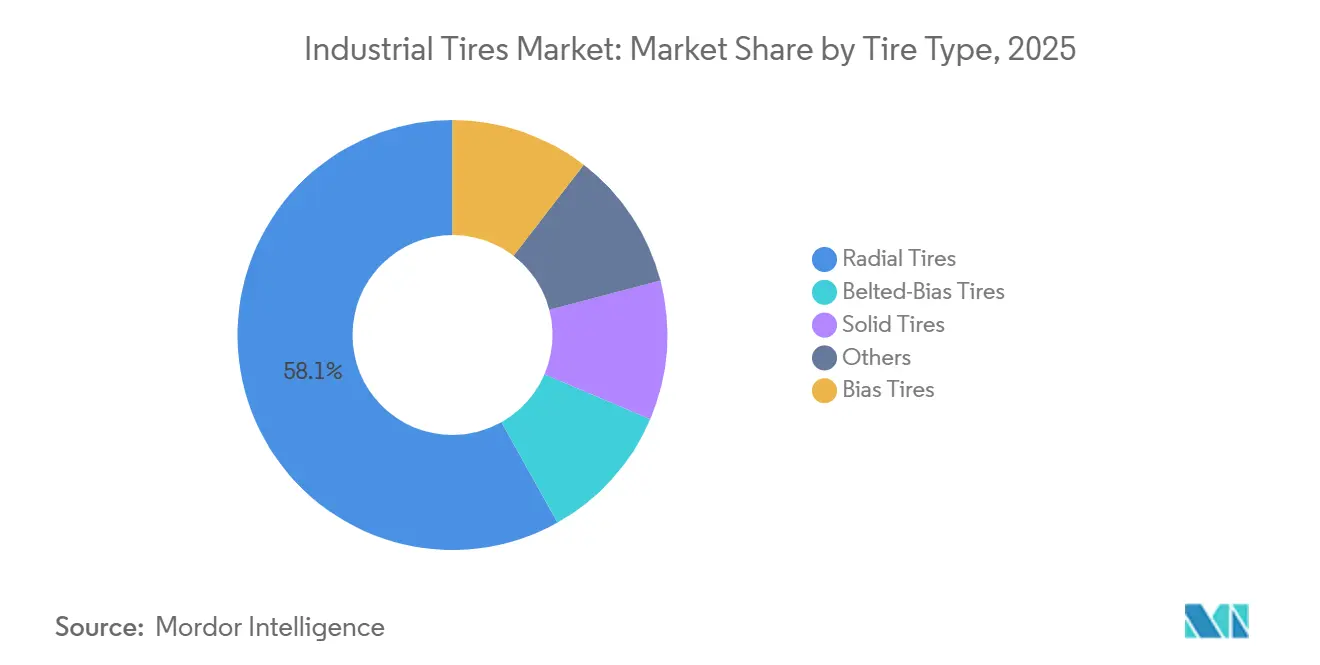
- Par type de pneu, les pneus radiaux représentaient 58,13 % de la valeur mondiale en 2025 et devraient croître à un CAGR de 5,84 % jusqu'en 2031.
- Par application, la construction représentait 35,22 % de la taille du marché des pneus industriels en 2025, tandis que les mines devraient se développer à un CAGR de 6,23 % jusqu'en 2031.
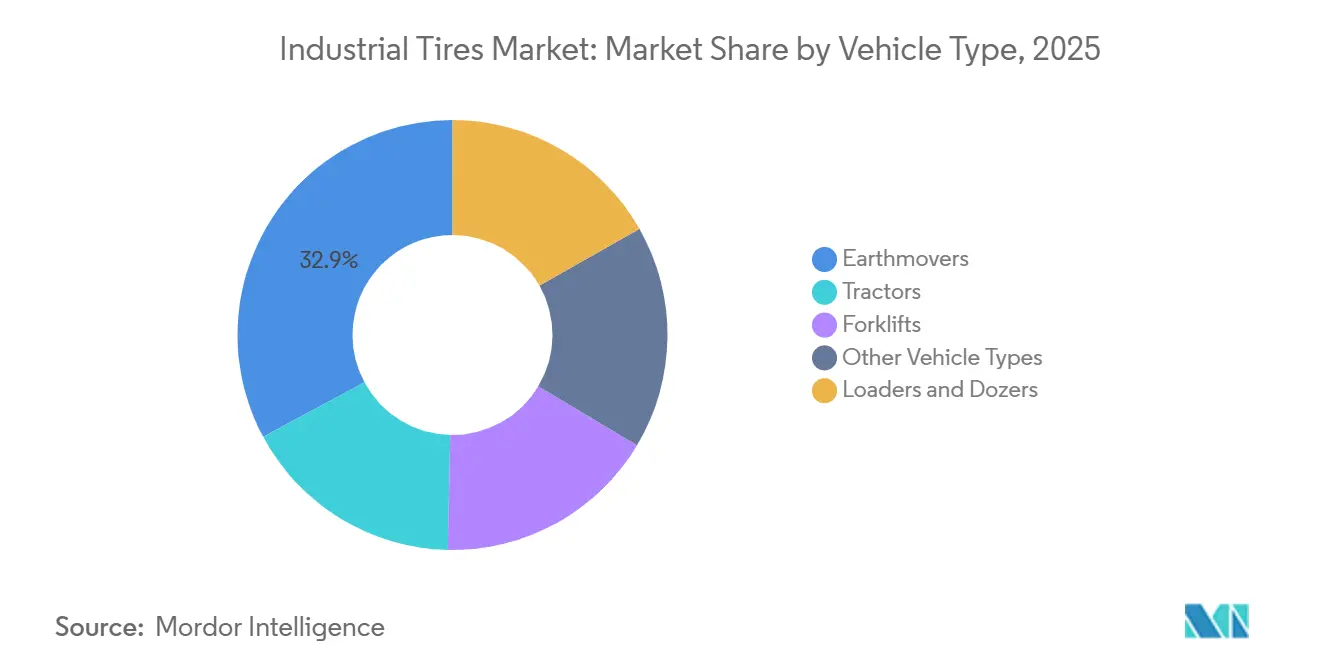
- Par type de véhicule, les engins de terrassement représentaient 32,85 % de la valeur mondiale en 2025, tandis que les chariots élévateurs devraient progresser à un CAGR de 5,72 % jusqu'en 2031.
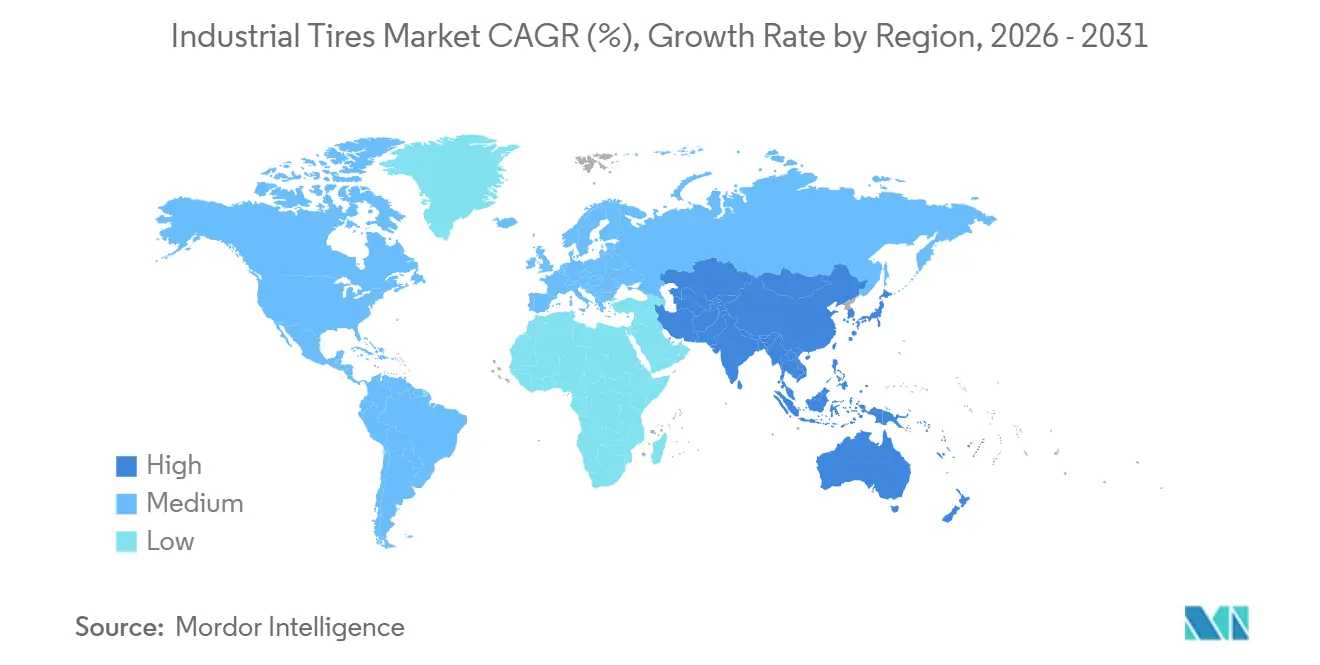
- Par géographie, l'Asie-Pacifique représentait 38,68 % de la valeur mondiale en 2025 et devrait croître à un CAGR de 6,06 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des pneus industriels
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans les infrastructures et les équipements de construction | +1.30% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des flottes minières pour les minéraux critiques | +1.20% | Mondial, avec la plus forte attraction en Amérique latine, en Australie et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Automatisation des entrepôts et intensification de la manutention | +0.90% | Amérique du Nord, Europe et corridors logistiques Asie-Pacifique | Court terme (≤ 2 ans) |
| Mécanisation agricole dans les économies émergentes | +0.70% | Cœur Asie-Pacifique, incluant l'Inde et l'Asie du Sud-Est, avec des retombées en Amérique latine | Moyen terme (2-4 ans) |
| Reconception des pneus liée à l'électrification pour les équipements hors route | +0.50% | Mondial, avec des gains précoces en Chine, en Europe du Nord et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement dans les infrastructures et les équipements de construction
Les programmes d'infrastructure soutenus par les gouvernements augmentent l'utilisation des équipements et soutiennent la consommation de pneus sur le marché des pneus industriels dans les activités de construction, d'extraction en carrière et de construction routière. L'Inde a alloué 34,8 milliards USD au ministère des Transports routiers et des Autoroutes pour l'exercice fiscal 2026-27, soit une augmentation de 8 % par rapport à l'année précédente. Le ministère a achevé 5 313 km d'autoroutes nationales au cours de l'exercice fiscal 2025-26, dépassant son objectif de 15 %. Les grands programmes donnent aux entrepreneurs une plus grande confiance dans le maintien de flottes d'équipements actives et soutiennent la demande sur les canaux de première monte et de rechange. La construction de centres de données augmente également la demande d'engins de terrassement et de chargeurs, en particulier sur des sites éloignés et à forte emprise foncière en Amérique du Nord et en Asie-Pacifique. Ces travaux nécessitent des opérations d'excavation, de nivellement et de manutention de granulats avant qu'une installation ne devienne opérationnelle, augmentant les heures de fonctionnement des pneus utilisés sur le site. L'activité en carrière peut donc maintenir l'utilisation des pneus hors route même lorsque la construction résidentielle et commerciale reste contrainte par les conditions de financement.
Expansion des flottes minières pour les minéraux critiques
La demande de cuivre, de lithium, de cobalt et de nickel soutient un cycle d'investissement plus long pour les flottes minières et le marché des pneus industriels. L'Agence internationale de l'énergie prévoit que la demande de ces minéraux pourrait doubler d'ici 2030 dans le cadre de son scénario de politiques déclarées et tripler dans le cadre de son scénario de zéro émission nette d'ici 2050. Le développement des mines nécessite des investissements dans des camions de transport, des chargeurs et des équipements de soutien avant que la production puisse augmenter. La roche plus dure et les excavations plus profondes augmentent l'usure des pneus à mesure que les gisements de surface accessibles s'épuisent au fil du temps. Cela augmente la consommation de pneus par heure-machine et accroît l'importance d'un approvisionnement fiable en pneus de remplacement sur les sites d'exploitation. BHP a maintenu des orientations de dépenses d'investissement de 11 milliards USD pour chacun des exercices fiscaux 2026 et 2027, avec les opérations cuivrières au cœur de son programme[1]BHP Group, "Rapport annuel et orientations de dépenses d'investissement pour l'exercice 2025," BHP, bhp.com. En avril 2025, la marque Maxam de Sailun a conclu un accord de 5 ans pour fournir des solutions de pneus aux camions miniers de 230 tonnes de Rio Tinto sur le projet Simandou en Guinée.
Automatisation des entrepôts et intensification de la manutention
Les opérations de traitement des commandes du commerce électronique font fonctionner les chariots élévateurs à des taux d'utilisation plus élevés que les entrepôts conventionnels, soutenant la demande de remplacement sur le marché des pneus industriels. Les centres de traitement des commandes fonctionnent en continu et peuvent augmenter l'utilisation des chariots élévateurs de 35 % à 50 % par rapport aux entrepôts traditionnels. Une intensité d'exploitation plus grande exerce une pression accrue sur la bande de roulement, les flancs et les performances thermiques tout au long de la durée de vie de chaque pneu. Les véhicules à guidage automatique et les robots mobiles autonomes nécessitent des dimensions de pneus plus précises et de meilleures performances thermiques que les chariots élévateurs à conduite manuelle. Ces exigences favorisent les pneus pleins et radiaux par rapport aux produits pneumatiques bas de gamme dans de nombreuses applications intérieures où les temps d'arrêt peuvent interrompre les calendriers de traitement des commandes. Les centres de distribution européens appliquent également des exigences produits liées aux règles de l'UE sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) pour les composés de caoutchouc à faible teneur en aromatiques. L'Allemagne présente une opportunité concentrée, car l'adoption des chariots élévateurs électriques et les exigences de conformité sont toutes deux concentrées dans les mêmes corridors logistiques.
Mécanisation agricole dans les économies émergentes
La mécanisation agricole a élargi l'accès aux tracteurs en Asie du Sud et du Sud-Est et a accru la demande de pneus industriels. L'agriculture coopérative et les centres de location personnalisés soutenus par les gouvernements permettent aux petites exploitations d'utiliser des machines sans adopter le modèle des grandes exploitations observé en Amérique du Nord. Ces arrangements élargissent l'accès aux équipements et créent des besoins de maintenance récurrents pour les flottes utilisées par plusieurs exploitants agricoles. La sous-mission de l'Inde sur la mécanisation agricole a distribué plus de 460 000 machines et établi plus de 7 500 centres de location personnalisés. L'objectif du Vietnam d'atteindre 50 % de mécanisation d'ici 2030, par rapport à une base de 28 % en 2025, indique une demande de pneus de tracteurs de petit et moyen diamètre. L'Organisation des Nations Unies pour l'alimentation et l'agriculture a signalé une augmentation de 18 % de la densité des tracteurs en Asie du Sud et du Sud-Est entre 2020 et 2024. Ce schéma crée une demande à la fois sur les segments de valeur et haut de gamme, car les tailles d'équipements, les modèles agricoles et les capacités d'approvisionnement varient selon les régions.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du caoutchouc naturel et des matériaux de renforcement | -0.90% | Mondial, plus aigu en Inde, en Asie du Sud-Est et en Afrique | Court terme (≤ 2 ans) |
| Coût de remplacement élevé et durée de vie prolongée des pneus haut de gamme | -0.50% | Amérique du Nord, Europe et marchés matures d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence des pneus bas de gamme et contrefaits | -0.60% | Marchés émergents d'Asie du Sud et du Sud-Est, d'Afrique subsaharienne et d'Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du caoutchouc naturel et des matériaux de renforcement
L'offre de caoutchouc naturel réagit lentement à la demande en raison des longs cycles de plantation et de maturation des arbres productifs. Plus de 40 % des plantations mondiales de caoutchouc étaient composées d'arbres de plus de 30 ans, selon l'Association des pays producteurs de caoutchouc naturel. Les plantations vieillissantes limitent la réactivité de l'offre même lorsque les prix rendent une production supplémentaire économiquement attractive. L'association a estimé une croissance de la production de caoutchouc naturel de 0,5 % en 2026, inférieure à la croissance de la demande de 1,3 %, produisant un déficit d'approvisionnement de 400 000 tonnes. Des prix du pétrole plus élevés peuvent également augmenter les coûts du caoutchouc synthétique et réduire la marge de substitution des matériaux. Les hausses de prix des pneus peuvent être décalées de 6 à 12 mois par rapport aux hausses des coûts des intrants, exerçant une pression plus grande sur les producteurs plus petits et moins intégrés. Ces conditions peuvent prolonger les décisions de remplacement parmi les opérateurs de flottes sensibles aux prix sur le marché des pneus industriels.
Coût de remplacement élevé et durée de vie prolongée des pneus haut de gamme
Une durée de vie plus longue des pneus réduit la fréquence de remplacement et peut limiter la demande unitaire sur le marché des pneus industriels. Bridgestone avait déployé sa technologie de pneus MASTERCORE dans 100 mines à l'échelle mondiale à la mi-2024[2]Bridgestone Corporation, "Bridgestone MASTERCORE déployé dans environ 100 mines à l'échelle mondiale," Bridgestone, press.bridgestone-emea.com. Les systèmes de surveillance de la pression des pneus des principaux fournisseurs peuvent prolonger la durée de vie des pneus de 10 % à 15 %. Des intervalles de service plus longs améliorent l'économie des flottes mais réduisent le nombre d'événements de remplacement, stabilisant ainsi la flotte installée. Les gestionnaires de flottes confrontés à des prix de matières premières volatils peuvent également différer les remplacements non essentiels au-delà des intervalles recommandés. Ce comportement est plus visible en Amérique du Nord et en Australie, où les décisions d'achat mettent l'accent sur le coût total de possession. Le chiffre d'affaires peut néanmoins croître grâce à des prix de vente plus élevés, bien que les ventes unitaires puissent être plus faibles que ce que la croissance en valeur suggère.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pneu : la construction radiale domine tandis que l'électrification modifie les exigences
Les pneus radiaux représentaient 58,13 % de la part du marché des pneus industriels en 2025 et devraient croître à un CAGR de 5,84 % jusqu'en 2031. Cela reflète un glissement de longue date vers la construction radiale au détriment de la construction diagonale dans les flottes minières, de construction et de manutention opérant dans des conditions exigeantes. Les conceptions radiales offrent une consommation de carburant plus faible, une durée de vie de la carcasse plus longue et une meilleure dissipation thermique que les alternatives diagonales, ce qui est significatif car les heures de fonctionnement des équipements et les coûts de carburant restent élevés. La catégorie radiale est à la fois le type de pneu le plus grand et le plus dynamique, combinant une utilisation établie dans les flottes avec une évolution continue des préférences d'achat.
Les pneus diagonaux restent pertinents là où des performances robustes à basse vitesse et sous fort impact sont plus importantes que l'efficacité énergétique, notamment dans certains contextes miniers souterrains et sur des chargeurs lourds opérant sur terrain accidenté. Les pneus pleins gagnent du terrain dans les entrepôts fermés, car l'élimination du risque de crevaison peut compenser le compromis sur le confort de conduite pour les véhicules opérant sur des surfaces intérieures prévisibles. Les pneus diagonaux ceinturés conservent un rôle plus étroit dans les applications agricoles et de construction où les dimensions des jantes limitent le montage radial, et où les opérateurs nécessitent une plus grande capacité de charge. Les machines hors route électriques délivrent un couple immédiat au démarrage et augmentent les contraintes sur les talons et les flancs, créant des exigences de conception distinctes pour les fournisseurs de pneus. En décembre 2025, Guizhou Tire Co., Ltd. a lancé sa série Dianqing à entraînement électrique hors route (OTR), dotée d'une construction de carcasse renforcée et de composés de bande de roulement à dissipation thermique pour les équipements à couple élevé.


Par application : la construction domine en valeur tandis que les mines stimulent la demande haut de gamme
La construction représentait 35,22 % du marché des pneus industriels en 2025, ce qui en fait la plus grande application en valeur. Les engagements gouvernementaux en matière d'infrastructure en Asie, au Moyen-Orient et en Amérique du Nord ont soutenu l'activité des équipements lorsque la construction privée a ralenti en raison des conditions de financement. Les chargeurs sur roues, les niveleuses, les camions-bennes, les excavatrices et les compacteurs génèrent une demande dans une large gamme de tailles de pneus et de besoins de service. Cette diversité d'équipements soutient la stabilité et la résilience des revenus sur les achats de première monte et de remplacement.
Les mines devraient croître à un CAGR de 6,23 % jusqu'en 2031, le taux le plus élevé parmi les applications répertoriées. Les sites miniers en roche dure ou dans des zones éloignées consomment davantage de pneus par heure de fonctionnement des équipements, ce qui rend la répartition géographique du développement minier importante pour le marché des pneus industriels. L'expansion en Afrique de l'Ouest, en Amérique du Sud et en Asie centrale peut augmenter les revenus miniers au-delà des ajouts d'unités de flotte, car l'usure des pneus est plus élevée dans des conditions d'exploitation difficiles. La manutention se développe parallèlement aux infrastructures logistiques et favorise les produits de chariots élévateurs pleins et radiaux pour une utilisation intérieure, où le temps de fonctionnement est particulièrement important. L'agriculture fournit une demande unitaire stable à mesure que la mécanisation s'étend en Asie du Sud et du Sud-Est, bien que les valeurs des pneus dans ce segment restent inférieures à celles des mines et de la construction. Les équipements agricoles coopératifs plus grands augmentent progressivement la valeur agricole par unité, tandis que les petits exploitants continuent d'avoir besoin de produits accessibles et de canaux de distribution.
Par type de véhicule : les engins de terrassement soutiennent la valeur tandis que les chariots élévateurs mènent la croissance
Les engins de terrassement représentaient 32,85 % de la part du marché des pneus industriels en 2025, soutenus par l'exploitation minière à ciel ouvert, la construction routière et les grands projets portuaires et de barrages. La catégorie comprend des équipements à haute valeur de pneus, notamment des camions miniers de classe ultra qui nécessitent des produits spécialisés et un soutien terrain fiable. Les pneus pour camions miniers avec des diamètres de jante dépassant 49 pouces peuvent coûter plus de 80 000 USD par unité. Les propriétaires d'équipements lourds remplacent généralement les pneus plutôt que de mettre hors service des machines à forte intensité de capital, faisant de la demande de rechange une source de revenus prévisible dans le segment des engins de terrassement du marché des pneus industriels.
Les chargeurs et bouteurs utilisent des spécifications de pneus similaires et dépendent des mêmes cycles d'infrastructure et miniers, formant un bloc de revenus important et étroitement lié aux engins de terrassement. Les chariots élévateurs devraient croître à un CAGR de 5,72 % jusqu'en 2031, soutenus par l'automatisation des entrepôts, l'adoption des chariots élévateurs électriques et des opérations de manutention plus intensives. Les chariots élévateurs électriques sont plus lourds en raison de la masse des batteries et nécessitent des pneus capables de supporter des charges statiques plus élevées tout en maintenant une résistance au roulement plus faible. Ces exigences favorisent les pneus pleins et radiaux haut de gamme par rapport aux produits pneumatiques standard, en particulier dans les environnements de distribution à fort débit. Les tracteurs continuent de voir une demande stable à mesure que les équipements acquis pendant la période de mécanisation 2020-2024 atteignent leur premier cycle de remplacement.
Analyse géographique
L'Asie-Pacifique représentait 38,68 % du marché des pneus industriels en 2025 et devrait croître à un CAGR de 6,06 % jusqu'en 2031. La Chine reste un grand producteur et consommateur d'équipements de construction, tandis que l'Inde et l'Asie du Sud-Est occupent une place de plus en plus centrale dans la croissance de la demande régionale. Le budget de transport routier de 34,8 milliards USD de l'Inde pour l'exercice fiscal 2026-27 et son programme autoroutier actif soutiennent la demande de pneus de construction et d'engins de terrassement. L'Indonésie, le Vietnam et les Philippines combinent investissements dans les infrastructures et mécanisation agricole croissante, créant une demande dans plusieurs applications de pneus.
Le marché des pneus industriels en Amérique du Nord dépend davantage de la demande de remplacement et des achats axés sur la valeur. Le financement public des infrastructures, le développement des centres de données et les projets de transition énergétique soutiennent la demande de pneus de construction au-delà de l'activité résidentielle. L'initiative américaine sur les minéraux critiques soutient une possible expansion des flottes pour l'extraction de lithium et de terres rares au Nevada, en Arizona et en Alaska. La consommation européenne reflète le renouvellement des équipements lié à la décarbonisation industrielle et aux normes d'émissions hors route de stade V. L'Allemagne, la France et les pays nordiques affichent une demande pour la surveillance de la pression des pneus et les services de maintenance prédictive, soutenant des prix haut de gamme.
Le Moyen-Orient et l'Afrique combinent des schémas de demande portés par la construction et par les mines. L'Arabie saoudite et les Émirats arabes unis stimulent la demande d'équipements à travers des projets urbains et les programmes Vision 2030. L'Afrique du Sud, la République démocratique du Congo, la Zambie et le Ghana soutiennent la demande de pneus miniers à travers l'extraction de métaux. En septembre 2026, Ascenso a présenté une gamme OTR radiale tout acier à Electra Mining Africa en Afrique du Sud. Les zones lithifères d'Argentine et la ceinture cuivrière du Chili ajoutent une demande de flotte, tandis que les mines éloignées nécessitent des programmes fiables de livraison régionale de pneus.

Paysage concurrentiel
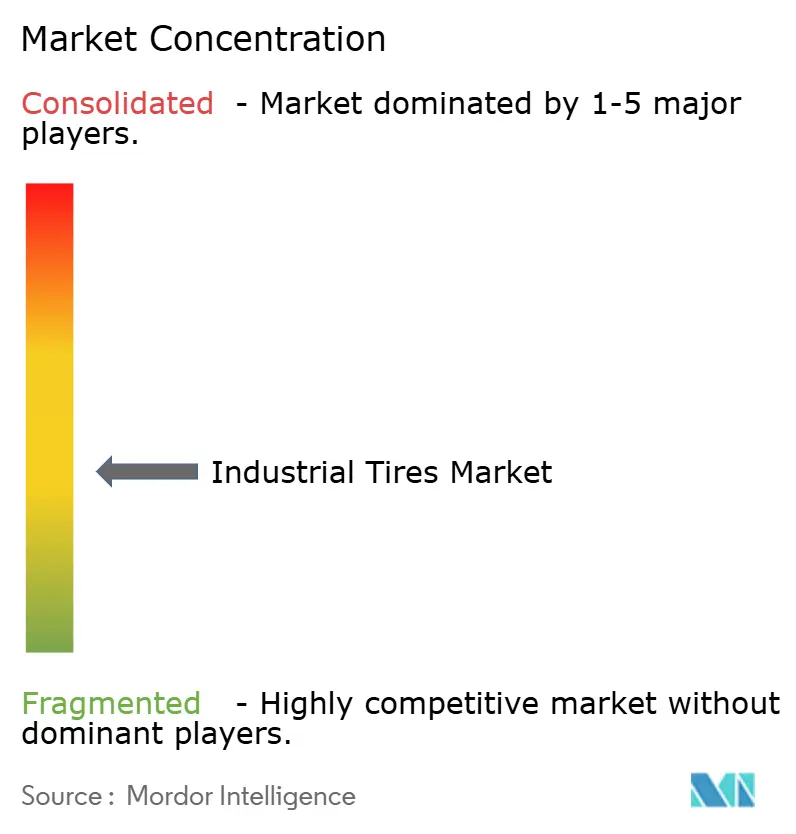
Le marché des pneus industriels est modérément fragmenté au niveau haut de gamme, où Bridgestone, Michelin, Continental, BKT et Yokohama occupent des positions solides grâce à la technologie des composés, aux réseaux de services internationaux et aux plateformes de gestion des pneus. Ces fournisseurs soutiennent les flottes minières et de construction exigeantes à travers le développement de produits, les conseils d'application et une couverture après-vente établie. Yokohama a finalisé l'acquisition de l'activité de pneus OTR de Goodyear pour 905 millions USD en février 2025. La transaction a élargi la position OTR mondiale de Yokohama, retiré Goodyear en tant que concurrent OTR indépendant et renforcé la valeur de l'échelle dans le service aux grandes flottes.
Bridgestone a investi 25 milliards JPY (166 millions USD) dans son usine de Kitakyushu pour améliorer la qualité, améliorer l'éco-efficacité et développer les capacités de composés OTR de nouvelle génération. L'investissement favorise la création de valeur haut de gamme plutôt que l'expansion dans les catégories de pneus à faibles marges. Le lancement du pneu OTR à entraînement électrique de Guizhou Tire illustre comment les fournisseurs adaptent la construction de la carcasse et de la bande de roulement pour les équipements électriques à couple élevé. Pirelli a signé un partenariat avec Univrses en avril 2026 pour développer la technologie Cyber Tire utilisant la vision par ordinateur basée sur l'IA.
Les stratégies des challengers se concentrent sur la croissance de la distribution, l'amélioration de l'expertise en composés et la spécialisation des applications sur le marché des pneus industriels. Les fournisseurs indiens et chinois investissent dans les capacités techniques pour réduire l'écart de performance avec les fabricants établis, tout en conservant une position dans les applications axées sur la valeur. Le composé Liquid Gold à faible résistance au roulement de Sailun est un exemple de cette approche du développement de produits. Le segment haut de gamme peut maintenir des marges plus élevées là où la durabilité, les performances de montage et les services numériques comptent pour les clients. Les fournisseurs de niveau valeur restent importants dans les applications de construction et agricoles sensibles aux prix, en particulier dans les économies émergentes où les acheteurs privilégient le coût d'acquisition. Les produits bas de gamme et contrefaits peuvent affaiblir le pouvoir de fixation des prix haut de gamme sur ces marchés, laissant de la place à la fois aux fournisseurs mondiaux et aux concurrents régionaux avec des positions de prix et d'application plus étroites.
Leaders du secteur des pneus industriels
-
Bridgestone Corporation
-
Michelin
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
THE YOKOHAMA RUBBER CO., LTD.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Ascenso Tyres, en partenariat avec Royal Tyres, a lancé ses pneus hors route (OTR) radiaux tout acier en tailles 25 pouces à 49 pouces à Electra Mining Africa 2026 en Afrique du Sud. Cela a marqué l'entrée d'Ascenso dans le segment des pneus miniers ultra-larges, reflétant la concurrence croissante que les fabricants spécialisés exercent sur les marques OTR établies.
- Juin 2026 : Continental a présenté deux nouveaux pneus pour engins de terrassement, le LD-Master Rock L5 et le MPT 91, à Hillhead 2026. Le lancement s'est accompagné d'une suite de solutions numériques élargie pour la surveillance de la pression des pneus, de la température et de l'usure de la bande de roulement, renforçant la stratégie de Continental consistant à combiner matériel et services numériques pour les flottes de carrières et de construction.


Périmètre du rapport mondial sur le marché des pneus industriels
Les pneus industriels sont des pneus robustes conçus pour supporter des charges extrêmes et résister à des conditions difficiles dans les entrepôts, les usines et les chantiers de construction. Ces pneus sont conçus pour fonctionner dans des conditions exigeantes, notamment l'exposition à des surfaces rugueuses, des charges lourdes et un stress opérationnel continu.
Le marché des pneus industriels est segmenté par type de pneu, application, type de véhicule et géographie. Par type de pneu, le marché est segmenté en pneus radiaux, pneus diagonaux, pneus diagonaux ceinturés, pneus pleins et autres. Par application, le marché est segmenté en construction, mines, manutention, agriculture et autres applications. Par type de véhicule, le marché est segmenté en engins de terrassement, chargeurs et bouteurs, tracteurs, chariots élévateurs et autres types de véhicules. Le rapport couvre également la taille du marché et les prévisions pour les pneus industriels dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Pneus radiaux |
| Pneus diagonaux |
| Pneus diagonaux ceinturés |
| Pneus pleins |
| Autres |
| Construction |
| Mines |
| Manutention |
| Agriculture |
| Autres applications |
| Engins de terrassement |
| Chargeurs et bouteurs |
| Tracteurs |
| Chariots élévateurs |
| Autres types de véhicules |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pneu | Pneus radiaux | |
| Pneus diagonaux | ||
| Pneus diagonaux ceinturés | ||
| Pneus pleins | ||
| Autres | ||
| Par application | Construction | |
| Mines | ||
| Manutention | ||
| Agriculture | ||
| Autres applications | ||
| Par type de véhicule | Engins de terrassement | |
| Chargeurs et bouteurs | ||
| Tracteurs | ||
| Chariots élévateurs | ||
| Autres types de véhicules | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pneus industriels ?
La taille du marché des pneus industriels était évaluée à 30,15 milliards USD en 2025 et devrait croître de 31,61 milliards USD en 2026 pour atteindre 40,65 milliards USD d'ici 2031, à un CAGR de 5,16 % au cours de la période de prévision (2026-2031).
Quel type de pneu domine la demande de pneus industriels ?
Les pneus radiaux ont dominé avec une part de 58,13 % en 2025 et devraient croître à un CAGR de 5,84 % jusqu'en 2031. Leur efficacité énergétique, leur durée de vie de carcasse et leurs performances thermiques soutiennent une large adoption dans les flottes.
Quelle application connaît la croissance la plus rapide pour les pneus industriels ?
Les mines constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 6,23 % jusqu'en 2031, soutenu par l'extraction de minéraux critiques. Des conditions minières plus difficiles et plus éloignées peuvent également augmenter l'utilisation des pneus par heure-machine.
Pourquoi les pneus pour chariots élévateurs deviennent-ils plus importants ?
Le traitement des commandes du commerce électronique, l'automatisation des entrepôts et l'adoption des chariots élévateurs électriques augmentent l'intensité d'exploitation et favorisent les conceptions de pneus durables, pleins et radiaux. Les flottes intérieures nécessitent également des performances de pneus fiables pour éviter les interruptions opérationnelles.
Dernière mise à jour de la page le:



