
Tamaño y Participación del Mercado de Neumáticos Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 31.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Neumáticos Industriales por Mordor Intelligence
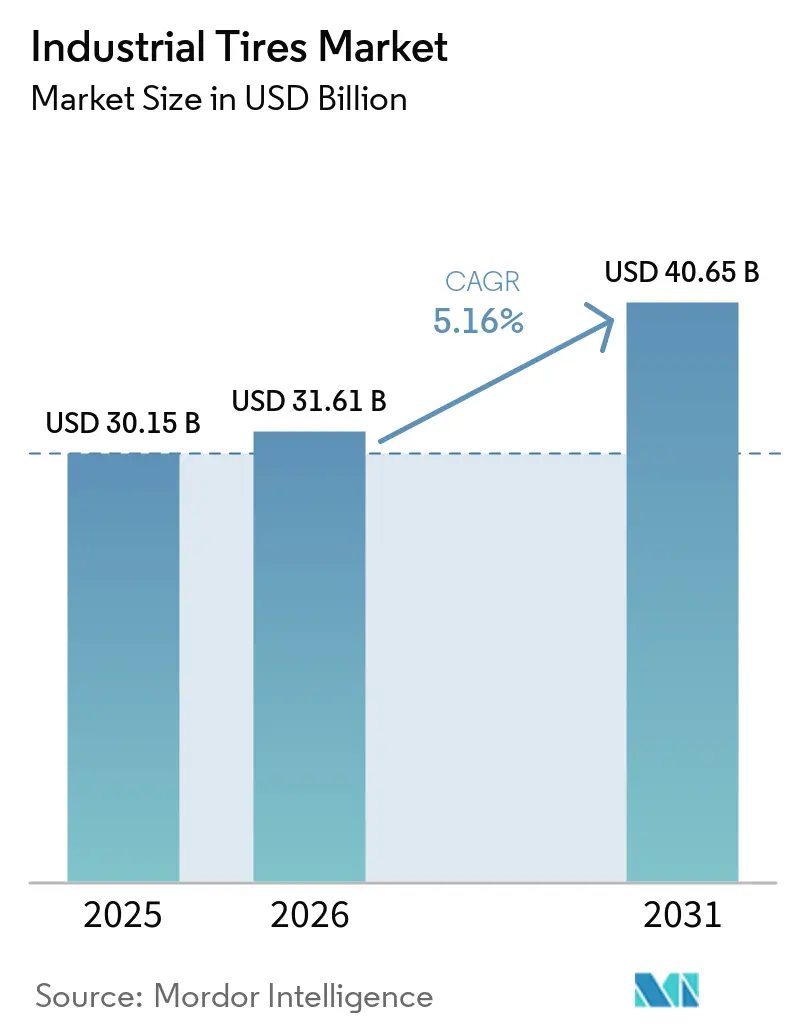
El tamaño del mercado de neumáticos industriales fue valorado en 30,15 mil millones de USD en 2025 y se estima que crecerá desde 31,61 mil millones de USD en 2026 hasta alcanzar los 40,65 mil millones de USD en 2031, a una CAGR del 5,16% durante el período de pronóstico (2026-2031). El gasto en infraestructura, la extracción de minerales críticos y la logística del comercio electrónico respaldan la demanda en el mercado de neumáticos industriales, reduciendo la dependencia de cualquier ciclo de equipos individual. Estas fuentes de demanda siguen diferentes patrones de inversión, lo que limita la probabilidad de una caída simultánea en la actividad de construcción, minería y equipos de almacén. Los programas públicos de construcción en Asia y Oriente Medio proporcionan mayor visibilidad para el equipamiento original y la demanda de neumáticos de reemplazo en varias categorías de vehículos. La expansión de flotas mineras impulsa la demanda de neumáticos más grandes y de mayor valor, mientras que la automatización de almacenes acorta los ciclos de reemplazo para los equipos de manejo de materiales que operan en condiciones de uso intensivo. Los proveedores están respondiendo especializándose en productos, construyendo redes de servicio, adoptando el monitoreo digital de neumáticos e invirtiendo selectivamente en capacidad para atender aplicaciones premium y los requisitos cambiantes de las flotas.
Conclusiones Clave del Informe
- Por tipo de neumático, los neumáticos radiales representaron el 58,13% del valor global en 2025 y se prevé que crezcan a una CAGR del 5,84% hasta 2031.
- Por aplicación, la construcción representó el 35,22% del tamaño del mercado de neumáticos industriales en 2025, mientras que se prevé que la minería se expanda a una CAGR del 6,23% hasta 2031.
- Por tipo de vehículo, los movimientos de tierras representaron el 32,85% del valor global en 2025, mientras que se prevé que las carretillas elevadoras avancen a una CAGR del 5,72% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,68% del valor global en 2025 y se prevé que crezca a una CAGR del 6,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Neumáticos Industriales
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Infraestructura y Equipos de Construcción | +1.30% | Global, concentrado en Asia-Pacífico, Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Flotas Mineras para Minerales Críticos | +1.20% | Global, con mayor impulso en América Latina, Australia y África Subsahariana | Largo plazo (≥ 4 años) |
| Automatización de Almacenes e Intensificación del Manejo de Materiales | +0.90% | América del Norte, Europa y los corredores logísticos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mecanización Agrícola en Economías Emergentes | +0.70% | Núcleo de Asia-Pacífico, incluidos India y el Sudeste Asiático, con extensión a América Latina | Mediano plazo (2-4 años) |
| Rediseño de Neumáticos Impulsado por la Electrificación para Equipos Fuera de Carretera | +0.50% | Global, con ganancias tempranas en China, el Norte de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión en Infraestructura y Equipos de Construcción
Los programas de infraestructura respaldados por el gobierno aumentan la utilización de equipos y respaldan el consumo de neumáticos en el mercado de neumáticos industriales en actividades de construcción, canteras y construcción de carreteras. India asignó 34,8 mil millones de USD al Ministerio de Transporte por Carretera y Autopistas para el año fiscal 2026-27, un aumento del 8% respecto al año anterior. El ministerio completó 5.313 km de autopistas nacionales en el año fiscal 2025-26, superando su objetivo en un 15%. Los grandes programas otorgan a los contratistas mayor confianza para mantener flotas de equipos activas y respaldan la demanda en los canales de equipos originales y de posventa. La construcción de centros de datos también aumenta la demanda de movimientos de tierras y cargadoras, particularmente en sitios remotos con uso intensivo de terreno en América del Norte y Asia-Pacífico. Este trabajo requiere excavación, nivelación y manejo de áridos antes de que una instalación entre en funcionamiento, lo que aumenta las horas de operación de los neumáticos utilizados en el sitio. La actividad en canteras puede, por tanto, sostener el uso de neumáticos fuera de carretera incluso cuando la construcción residencial y comercial permanece limitada por los costos de financiamiento.
Expansión de Flotas Mineras para Minerales Críticos
La demanda de cobre, litio, cobalto y níquel respalda un ciclo de inversión más largo para las flotas mineras y el mercado de neumáticos industriales. La Agencia Internacional de Energía proyecta que la demanda de estos minerales podría duplicarse para 2030 bajo su Escenario de Políticas Declaradas y triplicarse bajo su Escenario de Cero Emisiones Netas para 2050. El desarrollo de minas requiere inversión en camiones de acarreo, cargadoras y equipos de apoyo antes de que la producción pueda aumentar. Las rocas más duras y las excavaciones más profundas aumentan el desgaste de los neumáticos a medida que los depósitos superficiales accesibles se agotan con el tiempo. Esto eleva el consumo de neumáticos por hora-máquina y aumenta la importancia de un suministro confiable de repuestos en los sitios operativos. BHP mantuvo una guía de gasto de capital de 11 mil millones de USD para cada uno de los años fiscales 2026 y 2027, con las operaciones de cobre como eje central de su programa[1]BHP Group, "Informe Anual FY2025 y Guía de Gasto de Capital," BHP, bhp.com. En abril de 2025, la marca Maxam de Sailun aseguró un acuerdo de 5 años para suministrar soluciones de neumáticos para los camiones mineros de 230 toneladas de Rio Tinto en el proyecto Simandou en Guinea.
Automatización de Almacenes e Intensificación del Manejo de Materiales
Las operaciones de cumplimiento de pedidos del comercio electrónico operan las carretillas elevadoras a tasas de utilización más altas que los almacenes convencionales, lo que respalda la demanda de reemplazo en el mercado de neumáticos industriales. Los centros de cumplimiento operan de forma continua y pueden aumentar la utilización de carretillas elevadoras entre un 35% y un 50% en comparación con los almacenes tradicionales. Una mayor intensidad operativa ejerce más presión sobre la banda de rodadura, los flancos y el rendimiento térmico a lo largo de la vida útil de cada neumático. Los vehículos de guiado automático y los robots móviles autónomos requieren dimensiones de neumáticos más precisas y un mejor rendimiento térmico que las carretillas elevadoras operadas manualmente. Estos requisitos favorecen los neumáticos sólidos y radiales frente a los productos neumáticos de bajo costo en muchas aplicaciones de interior donde el tiempo de inactividad puede interrumpir los calendarios de cumplimiento. Los centros de distribución europeos también aplican requisitos de producto vinculados a las normas de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la UE para compuestos de caucho de bajo contenido aromático. Alemania presenta una oportunidad concentrada, ya que la adopción de carretillas elevadoras eléctricas y los requisitos de cumplimiento están ambos concentrados en los mismos corredores logísticos.
Mecanización Agrícola en Economías Emergentes
La mecanización agrícola amplió el acceso a tractores en el sur y el sudeste de Asia y aumentó la demanda de neumáticos industriales. La agricultura cooperativa y los centros de contratación personalizada apoyados por el gobierno permiten a las granjas más pequeñas utilizar maquinaria sin adoptar el modelo de gran explotación agrícola visto en América del Norte. Estos acuerdos amplían el acceso a los equipos y crean necesidades de mantenimiento recurrentes para las flotas utilizadas por múltiples operadores agrícolas. La Submisión de India sobre Mecanización Agrícola distribuyó más de 460.000 máquinas y estableció más de 7.500 centros de contratación personalizada. El objetivo de Vietnam de alcanzar el 50% de mecanización para 2030, en comparación con una base del 28% en 2025, apunta a la demanda de neumáticos para tractores de diámetro pequeño y mediano. La Organización de las Naciones Unidas para la Alimentación y la Agricultura reportó un aumento del 18% en la densidad de tractores en el sur y el sudeste de Asia entre 2020 y 2024. Este patrón crea demanda tanto en los segmentos de valor como en los de precio premium, ya que los tamaños de los equipos, los modelos agrícolas y la capacidad de adquisición varían en toda la región.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles del Caucho Natural y los Materiales de Refuerzo | -0.90% | Global, más agudo en India, el Sudeste Asiático y África | Corto plazo (≤ 2 años) |
| Alto Costo de Reemplazo y Vida Útil Extendida en el Segmento Premium | -0.50% | América del Norte, Europa y los mercados maduros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Competencia de Neumáticos de Bajo Costo y Falsificados | -0.60% | Mercados emergentes en el sur y el sudeste de Asia, África Subsahariana y América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Volátiles del Caucho Natural y los Materiales de Refuerzo
El suministro de caucho natural responde lentamente a la demanda porque los árboles productivos requieren largos ciclos de plantación y maduración. Más del 40% de las plantaciones de caucho mundiales estaban compuestas por árboles de más de 30 años, según la Asociación de Países Productores de Caucho Natural. Las plantaciones más antiguas limitan la capacidad de respuesta de la oferta incluso cuando los precios hacen que la producción adicional sea económicamente atractiva. La asociación estimó un crecimiento de la producción de caucho natural del 0,5% en 2026, por debajo del crecimiento de la demanda del 1,3%, lo que produce un déficit de suministro de 400.000 toneladas. Los precios más altos del petróleo también pueden aumentar los costos del caucho sintético y reducir el margen para la sustitución de materiales. Los aumentos de precios de los neumáticos pueden rezagarse respecto a los aumentos de los costos de los insumos entre 6 y 12 meses, ejerciendo mayor presión sobre los productores más pequeños y menos integrados. Estas condiciones pueden extender las decisiones de reemplazo entre los operadores de flotas sensibles al precio en el mercado de neumáticos industriales.
Alto Costo de Reemplazo y Vida Útil Extendida en el Segmento Premium
Una mayor vida útil de los neumáticos reduce la frecuencia de reemplazo y puede limitar la demanda unitaria en el mercado de neumáticos industriales. Bridgestone había desplegado su tecnología de neumáticos MASTERCORE en 100 minas a nivel mundial a mediados de 2024[2]Bridgestone Corporation, "Bridgestone MASTERCORE Desplegado en Aproximadamente 100 Minas a Nivel Mundial," Bridgestone, press.bridgestone-emea.com. Los sistemas de monitoreo de presión de neumáticos de los principales proveedores pueden extender la vida útil del neumático entre un 10% y un 15%. Los intervalos de servicio más largos mejoran la economía de la flota, pero reducen el número de eventos de reemplazo, estabilizando así la flota instalada. Los gestores de flotas que enfrentan precios volátiles de materias primas también pueden diferir los reemplazos no esenciales más allá de los intervalos recomendados. Este comportamiento es más visible en América del Norte y Australia, donde las decisiones de adquisición enfatizan el costo total de propiedad. Los ingresos aún pueden crecer a través de precios de venta más altos, aunque las ventas unitarias pueden ser más débiles de lo que sugiere el crecimiento en valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Neumático: La Construcción Radial Lidera mientras la Electrificación Cambia los Requisitos
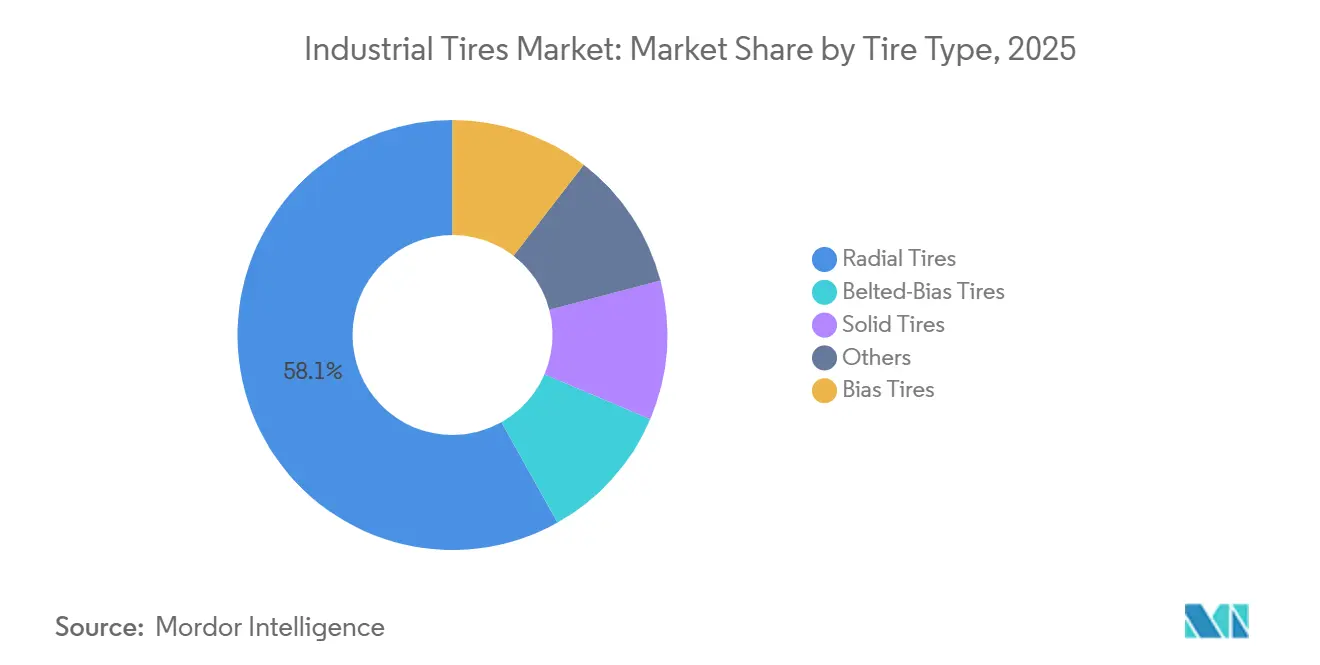
Los neumáticos radiales representaron el 58,13% de la participación del mercado de neumáticos industriales en 2025 y se prevé que crezcan a una CAGR del 5,84% hasta 2031. Esto refleja un cambio de larga data desde la construcción de estructura diagonal en las flotas de minería, construcción y manejo de materiales que operan en condiciones exigentes. Los diseños radiales ofrecen menor consumo de combustible, mayor vida útil de la carcasa y mejor disipación del calor que las alternativas de estructura diagonal, lo cual es significativo dado que las horas de operación de los equipos y los costos de combustible siguen siendo elevados. La categoría radial es tanto el tipo de neumático más grande como el de mayor crecimiento, combinando el uso establecido en flotas con un cambio continuo en las preferencias de compra.
Los neumáticos de estructura diagonal siguen siendo relevantes donde el rendimiento robusto a bajas velocidades y bajo alto impacto es más importante que la eficiencia de combustible, incluso en algunos entornos de minería subterránea y en cargadoras pesadas que operan en terrenos accidentados. Los neumáticos sólidos están ganando uso en almacenes cerrados, ya que eliminar el riesgo de pinchazos puede superar la desventaja en comodidad de conducción para vehículos que operan en superficies interiores predecibles. Los neumáticos diagonal con cinturón conservan un papel más reducido en aplicaciones agrícolas y de construcción donde los tamaños de llanta limitan el montaje radial y los operadores requieren mayor capacidad de carga. Las máquinas eléctricas fuera de carretera entregan par inmediato desde el arranque y aumentan las tensiones en el talón y los flancos, creando requisitos de diseño distintos para los proveedores de neumáticos. En diciembre de 2025, Guizhou Tire Co., Ltd. lanzó su serie Dianqing de tracción eléctrica fuera de carretera (OTR), con construcción de carcasa reforzada y compuestos de banda de rodadura disipadores de calor para equipos de alto par.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Construcción Lidera por Valor mientras la Minería Impulsa la Demanda Premium
La construcción representó el 35,22% del mercado de neumáticos industriales en 2025, convirtiéndola en la mayor aplicación por valor. Los compromisos de infraestructura gubernamentales en Asia, Oriente Medio y América del Norte respaldaron la actividad de los equipos cuando la construcción privada se desaceleró debido a las condiciones de financiamiento. Las cargadoras de ruedas, motoniveladoras, camiones de volteo, excavadoras y compactadoras generan demanda en una amplia gama de tamaños de neumáticos y necesidades de servicio. Esta amplitud de equipos respalda la estabilidad y la resiliencia de los ingresos tanto en las compras de equipos originales como en las de reemplazo.
Se prevé que la minería crezca a una CAGR del 6,23% hasta 2031, la tasa más alta entre las aplicaciones enumeradas. Los sitios mineros en roca dura o áreas remotas consumen más neumáticos por hora de operación de equipos, lo que hace que la combinación geográfica del desarrollo minero sea importante para el mercado de neumáticos industriales. La expansión en África Occidental, América del Sur y Asia Central puede elevar los ingresos mineros más allá de las adiciones de unidades de flota, ya que el desgaste de los neumáticos es mayor en condiciones operativas desafiantes. El manejo de materiales está creciendo junto con la infraestructura logística y favorece los productos de carretillas elevadoras sólidas y radiales para uso en interiores, donde el tiempo de actividad es especialmente importante. La agricultura proporciona una demanda unitaria estable a medida que la mecanización se expande en el sur y el sudeste de Asia, aunque los valores de los neumáticos en este segmento siguen siendo inferiores a los de la minería y la construcción. Los equipos agrícolas cooperativos más grandes están elevando gradualmente el valor agrícola por unidad, mientras que los operadores más pequeños continúan requiriendo productos accesibles y canales de distribución.
Por Tipo de Vehículo: Los Movimientos de Tierras Respaldan el Valor mientras las Carretillas Elevadoras Lideran el Crecimiento
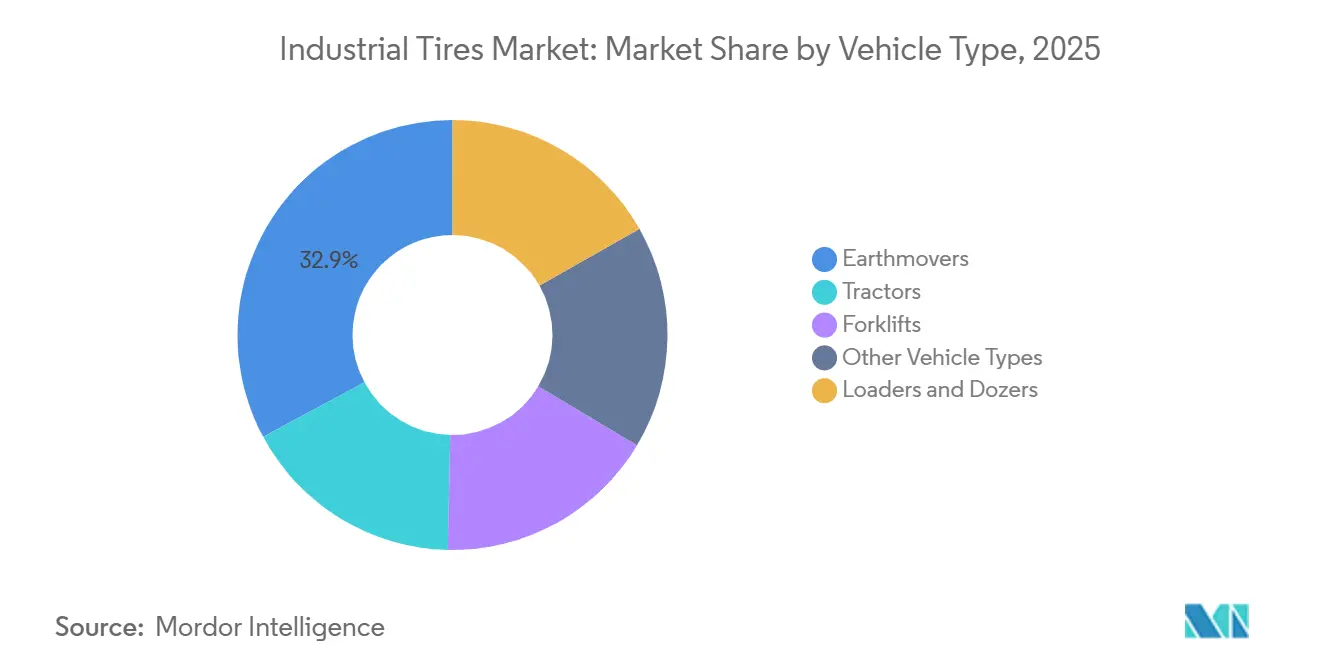
Los movimientos de tierras representaron el 32,85% de la participación del mercado de neumáticos industriales en 2025, respaldados por la minería a cielo abierto, la construcción de carreteras y los grandes proyectos de puertos y presas. La categoría incluye equipos con altos valores de neumáticos, en particular camiones mineros de clase ultra que requieren productos especializados y soporte de campo confiable. Los neumáticos para camiones mineros con diámetros de llanta superiores a 49 pulgadas pueden costar más de 80.000 USD por unidad. Los propietarios de equipos pesados generalmente reemplazan los neumáticos en lugar de retirar la maquinaria de uso intensivo de capital, lo que hace que la demanda de posventa sea una fuente de ingresos predecible en el segmento de movimientos de tierras del mercado de neumáticos industriales.
Las cargadoras y topadoras utilizan especificaciones de neumáticos similares y dependen de los mismos ciclos de infraestructura y minería, formando un bloque de ingresos grande y estrechamente relacionado con los movimientos de tierras. Se prevé que las carretillas elevadoras crezcan a una CAGR del 5,72% hasta 2031, respaldadas por la automatización de almacenes, la adopción de carretillas elevadoras eléctricas y operaciones de manejo de materiales más intensivas. Las carretillas elevadoras eléctricas pesan más debido a la masa de la batería y requieren neumáticos que puedan soportar cargas estáticas más altas mientras mantienen una menor resistencia a la rodadura. Estos requisitos favorecen los neumáticos sólidos y radiales premium frente a los productos neumáticos estándar, particularmente en entornos de distribución de alto rendimiento. Los tractores continúan viendo una demanda estable a medida que los equipos adquiridos durante el período de mecanización de 2020 a 2024 alcanzan su primer ciclo de reemplazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
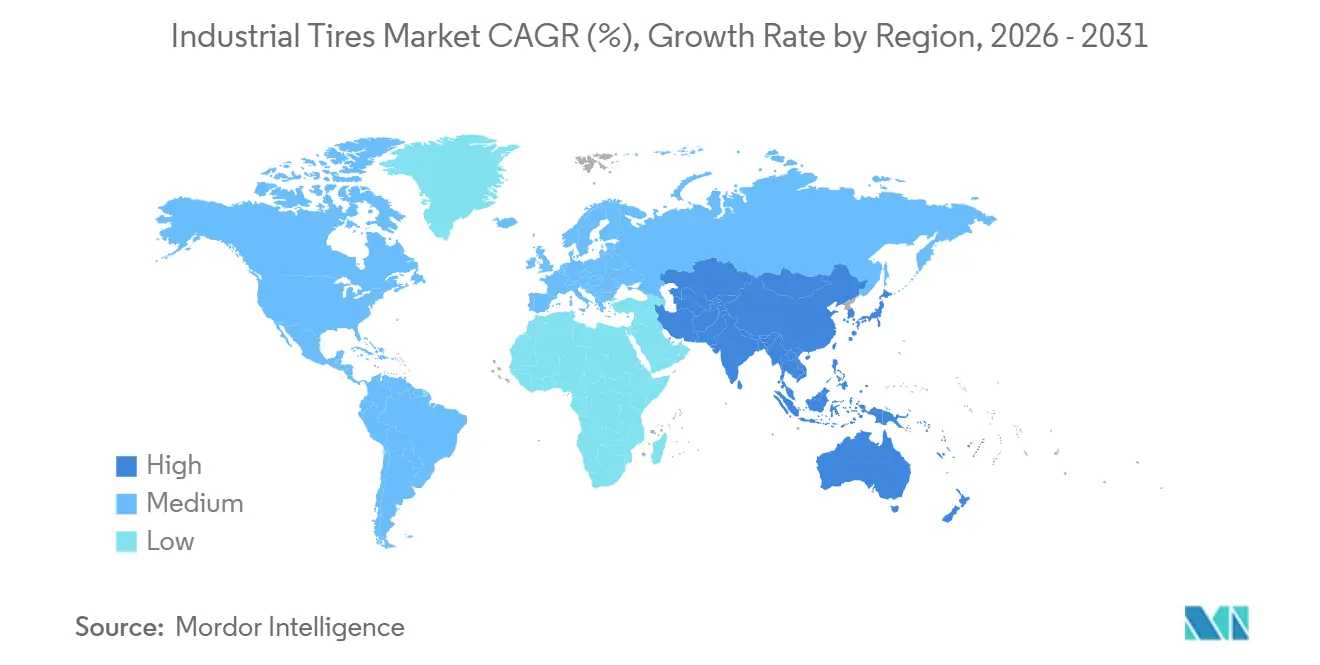
Asia-Pacífico representó el 38,68% del mercado de neumáticos industriales en 2025 y se prevé que crezca a una CAGR del 6,06% hasta 2031. China sigue siendo un importante productor y consumidor de equipos de construcción, mientras que India y el Sudeste Asiático son cada vez más centrales para el crecimiento de la demanda regional. El presupuesto de transporte por carretera de 34,8 mil millones de USD de India para el año fiscal 2026-27 y su activo programa de autopistas respaldan la demanda de neumáticos para construcción y movimiento de tierras. Indonesia, Vietnam y Filipinas combinan inversión en infraestructura con una creciente mecanización agrícola, creando demanda en varias aplicaciones de neumáticos.
El mercado de neumáticos industriales de América del Norte depende más de la demanda de reemplazo y las compras orientadas al valor. El financiamiento público de infraestructura, el desarrollo de centros de datos y los proyectos de transición energética respaldan la demanda de neumáticos para construcción más allá de la actividad residencial. La iniciativa de minerales críticos de Estados Unidos respalda la posible expansión de flotas para la extracción de litio y tierras raras en Nevada, Arizona y Alaska. El consumo de Europa refleja la renovación de equipos vinculada a la descarbonización industrial y las normas de emisiones no de carretera de la Etapa V. Alemania, Francia y los países nórdicos muestran demanda de monitoreo de presión de neumáticos y servicios de mantenimiento predictivo, lo que respalda los precios premium.
Oriente Medio y África combinan patrones de demanda liderados por la construcción y la minería. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda de equipos a través de proyectos urbanos y programas Visión 2030. Sudáfrica, la República Democrática del Congo, Zambia y Ghana respaldan la demanda de neumáticos mineros a través de la extracción de metales. En septiembre de 2026, Ascenso introdujo una gama de OTR radiales de acero completo en Electra Mining Africa en Sudáfrica. Las zonas de litio de Argentina y el cinturón de cobre de Chile añaden demanda de flotas, mientras que las minas remotas requieren programas confiables de entrega regional de neumáticos.

Panorama Competitivo
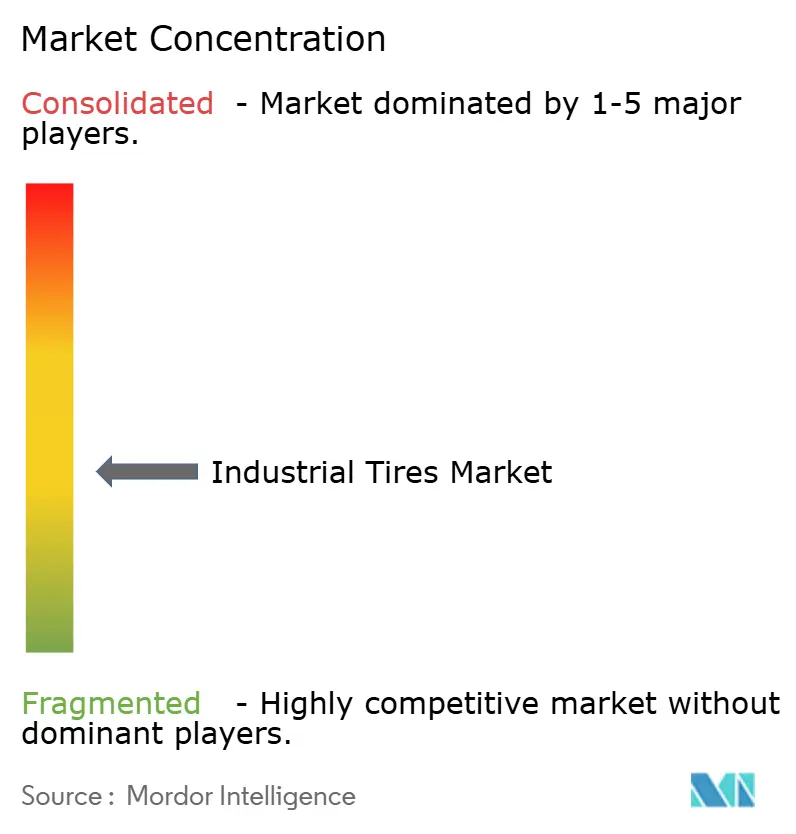
El mercado de neumáticos industriales está moderadamente fragmentado en el segmento premium, donde Bridgestone, Michelin, Continental, BKT y Yokohama mantienen posiciones sólidas a través de tecnología de compuestos, redes de servicio internacionales y plataformas de gestión de neumáticos. Estos proveedores apoyan a las exigentes flotas mineras y de construcción a través del desarrollo de productos, asesoramiento de aplicaciones y cobertura de posventa establecida. Yokohama completó su adquisición del negocio de neumáticos OTR de Goodyear por 905 millones de USD en febrero de 2025. La transacción amplió la posición global de OTR de Yokohama, eliminó a Goodyear como competidor independiente de OTR y reforzó el valor de la escala en el servicio a grandes flotas.
Bridgestone invirtió 25 mil millones de JPY (166 millones de USD) en su planta de Kitakyushu para mejorar la calidad, mejorar la ecoeficiencia y ampliar las capacidades de compuestos OTR de próxima generación. La inversión favorece la creación de valor premium sobre la expansión en categorías de neumáticos de menor margen. El lanzamiento de OTR de tracción eléctrica de Guizhou Tire ilustra cómo los proveedores están adaptando la construcción de carcasa y banda de rodadura para equipos eléctricos de alto par. Pirelli firmó una asociación con Univrses en abril de 2026 para desarrollar tecnología Cyber Tire utilizando visión por computadora basada en inteligencia artificial.
Las estrategias de los competidores se centran en el crecimiento de la distribución, la mejora de la experiencia en compuestos y la especialización en aplicaciones en el mercado de neumáticos industriales. Los proveedores indios y chinos están invirtiendo en capacidad técnica para reducir la brecha de rendimiento con los fabricantes establecidos, mientras mantienen una posición en aplicaciones orientadas al valor. El compuesto Liquid Gold de baja resistencia a la rodadura de Sailun es un ejemplo de este enfoque para el desarrollo de productos. El segmento premium puede sostener márgenes más altos donde la durabilidad, el rendimiento de montaje y los servicios digitales importan a los clientes. Los proveedores del segmento de valor siguen siendo importantes en las aplicaciones de construcción y agricultura sensibles al precio, particularmente en las economías emergentes donde los compradores priorizan el costo de adquisición. Los productos de bajo costo y falsificados pueden debilitar el poder de fijación de precios premium en estos mercados, dejando espacio tanto para los proveedores globales como para los competidores regionales con posiciones de precio y aplicación más reducidas.
Líderes de la Industria de Neumáticos Industriales
-
Bridgestone Corporation
-
Michelin
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
THE YOKOHAMA RUBBER CO., LTD.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Ascenso Tyres, en asociación con Royal Tyres, lanzó sus neumáticos fuera de carretera (OTR) radiales de acero completo en tamaños de 25 a 49 pulgadas en Electra Mining Africa 2026 en Sudáfrica. Esto marcó la entrada de Ascenso en el segmento de neumáticos mineros de ultra gran tamaño, reflejando la creciente competencia que los fabricantes especializados representan para las marcas OTR establecidas.
- Junio de 2026: Continental introdujo dos nuevos neumáticos para movimiento de tierras, el LD-Master Rock L5 y el MPT 91, en Hillhead 2026. El lanzamiento estuvo acompañado de una suite ampliada de Soluciones Digitales para el monitoreo de presión, temperatura y desgaste de la banda de rodadura de los neumáticos, reforzando la estrategia de Continental de combinar hardware y servicios digitales para flotas de canteras y construcción.


Alcance del Informe Global del Mercado de Neumáticos Industriales
Los neumáticos industriales son neumáticos de servicio pesado diseñados para soportar cargas extremas y resistir condiciones adversas en almacenes, fábricas y sitios de construcción. Estos neumáticos están construidos para funcionar bajo condiciones exigentes, incluida la exposición a superficies rugosas, cargas pesadas y estrés operativo continuo.
El mercado de neumáticos industriales está segmentado por tipo de neumático, aplicación, tipo de vehículo y geografía. Por tipo de neumático, el mercado está segmentado en neumáticos radiales, neumáticos de estructura diagonal, neumáticos diagonal con cinturón, neumáticos sólidos y otros. Por aplicación, el mercado está segmentado en construcción, minería, manejo de materiales, agricultura y otras aplicaciones. Por tipo de vehículo, el mercado está segmentado en movimientos de tierras, cargadoras y topadoras, tractores, carretillas elevadoras y otros tipos de vehículos. El informe también cubre el tamaño del mercado y los pronósticos para neumáticos industriales en 15 países en las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Neumáticos Radiales |
| Neumáticos de Estructura Diagonal |
| Neumáticos Diagonal con Cinturón |
| Neumáticos Sólidos |
| Otros |
| Construcción |
| Minería |
| Manejo de Materiales |
| Agricultura |
| Otras Aplicaciones |
| Movimientos de Tierras |
| Cargadoras y Topadoras |
| Tractores |
| Carretillas Elevadoras |
| Otros Tipos de Vehículos |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Neumático | Neumáticos Radiales | |
| Neumáticos de Estructura Diagonal | ||
| Neumáticos Diagonal con Cinturón | ||
| Neumáticos Sólidos | ||
| Otros | ||
| Por Aplicación | Construcción | |
| Minería | ||
| Manejo de Materiales | ||
| Agricultura | ||
| Otras Aplicaciones | ||
| Por Tipo de Vehículo | Movimientos de Tierras | |
| Cargadoras y Topadoras | ||
| Tractores | ||
| Carretillas Elevadoras | ||
| Otros Tipos de Vehículos | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Neumáticos Industriales?
El tamaño del mercado de neumáticos industriales fue valorado en 30,15 mil millones de USD en 2025 y se estima que crecerá desde 31,61 mil millones de USD en 2026 hasta alcanzar los 40,65 mil millones de USD en 2031, a una CAGR del 5,16% durante el período de pronóstico (2026-2031).
¿Qué tipo de neumático lidera la demanda de neumáticos industriales?
Los neumáticos radiales lideraron con una participación del 58,13% en 2025 y se proyecta que crezcan a una CAGR del 5,84% hasta 2031. Su eficiencia de combustible, vida útil de la carcasa y rendimiento térmico respaldan una amplia adopción en las flotas.
¿Qué aplicación está creciendo más rápido para los neumáticos industriales?
La minería es la aplicación de mayor crecimiento, con una CAGR proyectada del 6,23% hasta 2031, respaldada por la extracción de minerales críticos. Las condiciones mineras más duras y remotas también pueden aumentar el uso de neumáticos por hora-máquina.
¿Por qué los neumáticos para carretillas elevadoras son cada vez más importantes?
El cumplimiento de pedidos del comercio electrónico, la automatización de almacenes y la adopción de carretillas elevadoras eléctricas aumentan la intensidad operativa y favorecen los diseños de neumáticos duraderos, sólidos y radiales. Las flotas de interior también requieren un rendimiento confiable de los neumáticos para evitar interrupciones operativas.
Última actualización de la página el:



