
産業用タイヤ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 31.61 十億米ドル |
| 市場規模 (2031) | 40.65 十億米ドル |
| Growth Rate (2026 - 2031) | 5.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用タイヤ市場分析
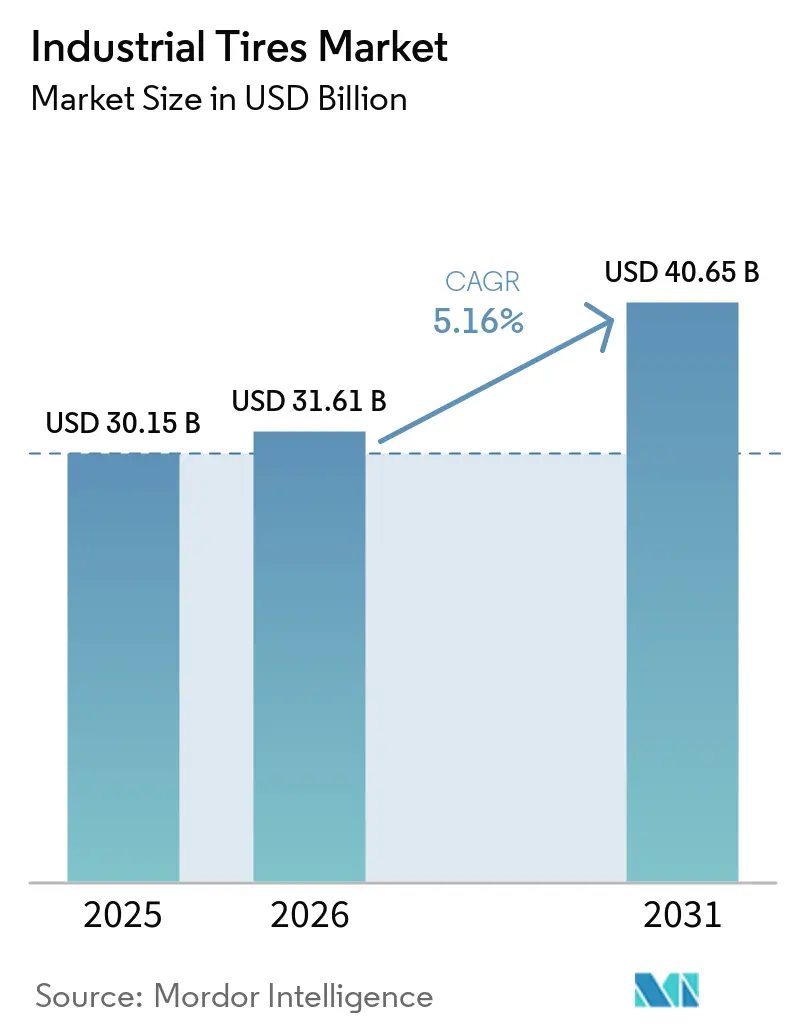
産用タイヤ市場規模は2025年に30.15 ビリオン 米ドルと評価され、2026年の31.61 ビリオン 米ドルから2031年には40.65 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.16%です。インフラ支出、重要鉱物の採掘、eコマース物流が産業用タイヤ市場全体の需要を支え、特定の設備サイクルへの依存を低減しています。これらの需要源は異なる投資パターンをたどるため、建設・鉱業・倉庫設備活動が同時に落ち込む可能性を抑制しています。アジアおよび中東における公共建設プログラムは、複数の車両カテゴリーにわたる新規設備装着および交換タイヤ需要に対して、より長期的な見通しを提供しています。鉱山フリートの拡大は大型・高付加価値タイヤの需要を牽引し、一方で倉庫の自動化は集中的な稼働条件下で運用されるマテリアルハンドリング機器の交換サイクルを短縮しています。サプライヤーは製品の専門化、サービスネットワークの構築、デジタルタイヤモニタリングの導入、プレミアム用途および進化するフリート要件に対応するための選択的な設備投資によって対応しています。
主要レポートのポイント
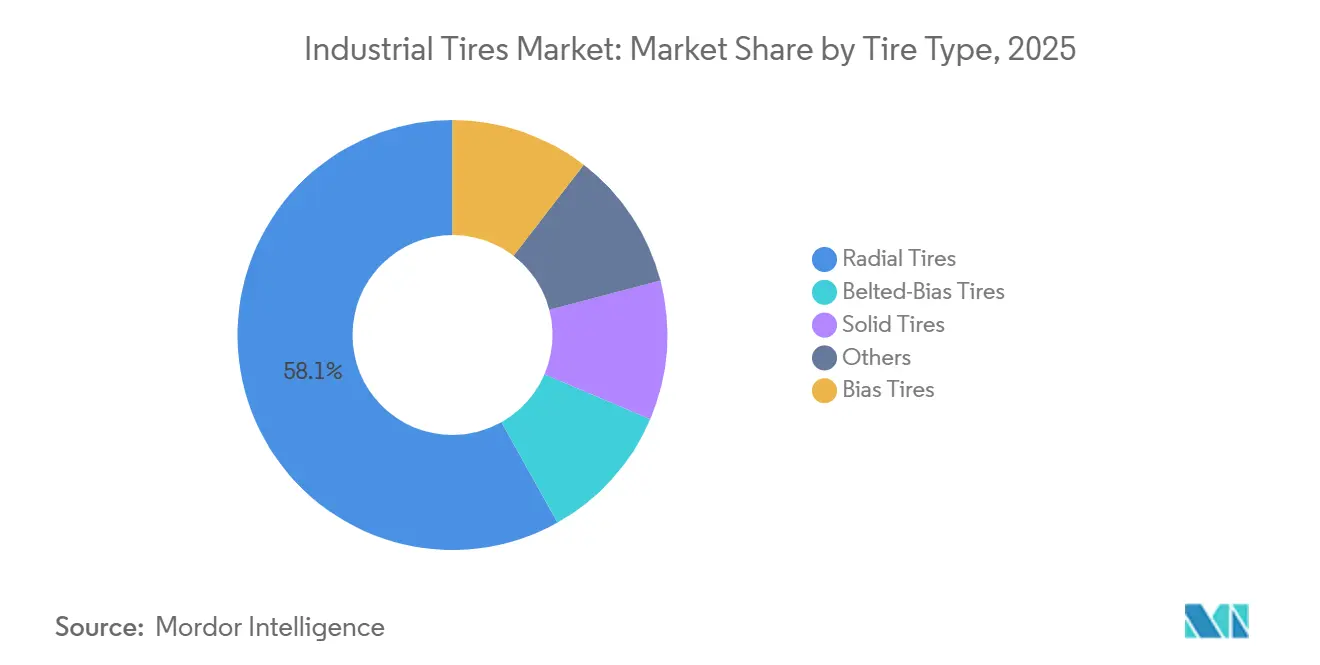
- タイヤタイプ別では、ラジアルタイヤが2025年の世界全体の金額の58.13%を占め、2031年にかけてCAGR 5.84%で成長すると予測されています。
- 用途別では、建設が2025年の産業用タイヤ市場規模の35.22%を占め、鉱業は2031年にかけてCAGR 6.23%で拡大すると予測されています。
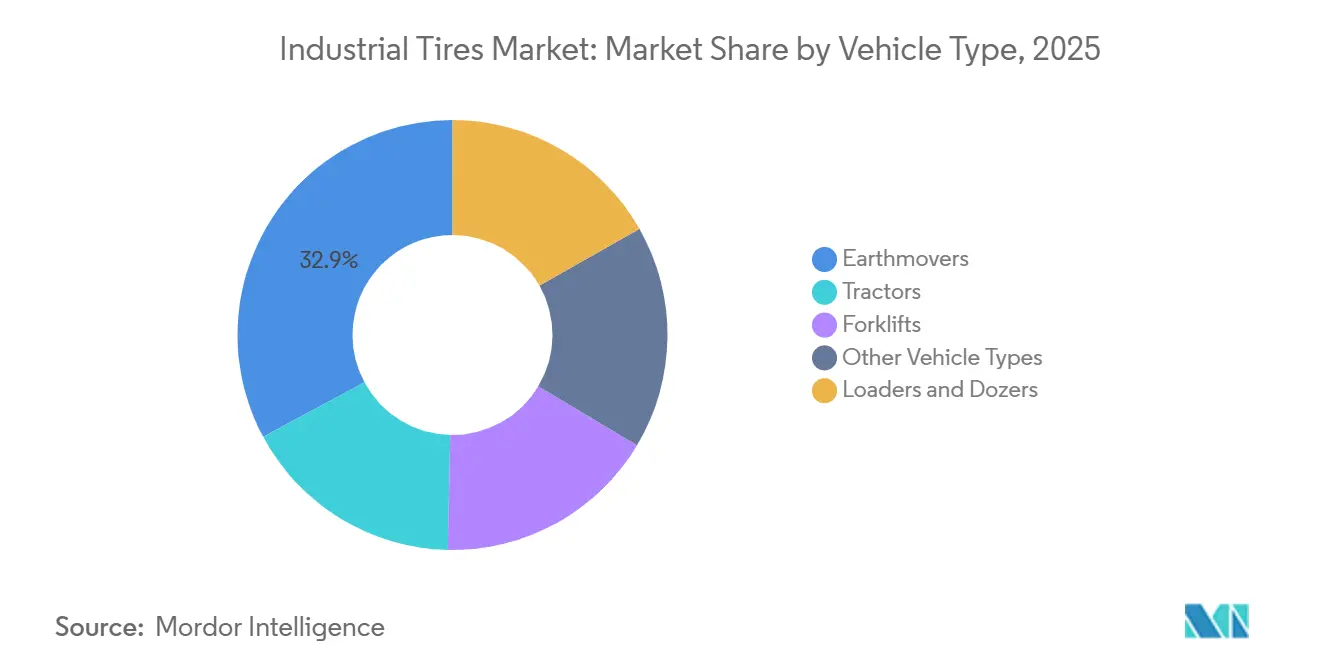
- 車両タイプ別では、アースムーバーが2025年の世界全体の金額の32.85%を占め、フォークリフトは2031年にかけてCAGR 5.72%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界全体の金額の38.68%を占め、2031年にかけてCAGR 6.06%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の産業用タイヤ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび建設機器への投資 | +1.30% | 世界全体、特にアジア太平洋、中東、南米に集中 | 中期(2〜4年) |
| 重要鉱物のための鉱山フリートの拡大 | +1.20% | 世界全体、特にラテンアメリカ、オーストラリア、サハラ以南アフリカで強い牽引力 | 長期(4年以上) |
| 倉庫自動化とマテリアルハンドリングの高度化 | +0.90% | 北米、欧州、アジア太平洋の物流回廊 | 短期(2年以内) |
| 新興経済国における農業機械化 | +0.70% | インドおよび東南アジアを含むアジア太平洋中核地域、ラテンアメリカへの波及 | 中期(2〜4年) |
| オフハイウェイ機器の電動化に伴うタイヤ再設計 | +0.50% | 世界全体、中国・北欧・北米での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよび建設機器への投資
政府主導のインフラプログラムは機器稼働率を高め、産業用タイヤ市場における建設・採石・道路建設活動全体のタイヤ消費を支援しています。インドは2026〜27年度の道路交通・高速道路省に対して348 ビリオン 米ドルを配分し、前年度比8%増となりました。同省は2025〜26年度に5,313kmの国道を完成させ、目標を15%上回りました。大規模プログラムは請負業者が稼働中の設備フリートを維持する自信を高め、新規設備および補修市場チャネル全体の需要を支援しています。データセンターの建設も、特に北米およびアジア太平洋の遠隔地・広大な土地を要するサイトにおいて、アースムーバーおよびローダーの需要を増加させています。この作業は施設が稼働する前に掘削・整地・骨材処理を必要とし、現場で使用されるタイヤの稼働時間を増加させています。採石活動は、住宅・商業建設が資金調達コストによって制約されている場合でも、オフロードタイヤの使用を維持することができます。
重要鉱物のための鉱山フリートの拡大
銅、リチウム、コバルト、ニッケルの需要は、鉱山フリートおよび産業用タイヤ市場に対してより長期的な投資サイクルを支援しています。国際エネルギー機関は、表明政策シナリオの下で2030年までにこれらの鉱物の需要が2倍になり、2050年ネットゼロ排出シナリオの下では3倍になると予測しています。鉱山開発は、生産量が増加する前にホールトラック、ローダー、支援機器への投資を必要とします。アクセス可能な表層鉱床が時間とともに枯渇するにつれ、岩盤の硬化と掘削深度の増加によりタイヤ摩耗が増大します。これにより機械稼働時間あたりのタイヤ消費量が増加し、稼働サイトでの交換品の安定供給の重要性が高まります。BHPは2026年度および2027年度れぞれに対して110 ビリオン 米ドルの設備投資ガイダンスを維持しており、銅事業がそのプログラムの中心となっています[1]BHP Group、「2025年度年次報告書および設備投資ガイダンス」、BHP、bhp.com。2025年4月、SailunのMaxamブランドはギニアのシマンドゥプロジェクトにおけるRio Tintoの230トン鉱山トラック向けにタイヤソリューションを供給する5年間の契約を締結しました。
倉庫自動化とマテリアルハンドリングの高度化
eコマースのフルフィルメント業務は従来の倉庫よりも高い稼働率でフォークリフトを運用しており、産業用タイヤ市場における交換需要を支援しています。フルフィルメントセンターは継続的に稼働し、従来の倉庫と比較してフォークリフトの稼働率を35%〜50%向上させることができます。稼働強度の増大は、各タイヤのライフサイクル全体を通じてトレッド、サイドウォール、熱性能により大きな負荷をかけます。自動搬送車および自律移動ロボットは、手動操作のフォークリフトよりも厳密なタイヤ寸法と優れた熱性能を必要とします。これらの要件は、ダウンタイムがフルフィルメントスケジュールを中断させる可能性がある多くの屋内用途において、低コストの空気入りタイヤよりもソリッドタイヤおよびラジアルタイヤを優位にしています。欧州の物流センターも、低芳香族ゴム化合物に関するEU化学品の登録・評価・認可・制限(REACH)規則に関連する製品要件を適用しています。ドイツは、電動フォークリフトの普及とコンプライアンス要件が同じ物流回廊に集中しているため、集中的な機会を提供しています。
新興経済国における農業機械化
農業機械化は南アジアおよび東南アジアにおけるトラクターへのアクセスを拡大し、産業用タイヤの需要を増加させました。協同農業および政府支援のカスタムハイヤリングセンターにより、小規模農家は北米で見られる大規模農場モデルを採用することなく機械を使用できます。これらの取り組みは機器へのアクセスを広げ、複数の農場経営者が使用するフリートに対て定期的なメンテナンスニーズを生み出しています。インドの農業機械化サブミッションは46万台以上の機械を配布し、7,500か所以上のカスタムハイヤリングセンターを設立しました。2025年の基準値28%と比較して2030年までに50%の機械化を目指すベトナムの目標は、小・中径トラクタータイヤの需要を示しています。国連食糧農業機関は、2020年から2024年にかけて南アジアおよび東南アジア全体でトラクター密度が18%上昇したと報告しています。このパターンは、機器サイズ、農業モデル、調達能力が地域によって異なるため、バリューおよびプレミアム価格帯の両方で需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ゴムおよび補強材コストの変動 | -0.90% | 世界全体、特にインド、東南アジア、アフリカで顕著 | 短期(2年以内) |
| 高い交換コストとプレミアムティアの長期サービスライフ | -0.50% | 北米、欧州、成熟したアジア太平洋市場 | 中期(2〜4年) |
| 低コストおよび模倣タイヤとの競争 | -0.60% | 南アジア・東南アジア、サハラ以南フリカ、ラテンアメリカの新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然ゴムおよび補強材コストの変動
天然ゴムの供給は、生産性の高い樹木が長い植栽・成熟サイクルを必要とするため、需要に対してゆっくりとしか反応しません。天然ゴム生産国協会によると、世界のゴム農園の40%以上が樹齢30年以上の樹木で構成されていました。古い農園は、価格設定が追加生産を経済的に魅力的にする場合でも、供給の応答性を制限します。同協会は2026年の天然ゴム生産成長率を0.5%と推定しており、需要成長率1.3%を下回り、40万トンの供給不足が生じると予測しています。原油価格の上昇も合成ゴムのコストを増加させ、材料代替の余地を縮小させる可能性があります。タイヤ価格の引き上げは原材料コストの増加に対して6〜12か月遅れる可能性があり、規模が小さく統合度の低いメーカーにより大きな圧力をかけます。これらの状況は、産業用タイヤ市場において価格に敏感なフリートオペレーターの交換決定を延期させる可能性があります。
高い交換コストとプレミアムティアの長期サービスライフ
タイヤのサービスライフの延長は交換頻度を低下させ、産業用タイヤ市場における単位需要を制限する可能性があります。Bridgestoneは2024年半ばまでにMASTERCOREタイヤ技術を世界100か所の鉱山に導入していました[2]Bridgestone Corporation、「BridgestoneのMASTERCOREが世界約100か所の鉱山に導入」、Bridgestone、press.bridgestone-emea.com。主要サプライヤーのタイヤ空気圧監視システムはタイヤ寿命を10%〜15%延長することができます。サービス間隔の延長はフリートの経済性を改善しますが、交換イベントの数を減少させ、それによって設置済みフリートを安定化させます。コモディティ価格が変動する中でフリートマネージャーは、推奨間隔を超えて不要不急の交換を延期する場合もあります。この傾向は、調達決定が総所有コストを重視する北米およびオーストラリアでより顕著に見られます。単位販売が金額成長ほど伸びない場合でも、より高い売価格を通じて収益は成長し続けることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイヤタイプ別:電動化が要件を変える中でラジアル建設用タイヤがリード
ラジアルタイヤは2025年の産業用タイヤ市場シェアの58.13%を占め、2031年にかけてCAGR 5.84%で成長すると予測されています。これは、過酷な条件下で稼働する鉱業・建設・マテリアルハンドリングフリート全体において、バイアスプライ構造からの長期的な移行を反映しています。ラジアル設計はバイアス代替品よりも低燃費、長いカーカス寿命、優れた放熱性を提供しており、機器の稼働時間と燃料コストが依然として高い水準にある中で重要な意味を持ちます。ラジアルカテゴリーは最大かつ最も成長の速いタイヤタイプであり、確立されたフリート使用と購買嗜好の継続的な移行を組み合わせています。
バイアスプライタイヤは、燃費よりも低速での堅牢な性能と高衝撃耐性が重要な場面、例えば一部の地下鉱山設定や荒れた地形で稼働する重量ローダーなどで引き続き関連性を持ちます。ソリッドタイヤは、予測可能な屋内面で稼働する車両とってパンクリスクの排除が乗り心地のトレードオフを上回る密閉型倉庫での使用が増加しています。ベルテッドバイアスタイヤは、リムサイズがラジアル装着を制限し、オペレーターがより高い積載能力を必要とする農業・建設用途において引き続き限定的な役割を担っています。電動オフハイウェイ機械は停止状態から即座にトルクを発生させ、ビードおよびサイドウォールへのストレスを増大させ、タイヤサプライヤーに対して独自の設計要件を生み出しています。2025年12月、貴州タイヤ有限公司は高トルク機器向けに強化されたカーカス構造と放熱トレッドコンパウンドを特徴とする電動駆動オフロード(OTR)シリーズ「電晴」を発売しました。


用途別:建設が金額でリードし、鉱業がプレミアム需要を牽引
建設は2025年の産業用タイヤ市場の35.22%を占め、金額ベースで最大の用途となっています。アジア、中東、北米における政府のインフラコミットメントは、民間建設が資金調達条件により減速した際にも機器活動を支援しました。ホイールローダー、グレーダー、ダンプトラック、掘削機、コンパクターは、幅広いタイヤサイズとサービスニーズにわたる需要を生み出しています。この機器の幅広さは、新規設備および交換購入の両方にわたって安定性と収益の回復力を支援しています。
鉱業は2031年にかけてCAGR 6.23%で成長すると予測されており、記載された用途の中で最高の成長率です。硬岩または遠隔地の鉱山サイトは機器稼働時間あたりのタイヤ消費量が多く、鉱山開発の地理的構成が産業用タイヤ市場にとって重要です。西アフリカ、南米、中央アジアでの拡大は、過酷な稼働条件でのタイヤ摩耗が高いため、フリート単位の追加を超えて鉱業収益を押し上げる可能性があります。マテリアルハンドリングは物流インフラとともに成長しており、稼働時間が特に重要な屋内使用向けにソリッドおよびラジアルフォークリフト製品を優先しています。農業は南アジアおよび東南アジアで機械化が拡大するにつれて安定した単位需要を提供していますが、このセグメントのタイヤ価値は鉱業・建設よりも低い水準にとどまっています。大型の協同農業機器は農業の単位あたり価値を徐々に引き上げており、一方で小規模オペレーターは引き続きアクセスしやすい製品と流通チャネルを必要としています。
車両タイプ別:アースムーバーが金額を支え、フォークリフトが成長をリード
アースムーバーは2025年の産業用タイヤ市場シェアの32.85%を占め、露天掘り鉱業、道路建設、主要な港湾・ダムプロジェクトによって支援されています。このカテゴリーには高いタイヤ価値を持つ機器が含まれており、特にリム径49インチを超える超大型鉱山トラックは専門的な製品と信頼性の高いフィールドサポートを必要とします。リム径49インチを超える鉱山トラック用タイヤは1本あたり80,000 米ドル以上のコストがかかる場合があります。重機オーナーは一般的に資本集約的な機械を廃棄するのではなくタイヤを交換するため、アフターマーケット需要は産業用タイヤ市場のアースムーバーセグメントにおける予測可能な収益源となっています。
ローダーおよびドーザーは同様のタイヤ仕様を使用し、同じインフラおよび鉱業サイクルに依存しており、アースムーバーと密接に関連した大きな収益ブロックを形成しています。フォークリフトは2031年にかけてCAGR 5.72%で成長すると予測されており、倉庫自動化、電動フォークリフトの普及、より集中的なマテリアルハンドリング業務によって支援されています。電動フォークリフトはバッテリー重量により重量が増加し、より高い静荷重に対応しながら低転がり抵抗を維持できるタイヤを必要とします。これらの要件は、特に高スループットの物流設定において、標準的な空気入りタイヤよりもプレミアムソリッドおよびラジアルタイヤを優位にしています。トラクターは、2020年から2024年の機械化期間中に取得した機器が最初の交換サイクルを迎えるにつれて、安定した需要が続いています。
地域分析
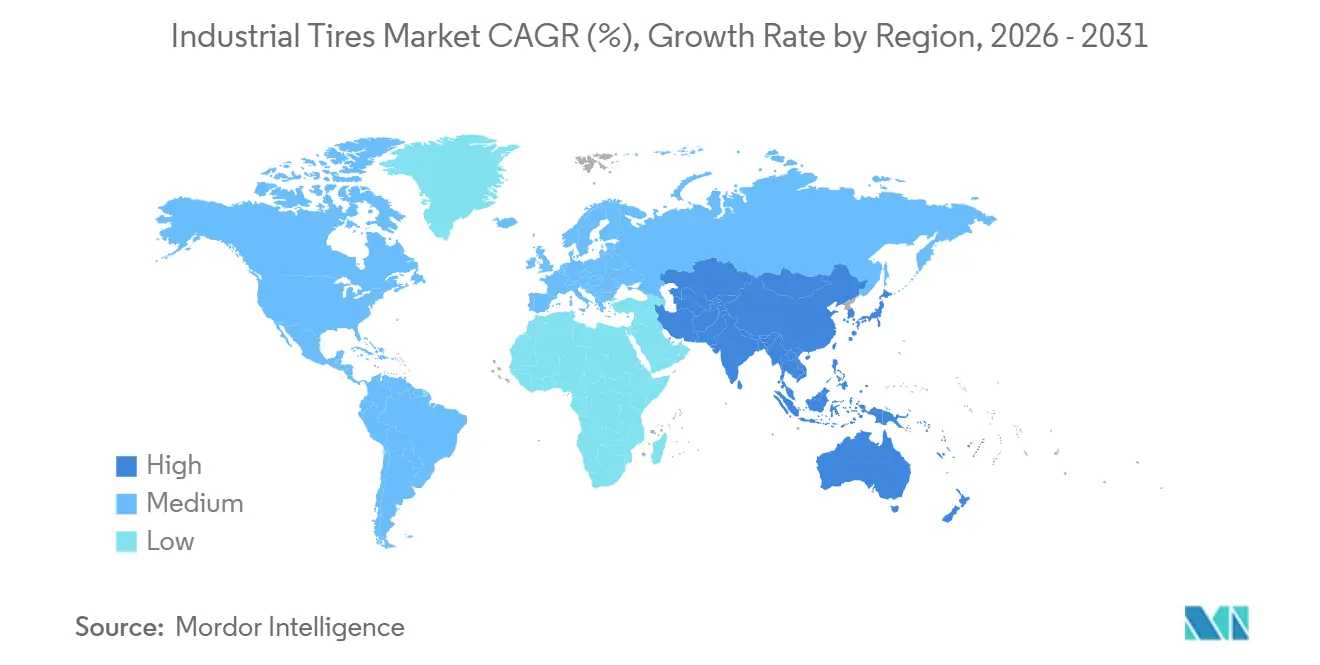
アジア太平洋は2025年の産業用タイヤ市場の38.68%を占め、2031年にかけてCAGR 6.06%で成長すると予測されています。中国は建設機器の主要な生産国・消費国であり続けており、インドおよび東南アジアは地域需要成長においてますます中心的な役割を担っています。インドの2026〜27年度道路交通予算348 ビリオン 米ドルおよび積極的な高速道路プログラムは、建設用およびアースムーバー用タイヤの需要を支援しています。インドネシア、ベトナム、フィリピンはインフラ投資と農業機械化の進展を組み合わせており、複数のタイヤ用途にわたる需要を生み出しています。
北米の産業用タイヤ市場は交換需要と価値重視の購買により大きく依存しています。公共インフラ資金、データセンター開発、エネルギー転換プロジェクトは住宅活動を超えて建設用タイヤ需要を支援しています。米国の重要鉱物イニシアチブは、ネバダ州、アリゾナ州、アラスカ州におけるリチウムおよびレアアース採掘のためのフリート拡大の可能性を支援しています。欧州の消費は産業脱炭素化およびステージV非道路排出基準に関連した機器更新を反映しています。ドイツ、フランス、北欧諸国はタイヤ空気圧監視および予知保全サービスへの需要を示しており、プレミアム価格設定を支援しています。
中東・アフリカは建設主導と鉱業主導の需要パターンを組み合わせています。サウジアラビアおよびアラブ首長国連邦は都市プロジェクトおよびビジョン2030プログラムを通じて機器需要を牽引しています。南アフリカ、コンゴ民主共和国、ザンビア、ガーナは金属採掘を通じて鉱業用タイヤ需要を支援しています。2026年9月、Ascensoは南アフリカのエレクトラマイニングアフリカにてオールスチールラジアルOTRシリーズを発表しました。アルゼンチンのリチウム産地およびチリの銅ベルトはフリート需要を追加しており、遠隔地の鉱山は信頼性の高い地域タイヤ供給プログラムを必要としています。

競合状況
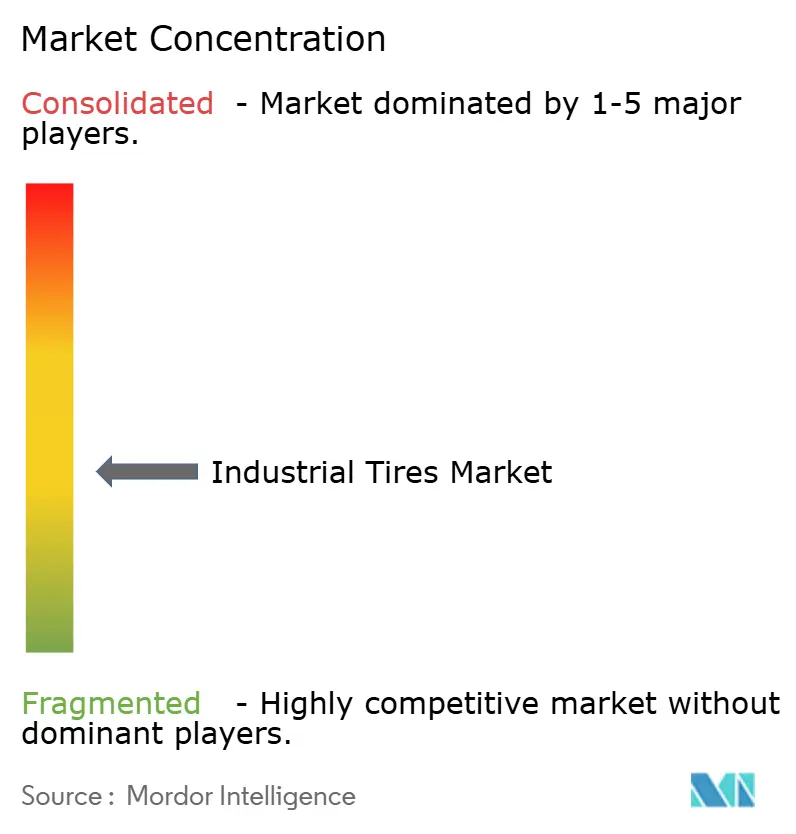
産業用タイヤ市場はプレミアム端において適度に分散しており、Bridgestone、Michelin、Continental、BKT、横浜ゴムがコンパウンド技術、国際サービスネットワーク、タイヤ管理プラットフォームを通じて強固なポジションを保持しています。これらのサプライヤーは製品開発、用途アドバイス、確立されたアフターマーケットカバレッジを通じて過酷な業・建設フリートを支援しています。横浜ゴムは2025年2月にGoodyearのOTRタイヤ事業を9.05 ビリオン 米ドルで買収完了しました。この取引により横浜ゴムのグローバルOTRポジションが拡大し、GoodyearはOTRの独立した競合他社としての地位を失い、大型フリートサービスにおける規模の価値が強化されました。
Bridgestoneは北九州工場に250 ビリオン 日本円(1.66 ビリオン 米ドル)を投資し、品質向上、エコ効率の改善、次世代OTRコンパウンド能力の拡大を図りました。この投資は低マージンタイヤカテゴリーでの拡大よりもプレミアム価値創造を優先しています。貴州タイヤの電動駆動OTR発売は、サプライヤーが高トルク電動機器向けにカーカスおよびトレッド構造を適応させている様子を示しています。Pirelliは2026年4月にUnivrsesとパートナーシップを締結し、AIベースのコンピュータービジョンを使用したサイバータイヤ技術の開発を進めています。
チャレンジャー戦略は産業用タイヤ市場における流通成長、コンパウンド専門知識の向上、用途特化に焦点を当てています。インドおよび中国のサプライヤは技術能力に投資して確立されたメーカーとの性能差を縮小しながら、バリュー志向の用途でのポジションを維持しています。Sailunの低転がり抵抗リキッドゴールドコンパウンドは、この製品開発アプローチの一例です。プレミアムセグメントは、耐久性、装着性能、デジタルサービスが顧客にとって重要な場合に高いマージンを維持できます。バリュー層のサプライヤーは、購入コストを優先するバイヤーが多い新興経済国において、特に価格に敏感な建設・農業用途で引き続き重要な役割を果たしています。低コストおよび模倣品はこれらの市場でプレミアム価格決定力を弱める可能性があり、グローバルサプライヤーと価格・用途ポジションが狭い地域競合他社の両方に余地を残しています。
産業用タイヤ業界リーダー
Bridgestone Corporation
Michelin
The Goodyear Tire & Rubber Company
Continental AG
THE YOKOHAMA RUBBER CO., LTD.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:Ascenso Tyresは、Royal Tyresとのパートナーシップのもと、南アリカのエレクトラマイニングアフリカ2026において25インチから49インチサイズのオールスチールラジアルオフロード(OTR)タイヤを発売しました。これはAscensoの超大型鉱山用タイヤセグメントへの参入を示し、専門メーカーが確立されたOTRブランドに対して増大させている競争を反映しています。
- 2026年6月:Continentalはヒルヘッド2026において2種類の新しいアースムービングタイヤ、LD-Master Rock L5およびMPT 91を発表しました。この発売には、タイヤ空気圧、温度、トレッド摩耗監視のための拡張デジタルソリューションスイートが伴い、採石場および建設フリートに対してハードウェアとデジタルサービスを組み合わせるContinentalの戦略を強化しました。


世界の産業用タイヤ市場レポートの調査範囲
産業用タイヤは、倉庫、工場、建設現場において極端な荷重を支え、過酷な条件に耐えるよう設計された重荷重タイヤです。これらのタイヤは、粗い路面、重荷重、継続的な稼働ストレスへの暴露を含む過酷な条件下での性能を発揮するよう製造されています。
産業用タイヤ市場はタイヤタイプ、用途、車両タイプ、地域別にセグメント化されています。タイヤタイプ別では、市場はラジアルタイヤ、バイアスタイヤ、ベルテッドバイアスタイヤ、ソリッドタイヤ、その他にセグメント化されています。用途別では、市場は建設、鉱業、マテリアルハンドリング、農業、その他の用途にセグメント化されています。車両タイプ別では、市場はアースムーバー、ローダーおよびドーザー、トラクター、フォークリフト、その他の車両タイプにセグメント化されています。レポートはまた、主要地域の15か国における産業用タイヤの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| ラジアルタイヤ |
| バイアスタイヤ |
| ベルテッドバイアスタイヤ |
| ソリッドタイヤ |
| その他 |
| 建設 |
| 鉱業 |
| マテリアルハンドリング |
| 農業 |
| その他の用途 |
| アースムーバー |
| ローダーおよびドーザー |
| トラクター |
| フォークリフト |
| その他の車両タイプ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アリカ | |
| 中東・アフリカその他 |
| タイヤタイプ別 | ラジアルタイヤ | |
| バイアスタイヤ | ||
| ベルテッドバイアスタイヤ | ||
| ソリッドタイヤ | ||
| その他 | ||
| 用途別 | 建設 | |
| 鉱業 | ||
| マテリアルハンドリング | ||
| 農業 | ||
| その他の用途 | ||
| 車両タイプ別 | アースムーバー | |
| ローダーおよびドーザー | ||
| トラクター | ||
| フォークリフト | ||
| その他の車両タイプ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
産業用タイヤ市場の現在の市場規模は?
産業用タイヤ市場規模は2025年に30.15 ビリオン 米ドルと評価され、2026年の31.61 ビリオン 米ドルから2031年には40.65 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.16%です。
どのタイヤタイプが産業用タイヤ需要をリードしていますか?
ラジアルタイヤは2025年に58.13%のシェアでリードており、2031年にかけてCAGR 5.84%で成長すると予測されています。その燃費効率、カーカス寿命、熱性能がフリート全体での幅広い採用を支援しています。
産業用タイヤで最も成長が速い用途はどれですか?
鉱業は最も成長の速い用途であり、重要鉱物採掘に支援されて2031年にかけてCAGR 6.23%が予測されています。より硬く遠隔地にある鉱山条件は、機械稼働時間あたりのタイヤ使用量を増加させる可能性もあります。
フォークリフト用タイヤがより重要になっている理由は何ですか?
eコマースのフルフィルメント、倉庫自動化、電動フォークリフトの普及が稼働強度を高め、耐久性の高いソリッドおよびラジアルタイヤ設計を優位にしています。屋内フリートも業務中断を避けるために信頼性の高いタイヤ性能を必要としています。
最終更新日:



