
Tamanho e Participação do Mercado de Pneus Industriais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 31.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 40.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.16 % |
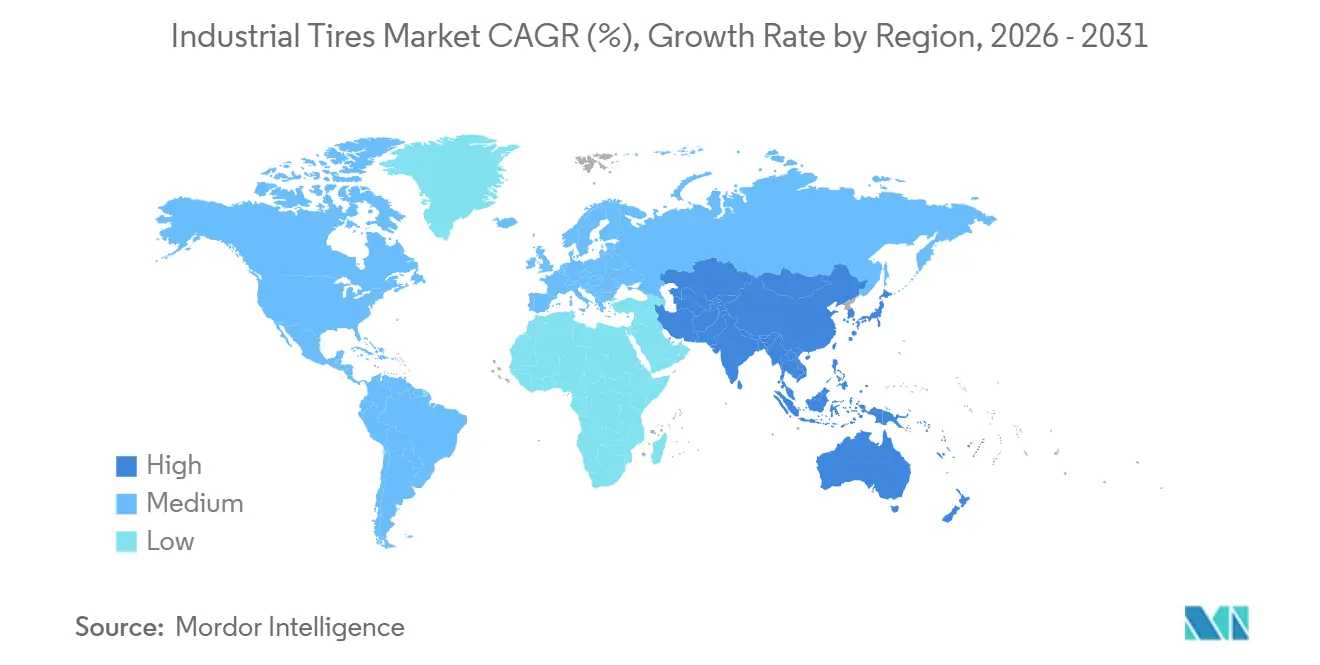
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
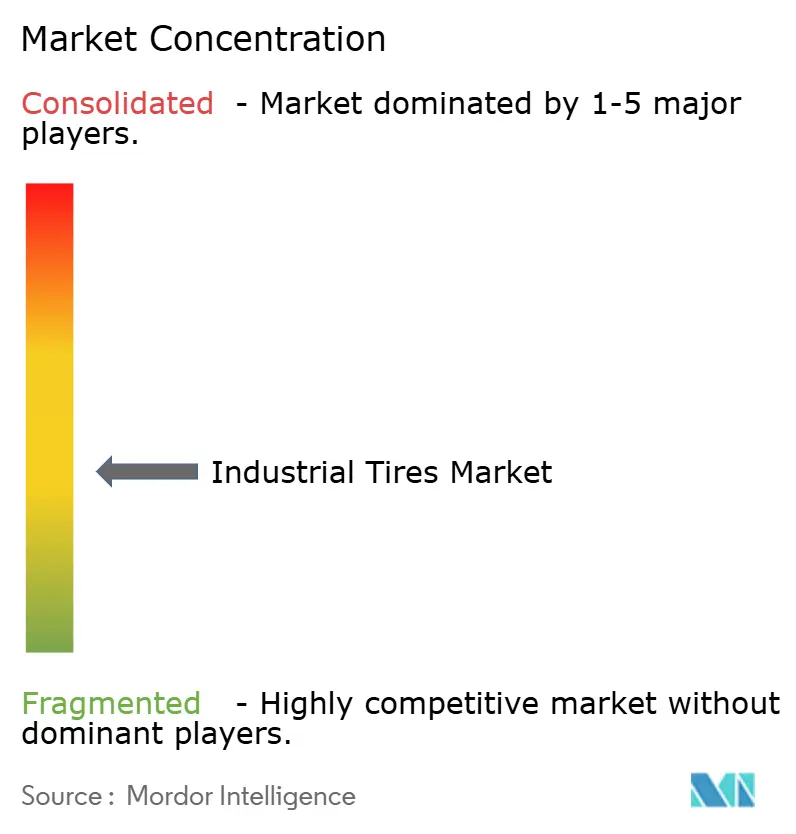
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pneus Industriais por Mordor Intelligence
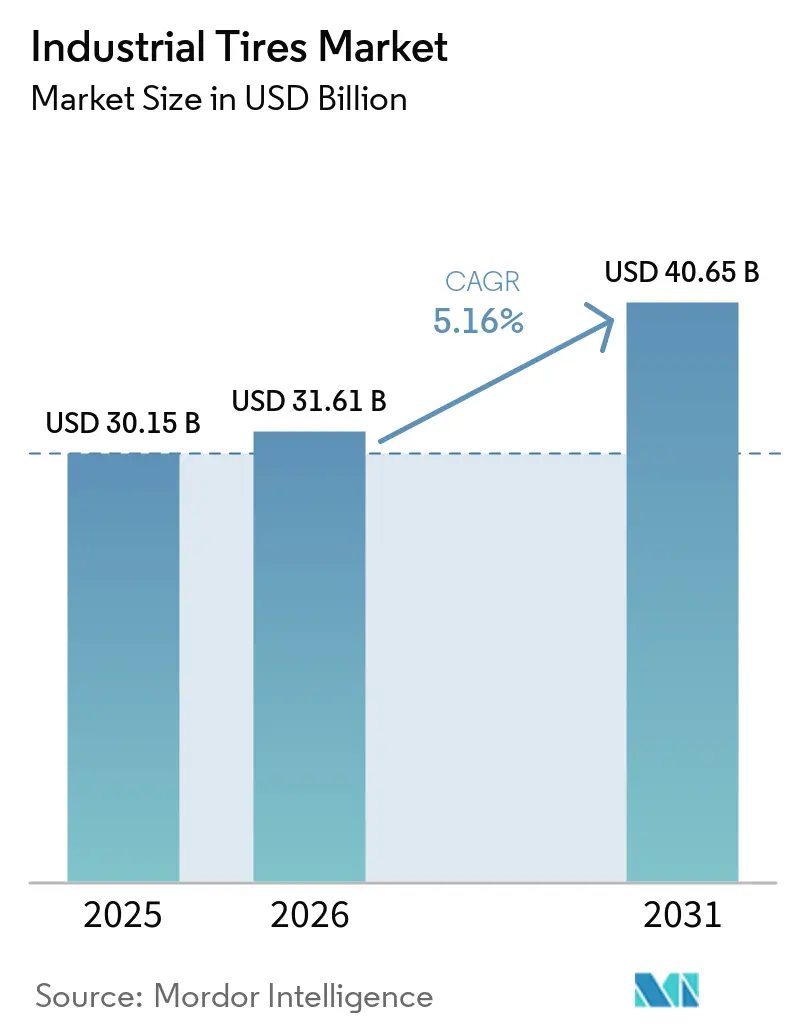
O tamanho do mercado de pneus industriais foi avaliado em 30,15 bilhões de USD em 2025 e estima-se que cresça de 31,61 bilhões de USD em 2026 para atingir 40,65 bilhões de USD até 2031, a um CAGR de 5,16% durante o período de previsão (2026-2031). Os gastos com infraestrutura, a extração de minerais críticos e a logística do comércio eletrônico sustentam a demanda no mercado de pneus industriais, reduzindo a dependência de qualquer ciclo único de equipamentos. Essas fontes de demanda seguem diferentes padrões de investimento, o que limita a probabilidade de um declínio simultâneo nas atividades de construção, mineração e equipamentos de armazém. Os programas públicos de construção na Ásia e no Oriente Médio proporcionam maior visibilidade para o fornecimento de equipamentos originais e a demanda por pneus de reposição em diversas categorias de veículos. A expansão das frotas de mineração impulsiona a demanda por pneus maiores e de alto valor, enquanto a automação de armazéns encurta os ciclos de substituição para equipamentos de movimentação de materiais que operam em condições de uso intensivo. Os fornecedores estão respondendo com especialização em produtos, construção de redes de serviços, adoção de monitoramento digital de pneus e investimentos seletivos em capacidade para atender a aplicações premium e às necessidades evolutivas das frotas.
Principais Conclusões do Relatório
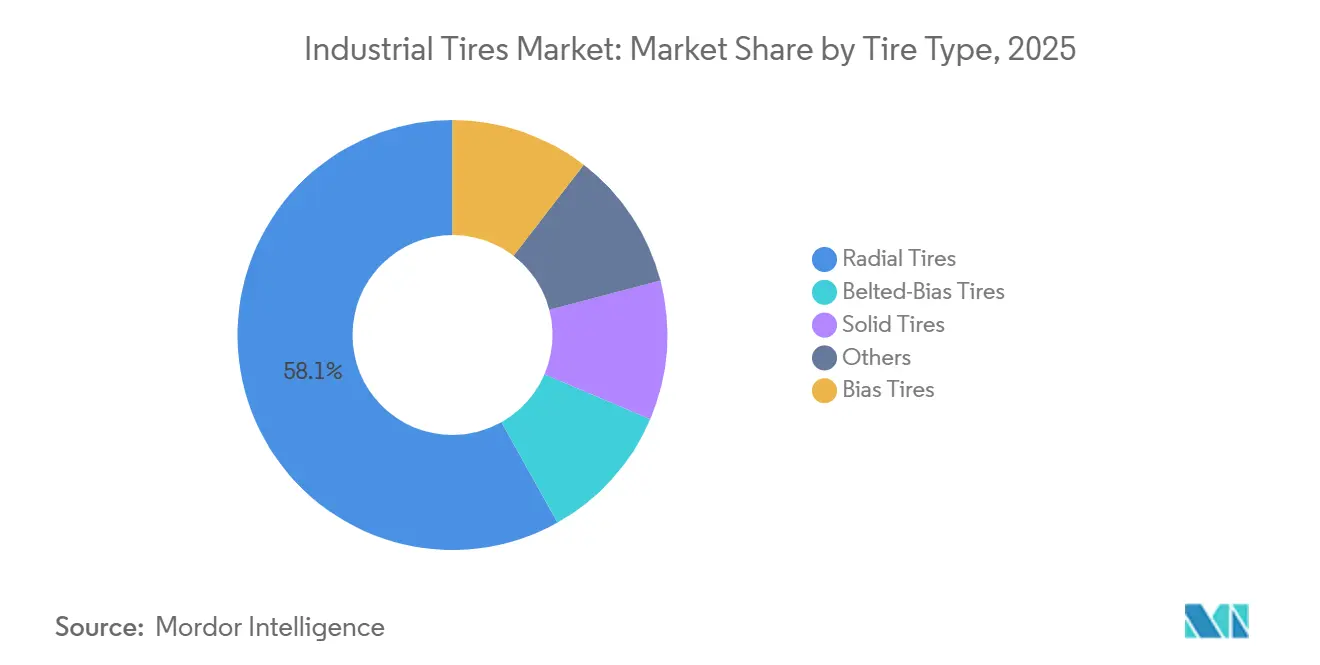
- Por tipo de pneu, os pneus radiais detinham 58,13% do valor global em 2025 e têm previsão de crescimento a um CAGR de 5,84% até 2031.
- Por aplicação, a construção representou 35,22% do tamanho do mercado de pneus industriais em 2025, enquanto a mineração tem previsão de expansão a um CAGR de 6,23% até 2031.
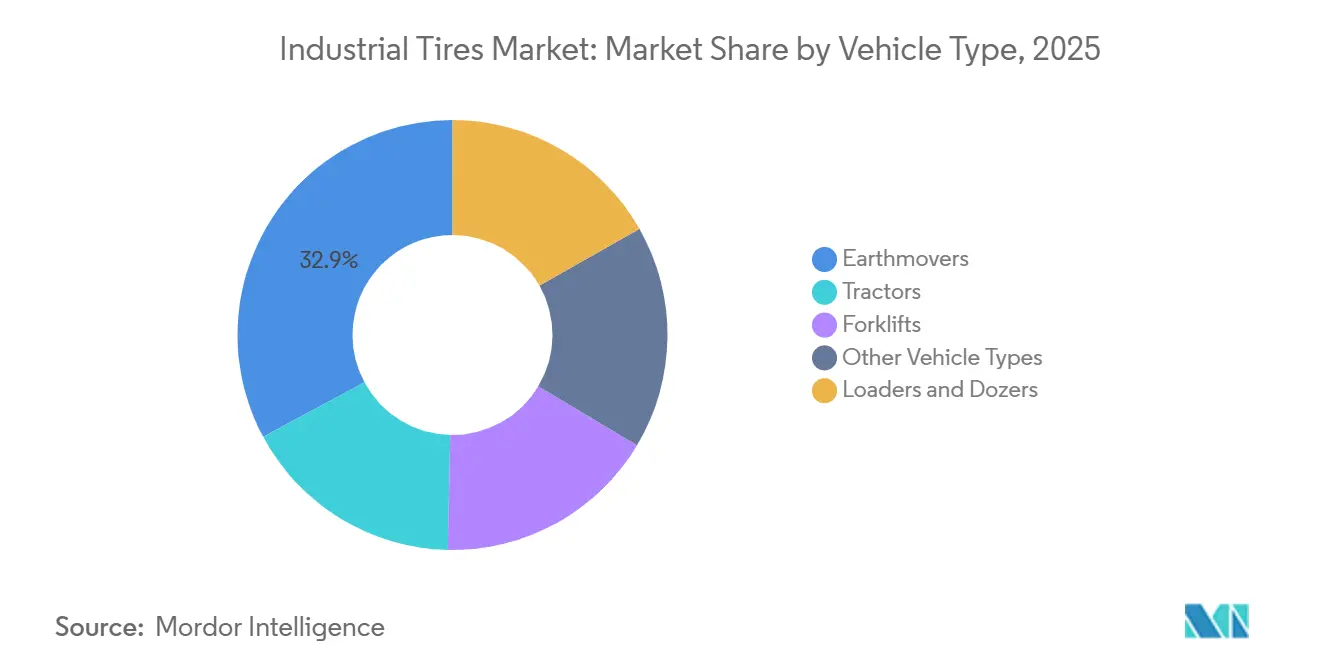
- Por tipo de veículo, os equipamentos de terraplanagem detinham 32,85% do valor global em 2025, enquanto as empilhadeiras têm previsão de avanço a um CAGR de 5,72% até 2031.
- Por geografia, a Ásia-Pacífico representou 38,68% do valor global em 2025 e tem previsão de crescimento a um CAGR de 6,06% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Pneus Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura e Equipamentos de Construção | +1.30% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e na América do Sul | Médio prazo (2-4 anos) |
| Expansão de Frotas de Mineração para Minerais Críticos | +1.20% | Global, com maior tração na América Latina, Austrália e África Subsaariana | Longo prazo (≥ 4 anos) |
| Automação de Armazéns e Intensificação da Movimentação de Materiais | +0.90% | América do Norte, Europa e corredores logísticos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mecanização Agrícola em Economias Emergentes | +0.70% | Núcleo da Ásia-Pacífico, incluindo Índia e Sudeste Asiático, com expansão para a América Latina | Médio prazo (2-4 anos) |
| Redesenho de Pneus Impulsionado pela Eletrificação para Equipamentos Fora de Estrada | +0.50% | Global, com ganhos iniciais na China, no Norte da Europa e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Infraestrutura e Equipamentos de Construção
Os programas de infraestrutura apoiados pelo governo aumentam a utilização de equipamentos e sustentam o consumo de pneus no mercado de pneus industriais nas atividades de construção, extração em pedreiras e construção de estradas. A Índia alocou 34,8 bilhões de USD ao Ministério de Transportes Rodoviários e Rodovias para o ano fiscal de 2026-27, um aumento de 8% em relação ao ano anterior. O ministério concluiu 5.313 km de rodovias nacionais no ano fiscal de 2025-26, superando sua meta em 15%. Os grandes programas conferem maior confiança aos empreiteiros para manter frotas de equipamentos ativas e sustentam a demanda nos canais de equipamentos originais e de pós-venda. A construção de centros de dados também aumenta a demanda por equipamentos de terraplanagem e carregadeiras, especialmente em locais remotos e de grande extensão territorial na América do Norte e na Ásia-Pacífico. Esse trabalho requer escavação, nivelamento e manuseio de agregados antes que uma instalação entre em operação, aumentando as horas de operação dos pneus utilizados no local. A atividade em pedreiras pode, portanto, sustentar o uso de pneus fora de estrada mesmo quando a construção residencial e comercial permanece limitada pelos custos de financiamento.
Expansão de Frotas de Mineração para Minerais Críticos
A demanda por cobre, lítio, cobalto e níquel sustenta um ciclo de investimento mais longo para as frotas de mineração e o mercado de pneus industriais. A Agência Internacional de Energia projeta que a demanda por esses minerais poderá dobrar até 2030 em seu Cenário de Políticas Declaradas e triplicar em seu Cenário de Emissões Líquidas Zero até 2050. O desenvolvimento de minas requer investimento em caminhões de transporte, carregadeiras e equipamentos de suporte antes que a produção possa aumentar. Rochas mais duras e escavações mais profundas aumentam o desgaste dos pneus à medida que os depósitos superficiais acessíveis se esgotam ao longo do tempo. Isso eleva o consumo de pneus por hora-máquina e aumenta a importância de um fornecimento confiável de reposições nos locais de operação. A BHP manteve orientação de despesas de capital de 11 bilhões de USD para cada um dos anos fiscais de 2026 e 2027, com as operações de cobre sendo centrais em seu programa[1]BHP Group, "Relatório Anual FY2025 e Orientação de Despesas de Capital," BHP, bhp.com. Em abril de 2025, a marca Maxam da Sailun firmou um acordo de 5 anos para fornecer soluções de pneus para os caminhões de mineração de 230 toneladas da Rio Tinto no projeto Simandou, na Guiné.
Automação de Armazéns e Intensificação da Movimentação de Materiais
As operações de atendimento de pedidos do comércio eletrônico operam empilhadeiras com taxas de utilização mais elevadas do que os armazéns convencionais, sustentando a demanda por reposição no mercado de pneus industriais. Os centros de atendimento operam continuamente e podem aumentar a utilização de empilhadeiras em 35% a 50% em comparação com os armazéns tradicionais. A maior intensidade operacional exerce mais pressão sobre a banda de rodagem, as laterais e o desempenho térmico ao longo da vida útil de cada pneu. Os veículos guiados automaticamente e os robôs móveis autônomos exigem dimensões de pneus mais precisas e melhor desempenho térmico do que as empilhadeiras operadas manualmente. Esses requisitos favorecem os pneus sólidos e radiais em detrimento dos produtos pneumáticos de baixo custo em muitas aplicações internas, onde o tempo de inatividade pode interromper os cronogramas de atendimento. Os centros de distribuição europeus também aplicam requisitos de produtos vinculados às regras de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da UE para compostos de borracha de baixo teor aromático. A Alemanha apresenta uma oportunidade concentrada, pois a adoção de empilhadeiras elétricas e os requisitos de conformidade estão ambos concentrados nos mesmos corredores logísticos.
Mecanização Agrícola em Economias Emergentes
A mecanização agrícola ampliou o acesso a tratores no Sul e Sudeste Asiático e aumentou a demanda por pneus industriais. O cultivo cooperativo e os centros de contratação personalizada apoiados pelo governo permitem que pequenas propriedades utilizem maquinário sem adotar o modelo de grandes fazendas visto na América do Norte. Esses arranjos ampliam o acesso a equipamentos e criam necessidades recorrentes de manutenção para frotas utilizadas por múltiplos operadores agrícolas. A Sub-Missão de Mecanização Agrícola da Índia distribuiu mais de 460.000 máquinas e estabeleceu mais de 7.500 centros de contratação personalizada. A meta do Vietnã de 50% de mecanização até 2030, em comparação com uma base de 28% em 2025, aponta para a demanda por pneus de trator de pequeno e médio dimetro. A Organização das Nações Unidas para a Alimentação e a Agricultura registrou um aumento de 18% na densidade de tratores no Sul e Sudeste Asiático entre 2020 e 2024. Esse padrão cria demanda tanto em faixas de preço acessíveis quanto premium, pois os tamanhos dos equipamentos, os modelos de cultivo e a capacidade de aquisição variam em toda a região.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Borracha Natural e Materiais de Reforço | -0.90% | Global, mais agudo na Índia, no Sudeste Asiático e na África | Curto prazo (≤ 2 anos) |
| Alto Custo de Substituição e Vida Útil Estendida de Pneus de Nível Premium | -0.50% | América do Norte, Europa e mercados maduros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Concorrência de Pneus de Baixo Custo e Falsificados | -0.60% | Mercados emergentes no Sul e Sudeste Asiático, África Subsaariana e América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Borracha Natural e Materiais de Reforço
O fornecimento de borracha natural responde lentamente à demanda porque as árvores produtivas requerem longos ciclos de plantio e maturação. Mais de 40% das plantações globais de borracha eram compostas por árvores com mais de 30 anos, de acordo com a Associação dos Países Produtores de Borracha Natural. As plantações mais antigas limitam a capacidade de resposta da oferta mesmo quando os preços tornam a produção adicional economicamente atrativa. A associação estimou um crescimento da produção de borracha natural de 0,5% em 2026, abaixo do crescimento da demanda de 1,3%, gerando um déficit de oferta de 400.000 toneladas. Preços mais altos do petróleo também podem aumentar os custos da borracha sintética e reduzir o escopo para substituição de materiais. Os aumentos de preços dos pneus podem ficar defasados em relação aos aumentos dos custos de insumos em 6 a 12 meses, exercendo maior pressão sobre os produtores menores e menos integrados. Essas condições podem prolongar as decisões de substituição entre os operadores de frotas sensíveis ao preço no mercado de pneus industriais.
Alto Custo de Substituição e Vida Útil Estendida de Pneus de Nível Premium
Uma vida útil mais longa dos pneus reduz a frequência de substituição e pode limitar a demanda unitária no mercado de pneus industriais. A Bridgestone havia implantado sua tecnologia de pneus MASTERCORE em 100 minas globalmente até meados de 2024[2]Bridgestone Corporation, "Bridgestone MASTERCORE Implantado em Aproximadamente 100 Minas Globalmente," Bridgestone, press.bridgestone-emea.com. Os sistemas de monitoramento de pressão de pneus dos principais fornecedores podem estender a vida útil dos pneus em 10% a 15%. Intervalos de manutenção mais longos melhoram a economia das frotas, mas reduzem o número de eventos de substituição, estabilizando assim a frota instalada. Os gestores de frotas que enfrentam preços voláteis de commodities também podem adiar substituições não essenciais além dos intervalos recomendados. Esse comportamento é mais visível na América do Norte e na Austrália, onde as decisões de aquisição enfatizam o custo total de propriedade. A receita ainda pode crescer por meio de preços de venda mais elevados, embora as vendas unitárias possam ser mais fracas do que o crescimento do valor sugere.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pneu: A Construção Radial Lidera enquanto a Eletrificação Muda os Requisitos
Os pneus radiais detinham 58,13% da participação do mercado de pneus industriais em 2025 e têm previsão de crescimento a um CAGR de 5,84% até 2031. Isso reflete uma mudança de longa data em relação à construção diagonal em frotas de mineração, construção e movimentação de materiais que operam em condições exigentes. Os projetos radiais oferecem menor consumo de combustível, maior vida útil da carcaça e melhor dissipação de calor do que as alternativas diagonais, o que é significativo à medida que as horas de operação dos equipamentos e os custos de combustível permanecem elevados. A categoria radial é tanto o maior quanto o tipo de pneu de crescimento mais rápido, combinando o uso estabelecido em frotas com uma mudança contínua nas preferências de compra.
Os pneus diagonais permanecem relevantes onde o desempenho robusto em baixas velocidades e sob alto impacto é mais importante do que a eficiência de combustível, incluindo em alguns ambientes de mineração subterrânea e em carregadeiras pesadas que operam em terrenos acidentados. Os pneus sólidos estão ganhando uso em armazéns fechados, pois eliminar o risco de furos pode superar a desvantagem no conforto de condução para veículos que operam em superfícies internas previsíveis. Os pneus diagonais com cinta mantêm um papel mais restrito em aplicações agrícolas e de construção onde os tamanhos de aro limitam o encaixe radial e os operadores requerem maior capacidade de carga. As máquinas elétricas fora de estrada entregam torque imediato a partir da parada e aumentam as tensões no talão e nas laterais, criando requisitos de projeto distintos para os fornecedores de pneus. Em dezembro de 2025, a Guizhou Tire Co., Ltd. lançou sua série Dianqing de acionamento elétrico para pneus fora de estrada (OTR), com construção de carcaça reforçada e compostos de banda de rodagem com dissipação de calor para equipamentos de alto torque.


Por Aplicação: A Construção Lidera em Valor enquanto a Mineração Impulsiona a Demanda Premium
A construção representou 35,22% do mercado de pneus industriais em 2025, tornando-se a maior aplicação por valor. Os compromissos governamentais com infraestrutura na Ásia, no Oriente Médio e na América do Norte sustentaram a atividade de equipamentos quando a construção privada desacelerou devido às condições de financiamento. Carregadeiras de rodas, motoniveladoras, caminhões basculantes, escavadeiras e compactadores geram demanda em uma ampla gama de tamanhos de pneus e necessidades de serviço. Essa amplitude de equipamentos sustenta a estabilidade e a resiliência da receita tanto nas compras de equipamentos originais quanto nas de reposição.
A mineração tem previsão de crescimento a um CAGR de 6,23% até 2031, a maior taxa entre as aplicações listadas. Os locais de mineração em rocha dura ou em áreas remotas consomem mais pneus por hora de operação de equipamentos, tornando o mix geográfico do desenvolvimento de minas importante para o mercado de pneus industriais. A expansão na África Ocidental, na América do Sul e na Ásia Central pode elevar a receita da mineração além das adições de unidades de frota, pois o desgaste dos pneus é maior em condições operacionais desafiadoras. A movimentação de materiais está crescendo junto com a infraestrutura logística e favorece produtos de empilhadeiras sólidas e radiais para uso interno, onde o tempo de atividade é especialmente importante. A agricultura fornece demanda unitária estável à medida que a mecanização se expande no Sul e Sudeste Asiático, embora os valores dos pneus neste segmento permaneçam abaixo dos da mineração e construção. Equipamentos de cultivo cooperativo maiores estão gradualmente elevando o valor agrícola por unidade, enquanto os operadores menores continuam a exigir produtos acessíveis e canais de distribuição.
Por Tipo de Veículo: Equipamentos de Terraplanagem Sustentam o Valor enquanto as Empilhadeiras Lideram o Crescimento
Os equipamentos de terraplanagem representaram 32,85% da participação do mercado de pneus industriais em 2025, sustentados pela mineração a céu aberto, pela construção de estradas e por grandes projetos de portos e barragens. A categoria inclui equipamentos com altos valores de pneus, particularmente caminhões de mineração de classe ultra que requerem produtos especializados e suporte de campo confiável. Os pneus para caminhões de mineração com diâmetros de aro superiores a 49 polegadas podem custar mais de 80.000 USD por unidade. Os proprietários de equipamentos pesados geralmente substituem os pneus em vez de aposentar maquinário de capital intensivo, tornando a demanda de pós-venda uma fonte de receita previsível no segmento de equipamentos de terraplanagem do mercado de pneus industriais.
As carregadeiras e tratores de esteira utilizam especificações de pneus semelhantes e dependem dos mesmos ciclos de infraestrutura e mineração, formando um grande bloco de receita intimamente relacionado com os equipamentos de terraplanagem. As empilhadeiras têm previsão de crescimento a um CAGR de 5,72% até 2031, sustentadas pela automação de armazéns, pela adoção de empilhadeiras elétricas e por operações de movimentação de materiais mais intensivas. As empilhadeiras elétricas pesam mais devido à massa das baterias e requerem pneus capazes de suportar cargas estáticas mais elevadas enquanto mantêm menor resistência ao rolamento. Esses requisitos favorecem pneus sólidos e radiais premium em detrimento dos produtos pneumáticos padrão, especialmente em ambientes de distribuição de alto rendimento. Os tratores continuam a apresentar demanda estável à medida que os equipamentos adquiridos durante o período de mecanização de 2020 a 2024 atingem seu primeiro ciclo de substituição.
Análise Geográfica
A Ásia-Pacífico representou 38,68% do mercado de pneus industriais em 2025 e tem previsão de crescimento a um CAGR de 6,06% até 2031. A China continua sendo um grande produtor e consumidor de equipamentos de construção, enquanto a Índia e o Sudeste Asiático são cada vez mais centrais para o crescimento da demanda regional. O orçamento de transporte rodoviário de 34,8 bilhões de USD da Índia para o ano fiscal de 2026-27 e seu ativo programa de rodovias sustentam a demanda por pneus de construção e terraplanagem. Indonésia, Vietnã e Filipinas combinam investimento em infraestrutura com crescente mecanização agrícola, criando demanda em diversas aplicações de pneus.
O mercado de pneus industriais da América do Norte é mais fortemente dependente da demanda por reposição e de compras orientadas ao valor. O financiamento público de infraestrutura, o desenvolvimento de centros de dados e os projetos de transição energética sustentam a demanda por pneus de construção além da atividade habitacional. A iniciativa de minerais críticos dos EUA sustenta a possível expansão de frotas para extração de lítio e terras raras em Nevada, Arizona e Alasca. O consumo da Europa reflete a renovação de equipamentos vinculada à descarbonização industrial e às normas de emissões fora de estrada da Fase V. Alemanha, França e os países nórdicos demonstram demanda por monitoramento de pressão de pneus e serviços de manutenção preditiva, sustentando preços premium.
O Oriente Médio e a África combinam padrões de demanda liderados pela construção e pela mineração. A Arábia Saudita e os Emirados Árabes Unidos impulsionam a demanda por equipamentos por meio de projetos urbanos e programas da Visão 2030. África do Sul, República Democrática do Congo, Zâmbia e Gana sustentam a demanda por pneus de mineração por meio da extração de metais. Em setembro de 2026, a Ascenso introduziu uma linha de pneus OTR radiais totalmente de aço na Electra Mining Africa, na África do Sul. As áreas de lítio da Argentina e o cinturão de cobre do Chile adicionam demanda de frotas, enquanto as minas remotas requerem programas confiáveis de entrega regional de pneus.

Cenário Competitivo
O mercado de pneus industriais é moderadamente fragmentado na extremidade premium, onde Bridgestone, Michelin, Continental, BKT e Yokohama detêm posições fortes por meio de tecnologia de compostos, redes internacionais de serviços e plataformas de gestão de pneus. Esses fornecedores apoiam frotas exigentes de mineração e construção por meio de desenvolvimento de produtos, consultoria de aplicações e cobertura estabelecida de pós-venda. A Yokohama concluiu a aquisição do negócio de pneus OTR da Goodyear por 905 milhões de USD em fevereiro de 2025. A transação expandiu a posição global da Yokohama em OTR, removeu a Goodyear como concorrente independente em OTR e reforçou o valor da escala no serviço a grandes frotas.
A Bridgestone investiu 25 bilhões de JPY (166 milhões de USD) em sua planta de Kitakyushu para aprimorar a qualidade, melhorar a ecoeficiência e expandir as capacidades de compostos OTR de próxima geração. O investimento favorece a criação de valor premium em detrimento da expansão em categorias de pneus de menor margem. O lançamento do pneu OTR de acionamento elétrico da Guizhou Tire ilustra como os fornecedores estão adaptando a construção de carcaça e banda de rodagem para equipamentos elétricos de alto torque. A Pirelli assinou uma parceria com a Univrses em abril de 2026 para desenvolver a tecnologia Cyber Tire usando visão computacional baseada em inteligência artificial.
As estratégias dos desafiantes concentram-se no crescimento da distribuição, na melhoria da expertise em compostos e na especialização de aplicações no mercado de pneus industriais. Os fornecedores indianos e chineses estão investindo em capacidade técnica para reduzir a lacuna de desempenho em relação aos fabricantes estabelecidos, mantendo ao mesmo tempo uma posição em aplicações orientadas ao valor. O composto Liquid Gold de baixa resistência ao rolamento da Sailun é um exemplo dessa abordagem ao desenvolvimento de produtos. O segmento premium pode sustentar margens mais elevadas onde durabilidade, desempenho de encaixe e serviços digitais são importantes para os clientes. Os fornecedores de nível de valor permanecem importantes em aplicações de construção e agrícolas sensíveis ao preço, especialmente em economias emergentes onde os compradores priorizam o custo de aquisição. Produtos de baixo custo e falsificados podem enfraquecer o poder de precificação premium nesses mercados, deixando espaço tanto para fornecedores globais quanto para concorrentes regionais com posições mais restritas de preço e aplicação.
Líderes do Setor de Pneus Industriais
-
Bridgestone Corporation
-
Michelin
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
THE YOKOHAMA RUBBER CO., LTD.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Ascenso Tyres, em parceria com a Royal Tyres, lançou seus pneus fora de estrada (OTR) radiais totalmente de aço em tamanhos de 25 a 49 polegadas na Electra Mining Africa 2026, na África do Sul. Isso marcou a entrada da Ascenso no segmento de pneus de mineração ultra-grandes, refletindo a crescente concorrência que os fabricantes especializados representam para as marcas OTR estabelecidas.
- Junho de 2026: A Continental apresentou dois novos pneus para terraplanagem, o LD-Master Rock L5 e o MPT 91, na Hillhead 2026. O lançamento foi acompanhado por um conjunto expandido de Soluções Digitais para monitoramento de pressão, temperatura e desgaste da banda de rodagem dos pneus, reforçando a estratégia da Continental de combinar hardware e serviços digitais para frotas de pedreiras e construção.


Escopo do Relatrio Global do Mercado de Pneus Industriais
Os pneus industriais são pneus de serviço pesado projetados para suportar cargas extremas e resistir a condições adversas em armazéns, fábricas e canteiros de obras. Esses pneus são construídos para operar em condições exigentes, incluindo exposição a superfícies irregulares, cargas pesadas e estresse operacional contínuo.
O mercado de pneus industriais é segmentado por tipo de pneu, aplicação, tipo de veículo e geografia. Por tipo de pneu, o mercado é segmentado em pneus radiais, pneus diagonais, pneus diagonais com cinta, pneus sólidos e outros. Por aplicação, o mercado é segmentado em construção, mineração, movimentação de materiais, agricultura e outras aplicações. Por tipo de veículo, o mercado é segmentado em equipamentos de terraplanagem, carregadeiras e tratores de esteira, tratores, empilhadeiras e outros tipos de veículos. O relatório também abrange o tamanho do mercado e as previsões para pneus industriais em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Pneus Radiais |
| Pneus Diagonais |
| Pneus Diagonais com Cinta |
| Pneus Sólidos |
| Outros |
| Construção |
| Mineração |
| Movimentação de Materiais |
| Agricultura |
| Outras Aplicações |
| Equipamentos de Terraplanagem |
| Carregadeiras e Tratores de Esteira |
| Tratores |
| Empilhadeiras |
| Outros Tipos de Veículos |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Pneu | Pneus Radiais | |
| Pneus Diagonais | ||
| Pneus Diagonais com Cinta | ||
| Pneus Sólidos | ||
| Outros | ||
| Por Aplicação | Construção | |
| Mineração | ||
| Movimentação de Materiais | ||
| Agricultura | ||
| Outras Aplicações | ||
| Por Tipo de Veículo | Equipamentos de Terraplanagem | |
| Carregadeiras e Tratores de Esteira | ||
| Tratores | ||
| Empilhadeiras | ||
| Outros Tipos de Veículos | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Pneus Industriais?
O tamanho do mercado de pneus industriais foi avaliado em 30,15 bilhões de USD em 2025 e estima-se que cresça de 31,61 bilhões de USD em 2026 para atingir 40,65 bilhões de USD até 2031, a um CAGR de 5,16% durante o período de previsão (2026-2031).
Qual tipo de pneu lidera a demanda por pneus industriais?
Os pneus radiais lideraram com uma participação de 58,13% em 2025 e têm projeção de crescimento a um CAGR de 5,84% até 2031. Sua eficiência de combustível, vida útil da carcaça e desempenho térmico sustentam a ampla adoção em frotas.
Qual aplicação está crescendo mais rapidamente para pneus industriais?
A mineração é a aplicação de crescimento mais rápido, com um CAGR projetado de 6,23% até 2031, sustentado pela extração de minerais críticos. Condições de mineração mais difíceis e remotas também podem aumentar o uso de pneus por hora-máquina.
Por que os pneus para empilhadeiras estão se tornando mais importantes?
O atendimento de pedidos do comércio eletrônico, a automação de armazéns e a adoção de empilhadeiras elétricas aumentam a intensidade operacional e favorecem projetos de pneus duráveis, sólidos e radiais. As frotas internas também requerem desempenho confiável dos pneus para evitar interrupções operacionais.
Página atualizada pela última vez em:



