
Industriezuckermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 52.07 Milliarden US-Dollar |
| Marktgröße (2031) | 60.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.97 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Industriezuckermarkt Analyse von Mordor Intelligence
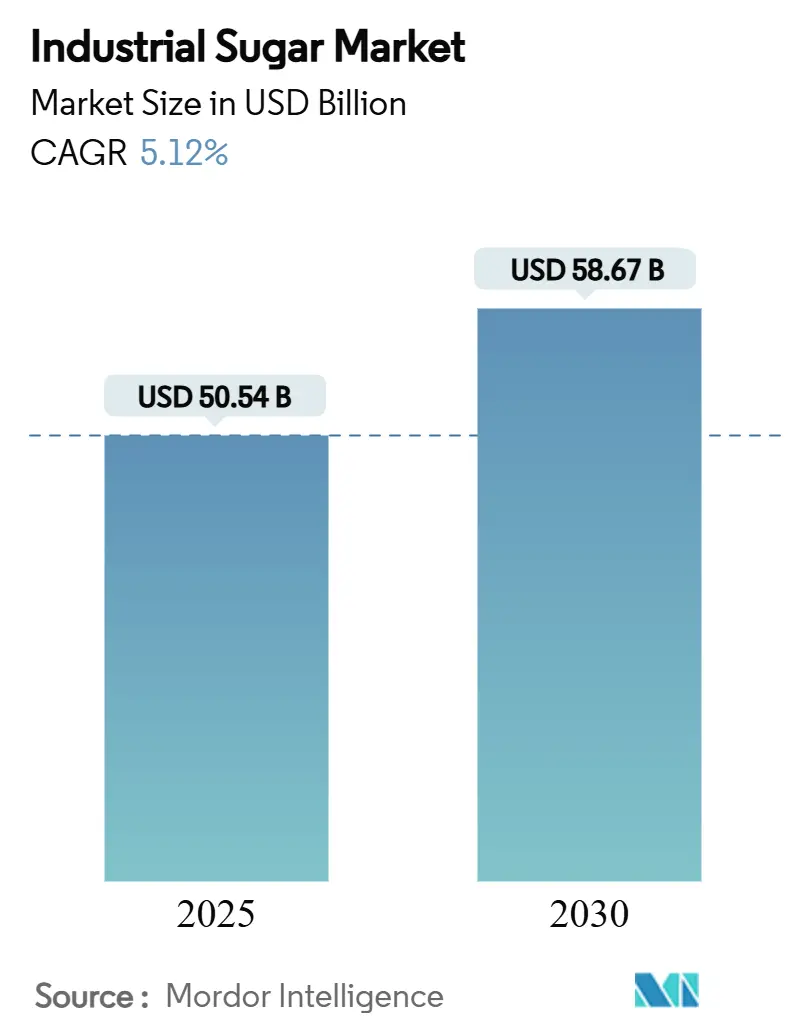
Die Größe des Industriezucker-Marktes wird voraussichtlich von 50,54 Milliarden USD im Jahr 2025 und 52,07 Milliarden USD im Jahr 2026 auf 60,29 Milliarden USD bis 2031 anwachsen, was einer CAGR von 2,97 % zwischen 2026 und 2031 entspricht. Der Industriezucker-Markt wird durch eine stabile Nachfrage von Lebensmittel-, Getränke-, Süßwaren-, Milchprodukte- und Pharmaherstellern gestützt, die Zucker in vielen großtechnischen Rezepturen nicht nur als Süßungsmittel einsetzen. Das Wachstum ist am stärksten dort, wo der Konsum verpackter Lebensmittel und die Lebensmittelverarbeitungskapazitäten zunehmen, insbesondere in Asien-Pazifik und Südamerika, da diese Regionen sowohl neue Verbraucher als auch neue Produktionsstandorte hinzugewinnen. Die Hersteller reagieren durch Investitionen in Energieeffizienz, Spezialqualitäten, verbesserte Logistik und Lieferkettenoptimierungen, die Kundenbeziehungen in einem wettbewerbsintensiven Umfeld sichern können. Diese Maßnahmen helfen dem Industriezucker-Markt, einen gemäßigten Wachstumspfad beizubehalten, anstatt einen raschen Expansionszyklus zu durchlaufen, wobei die Chancen auf industrielle Nachfrage, maßgeschneiderte Produkte und eine zuverlässige Versorgung konzentriert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt weißer raffinierter Zucker im Jahr 2025 einen Marktanteil von 42,04 % am Industriezucker-Markt, während Spezialzucker bis 2031 mit einer CAGR von 4,04 % wachsen soll.
- Nach Form hielt granulierter Zucker im Jahr 2025 einen Umsatzanteil von 50,06 %, während Puder- und Staubzucker bis 2031 mit einer CAGR von 3,62 % wachsen soll.
- Nach Quelle hielt Rohrzucker im Jahr 2025 einen Umsatzanteil von 64,32 %, während Rübenzucker bis 2031 mit einer CAGR von 3,91 % wachsen soll.
- Nach Anwendung hielten Getränke im Jahr 2025 einen Umsatzanteil von 38,09 %, während Backwaren und Süßwaren bis 2031 mit einer CAGR von 4,42 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 34,26 %, während Südamerika bis 2031 mit einer CAGR von 4,18 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Verarbeiteten Lebensmitteln und Getränken | +1.2% | Global, konzentriert in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Zuckerverarbeitung | +0.5% | Global, angeführt von Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau rohrzuckerbasierter Ethanolprogramme mit Umleitung von Kapazitäten auf Zucker | +0.3% | Südamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum im internationalen Handel | +0.4% | Global, insbesondere Brasilien, Asien-Pazifik und MEA (Naher Osten und Afrika) | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Subventionen | +0.3% | Nordamerika, Südamerika und ausgewählte asiatische Märkte | Langfristig (≥ 4 Jahre) |
| Investitionen in die Widerstandsfähigkeit der Lieferkette | +0.2% | Global, mit Schwerpunkt auf wichtigen Erzeugerregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Lebensmitteln und Getränken
Der Industriezucker-Markt ist stark von der Nachfrage der Hersteller abhängig und nicht von direkten Haushaltskäufen, da Raffinerien und Zutatenzulieferer letztlich in langfristige Produktionspläne für verpackte Lebensmittel, Getränke, Süßwaren, Milchprodukte und ausgewählte pharmazeutische Anwendungen liefern. Die OECD und die FAO erwarten, dass der weltweite Zuckerkonsum jährlich um 1 % wächst und bis 2035 199 Millionen Tonnen erreicht, was zeigt, dass die breite Verbrauchsbasis trotz langsameren Wachstums in einigen reifen Volkswirtschaften weiter zunimmt. Indien, Indonesien und Pakistan sind für dieses Muster zentral, da Bevölkerungswachstum und höhere Einkommen den Kauf verpackter Lebensmittel und Getränke über Supermärkte, kleinere Einzelhändler, Gastronomiekanäle und wachsende städtische Vertriebsnetze fördern. Der Industriezucker-Markt profitiert daher von der breiten Expansion der Lebensmittelverarbeitung, auch wenn die Verbraucherpräferenzen selektiver werden und die Hersteller Produktkosten, Formulierungsleistung und Versorgungszuverlässigkeit in Einklang bringen müssen.
Technologische Fortschritte in der Zuckerverarbeitung
Der Industriezucker-Markt wird auch durch Investitionen geprägt, die den Energieverbrauch senken, die Produktkonsistenz aufrechterhalten und die Fähigkeit der Raffinerien verbessern, unter sich verändernden Kunden- und regulatorischen Anforderungen effizient zu arbeiten. Nordzucker AG richtet seine Investitionen in den Jahren 2025/26 auf Energieeffizienz, Automatisierung und Dekarbonisierung an seinen europäischen Standorten aus, was signalisiert, dass etablierte Hersteller die Modernisierung ihrer Anlagen als grundlegende Betriebsanforderung und nicht als optionales Projekt betrachten. Bessere Wärmerückgewinnung, Filtration und Überwachung können die Betriebskosten senken, die Prozesskontrolle verbessern, Abfall reduzieren und die zuverlässige Qualität unterstützen, die Industrienutzer benötigen, wenn sie Hochgeschwindigkeits-Produktionslinien betreiben. Diese Projekte können Lieferanten auch dabei helfen, auf Beschaffungsanforderungen der Kunden zu reagieren, die nun neben dem Preis auch Zuverlässigkeit der Zutaten, Energieverbrauch, Rückverfolgbarkeit und emissionsärmere Beschaffung berücksichtigen.
Ausbau rohrzuckerbasierter Ethanolprogramme mit Kapazitätsumlenkung auf Zucker
Brasiliens Fähigkeit, Zuckerrohr zwischen Zucker und Ethanol umzulenken, beeinflusst das Versorgungsgleichgewicht des Industriezucker-Marktes, da beide Produkte um dieselbe geerntete Ernte konkurrieren und Mühlen schnell reagieren können, wenn die Kraftstoffwirtschaft attraktiver wird. Im April 2026 kündigte die Regierung an, eine weitere Erhöhung auf E32 zu prüfen, was eine weitere politische Überlegung für Rohrzuckerlieferanten, Zuckerhändler und Industriekäufer darstellt. CONAB schätzt, dass Brasiliens Zuckerrohrernte 2026/27 709,1 Millionen Tonnen erreichen wird, doch die Zuckerproduktion soll um 0,5 % auf 43,95 Millionen Tonnen sinken, da Ethanol mehr Zuckerrohr absorbiert, was zeigt, warum die Erntegröße allein nicht die Zuckerverfügbarkeit bestimmt. Diese politisch bedingte Zuteilung macht die Zuckerverfügbarkeit weniger abhängig von den Erntebedingungen allein und erfordert, dass Beschaffungsteams Kraftstoffmandate, relative Erträge und Mahlentscheidungen neben Ernteprogosen überwachen.
Wachstum im internationalen Handel
Der internationale Handel verschafft dem Industriezucker-Markt Zugang zu Produktionszentren, die zu unterschiedlichen Kosten und Erntezyklen arbeiten, und ermöglicht es Käufern gleichzeitig, lokale Versorgungsengpässe gegen die globale Verfügbarkeit abzuwägen. Als Beleg für die Neugestaltung globaler Handelsströme hat die USA besondere landwirtschaftliche Schutzmaßnahmen für Produkte mit einem Zuckergehalt von über 65 % erlassen, eine Maßnahme, die bis September 2025 gelten soll, wie vom U.S. Customs and Border Protection berichtet [1]. Die Europäische Union und Mercosur unterzeichneten am 17. Januar 2026 ein Abkommen mit zollfreiem Zugang für 180.000 Tonnen rohen VHP-Rohrzucker jährlich zur EU-Raffination, was einen definierten Kanal für Lieferanten und Raffinerien schafft, die die Anforderungen des Abkommens erfüllen können. Der Industriezucker-Markt muss daher Handelszugang und Versorgungskonzentration gleichzeitig managen, anstatt internationale Käufe als einfachen Ersatz für die inländische Versorgung zu behandeln.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen | -0.7% | Global, mit besonderer Auswirkung auf importabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Umwelt- und Nachhaltigkeitsbedenken | -0.5% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Fermentationsbasierte Süßungsmittel erodieren industrielle Volumina | -0.4% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Veränderte Verbraucherpräferenzen | -0.3% | Entwickelte Märkte, mit schrittweiser Einführung in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen
Die Rohstoffvolatilität bleibt eine praktische Einschränkung für den Industriezucker-Markt, da starke Preisbewegungen Erzeuger, Mühlen, Raffinerien, Händler und Lebensmittelhersteller auf unterschiedliche Weise und in unterschiedlichen Zeitrahmen beeinflussen. Südzucker AG berichtete, dass der Umsatz seines Zuckersegments von 3.876 Millionen EUR in 2024/25 auf 2.786 Millionen EUR in 2025/26 zurückging, während das Segment einen Betriebsverlust von 177 Millionen EUR verzeichnete, was das Ausmaß zeigt, in dem schwache Preise selbst große europäische Hersteller beeinflussen können. Das Unternehmen reduzierte seine europäische Rübenanbaufläche um 18 % auf 305.800 Hektar als Reaktion auf das schwache Umfeld, was veranschaulicht, wie Herstellerreaktionen spätere Versorgungsbedingungen beeinflussen können. Beschaffungsteams benötigen Versorgungspläne, die Preisbewegungen, Herstellerrentabilität, Anbauflächenentscheidungen und die erwartete Produktionsreaktion berücksichtigen, anstatt sich nur auf den aktuellen Referenzpreis zu verlassen.
Umwelt- und Nachhaltigkeitsbedenken
Da die U.S. Environmental Protection Agency ihre Kontrolle über die Zuckerverarbeitung verschärft und strenge Grenzwerte für BOD5, TSS und pH-Werte festlegt, sehen sich Unternehmen mit höheren Compliance-Anforderungen und -kosten konfrontiert. Suntory Holdings arbeitet in Partnerschaft mit KTIS an einer wegweisenden Initiative für kohlenstoffarmen Zuckerrohranbau in Thailand und unterstreicht damit den Wandel von Nachhaltigkeit von einer bloßen Wahl zu einem Wettbewerbsvorteil [2]. Doch die Hürden beschränken sich nicht nur auf die Einhaltung von Vorschriften; sie umfassen auch den Wandel der Verbraucherwahrnehmung und Unternehmensrichtlinien, die nachhaltig beschafften Zutaten zunehmend Priorität einräumen. Da kristalline Rohrzuckerraffinerien nun einem strengen täglichen BOD5-Grenzwert von 2,38 Pfund pro Tonne Schmelze gegenüberstehen, ist die Optimierung des Wasserverbrauchs von größter Bedeutung. Diese Anforderung erfordert fortschrittliche Behandlungssysteme und Prozessanpassungen, wie von der US-Regierung hervorgehoben. Solch strenge Umweltauflagen stellen nicht nur Herausforderungen für Neueinsteiger dar, sondern stärken auch die Position etablierter Akteure, die über die notwendige Compliance-Infrastruktur verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
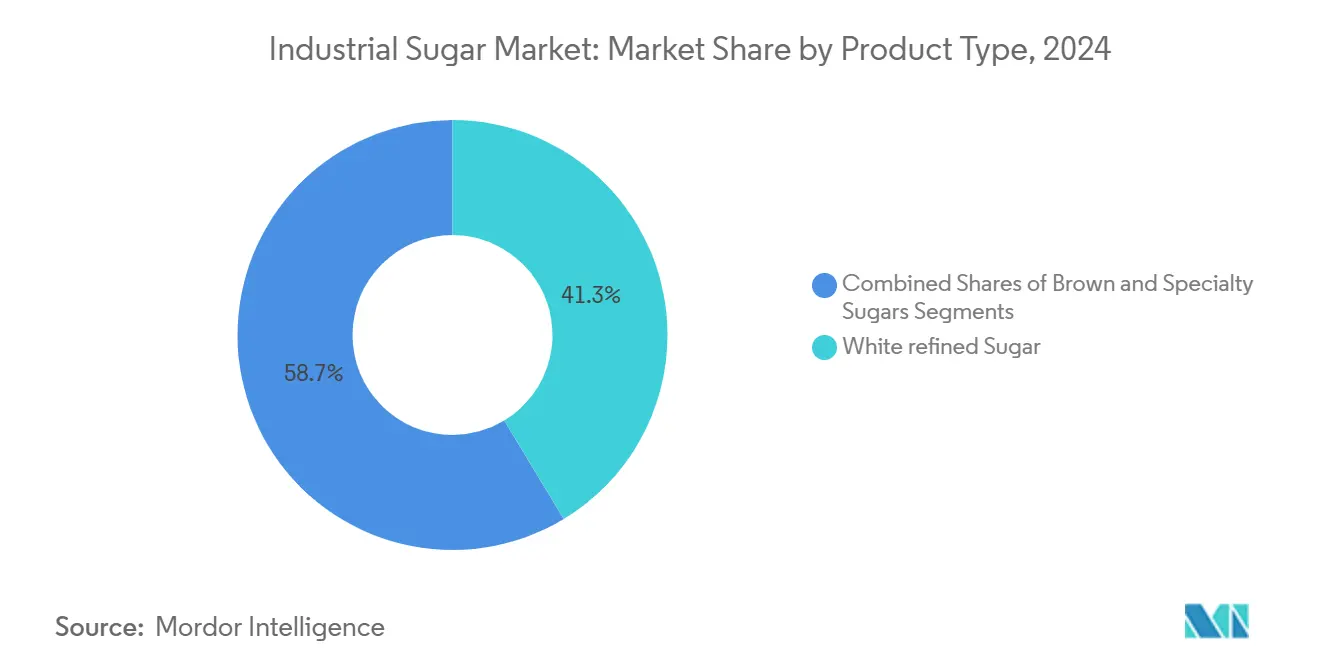
Weißer Raffinierter Zucker sichert Volumina, Spezialzucker schafft WertWeißer raffinierter Zucker hielt im Jahr 2025 42,04 % des Umsatzes und damit die größte Produkttyp-Position im Industriezucker-Markt. Seine hohe Reinheit, vorhersehbare Süße und konsistente Kristallgröße eignen sich für automatisierte Getränke-, Lebensmittel- und Süßwarenlinien, die bei großen Produktionsläufen stets dasselbe Ergebnis liefern müssen. Hersteller wählen diese Qualität, wenn saubere Farbe, zuverlässige Auflösung und standardisierte Handhabung wichtiger sind als ein charakteristisches Geschmacksprofil. Der Marktanteil des weißen raffinierten Zuckers im Industriezucker-Markt spiegelt seine Rolle als praktischer Einsatzstoff für Hochvolumen-Rezepturen wider, einschließlich Produkten, bei denen Betreiber das Verhalten der Zutaten genau kontrollieren müssen. Brauner Zucker erfüllt andere Anforderungen, da sein beibehaltener Melassegeschmack und seine Farbe bewusste Formulierungsentscheidungen in Backwaren-, Dessert- und Craft-Getränkeanwendungen sind.
Spezialzucker soll bis 2031 mit einer CAGR von 4,04 % wachsen, der schnellsten Rate unter den Produkttypen. Bio-Rohrzucker, Invertzucker und modifizierte Kristallformen ermöglichen es Lebensmittelherstellern, Zutaten zu wählen, die bestimmten Etikettierungs-, Geschmacks-, Textur- oder Verarbeitungsanforderungen entsprechen. Diese Qualitäten können mehr Wert generieren als Standard-Raffinadezucker, da sie möglicherweise zusätzliche Verarbeitung, engere Spezifikationen, Zertifizierung oder direkte technische Unterstützung für die Rezeptur eines Kunden erfordern. Zertifizierungs- und Rückverfolgbarkeitsanforderungen begünstigen auch Lieferanten, die konsistente Qualität nachweisen und etablierte Systeme in ihrer gesamten Lieferkette aufrechterhalten können. Der Industriezucker-Markt wird voraussichtlich weißen raffinierten Zucker als Volumenbasis behalten, während Spezialprodukte eine größere Rolle bei Premium-, differenzierten und formulierungsempfindlichen Anwendungen übernehmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Granulierter Zucker dominiert das Volumen, Puder- und Staubzuckervarianten bedienen Premium-KanäleGranulierter Zucker hielt im Jahr 2025 nach Form 50,06 % des Umsatzes und ist damit die breiteste Formkategorie im Industriezucker-Markt. Er eignet sich für Trockenmischungen, Süßwarenkristallisation, Backmischungen und Hochvolumen-Getränkebetriebe und bietet Verarbeitern ein Format, das mehrere Produktionsbedürfnisse erfüllen kann. Seine Fließ- und Handhabungseigenschaften ermöglichen es Herstellern, ihn präzise zu dosieren, während sein Lagerprofil zu etablierten Transport- und Lagersystemen passt. Große Lebensmittelverarbeitungsbetriebe bevorzugen granulierten Zucker, da er Vertrautheit, breite Verfügbarkeit und zuverlässige Leistung in standardisierten Produktionsumgebungen vereint. Diese Position wird durch den Bedarf an konsistenten Kristallen verstärkt, wenn Hersteller Produktionsgeschwindigkeiten, Textur und Süßegrade unter strenger Kontrolle halten wollen.
Puder- und Staubzucker soll bis 2031 mit einer CAGR von 3,62 % wachsen. Feine Partikelgrößen sind nützlich in Backwaren-, Kuchendekoration-, Füllungs-, Glasur- und Süwarenanwendungen, die eine schnelle Auflösung, eine glatte Textur oder ein gleichmäßiges visuelles Erscheinungsbild erfordern. Das Produkt unterstützt die Wertschöpfung dort, wo das fertige Produkt des Kunden von Mundgefühl, Präsentation und präziser Leistung abhängt und nicht nur vom Saccharosegehalt. Sirupformen bleiben für die Getränkeherstellung wichtig, da sie sich schnell auflösen, Handhabungsschritte reduzieren und großen Betrieben helfen, Zutaten durch flüssige Verarbeitungslinien zu bewegen. Der Industriezucker-Markt gewinnt inkrementellen Wert aus diesen Spezialformen, da Backwaren-, Gastronomie- und Getränkekunden Zutaten suchen, die in bestimmten Produktionsumgebungen einfacher zu verwenden sind.
Nach Quelle:
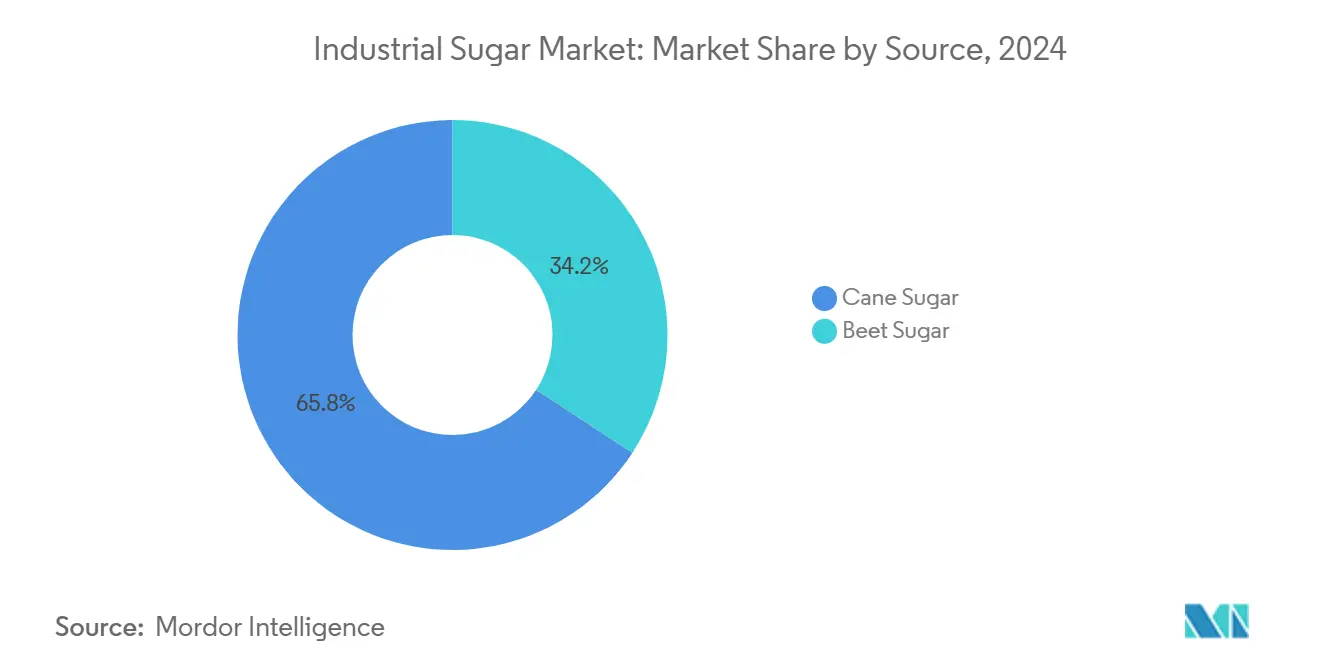
Rohrzucker führt, Rübenzucker expandiert durch regionale Versorgung und NachhaltigkeitsanforderungenRohrzucker hielt im Jahr 2025 64,32 % des Umsatzes und verankert den Industriezucker-Markt in tropischen Produktionssystemen. Brasilien, Indien und Thailand sind wichtige Rohrzucker produzierende Länder, und ihre Erntezyklen, Raffineriekapazitäten und Handelsaktivitäten beeinflussen die Verfügbarkeit von Zucker für Industrienutzer. Brasiliens Exportvolumen macht Rohrzucker besonders wichtig für Käufer, die auf internationale Beschaffung angewiesen sind und Zugang zu erheblichen Mengen benötigen. Seine führende Quellenposition spiegelt auch ein etabliertes Netzwerk von Mühlen und Raffinerien wider, die Lebensmittelhersteller in vielen Regionen beliefern. Käufer schätzen rohrzuckerbasierte Versorgung für ihre Vertrautheit und ihr Volumen, aber Brasiliens Fähigkeit, Zuckerrohr in Richtung Ethanol zu verlagern, schafft eine politische und preisliche Exposition, die Beschaffungspläne berücksichtigen müssen.
Rübenzucker soll bis 2031 mit einer CAGR von 3,91 % wachsen und ist damit das am schnellsten wachsende Quellensegment. Seine Expansion ist mit der Produktion in Ägypten, der Türkei, China und den Vereinigten Staaten verbunden und nicht mit einer breiten Zunahme der europäischen Rübenanbaufläche. Als Beleg für den Einfluss politischer Rahmenbedingungen auf die Quellenökonomie setzte das United States Department of Agriculture die Zuckerkreditraten für das Haushaltsjahr 2025 auf 19,75 Cent pro Pfund für rohen Rohrzucker und 25,38 Cent pro Pfund für raffinierten Rübenzucker fest [3]. Als Reaktion auf den wachsenden Wettbewerb setzen Rohrzuckerproduzenten auf vertikale Integrationsstrategien und diversifizieren ihre Einnahmequellen durch flexible Ethanolproduktion. Diese Segmentierung der Quellen spiegelt zunehmend breitere agrarpolitische Ziele wider und betont Ernährungssicherheit, ländliche Entwicklung und ökologische Nachhaltigkeit.

Nach Anwendung:
Getränke führen, während Backwaren und Süßwaren an Dynamik gewinnenGetränke machten im Jahr 2025 38,09 % des Anwendungsumsatzes aus und hatten damit den größten Anteil im Industriezucker-Markt. Kohlensäurehaltige Erfrischungsgetränke, trinkfertige Tees und Kaffees, Energydrinks und fruchtbasierte Getränke verbrauchen Zucker in großem Maßstab, was dieser Anwendung dauerhaften Einfluss auf die Beschaffungsmengen verleiht. Zucker trägt Süße, Körper und ein vertrautes Geschmacksprofil bei, sodass Änderungen an einer Getränkerezeptur mehr Aufwand erfordern können als das bloße Ersetzen einer Zutat. Getränkehersteller stehen in einigen Ländern unter Druck, zugesetzten Zucker zu reduzieren, insbesondere dort, wo Steuern, Kennzeichnungsvorschriften oder Ernährungsempfehlungen zur Reformulierung ermutigen. Dennoch verwenden saftbasierte und funktionale Formate in vielen Rezepturen weiterhin Industriezucker, was die unmittelbare Auswirkung zuckerärmerer Strategien auf die Gesamtnachfrage begrenzt.
Backwaren und Süßwaren sollen bis 2031 mit einer CAGR von 4,42 % wachsen. Das Segment profitiert von der Nachfrage nach verpackten Lebensmitteln in Asien und Afrika sowie vom anhaltenden Interesse an Premium-Backwaren und Süßwaren in reifen Volkswirtschaften. Zucker liefert Bräunung, Textur, Konservierung, Volumen und Geschmack, was eine vollständige Substitution in vielen Rezepturen ohne Veränderung des Endprodukts schwierig macht. Milchprodukte und Tiefkühldesserts schaffen eine stabile Nachfragebasis, während pharmazeutische Anwendungen Zucker erfordern, der relevante Reinheits- und Konsistenzstandards für spezialisierte Anwendungen erfüllt. Der Industriezucker-Markt wird durch diese Bandbreite an Anwendungen gestützt, da jede Anwendung einen anderen funktionalen Bedarf und eine andere Exposition gegenüber gesundheitsorientierter Reformulierung aufweist.
Geografische Analyse
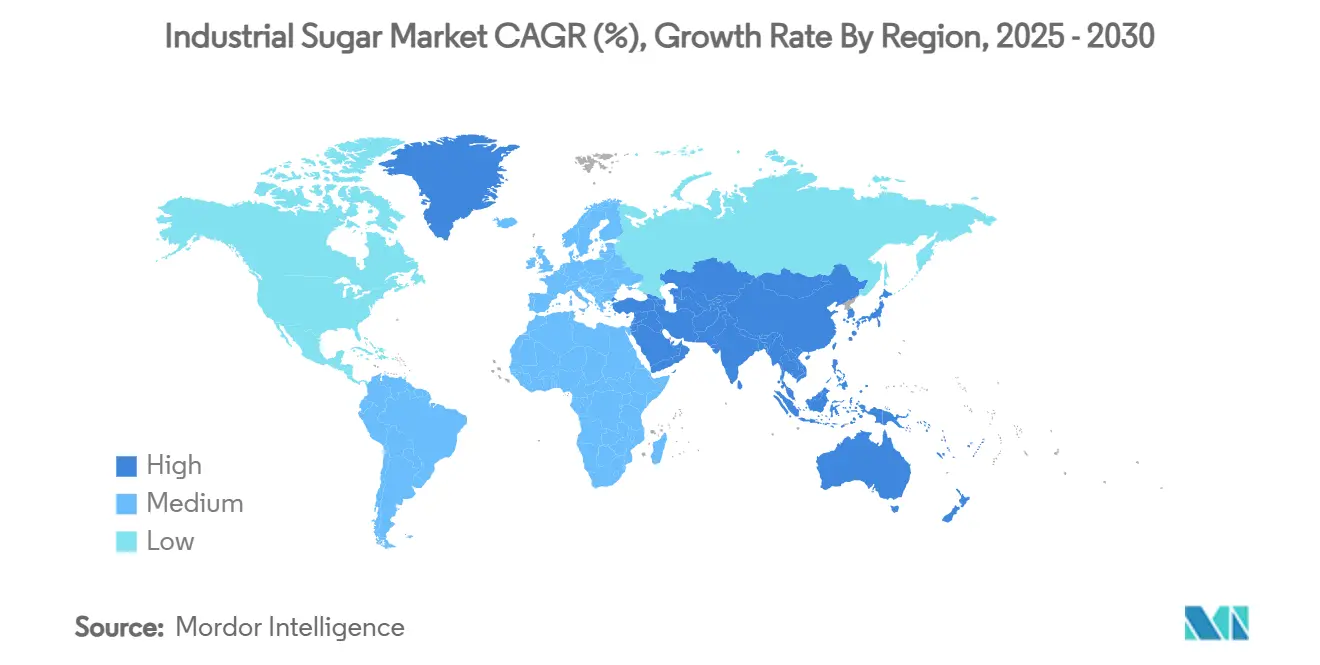
Asien-Pazifik hielt im Jahr 2025 34,26 % des Umsatzes und damit die führende regionale Position im Industriezucker-Markt. Die Region vereint große Verbraucherpopulationen mit wachsender Produktion verpackter Lebensmittel und Getränke, was Zutatenzulieferern Zugang zu sowohl hochvolumigen etablierten Kategorien als auch neueren Verarbeitungskapazitäten verschafft. Die OECD und die FAO erwarten, dass Asien bis 2035 76 % des weltweiten Zuckerkonsumwachstums beisteuern wird, wobei Indien, Indonesien und Pakistan zentral für dieses Nachfragemuster sind. China hat eine zurückhaltendere Perspektive, da seine Ernährungs- und Nährwertentwicklungsrichtlinie für 2025 bis 2030 die tägliche Aufnahme von zugesetztem Zucker auf 25 Gramm begrenzt, was das Wachstum auf andere Teile der Region und weniger gesundheitssensible Anwendungen konzentriert. Die Führungsposition Asien-Pazifiks spiegelt das Ausmaß seiner Lebensmittelverarbeitungsbasis, die Häufigkeit von Käufen verpackter Lebensmittel und die anhaltende Rolle von Zucker in einer breiten Palette lokaler und internationaler Produktformate wider.
Südamerika soll bis 2031 mit einer CAGR von 4,18 % wachsen, dem schnellsten regionalen Tempo im Industriezucker-Markt. Brasilien exportierte im Wirtschaftsjahr 2025/26 34,1 Millionen Tonnen Zucker und machte im Kalenderjahr 2025 59 % der weltweiten Exporte aus, was seine Mühlen, Häfen und Handelsbeziehungen für Käufer auf der ganzen Welt bedeutsam macht. China kaufte im Jahr 2025 4,739 Millionen Tonnen brasilianischen Zucker, während Indien und Algerien ebenfalls wichtige Zieldestinationen waren, was die Reichweite der Region über verschiedene Importmärkte hinweg demonstriert. Das EU-Mercosur-Abkommen schafft einen zollfreien Kanal für 180.000 Tonnen rohen VHP-Rohrzucker jährlich zur EU-Raffination, was südamerikanischen Exporteuren einen weiteren strukturierten Absatzkanal bietet. Brasiliens Ethanolfördermaßnahmen bleiben der wichtigste Faktor, der die Zuckerverfügbarkeit auch bei steigender Rohrzuckerproduktion reduzieren kann, sodass Käufer in anderen Regionen weiterhin die südamerikanische Kraftstoffpolitik sowie Ernteprogosen beobachten.
Europa und Nordamerika sind reife Regionen mit unterschiedlichen Angebots- und Nachfragebedingungen. Südzucker AGs 18-prozentige Reduzierung der europäischen Rübenanbaufläche in 2025/26 veranschaulicht den Druck, den schwache Erträge auf die regionale Versorgung und auf die Entscheidungen von Verarbeitern ausüben können, die auf Rübenanbauer angewiesen sind. Die nordamerikanischen Zuckerlieferungen erreichten in der ersten Hälfte des Wirtschaftsjahres 2025/26 6,079 Millionen Short Tons auf Rohwertbasis, ein Anstieg von 0,6 % gegenüber dem Vorjahreszeitraum gemäß dem bereitgestellten Entwurf. Der Nahe Osten und Afrika zeigen ein gemischtes Profil, da die inländische Kapazität in ausgewählten Ländern zunimmt, während Gesundheitsmaßnahmen und sich ändernde Konsumgewohnheiten die Nachfrage in anderen begrenzen. Diese regionalen Unterschiede machen lokale Versorgungssicherheit, Logistik, Raffineriezugang und Kundenspezifikationen zu wichtigen Faktoren für den Industriezucker-Markt.
Wettbewerbslandschaft
Marktkonzentration
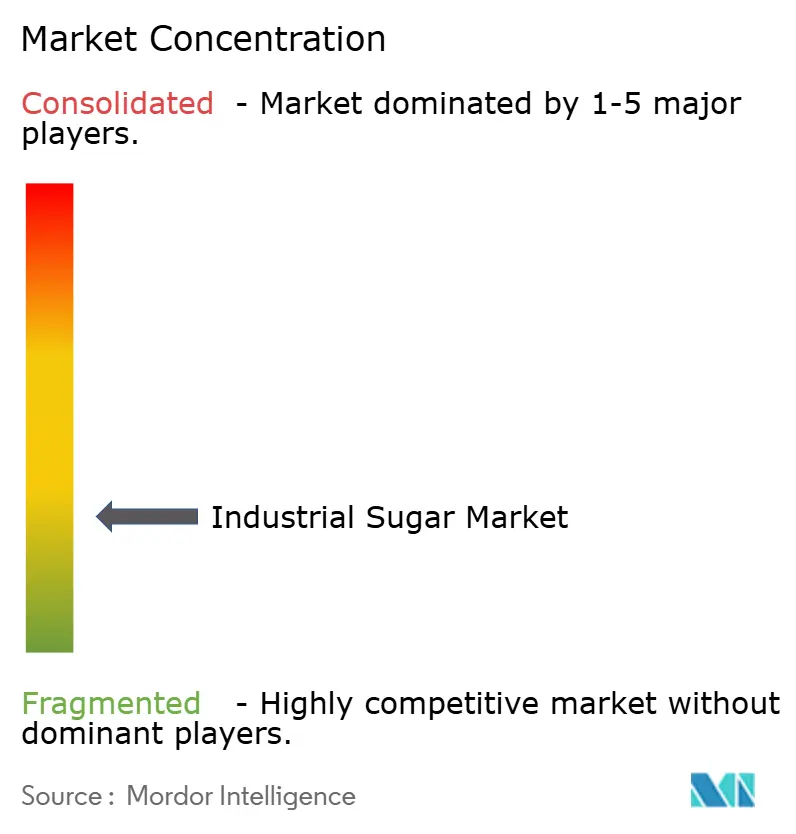
Der Wettbewerb variiert je nach Standort, da Hersteller unter unterschiedlichen landwirtschaftlichen Bedingungen, Energiekosten, Handelsregeln, Qualitätsanforderungen und Beziehungen zu großen Lebensmittel- und Getränkekunden tätig sind. Große europäische Hersteller wie Südzucker AG, Nordzucker AG und Tereos SCA balancieren den aktuellen Preisdruck mit Ausgaben für Effizienz, zuverlässige Versorgung und differenzierte Produkte, die ihnen helfen können, Industriekunden zu halten. Kein einzelner Hersteller hält mehr als einen niedrigen zweistelligen Anteil am weltweiten Angebot, basierend auf dem bereitgestellten Entwurf, und diese Streuung spiegelt unterschiedliche Erntebedingungen, Handelsrahmen und lokale Kostenstrukturen wider.
Handel und Logistik sind stärker konzentriert als die Produktion, was die praktischen Möglichkeiten für Käufer verändert, die über internationale Märkte beschaffen. Dies gibt Industriekäufern weniger große Optionen für das Management globaler Ströme, als die Fragmentierung der Hersteller allein vermuten lässt, insbesondere wenn sie etablierte Versand-, Finanzierungs-, Lager- und Risikomanagementkapazitäten benötigen. Nordzucker AG verfolgt Investitionen in Energieeffizienz, Automatisierung und Dekarbonisierung in Europa und veranschaulicht damit den Druck auf Hersteller, ihre Betriebe zu modernisieren und breiteren Kundenerwartungen gerecht zu werden.
Die Raffinerie verfolgt durch ihr Investitionsprogramm eine Strategie der lokalen Produktion in Nigeria, was veranschaulicht, wie regionale Lieferanten durch die Reduzierung der Abhängigkeit von importiertem Zucker wettbewerbsfähig sein können. Hersteller, die zertifizierten Bio-, Pharmaqualitäts- oder anwendungsspezifischen Zucker liefern können, haben einen Weg zur Differenzierung jenseits der Massenversorgung, während Skaleneffekte in Logistik und Lagerung ihre kommerzielle Position stärken können. Der Industriezucker-Markt bleibt auf Herstellerebene fragmentiert, aber der Zugang zu Handelsnetzwerken, Spezialverarbeitung und emissionsarmen Betrieben kann größere Betreiber in den Versorgungsentscheidungen von Industriekunden einflussreicher machen.
Führende Unternehmen der Industriezuckerbranche
-
Südzucker AG
-
Tereos SCA
-
Associated British Foods plc (ABF Sugar)
-
Florida Crystals Corporation (ASR Group)
-
Wilmar International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriezucker-Markt Unternehmen in diesem Bericht
- Sudzucker AG
- Tereos SCA
- Associated British Foods plc (ABF Sugar)
- Florida Crystals Corporation (ASR Group)
- Wilmar International Limited
- Nordzucker AG
- Cargill, Incorporated
- Raizen S.A.
- Mitr Phol Group
- Thai Roong Ruang Group
- Gujarat Co-operative Sugar Federation
- COFCO International
- Louis Dreyfus Company
- Dangote Sugar Refinery Plc
- Tongaat Hulett Limited
- Al Ghurair Group (Al-Khaleej Sugar Co.)
- DCM Shriram Ltd.
- Shree Renuka Sugars Ltd.
- Cosan S.A.
- Biosev S.A.
Neueste Industrielle Entwicklungen in Industriezucker-Markt
- September 2026: Südzucker AG eröffnete an seinem Standort Wabern in Deutschland ein neues Zuckersilo und eine biologische Abwasserbehandlungsanlage und schloss damit eine kombinierte Investition von 60 Millionen EUR ab. Das 67 Meter hohe Silo verdoppelt die Lagerkapazität für unverpackten Schüttgutzucker und verbessert die ganzjährige Versorgungszuverlässigkeit für Industriekunden.
- September 2026: Nordzucker AG startete seine Rübenverarbeitungskampagne 2026/27 nach Investitionen, darunter neue Verdampferstufen, eine neue Rübenwäscheanlage in Nordstemmen und einen neuen Extraktionsturm in Schladen zur Reduzierung des Energieverbrauchs. Der bereitgestellte Entwurf vermerkt, dass die Produktion an seinem Standort Nakskov in Dänemark überprüft wurde.
- Januar 2026: Die Europäische Union und Mercosur unterzeichneten ein Handelsabkommen, das Mercosur-Exporteuren zollfreien Zugang für 180.000 Tonnen rohen VHP-Rohrzucker jährlich zur EU-Raffination gewährt.
Globaler Industriezuckermarkt Berichtsumfang
Der Bericht zum Industriezucker-Markt ist segmentiert nach Produkttyp (Weißer Raffinierter Zucker, Brauner Zucker, Spezialzucker), Form (Granuliert, Puderzucker/Staubzucker, Sirup), Quelle (Rohrzucker, Rübenzucker), Anwendung (Backwaren und Süßwaren, Milchprodukte und Tiefkühldesserts, Getränke und weitere) sowie Geografie (Nordamerika, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Weißer Raffinierzucker |
| Brauner Zucker |
| Spezialzucker |
| Granuliert |
| Puderzucker/Staubzucker |
| Sirup |
| Rohrzucker |
| Rübenzucker |
| Backwaren und Süßwaren |
| Milchprodukte und Tiefkühldesserts |
| Getränke |
| Pharmazeutika |
| Körperpflege und Kosmetik |
| Sonstiges (Chemikalien, Textilien) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Weißer Raffinierzucker | |
| Brauner Zucker | ||
| Spezialzucker | ||
| Form | Granuliert | |
| Puderzucker/Staubzucker | ||
| Sirup | ||
| Quelle | Rohrzucker | |
| Rübenzucker | ||
| Anwendung | Backwaren und Süßwaren | |
| Milchprodukte und Tiefkühldesserts | ||
| Getränke | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Sonstiges (Chemikalien, Textilien) | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Industriezucker an?
Die Nachfrage der Lebensmittel- und Getränkeverarbeitung ist der Haupttreiber, insbesondere dort, wo verpackte Lebensmittel, trinkfertige Produkte, Süßwaren und Milchprodukteverarbeitung expandieren.
Wie groß ist der Industriezucker-Markt im Jahr 2026?
Die Größe des Industriezucker-Marktes beträgt im Jahr 2026 52,07 Milliarden USD und soll bis 2031 bei einer CAGR von 2,97 % 60,29 Milliarden USD erreichen.
Welcher Produkttyp führt den Industriezuckerverkauf an?
Weißer raffinierter Zucker führte die Produkttypen mit 42,04 % des Umsatzes im Jahr 2025 an, da er die Reinheit, Kristallkonsistenz und zuverlässige Handhabung bietet, die für die automatisierte Lebensmittel- und Getränkeproduktion erforderlich sind.
Welche Anwendung verbraucht den meisten Industriezucker?
Getränke hielten im Jahr 2025 38,09 % des Anwendungsumsatzes, da viele großvolumige Getränkekategorien Saccharose für Süße, Körper und vertrauten Geschmack verwenden.