
Marktgröße und Marktanteil für industrielle Margarine
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
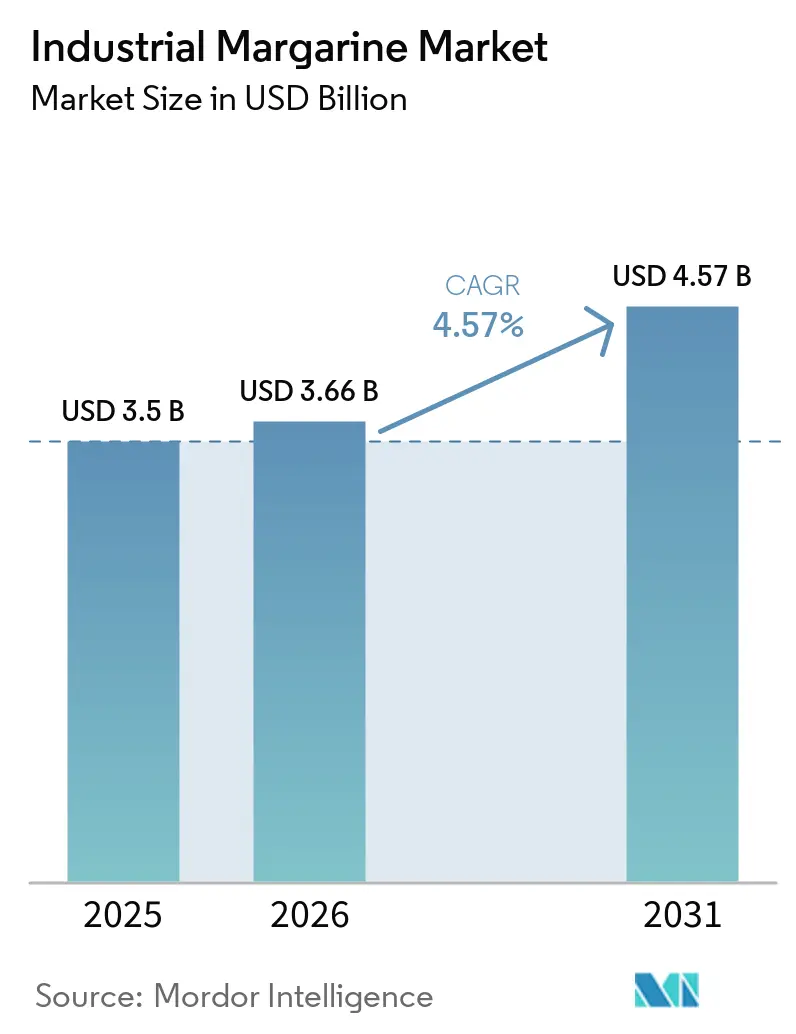
| Marktgröße (2026) | 3.66 Milliarden US-Dollar |
| Marktgröße (2031) | 4.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.57 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Margarine von Mordor Intelligence
Die globale Industriemargarine-Marktgröße wird voraussichtlich von 3,50 Milliarden USD im Jahr 2025 auf 3,66 Milliarden USD im Jahr 2026 steigen und bis 2031 4,57 Milliarden USD erreichen, mit einem CAGR von 4,57 % über den Zeitraum 2026–2031. Industriebäckereien schätzen Margarine weiterhin, da pflanzliche Öleinsatzstoffe das Preisrisiko bei Milchfetten reduzieren können. Der Industriemargarine-Markt profitiert auch dann, wenn Hersteller eine gleichbleibende Textur, Haltbarkeit und Verarbeitungsleistung bei der Großserienproduktion benötigen. Pflanzenbasierte Formulierungen werden für Foodservice-Käufer zunehmend relevanter, die neben der Funktionalität auch die ernährungsphysiologische Positionierung berücksichtigen. Die Rückverfolgbarkeit der Lieferkette und die Einhaltung von Transfettvorgaben werden bei der Lieferantenauswahl zu wichtigen Faktoren, insbesondere für Produkte, die in regulierten Märkten verkauft werden. Übernahmen und Investitionen in Spezialfette zeigen, dass Größe, Formulierungskompetenz und regionaler Produktionszugang den Wettbewerb im Industriemargarine-Markt prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Allzweck im Jahr 2025 einen Marktanteil von 43,56 %, während streichfähige Qualitäten bis 2031 mit einem CAGR von 4,82 % wachsen sollen.
- Nach Form entfiel auf Hart im Jahr 2025 ein Anteil von 53,05 % an der Industriemargarine-Marktgröße, während Weich bis 2031 mit einem CAGR von 4,91 % wachsen soll.
- Nach Quelle hielt Pflanzenbasiert im Jahr 2025 einen Marktanteil von 66,73 % am Industriemargarine-Markt und soll bis 2031 mit einem CAGR von 5,14 % wachsen.
- Nach Anwendung entfielen auf Backwaren im Jahr 2025 41,38 % der Kategorie, während Convenienceprodukte bis 2031 mit einem CAGR von 4,76 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,28 %, während Nordamerika bis 2031 mit einem CAGR von 4,86 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstiger Butterersatz für industrielles Backen | +1.2% | Global, mit der stärksten Relevanz in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Convenience-Backwaren und Süßwaren in aufstrebenden Volkswirtschaften | +1.0% | Asien-Pazifik, insbesondere China, Indien, Vietnam und Indonesien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach pflanzenbasierten, nicht-milchbasierten Fetten im Foodservice | +0.9% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Oleogel-Technologie für transfettfreie Hartstocke | +0.5% | Global, mit früher Einführung in europäischen und nordamerikanischen Forschungspipelines | Langfristig (≥ 4 Jahre) |
| Butterpreisvolatilität und Margenschutz | +0.6% | Europa, Nordamerika und importabhängige Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Regulierung von Produkten mit niedrigem Transfettgehalt | +0.4% | Global, mit Anwendung in WHO-Unterzeichnerländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstiger Butterersatz für industrielles Backen
Industriebäckereien verwenden Margarine, um das Beschaffungsrisiko zu steuern, das mit schwankenden Milchfettkosten einhergeht. Pflanzliche Öle wie Palmöl, Rapsöl und Sojaöl folgen anderen Angebots- und Preiszyklen als Butter. Diese Trennung kann Backverträgen mit Festpreisen eine stabilere Zutatenkosten-Basis verschaffen. Der Industriemargarine-Markt profitiert daher, wenn Hersteller einen planbaren Fetteinsatzstoff für längerfristige Kundenverpflichtungen suchen. Eine auf Margarine umgestellte Produktionslinie kann Anpassungen bei Kristallisationstemperaturen, Teighydratation und Mischparametern erfordern. Diese betrieblichen Änderungen können eine Rückkehr zu Butter weniger attraktiv machen, nachdem die Bäckerei die Leistung von Margarine validiert hat.
Nachfrage nach Convenience-Backwaren und Süßwaren in aufstrebenden Volkswirtschaften
Die Produktion von Convenience-Backwaren und Süßwaren unterstützt die Massennachfrage nach Fetten mit gleichbleibenden Spezifikationen. Die Expansion von Schnellrestaurants sowie die Herstellung von verpackten Keksen und Kuchen schaffen größere zentralisierte Beschaffungsanforderungen. Diese Käufer benötigen Zutaten, die bei wiederholbaren Produktionsläufen gleichbleibend funktionieren. Der Industriemargarine-Markt kann diesen Bedarf durch spezialisierte Backwaren-, Fritt-, Füll- und Aufstrichformate bedienen. In Lateinamerika und der Karibik machen kleine und mittlere Unternehmen (KMU) beeindruckende 99,5 % der Unternehmen der Region aus. Diese KMU übernehmen zunehmend margarinebasierte Formulierungen, was es ihnen ermöglicht, mit multinationalen Konzernen zu konkurrieren, ohne ihre Zutatenbudgets zu belasten, so die OECD/CAF/SELA [1]. Dieser Wandel demokratisiert die Backwarenproduktion, wobei Unternehmer in aufstrebenden Märkten lokale Produktionsstätten aufbauen, um städtische Bevölkerungen zu bedienen, die nach praktischen Lebensmitteloptionen verlangen. Infolgedessen beschleunigt sich die Einführung von Margarine.
Nachfrage nach pflanzenbasierten, nicht-milchbasierten Fetten im Foodservice
Eine JAMA Internal Medicine-Studie aus dem Jahr 2025 brachte den täglichen Ersatz von 10 Gramm Butter durch pflanzliche Öle mit einer 17-prozentigen Reduktion der Gesamtmortalität und der Krebsmortalität unter 221.054 Teilnehmern in Verbindung, die über mehr als 30 Jahre beobachtet wurden. Die Studie liefert institutionellen Cateringbetrieben und großen Foodservice-Betreibern Belege, die sie bei Reformulierungsentscheidungen berücksichtigen können. Der Industriemargarine-Markt kann dort profitieren, wo Käufer pflanzenbasierte Fette mit dokumentierten ernährungsphysiologischen Eigenschaften benötigen. Lieferanten im Industriemargarine-Markt mit Formulierungen mit niedrigerem Gehalt an gesättigten Fettsäuren sind möglicherweise besser für Foodservice-Anfragen positioniert, die Nährwertangaben beinhalten. Dies macht die Produktauswahl in nordamerikanischen und europäischen Accounts weniger allein von den Kosten abhängig. Es erhöht auch den Wert von Formulierungsnachweisen und einer klaren Zutatendokumentation.
Oleogel-Technologie für transfettfreie Hartstocke
Die Forschung zur Entfernung von Transfetten erweitert die Palette der für den Industriemargarine-Markt verfügbaren Hartstockoptionen. Eine 2024 veröffentlichte Übersichtsarbeit beschrieb Hochspannungsplasmahydrierung, überkritische Kohlendioxidumesterung und Oleogel-Strukturierung als Wege zur transfettfreien Margarineproduktion. Mit der REPLACE-Initiative der Weltgesundheitsorganisation als treibende Kraft haben 53 Länder Best-Practice-Richtlinien verabschiedet, die die Lebensmittelsicherheit für 3,7 Milliarden Menschen verbessern [2]. Die WHO strebt jedoch nun eine weitgehende Eliminierung von Transfetten bis 2025 an und verschiebt das Ziel aufgrund nicht erreichter Ziele für 2023. Unterdessen entzieht die FDA-Regelung vom Dezember 2023 teilweise hydrierten Ölen (PHOs) ihren Status als allgemein als sicher anerkannte Substanz (GRAS) und schränkt deren Verwendung in Margarine und anderen Lebensmitteln ein [3]. Diese Maßnahme soll über zwei Jahrzehnte einen Nutzen von 652 Millionen USD erbringen, hauptsächlich durch einen Rückgang der koronaren Herzerkrankungsfälle. Darüber hinaus schreibt die Technische Verordnung GSO 2483:2024 zu Transfetten, die mit einer Übergangsfrist bis Mai 2025 gilt, eine 2-%-Grenze für Transfettsäuren in verarbeiteten Lebensmitteln vor und schränkt die Verwendung von Palmöl in bestimmten Anwendungen ein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gegenreaktion auf Clean-Label-Produkte gegen hydrierte und umgeesterte Fette | -0.8% | Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Transfettvorschriften erhöhen Reformulierungskosten | -0.6% | Europa und Nordamerika, mit globalen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenexposition gegenüber Rechtsstreitigkeiten im Zusammenhang mit Palmöl-Entwaldung | -0.4% | Global, akut in europäischen Märkten | Langfristig (≥ 4 Jahre) |
| Kapazitätsunterauslastung an umgerüsteten Margarinelinien infolge sich wandelnder Verbrauchertrends | -0.3% | Entwickelte Märkte, Altanlagen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gegenreaktion auf Clean-Label-Produkte gegen hydrierte und umgeesterte Fette
Da Verbraucher zunehmend Clean-Label-Produkte fordern, stehen traditionelle Margarineformulierungen vor wachsenden Herausforderungen. Lebensmittelhersteller priorisieren nun natürliche Zutaten und transparente Kennzeichnung, was mit einem wachsenden Gesundheitsbewusstsein einhergeht. Ab Februar 2025 führt die überarbeitete FDA-Definition von „gesund” strengere Maßstäbe für zugesetzten Zucker, gesättigte Fette und Natrium ein. Sie erlaubt jedoch auch höhere Mengen an gesunden Fetten. Dieser duale Ansatz könnte sowohl Marketingstrategien als auch Formulierungsmethoden im Margarinesektor neu gestalten. Gleichzeitig wächst die Skepsis der Verbraucher gegenüber verarbeiteten Zutaten. Diese Stimmung verstärkt den Druck auf Margarinehersteller, auf Formulierungen umzuschwenken, die erkennbare und minimal verarbeitete Komponenten betonen. Der Weg ist jedoch nicht geradlinig. Clean-Label-Alternativen erfordern häufig Premium-Zutaten, was die Produktionskosten in die Höhe treibt. Diese Premium-Zutaten können auch die für industrielle Anwendungen entscheidenden funktionellen Eigenschaften gefährden.
Transfettvorschriften erhöhen Reformulierungskosten
Die Verordnung (EU) 2019/649 der Europäischen Kommission begrenzt industriell produzierte Transfette auf 2 Gramm pro 100 Gramm Fett in Lebensmitteln, die in den Mitgliedstaaten der Europäischen Union verkauft werden. Die Regelung erforderte eine Reformulierung in der gesamten europäischen Margarine-Lieferkette. Eine Studie aus dem Jahr 2025 über fettarme, transfettfreie weiche Margarine zeigte, dass Mischungen aus enzymatisch modifiziertem Sojaöl und Mangokernfett kommerzielle Schmelzprofile für weiche Margarine erreichen können. Solche Alternativen können für Hersteller Forschungs-, Validierungs- und Produktionskosten mit sich bringen. Die WHO-Anerkennung von Österreich, Norwegen, Oman und Singapur im Jahr 2025 für validierte Transfett-Eliminierungsrichtlinien zeigt auch, dass strengere Compliance-Erwartungen sich über Handelsströme hinweg ausbreiten. Lieferanten, die ihre Formulierungen nicht aktualisieren können, riskieren eine schwächere Position bei regulierten Ausschreibungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
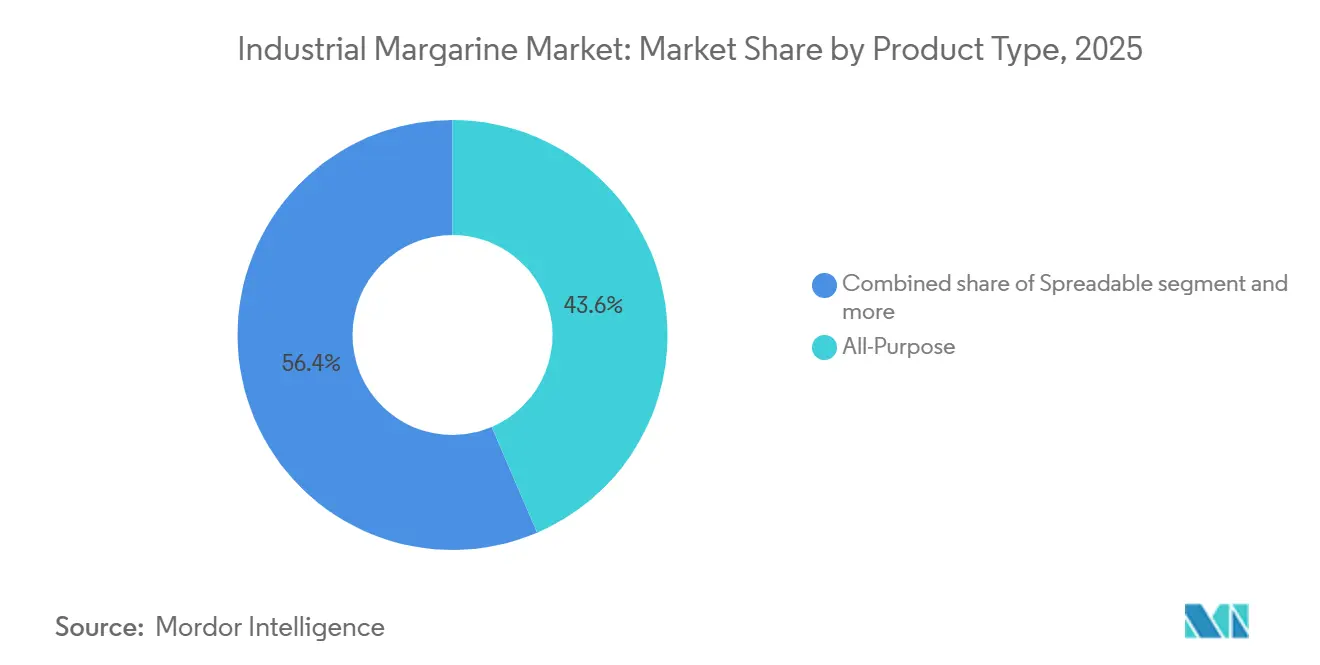
Allzweck sichert breite industrielle NutzungAllzweck hielt im Jahr 2025 einen Marktanteil von 43,56 % am Industriemargarine-Markt. Ihre Position spiegelt die Verwendung in laminierten Teigen, Cremefüllungen und Frittieroperationen auf Hochdurchsatz-Backlinien wider. Diese Formate geben Herstellern eine einzige Fettoption für mehrere Produktionsanforderungen. Ihre breite Funktionalität kann die Beschaffungs- und Bestandsplanung vereinfachen. Streichfähige Qualitäten sollen bis 2031 mit einem CAGR von 4,82 % wachsen. Foodservice-Ketten und institutionelle Caterer verwenden mehr umgebungsstabile Aufstriche, um den Kühlbedarf zu reduzieren und die Handhabung zu vereinfachen.
Buttermischungen bleiben für Kunden relevant, die einen milchbezogenen Geschmack oder einen Authentizitätsanspruch wünschen und gleichzeitig ihr Butterengagement kontrollieren möchten. Dies kann bei Premium-Verpackungsbackwaren und ausgewählten Süßwarenprodukten nützlich sein. Wilmar Specialty Fats führte im September 2025 Wilcake als cholesterinfreie, butteraromatisierte, umgebungsstabile Margarinmischung für Bäckereien, Restaurants und Lebensmittelhersteller ein. Die Markteinführung zeigt, wie Lieferanten Multifunktionsprodukte für Lebensmittelproduktionskunden anbieten. Das Wachstum bei streichfähigen Produkten ersetzt nicht notwendigerweise das Allzweckvolumen. Es kann Nachfrage bei der Sandwichzubereitung, der Saucenherstellung und dem Umgebungsgebäckbetrieb schaffen, wo harte Blöcke weniger geeignet sind.

Nach Form:
Harte Margarine behält wesentliche BackfunktionenHarte Margarine entfiel im Jahr 2025 auf 53,05 % der Industriemargarine-Marktgröße. Sie bleibt wichtig für Croissants, Dänisches Gebäck und Blätterteig, da diese Anwendungen Beta-Prim-Kristallstabilität und kontrollierten Festfettgehalt benötigen. Weiche Formulierungen sollen bis 2031 mit einem CAGR von 4,91 % expandieren. Ihr Wachstum ist mit der Herstellung von Convenienceprodukten und der direkten Aufstrichverwendung im institutionellen Foodservice verbunden. Weiche Produkte können in Hochgeschwindigkeitsmischsysteme integriert werden, ohne den für harte Blöcke verwendeten Temperierungsschritt. Dies kann die Chargenzeit und den Energieverbrauch in geeigneten Prozessen reduzieren.
Eine Studie aus dem Jahr 2025 (PubMed Central) ergab, dass enzymatisch umgeesterte Sojaöl- und Mangokernfettmischungen ein Schmelzprofil für weiche Margarine mit 35 % gesättigten Fettsäuren liefern könnten, verglichen mit 48,47 % in der zitierten konventionellen Kontrolle. Dieselbe Studie berichtete, dass in der alternativen Formulierung keine nachweisbaren Transfette vorhanden waren. Diese Erkenntnisse unterstützen die weitere Entwicklung von Weichformaten mit niedrigerem Gehalt an gesättigten Fettsäuren. Harte Produkte haben nach wie vor eine definierte Rolle, wo die Leistung von laminiertem Teig für das Endprodukt zentral ist. In europäischen Betrieben bleiben nicht-hydrierte und umgeesterte harte Mischungen ein zugänglicher Weg zur Erfüllung der EU-Transfettanforderung. Die beiden Formkategorien erfüllen daher unterschiedliche Verarbeitungsanforderungen, anstatt in jeder Anwendung direkte Substitute zu sein.
Nach Quelle:
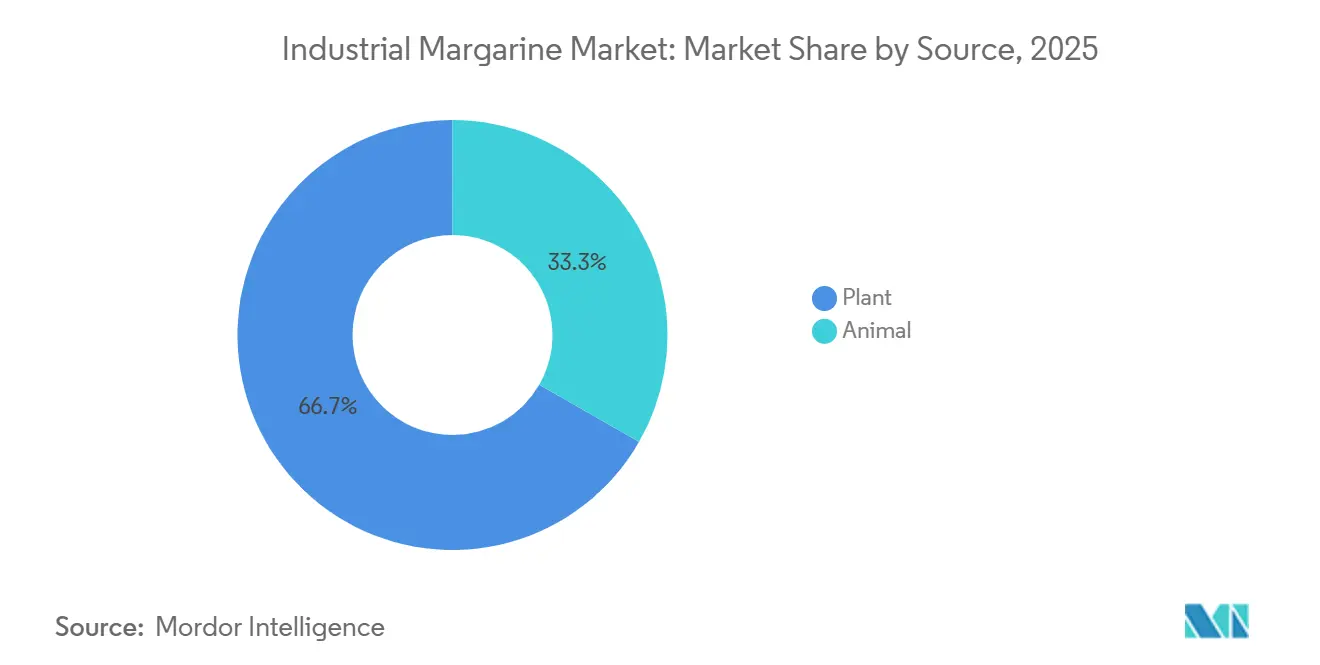
Pflanzenbasierte Produkte führen Volumen und Wachstum anPflanzenbasierte Produkte hielten im Jahr 2025 einen Marktanteil von 66,73 % am Industriemargarine-Markt und sollen bis 2031 mit einem CAGR von 5,14 % wachsen. Diese Kombination zeigt, dass pflanzenbasierte Quellen sowohl die aktuelle Nutzung als auch die erwartete Expansion anführen. Pflanzliche Öle unterstützen Formulierungen, die mit der Entwicklung nicht-milchbasierter Produkte und ernährungsphysiologischen Beschaffungskriterien übereinstimmen. Die JAMA-Studie aus dem Jahr 2025 liefert Belege, die Foodservice-Käufer bei der Berücksichtigung von Pflanzenöloptionen verwenden können. Margarinen aus tierischen Quellen bedienen weiterhin ausgewählte traditionelle Süßwaren- und Premium-Gebäckanwendungen. Diese Anwendungen bleiben relevant, wo etablierte Formulierungspraktiken und milchbezogene Authentizitätserwartungen die Substitution einschränken.
Die Rückverfolgbarkeit von Rohstoffen wird zu einem zentralen Thema innerhalb der pflanzenbasierten Kategorie. Palmölabhängige Lieferanten stehen vor der Anforderung, den Ursprung palmölbasierter Zutaten für europäische Premium-Kunden zu dokumentieren. Johor Plantations Group und Fuji Oil Asia gründeten im Februar 2025 JPG Fuji Sdn Bhd, um einen integrierten nachhaltigen Palmölkomplex in Malaysia zu entwickeln. Das Projekt kombiniert eine Spezialöl- und Fettraffinerie, eine Palmölmühle, eine Palmkernanlage, eine Tierfuttermühle und ein Forschungszentrum. Seine Struktur veranschaulicht, wie Lieferanten die Spezialfettproduktion mit rückverfolgbaren Rohstoffsystemen verknüpfen. Dieser Ansatz kann den Zugang zu Kunden unterstützen, die eine stärkere Nachhaltigkeitsdokumentation erfordern.
Nach Anwendung:
Backwaren bilden die Basis, während Convenienceprodukte expandierenBackwaren entfielen im Jahr 2025 auf 41,38 % der Industriemargarine-Marktgröße. Margarine unterstützt Textur, Haltbarkeit und automatisierte Verarbeitung bei der Herstellung von Brot, Gebäck, Kuchen und Keksen. Convenienceprodukte sollen bis 2031 mit einem CAGR von 4,76 % wachsen. Fertiggerichte, Tiefkühlsnacks und verarbeitete herzhafte Lebensmittel verwenden Fette in einer wachsenden Anzahl von Produktionsformaten. Der Industriemargarine-Markt kann diese Bedürfnisse durch Produkte erfüllen, die für spezifische Schmelz-, Belüftungs- und Geschmacksanforderungen entwickelt wurden. Der Industriemargarine-Markt verfügt über eine größere Backwarenbasis, die Lieferanten ein stabiles Volumen verschafft, während Convenienceprodukte die Anwendungspalette erweitern.
Süßwaren bleiben ein anspruchsvoller Anwendungsfall, da Fette die Ganache-Stabilität, die Cremezentrumsstruktur und das Überzugsverhalten beeinflussen können. Lieferanten verfeinern Schmelzprofile, Belüftung und Kakaobutter-Kompatibilität, um diese Anforderungen zu erfüllen. Saucen verwenden ebenfalls Margarine, wo eine Fettphase Textur und Geschmacksabgabe unterstützt. Aufstriche und Toppings profitieren von der Foodservice-Expansion und Premium-Umgebungsaufstrichformaten. Maßgeschneiderte Margarinen können Emulgatoren, Aromen und anreichernde Zutaten in einer funktionellen Matrix kombinieren. Dies kann für den Kunden separate Zutaten-Zugabeschritte entfallen lassen und den Wert der Anwendungsentwicklungsunterstützung stärken.
Geografische Analyse
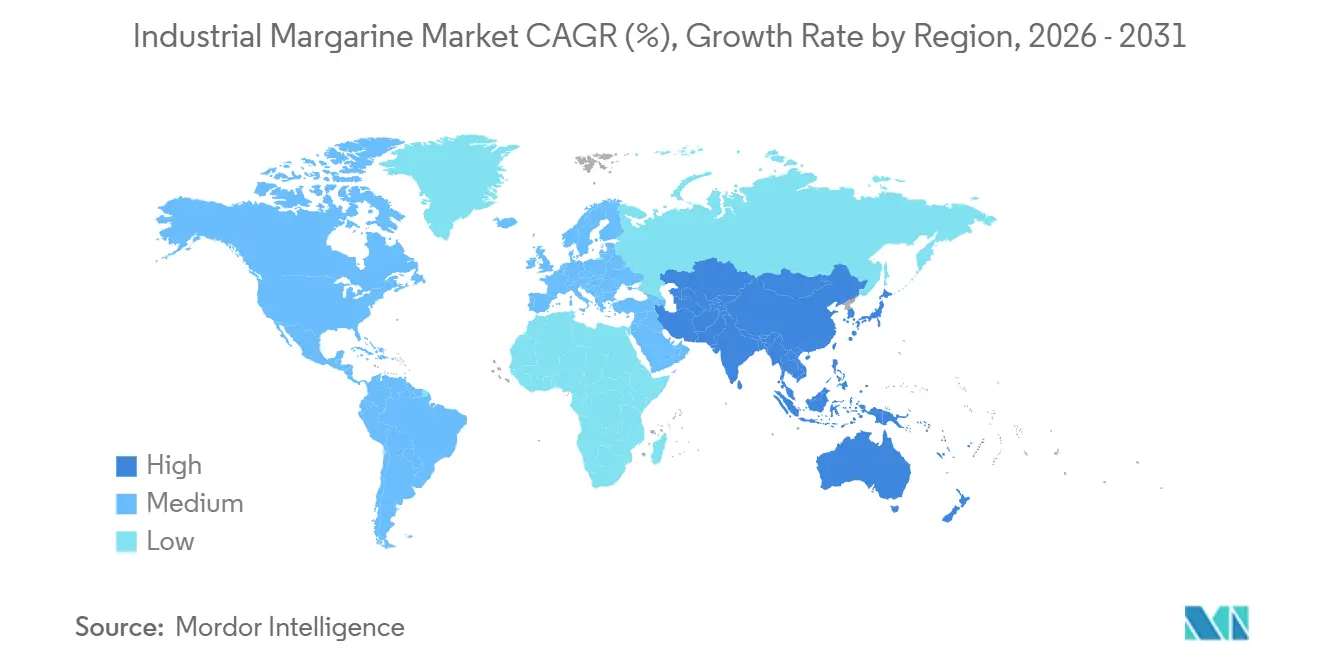
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 34,28 % am Industriemargarine-Markt. China, Indien, Vietnam und Indonesien stützen diese Position durch expandierende Backwarenkapazitäten und Schnellrestaurantaktivitäten. Die Region hat einen starken Bedarf an industriellen Fetten, die in der Backwaren- und Verpackungslebensmittelproduktion gleichbleibend funktionieren. Hersteller mit integrierten Palmöl-Lieferketten haben Rohstoffvorteile bei der Bedienung der regionalen Nachfrage. Wilmar und Fuji Oil sind Beispiele für Lieferanten mit relevanten Pflanzenöl- und Spezialfettkapazitäten. Die verfügbaren Unternehmensbeispiele zeigen auch, dass integrierte Hersteller Allzweck-Margarine-Angebote in Exportmärkte und angrenzende regionale Lebensmittelsysteme ausweiten können.
Nordamerika soll mit einem CAGR von 4,86 % bis 2031 das höchste regionale Wachstum verzeichnen. Das Wachstum in industriellen und Foodservice-Kanälen unterscheidet sich von der Erzählung rund um den Einzelhandelsmargarinekonsum. Pflanzenbasierte Reformulierung, nicht-hydrierte Alternativen und neue Ölstrukturierungsmethoden unterstützen den Ausblick der Region. Das US-amerikanische Regulierungsumfeld erlaubt keine teilweise hydrierten Öle mehr als allgemeine Lebensmittelzutat. Dies hat den Bedarf an Formulierungen erhöht, die Leistung ohne industrielle Transfette liefern können. Foodservice-Betriebe und Lebensmittelhersteller können diese Produkte in Produkten verwenden, die ein gleichbleibendes Verarbeitungsverhalten erfordern.
Europa ist die zweitgrößte regionale Fläche im Industriemargarine-Markt. Deutschland, Frankreich, das Vereinigte Königreich, Italien und die Niederlande haben große industrielle Backwarenanforderungen bei Brötchen, Croissants und Tiefkühlgebäck. Die Transfettvorschriften der Europäischen Union machen die Reformulierungskompetenz für Lieferanten in der Region wichtig. Polen und Mitteleuropa bleiben ebenfalls relevante Produktionsstandorte für Spezialfette und Margarine. Vandemoortele gab im März 2025 eine Vereinbarung zur Übernahme der europäischen Margarine- und Aufstrichaktivitäten von Bunge bekannt, einschließlich Werken in Deutschland, Polen und Finnland. Südamerika sowie der Nahe Osten und Afrika bieten kleinere, aber strategisch relevante Chancen, insbesondere dort, wo Foodservice-Wachstum und die Einführung von Transfettrichtlinien die Formulierungsnachfrage prägen.
Wettbewerbslandschaft
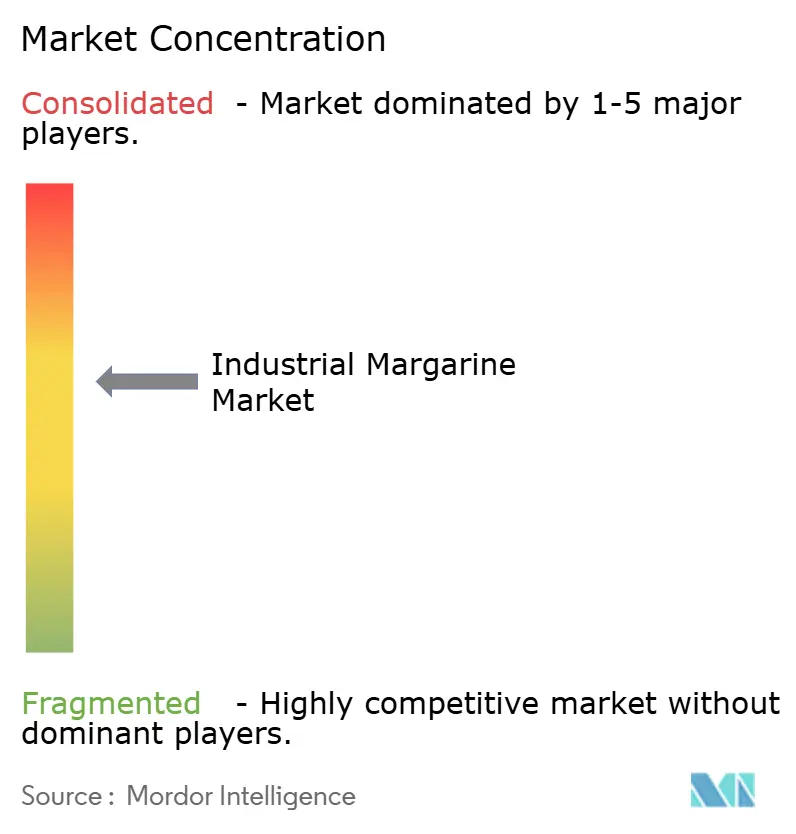
Der Industriemargarine-Markt umfasst gut integrierte globale Lieferanten neben regionalen Spezialfettherstellern. Wilmar International, Bunge Limited und Vandemoortele operieren mit breiten Öl-, Fett- und Lebensmittelzutatenkapazitäten. NMGK Group, EFCO Group, Puratos und Kerry Group plc bieten zusätzliche technische und regionale Kompetenz. Der Wettbewerb konzentriert sich auf den Zugang zu pflanzlichen Ölen, Palmölraffination und Formulierungsexpertise. Lieferanten konkurrieren auch durch die Kontrolle von Schmelzpunkten, Fettkristallstruktur und Compliance-Nachweisen. Diese Fähigkeiten sind wichtig, da Industriekunden reproduzierbare Leistung in großem Maßstab benötigen.
Fusionen und Übernahmen stärken regionale Produktionsplattformen. Die Vereinbarung von Vandemoortele vom März 2025 für das europäische Margarine- und Aufstrichgeschäft von Bunge umfasste Produktionsanlagen in Deutschland, Polen und Finnland, mit einem gemeldeten Umsatz von mehr als 450 Millionen EUR und mehr als 800 Mitarbeitern. Im Februar 2026 vereinbarte Dragsbæk, eine Tochtergesellschaft von Orkla Food Ingredients, die Übernahme von Vortella GmbH, um eine deutsche Plattform für Butter und Spezialfette zu etablieren. Die Vortella-Transaktion kann die Kundennähe verbessern und die in Europa verfügbare Produktpalette erweitern. Sie zeigt auch den Wert, der lokalen Produktionskapazitäten für Spezialfette und butterbezogene Produkte beigemessen wird.
Die Produktentwicklung schafft Raum für Unternehmen, die schnell auf spezialisierte Kundenanforderungen reagieren können. Mit Omega-3 angereicherte, mit Phytosterolen angereicherte und oleogel-basierte Qualitäten sind potenzielle Differenzierungsbereiche. Solche Formate können technischen Lieferanten helfen, ohne die Rohstoffgröße der größten Unternehmen zu erreichen, wettbewerbsfähig zu sein. Die Industriemargarine-Branche sieht sich auch wachsenden Erwartungen hinsichtlich rückverfolgbarer Palmölbeschaffung und Lebensmittelsicherheitspraktiken gegenüber. Das JPG Fuji-Gemeinschaftsunternehmen demonstriert ein Lieferkettenmodell, das Spezialfettproduktion mit vorgelagerten Palmölaktiva kombiniert. Lieferanten, die Compliance dokumentieren und Anwendungsunterstützung bieten können, können stärkere Kundenbeziehungen aufbauen. Eine moderate Konzentration lässt Spielraum für regionale Spezialisten, die über klare Formulierungsexpertise oder eine starke lokale Versorgungsbasis verfügen.
Branchenführer im Bereich industrielle Margarine
-
Bunge Limited
-
Vandemoortele
-
Puratos Group
-
Associated British Foods
-
Wilmar International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriemargarine-Markt Unternehmen in diesem Bericht
- Kerry Group plc.
- Bunge Limited
- Vandemoortele
- Puratos Group
- Conagra Brands
- Associated British Foods (AB Maurit.)
- Fuji Oil Co.
- Richardson International
- Aigremont
- NMGK Group
- EFCO Group
- Wilmar International
- Cargill, Incorporated
- Unigra S.p.a.
- Zer Group
- Royal Lacroix
- Goodman Fielder
- Pamyag Gıda San. Tic. A.S.
- Grupo Empresarial Proingra
- Upstarters Foods
Neueste Industrielle Entwicklungen in Industriemargarine-Markt
- Februar 2026: Dragsbæk, eine Tochtergesellschaft von Orkla Food Ingredients, schloss eine Vereinbarung zur Übernahme von Vortella GmbH, einem deutschen Spezialfett- und Margarinehersteller mit einem Jahresumsatz von 50 Millionen EUR und mehr als 120 Jahren Betriebsgeschichte. Der Deal verschafft Dragsbæk seine erste deutsche Produktionsstätte und sollte bis Ende des ersten Quartals 2026 abgeschlossen werden.
- November 2025: Puratos Group eröffnete eine hochmoderne Margarineproduktionsanlage in Kragujevac, Serbien. Diese Investition von 8,22 Millionen USD hat ihr Produktangebot für die Backwaren- und Patisserie-Industrie in Serbien und dem westlichen Balkan erheblich erweitert.
- März 2025: Vandemoortele gab eine Vereinbarung zur Übernahme des europäischen Margarine- und Aufstrichgeschäfts von Bunge bekannt. Die Transaktion umfasste Werke in Deutschland, Polen und Finnland, mit einem Umsatz von mehr als 450 Millionen EUR und mehr als 800 Mitarbeitern.
- September 2025: Wilmar Specialty Fats führte Wilcake ein, eine cholesterinfreie, butteraromatisierte, umgebungsstabile Margarinmischung für Bäckereien, Restaurants und industrielle Lebensmittelhersteller in ganz Asien.
Umfang des globalen Berichts über den Markt für industrielle Margarine
Der Industriemargarine-Markt-Bericht ist segmentiert nach Typ (Streichfähig, Allzweck, Buttermischung), Form (Hart, Weich), Quelle (Pflanzlich, Tierisch), Anwendung (Backwaren, Süßwaren, Convenienceprodukte, Saucen, Aufstriche und Toppings) und Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Streichfähig |
| Allzweck |
| Buttermischung |
| Hart |
| Weich |
| Pflanzlich |
| Tierisch |
| Backwaren |
| Süßwaren |
| Convenienceprodukte |
| Soßen |
| Aufstriche und Toppings |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Streichfähig | |
| Allzweck | ||
| Buttermischung | ||
| Nach Form | Hart | |
| Weich | ||
| Nach Quelle | Pflanzlich | |
| Tierisch | ||
| Nach Anwendung | Backwaren | |
| Süßwaren | ||
| Convenienceprodukte | ||
| Soßen | ||
| Aufstriche und Toppings | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der prognostizierte globale Industriemargarine-Markt bis 2031?
Der globale Industriemargarine-Markt soll bis 2031 4,57 Milliarden USD erreichen. Es wird erwartet, dass er von 2026 bis 2031 mit einem CAGR von 4,57 % wächst.
Welcher Produkttyp führt die globale Industriemargarine-Nachfrage an?
Allzweck führte die Produktnachfrage im Jahr 2025 mit einem Marktanteil von 43,56 % an.
Warum ist harte Margarine für gewerbliche Bäckereien wichtig?
Harte Margarine hielt im Jahr 2025 einen Marktanteil von 53,05 %. Sie bietet die Kristallstabilität und Festfettkontrolle, die für die Herstellung von laminiertem Gebäck benötigt werden.
Welche Quellkategorie wächst im Bereich Industriemargarine am schnellsten?
Pflanzenbasierte Produkte hielten im Jahr 2025 einen Marktanteil von 66,73 % und sollen bis 2031 mit einem CAGR von 5,14 % wachsen.