
Marktgröße und Marktanteil für Industriedichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.22 Milliarden US-Dollar |
| Marktgröße (2031) | 17.05 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Industriedichtungen von Mordor Intelligence
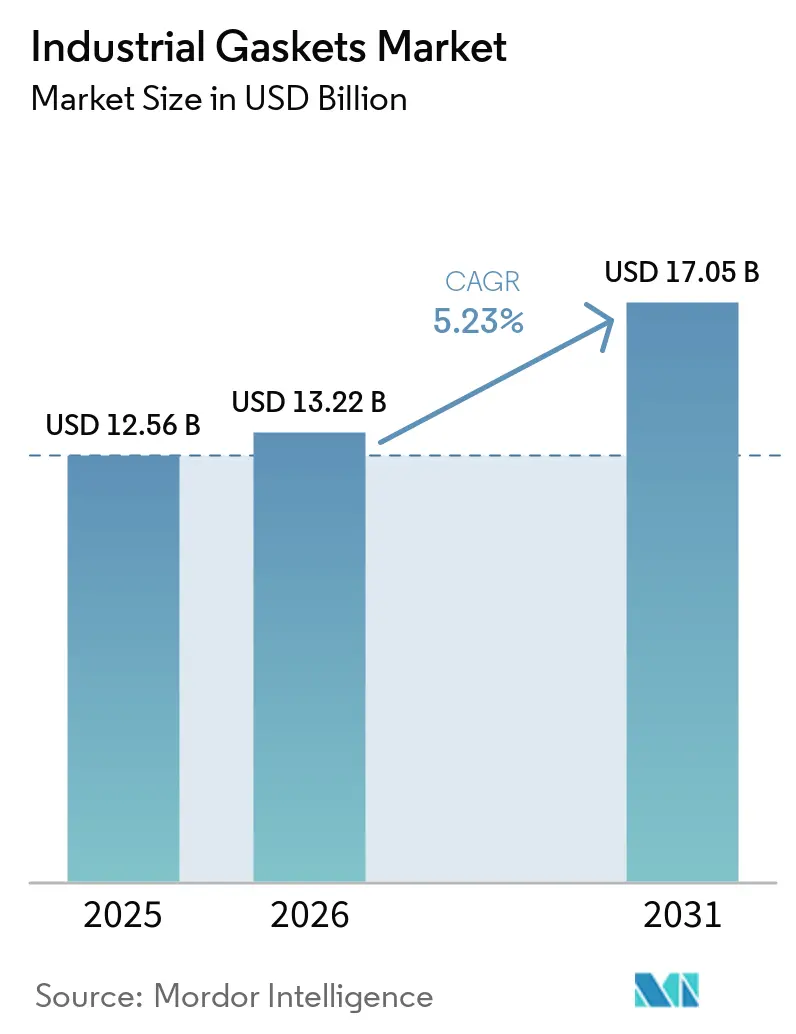
Die Marktgröße für Industriedichtungen wurde 2025 auf 12,56 Milliarden USD geschätzt und soll von 13,22 Milliarden USD im Jahr 2026 auf 17,05 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird zunehmend durch Raffinerie- und Petrochemieprojekte geprägt, bei denen die erstmalige Geräteinstallation einen Beschaffungsbedarf über den regulären Wartungszyklus hinaus erzeugt. Emissionskontrollvorschriften veranlassen Anlagenbetreiber zudem, auf Dichtsysteme umzusteigen, die strengere Anforderungen an das Leckagemanagement erfüllen können. Lieferanten reagieren darauf, indem sie zertifizierte Spezialwerkstoffe, Vor-Ort-Dienstleistungen und Überwachungskapazitäten in ihre Produktportfolios aufnehmen. Die Nachfrage aus der chemischen Verarbeitung, aus Wasserstoffsystemen und der Infrastruktur für Flüssigerdgas (LNG) unterstützt eine Verlagerung hin zu höherwertigen Anwendungen. Die Verfügbarkeit von Rohstoffen und Anforderungen an die Neuformulierung bleiben wichtige Einschränkungen für Hersteller und Endverbraucher.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten halbmetallische Dichtungen 2025 einen Marktanteil von 47,88 % am Markt für Industriedichtungen, während nichtmetallische Dichtungen bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen werden.
- Nach Produkttyp hielten Spiralwunddichtungen 2025 einen Marktanteil von 38,54 % am Markt für Industriedichtungen, während Wellendichtungen bis 2031 voraussichtlich mit einer CAGR von 6,34 % wachsen werden.
- Nach Endverbrauchsbranche hielten Raffinerien 2025 einen Marktanteil von 37,91 % am Markt für Industriedichtungen, während die chemische Verarbeitung bis 2031 voraussichtlich mit einer CAGR von 6,77 % wachsen wird.
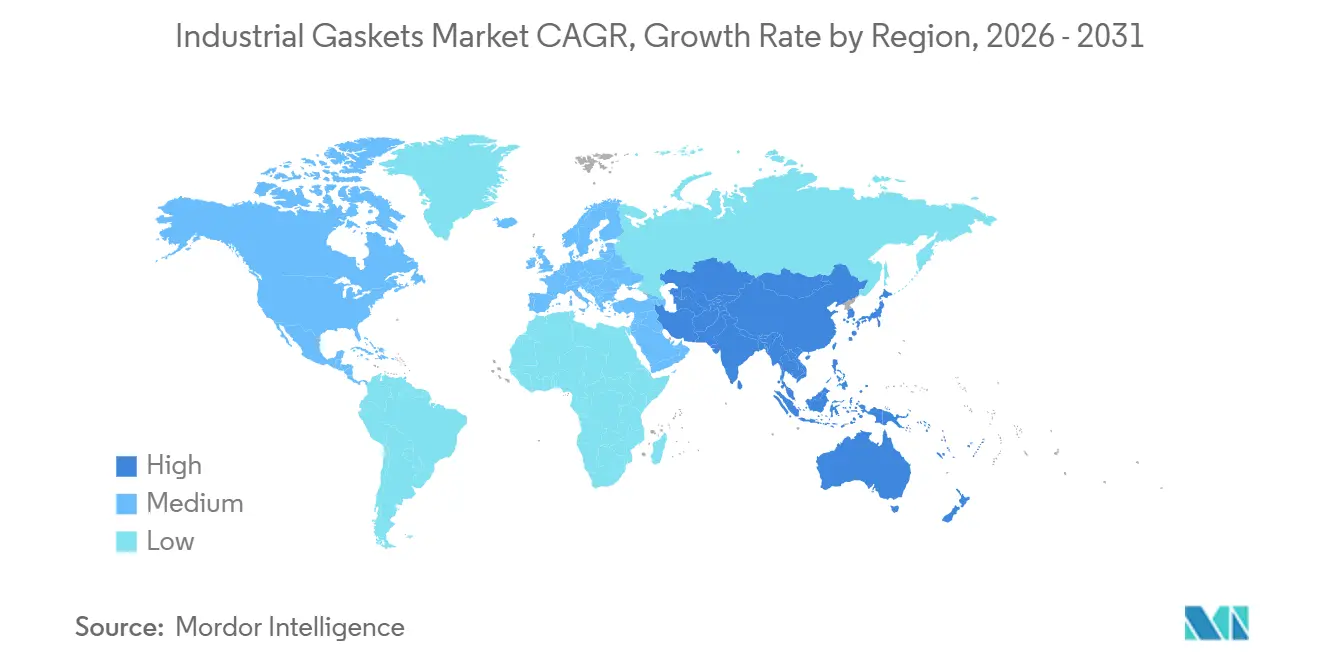
- Nach Geografie hielt Asien-Pazifik 2025 einen Marktanteil von 42,72 % am Markt für Industriedichtungen und soll bis 2031 mit einer CAGR von 5,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Industriedichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Raffinerie- und Petrochemiekapazitäten | +1.4% | Asien-Pazifik (Indien, China), Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate) | Mittelfristig (2–4 Jahre) |
| Einhaltung von Vorschriften zur Emissionsminderung und Anforderungen an leckagearme Dichtungen | +1.1% | Nordamerika, Europa, global (Öl- und Gasoperationen) | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Stromerzeugung und Netzinfrastruktur | +0.9% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ersatzbedarf durch alternde Prozessanlagen | +0.7% | Nordamerika, Europa, mit Ausstrahlungseffekten auf den APAC-Kernbereich | Langfristig (≥ 4 Jahre) |
| Dichtungsanwendungen für Wasserstoff, LNG und erneuerbare Energien | +0.5% | Europa, Nordamerika, APAC-Kernbereich, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Raffinerie- und Petrochemiekapazitäten
Der Ausbau der Raffinerie- und Petrochemiekapazitäten unterstützt eine neue Nachfrage im Markt für Industriedichtungen, da jedes Projekt eine große Anzahl abgedichteter Flanschverbindungen erfordert. Indische Raffinerien erweitern bestehende Anlagen, darunter Projekte in Panipat, Gujarat und Barauni, die bis Dezember 2026 fertiggestellt werden sollen. Die drei Projekte repräsentieren ein kombiniertes Investitionsvolumen von 750 Milliarden INR (ca. 8,9 Milliarden USD) und haben eine Nachfrage nach zertifizierten Dichtungskomponenten in Raffinerieprozesseinheiten erzeugt. Tasnee schloss im Juli 2026 seine Ethylenerweiterung der Saudi Ethylene and Polyethylene Company (SEPC) im Wert von 500 Millionen USD in Al Jubail ab, wodurch die Olefinkapazität um 18 % erhöht und Anforderungen in der Installationsphase entlang des erweiterten Crackers entstanden. Diese Anlagen werden häufig unter hohem Druck und in korrosiven Umgebungen betrieben, was halbmetallische und metallische Qualitäten gegenüber Standardprodukten begünstigt. Die Nachfrage aus dem Neubau ergänzt zudem die Wartungs- und Reparaturbasis, die den Markt für Industriedichtungen historisch getragen hat.
Einhaltung von Vorschriften zur Emissionsminderung und Anforderungen an leckagearme Dichtungen
Die Einhaltung von Vorschriften zur Emissionsminderung und Anforderungen an leckagearme Dichtungen fördern einen frühzeitigeren Austausch von Dichtungsbaugruppen in Öl- und Gasanlagen. Die U.S. Environmental Protection Agency verlängerte die Umsetzungsfristen für ausgewählte Anforderungen im Rahmen ihrer Emissionsregel für Öl und Erdgas durch eine im Juli 2025 erlassene vorläufige Abschlussregel[1]U.S. Environmental Protection Agency, "2025 Interim Final Rule to Extend Compliance Deadlines," U.S. Environmental Protection Agency, epa.gov. Überwachungsanforderungen erhöhen die Bedeutung einer zuverlässigen Leistung an Flanschverbindungen und zugehörigen Prozessanlagen. ASME B16.20, American Petroleum Institute 6A sowie die New Source Performance Standards OOOOb und OOOOc der U.S. Environmental Protection Agency prägen das Leistungs- und Überwachungsumfeld für viele Installationen. Teadit beschrieb Spiralwunddichtungen 2024 als Dichtungsoption für emissionsarmen Betrieb. Betreiber können dokumentierte, leckagearme Produkte zur Unterstützung von Wartungsaufzeichnungen, behördlichen Überprüfungen und internen Emissionsmanagementprogrammen einsetzen.
Modernisierung der Stromerzeugung und Netzinfrastruktur
Die Modernisierung der Stromerzeugung und Netzinfrastruktur erzeugt Nachfrage sowohl durch neue Anlagen als auch durch Wartungsarbeiten an bestehenden thermischen und nuklearen Anlagen. Die globale Kapazität für erneuerbare Energien erreichte 2025 laut der Internationalen Agentur für Erneuerbare Energien 5.149 GW nach einem Zubau von 692 GW im Laufe des Jahres. Ausgleichssysteme, Abhitzedampferzeuger, Dampfturbinen, Kesselspeisepumpen und konventionelle Kraftwerke benötigen Komponenten, die unter hohen Temperaturen und Drücken betrieben werden. Diese Betriebsbedingungen können 600 °C überschreiten, was den Einsatz von Standard-Komprimierungsfasermaterialien einschränkt. Nuklearprojekte erfordern zudem lange Qualifizierungszyklen, die dauerhafte Lieferantenbeziehungen begründen können, sobald eine Dichtungsspezifikation akzeptiert wurde. Der Markt für Industriedichtungen profitiert daher von breiteren Investitionen in das Energiesystem, auch wenn die neue Kapazität selbst aus erneuerbaren Quellen stammt.
Ersatzbedarf durch alternde Prozessanlagen
Der Ersatzbedarf durch alternde Prozessanlagen stellt für Dichtungslieferanten nach Abschluss der Bautätigkeit eine kontinuierliche Einnahmequelle dar. Viele Raffinerie-, Chemie- und Stromerzeugungsanlagen wurden zwischen den 1970er und 1990er Jahren in Betrieb genommen und befinden sich in wiederkehrenden Inspektions-, Rezertifizierungs- und Wartungszyklen. Dichtungskomponenten werden je nach Betriebsbedingungen und Beanspruchungsgrad üblicherweise alle 5–10 Jahre ausgetauscht. Bei diesen Wartungsereignissen können Betreiber ältere Komprimierungsfaserplatten oder Gummiprodukte durch expandiertes Polytetrafluorethylen (ePTFE) und flexible Graphitalternativen ersetzen. Diese Aufrüstung kann die Kompatibilität mit aktuellen Druck-, Sicherheits- und Emissionsanforderungen verbessern. Kapazitäten, die im Asien-Pazifik-Raum zwischen 2000 und 2010 aufgebaut wurden, treten ebenfalls in größere Ersatzzyklen ein, was die projektgetriebene Nachfrage in der Region erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoffpreisen und -verfügbarkeit | -0.6% | Global, mit akuten Auswirkungen auf die Lieferketten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für PFAS, Asbest und Materialsubstitution | -0.4% | Europa (EU REACH), Nordamerika (EPA/OSHA), globale OEM-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Verdrängung durch Klebstoffe in Batteriegehäusen für Elektrofahrzeuge | -0.2% | Asien-Pazifik (chinesischer Elektrofahrzeugmarkt), Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoffpreisen und -verfügbarkeit
Die Volatilität bei Rohstoffpreisen und -verfügbarkeit belastet Fertigungspläne und Vertragspreise im Markt für Industriedichtungen. Expandierter Graphit, PTFE-Verbindungen und Edelstahlbänder sind wichtige Einsatzstoffe für mehrere Spezialproduktgruppen. Längere Vorlaufzeiten können Lieferanten dazu zwingen, mehr Lagerbestände zu halten und Betriebskapital zu binden, bevor Kundenaufträge erfüllt werden. Preisbewegungen bei Ethylen-Propylen-Dien-Monomer (EPDM) und Fluorelastomer (FKM) können auch die Preisgestaltung für Weich- und nichtmetallische Dichtungen erschweren. Kleinere Lieferanten haben möglicherweise größere Schwierigkeiten, diese Schwankungen aufzufangen, was dazu führen kann, dass Käufer der Versorgungssicherheit und qualifizierten globalen Quellen mehr Gewicht beimessen.
Compliance-Kosten für PFAS, Asbest und Materialsubstitution
Per- und Polyfluoralkylsubstanzen (PFAS), Asbest und Compliance-Kosten für die Materialsubstitution stellen Produktentwicklungs- und Dokumentationsanforderungen an Hersteller mit älteren Materialportfolios. Die Anforderungen der U.S. Occupational Safety and Health Administration (OSHA) regeln weiterhin die Exposition am Arbeitsplatz gegenüber Asbest, einschließlich Arbeiten mit älteren Dichtungsmaterialien[2]Occupational Safety and Health Administration, "Asbestos," Occupational Safety and Health Administration, osha.gov. Lieferanten müssen Entsorgungsverfahren und Materialinformationen verwalten, sofern asbesthaltige Bestände noch im Einsatz sind. Die produktbezogene Auswahl im Zusammenhang mit PFAS ist ebenfalls zu einer wichtigen ingenieurtechnischen Überlegung für Prozessbetreiber geworden. Die Qualifizierung von Ersatzmaterialien im Rahmen der Normen der American Society of Mechanical Engineers, der Europäischen Norm 13555 oder der Internationalen Organisation für Normung kann vor der kommerziellen Nutzung zusätzliche Test- und Kostenaufwände verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Halbmetallische Dichtungen führend, nichtmetallische Dichtungen auf dem Vormarsch
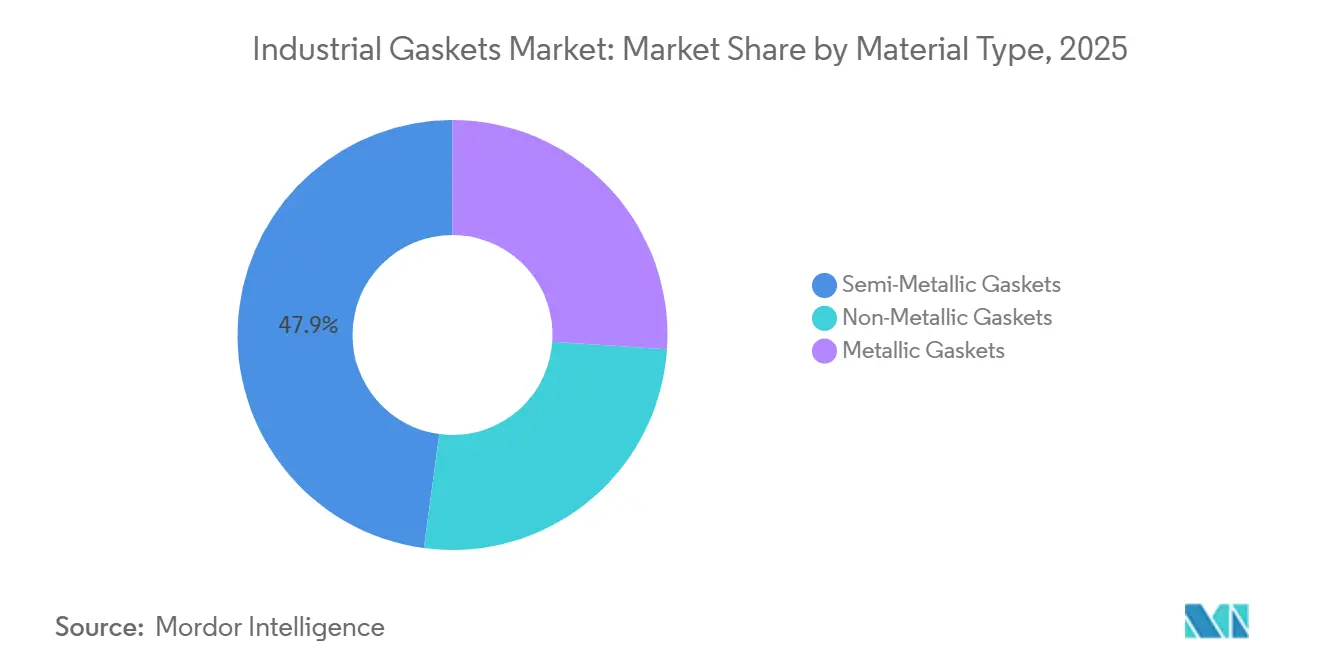
Halbmetallische Dichtungen hielten 2025 einen Marktanteil von 47,88 % am Markt für Industriedichtungen, gestützt durch ihren Einsatz in Raffinerie-, Petrochemie- und Stromerzeugungsverbindungen. Spiralwundkonfigurationen kombinieren ein Metallband und ein Füllmaterial, um auf Betriebsdruck und Flanschbewegungen zu reagieren. Dieses Design unterstützt ihren Einsatz in anspruchsvollen Rohrleitungen und Anlagen, einschließlich Systemen, die nach ASME B16.5 Klasse 600 und höher spezifiziert sind. Metallische Produkte, einschließlich Ringverbindungs- und Doppelmantelgaskets, dienen kleineren, aber wesentlichen Anwendungen an Bohrlochköpfen und Hochdruckdampfsystemen. Anforderungen des American Petroleum Institute und der American Society of Mechanical Engineers können den praktischen Einsatz kostengünstigerer Alternativen in diesen Anwendungen einschränken.
Nichtmetallische Dichtungen sollen bis 2031 mit einer CAGR von 5,86 % wachsen. Expandiertes PTFE und flexibler Graphit bieten chemische Beständigkeit und geringe Kriechrelaxation in der chemischen Verarbeitung, der Wasseraufbereitung, im Wasserstoffbetrieb und in lebensmittelgerechten Anwendungen. Flexibler Graphit hat in veröffentlichten Forschungsarbeiten eine stabile Leistung unter anhaltendem Wasserstoffdruck nachgewiesen. Lieferanten arbeiten auch an PFAS-freien Alternativen für Prozessanwendungen, da sich die Anforderungen an die Materialauswahl weiterentwickeln. KLINGER hat Top-Chem als PFAS-freie Option für relevante Prozessanwendungen vorgestellt. Diese technischen und Compliance-Anforderungen fördern die Produktdifferenzierung anstelle eines Wettbewerbs, der ausschließlich auf den Grundmaterialkosten basiert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Produkttyp: Spiralwunddichtungen bleiben dominant, Wellendichtungen gewinnen an Dynamik
Spiralwunddichtungen hielten 2025 einen Marktanteil von 38,54 % am Markt für Industriedichtungen, was ihre breite Eignung für Raffinerie-, Chemie- und Stromerzeugungsanlagen widerspiegelt. Ihre Konstruktion unterstützt einen zuverlässigen Betrieb, wenn Temperaturen, Drücke und Flanschlasten während des Betriebs variieren. Die Konformität mit ASME B16.20 stärkt ihre Position in vielen Spezifikationen der Prozessindustrie. Sie werden häufig gewählt, wenn Betreiber Flanschverbindungen für strengere Leckagemanagementanforderungen aufrüsten. Weichdichtungen aus Komprimierungsfaserplatten, PTFE und Gummi bedienen weiterhin Versorgungs- und allgemeine Industrieanwendungen mit weniger anspruchsvollen Betriebsbedingungen. Ringverbindungs- und Manteldesigns bleiben wichtig in hochintegren Bohrlochkopf- und Dampfturbinendiensten, bei denen technische Spezifikationen besonders streng sind.
Wellendichtungen sollen bis 2031 mit einer CAGR von 6,34 % wachsen. Ihr metallischer Kern kann Bewegungen durch thermische Zyklen ausgleichen, was in chemischen Anlagen nützlich ist, die in Chargenprozessen betrieben werden. Häufige Zyklen können Dichtungen belasten und das Risiko ungeplanter Wartung erhöhen. Zustandsüberwachungsprogramme können den Wert einer hochwertigen Dichtung steigern, da Leckagen früher erkannt werden. Maßgeschneiderte Produkte für die Halbleiterfertigung, die Lebensmittelverarbeitung und pharmazeutische Anlagen schaffen Nachfrage in Anwendungen mit spezifischen Betriebs- und Zertifizierungsanforderungen. Diese Anwendungen können Herstellern Möglichkeiten jenseits von Standardprodukten der Prozessindustrie bieten.
Nach Endverbrauchsbranche: Raffinerien bilden die größte Nachfragebasis, chemische Verarbeitung wächst schneller
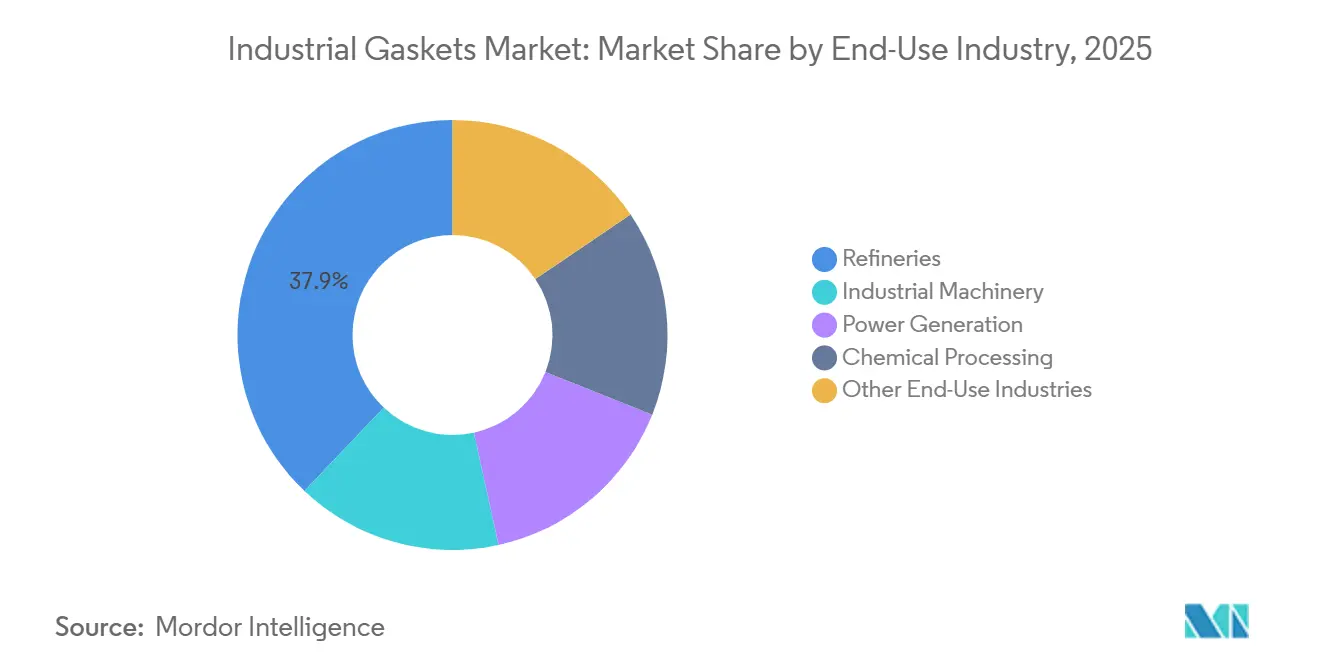
Raffinerien hielten 2025 einen Marktanteil von 37,91 % am Markt für Industriedichtungen. Rohöldestillations-, Hydrotreatment- und Fluid-Catalytic-Cracking-Einheiten enthalten dichte Netzwerke von Flanschverbindungen, die zertifizierte Dichtungskomponenten erfordern. Die Erweiterungsaktivitäten bei den Anlagen von Indian Oil Corporation Limited veranschaulichen, wie eine kleine Anzahl großer Projekte erhebliche Beschaffungsbedarfe erzeugen kann. Das Raffinerieerweiterungsprogramm des Unternehmens soll bis Dezember 2026 abgeschlossen sein und umfasst Investitionen von 750 Milliarden INR (ca. 8,9 Milliarden USD). Die Stromerzeugung benötigt Dichtungen für Abhitzedampferzeuger, Dampfturbinen und nukleare Hilfsanlagen. Industriemaschinen bieten eine breite Ersatzbasis in der Fertigung, im Bergbau und in Wasseraufbereitungssystemen.
Die chemische Verarbeitung soll bis 2031 mit einer CAGR von 6,77 % wachsen. Kapazitätserweiterungen für Spezialchemikalien, Polymere, Agrochemikalien und Halbleiterprozesschemikalien erhöhen die Bedeutung korrosionsbeständiger und permeationsarmer Materialien. Chargen- und halbkontinuierliche Chemieanlagen erfahren häufig mehr thermische Zyklen als kontinuierlich betriebene Raffinerieeinheiten. Dieses Betriebsmuster kann die Lebensdauer von Dichtungen verkürzen und den Ersatzbedarf im Laufe der Zeit erhöhen. Lebensmittel- und Getränke-, Pharma- und Wasseraufbereitungsanlagen schaffen Nachfrage durch Anwendungen mit Anforderungen der Food and Drug Administration, der United States Pharmacopeia Klasse VI und NSF International (NSF) 61. Diese Anforderungen können eine speziellere Materialauswahl unterstützen und die direkte Exposition gegenüber dem Wettbewerb bei Standardprodukten verringern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Asien-Pazifik hielt 2025 einen Marktanteil von 42,72 % am Markt für Industriedichtungen und soll bis 2031 mit einer CAGR von 5,93 % wachsen. Indien und China stützen die Nachfrage durch Raffinerie-, Petrochemie- und Industrieexpansion. Indiens Raffineriekapazität entwickelt sich von 258 Millionen Tonnen pro Jahr in Richtung eines Ziels von 300–310 Millionen Tonnen bis 2030. Das Drei-Raffinerie-Erweiterungsprogramm von Indian Oil Corporation Limited soll bis Dezember 2026 abgeschlossen sein, während die 9-Millionen-Tonnen-pro-Jahr-Anlage Barmer Rajasthan von Hindustan Petroleum Corporation Limited im Juli 2026 in Betrieb genommen wurde. Diese Projekte schaffen neue Anforderungen an Produkte, die nach relevanten Rohrleitung- und Prozessanlagennormen zertifiziert sind.
Chinas Raffinerie- und Petrochemieprojekte unterstützen weiterhin die Nachfrage nach halbmetallischen Dichtungsmaterialien an integrierten Standorten. Japan und Südkorea tragen technische Nachfrage aus der Automobil-, Halbleiterprozessanlagen- und Präzisionsindustriefertigung bei. Südkoreas Petrochemiestandorte Ulsan und Yeosu unterstützen ebenfalls die routinemäßige Wartungsbeschaffung. Nordamerika bleibt ein wichtiges regionales Nachfragezentrum aufgrund von Raffineriewartung, LNG-Investitionen und Nuklearentwicklung. Kanada trägt zur Nachfrage aus der Ölsand- und Nuklearwartung bei, während Mexiko Bedarf aus der Wartung petrochemischer Komplexe hinzufügt.
Europa wird durch die Industrieproduktion und sich entwickelnde Materialanforderungen geprägt. Deutschland stützt die Nachfrage aus dem Maschinenbau und der chemischen Verarbeitung, während das Vereinigte Königreich Raffinerie- und LNG-Terminalaktivitäten unterstützt. Nordische Anwendungen erfordern Spezialprodukte für Tieftemperatur- und Arktisbedingungen. Südamerika hat Nachfrage, die mit brasilianischen Raffinerie- und Offshore-Anlagen verbunden ist, während Kolumbien eine Flexitallic-Change-Dichtungsinstallation an einem regionalen Raffineriestandort verzeichnet hat. Der Nahe Osten unterstützt projektbezogene Nachfrage aus der petrochemischen Diversifizierung in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Tasnees abgeschlossenes Ethylenprojekt in Saudi-Arabien veranschaulicht diese Aktivität. Südafrikas Industrie- und Bergbaubetriebe bilden die beständigste Nachfragebasis in Afrika.

Wettbewerbslandschaft
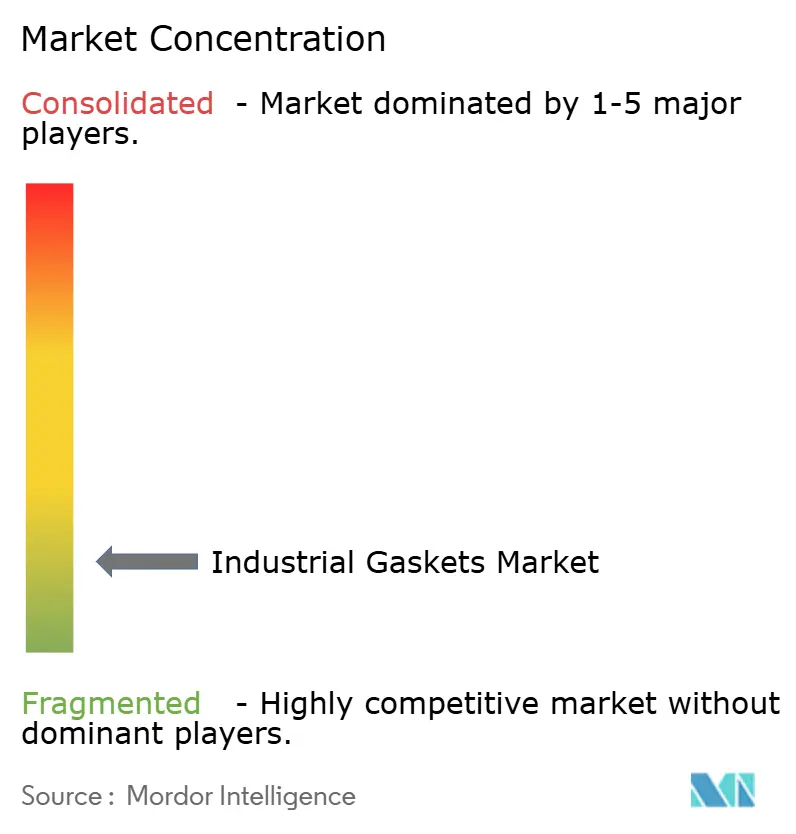
Der Markt für Industriedichtungen ist stark fragmentiert, wobei die fünf größten Akteure Trelleborg AB, Enpro Inc., KLINGER Group, W. L. Gore & Associates, Inc. und Flexitallic Group umfassen. Regionale Hersteller konkurrieren aktiver in den Kategorien nichtmetallische Standard- und Weichdichtungen. Produktzertifizierung, Anwendungswissen, Servicereichweite und Materialkompetenz bleiben wichtige Wettbewerbsfaktoren. Große Lieferanten können globale Kundenstandorte und längere Qualifizierungsprozesse in der Regel leichter unterstützen als kleinere Unternehmen.
Michelin schloss im April 2026 die Übernahme der Flexitallic Group ab und fügte deren Dichtungsoperationen dem Geschäftsbereich Polymer Composite Solutions von Michelin hinzu. Die Transaktion brachte 220 Millionen USD jährlichen Dichtungsumsatz und 17 Produktionsstandorte in die größere Gruppe ein. Dieser Schritt kann Investitionen in Fertigungskapazitäten, digitale Dienste und Aftermarket-Aktivitäten unterstützen. Flowserve unterzeichnete im Februar 2026 eine Vereinbarung zur Übernahme der Ventilsparte von Trillium Flow Technologies für 490 Millionen USD. Die Übernahme stärkt Flowserves Position in nuklearen und konventionellen Stromerzeugungsanwendungen, wo Ventile und Dichtungsprodukte häufig gemeinsam spezifiziert werden. Enpro Inc. meldete für 2025 einen Gesamtumsatz von 1,14 Milliarden USD und verwies auf Akquisitionen, die seine Fähigkeiten in der Biopharma und den Biowissenschaften erweitern.
Lieferanten verfolgen auch Service- und Materialstrategien, die Kundenbeziehungen stärken können. Flexitallic Group gründete im Februar 2026 INTEGRA Technologies UK als Vor-Ort-Service- und Wartungsbetrieb und führte seine cloudbasierte Verbindungsmanagementplattform Flexlogics ein. Wasserstofftaugliche Produkte, PFAS-freie Materialgüten und digitale Leckageüberwachung sind Bereiche, in denen Lieferanten ihre Angebote differenzieren können. Spezialanwendungen in der Halbleiterindustrie, bei hochreinen Chemikalien und in der Energieinfrastruktur können ebenfalls Möglichkeiten für maßgeschneiderte Produkte bieten.
Marktführer für Industriedichtungen
-
Trelleborg AB
-
Enpro Inc.
-
KLINGER Group
-
W. L. Gore & Associates, Inc.
-
Flexitallic Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: TIPCO Technologies erweiterte seine Dichtungsfertigungskapazitäten in den USA durch die Installation neuer Dichtungsschneidanlagen und den Ausbau regionaler Produktionskapazitäten. Die Investition stärkt die kundenspezifische Dichtungsproduktion und verbessert die lokale Verfügbarkeit technisch ausgelegter Dichtungslösungen für Industriekunden.
- April 2026: Trelleborg AB legte den Grundstein für eine neue Fertigungsanlage in Bengaluru, Indien, was eine Greenfield-Investition darstellt, die die Produktionskapazität um 30 % erhöhen wird. Die Anlage wird die lokale Fertigung von Hochleistungsdichtungslösungen stärken und die steigende Nachfrage nach Industriedichtungen und Dichtungen in Indiens Fertigungs- und Prozessindustrien unterstützen.


Berichtsumfang des globalen Marktes für Industriedichtungen
Industriedichtungen sind Dichtungskomponenten, die dazu dienen, Leckagen zwischen zusammenpassenden Oberflächen in Industrieanlagen und -systemen zu verhindern. Sie gewährleisten die Druckintegrität und bieten eine zuverlässige Abdichtung unter variierenden Temperaturen, Drücken und Betriebsbedingungen.
Der Markt für Industriedichtungen ist nach Materialtyp, Produkttyp, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in halbmetallische Dichtungen, nichtmetallische Dichtungen und metallische Dichtungen unterteilt. Nach Produkttyp ist der Markt in Spiralwunddichtungen, Weichdichtungen, Ringverbindungsdichtungen, Mantelgaskets, Wellendichtungen und sonstige Produkttypen unterteilt. Nach Endverbrauchsbranche ist der Markt in Raffinerien, Stromerzeugung, chemische Verarbeitung, Industriemaschinen und sonstige Endverbrauchsbranchen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Industriedichtungen in 15 Ländern der wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Halbmetallische Dichtungen |
| Nichtmetallische Dichtungen |
| Metallische Dichtungen |
| Spiralwunddichtungen |
| Weichdichtungen |
| Ringverbindungsdichtungen |
| Mantelgaskets |
| Wellendichtungen |
| Sonstige Produkttypen |
| Raffinerien |
| Stromerzeugung |
| Chemische Verarbeitung |
| Industriemaschinen |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Halbmetallische Dichtungen | |
| Nichtmetallische Dichtungen | ||
| Metallische Dichtungen | ||
| Nach Produkttyp | Spiralwunddichtungen | |
| Weichdichtungen | ||
| Ringverbindungsdichtungen | ||
| Mantelgaskets | ||
| Wellendichtungen | ||
| Sonstige Produkttypen | ||
| Nach Endverbrauchsbranche | Raffinerien | |
| Stromerzeugung | ||
| Chemische Verarbeitung | ||
| Industriemaschinen | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Industriedichtungen?
Der Markt für Industriedichtungen beläuft sich 2026 auf 13,22 Milliarden USD und soll bis 2031 17,05 Milliarden USD erreichen.
Welcher Materialtyp hatte 2025 den größten Marktanteil?
Halbmetallische Dichtungen hielten 2025 einen Anteil von 47,88 %, gestützt durch die Nachfrage aus Raffinerie-, Petrochemie- und Stromerzeugungsanwendungen.
Welcher Produkttyp soll bis 2031 am schnellsten wachsen?
Wellendichtungen sollen bis 2031 mit einer CAGR von 6,34 % wachsen, da sie unter thermischen Zyklen in chemischen Anlagen gut abschneiden.
Welche Endverbrauchsbranche soll bis 2031 am schnellsten wachsen?
Die chemische Verarbeitung soll bis 2031 mit einer CAGR von 6,77 % wachsen, unterstützt durch Kapazitätserweiterungen und anspruchsvolle Betriebsbedingungen.
Seite zuletzt aktualisiert am:



