
Tamaño y Participación del Mercado de Juntas Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Juntas Industriales por Mordor Intelligence
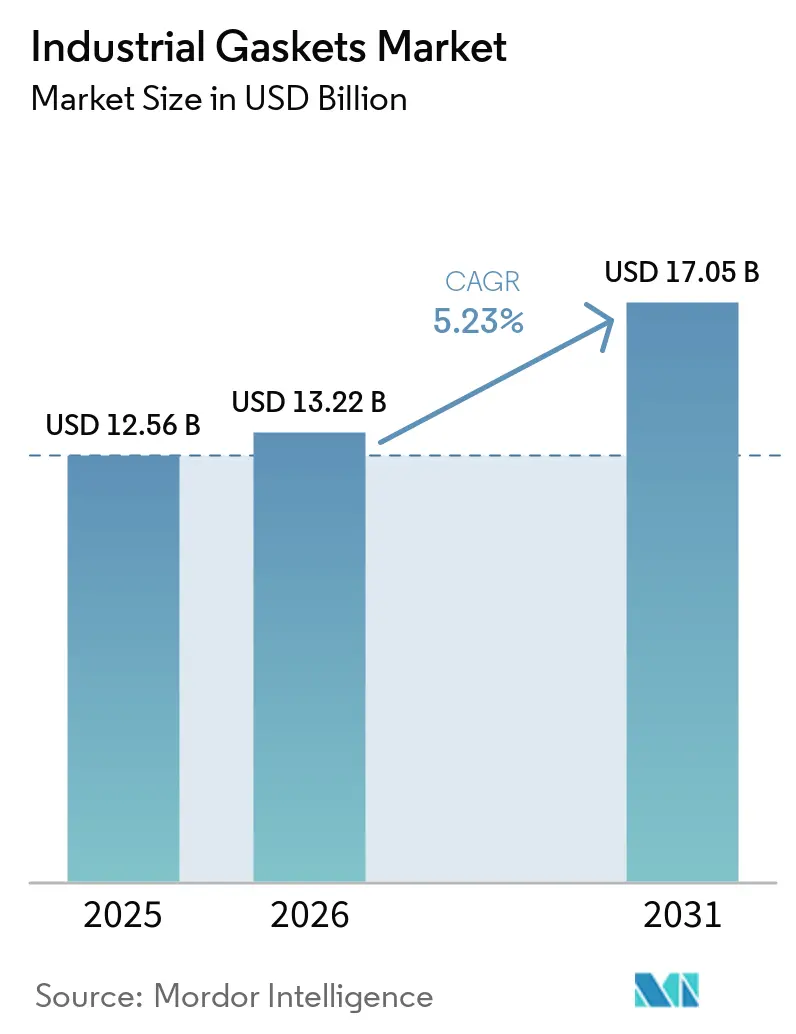
El tamaño del Mercado de Juntas Industriales fue valorado en 12,56 mil millones de USD en 2025 y se estima que crecerá desde 13,22 mil millones de USD en 2026 hasta alcanzar los 17,05 mil millones de USD en 2031, a una CAGR del 5,23% durante el período de pronóstico (2026-2031). La demanda está siendo moldeada cada vez más por proyectos de refinería y petroquímica, donde la instalación inicial de equipos genera adquisiciones más allá del ciclo de mantenimiento rutinario. Las normas de control de emisiones también están impulsando a los operadores de plantas hacia sistemas de sellado que puedan cumplir con expectativas más estrictas de gestión de fugas. Los proveedores están respondiendo añadiendo materiales especializados certificados, servicios de campo y capacidades de monitoreo a sus carteras de productos. La demanda proveniente del procesamiento químico, los sistemas de hidrógeno y la infraestructura de Gas Natural Licuado (GNL) respalda un desplazamiento hacia aplicaciones de mayor valor. La disponibilidad de materiales y los requisitos de reformulación siguen siendo restricciones importantes para los productores y usuarios finales.
Conclusiones Clave del Informe
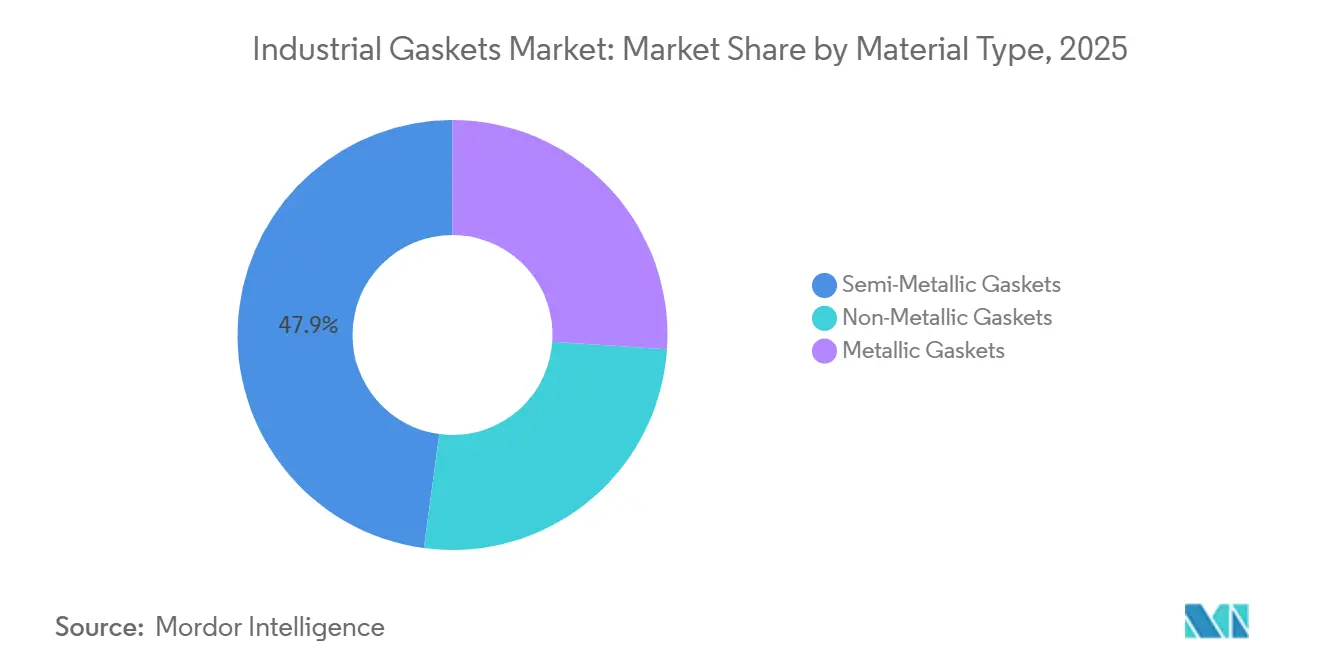
- Por tipo de material, las juntas semimetálicas representaron el 47,88% de la participación del mercado de juntas industriales en 2025, mientras que se proyecta que las juntas no metálicas avancen a una CAGR del 5,86% hasta 2031.
- Por tipo de producto, las juntas de espiral enrollado representaron el 38,54% de la participación del mercado de juntas industriales en 2025, mientras que se proyecta que las juntas corrugadas avancen a una CAGR del 6,34% hasta 2031.
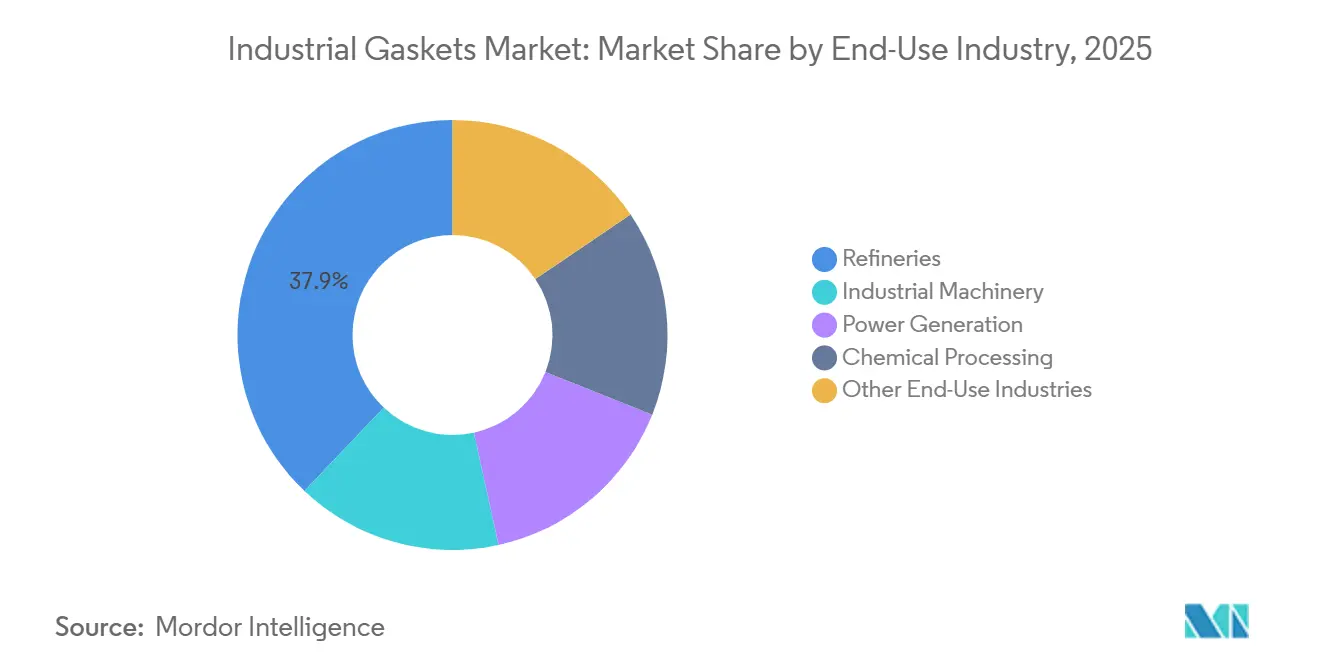
- Por industria de uso final, las refinerías representaron el 37,91% de la participación del mercado de juntas industriales en 2025, mientras que se proyecta que el procesamiento químico avance a una CAGR del 6,77% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,72% de la participación del mercado de juntas industriales en 2025 y se proyecta que avance a una CAGR del 5,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Juntas Industriales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad Industrial de Refinería y Petroquímica | +1.4% | Asia-Pacífico (India, China), Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos) | Mediano plazo (2–4 años) |
| Cumplimiento de Emisiones Fugitivas y Requisitos de Sellado de Baja Fuga | +1.1% | América del Norte, Europa, Global (operaciones de petróleo y gas) | Corto plazo (≤ 2 años) |
| Modernización de la Generación de Energía e Infraestructura de Red | +0.9% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Demanda de Reemplazo por Equipos de Proceso Envejecidos | +0.7% | América del Norte, Europa, con extensión al núcleo de APAC | Largo plazo (≥ 4 años) |
| Aplicaciones de Sellado para Hidrógeno, GNL y Energías Renovables | +0.5% | Europa, América del Norte, núcleo de APAC, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Industrial de Refinería y Petroquímica
La expansión de la capacidad industrial de refinería y petroquímica está impulsando nueva demanda en el mercado de juntas industriales, ya que cada proyecto requiere grandes cantidades de conexiones bridadas selladas. Las refinerías indias están ampliando sus instalaciones existentes, incluidos proyectos en Panipat, Gujarat y Barauni programados para su finalización en diciembre de 2026. Los tres proyectos representan una inversión combinada de INR 750 mil millones (aproximadamente 8,9 mil millones de USD) y han generado demanda de componentes de sellado certificados en unidades de proceso de refinería. Tasnee completó su expansión de etileno de la Saudi Ethylene and Polyethylene Company (SEPC) por valor de 500 millones de USD en Al Jubail en julio de 2026, lo que aumentó la capacidad de olefinas en un 18% y creó requisitos en la etapa de instalación en todo el tren de craqueo ampliado. Estas instalaciones operan habitualmente a alta presión y en entornos corrosivos, lo que favorece los grados semimetálicos y metálicos frente a los productos básicos. La demanda de nuevas construcciones también complementa la base de mantenimiento y reparación que históricamente ha respaldado el mercado de juntas industriales.
Cumplimiento de Emisiones Fugitivas y Requisitos de Sellado de Baja Fuga
El cumplimiento de emisiones fugitivas y los requisitos de sellado de baja fuga están fomentando el reemplazo anticipado de conjuntos de sellado en instalaciones de petróleo y gas. La Agencia de Protección Ambiental de los Estados Unidos extendió los plazos de implementación para determinados requisitos bajo su norma de emisiones de petróleo y gas natural mediante una norma final provisional emitida en julio de 2025[1]Agencia de Protección Ambiental de los Estados Unidos, "Norma Final Provisional de 2025 para Extender los Plazos de Cumplimiento," Agencia de Protección Ambiental de los Estados Unidos, epa.gov. Los requisitos de monitoreo aumentan la importancia del rendimiento confiable en las conexiones bridadas y los equipos de proceso relacionados. ASME B16.20, la Norma 6A del Instituto Americano del Petróleo y las Normas de Rendimiento para Nuevas Fuentes OOOOb y OOOOc de la Agencia de Protección Ambiental de los Estados Unidos configuran el entorno de rendimiento y monitoreo para muchas instalaciones. Teadit describió las juntas de espiral enrollado como una opción de sellado para servicio de bajas emisiones en 2024. Los operadores pueden utilizar productos documentados de baja fuga para respaldar registros de mantenimiento, revisiones regulatorias y programas internos de gestión de emisiones.
Modernización de la Generación de Energía e Infraestructura de Red
La modernización de la generación de energía y la infraestructura de red genera demanda tanto a través de nuevos equipos como del trabajo de mantenimiento en activos térmicos y nucleares existentes. La capacidad mundial de energía renovable alcanzó los 5.149 GW en 2025 tras una adición de 692 GW durante el año, según la Agencia Internacional de Energías Renovables. Los sistemas de equilibrio, los generadores de vapor de recuperación de calor, las turbinas de vapor, las bombas de alimentación de calderas y las plantas convencionales requieren componentes que operen a alta temperatura y presión. Estos servicios pueden superar los 600 °C, lo que limita el uso de materiales estándar de fibra comprimida. Los proyectos nucleares también requieren largos ciclos de calificación, lo que puede crear relaciones duraderas con los proveedores una vez que se acepta una especificación de junta. El mercado de juntas industriales, por tanto, se beneficia de una inversión más amplia en el sistema energético incluso cuando la nueva capacidad en sí misma es renovable.
Demanda de Reemplazo por Equipos de Proceso Envejecidos
La demanda de reemplazo por equipos de proceso envejecidos proporciona una fuente continua de ingresos para los proveedores de juntas una vez que la actividad de construcción está completa. Muchos activos de refinería, química y energía fueron puestos en servicio entre las décadas de 1970 y 1990 y han entrado en ciclos recurrentes de inspección, recertificación y mantenimiento. Los componentes de sellado se cambian habitualmente cada 5 a 10 años, dependiendo de las condiciones de operación y la severidad del servicio. Durante estos eventos de mantenimiento, los operadores pueden reemplazar láminas de fibra comprimida más antiguas o productos de caucho con alternativas de politetrafluoroetileno expandido (ePTFE) y grafito flexible. Esta actualización puede mejorar la compatibilidad con los requisitos actuales de presión, seguridad y emisiones. La capacidad construida en Asia-Pacífico entre 2000 y 2010 también está entrando en ciclos importantes de reemplazo, sumándose a la demanda impulsada por proyectos en la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Precio y Disponibilidad de Materias Primas | -0.6% | Global, con impacto agudo en las cadenas de suministro de APAC y América del Norte | Mediano plazo (2–4 años) |
| Costos de Cumplimiento por PFAS, Asbesto y Sustitución de Materiales | -0.4% | Europa (REACH de la UE), América del Norte (EPA/OSHA), cadenas de suministro globales de fabricantes de equipos originales | Corto plazo (≤ 2 años) |
| Desplazamiento por Adhesivos en Carcasas de Baterías de Vehículos Eléctricos | -0.2% | Asia-Pacífico (mercado de vehículos eléctricos de China), Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Precio y Disponibilidad de Materias Primas
La volatilidad en el precio y la disponibilidad de materias primas ejerce presión sobre los programas de fabricación y los precios contractuales en el mercado de juntas industriales. El grafito expandido, los compuestos de PTFE y las tiras de acero inoxidable son insumos importantes para varias categorías de productos especializados. Los plazos de entrega más largos pueden requerir que los proveedores mantengan más inventario y comprometan capital de trabajo antes de que se cumplan los pedidos de los clientes. El movimiento de precios en el monómero de etileno propileno dieno (EPDM) y el fluoroelastómero (FKM) también puede complicar la fijación de precios para juntas blandas y no metálicas. Los proveedores más pequeños pueden encontrar más difícil absorber estas fluctuaciones, lo que puede llevar a los compradores a dar mayor importancia a la confiabilidad del suministro y a las fuentes globales calificadas.
Costos de Cumplimiento por PFAS, Asbesto y Sustitución de Materiales
Las Sustancias Perfluoroalquiladas y Polifluoroalquiladas (PFAS), el asbesto y los costos de cumplimiento por sustitución de materiales crean demandas de desarrollo de productos y documentación para los fabricantes con carteras de materiales más antiguas. Los requisitos de la Administración de Seguridad y Salud Ocupacional (OSHA) de los Estados Unidos continúan regulando la exposición laboral al asbesto, incluido el trabajo que involucra materiales de juntas heredados[2]Administración de Seguridad y Salud Ocupacional, "Asbesto," Administración de Seguridad y Salud Ocupacional, osha.gov. Los proveedores deben gestionar los procedimientos de eliminación y la información sobre materiales cuando el inventario que contiene asbesto permanece en servicio. La selección de productos relacionados con PFAS también se ha convertido en una consideración de ingeniería importante para los operadores de procesos. La calificación de materiales sustitutos a través de la Sociedad Americana de Ingenieros Mecánicos, la Norma Europea 13555 o los marcos de la Organización Internacional de Normalización puede añadir tiempo de prueba y costo antes del uso comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Las Juntas Semimetálicas Lideran Mientras las Juntas No Metálicas Avanzan
Las juntas semimetálicas representaron el 47,88% de la participación del mercado de juntas industriales en 2025, respaldadas por su uso en conexiones de refinería, petroquímica y generación de energía. Las configuraciones de espiral enrollado combinan una tira metálica y un material de relleno para responder a la presión de operación y el movimiento de la brida. Este diseño respalda su uso en tuberías y equipos exigentes, incluidos sistemas especificados según la Sociedad Americana de Ingenieros Mecánicos B16.5 Clase 600 y superiores. Los productos metálicos, incluidas las juntas de unión anular y de doble camisa, sirven para aplicaciones más pequeñas pero esenciales en cabezales de pozo y sistemas de vapor de alta presión. Los requisitos del Instituto Americano del Petróleo y la Sociedad Americana de Ingenieros Mecánicos pueden restringir el uso práctico de alternativas de menor costo en esas aplicaciones.
Se proyecta que las juntas no metálicas avancen a una CAGR del 5,86% hasta 2031. El PTFE expandido y el grafito flexible proporcionan resistencia química y baja relajación por fluencia en procesamiento químico, tratamiento de agua, servicio de hidrógeno y aplicaciones de grado alimentario. El grafito flexible ha demostrado un rendimiento estable bajo presión sostenida de hidrógeno en investigaciones publicadas. Los proveedores también están trabajando en alternativas libres de PFAS para aplicaciones de proceso a medida que evolucionan los requisitos de selección de materiales. KLINGER ha presentado Top-Chem como una opción libre de PFAS para usos de proceso relevantes. Estas necesidades técnicas y de cumplimiento fomentan la diferenciación de productos en lugar de la competencia basada únicamente en el costo básico del material.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Las Juntas de Espiral Enrollado Permanecen Dominantes Mientras las Juntas Corrugadas se Aceleran
Las juntas de espiral enrollado representaron el 38,54% de la participación del mercado de juntas industriales en 2025, lo que refleja su amplia adaptación a equipos de refinería, química y generación de energía. Su construcción respalda un servicio confiable donde las temperaturas, presiones y cargas de brida varían durante las operaciones. El cumplimiento de la Sociedad Americana de Ingenieros Mecánicos B16.20 respalda su posición en muchas especificaciones de la industria de procesos. Se seleccionan con frecuencia cuando los operadores actualizan las conexiones bridadas para requisitos más estrictos de gestión de fugas. Las juntas blandas fabricadas con lámina de fibra comprimida, PTFE y caucho continúan sirviendo para usos industriales de servicios públicos y generales con condiciones de operación menos exigentes. Los diseños de unión anular y de camisa siguen siendo importantes en servicios de cabezal de pozo y turbina de vapor de alta integridad donde las especificaciones técnicas son especialmente estrictas.
Se proyecta que las juntas corrugadas avancen a una CAGR del 6,34% hasta 2031. Su núcleo metálico puede recuperarse del movimiento causado por el ciclado térmico, lo que es útil en equipos químicos que operan en procesos por lotes. El ciclado frecuente puede estresar los sellos y aumentar el riesgo de mantenimiento no planificado. Los programas de monitoreo de condición pueden hacer que la durabilidad de una junta premium sea más valiosa porque las fugas se identifican antes. Los productos personalizados para la fabricación de semiconductores, el procesamiento de alimentos y los equipos farmacéuticos añaden demanda en aplicaciones con requisitos operativos y de certificación específicos. Estas aplicaciones pueden ofrecer a los productores oportunidades más allá de los productos estándar de la industria de procesos.
Por Industria de Uso Final: Las Refinerías Forman la Mayor Base de Demanda Mientras el Procesamiento Químico Crece Más Rápido
Las refinerías representaron el 37,91% de la participación del mercado de juntas industriales en 2025. Las unidades de destilación de crudo, hidrotratamiento y craqueo catalítico fluido contienen densas redes de conexiones bridadas que requieren componentes de sellado certificados. La actividad de expansión en las instalaciones de Indian Oil Corporation Limited ilustra cómo un pequeño número de grandes proyectos puede crear necesidades de adquisición significativas. El programa de expansión de refinerías de la empresa está programado para su finalización en diciembre de 2026 e involucra INR 750 mil millones (aproximadamente 8,9 mil millones de USD) de inversión. La generación de energía requiere juntas para generadores de vapor de recuperación de calor, turbinas de vapor y equipos auxiliares nucleares. La maquinaria industrial proporciona una amplia base de reemplazo en sistemas de fabricación, minería y tratamiento de agua.
Se proyecta que el procesamiento químico avance a una CAGR del 6,77% hasta 2031. Las adiciones de capacidad para productos químicos especializados, polímeros, agroquímicos y productos químicos para procesos de semiconductores están aumentando la importancia de los materiales resistentes a la corrosión y de baja permeación. Las instalaciones químicas por lotes y semicontinuas a menudo experimentan más ciclado térmico que las unidades de refinería operadas de forma continua. Ese patrón de operación puede acortar la vida útil de las juntas y aumentar las necesidades de reemplazo con el tiempo. Las instalaciones de alimentos y bebidas, farmacéuticas y de tratamiento de agua añaden demanda a través de aplicaciones con requisitos de la Administración de Alimentos y Medicamentos, la Clase VI de la Farmacopea de los Estados Unidos y NSF International (NSF) 61. Estos requisitos pueden respaldar una selección de materiales más especializada y reducir la exposición directa a la competencia de productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
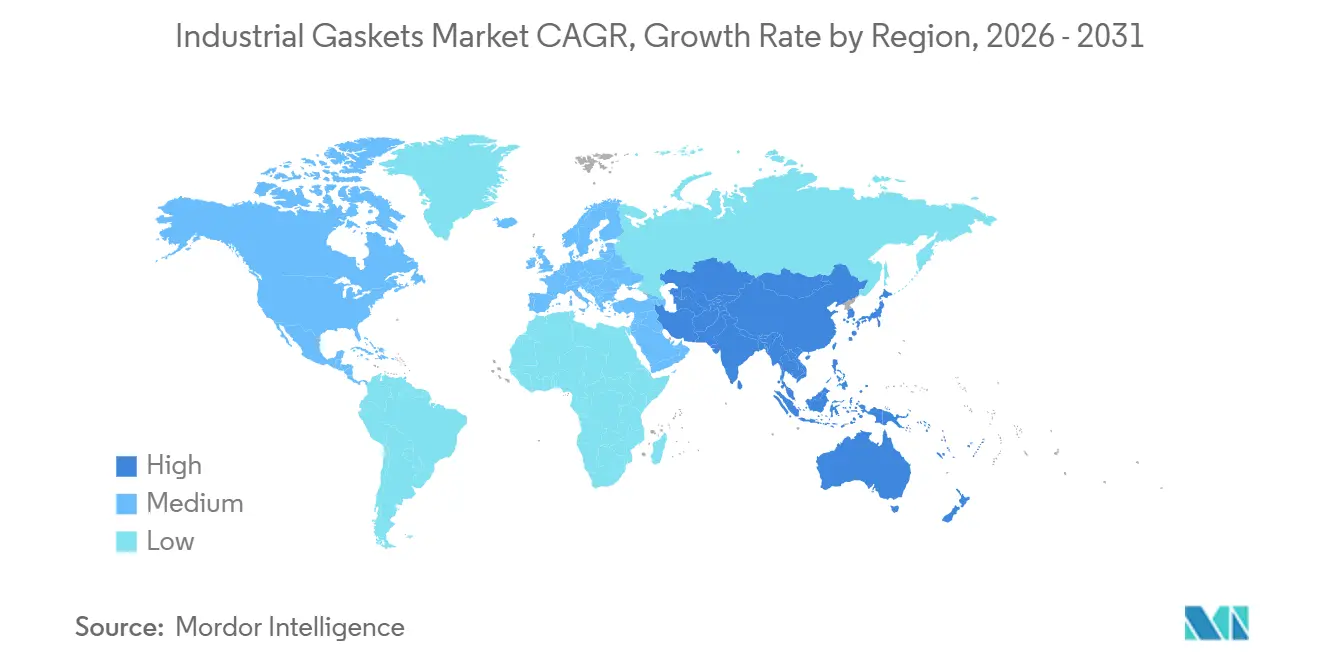
Análisis Geográfico
Asia-Pacífico representó el 42,72% de la participación del mercado de juntas industriales en 2025 y se proyecta que avance a una CAGR del 5,93% hasta 2031. India y China respaldan la demanda a través de la expansión de refinerías, petroquímica e industria. La capacidad de refinería de India está avanzando desde 258 millones de toneladas métricas por año hacia un objetivo de 300 a 310 millones de toneladas métricas para 2030. El programa de expansión de tres refinerías de Indian Oil Corporation Limited está programado para su finalización en diciembre de 2026, mientras que la instalación de 9 millones de toneladas métricas por año de Hindustan Petroleum Corporation Limited en Barmer, Rajastán, fue puesta en servicio en julio de 2026. Estos proyectos crean nuevos requisitos para productos certificados según las normas relevantes de tuberías y equipos de proceso.
Los proyectos de refinación y petroquímica de China continúan respaldando la demanda de materiales de sellado semimetálicos en sitios integrados. Japón y Corea del Sur contribuyen con demanda técnica proveniente de la fabricación automotriz, equipos de proceso para semiconductores y fabricación industrial de precisión. Los clústeres petroquímicos de Ulsan y Yeosu en Corea del Sur también respaldan la adquisición de mantenimiento rutinario. América del Norte sigue siendo un importante centro de demanda regional debido al mantenimiento de refinerías, la inversión en GNL y el desarrollo nuclear. Canadá contribuye a la demanda de mantenimiento en arenas petrolíferas y nuclear, mientras que México añade necesidades del mantenimiento de complejos petroquímicos.
Europa está moldeada por la producción industrial y los requisitos de materiales en evolución. Alemania respalda la demanda proveniente de la fabricación de maquinaria y el procesamiento químico, mientras que el Reino Unido respalda la actividad de refinería y terminales de GNL. Las aplicaciones nórdicas requieren productos especializados para condiciones de baja temperatura y árticas. América del Sur tiene demanda vinculada a activos de refinería y costa afuera de Brasil, mientras que Colombia ha registrado una instalación de junta Flexitallic Change en un sitio de refinación regional. Oriente Medio respalda la demanda a nivel de proyectos proveniente de la diversificación petroquímica en Arabia Saudita y los Emiratos Árabes Unidos. El proyecto de etileno completado por Tasnee en Arabia Saudita ilustra esta actividad. Las operaciones industriales y mineras de Sudáfrica proporcionan la base de demanda más consistente en África.

Panorama Competitivo
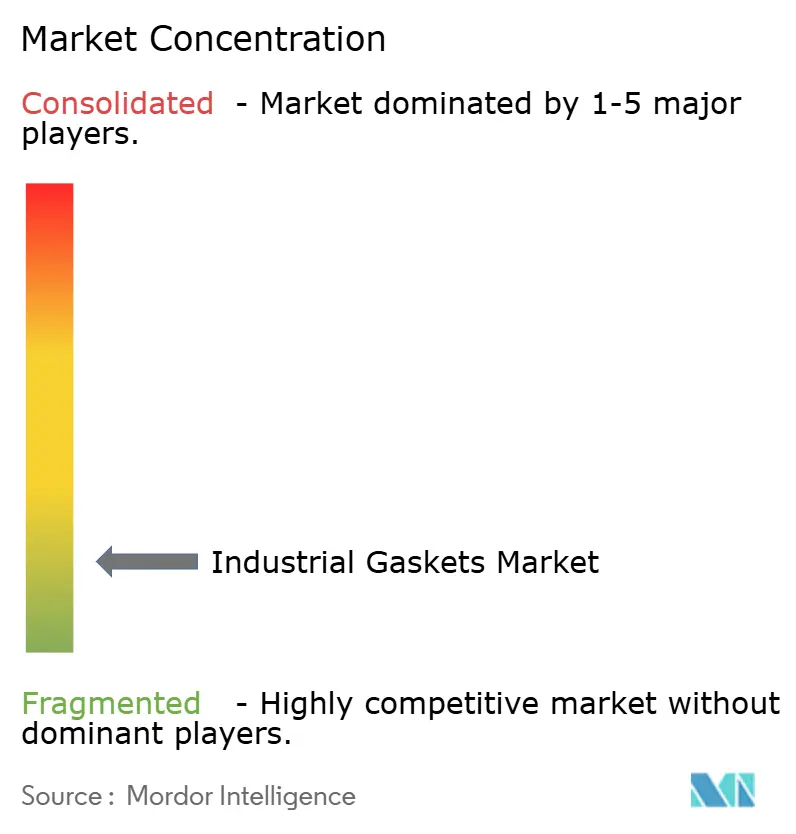
El mercado de juntas industriales está muy fragmentado, con los cinco principales actores que incluyen a Trelleborg AB, Enpro Inc., KLINGER Group, W. L. Gore & Associates, Inc. y Flexitallic Group. Los fabricantes regionales compiten de manera más activa en las categorías estándar de juntas no metálicas y blandas. La certificación de productos, el conocimiento de aplicaciones, el alcance del servicio y la capacidad de materiales siguen siendo factores competitivos importantes. Los grandes proveedores generalmente pueden dar soporte a sitios de clientes globales y procesos de calificación más largos con mayor facilidad que las empresas más pequeñas.
Michelin completó su adquisición de Flexitallic Group en abril de 2026, añadiendo sus operaciones de sellado al área de negocio de Soluciones de Compuestos Poliméricos de Michelin. La transacción incorporó 220 millones de USD en ingresos anuales de sellado y 17 sitios de fabricación al grupo más grande. Este movimiento puede respaldar la inversión en capacidad de fabricación, servicios digitales y actividad de posventa. Flowserve firmó un acuerdo en febrero de 2026 para adquirir la División de Válvulas de Trillium Flow Technologies por 490 millones de USD. La adquisición amplía la posición de Flowserve en aplicaciones de energía nuclear y convencional, donde las válvulas y los productos de sellado a menudo se especifican juntos. Enpro Inc. reportó 1,14 mil millones de USD en ventas totales para 2025 y citó adquisiciones que amplían sus capacidades en biofarmacéutica y ciencias de la vida.
Los proveedores también están siguiendo estrategias de servicio y materiales que pueden fortalecer las relaciones con los clientes. Flexitallic Group lanzó INTEGRA Technologies UK en febrero de 2026 como una operación de servicio de campo y mantenimiento, e introdujo su plataforma de gestión de juntas basada en la nube Flexlogics. Los productos listos para hidrógeno, los grados de materiales libres de PFAS y el monitoreo digital de fugas son áreas donde los proveedores pueden diferenciar sus ofertas. Las aplicaciones especializadas en semiconductores, productos químicos de alta pureza e infraestructura energética también pueden ofrecer oportunidades para productos personalizados.
Líderes de la Industria de Juntas Industriales
Trelleborg AB
Enpro Inc.
KLINGER Group
W. L. Gore & Associates, Inc.
Flexitallic Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: TIPCO Technologies amplió su capacidad de fabricación de juntas en los Estados Unidos mediante la instalación de nuevos equipos de corte de juntas y la adición de capacidades de producción regionales. La inversión fortalece la producción de juntas personalizadas y mejora la disponibilidad local de soluciones de sellado diseñadas para clientes industriales.
- Abril de 2026: Trelleborg AB inició la construcción de una nueva instalación de fabricación en Bengaluru, India, que representa una inversión en terreno virgen que aumentará la capacidad de producción en un 30%. La instalación fortalecerá la fabricación local de soluciones de sellado de alto rendimiento y respaldará la creciente demanda de juntas y sellos industriales en las industrias manufactureras y de procesos de India.


Alcance del Informe Global del Mercado de Juntas Industriales
Las juntas industriales son componentes de sellado diseñados para prevenir fugas entre superficies de acoplamiento en equipos y sistemas industriales. Mantienen la integridad de presión y proporcionan un sellado confiable bajo temperaturas, presiones y condiciones de operación variables.
El Mercado de Juntas Industriales está segmentado por tipo de material, tipo de producto, industria de uso final y geografía. Por tipo de material, el mercado está segmentado en juntas semimetálicas, juntas no metálicas y juntas metálicas. Por tipo de producto, el mercado está segmentado en juntas de espiral enrollado, juntas blandas, juntas de unión anular, juntas de camisa, juntas corrugadas y otros tipos de productos. Por industria de uso final, el mercado está segmentado en refinerías, generación de energía, procesamiento químico, maquinaria industrial y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para juntas industriales en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Juntas Semimetálicas |
| Juntas No Metálicas |
| Juntas Metálicas |
| Juntas de Espiral Enrollado |
| Juntas Blandas |
| Juntas de Unión Anular |
| Juntas de Camisa |
| Juntas Corrugadas |
| Otros Tipos de Productos |
| Refinerías |
| Generación de Energía |
| Procesamiento Químico |
| Maquinaria Industrial |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Juntas Semimetálicas | |
| Juntas No Metálicas | ||
| Juntas Metálicas | ||
| Por Tipo de Producto | Juntas de Espiral Enrollado | |
| Juntas Blandas | ||
| Juntas de Unión Anular | ||
| Juntas de Camisa | ||
| Juntas Corrugadas | ||
| Otros Tipos de Productos | ||
| Por Industria de Uso Final | Refinerías | |
| Generación de Energía | ||
| Procesamiento Químico | ||
| Maquinaria Industrial | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de juntas industriales?
El mercado de juntas industriales se sitúa en 13,22 mil millones de USD en 2026 y se proyecta que alcance los 17,05 mil millones de USD en 2031.
¿Qué tipo de material tuvo la mayor participación en 2025?
Las juntas semimetálicas tuvieron una participación del 47,88% en 2025, respaldadas por la demanda de aplicaciones de refinería, petroquímica y generación de energía.
¿Qué tipo de producto se proyecta que crezca más rápido hasta 2031?
Se proyecta que las juntas corrugadas avancen a una CAGR del 6,34% hasta 2031 porque tienen un buen rendimiento bajo ciclado térmico en equipos químicos.
¿Qué industria de uso final se proyecta que crezca más rápido hasta 2031?
Se proyecta que el procesamiento químico avance a una CAGR del 6,77% hasta 2031, respaldado por adiciones de capacidad y condiciones de servicio exigentes.
Última actualización de la página el:



