
Taille et part du marché des joints industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.22 Milliards de dollars |
| Taille du Marché (2031) | 17.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des joints industriels par Mordor Intelligence
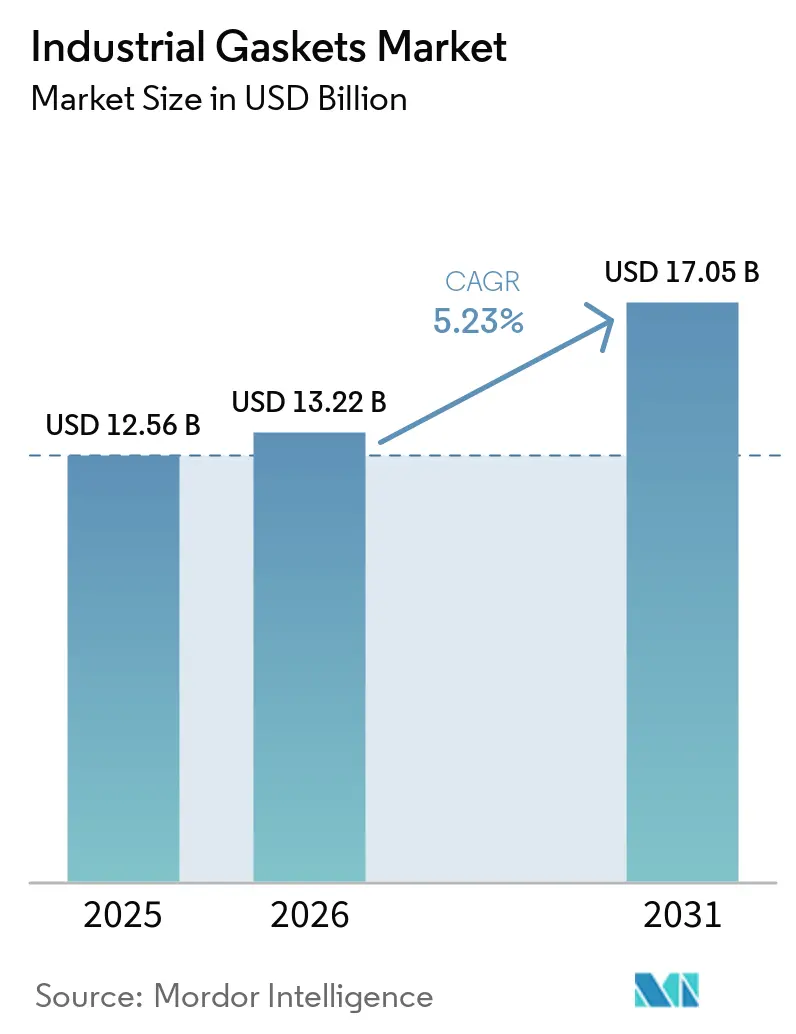
La taille du marché des joints industriels était évaluée à 12,56 milliards USD en 2025 et devrait croître de 13,22 milliards USD en 2026 pour atteindre 17,05 milliards USD d'ici 2031, à un CAGR de 5,23 % durant la période de prévision (2026-2031). La demande est de plus en plus influencée par les projets de raffinage et de pétrochimie, où l'installation initiale des équipements génère des achats au-delà du cycle de maintenance habituel. Les réglementations sur le contrôle des émissions incitent également les exploitants d'installations à adopter des systèmes d'étanchéité capables de répondre à des exigences plus strictes en matière de gestion des fuites. Les fournisseurs répondent à cette demande en ajoutant des matériaux spéciaux certifiés, des services sur site et des capacités de surveillance à leurs portefeuilles de produits. La demande provenant du traitement chimique, des systèmes à hydrogène et des infrastructures de gaz naturel liquéfié (GNL) soutient une transition vers des applications à plus haute valeur ajoutée. La disponibilité des matériaux et les exigences de reformulation demeurent des contraintes importantes pour les producteurs et les utilisateurs finaux.
Principaux enseignements du rapport
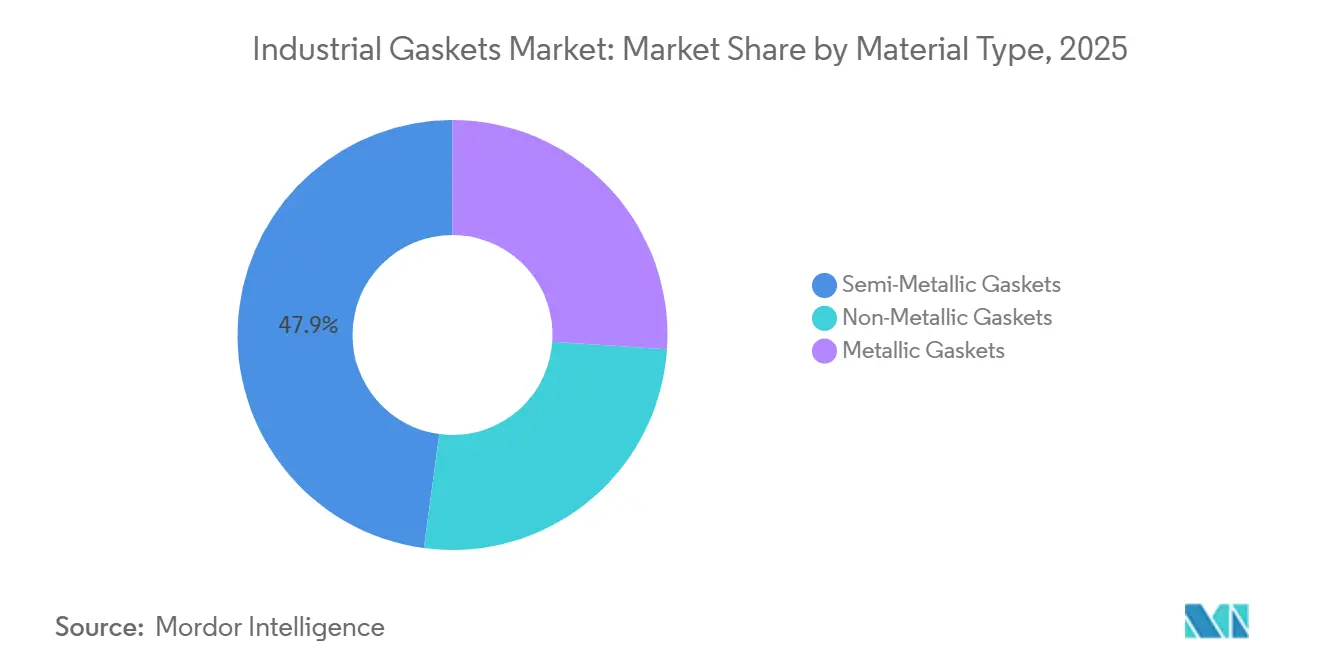
- Par type de matériau, les joints semi-métalliques détenaient 47,88 % de la part du marché des joints industriels en 2025, tandis que les joints non métalliques devraient progresser à un CAGR de 5,86 % jusqu'en 2031.
- Par type de produit, les joints à enroulement spiral détenaient 38,54 % de la part du marché des joints industriels en 2025, tandis que les joints ondulés devraient progresser à un CAGR de 6,34 % jusqu'en 2031.
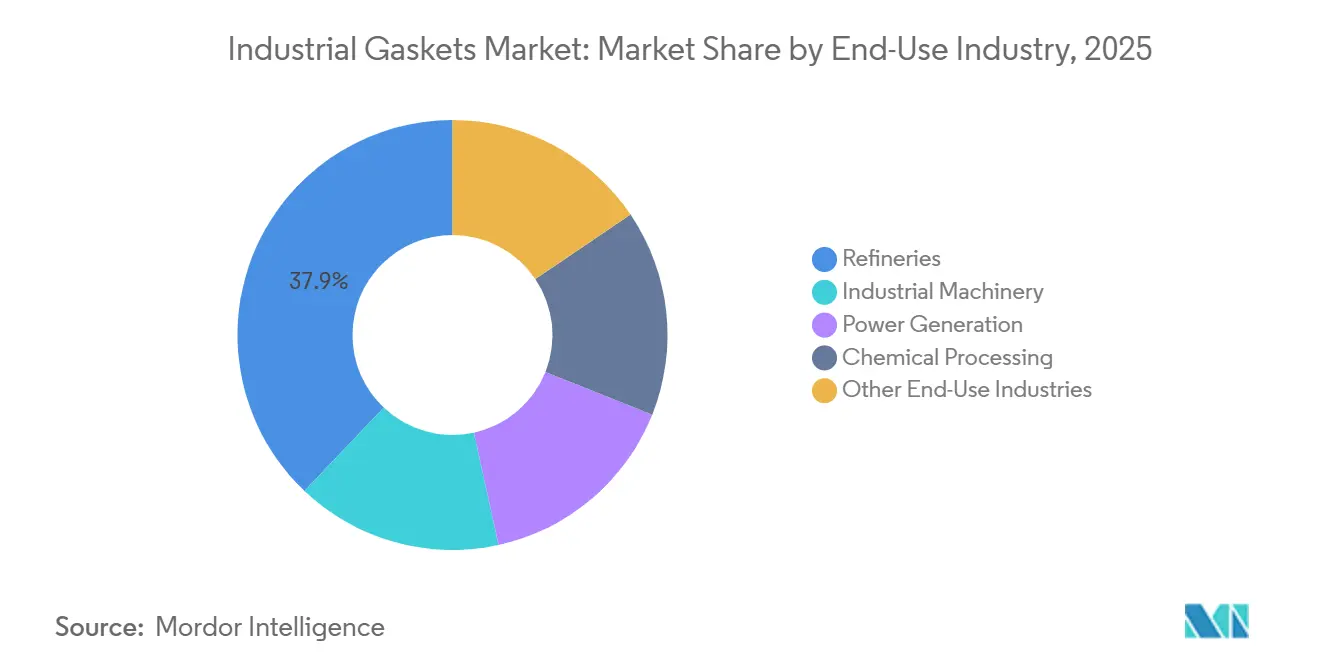
- Par secteur d'utilisation finale, les raffineries détenaient 37,91 % de la part du marché des joints industriels en 2025, tandis que le traitement chimique devrait progresser à un CAGR de 6,77 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,72 % de la part du marché des joints industriels en 2025 et devrait progresser à un CAGR de 5,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des joints industriels
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités de raffinage industriel et de pétrochimie | +1.4% | Asie-Pacifique (Inde, Chine), Moyen-Orient (Arabie saoudite, Émirats arabes unis) | Moyen terme (2 à 4 ans) |
| Conformité aux émissions fugitives et exigences d'étanchéité à faibles fuites | +1.1% | Amérique du Nord, Europe, mondial (opérations pétrolières et gazières) | Court terme (≤ 2 ans) |
| Modernisation de la production d'énergie et des infrastructures de réseau | +0.9% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Demande de remplacement liée au vieillissement des équipements de process | +0.7% | Amérique du Nord, Europe, avec extension vers le cœur de l'APAC | Long terme (≥ 4 ans) |
| Applications d'étanchéité pour l'hydrogène, le GNL et les énergies renouvelables | +0.5% | Europe, Amérique du Nord, cœur de l'APAC, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de raffinage industriel et de pétrochimie
L'expansion des capacités de raffinage industriel et de pétrochimie soutient une nouvelle demande sur le marché des joints industriels, car chaque projet nécessite un grand nombre de raccordements à brides étanchéifiés. Les raffineurs indiens étendent leurs installations existantes, notamment des projets à Panipat, au Gujarat et à Barauni dont l'achèvement est prévu pour décembre 2026. Ces trois projets représentent un investissement combiné de 750 milliards INR (environ 8,9 milliards USD) et ont généré une demande de composants d'étanchéité certifiés pour les unités de process des raffineries. Tasnee a achevé en juillet 2026 son expansion d'éthylène de 500 millions USD au sein de la Saudi Ethylene and Polyethylene Company (SEPC) à Al Jubail, ce qui a augmenté la capacité en oléfines de 18 % et créé des besoins en phase d'installation sur l'ensemble du train de craquage étendu. Ces installations fonctionnent généralement à haute pression et dans des environnements corrosifs, ce qui favorise les grades semi-métalliques et métalliques par rapport aux produits de base. La demande liée aux nouvelles constructions complète également la base de maintenance et de réparation qui a historiquement soutenu le marché des joints industriels.
Conformité aux émissions fugitives et exigences d'étanchéité à faibles fuites
La conformité aux émissions fugitives et les exigences d'étanchéité à faibles fuites encouragent le remplacement anticipé des ensembles d'étanchéité dans les installations pétrolières et gazières. L'Agence de protection de l'environnement des États-Unis a prolongé les délais de mise en conformité pour certaines exigences de sa réglementation sur les émissions du pétrole et du gaz naturel par le biais d'une règle finale provisoire publiée en juillet 2025[1]Agence de protection de l'environnement des États-Unis, « Règle finale provisoire 2025 pour prolonger les délais de conformité », Agence de protection de l'environnement des États-Unis, epa.gov. Les exigences de surveillance accroissent l'importance d'une performance fiable au niveau des raccordements à brides et des équipements de process associés. Les normes ASME B16.20, American Petroleum Institute 6A et les normes de performance pour les nouvelles sources OOOOb et OOOOc de l'Agence de protection de l'environnement des États-Unis définissent l'environnement de performance et de surveillance pour de nombreuses installations. Teadit a présenté les joints à enroulement spiral comme une option d'étanchéité pour les services à faibles émissions en 2024. Les exploitants peuvent utiliser des produits documentés à faibles fuites pour étayer leurs dossiers de maintenance, leurs examens réglementaires et leurs programmes internes de gestion des émissions.
Modernisation de la production d'énergie et des infrastructures de réseau
La modernisation de la production d'énergie et des infrastructures de réseau génère une demande à la fois par le biais de nouveaux équipements et de travaux de maintenance sur les actifs thermiques et nucléaires existants. Selon l'Agence internationale pour les énergies renouvelables, la capacité mondiale d'énergie renouvelable a atteint 5 149 GW en 2025 après une addition de 692 GW au cours de l'année. Les systèmes d'équilibrage, les générateurs de vapeur à récupération de chaleur, les turbines à vapeur, les pompes d'alimentation des chaudières et les centrales conventionnelles nécessitent des composants fonctionnant à haute température et sous haute pression. Ces services peuvent dépasser 600 °C, ce qui limite l'utilisation de matériaux en fibres comprimées standard. Les projets nucléaires nécessitent également de longs cycles de qualification, ce qui peut créer des relations durables avec les fournisseurs une fois qu'une spécification de joint est acceptée. Le marché des joints industriels bénéficie donc d'un investissement plus large dans les systèmes énergétiques, même lorsque la nouvelle capacité elle-même est renouvelable.
Demande de remplacement liée au vieillissement des équipements de process
La demande de remplacement liée au vieillissement des équipements de process constitue une source de revenus continue pour les fournisseurs de joints après l'achèvement des travaux de construction. De nombreux actifs de raffinage, chimiques et de production d'énergie ont été mis en service entre les années 1970 et 1990 et sont entrés dans des cycles récurrents d'inspection, de recertification et de maintenance. Les composants d'étanchéité sont généralement remplacés tous les 5 à 10 ans, selon les conditions d'exploitation et la sévérité du service. Lors de ces opérations de maintenance, les exploitants peuvent remplacer les anciennes feuilles de fibres comprimées ou les produits en caoutchouc par des alternatives en polytétrafluoroéthylène expansé (ePTFE) et en graphite flexible. Cette mise à niveau peut améliorer la compatibilité avec les exigences actuelles en matière de pression, de sécurité et d'émissions. Les capacités construites en Asie-Pacifique entre 2000 et 2010 entrent également dans des cycles de remplacement majeurs, ce qui s'ajoute à la demande portée par les projets dans la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de la disponibilité des matières premières | -0.6% | Mondial, avec un impact aigu sur les chaînes d'approvisionnement de l'APAC et de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Coûts de conformité liés aux PFAS, à l'amiante et à la substitution des matériaux | -0.4% | Europe (REACH de l'UE), Amérique du Nord (EPA/OSHA), chaînes d'approvisionnement OEM mondiales | Court terme (≤ 2 ans) |
| Substitution par des adhésifs dans les boîtiers de batteries de véhicules électriques | -0.2% | Asie-Pacifique (marché des véhicules électriques en Chine), Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de la disponibilité des matières premières
La volatilité des prix et de la disponibilité des matières premières exerce une pression sur les calendriers de fabrication et la tarification des contrats sur le marché des joints industriels. Le graphite expansé, les composés PTFE et les bandes en acier inoxydable sont des intrants importants pour plusieurs catégories de produits spéciaux. Des délais d'approvisionnement plus longs peuvent contraindre les fournisseurs à constituer davantage de stocks et à mobiliser du fonds de roulement avant que les commandes des clients ne soient honorées. Les fluctuations de prix de l'éthylène propylène diène monomère (EPDM) et de l'élastomère fluoré (FKM) peuvent également compliquer la tarification des joints souples et non métalliques. Les fournisseurs de plus petite taille peuvent avoir plus de difficultés à absorber ces variations, ce qui peut amener les acheteurs à accorder davantage d'importance à la fiabilité de l'approvisionnement et aux sources mondiales qualifiées.
Substances per- et polyfluoroalkylées (PFAS), amiante et coûts de conformité liés à la substitution des matériaux
Les substances per- et polyfluoroalkylées (PFAS), l'amiante et les coûts de conformité liés à la substitution des matériaux créent des exigences en matière de développement de produits et de documentation pour les fabricants disposant de portefeuilles de matériaux anciens. Les exigences de l'Administration de la sécurité et de la santé au travail des États-Unis (OSHA) continuent de régir l'exposition professionnelle à l'amiante, y compris les travaux impliquant des matériaux de joints anciens[2]Administration de la sécurité et de la santé au travail, « Amiante », Administration de la sécurité et de la santé au travail, osha.gov. Les fournisseurs doivent gérer les procédures d'élimination et les informations sur les matériaux lorsque des stocks contenant de l'amiante sont encore en service. La sélection de produits liés aux PFAS est également devenue une considération d'ingénierie importante pour les exploitants de process. La qualification des matériaux de substitution dans le cadre de l'American Society of Mechanical Engineers, de la norme européenne EN 13555 ou des cadres de l'Organisation internationale de normalisation peut ajouter du temps de test et des coûts avant toute utilisation commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les joints semi-métalliques sont en tête tandis que les joints non métalliques progressent
Les joints semi-métalliques détenaient 47,88 % de la part du marché des joints industriels en 2025, soutenus par leur utilisation dans les raccordements de raffinage, de pétrochimie et de production d'énergie. Les configurations à enroulement spiral combinent une bande métallique et un matériau de remplissage pour répondre à la pression de service et aux mouvements des brides. Cette conception soutient leur utilisation dans des canalisations et équipements exigeants, notamment les systèmes spécifiés selon la norme ASME B16.5 Classe 600 et supérieure. Les produits métalliques, notamment les joints à emboîtement annulaire et à double enveloppe, servent des applications plus restreintes mais essentielles au niveau des têtes de puits et des systèmes de vapeur à haute pression. Les exigences de l'American Petroleum Institute et de l'American Society of Mechanical Engineers peuvent limiter l'utilisation pratique d'alternatives moins coûteuses dans ces applications.
Les joints non métalliques devraient progresser à un CAGR de 5,86 % jusqu'en 2031. Le PTFE expansé et le graphite flexible offrent une résistance chimique et une faible relaxation au fluage dans les applications de traitement chimique, de traitement de l'eau, de service à l'hydrogène et d'usage alimentaire. Le graphite flexible a démontré des performances stables sous pression d'hydrogène soutenue dans des recherches publiées. Les fournisseurs travaillent également sur des alternatives sans PFAS pour les applications de process à mesure que les exigences de sélection des matériaux évoluent. KLINGER a présenté Top-Chem comme une option sans PFAS pour les utilisations de process concernées. Ces besoins techniques et de conformité encouragent la différenciation des produits plutôt qu'une concurrence basée uniquement sur le coût des matériaux de base.


Par type de produit : les joints à enroulement spiral restent dominants tandis que les joints ondulés s'accélèrent
Les joints à enroulement spiral détenaient 38,54 % de la part du marché des joints industriels en 2025, reflétant leur large adéquation avec les équipements de raffinage, chimiques et de production d'énergie. Leur construction assure un service fiable lorsque les températures, les pressions et les charges sur les brides varient pendant les opérations. La conformité à la norme ASME B16.20 renforce leur position dans de nombreuses spécifications du secteur des process industriels. Ils sont fréquemment sélectionnés lorsque les exploitants améliorent les raccordements à brides pour des exigences de gestion des fuites plus strictes. Les joints souples fabriqués à partir de feuilles de fibres comprimées, de PTFE et de caoutchouc continuent de servir les usages utilitaires et industriels généraux dans des conditions d'exploitation moins exigeantes. Les conceptions à emboîtement annulaire et à enveloppe restent importantes dans les services à haute intégrité pour les têtes de puits et les turbines à vapeur, où les spécifications techniques sont particulièrement strictes.
Les joints ondulés devraient progresser à un CAGR de 6,34 % jusqu'en 2031. Leur noyau métallique peut se remettre des mouvements causés par les cycles thermiques, ce qui est utile dans les équipements chimiques fonctionnant en procédés discontinus. Les cycles fréquents peuvent solliciter les joints et augmenter le risque de maintenance non planifiée. Les programmes de surveillance de l'état peuvent rendre la durabilité d'un joint de qualité supérieure plus précieuse, car les fuites sont identifiées plus tôt. Les produits personnalisés pour la fabrication de semi-conducteurs, la transformation alimentaire et les équipements pharmaceutiques ajoutent de la demande dans des applications avec des exigences d'exploitation et de certification spécifiques. Ces applications peuvent offrir aux producteurs des opportunités au-delà des produits standard du secteur des process industriels.
Par secteur d'utilisation finale : les raffineries constituent la plus grande base de demande tandis que le traitement chimique croît plus rapidement
Les raffineries détenaient 37,91 % de la part du marché des joints industriels en 2025. Les unités de distillation du brut, d'hydrotraitement et de craquage catalytique fluide contiennent des réseaux denses de raccordements à brides nécessitant des composants d'étanchéité certifiés. L'activité d'expansion des installations d'Indian Oil Corporation Limited illustre comment un petit nombre de grands projets peut créer des besoins d'approvisionnement significatifs. Le programme d'expansion des raffineries de la société est prévu pour être achevé en décembre 2026 et implique un investissement de 750 milliards INR (environ 8,9 milliards USD). La production d'énergie nécessite des joints pour les générateurs de vapeur à récupération de chaleur, les turbines à vapeur et les équipements auxiliaires nucléaires. Les machines industrielles constituent une large base de remplacement dans les secteurs de la fabrication, des mines et des systèmes de traitement de l'eau.
Le traitement chimique devrait progresser à un CAGR de 6,77 % jusqu'en 2031. Les ajouts de capacité pour les produits chimiques spéciaux, les polymères, les agrochimiques et les produits chimiques pour les process de semi-conducteurs accroissent l'importance des matériaux résistants à la corrosion et à faible perméation. Les installations chimiques discontinues et semi-continues subissent souvent davantage de cycles thermiques que les unités de raffinage fonctionnant en continu. Ce mode de fonctionnement peut réduire la durée de vie des joints et augmenter les besoins de remplacement au fil du temps. Les installations agroalimentaires, pharmaceutiques et de traitement de l'eau ajoutent de la demande par le biais d'applications soumises aux exigences de la Food and Drug Administration, de la classe VI de la Pharmacopée des États-Unis et de la norme NSF International (NSF) 61. Ces exigences peuvent favoriser une sélection de matériaux plus spécialisée et réduire l'exposition directe à la concurrence des produits de base.
Analyse géographique
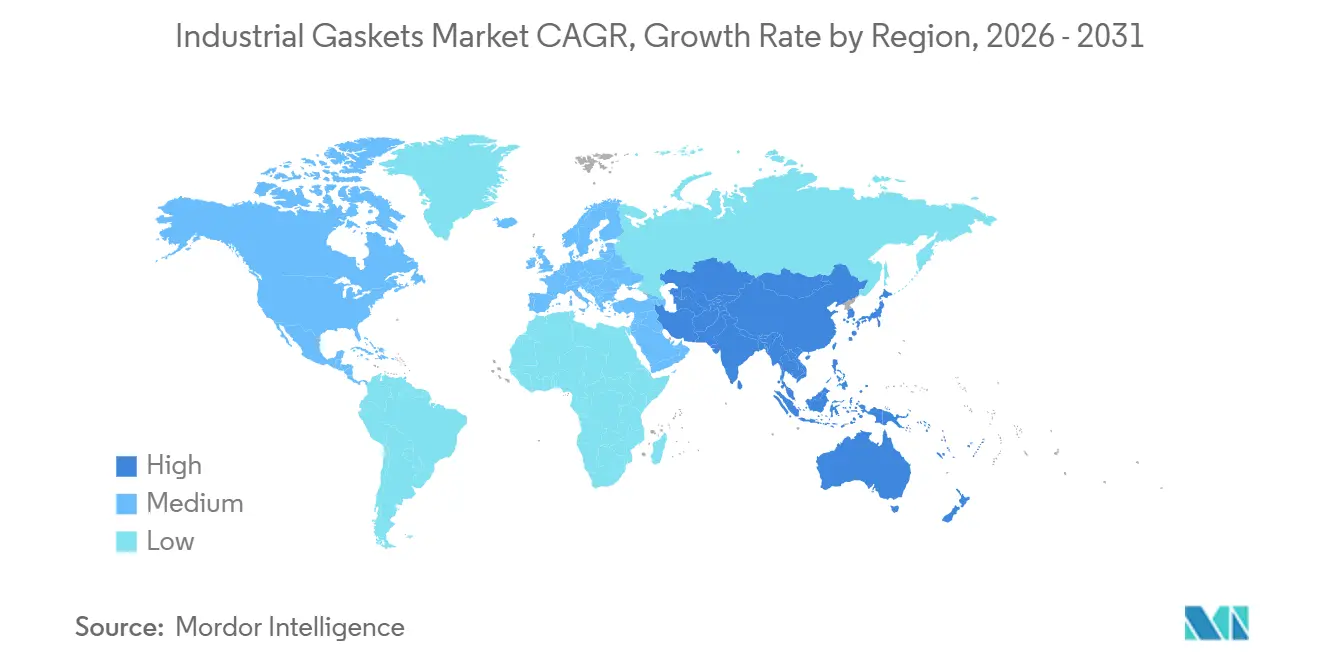
L'Asie-Pacifique détenait 42,72 % de la part du marché des joints industriels en 2025 et devrait progresser à un CAGR de 5,93 % jusqu'en 2031. L'Inde et la Chine soutiennent la demande grâce à l'expansion du raffinage, de la pétrochimie et de l'industrie. La capacité de raffinage de l'Inde progresse de 258 millions de tonnes métriques par an vers un objectif de 300 à 310 millions de tonnes métriques d'ici 2030. Le programme d'expansion des trois raffineries d'Indian Oil Corporation Limited est prévu pour être achevé en décembre 2026, tandis que l'installation de 9 millions de tonnes métriques par an de Hindustan Petroleum Corporation Limited à Barmer, au Rajasthan, a été mise en service en juillet 2026. Ces projets créent de nouvelles exigences pour des produits certifiés conformément aux normes pertinentes en matière de canalisations et d'équipements de process.
Les projets de raffinage et de pétrochimie en Chine continuent de soutenir la demande de matériaux d'étanchéité semi-métalliques sur les sites intégrés. Le Japon et la Corée du Sud contribuent à la demande technique dans les secteurs de l'automobile, des équipements de process pour semi-conducteurs et de la fabrication industrielle de précision. Les clusters pétrochimiques d'Ulsan et de Yeosu en Corée du Sud soutiennent également les achats de maintenance de routine. L'Amérique du Nord reste un important centre de demande régionale en raison de la maintenance des raffineries, des investissements dans le GNL et du développement nucléaire. Le Canada contribue à la demande de maintenance dans les sables bitumineux et le nucléaire, tandis que le Mexique ajoute des besoins liés à la maintenance des complexes pétrochimiques.
L'Europe est façonnée par la production industrielle et l'évolution des exigences en matière de matériaux. L'Allemagne soutient la demande provenant de la fabrication de machines et du traitement chimique, tandis que le Royaume-Uni soutient l'activité des raffineries et des terminaux GNL. Les applications nordiques nécessitent des produits spécialisés pour les conditions de basse température et arctiques. L'Amérique du Sud présente une demande liée aux actifs de raffinage et offshore brésiliens, tandis que la Colombie a enregistré une installation de joints Flexitallic Change sur un site de raffinage régional. Le Moyen-Orient soutient la demande au niveau des projets liée à la diversification pétrochimique en Arabie saoudite et aux Émirats arabes unis. Le projet d'éthylène achevé de Tasnee en Arabie saoudite illustre cette activité. Les opérations industrielles et minières d'Afrique du Sud constituent la base de demande la plus régulière en Afrique.

Paysage concurrentiel
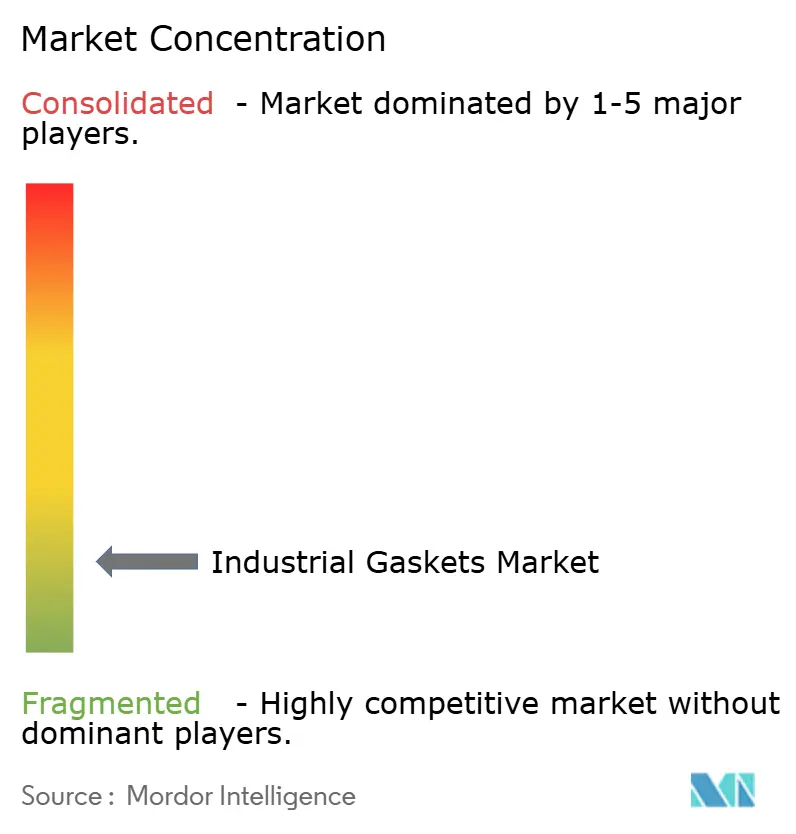
Le marché des joints industriels est très fragmenté, les cinq premiers acteurs étant Trelleborg AB, Enpro Inc., KLINGER Group, W. L. Gore & Associates, Inc. et Flexitallic Group. Les fabricants régionaux se font concurrence de manière plus active dans les catégories de joints non métalliques standard et de joints souples. La certification des produits, la connaissance des applications, la portée des services et la capacité en matériaux restent des facteurs concurrentiels importants. Les grands fournisseurs peuvent généralement mieux soutenir les sites clients mondiaux et les processus de qualification plus longs que les entreprises de plus petite taille.
Michelin a finalisé l'acquisition de Flexitallic Group en avril 2026, intégrant ses activités d'étanchéité au domaine d'activité Polymer Composite Solutions de Michelin. La transaction a apporté 220 millions USD de chiffre d'affaires annuel dans l'étanchéité et 17 sites de fabrication au sein du groupe élargi. Cette opération peut soutenir les investissements dans les capacités de fabrication, les services numériques et les activités après-vente. Flowserve a signé un accord en février 2026 pour acquérir la division Valves de Trillium Flow Technologies pour 490 millions USD. L'acquisition renforce la position de Flowserve dans les applications nucléaires et de production d'énergie conventionnelle, où les vannes et les produits d'étanchéité sont souvent spécifiés ensemble. Enpro Inc. a déclaré un chiffre d'affaires total de 1,14 milliard USD en 2025 et a cité des acquisitions qui étendent ses capacités dans les secteurs de la biopharmacie et des sciences de la vie.
Les fournisseurs poursuivent également des stratégies de service et de matériaux susceptibles de renforcer les relations avec les clients. Flexitallic Group a lancé INTEGRA Technologies UK en février 2026 en tant qu'opération de service sur site et de maintenance, et a introduit sa plateforme de gestion des assemblages boulonnés Flexlogics basée sur le cloud. Les produits compatibles avec l'hydrogène, les grades de matériaux sans PFAS et la surveillance numérique des fuites sont des domaines où les fournisseurs peuvent différencier leurs offres. Les applications spécialisées dans les semi-conducteurs, les produits chimiques de haute pureté et les infrastructures énergétiques peuvent également offrir des opportunités pour des produits personnalisés.
Leaders du secteur des joints industriels
Trelleborg AB
Enpro Inc.
KLINGER Group
W. L. Gore & Associates, Inc.
Flexitallic Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : TIPCO Technologies a étendu sa capacité de fabrication de joints aux États-Unis en installant de nouveaux équipements de découpe de joints et en ajoutant des capacités de production régionales. Cet investissement renforce la production de joints personnalisés et améliore la disponibilité locale de solutions d'étanchéité techniques pour les clients industriels.
- Avril 2026 : Trelleborg AB a posé la première pierre d'une nouvelle installation de fabrication à Bengaluru, en Inde, représentant un investissement greenfield qui augmentera la capacité de production de 30 %. L'installation renforcera la fabrication locale de solutions d'étanchéité haute performance et soutiendra la demande croissante de joints industriels et de joints d'étanchéité dans les secteurs de la fabrication et des process industriels en Inde.


Périmètre du rapport mondial sur le marché des joints industriels
Les joints industriels sont des composants d'étanchéité conçus pour prévenir les fuites entre les surfaces d'assemblage dans les équipements et systèmes industriels. Ils maintiennent l'intégrité sous pression et assurent une étanchéité fiable dans des conditions variables de température, de pression et d'exploitation.
Le marché des joints industriels est segmenté par type de matériau, type de produit, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en joints semi-métalliques, joints non métalliques et joints métalliques. Par type de produit, le marché est segmenté en joints à enroulement spiral, joints souples, joints à emboîtement annulaire, joints à enveloppe, joints ondulés et autres types de produits. Par secteur d'utilisation finale, le marché est segmenté en raffineries, production d'énergie, traitement chimique, machines industrielles et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les joints industriels dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
| Joints semi-métalliques |
| Joints non métalliques |
| Joints métalliques |
| Joints à enroulement spiral |
| Joints souples |
| Joints à emboîtement annulaire |
| Joints à enveloppe |
| Joints ondulés |
| Autres types de produits |
| Raffineries |
| Production d'énergie |
| Traitement chimique |
| Machines industrielles |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Joints semi-métalliques | |
| Joints non métalliques | ||
| Joints métalliques | ||
| Par type de produit | Joints à enroulement spiral | |
| Joints souples | ||
| Joints à emboîtement annulaire | ||
| Joints à enveloppe | ||
| Joints ondulés | ||
| Autres types de produits | ||
| Par secteur d'utilisation finale | Raffineries | |
| Production d'énergie | ||
| Traitement chimique | ||
| Machines industrielles | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des joints industriels ?
Le marché des joints industriels s'élève à 13,22 milliards USD en 2026 et devrait atteindre 17,05 milliards USD d'ici 2031.
Quel type de matériau détenait la plus grande part en 2025 ?
Les joints semi-métalliques détenaient une part de 47,88 % en 2025, soutenus par la demande des applications de raffinage, de pétrochimie et de production d'énergie.
Quel type de produit devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les joints ondulés devraient progresser à un CAGR de 6,34 % jusqu'en 2031, car ils offrent de bonnes performances sous cycles thermiques dans les équipements chimiques.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le traitement chimique devrait progresser à un CAGR de 6,77 % jusqu'en 2031, soutenu par les ajouts de capacité et les conditions de service exigeantes.
Dernière mise à jour de la page le:



